
Taille et parts du marché des routeurs Wi-Fi
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
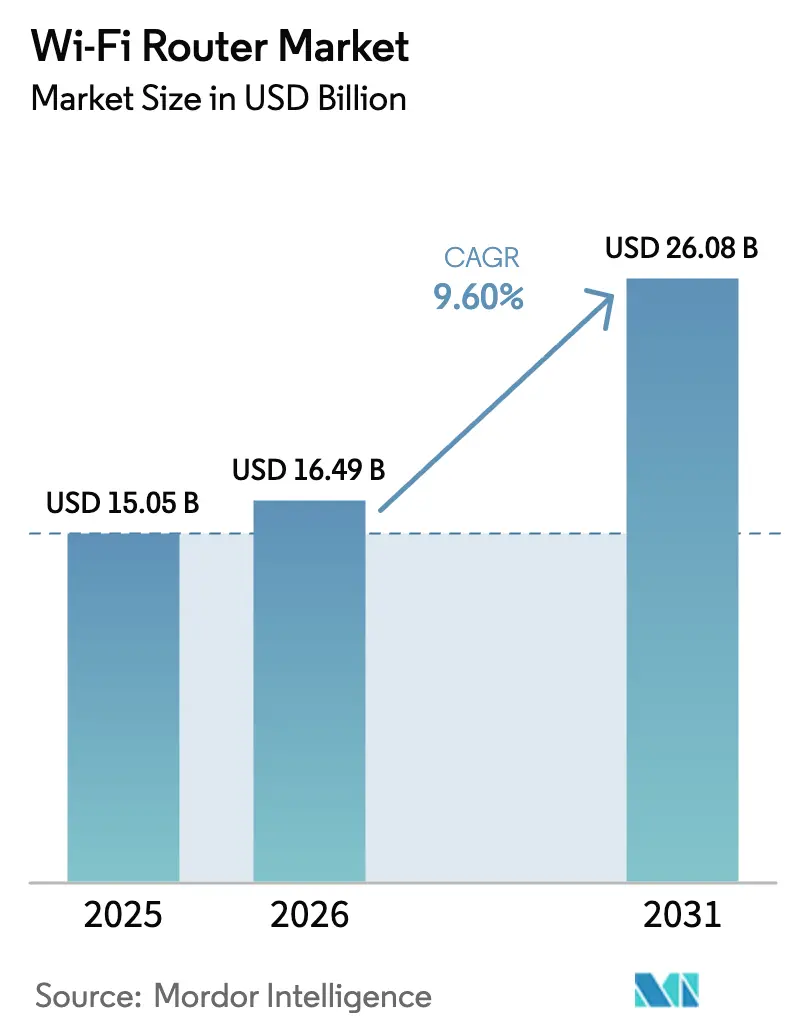
| Taille du Marché (2026) | 16.49 Milliards de dollars |
| Taille du Marché (2031) | 26.08 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.60 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
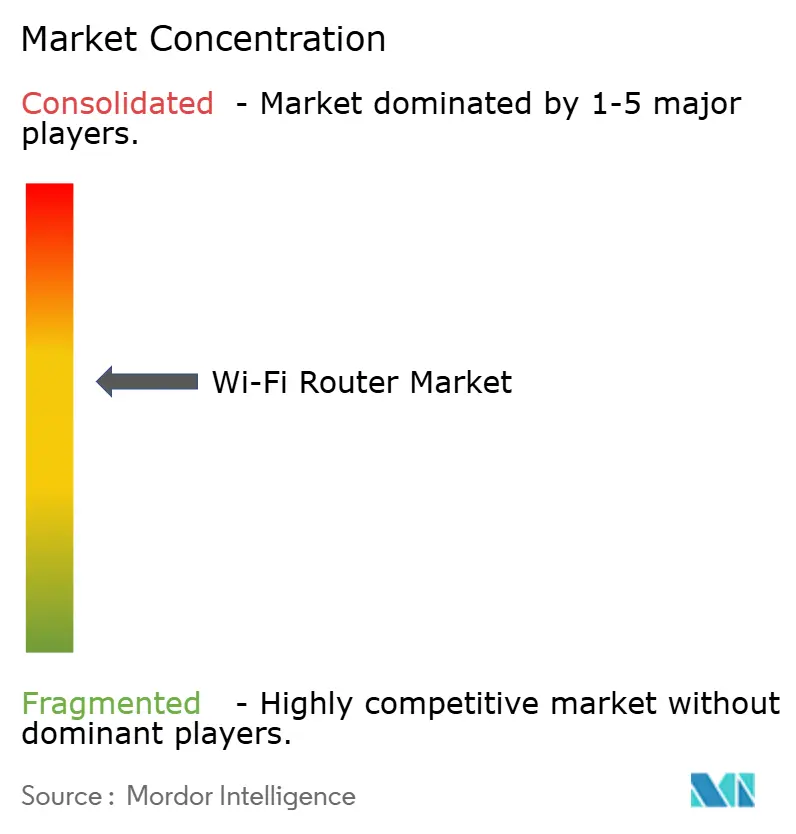
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des routeurs Wi-Fi par Mordor Intelligence
La taille du marché des routeurs Wi-Fi était évaluée à 15,05 milliards USD en 2025 et devrait croître de 16,49 milliards USD en 2026 pour atteindre 26,08 milliards USD d'ici 2031, à un TCAC de 9,60 % durant la période de prévision (2026-2031). La croissance à court terme reflète les déploiements de la fibre jusqu'au domicile qui stimulent la demande de WAN multigigabit, la migration des entreprises vers le Wi-Fi 7 pour une collaboration immersive, et la libéralisation du spectre gouvernemental dans les bandes 6 GHz et 7 GHz. L'intensification des besoins en bande passante liés au jeu en nuage, à la diffusion en 8K et aux charges de travail d'IA en périphérie pousse les fournisseurs d'accès à Internet à renouveler le matériel en périphérie de réseau, tandis que les utilisateurs résidentiels adoptent les architectures maillées qui éliminent les zones mortes de couverture. Les fournisseurs intègrent la gestion intelligente du trafic par IA et la gestion en nuage pour réduire le coût total de possession pour les entreprises et les fournisseurs de services. L'harmonisation réglementaire autour des référentiels de sécurité allonge la certification des appareils, mais la convergence matériel-logiciel s'impose comme un facteur de différenciation clé à travers les niveaux de performance.
Points clés du rapport
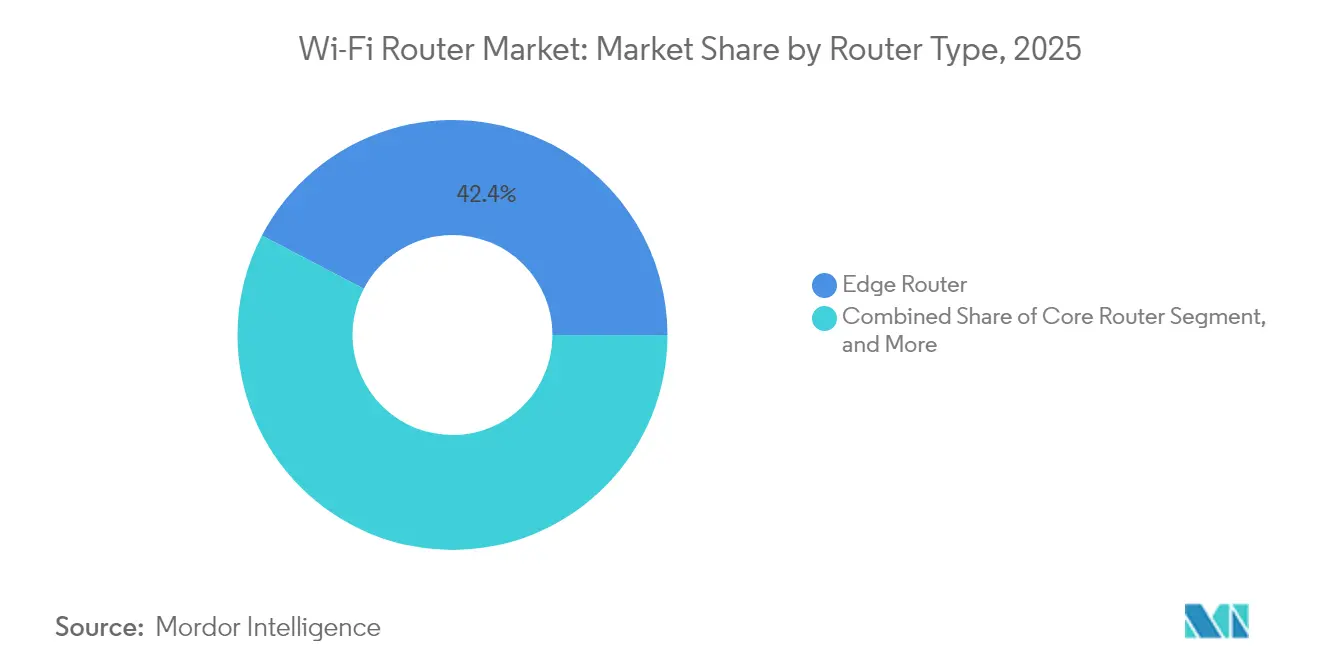
- Par type de routeur, l'infrastructure de périphérie a dominé avec une part de revenus de 42,35 % en 2025 ; les appareils maillés devraient se développer à un TCAC de 9,62 % jusqu'en 2031.
- Par bande de fréquence, les produits bibandes ont conservé 47,55 % de la part du marché des routeurs Wi-Fi en 2025, tandis que les unités tribandes devraient enregistrer un TCAC de 10,18 % jusqu'en 2031.
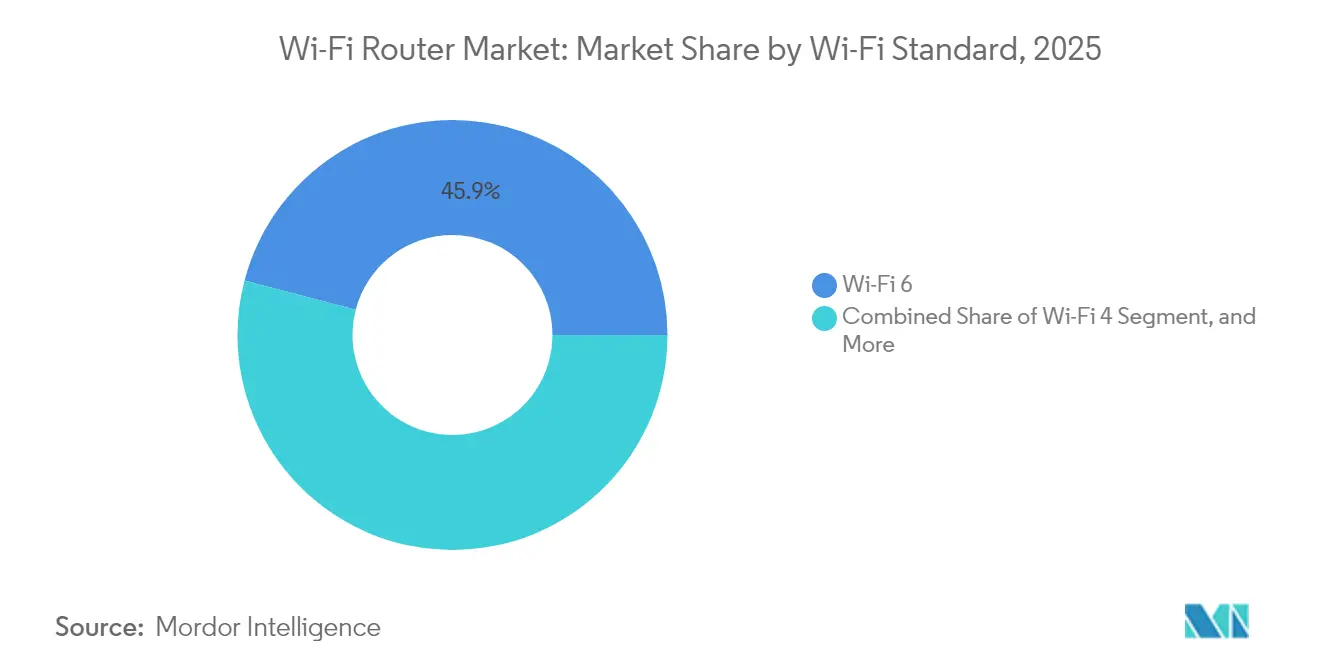
- Par norme Wi-Fi, le Wi-Fi 6 a représenté 45,92 % de la taille du marché des routeurs Wi-Fi en 2025, et le Wi-Fi 7 est positionné pour une croissance à un TCAC de 10,04 % jusqu'en 2031.
- Par utilisateur final, les déploiements résidentiels ont représenté une part de 56,40 % de la taille du marché des routeurs Wi-Fi en 2025, et les grandes entreprises progressent à un TCAC de 10,86 % jusqu'en 2031.
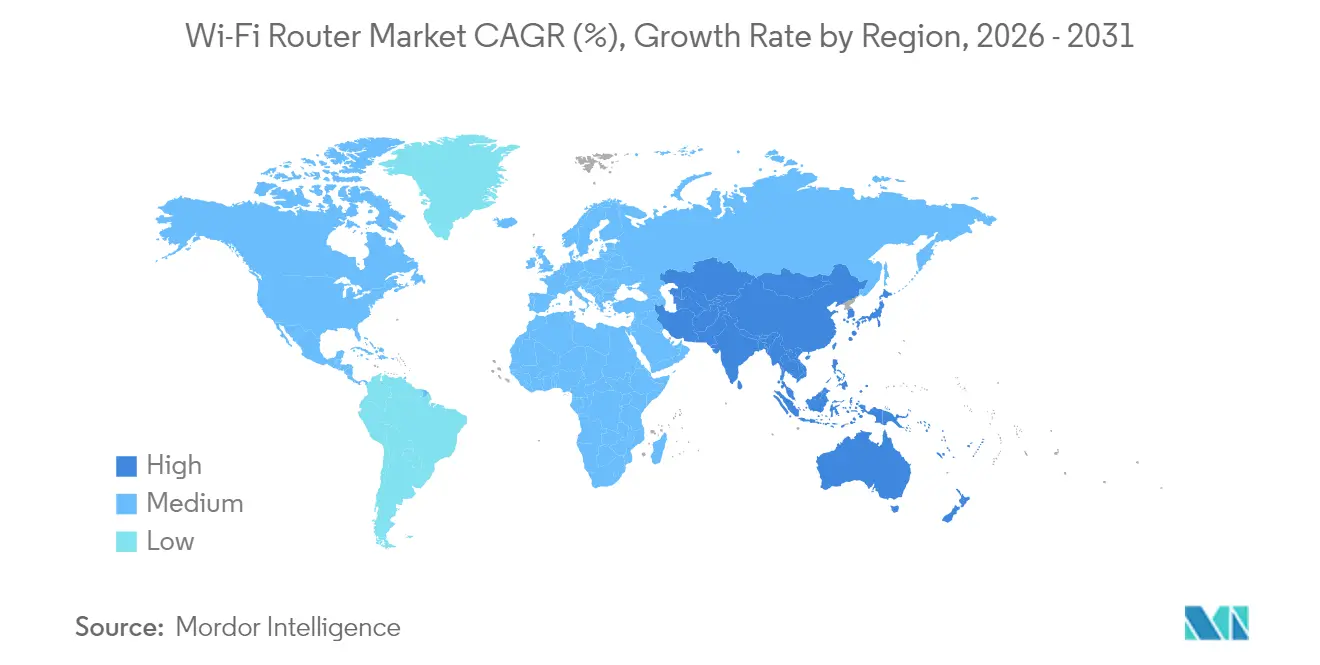
- Par géographie, l'Amérique du Nord a représenté 56,30 % de la taille du marché des routeurs Wi-Fi en 2025, tandis que l'Asie-Pacifique progresse à un TCAC de 11,62 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les déploiements de fibre jusqu'au domicile stimulent la demande de WAN multigigabit | +2.1% | Amérique du Nord et Asie-Pacifique (cœur) | Moyen terme (2-4 ans) |
| Adoption rapide des systèmes maillés Wi-Fi 6 et 6E dans les foyers | +1.8% | Amérique du Nord et Europe, expansion en Asie-Pacifique | Court terme (≤ 2 ans) |
| Les campus d'entreprise migrent vers le Wi-Fi 7 pour la réalité augmentée/virtuelle | +1.4% | Amérique du Nord et Europe, Asie-Pacifique sélective | Moyen terme (2-4 ans) |
| Les libérations de spectre gouvernementales stimulent les ventes de routeurs à bandes premium | +1.2% | Mondial | Long terme (≥ 4 ans) |
| Les appels d'offres de Wi-Fi public pour les villes intelligentes regroupent les achats de routeurs | +0.9% | Asie-Pacifique (cœur) | Moyen terme (2-4 ans) |
| La gestion du trafic par IA en périphérie réduit le taux de désabonnement des FAI | +0.8% | Marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor des déploiements de fibre jusqu'au domicile stimulant la demande de ports WAN multigigabit
Les subventions nationales pour le haut débit et les offres de services gigabit compétitives stimulent les achats en volume de routeurs dotés de liaisons montantes 2,5 GbE et 10 GbE. Les fournisseurs de services regroupent du matériel premium avec des niveaux d'abonnement pour sécuriser des locations d'équipements récurrentes, tandis que les fournisseurs repensent les sous-systèmes d'alimentation et thermiques autour d'ASIC à plus haute vitesse. Il en résulte un pipeline de passerelles riches en fonctionnalités qui relient les prises Ethernet héritées et les réseaux optiques passifs de nouvelle génération, soutenant l'élan du marché des routeurs Wi-Fi.
Adoption résidentielle rapide des systèmes maillés Wi-Fi 6 et 6E
Les foyers comptent désormais en moyenne plus de 20 appareils connectés, ce qui entraîne un passage des routeurs à point unique aux kits maillés à plusieurs nœuds. Le Wi-Fi 6E introduit une liaison de retour à 6 GHz exempte d'interférences des clients, augmentant le débit et réduisant la latence dans les maisons à plusieurs étages. Les actions de sensibilisation gouvernementales et les démonstrations en magasin mettent en avant l'élimination des zones mortes, et les économies d'échelle sur les jeux de puces ont ramené les prix d'entrée de gamme dans des plages accessibles au grand public. L'intégration facile via des applications accélère encore l'adoption, renforçant la croissance en volume du marché des routeurs Wi-Fi.[3]Commerce Commission Nouvelle-Zélande, "Révélé : les routeurs Wi-Fi à louer, à mettre à niveau ou à acheter directement," comcom.govt.nz
Mise à niveau des campus d'entreprise vers le Wi-Fi 7 pour les suites de collaboration en réalité augmentée/virtuelle
Les modèles de travail hybrides intègrent la réalité augmentée et virtuelle dans les flux de travail quotidiens, exigeant une latence inférieure à 10 ms et une bande passante déterministe par utilisateur. L'opération multi-liaisons du Wi-Fi 7 et ses canaux de 320 MHz répondent à ces besoins et s'intègrent à l'infrastructure PoE+ existante. Les responsables informatiques standardisent sur le Wi-Fi 7 pour pérenniser les cycles de renouvellement des installations, propulsant les renouvellements de matériel en entreprise qui bénéficient au marché des routeurs Wi-Fi.
Libérations de spectre gouvernementales accélérant les ventes de routeurs à bandes premium
Les allocations allant jusqu'à 1 200 MHz dans la bande 6 GHz offrent des canaux plus larges et moins d'interférences. Les fournisseurs ajoutent des chaînes radio supplémentaires pour exploiter le nouveau spectre, et les premiers adoptants en milieu urbain paient des prix premium pour des performances sans congestion. La coordination des politiques par des organismes tels que l'UIT soutient l'échelle de fabrication, entraînant un cercle vertueux de demande et de réduction des coûts.[2]Sourceability, "Prévisions pour les semi-conducteurs en 2025," sourceability.com
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence des appareils CPE 5G FWA dans les zones périurbaines | -1.6% | Mondial | Court terme (≤ 2 ans) |
| Pénuries persistantes de jeux de puces pour les références tribandes Wi-Fi 7 | -1.3% | Mondial | Moyen terme (2-4 ans) |
| L'élargissement de la surface d'attaque cybernétique allonge la certification | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Le passage des locataires aux passerelles louées par les FAI freine la demande au détail | -0.7% | Marchés locatifs développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Concurrence des appareils CPE 5G FWA dans les zones périurbaines
Les opérateurs de réseaux mobiles exploitent les tours existantes pour fournir un haut débit fixe sans fil, en regroupant un modem cellulaire avec le Wi-Fi intégré, déplaçant ainsi les routeurs autonomes. Une économie attractive dans les banlieues peu desservies par la fibre resserre l'élasticité des prix pour le matériel de détail. Les fournisseurs répliquent avec des conceptions hybrides qui basculent sur les réseaux cellulaires mais doivent absorber des coûts de nomenclature plus élevés, tempérant l'expansion du marché des routeurs Wi-Fi.
Pénuries persistantes de jeux de puces pour les références tribandes Wi-Fi 7
Les émetteurs-récepteurs RF avancés et les modules frontaux sont en concurrence avec les capacités automobiles et de téléphonie mobile à 5 nm et en dessous. Les délais de livraison dépassent fréquemment six mois, retardant les lancements en volume des routeurs tribandes haut de gamme. Les fabricants diversifient leurs sources d'approvisionnement et achètent des tranches à l'avance, mais les tampons de stocks augmentent le besoin en fonds de roulement. Les frictions d'approvisionnement restent un frein matériel au marché des routeurs Wi-Fi.[1]Jabil, "Pourquoi les puces sont en difficulté : naviguer dans les pénuries mondiales de puces et au-delà," jabil.com
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de routeur :
l'infrastructure de périphérie assure le leadership du marchéLes unités de périphérie ont occupé la première place avec 42,35 % des revenus de 2025. Leur capacité à agréger le trafic multi-accès, à prendre en charge les superpositions de sécurité et à héberger des charges de travail de calcul en périphérie les rend indispensables aux opérateurs et aux grandes entreprises. La taille du marché des routeurs Wi-Fi pour les modèles de périphérie devrait s'élargir en parallèle avec la densification du réseau de transport 5G et de la fibre métropolitaine. Les appareils maillés constituent le groupe à la croissance la plus rapide, bénéficiant de la demande des consommateurs pour un itinérance transparente et un nombre de nœuds évolutif. Leur TCAC de 9,62 % jusqu'en 2031 se distingue alors que les fournisseurs de services regroupent des kits de trois unités dans des niveaux premium. Les routeurs cœur de réseau enregistrent des mises à niveau régulières mais plus lentes en raison de cycles d'amortissement plus longs au sein des dorsales de niveau 1. Les unités SOHO attirent les micro-entreprises sensibles aux prix mais font face à une cannibalisation par les passerelles des FAI. Le champ concurrentiel se concentre sur les réseaux définis par logiciel, les diagnostics alimentés par l'IA et le provisionnement sans intervention, les entreprises valorisant les analyses qui réduisent le temps moyen de réparation. Les API d'écosystème qui intègrent la surveillance à distance dans les suites de gestion des services informatiques deviennent des critères d'achat, renforçant la fidélisation pour les fournisseurs centrés sur les plateformes.
Les opérateurs télécoms de second rang dans les marchés émergents manifestent un appétit croissant pour les routeurs de périphérie qui consolident la gestion des abonnés, la qualité de service et la sécurité en un seul point de contact. Les renouvellements de matériel coïncident avec les pressions réglementaires pour la conformité IPv6 et l'interception légale. Les fournisseurs exploitent la virtualisation des fonctions réseau pour débloquer des licences de fonctionnalités basées sur abonnement, créant de nouveaux flux de monétisation au sein du marché des routeurs Wi-Fi. Les plateformes de périphérie évoluent également vers des nœuds de calcul conteneurisés qui hébergent des déchargements CDN et des passerelles IoT, augmentant la densité facturable par installation tout en s'alignant sur les objectifs de durabilité des opérateurs grâce à une réduction de la consommation d'énergie et des économies d'espace.


Par bande de fréquence :
la domination bibande face à la disruption tribandeLes conceptions bibandes ont conservé une part de 47,55 % en 2025 et restent le choix dominant pour une couverture équilibrée en termes de coût sur les bandes 2,4 GHz et 5 GHz. La diversification continue des appareils et l'adoption de la diffusion en continu sollicitent cependant les plafonds de bande passante, catalysant des cycles de mise à niveau vers des solutions tribandes. Les unités tribandes, ajoutant une radio 6 GHz, sont prévues pour un TCAC de 10,18 % et sont susceptibles de capter une part croissante de la taille du marché des routeurs Wi-Fi. Les acheteurs premium recherchent un débit de liaison de retour dédié et une interférence réduite, notamment dans les habitations denses où les réseaux voisins congèrent les bandes héritées. Les routeurs monobandes persistent dans les rôles de télémétrie industrielle et à très bas coût, tandis que les modèles Wi-Fi 7 quadribandes font leurs débuts dans les niches des passionnés et des PME prosommateurs.
La sensibilisation des consommateurs reste essentielle : les utilisateurs sous-exploitent souvent une troisième bande sans orientation appropriée des clients ou positionnement des nœuds. Les détaillants et les FAI renforcent la formation via des applications de configuration interactives et des outils d'alignement en réalité augmentée. Les obstacles de coût comprennent des chaînes RF supplémentaires, des antennes et des blindages qui augmentent les charges thermiques, nécessitant de nouvelles conceptions de dissipateurs thermiques pour maintenir une acoustique de niveau grand public. La certification réglementaire dans les références multibandes couvre les émissions, la conformité DFS et les masques spectraux spécifiques à chaque région, prolongeant le délai de mise sur le marché. Néanmoins, les économies d'échelle font baisser les prix des tribandes, réduisant l'écart de coût total de possession et accélérant la demande de remplacement au sein du marché des routeurs Wi-Fi.
Par norme Wi-Fi :
le leadership du Wi-Fi 6 cède la place à l'innovation du Wi-Fi 7Le Wi-Fi 6 a maintenu une part de 45,92 % l'année dernière, porté par la compatibilité généralisée des smartphones et la maturité de l'approvisionnement en jeux de puces. Les gains en densité de clients via OFDMA et la réduction de la consommation de batterie grâce au temps de réveil cible rendent les routeurs Wi-Fi 6 encore attractifs pour les remplacements grand public. Pourtant, les unités Wi-Fi 7 bénéficient d'un TCAC prévu de 10,04 %, portées par l'appétit des entreprises pour la collaboration à faible latence et les foyers de premiers adoptants avides de sans-fil multigigabit. Le Wi-Fi 5 persiste dans les marchés émergents à la recherche d'accessibilité, tandis que les nœuds IoT industriels s'appuient parfois sur des normes encore plus anciennes pour la prise en charge de protocoles hérités.
La modulation 4096-QAM et les canaux de 320 MHz du Wi-Fi 7 poussent le débit théorique au-delà de 30 Gbps, bien que les gains réels dépendent de la disponibilité du silicium client et de la canalisation réglementaire. L'opération multi-liaisons améliore la fiabilité en liant le trafic sur plusieurs bandes, une fonctionnalité prisée dans les déploiements de santé et de fabrication. Les fournisseurs se différencient par des suites d'analyse en nuage qui visualisent les interférences, automatisent l'ajustement RF et prévoient les points chauds de capacité. La complexité de la certification augmente en raison des fonctionnalités PHY et MAC étendues, mais l'avantage du premier entrant reste convaincant au sein du marché des routeurs Wi-Fi.
L'érosion des prix des routeurs Wi-Fi 7 d'entrée de gamme est liée aux montées en volume du silicium, qui accusent un retard d'environ 12 mois sur les segments premium. Les pénuries de composants pour les modules frontaux avancés allongent les délais de livraison, orientant les fabricants d'équipements d'origine vers des conceptions de circuits imprimés flexibles et d'antennes qui s'adaptent à la substitution de pièces, préservant ainsi les calendriers de lancement.
Par utilisateur final :
la domination résidentielle mise à l'épreuve par la croissance des entreprisesLes déploiements résidentiels ont capté 56,40 % des ventes de 2025, alimentés par les conversions vers le maillé, l'adoption des gadgets pour maison intelligente et les pics de bande passante liés au télétravail. Les consommateurs valorisent la configuration plug-and-play, le contrôle parental et les abonnements de sécurité regroupés dans des interfaces centrées sur les applications. La taille du marché des routeurs Wi-Fi devrait conserver une orientation résidentielle, mais la demande des entreprises affiche une accélération plus marquée. Les grandes organisations, projetées à un TCAC de 10,86 %, remplacent les contrôleurs hérités par des parcs Wi-Fi 7 gérés en nuage pour desservir la réalité augmentée/virtuelle en salle de conférence, la modélisation de jumeaux numériques et l'analyse en temps réel.
Les petites et moyennes entreprises se tournent vers des routeurs de gestion unifiée des menaces qui intègrent les fonctionnalités de pare-feu et de SD-WAN dans un seul appareil, préservant les budgets d'investissement. Les investissements du secteur public s'alignent sur les initiatives de gouvernement numérique qui imposent le sans-fil sécurisé dans les écoles, les cliniques et les hubs de transport. Les environnements industriels nécessitent des boîtiers robustes et des plages de température étendues, exigeant des châssis métalliques, des circuits imprimés à revêtement conforme et des connecteurs résistants aux vibrations. Les fournisseurs de routeurs renforcent l'alignement vertical grâce à des certifications telles que IEC 62443 pour la sécurité industrielle et des modules de conformité HIPAA pour la santé. Cette personnalisation élargit les bassins de revenus adressables et augmente les barrières à la substitution, renforçant la fidélisation au sein du marché des routeurs Wi-Fi.
Analyse géographique
Marché des Routeurs Wi-Fi en Amérique du Nord
L'Amérique du Nord, avec une part de 56,30 % en 2025, demeure le centre névralgique de l'adoption de matériel haut de gamme. La disponibilité précoce du spectre 6 GHz, la concurrence agressive de la fibre et les budgets technologiques des entreprises accélèrent les cycles de renouvellement. Les consommateurs procèdent régulièrement à des mises à niveau selon des cadences de trois ans, et les opérateurs câblés MSO subventionnent les échanges de passerelles pour se défendre contre l'empiètement de la 5G FWA. Les entreprises ancrent leurs pilotes Wi-Fi 7 dans les campus américains, générant des designs de référence qui se répercutent dans les bureaux des filiales à travers le monde.
Marché des Routeurs Wi-Fi en Asie-Pacifique
L'Asie-Pacifique demeure l'épicentre de la croissance avec un CAGR de 11,62 %. La Chine stimule la montée en puissance grâce à des mandats de villes gigabit soutenus par l'État, tandis que le programme BharatNet de l'Inde et les consortiums privés de fibre étendent la connectivité rurale. Les fabricants de routeurs locaux bénéficient de politiques d'approvisionnement favorables, mais les marques mondiales conservent leur part dans les segments haut de gamme. Les projets de villes intelligentes à Singapour, Séoul et Tokyo nécessitent un Wi-Fi public à haute densité couplé à du calcul en périphérie, élargissant les opportunités pour les plateformes riches en fonctionnalités. Les clusters de fabrication à Shenzhen et Penang accélèrent les itérations de conception, réduisant le délai entre le concept et la mise en vente au détail, au bénéfice du marché des routeurs Wi-Fi.
Marché des Routeurs Wi-Fi en EMEA et en Amérique Latine
L'Europe affiche une expansion régulière à un taux moyen à un chiffre, alors que les entreprises modernisent leurs campus historiques et que les ménages migrent vers le maillage. La fragmentation des langues et des environnements réglementaires contraint les fournisseurs à investir dans la localisation régionale des micrologiciels et dans la gestion des données conforme au RGPD. Les immeubles collectifs en Allemagne et en France se tournent vers des passerelles gérées par les fournisseurs d'accès à Internet, ce qui freine légèrement le chiffre d'affaires du commerce de détail. Parallèlement, le Moyen-Orient et l'Afrique voient émerger des corridors urbains exploitant le Wi-Fi pour des bornes d'e-gouvernement et des terminaux de point de vente fintech, tandis que l'amélioration du climat macroéconomique en Amérique latine libère une demande refoulée de mises à niveau de routeurs grand public, passant du Wi-Fi 4 au Wi-Fi 6. La volatilité des devises et les droits de douane à l'importation influencent les prix locaux, poussant les fabricants à adopter un assemblage final en région pour contourner les tarifs douaniers et renforcer le marché des routeurs Wi-Fi.

Paysage réglementaire
La conformité des routeurs est de plus en plus façonnée par la politique du spectre non licencié de bande moyenne et par des exigences plus strictes en matière d'autorisation d'équipement et de sécurité de base. Aux États-Unis, la décision de la FCC sur l'utilisation non licenciée de la bande 6 GHz en 2026 a renforcé l'importance de la conformité RF spécifique à chaque région (AFC, limites d'émissions et classes de puissance) pour les familles de produits 6E et Wi-Fi 7. L'avis public de la FCC DA 26-278 (23 mars 2026) a également ajouté les routeurs grand public produits à l'étranger à une voie de la Covered List qui restreint les nouvelles autorisations d'équipement de la FCC à moins qu'une approbation conditionnelle ne soit accordée, tandis que les modèles déjà autorisés restent inchangés.
L'Europe continue de normaliser les exigences techniques pour le Wi-Fi 6 GHz. L'harmonisation ETSI EN 303 687 (V1.1.1) et les contraintes associées référencées dans le Journal officiel de l'Union européenne en mai 2025 ont influencé les délais de certification et la planification des références produits pour les appareils tribande. D'autres actions au niveau national affectent également les déploiements : la décision n° 212 du NCEC ukrainien (6 mai 2026) a intégré la norme IEEE 802.11be dans sa réglementation sur les équipements radio, et le FCC KDB 996385 D02 v16 (12 juillet 2026) a introduit une vérification obligatoire d'interopérabilité Matter 2.4 pour les appareils IoT Wi-Fi 7 à partir du 1er octobre 2026, augmentant la charge de test et de certification pour les fournisseurs expédiant des passerelles Wi-Fi et domotique convergentes.
Analyse de la chaîne de valeur
La chaîne de valeur des routeurs Wi-Fi s'étend des fournisseurs de SoC Wi-Fi et de front-end RF aux composants de mémoire et d'alimentation, aux services de conception ODM/JDM, et à l'assemblage final et aux tests via des services de fabrication électronique. La distribution passe ensuite par les FAI, la vente au détail/e-commerce, et les revendeurs à valeur ajoutée (VAR) d'entreprise. Pour les conceptions Wi-Fi 7 et multi-radio, les puces et modules RF restent le principal point de contrainte, et la production est concentrée dans un petit nombre d'écosystèmes de fabrication à Taïwan et en Corée du Sud, créant un goulot d'étranglement partagé pour les fournisseurs mondiaux. Cette concentration rend les variations d'allocation et de délais pour les nœuds avancés et les modules front-end particulièrement impactantes pour les conceptions tribande et quadribande.
Au niveau des OEM, les grands fournisseurs combinent des plateformes internes avec des écosystèmes de fabrication et de composants externes. Cisco illustre ce modèle diversifié à travers des relations directes avec les fournisseurs, des fabricants sous contrat (Flex, Pegatron et Wistron), et le contrôle de plateforme via sa feuille de route Silicon One et optique, soutenant des piles de routage haut de gamme et gérées dans le cloud pour l'entreprise. Du côté grand public, les exigences en matière de chaîne d'approvisionnement et de pays d'origine deviennent stratégiques : TP-Link utilise une fabrication basée au Vietnam depuis 2018 pour les routeurs destinés aux États-Unis, tout en étendant ses opérations basées aux États-Unis et d'autres partenariats de fabrication régionaux. Ces mouvements de localisation façonnent les choix de nomenclature, la cadence des tests de conformité, et la préparation des canaux dans les marchés réglementés.
Paysage concurrentiel
La concurrence est modérément fragmentée : les cinq premiers fournisseurs détiennent une part combinée estimée à 54 %. Les acteurs établis tels que Cisco, Huawei et TP-Link s'appuient sur de vastes réseaux de distribution et des partenariats en silicium propriétaire pour maintenir leur leadership en matière de coûts. Ils regroupent la sécurité par abonnement et les analyses pour créer des flux de revenus récurrents qui couvrent la cyclicité du matériel. Les acteurs de niveau intermédiaire, notamment Netgear et ASUS, se concentrent sur les niches des joueurs et des prosommateurs, utilisant la fidélité à la marque et le design industriel pour défendre leur espace en rayon.
Les perturbateurs natifs du nuage comme Ubiquiti et Cambium se différencient par des consoles de gestion extensibles, offrant un provisionnement sans intervention et une télémétrie multi-sites. Les fabricants d'équipements d'origine sous marque blanche inondent le niveau d'entrée de gamme, ciblant les marchés émergents axés sur la valeur avec des jeux de puces Wi-Fi 6. Les feuilles de route technologiques privilégient désormais l'IA embarquée pour la notation en temps réel de la qualité d'expérience, la mise à jour automatique WPA3 et la détection du spectre qui anticipe les interférences. Les portefeuilles de brevets autour de la formation de faisceaux, la planification multi-liaisons et les bandes latérales IoT à faible consommation sont de plus en plus utilisés comme monnaie d'échange dans les accords de licences croisées.
Les mouvements stratégiques illustrent le dynamisme du paysage. L'acquisition de Linksys par Belkin pour 500 millions USD élargit la R&D combinée en Wi-Fi 7 et renforce le positionnement dans les grandes surfaces. La gamme Wi-Fi 7 de TP-Link en 2025 intègre la cybersécurité tierce via F-Secure, démontrant un pivot vers les écosystèmes de services. Cisco a alloué 200 millions USD au silicium Wi-Fi 7 et à l'orchestration en nuage, renforçant sa résonance en entreprise. Le rachat par Lantronix de l'activité de routeurs industriels de NetComm ajoute une profondeur en routeurs cellulaires robustes, élevant sa spécialisation verticale. L'unité eero d'Amazon a lancé un maillé Wi-Fi 6E avec liaison de retour Thread pour ancrer les réseaux de maison intelligente. Collectivement, ces manœuvres soulignent un secteur qui équilibre l'innovation matérielle avec des modèles de revenus récurrents centrés sur les plateformes qui élargissent le marché des routeurs Wi-Fi.
Leaders du secteur des routeurs Wi-Fi
Cisco Systems, Inc.
Huawei Technologies Co., Ltd.
TP-Link Technologies Co., Ltd.
ASUSTeK Computer Inc.
D-Link Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Routeurs Wi-Fi
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- TP-Link Technologies Co., Ltd.
- Netgear, Inc.
- ASUSTeK Computer Inc.
- D-Link Corporation
- Juniper Networks, Inc.
- Hewlett Packard Enterprise Company (Aruba Networking)
- Xiaomi Corporation
- Linksys Holdings, Inc.
- CommScope Holding Company, Inc. (ARRIS)
- Ubiquiti Inc.
- Amazon.com, Inc. (eero LLC)
- Google LLC (Nest Wi-Fi)
- Fortinet, Inc.
- ZTE Corporation
- Zyxel Communications Corporation
- MikroTik SIA
- Extreme Networks, Inc.
- Arista Networks, Inc.
- Belkin International, Inc.

Opportunités de marché et perspectives d'avenir
La localisation motivée par la réglementation crée à court terme un espace blanc aux États-Unis pour les fournisseurs capables d'aligner l'autorisation des appareils avec des engagements de fabrication nationale et des chaînes d'approvisionnement traçables. L'avis public de la FCC DA 26-278 (23 mars 2026) a créé une voie d'approbation conditionnelle qui augmente la valeur de l'assemblage, des tests et de la documentation de conformité basés aux États-Unis pour les nouvelles introductions de routeurs grand public. En conséquence, la différenciation concurrentielle se déplace du débit pur vers la fabricabilité et la vitesse d'autorisation. Les réponses de TP-Link illustrent cela : l'entreprise a communiqué des plans d'investir des centaines de millions de dollars dans la fabrication et la R&D basées aux États-Unis pour poursuivre l'approbation conditionnelle, et a également élargi ses options de fabrication via un partenariat d'avril 2026 avec Optiemus Infracom pour fabriquer des appareils réseau et IoT en Inde.
Une deuxième opportunité est centrée sur la convergence du Wi-Fi 7, des protocoles de domotique et de la certification de sécurité pour les routeurs utilisés comme passerelles gérées dans les foyers à forte densité d'appareils et les petites entreprises. Le FCC KDB 996385 D02 v16 introduit une vérification obligatoire d'interopérabilité Matter 2.4 pour les appareils IoT Wi-Fi 7 à partir du 1er octobre 2026. Cela pousse les OEM vers des piles logicielles pré-certifiées, des pipelines d'assurance qualité plus stricts, et la participation à des programmes de test d'écosystème pour réduire le délai de mise sur le marché. Dans le même temps, l'harmonisation de l'UE autour de l'ETSI EN 303 687 (mai 2025) et l'alignement national tel que l'adoption du 802.11be par l'Ukraine (6 mai 2026) réduisent l'ambiguïté pour les déploiements 6 GHz et Wi-Fi 7, soutenant une couverture géographique plus large des références produits pour les routeurs tribande et les produits d'accès de niveau entreprise gérés dans le cloud.
Recent Industry Developments in Marché des Routeurs Wi-Fi
- Juin 2026 : Cisco Systems, Inc. a finalisé l'acquisition d'Astrix Security Ltd. pour renforcer la sécurité des identités non humaines. L'acquisition renforce la pile de sécurité des routeurs Wi-Fi d'entreprise en intégrant la sécurité des identités non humaines au niveau du edge. Elle élargit les services de sécurité pilotés par l'IA de Cisco pour les environnements Wi-Fi 7.
- Juin 2026 : Cisco Systems, Inc. a annoncé son intention d'acquérir WideField Security Inc. pour intégrer l'identité et la télémétrie de session dans Splunk. L'acquisition soutient une sécurité et une observabilité intégrées pour les routeurs d'entreprise. Cela signale la volonté de Cisco de proposer des offres unifiées de sécurité et de télémétrie sur le marché des routeurs.
- Mai 2026 : Cisco Systems, Inc. a finalisé l'acquisition de Galileo pour améliorer l'évaluation et la surveillance des agents IA. L'accord renforce la gestion et la surveillance assistées par l'IA pour les réseaux routés. Cisco élargit ses opérations réseau assistées par l'IA au sein des écosystèmes de routeurs WiFi.


Marché des Routeurs Wi-Fi Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des routeurs Wi-Fi couvre les revenus générés par les ventes de routeurs Wi-Fi qui fournissent une connectivité réseau local sans fil pour les foyers, les entreprises et les institutions, y compris les produits routeurs autonomes et compatibles maillage vendus via les canaux de vente au détail et de fournisseurs de services.
Exclusions de périmètre : Nous excluons les points d'accès Wi-Fi vendus comme infrastructure d'entreprise, les répéteurs de portée séparés, et les services tels que l'installation, les abonnements et les frais de Wi-Fi géré.
Aperçu de la segmentation
- Par type de routeur
- Routeur de périphérie
- Routeur cœur de réseau
- Routeur maillé
- Routeur SOHO
- Par bande de fréquence
- Monobande (2,4 GHz)
- Bibande (2,4 et 5 GHz)
- Tribande (2,4, 5 et 6 GHz)
- Quadribande (Wi-Fi 7)
- Par norme Wi-Fi
- Wi-Fi 4 (802.11n)
- Wi-Fi 5 (802.11ac)
- Wi-Fi 6 (802.11ax)
- Wi-Fi 6E
- Wi-Fi 7 (802.11be)
- Par utilisateur final
- Résidentiel
- Petites et moyennes entreprises
- Grandes entreprises
- Secteur public et gouvernement
- Industriel et fabrication
- Commerce de détail et e-commerce
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, cartographier l'histoire des expéditions et de l'adoption des normes Wi-Fi, et construire des hypothèses cohérentes pour les bandes de prix et les cycles de remplacement. Nous nous sommes référés à des sources publiques telles que l'IEEE pour les feuilles de route des normes, la Wi-Fi Alliance pour l'activité de certification (Wi-Fi 6E et Wi-Fi 7), la FCC pour les mises à jour de politique 6 GHz, l'UIT pour le contexte du haut débit, et la Banque mondiale pour les indicateurs macroéconomiques qui façonnent la demande d'appareils.
Pour rendre le modèle utilisable à travers les régions, nous avons également utilisé les dépôts d'entreprise et les présentations aux investisseurs pour comprendre les évolutions de mix produit, ainsi qu'une couverture médiatique fiable et des annonces de distributeurs ou de canaux pour le calendrier des nouvelles générations. Le cas échéant, nos analystes ont complété cela avec des abonnements payants axés sur les finances et l'intelligence d'entreprise, l'actualité et les données financières, et les bases de données de brevets pour recouper l'intensité d'innovation et le positionnement produit. Ces sources documentaires sont illustratives et non exhaustives, et de nombreuses autres références ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire a été réalisé par des entretiens d'experts et des enquêtes structurées auprès des parties prenantes des OEM de routeurs, des participants de l'écosystème de puces et de modules, des équipes de fournisseurs de services haut débit, et des spécialistes des canaux couvrant la vente au détail et le e-commerce. Pour maintenir une vue globale cohérente, les apports ont été équilibrés entre l'APAC, l'EMEA et les Amériques afin que les prix, les évolutions de mix (maillage contre traditionnel) et le calendrier d'adoption du Wi-Fi 6E et du Wi-Fi 7 puissent être vérifiés lorsque les signaux de la recherche documentaire étaient ambigus.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Cadres dirigeants (CXO) : 14 % | APAC : 44 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 33 % |
| Acteurs de plus petite taille : 15 % | Managers : 60 % | Amériques : 23 % |
Dimensionnement et prévision du marché
Le dimensionnement s'est appuyé sur une reconstruction de la demande descendante où la base de foyers haut débit, les nouveaux abonnements haut débit fixe, et la pression de mise à niveau des nouvelles normes Wi-Fi ont été traduits en demande d'unités de routeurs par région, puis convertis en valeur à l'aide de fourchettes de prix de vente moyens réalistes. Pour maintenir des totaux fondés, les résultats ont été corroborés avec des approximations ascendantes sélectives, telles que l'ASP échantillonné multiplié par des volumes estimés pour les principales classes de routeurs (unité seule et kits maillage), suivies de vérifications de canal sur le calendrier de renouvellement des passerelles des fournisseurs de services.
Quelques apports qui façonnent significativement le modèle incluent la part des offres fibre et gigabit (qui tire la demande vers des routeurs plus haut de gamme), le rythme de l'activation et de la certification 6 GHz, le mix des systèmes maillage par rapport aux routeurs traditionnels, les cycles de remplacement typiques des foyers et des PME, et la progression des prix à mesure que le Wi-Fi 7 entre dans le grand public. Lorsque les données directes étaient limitées pour les pays plus petits, des indicateurs proxy tels que la pénétration du haut débit et les tranches de revenus ont été utilisés en premier lieu, puis ajustés après les retours d'experts pour éviter de surestimer les hypothèses de prix premium. Les prévisions ont été construites à l'aide d'analyses de scénarios, où les courbes d'adoption pour le Wi-Fi 6E et le Wi-Fi 7 et l'érosion attendue des ASP ont été testées sous contrainte avec les répondants primaires avant de figer les chiffres finaux.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été vérifiés par rapport à des signaux indépendants, y compris la dynamique de certification par génération Wi-Fi, les tendances des abonnés haut débit, et les fourchettes de prix observées sur les principaux canaux. Les écarts ont été examinés par géographie et par classe de routeur, et lorsqu'un changement brusque apparaissait (par exemple, un déplacement de mix inhabituellement rapide vers le maillage), les hypothèses ont été révisées et les experts recontactés pour un second passage.
Avant validation finale, le classeur passe par des revues d'analystes en plusieurs étapes qui recherchent la cohérence unité-valeur, les sauts d'adoption irréalistes, et les problèmes de calendrier de conversion des devises. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels qu'un mouvement réglementaire majeur en 6 GHz ou une variation de prix marquée liée aux composants. Juste avant la livraison, les dernières actualités et publications de données sont revérifiées afin que les clients reçoivent une vue à jour.
Taille du marché des routeurs Wi-Fi de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les routeurs Wi-Fi ne correspondent souvent pas car les chercheurs font des choix différents sur les produits à comptabiliser et sur la façon de traiter les équipements groupés par rapport aux ventes au détail. Les différences proviennent également de la rapidité avec laquelle les baisses d'ASP sont modélisées lors des transitions générationnelles, et si la prévision suppose un cycle de mise à niveau normal ou un renouvellement plus rapide motivé par de nouvelles ouvertures de spectre.
Le tableau indique un écart largement expliqué par le périmètre et la logique de prix. Certaines estimations intègrent les points d'accès d'entreprise ou les répéteurs Wi-Fi, et d'autres supposent une part plus élevée de kits maillage premium pendant plus longtemps, ce qui augmente la valeur même si la demande unitaire est similaire.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 15,05 milliards USD (2025) | |
| Groupe de recherche sectorielle A | 14,20 milliards USD (2025) | Ce chiffre semble s'appuyer davantage sur des baisses d'ASP conservatrices et peut traiter les équipements fournis par les fournisseurs de services comme des ensembles CPE de moindre valeur, ce qui peut réduire le total même lorsque la demande unitaire est saine. |
| Revue spécialisée B | 18,10 milliards USD (2025) | Ce chiffre inclut probablement le matériel réseau Wi-Fi adjacent tel que les points d'accès et les répéteurs, et peut appliquer une définition plus large des plateformes de routeurs qui gonfle le bassin de revenus adressable. |
L'écart entre les sources s'explique surtout par ce qui est comptabilisé comme un routeur et par la manière dont le mix de prix est projeté durant la transition du Wi-Fi 6E vers le Wi-Fi 7. Dans le modèle de Mordor Intelligence, seuls les revenus des produits routeurs Wi-Fi dédiés sont comptabilisés, et le maillage est traité comme du matériel de routeur (et non comme un ensemble de mise en réseau domestique plus large), ce qui permet de conserver une estimation traçable à des moteurs de demande unitaire clairs et à des fourchettes d'ASP cohérentes.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des routeurs Wi-Fi en 2026 ?
La taille du marché des routeurs Wi-Fi a atteint 16,49 milliards USD en 2026 et devrait grimper à 26,08 milliards USD d'ici 2031.
Quel est le taux de croissance prévu pour les routeurs Wi-Fi jusqu'en 2031 ?
Le marché devrait se développer à un TCAC de 9,60 % sur la période 2026-2031.
Quel type de routeur connaît la croissance la plus rapide ?
Les systèmes maillés sont la catégorie à la croissance la plus rapide, avec un TCAC attendu de 9,62 % alors que les foyers recherchent une couverture transparente de l'ensemble du domicile.
Pourquoi l'adoption des tribandes s'accélère-t-elle ?
Les routeurs tribandes ajoutent un canal 6 GHz qui réduit les interférences et dédie la bande passante à la liaison de retour, résolvant la congestion dans les configurations bibandes.
Qu'est-ce qui stimule la demande des entreprises pour le matériel Wi-Fi 7 ?
Les entreprises migrent vers le Wi-Fi 7 pour permettre la collaboration en réalité augmentée et virtuelle sensible à la latence, qui exige des vitesses multigigabit et des performances déterministes.
Quelle région offre la plus grande opportunité de croissance ?
L'Asie-Pacifique est prévue pour un TCAC de 11,62 %, soutenue par une expansion agressive des infrastructures haut débit et des investissements dans les villes intelligentes.
Dernière mise à jour de la page le:



