
Tamaño y Participación del Mercado de Enrutadores Wi-Fi
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
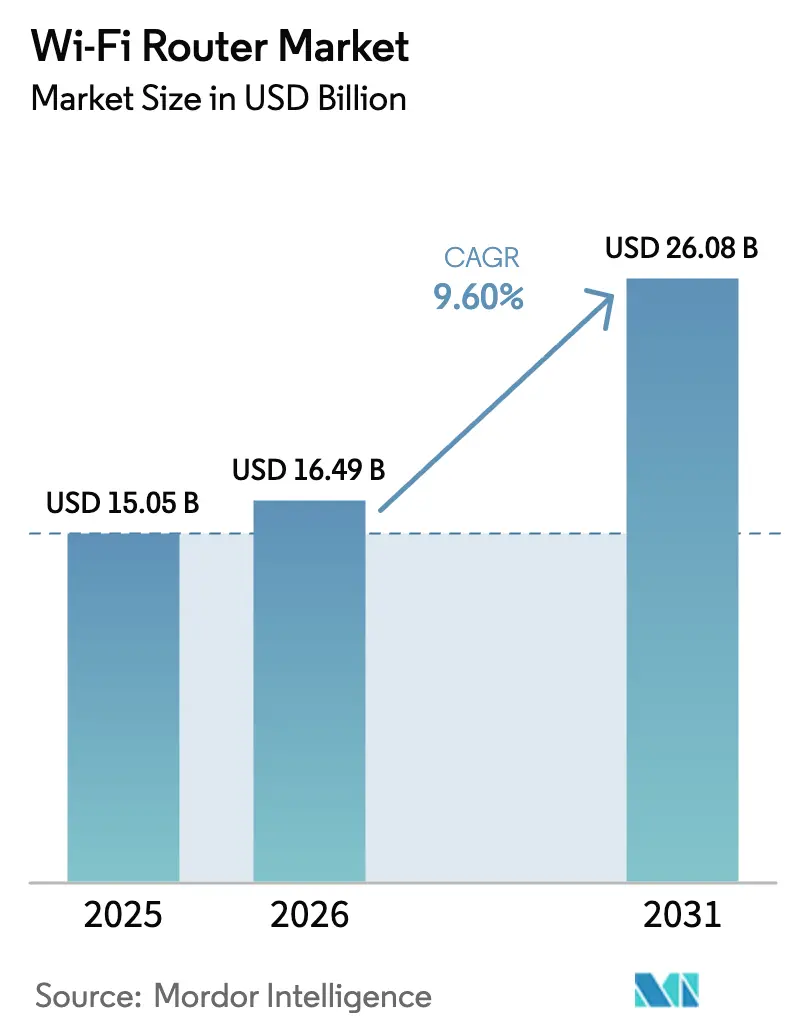
| Tamaño del Mercado (2026) | 16.49 Mil millones de dólares |
| Tamaño del Mercado (2031) | 26.08 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.60 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
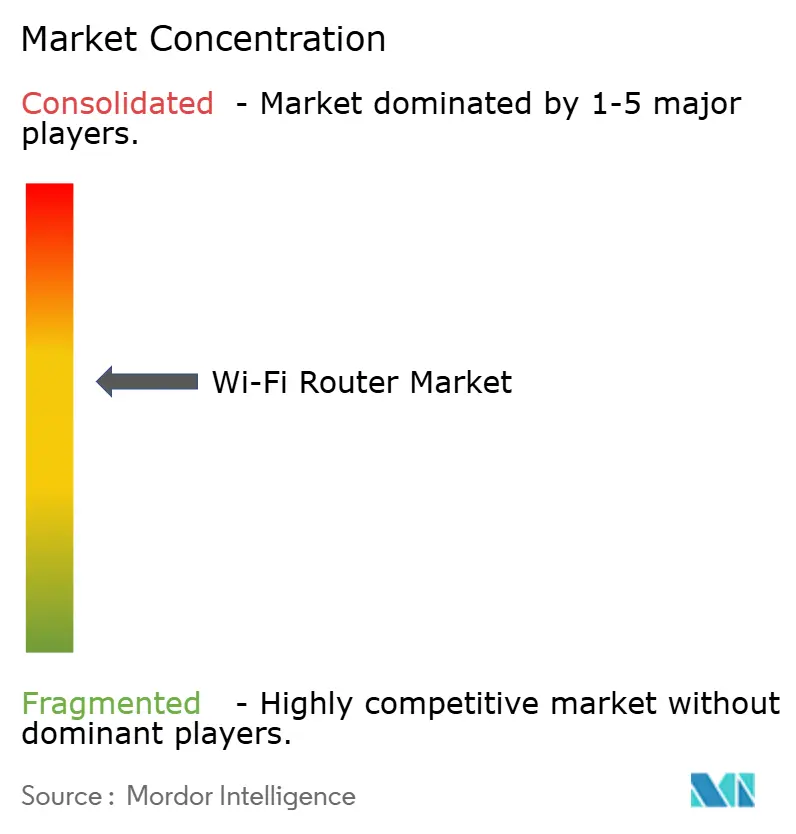
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Enrutadores Wi-Fi por Mordor Intelligence
El tamaño del mercado de enrutadores Wi-Fi fue valorado en USD 15,05 mil millones en 2025 y se estima que crecerá desde USD 16,49 mil millones en 2026 hasta alcanzar USD 26,08 mil millones en 2031, a una CAGR del 9,60% durante el período de previsión (2026-2031). El crecimiento a corto plazo refleja los despliegues de fibra hasta el hogar que elevan la demanda de WAN multigigabit, la migración empresarial a Wi-Fi 7 para la colaboración inmersiva y la liberalización del espectro gubernamental en las bandas de 6 GHz y 7 GHz. Las crecientes necesidades de ancho de banda derivadas de los juegos en la nube, la transmisión en 8K y las cargas de trabajo de inteligencia artificial en el borde están impulsando a los proveedores de servicios de internet a renovar el hardware de borde de red, mientras que los usuarios residenciales adoptan diseños de malla que eliminan las zonas sin cobertura. Los proveedores están incorporando gestión de tráfico basada en inteligencia artificial y gestión en la nube para reducir el costo total de propiedad para empresas y proveedores de servicios. La armonización regulatoria en torno a los estándares de seguridad está prolongando la certificación de dispositivos, pero la convergencia de hardware y software está emergiendo como un diferenciador clave en todos los niveles de rendimiento.
Conclusiones Clave del Informe
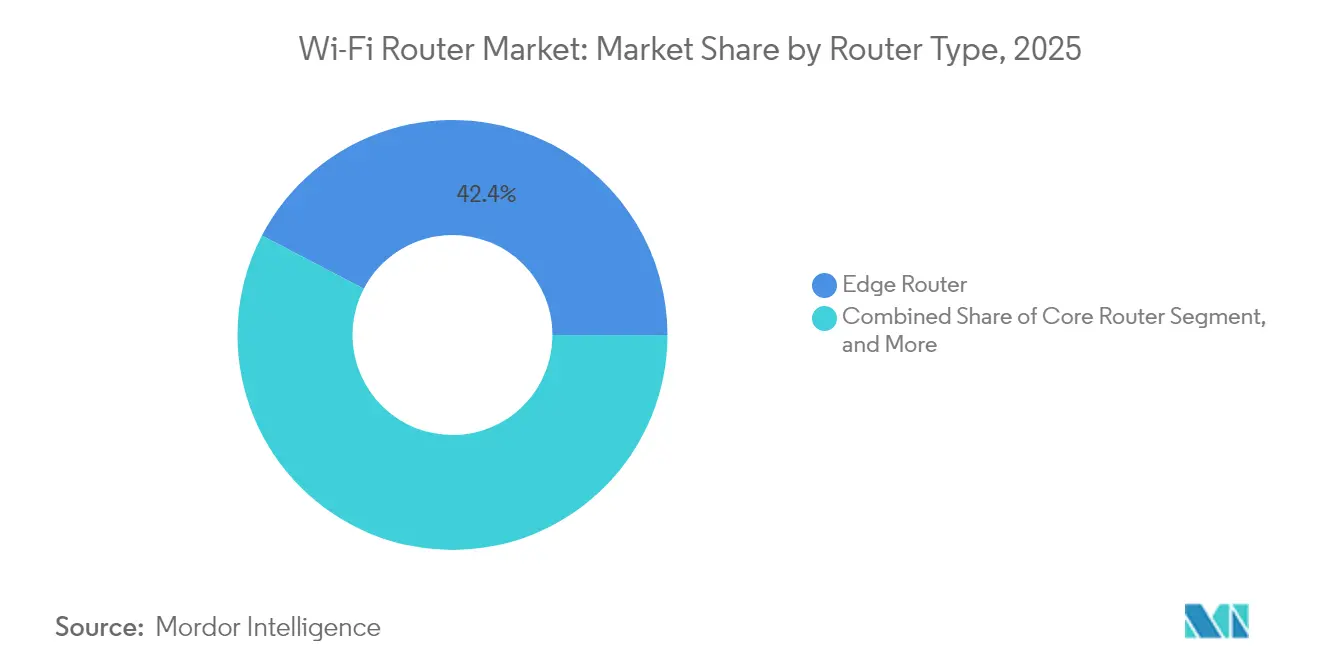
- Por tipo de enrutador, la infraestructura de borde lideró con una participación de ingresos del 42,35% en 2025; se proyecta que los dispositivos de malla se expandirán a una CAGR del 9,62% hasta 2031.
- Por banda de frecuencia, los productos de banda dual retuvieron el 47,55% de la participación del mercado de enrutadores Wi-Fi en 2025, mientras que se prevé que las unidades de banda triple registren una CAGR del 10,18% hasta 2031.
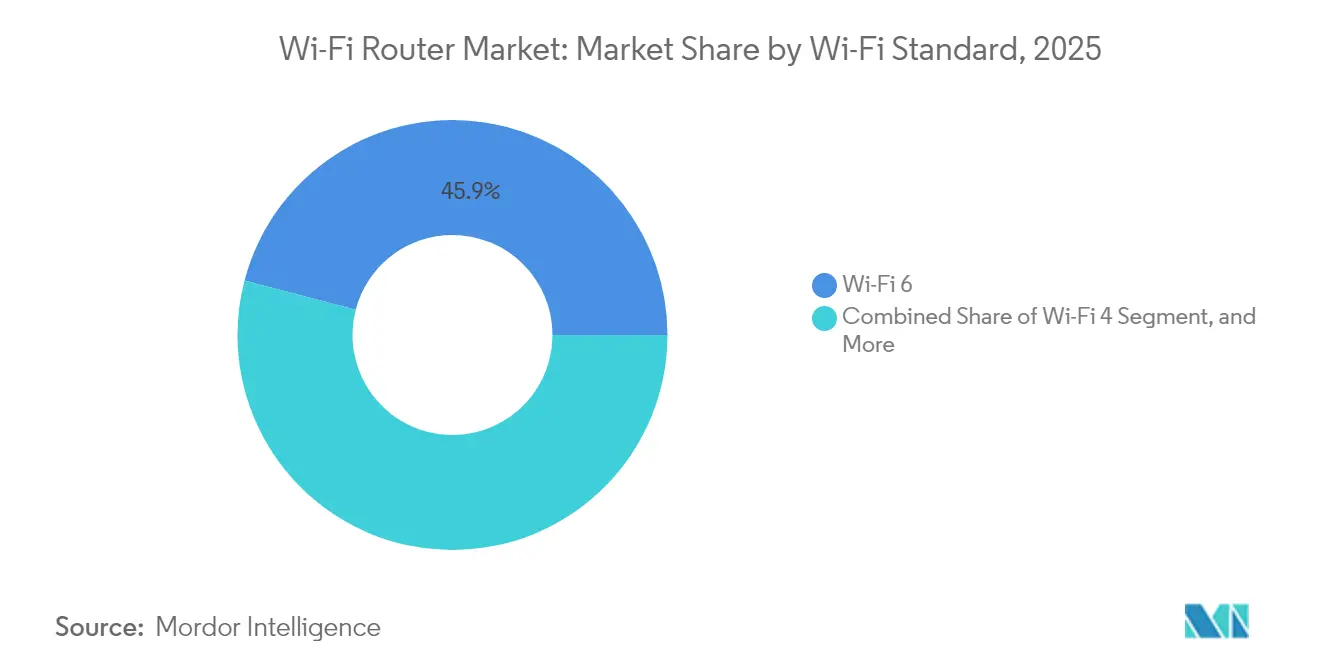
- Por estándar Wi-Fi, Wi-Fi 6 comandó el 45,92% de la participación del tamaño del mercado de enrutadores Wi-Fi en 2025, y Wi-Fi 7 está preparado para un crecimiento de CAGR del 10,04% hasta 2031.
- Por usuario final, los despliegues residenciales representaron el 56,40% del tamaño del mercado de enrutadores Wi-Fi en 2025, y las grandes empresas avanzan a una CAGR del 10,86% hasta 2031.
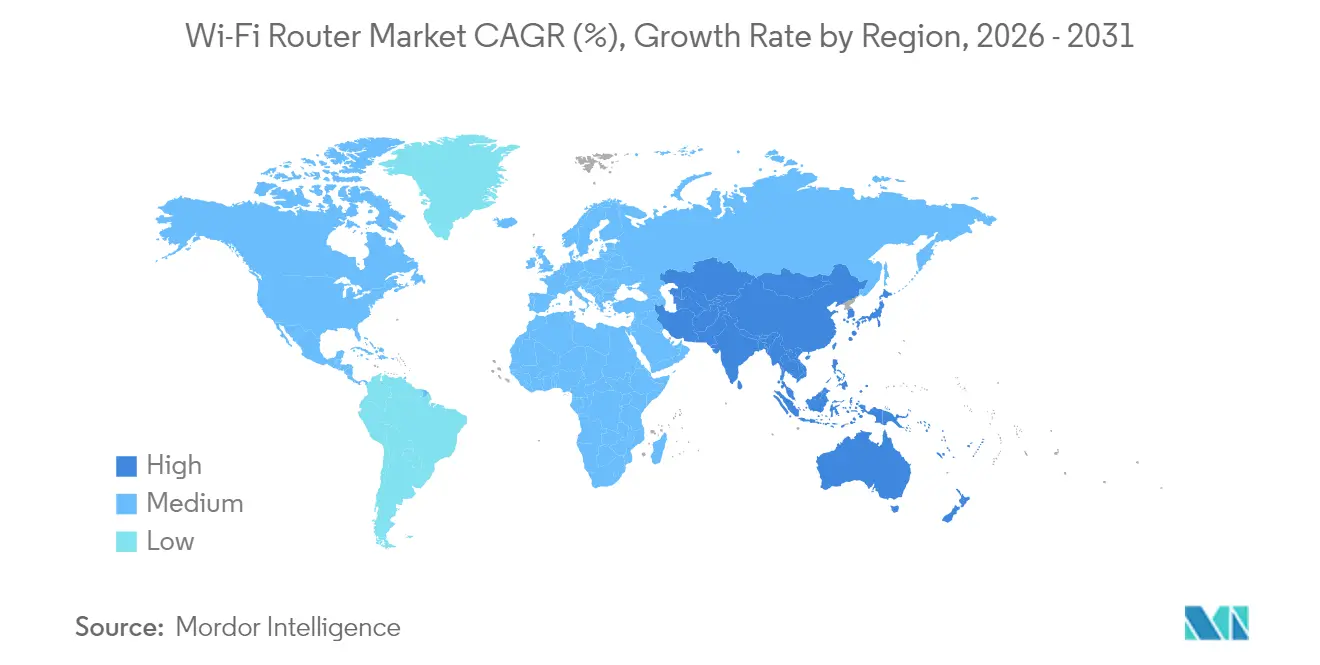
- Por geografía, América del Norte representó el 56,30% del tamaño del mercado de enrutadores Wi-Fi en 2025, mientras que Asia-Pacífico avanza a una CAGR del 11,62% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los despliegues de fibra hasta el hogar elevan la demanda de WAN multigigabit | +2.1% | América del Norte y Asia-Pacífico como núcleo | Mediano plazo (2-4 años) |
| Adopción residencial acelerada de sistemas de malla Wi-Fi 6 y 6E | +1.8% | América del Norte y Europa, con expansión en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Los campus corporativos se actualizan a Wi-Fi 7 para realidad aumentada y realidad virtual | +1.4% | América del Norte y Europa, con presencia selectiva en Asia-Pacífico | Mediano plazo (2-4 años) |
| Las liberaciones de espectro gubernamentales impulsan las ventas de enrutadores de banda premium | +1.2% | Global | Largo plazo (≥ 4 años) |
| Las licitaciones de Wi-Fi público en ciudades inteligentes agrupan compras de enrutadores | +0.9% | Asia-Pacífico como núcleo | Mediano plazo (2-4 años) |
| La gestión de tráfico mediante inteligencia artificial en el borde reduce la rotación de clientes de los proveedores de servicios de internet | +0.8% | Mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge en los despliegues de fibra hasta el hogar que eleva la demanda de puertos WAN multigigabit
Los subsidios nacionales de banda ancha y los paquetes competitivos de servicios gigabit están impulsando compras en volumen de enrutadores con enlaces ascendentes de 2,5 GbE y 10 GbE. Los proveedores de servicios agrupan hardware premium con niveles de suscripción para asegurar alquileres de equipos recurrentes, mientras que los proveedores rediseñan los subsistemas de alimentación y térmicos en torno a circuitos integrados de mayor velocidad. El resultado es una cartera de pasarelas con funciones avanzadas que conectan las salidas Ethernet heredadas y las redes ópticas pasivas de próxima generación, manteniendo el impulso del mercado de enrutadores Wi-Fi.
Adopción residencial acelerada de sistemas de malla Wi-Fi 6 y 6E
Los hogares ahora promedian más de 20 dispositivos conectados, lo que impulsa el cambio de enrutadores de punto único a kits de malla de múltiples nodos. Wi-Fi 6E introduce un backhaul de 6 GHz libre de interferencias de clientes, aumentando el rendimiento y reduciendo la latencia en hogares de varios pisos. Las iniciativas gubernamentales y las demostraciones en tiendas minoristas destacan la eliminación de zonas muertas, y las economías de escala en los conjuntos de chips han llevado los precios de entrada a rangos de mercado masivo. La incorporación sencilla mediante aplicaciones acelera aún más la adopción, reforzando el crecimiento en volumen del mercado de enrutadores Wi-Fi.[3]Comisión de Comercio de Nueva Zelanda, "Revelado: los enrutadores Wi-Fi para alquilar, actualizar o comprar directamente," comcom.govt.nz
Actualización de campus corporativos a Wi-Fi 7 para habilitar suites de colaboración de realidad aumentada y realidad virtual
Los modelos de trabajo híbrido están integrando la realidad aumentada y la realidad virtual en los flujos de trabajo diarios, exigiendo una latencia inferior a 10 ms y un ancho de banda determinista por usuario. La operación de múltiples enlaces y los canales de 320 MHz de Wi-Fi 7 abordan estas necesidades y se integran con la infraestructura PoE+ existente. Los líderes de tecnología de la información están estandarizando Wi-Fi 7 para preparar los ciclos de renovación de instalaciones para el futuro, impulsando las renovaciones de hardware empresarial que benefician al mercado de enrutadores Wi-Fi.
Liberaciones de espectro gubernamentales que aceleran las ventas de enrutadores de banda premium
Las asignaciones de hasta 1.200 MHz en la banda de 6 GHz ofrecen canales más amplios y menor interferencia. Los proveedores añaden cadenas de radio adicionales para aprovechar el nuevo espectro, y los primeros adoptantes en entornos urbanos pagan precios premium por un rendimiento libre de congestión. La coordinación de políticas a través de organismos como la Unión Internacional de Telecomunicaciones apoya la escala de fabricación, impulsando un ciclo virtuoso de demanda y reducción de costos.[2]Sourceability, "Predicciones de Semiconductores para 2025," sourceability.com
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia de dispositivos de equipos locales del cliente de acceso inalámbrico fijo 5G en áreas suburbanas | -1.6% | Global | Corto plazo (≤ 2 años) |
| Escasez persistente de conjuntos de chips para unidades de banda triple Wi-Fi 7 | -1.3% | Global | Mediano plazo (2-4 años) |
| La creciente superficie de ciberataques prolonga la certificación | -0.8% | Global | Largo plazo (≥ 4 años) |
| El cambio de inquilinos residenciales hacia pasarelas arrendadas por proveedores de servicios de internet reduce la demanda minorista | -0.7% | Mercados de alquiler desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Competencia de dispositivos de equipos locales del cliente de acceso inalámbrico fijo 5G en áreas suburbanas
Los operadores de redes móviles aprovechan las torres existentes para ofrecer banda ancha inalámbrica fija, agrupando un módem celular con Wi-Fi integrado, desplazando así a los enrutadores independientes. La atractiva economía en los suburbios con escasa fibra reduce la elasticidad de precios del hardware minorista. Los proveedores contrarrestan con diseños híbridos que recurren a redes celulares, pero deben absorber mayores costos de lista de materiales, moderando la expansión del mercado de enrutadores Wi-Fi.
Escasez persistente de conjuntos de chips para unidades de banda triple Wi-Fi 7
Los transceptores de radiofrecuencia avanzados y los módulos de extremo frontal compiten con la capacidad automotriz y de teléfonos inteligentes en nodos de 5 nm e inferiores. Los plazos de entrega frecuentemente superan los seis meses, retrasando los lanzamientos en volumen de los enrutadores de banda triple insignia. Los fabricantes diversifican el abastecimiento y precompran obleas, pero los amortiguadores de inventario elevan el capital de trabajo. La fricción en el suministro sigue siendo un lastre material para el mercado de enrutadores Wi-Fi.[1]Jabil, "Por qué los chips están en declive: navegando por la escasez global de chips y más allá," jabil.com
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Enrutador:
La infraestructura de borde impulsa el liderazgo del mercadoLas unidades de borde ocuparon el primer lugar con el 42,35% de los ingresos de 2025. Su capacidad para agregar tráfico de acceso múltiple, admitir superposiciones de seguridad y alojar cargas de trabajo de computación en el borde las mantiene indispensables para los operadores y las grandes empresas. Se proyecta que el tamaño del mercado de enrutadores Wi-Fi para los modelos de borde se amplíe en consonancia con el backhaul 5G y la densificación de fibra metropolitana. Los dispositivos de malla forman el grupo de mayor crecimiento, beneficiándose de la demanda de los consumidores de itinerancia sin interrupciones y recuentos de nodos escalables. Su CAGR del 9,62% hasta 2031 destaca a medida que los proveedores de servicios agrupan kits de tres unidades en niveles premium. Los enrutadores centrales registran actualizaciones constantes pero más lentas debido a los ciclos de depreciación más largos dentro de las redes troncales de nivel 1. Las unidades SOHO atraen a las microempresas sensibles al precio, pero enfrentan la canibalización de las pasarelas de los proveedores de servicios de internet. El campo competitivo se centra en las redes definidas por software, los diagnósticos basados en inteligencia artificial y el aprovisionamiento sin intervención, con empresas que valoran los análisis que reducen el tiempo medio de reparación. Las API del ecosistema que integran la supervisión remota en los conjuntos de gestión de servicios de tecnología de la información se están convirtiendo en criterios de compra, reforzando la fidelización para los proveedores centrados en plataformas.
Las operadoras de telecomunicaciones de segundo nivel en los mercados emergentes muestran un creciente apetito por los enrutadores de borde que consolidan la gestión de suscriptores, la calidad de servicio y la seguridad en un único punto de contacto. Las renovaciones de hardware coinciden con los impulsos regulatorios para la preparación de IPv6 y el cumplimiento de la interceptación legal. Los proveedores aprovechan la virtualización de funciones de red para desbloquear la concesión de licencias de funciones basadas en suscripción, creando nuevas fuentes de monetización dentro del mercado de enrutadores Wi-Fi. Las plataformas de borde también están evolucionando hacia nodos de computación en contenedores que alojan descargas de redes de distribución de contenido y pasarelas de Internet de las Cosas, aumentando la densidad facturable por instalación y alineándose con los objetivos de sostenibilidad de los operadores mediante la reducción del consumo de energía y el ahorro de espacio.


Por Banda de Frecuencia:
El dominio de la banda dual enfrenta la disrupción de la banda tripleLos diseños de banda dual mantuvieron el 47,55% de participación en 2025 y siguen siendo la opción principal para una cobertura equilibrada en costos en 2,4 GHz y 5 GHz. Sin embargo, la creciente diversificación de dispositivos y la adopción de la transmisión en línea están presionando los límites del ancho de banda, catalizando ciclos de actualización hacia soluciones de banda triple. Se prevé que las unidades de banda triple, que añaden una radio de 6 GHz, registren una CAGR del 10,18% y estén en condiciones de capturar una porción creciente del tamaño del mercado de enrutadores Wi-Fi. Los compradores premium buscan un rendimiento de backhaul dedicado y una interferencia reducida, especialmente en viviendas densas donde las redes vecinas congestionan las bandas heredadas. Los enrutadores de banda única persisten en roles de telemetría industrial y de muy bajo costo, mientras que los modelos de banda cuádruple Wi-Fi 7 debutan en los nichos de entusiastas y prosumidores de pequeñas y medianas empresas.
La conciencia del consumidor sigue siendo fundamental: los usuarios a menudo infrautilizan una tercera banda sin una dirección adecuada del cliente o una ubicación correcta de los nodos. Los minoristas y los proveedores de servicios de internet están impulsando la educación a través de aplicaciones de configuración interactivas y herramientas de alineación de realidad aumentada. Los obstáculos de costos incluyen cadenas de radiofrecuencia adicionales, antenas y blindaje que aumentan las cargas térmicas, lo que exige diseños novedosos de disipadores de calor para mantener la acústica de grado de consumo. La certificación regulatoria en unidades de múltiples bandas abarca emisiones, cumplimiento de selección dinámica de frecuencias y máscaras espectrales específicas de cada región, lo que prolonga el tiempo de comercialización. No obstante, las economías de escala están reduciendo los precios de la banda triple, estrechando el diferencial del costo total de propiedad y acelerando la demanda de reemplazo dentro del mercado de enrutadores Wi-Fi.
Por Estándar Wi-Fi:
El liderazgo de Wi-Fi 6 cede ante la innovación de Wi-Fi 7Wi-Fi 6 mantuvo el 45,92% de participación el año pasado, impulsado por la amplia compatibilidad con teléfonos inteligentes y el suministro maduro de conjuntos de chips. Las mejoras en la densidad de clientes mediante OFDMA y el menor consumo de batería a través del tiempo de activación objetivo hacen que los enrutadores Wi-Fi 6 sigan siendo atractivos para los reemplazos convencionales. Sin embargo, las unidades Wi-Fi 7 disfrutan de una CAGR prevista del 10,04%, impulsadas por el apetito empresarial por la colaboración crítica en cuanto a latencia y los hogares de primeros adoptantes ávidos de conexión inalámbrica multigigabit. Wi-Fi 5 persiste en los mercados emergentes que buscan asequibilidad, mientras que los nodos de Internet de las Cosas industriales ocasionalmente dependen de estándares aún más antiguos para la compatibilidad con protocolos heredados.
La modulación 4096-QAM y los canales de 320 MHz de Wi-Fi 7 elevan el rendimiento teórico por encima de los 30 Gbps, aunque las ganancias en el mundo real dependen de la disponibilidad del silicio del cliente y la canalización regulatoria. La operación de múltiples enlaces aborda la fiabilidad al vincular el tráfico entre bandas, una función muy valorada en los despliegues de atención médica y fabricación. Los proveedores se diferencian a través de conjuntos de análisis en la nube que visualizan la interferencia, automatizan el ajuste de radiofrecuencia y prevén los puntos críticos de capacidad. La complejidad de la certificación aumenta debido a las funciones ampliadas de capa física y control de acceso al medio, pero la ventaja del pionero sigue siendo convincente dentro del mercado de enrutadores Wi-Fi.
La erosión de precios de Wi-Fi 7 en el nivel de entrada está vinculada a los aumentos de volumen de silicio, que se retrasan respecto a los segmentos premium en aproximadamente 12 meses. La escasez de componentes para los módulos de extremo frontal avanzados alarga los plazos de entrega, lo que lleva a los fabricantes de equipos originales hacia diseños flexibles de placas de circuito impreso y antenas que acomodan la sustitución de piezas, preservando así los calendarios de lanzamiento.
Por Usuario Final:
El dominio residencial desafiado por el crecimiento empresarialLos despliegues residenciales capturaron el 56,40% de las ventas de 2025, impulsados por las conversiones a malla, la adopción de dispositivos para el hogar inteligente y los picos de ancho de banda del trabajo remoto. Los consumidores valoran la configuración plug-and-play, los controles parentales y las suscripciones de seguridad agrupadas en interfaces centradas en aplicaciones. Es probable que el tamaño del mercado de enrutadores Wi-Fi mantenga una inclinación residencial, pero la demanda empresarial muestra una aceleración más pronunciada. Las grandes organizaciones, proyectadas a una CAGR del 10,86%, están reemplazando los controladores heredados por propiedades Wi-Fi 7 gestionadas en la nube para servir a la realidad aumentada y virtual en salas de conferencias, el modelado de gemelos digitales y los análisis en tiempo real.
Las pequeñas y medianas empresas se inclinan hacia los enrutadores de gestión unificada de amenazas que integran funciones de cortafuegos y red de área amplia definida por software en un único dispositivo, preservando los presupuestos de capital. Las inversiones del sector público se alinean con las iniciativas de gobierno digital que exigen conexión inalámbrica segura en escuelas, clínicas y centros de transporte. Los entornos industriales requieren carcasas robustas y clasificaciones de temperatura extendidas, lo que exige chasis metálicos, placas de circuito impreso con recubrimiento de conformación y conectores resistentes a las vibraciones. Los proveedores de enrutadores aumentan la alineación vertical a través de certificaciones como IEC 62443 para la seguridad industrial y módulos de cumplimiento de la Ley de Portabilidad y Responsabilidad del Seguro Médico para la atención médica. Esta personalización amplía los grupos de ingresos direccionables y eleva las barreras de cambio, reforzando la fidelización en el mercado de enrutadores Wi-Fi.
Análisis Geográfico
Mercado de Routers Wi-Fi en América del Norte
América del Norte, con una participación del 56,30% en 2025, sigue siendo el centro de adopción de hardware premium. La disponibilidad temprana del espectro de 6 GHz, la agresiva competencia de la fibra óptica y los presupuestos tecnológicos empresariales aceleran los ciclos de renovación. Los consumidores actualizan sus equipos de forma rutinaria en ciclos de tres años, y los operadores de cable MSO subvencionan el reemplazo de gateways para defenderse de la incursión del acceso fijo inalámbrico 5G. Las empresas anclan los proyectos piloto de Wi-Fi 7 en campus de Estados Unidos, generando diseños de referencia que se extienden a las oficinas subsidiarias de todo el mundo.
Mercado de Routers Wi-Fi en Asia-Pacífico
Asia-Pacífico sigue siendo el epicentro del crecimiento con una CAGR del 11,62%. China impulsa la escala a través de mandatos de ciudades gigabit respaldados por el Estado, mientras que BharatNet de India y los consorcios privados de fibra amplían la conectividad rural. Los fabricantes de equipos originales de routers locales se benefician de políticas de adquisición favorables, aunque las marcas globales mantienen su participación en los segmentos premium. Las pruebas de concepto de ciudades inteligentes en Singapur, Seúl y Tokio requieren Wi-Fi público de alta densidad combinado con computación en el borde, lo que amplía las oportunidades para plataformas con funciones avanzadas. Los clústeres de fabricación en Shenzhen y Penang agilizan las iteraciones de diseño, acortando el tiempo desde el concepto hasta la venta al por menor y beneficiando al mercado de routers Wi-Fi.
Mercado de Routers Wi-Fi en EMEA y América Latina
Europa registra una expansión constante de dígito medio simple a medida que las empresas modernizan campus históricos y los hogares migran hacia soluciones de malla. Los entornos regulatorios y lingüísticos fragmentados obligan a los proveedores a invertir en la localización regional del firmware y en el manejo de datos conforme al RGPD. Las unidades multifamiliares en Alemania y Francia se inclinan hacia gateways gestionados por los proveedores de servicios de internet, lo que reduce ligeramente la rotación en el comercio minorista. Mientras tanto, Oriente Medio y África ven cómo los corredores urbanos emergentes aprovechan el Wi-Fi para quioscos de gobierno electrónico y terminales de punto de venta de fintech, mientras que la mejora del clima macroeconómico en América Latina desbloquea las actualizaciones de routers de consumo acumuladas, pasando de Wi-Fi 4 a Wi-Fi 6. La volatilidad cambiaria y los aranceles de importación configuran los precios locales, lo que lleva a los fabricantes de equipos originales a adoptar el ensamblaje final en la región para eludir los aranceles y fortalecer el mercado de routers Wi-Fi.

Panorama regulatorio
El cumplimiento normativo de los routers está cada vez más determinado por la política de espectro no licenciado en la banda media y por bases más estrictas de autorización de equipos y seguridad. En Estados Unidos, la acción de la FCC sobre el uso no licenciado de la banda de 6 GHz en 2026 reforzó la importancia del cumplimiento normativo de RF específico por región (AFC, límites de emisiones y clases de potencia) para las familias de productos 6E y Wi-Fi 7. El Aviso Público de la FCC DA 26-278 (23 de marzo de 2026) también agregó routers de consumo de producción extranjera a una vía de Lista Cubierta que restringe nuevas autorizaciones de equipos de la FCC a menos que se otorgue una aprobación condicional, mientras que los modelos previamente autorizados permanecen sin cambios.
Europa continúa estandarizando los requisitos técnicos para Wi-Fi de 6 GHz. La armonización de ETSI EN 303 687 (V1.1.1) y las restricciones relacionadas mencionadas en el Diario Oficial de la Unión Europea en mayo de 2025 han influido en los plazos de certificación y la planificación de SKU para dispositivos tribanda. Otras acciones a nivel nacional también afectan los despliegues: la Decisión N.º 212 de la NCEC de Ucrania (6 de mayo de 2026) adoptó el IEEE 802.11be en sus normas de equipos de radio, y el FCC KDB 996385 D02 v16 (12 de julio de 2026) introdujo la verificación obligatoria de interoperabilidad Matter 2.4 para dispositivos IoT Wi-Fi 7 a partir del 1 de octubre de 2026, lo que incrementa la carga de pruebas y certificación para los proveedores que comercializan puertas de enlace convergentes de Wi-Fi y hogar inteligente.
Análisis de la cadena de valor
La cadena de valor de los routers Wi-Fi abarca desde los proveedores de SoC Wi-Fi y front-end de RF, pasando por los componentes de memoria y alimentación, los servicios de diseño ODM/JDM, hasta el ensamblaje final y las pruebas a través de servicios de manufactura electrónica. La distribución luego avanza a través de ISP, comercio minorista/e-commerce y VAR empresariales. Para los diseños Wi-Fi 7 y multi-radio, los chipsets y módulos de RF siguen siendo el principal punto de restricción, y la producción se concentra en un pequeño conjunto de ecosistemas de fabricación de Taiwán y Corea del Sur, lo que genera un cuello de botella compartido para los proveedores globales. Esa concentración hace que las fluctuaciones de asignación y plazos de entrega para nodos avanzados y módulos front-end sean particularmente relevantes para los diseños tribanda y de cuatro bandas.
En la capa de fabricantes de equipos originales (OEM), los grandes proveedores combinan plataformas internas con ecosistemas externos de fabricación y componentes. Cisco ilustra este modelo diversificado a través de relaciones directas con proveedores, fabricantes por contrato (Flex, Pegatron y Wistron), y control de plataforma mediante su hoja de ruta Silicon One y de óptica, respaldando el enrutamiento de gama alta y las pilas empresariales gestionadas en la nube. En el segmento de consumo, los requisitos de cadena de suministro y país de origen se están volviendo estratégicos: TP-Link ha utilizado fabricación con sede en Vietnam desde 2018 para routers destinados a EE. UU., mientras expande sus operaciones con sede en EE. UU. y otras asociaciones regionales de fabricación. Estos movimientos de localización determinan las decisiones sobre la lista de materiales, el ritmo de las pruebas de cumplimiento y la preparación de los canales en mercados regulados.
Panorama Competitivo
La competencia está moderadamente fragmentada: los cinco principales proveedores tienen una participación combinada estimada del 54%. Los actores establecidos como Cisco, Huawei y TP-Link se apoyan en vastas redes de canales y asociaciones de silicio propietario para mantener el liderazgo en costos. Agrupan seguridad por suscripción y análisis para crear fluentes de ingresos recurrentes que cubren la ciclicidad del hardware. Los actores de nivel medio, incluidos Netgear y ASUS, se concentran en los nichos de jugadores y prosumidores, utilizando la lealtad a la marca y el diseño industrial para defender el espacio en los estantes.
Los disruptores nativos de la nube como Ubiquiti y Cambium se diferencian a través de consolas de gestión extensibles, ofreciendo aprovisionamiento sin intervención y telemetría entre sitios. Los fabricantes de diseño original de marca blanca inundan el nivel de entrada, apuntando a los mercados emergentes orientados al valor con conjuntos de chips Wi-Fi 6. Las hojas de ruta tecnológicas ahora priorizan la inteligencia artificial en el dispositivo para la puntuación de calidad de experiencia en tiempo real, la aplicación automática de parches WPA3 y la detección de espectro que anticipa la interferencia. Las carteras de patentes en torno a la formación de haces, la programación de múltiples enlaces y las bandas laterales de Internet de las Cosas de bajo consumo se despliegan cada vez más como fichas de negociación en acuerdos de licencias cruzadas.
Los movimientos estratégicos ilustran el dinamismo del panorama. La adquisición de Linksys Holdings por parte de Belkin International por USD 500 millones amplía la investigación y el desarrollo combinados en Wi-Fi 7 y fortalece el posicionamiento en las grandes superficies minoristas. La gama Wi-Fi 7 de TP-Link para 2025 integra ciberseguridad de terceros a través de F-Secure, demostrando un giro hacia los ecosistemas de servicios. Cisco destinó USD 200 millones al silicio Wi-Fi 7 y la orquestación en la nube, reforzando la resonancia empresarial. La adquisición por parte de Lantronix del negocio industrial de NetComm añade profundidad en enrutadores celulares robustos, elevando su especialización vertical. La unidad eero de Amazon lanzó malla Wi-Fi 6E con backhaul Thread para anclar las redes de hogares inteligentes. En conjunto, estas maniobras subrayan una industria que equilibra la innovación de hardware con modelos de ingresos recurrentes centrados en plataformas que amplían el mercado de enrutadores Wi-Fi.
Líderes de la Industria de Enrutadores Wi-Fi
Cisco Systems, Inc.
Huawei Technologies Co., Ltd.
TP-Link Technologies Co., Ltd.
ASUSTeK Computer Inc.
D-Link Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Routers Wi-Fi
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- TP-Link Technologies Co., Ltd.
- Netgear, Inc.
- ASUSTeK Computer Inc.
- D-Link Corporation
- Juniper Networks, Inc.
- Hewlett Packard Enterprise Company (Aruba Networking)
- Xiaomi Corporation
- Linksys Holdings, Inc.
- CommScope Holding Company, Inc. (ARRIS)
- Ubiquiti Inc.
- Amazon.com, Inc. (eero LLC)
- Google LLC (Nest Wi-Fi)
- Fortinet, Inc.
- ZTE Corporation
- Zyxel Communications Corporation
- MikroTik SIA
- Extreme Networks, Inc.
- Arista Networks, Inc.
- Belkin International, Inc.

Oportunidades de mercado y perspectivas futuras
La localización impulsada por la regulación está creando un espacio en blanco a corto plazo en Estados Unidos para los proveedores que puedan alinear la autorización de dispositivos con compromisos de fabricación nacional y cadenas de suministro trazables. El Aviso Público de la FCC DA 26-278 (23 de marzo de 2026) creó una vía de aprobación condicional que aumenta el valor del ensamblaje, las pruebas y la documentación de cumplimiento con sede en EE. UU. para nuevas introducciones de routers de consumo. Como resultado, la diferenciación competitiva está pasando del rendimiento puro a la capacidad de fabricación y la velocidad de autorización. Las respuestas de TP-Link ilustran esto: la empresa comunicó planes para invertir cientos de millones de dólares en fabricación e I+D con sede en EE. UU. para buscar la aprobación condicional, y también amplió sus opciones de fabricación mediante una asociación de abril de 2026 con Optiemus Infracom para fabricar dispositivos de red e IoT en India.
Una segunda oportunidad se centra en la convergencia de Wi-Fi 7, los protocolos de hogar inteligente y la certificación de seguridad para routers utilizados como puertas de enlace gestionadas en hogares con alta densidad de dispositivos y pequeñas empresas. El FCC KDB 996385 D02 v16 introduce la verificación obligatoria de interoperabilidad Matter 2.4 para dispositivos IoT Wi-Fi 7 a partir del 1 de octubre de 2026. Esto empuja a los OEM hacia pilas de software precertificadas, canales de control de calidad más estrictos y participación en programas de pruebas del ecosistema para reducir el tiempo de comercialización. Al mismo tiempo, la armonización de la UE en torno a ETSI EN 303 687 (mayo de 2025) y la alineación nacional, como la adopción del 802.11be por parte de Ucrania (6 de mayo de 2026), reducen la ambigüedad para los despliegues de 6 GHz y Wi-Fi 7, respaldando una cobertura de SKU geográfica más amplia para routers tribanda y productos de acceso de nivel empresarial gestionados en la nube.
Recent Industry Developments in Mercado de Routers Wi-Fi
- Junio de 2026: Cisco Systems, Inc. completó la adquisición de Astrix Security Ltd. para mejorar la seguridad de identidades no humanas. La adquisición fortalece la pila de seguridad de routers Wi-Fi empresariales al integrar la seguridad de identidades no humanas en el borde de la red. Amplía los servicios de seguridad impulsados por IA de Cisco para entornos Wi-Fi 7.
- Junio de 2026: Cisco Systems, Inc. anunció su intención de adquirir WideField Security Inc. para integrar la identidad y la telemetría de sesiones en Splunk. La adquisición respalda la seguridad y la observabilidad integradas para routers empresariales. Esto señala el impulso de Cisco hacia ofertas unificadas de seguridad y telemetría en el mercado de routers.
- Mayo de 2026: Cisco Systems, Inc. completó la adquisición de Galileo para mejorar la evaluación y el monitoreo de agentes de IA. El acuerdo mejora la gestión y el monitoreo habilitados por IA para redes enrutadas. Cisco amplía sus operaciones de red asistidas por IA dentro de los ecosistemas de routers WiFi.


Mercado de Routers Wi-Fi Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de routers Wi-Fi abarca los ingresos generados por la venta de routers Wi-Fi que proporcionan conectividad de red de área local inalámbrica para hogares, empresas e instituciones, incluidos los productos de routers independientes y con capacidad de malla vendidos a través de canales minoristas y de proveedores de servicios.
Exclusiones del alcance: excluimos los puntos de acceso Wi-Fi vendidos como infraestructura empresarial, los extensores de alcance independientes, y servicios como la instalación, las suscripciones y las tarifas de Wi-Fi gestionado.
Descripción general de la segmentación
- Por Tipo de Enrutador
- Enrutador de Borde
- Enrutador Central
- Enrutador de Malla
- Enrutador SOHO
- Por Banda de Frecuencia
- Banda Única (2,4 GHz)
- Banda Dual (2,4 y 5 GHz)
- Banda Triple (2,4, 5 y 6 GHz)
- Banda Cuádruple (Wi-Fi 7)
- Por Estándar Wi-Fi
- Wi-Fi 4 (802.11n)
- Wi-Fi 5 (802.11ac)
- Wi-Fi 6 (802.11ax)
- Wi-Fi 6E
- Wi-Fi 7 (802.11be)
- Por Usuario Final
- Residencial
- Pequeñas y Medianas Empresas
- Grandes Empresas
- Sector Público y Gobierno
- Industrial y Manufactura
- Comercio Minorista y Comercio Electrónico
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites del mercado, mapear la trayectoria de envíos y adopción de los estándares Wi-Fi, y construir supuestos consistentes para las bandas de precios y los ciclos de reemplazo. Consultamos fuentes públicas como el IEEE para las hojas de ruta de estándares, la Wi-Fi Alliance para la actividad de certificación (Wi-Fi 6E y Wi-Fi 7), la FCC para las actualizaciones de política de 6 GHz, la UIT para el contexto de banda ancha, y el Banco Mundial para los indicadores macroeconómicos que determinan la demanda de dispositivos.
Para que el modelo fuera aplicable en todas las regiones, también utilizamos presentaciones de empresas y presentaciones a inversores para comprender los cambios en la combinación de productos, junto con cobertura de prensa confiable y anuncios de distribuidores o canales sobre el momento de las nuevas generaciones. Cuando fue necesario, nuestros analistas complementaron esto con suscripciones de pago centradas en finanzas e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes para verificar la intensidad de la innovación y el posicionamiento de los productos. Estas fuentes documentales son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se realizó mediante entrevistas con expertos y encuestas estructuradas con partes interesadas de fabricantes de routers OEM, participantes del ecosistema de chipsets y módulos, equipos de proveedores de servicios de banda ancha, y especialistas en canales que abarcan el comercio minorista y el e-commerce. Para mantener una visión global consistente, los aportes se equilibraron entre APAC, EMEA y las Américas, de modo que los precios, los cambios de combinación (malla frente a tradicional) y el momento de adopción de Wi-Fi 6E y Wi-Fi 7 pudieran verificarse cuando las señales de la investigación documental eran ambiguas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | CXO: 14% | APAC: 44% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 26% | EMEA: 33% |
| Actores más pequeños: 15% | Gerentes: 60% | Américas: 23% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se ancló en una reconstrucción de la demanda de arriba hacia abajo, en la que la base de hogares con banda ancha, las nuevas conexiones de banda ancha fija y la presión de actualización derivada de los nuevos estándares Wi-Fi se tradujeron en demanda de unidades de routers por región, y luego se convirtieron en valor utilizando rangos realistas de precio de venta promedio. Para mantener los totales fundamentados, los resultados se corroboraron con aproximaciones selectivas de abajo hacia arriba, como el ASP muestreado multiplicado por los volúmenes estimados para las principales clases de routers (unidad individual y kits de malla), seguido de verificaciones de canal sobre el momento de renovación de las puertas de enlace de los proveedores de servicios.
Algunos insumos que determinan de manera significativa el modelo incluyen la proporción de planes de fibra y gigabit (que impulsa la demanda hacia routers de mayores especificaciones), el ritmo de habilitación de 6 GHz y actividad de certificación, la combinación de sistemas de malla frente a routers tradicionales, los ciclos de reemplazo típicos de hogares y pymes, y la evolución de precios a medida que Wi-Fi 7 se vuelve generalizado. Cuando los datos directos eran escasos para países más pequeños, se utilizaron primero indicadores proxy, como la penetración de banda ancha y las bandas de ingresos, que luego se ajustaron tras la retroalimentación de expertos para evitar sobreextender los supuestos de precios premium. Los pronósticos se construyeron utilizando análisis de escenarios, en los que las curvas de adopción de Wi-Fi 6E y Wi-Fi 7 y la erosión esperada del ASP se sometieron a pruebas de estrés con encuestados primarios antes de fijar las cifras finales.
Validación de datos y ciclo de actualización
Los resultados del modelo se verificaron frente a señales independientes, incluido el impulso de certificación por generación de Wi-Fi, las tendencias de suscriptores de banda ancha, y las bandas de precios observadas en los principales canales. Las variaciones se investigaron por geografía y por clase de router, y cuando apareció un cambio abrupto (por ejemplo, un desplazamiento inusualmente rápido hacia la malla), se revisaron los supuestos y se volvió a contactar a los expertos para una segunda ronda.
Antes de la aprobación final, el libro de trabajo pasa por revisiones de analistas en varias etapas que buscan coherencia entre unidades y valor, saltos poco realistas en la adopción, y problemas de sincronización en la conversión de divisas. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como un movimiento regulatorio importante en 6 GHz o una fuerte fluctuación de precios impulsada por componentes. Justo antes de la entrega, se vuelven a verificar las últimas noticias y publicaciones de datos para que los clientes reciban una visión actualizada.
Comparación del tamaño del mercado de routers Wi-Fi de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para los routers Wi-Fi a menudo no coinciden porque los investigadores toman decisiones diferentes sobre qué productos contar y cómo tratar el equipo agrupado frente a las ventas minoristas. Las diferencias también surgen de la rapidez con la que se modela la caída del ASP durante las transiciones generacionales, y de si el pronóstico asume un ciclo de actualización normal o una renovación más rápida impulsada por nuevas aperturas de espectro.
La tabla señala una dispersión que se explica en gran medida por el alcance y la lógica de precios. Algunas estimaciones incorporan puntos de acceso empresariales o extensores Wi-Fi, y otras asumen una mayor proporción de kits de malla premium durante más tiempo, lo que eleva el valor incluso si la demanda de unidades es similar.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 15,05 mil millones de USD (2025) | |
| Grupo de Investigación Industrial A | 14,20 mil millones de USD (2025) | Esta cifra parece basarse más en caídas conservadoras del ASP y puede tratar el equipo suministrado por proveedores de servicios como paquetes de CPE de menor valor, lo que puede reducir el total incluso cuando la demanda de unidades es saludable. |
| Revista Especializada B | 18,10 mil millones de USD (2025) | Es probable que esta cifra incluya hardware de red Wi-Fi adyacente, como puntos de acceso y extensores, y puede aplicar una definición más amplia de plataformas de routers que infla el pool de ingresos direccionables. |
La dispersión entre fuentes se explica principalmente por lo que se cuenta como router y cómo se proyecta la combinación de precios durante la transición de Wi-Fi 6E a Wi-Fi 7. En el modelo de Mordor Intelligence, solo se cuentan los ingresos por productos de routers Wi-Fi dedicados, y la malla se trata como hardware de router (y no como un paquete más amplio de redes domésticas), lo que mantiene la estimación trazable a impulsores claros de la demanda de unidades y a bandas de ASP consistentes.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de enrutadores Wi-Fi en 2026?
El tamaño del mercado de enrutadores Wi-Fi alcanzó USD 16,49 mil millones en 2026 y está previsto que ascienda a USD 26,08 mil millones en 2031.
¿Cuál es la tasa de crecimiento prevista para los enrutadores Wi-Fi hasta 2031?
Se proyecta que el mercado se expanda a una CAGR del 9,60% durante el período 2026-2031.
¿Qué tipo de enrutador crece más rápido?
Los sistemas de malla son la categoría de mayor crecimiento, con una CAGR prevista del 9,62% a medida que los hogares buscan una cobertura integral en todo el hogar.
¿Por qué se acelera la adopción de la banda triple?
Los enrutadores de banda triple añaden un canal de 6 GHz que reduce la interferencia y dedica ancho de banda para el backhaul, abordando la congestión en las configuraciones de banda dual.
¿Qué impulsa la demanda empresarial de hardware Wi-Fi 7?
Las empresas están actualizando a Wi-Fi 7 para habilitar la colaboración de realidad aumentada y realidad virtual sensible a la latencia que exige velocidades multigigabit y un rendimiento determinista.
¿Qué región ofrece la mayor oportunidad de crecimiento?
Se prevé que Asia-Pacífico registre una CAGR del 11,62%, respaldada por una agresiva expansión de la infraestructura de banda ancha e inversiones en ciudades inteligentes.
Última actualización de la página el:



