
Tamanho e Participação do Mercado de Roteadores Wi-Fi
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
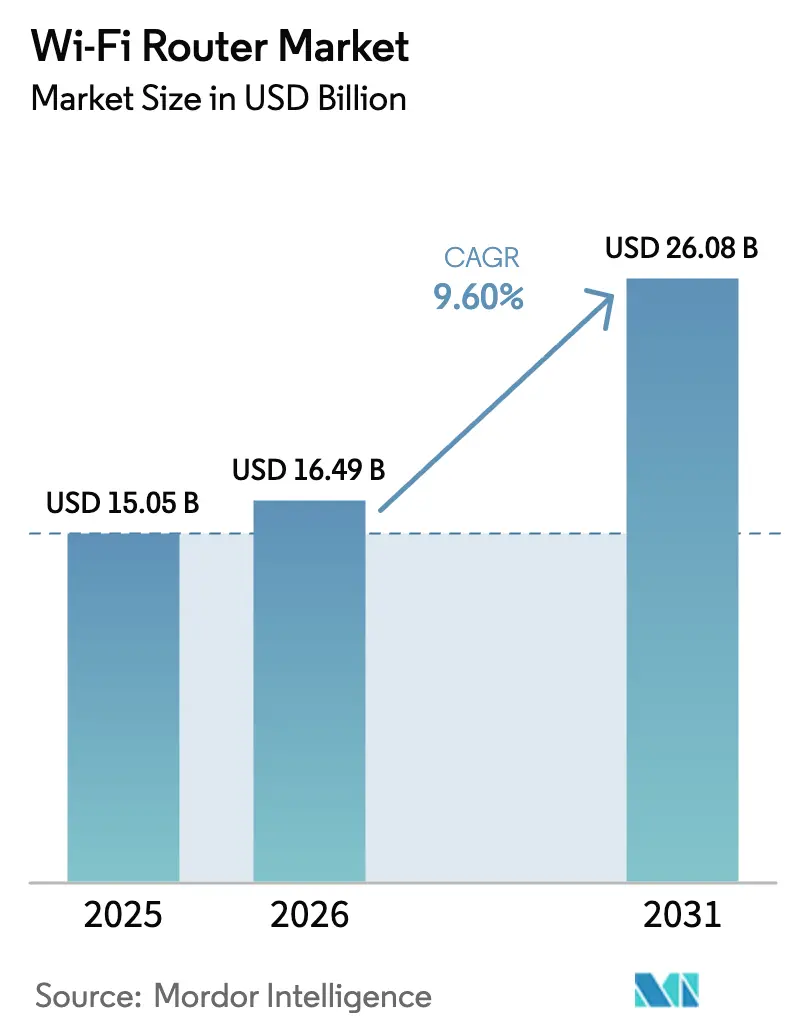
| Tamanho do Mercado (2026) | 16.49 Bilhões de dólares |
| Tamanho do Mercado (2031) | 26.08 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.60 % |
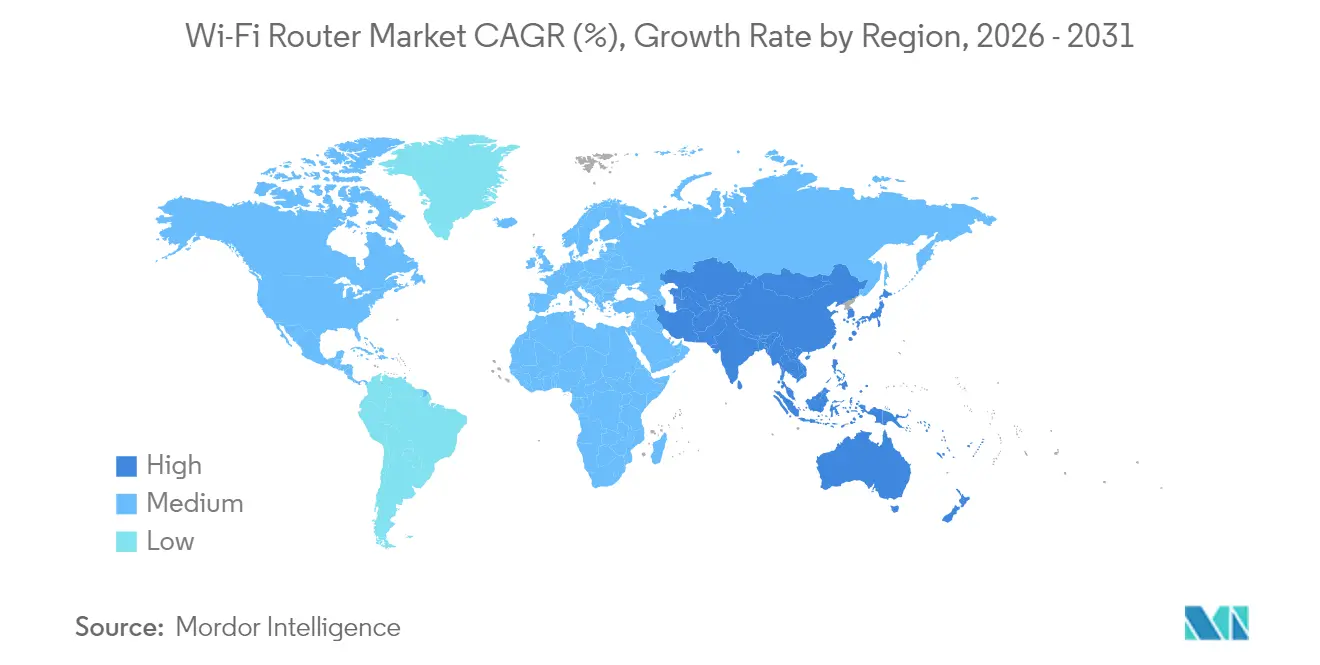
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
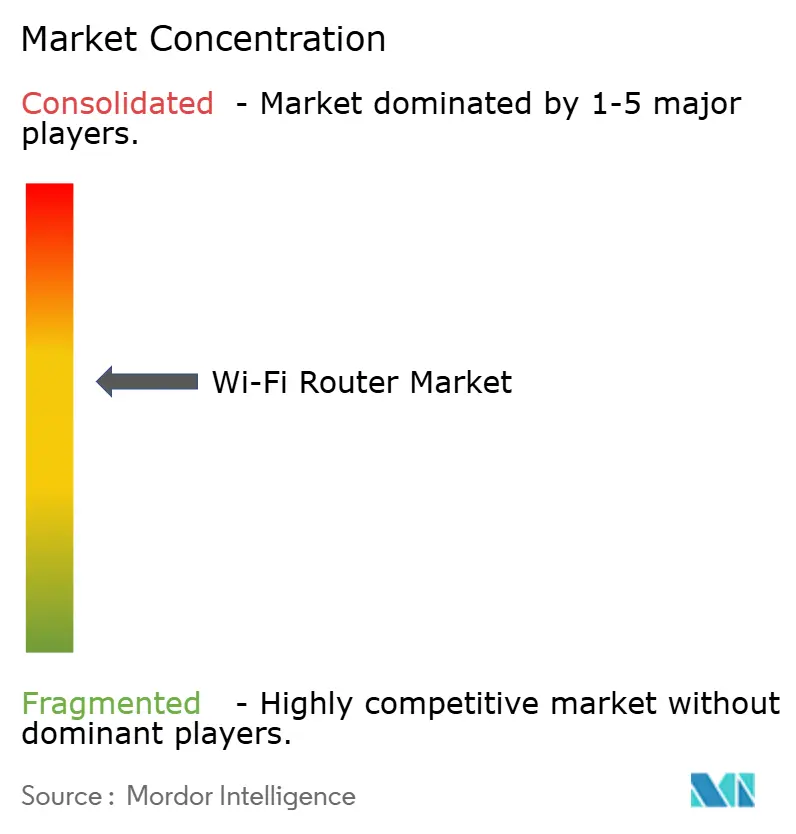
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Roteadores Wi-Fi por Mordor Intelligence
O tamanho do mercado de roteadores Wi-Fi foi avaliado em USD 15,05 bilhões em 2025 e estima-se que cresça de USD 16,49 bilhões em 2026 para atingir USD 26,08 bilhões até 2031, a um CAGR de 9,60% durante o período de previsão (2026-2031). O crescimento de curto prazo reflete as implantações de fibra até o domicílio que elevam a demanda por WAN multigigabit, a migração empresarial para Wi-Fi 7 para colaboração imersiva e a liberalização do espectro governamental nas faixas de 6 GHz e 7 GHz. As crescentes necessidades de largura de banda provenientes de jogos em nuvem, streaming em 8K e cargas de trabalho de IA de borda estão impulsionando os provedores de serviços de internet a renovar o hardware de borda de rede, enquanto os usuários residenciais adotam designs em malha que eliminam lacunas de cobertura. Os fornecedores estão incorporando direcionamento de tráfego baseado em IA e gerenciamento em nuvem para reduzir o custo total de propriedade para empresas e provedores de serviços. O alinhamento regulatório em torno das linhas de base de segurança está prolongando a certificação de dispositivos, mas a convergência de hardware e software está emergindo como um diferenciador-chave entre os níveis de desempenho.
Principais Conclusões do Relatório
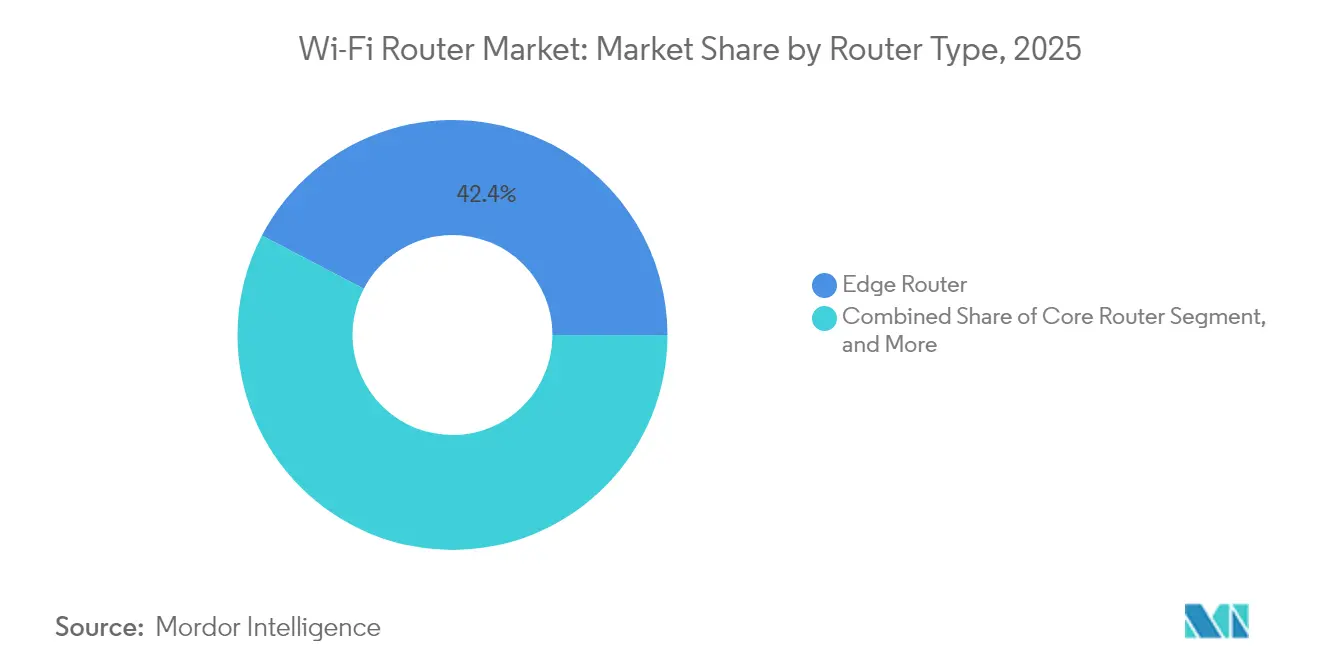
- Por tipo de roteador, a infraestrutura de borda liderou com 42,35% de participação na receita em 2025; os dispositivos em malha devem se expandir a um CAGR de 9,62% até 2031.
- Por banda de frequência, os produtos de banda dupla retiveram 47,55% da participação do mercado de roteadores Wi-Fi em 2025, enquanto as unidades de banda tripla devem registrar um CAGR de 10,18% até 2031.
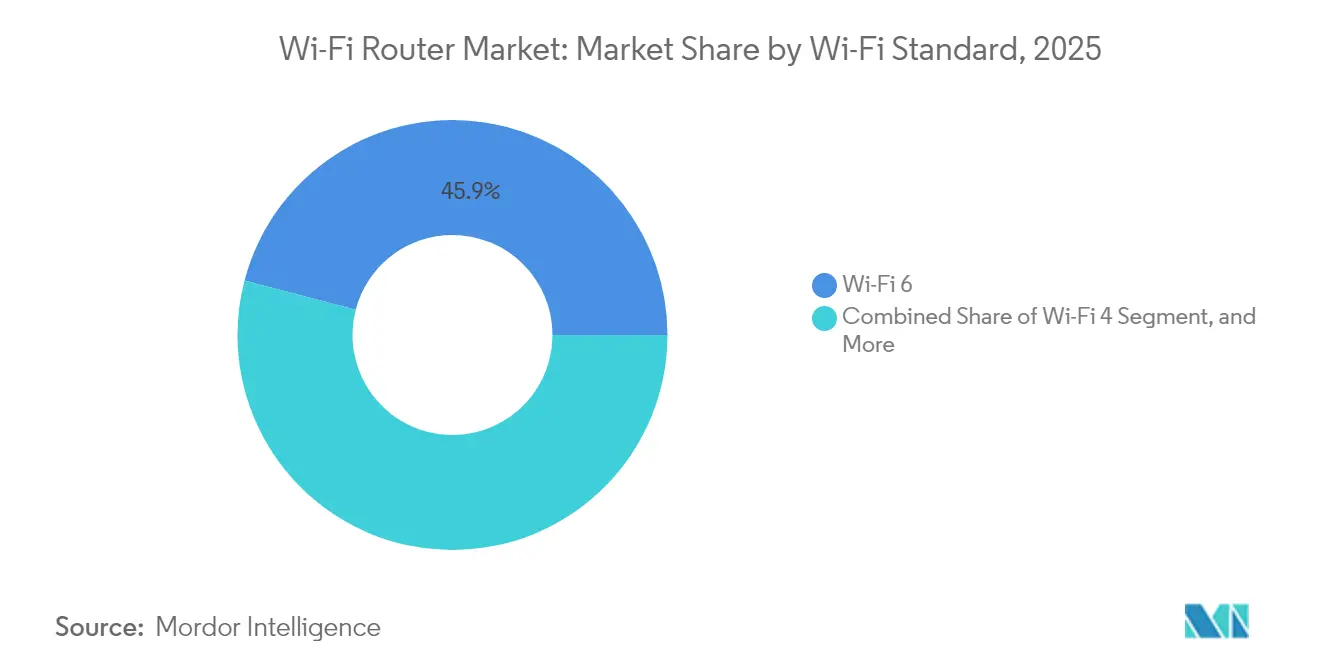
- Por padrão Wi-Fi, o Wi-Fi 6 comandou 45,92% da participação do tamanho do mercado de roteadores Wi-Fi em 2025, e o Wi-Fi 7 está posicionado para um crescimento de CAGR de 10,04% até 2031.
- Por usuário final, as implantações residenciais representaram 56,40% da participação do tamanho do mercado de roteadores Wi-Fi em 2025, e as grandes empresas estão avançando a um CAGR de 10,86% até 2031.
- Por geografia, a América do Norte representou 56,30% do tamanho do mercado de roteadores Wi-Fi em 2025, enquanto a Ásia-Pacífico avança a um CAGR de 11,62% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| As implantações de fibra até o domicílio elevam a demanda por WAN multigigabit | +2.1% | América do Norte e Ásia-Pacífico como núcleo | Médio prazo (2-4 anos) |
| Adoção residencial acelerada de sistemas em malha Wi-Fi 6 e 6E | +1.8% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Campi corporativos migram para Wi-Fi 7 para AR/VR | +1.4% | América do Norte e Europa, com seleção na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Liberações de espectro governamental impulsionam vendas de roteadores de banda premium | +1.2% | Global | Longo prazo (≥ 4 anos) |
| Licitações de Wi-Fi público em cidades inteligentes incluem compras de roteadores | +0.9% | Ásia-Pacífico como núcleo | Médio prazo (2-4 anos) |
| O direcionamento de tráfego por IA de borda reduz a rotatividade de ISPs | +0.8% | Mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nas implantações de fibra até o domicílio elevando a demanda por portas WAN multigigabit
Os subsídios nacionais de banda larga e os pacotes competitivos de serviços gigabit estão impulsionando compras em volume de roteadores com uplinks de 2,5 GbE e 10 GbE. Os provedores de serviços agrupam hardware premium com níveis de assinatura para garantir aluguéis recorrentes de equipamentos, enquanto os fornecedores redesenham os subsistemas de energia e térmicos em torno de ASICs de maior velocidade. O resultado é um pipeline de gateways ricos em recursos que fazem a ponte entre as saídas Ethernet legadas e as redes ópticas passivas de próxima geração, sustentando o impulso para o mercado de roteadores Wi-Fi.
Adoção residencial acelerada de sistemas em malha Wi-Fi 6 e 6E
Os domicílios agora têm em média mais de 20 dispositivos conectados, o que impulsiona a mudança de roteadores de ponto único para kits em malha com múltiplos nós. O Wi-Fi 6E introduz um backhaul de 6 GHz livre de interferência de clientes, aumentando o throughput e reduzindo a latência em residências de vários andares. A divulgação governamental e as demonstrações em varejistas destacam a eliminação de zonas mortas, e as economias de escala em chipsets reduziram os preços de entrada para faixas de mercado de massa. O processo de integração simplificado por aplicativo acelera ainda mais a adoção, reforçando o crescimento de volume para o mercado de roteadores Wi-Fi.[3]Comissão de Comércio da Nova Zelândia, "Revelado: os roteadores Wi-Fi para alugar, atualizar ou comprar à vista," comcom.govt.nz
Atualizações de campi corporativos para Wi-Fi 7 para habilitar suítes de colaboração em AR/VR
Os modelos de trabalho híbrido estão incorporando a realidade aumentada e a realidade virtual nos fluxos de trabalho diários, exigindo latência abaixo de 10 ms e largura de banda determinística por usuário. A operação de múltiplos links e os canais de 320 MHz do Wi-Fi 7 atendem a essas necessidades e se integram à infraestrutura PoE+ existente. Os líderes de TI estão padronizando o Wi-Fi 7 para preparar os ciclos de renovação das instalações para o futuro, impulsionando as renovações de hardware empresarial que beneficiam o mercado de roteadores Wi-Fi.
Liberações de espectro governamental acelerando as vendas de roteadores de banda premium
As alocações de até 1.200 MHz na faixa de 6 GHz oferecem canais mais amplos e menor interferência. Os fornecedores adicionam cadeias de rádio extras para explorar o novo espectro, e os primeiros adotantes em ambientes urbanos pagam preços premium por desempenho livre de congestionamento. A coordenação de políticas por meio de organismos como a UIT apoia a escala de fabricação, impulsionando um ciclo virtuoso de demanda e redução de custos.[2]Sourceability, "Previsões para Semicondutores em 2025," sourceability.com
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concorrência de dispositivos CPE FWA 5G em áreas suburbanas | -1.6% | Global | Curto prazo (≤ 2 anos) |
| Escassez persistente de chipsets para SKUs de banda tripla Wi-Fi 7 | -1.3% | Global | Médio prazo (2-4 anos) |
| A crescente superfície de ataques cibernéticos prolonga a certificação | -0.8% | Global | Longo prazo (≥ 4 anos) |
| A migração de inquilinos residenciais para gateways alugados de ISPs reduz a demanda no varejo | -0.7% | Mercados de aluguel desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência de dispositivos CPE FWA 5G em áreas suburbanas
Os operadores de redes móveis aproveitam as torres existentes para fornecer banda larga sem fio fixo, agrupando um modem celular com Wi-Fi integrado, deslocando assim os roteadores independentes. A economia atrativa em subúrbios com escassez de fibra aperta a elasticidade de preço para hardware de varejo. Os fornecedores respondem com designs híbridos que recorrem a redes celulares, mas precisam absorver custos mais elevados de lista de materiais, moderando a expansão do mercado de roteadores Wi-Fi.
Escassez persistente de chipsets para SKUs de banda tripla Wi-Fi 7
Os transceivers de RF avançados e os módulos de front-end competem com a capacidade automotiva e de handsets em 5 nm e abaixo. Os prazos de entrega frequentemente excedem seis meses, atrasando os lançamentos em volume de roteadores de banda tripla de alto desempenho. Os fabricantes diversificam o fornecimento e pré-compram wafers, mas os buffers de estoque elevam o capital de giro. A fricção no fornecimento continua sendo um obstáculo material para o mercado de roteadores Wi-Fi.[1]Jabil, "Por que os chips estão em falta: Navegando pela Escassez Global de Chips e Além," jabil.com
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Roteador:
A infraestrutura de borda impulsiona a liderança de mercadoAs unidades de borda mantiveram a posição de liderança com 42,35% da receita de 2025. Sua capacidade de agregar tráfego de múltiplos acessos, suportar sobreposições de segurança e hospedar cargas de trabalho de computação de borda as mantém indispensáveis para operadoras e grandes empresas. O tamanho do mercado de roteadores Wi-Fi para modelos de borda deve se ampliar em consonância com o backhaul 5G e a densificação de fibra metropolitana. Os dispositivos em malha formam o grupo de crescimento mais rápido, beneficiando-se da demanda do consumidor por roaming contínuo e contagens de nós escaláveis. Seu CAGR de 9,62% até 2031 se destaca à medida que os provedores de serviços agrupam kits de três unidades em níveis premium. Os roteadores de núcleo registram atualizações constantes, porém mais lentas, devido a ciclos de depreciação mais longos nos backbones de nível 1. As unidades SOHO atraem micro-empresas sensíveis ao preço, mas enfrentam canibalização por parte dos gateways de ISPs. O campo competitivo se concentra em redes definidas por software, diagnósticos baseados em IA e provisionamento sem intervenção, com as empresas valorizando análises que reduzem o tempo médio de reparo. As APIs de ecossistema que integram o monitoramento remoto em suítes de gerenciamento de serviços de TI estão se tornando critérios de compra, reforçando a fidelização para fornecedores centrados em plataformas.
As operadoras de telecomunicações de segundo nível em mercados emergentes demonstram crescente apetite por roteadores de borda que consolidam o gerenciamento de assinantes, a qualidade de serviço e a segurança em um único ponto de contato. As renovações de hardware coincidem com pressões regulatórias para conformidade com IPv6 e interceptação legal. Os fornecedores aproveitam a virtualização de funções de rede para desbloquear o licenciamento de recursos baseado em assinatura, criando novos fluxos de monetização dentro do mercado de roteadores Wi-Fi. As plataformas de borda também estão evoluindo para nós de computação em contêineres que hospedam descarregamentos de CDN e gateways de IoT, aumentando a densidade faturável por instalação enquanto se alinham com as metas de sustentabilidade dos operadores por meio de redução do consumo de energia e economia de espaço.


Por Banda de Frequência:
A dominância da banda dupla enfrenta a disrupção da banda triplaOs designs de banda dupla detinham 47,55% de participação em 2025 e continuam sendo a escolha predominante para cobertura equilibrada em termos de custo nas faixas de 2,4 GHz e 5 GHz. No entanto, a crescente diversificação de dispositivos e a adoção de streaming sobrecarregam os limites de largura de banda, catalisando ciclos de atualização em direção a soluções de banda tripla. As unidades de banda tripla, que adicionam um rádio de 6 GHz, têm previsão de CAGR de 10,18% e devem capturar uma parcela crescente do tamanho do mercado de roteadores Wi-Fi. Os compradores premium buscam throughput de backhaul dedicado e interferência reduzida, especialmente em residências densas onde as redes vizinhas congestionam as faixas legadas. Os roteadores de banda única persistem em funções de telemetria industrial e de custo ultrabaixo, enquanto os modelos Wi-Fi 7 de banda quádrupla estreiam nos nichos de entusiastas e prosumers de PME.
A conscientização do consumidor continua sendo fundamental: os usuários frequentemente subutilizam uma terceira faixa sem o direcionamento adequado de clientes ou o posicionamento dos nós. Os varejistas e ISPs estão intensificando a educação por meio de aplicativos de configuração interativos e ferramentas de alinhamento em realidade aumentada. Os obstáculos de custo incluem cadeias de RF adicionais, antenas e blindagem que aumentam as cargas térmicas, exigindo novos designs de dissipadores de calor para manter a acústica de nível do consumidor. A certificação regulatória em SKUs de múltiplas bandas abrange emissões, conformidade com DFS e máscaras espectrais específicas por região, prolongando o tempo de comercialização. No entanto, as economias de escala estão reduzindo os pontos de preço de banda tripla, estreitando o delta do custo total de propriedade e acelerando a demanda por substituição dentro do mercado de roteadores Wi-Fi.
Por Padrão Wi-Fi:
A liderança do Wi-Fi 6 cede espaço à inovação do Wi-Fi 7O Wi-Fi 6 manteve 45,92% de participação no ano passado, sustentado pela ampla compatibilidade com smartphones e pelo fornecimento maduro de chipsets. Os ganhos em densidade de clientes via OFDMA e o menor consumo de bateria por meio do tempo de ativação alvo tornam os roteadores Wi-Fi 6 ainda atrativos para substituições convencionais. No entanto, as unidades Wi-Fi 7 desfrutam de um CAGR previsto de 10,04%, impulsionadas pelo apetite empresarial por colaboração crítica em termos de latência e por domicílios de primeiros adotantes ávidos por conexão sem fio multigigabit. O Wi-Fi 5 persiste em mercados emergentes que buscam acessibilidade, enquanto os nós de IoT industrial ocasionalmente dependem de padrões ainda mais antigos para suporte a protocolos legados.
A modulação 4096-QAM e os canais de 320 MHz do Wi-Fi 7 elevam o throughput teórico acima de 30 Gbps, embora os ganhos no mundo real dependam da disponibilidade de silício para clientes e da canalização regulatória. A Operação de Múltiplos Links aborda a confiabilidade ao vincular o tráfego entre faixas, um recurso valorizado em implantações de saúde e manufatura. Os fornecedores se diferenciam por meio de suítes de análise em nuvem que visualizam interferências, automatizam o ajuste de RF e preveem pontos críticos de capacidade. A complexidade da certificação aumenta devido aos recursos expandidos de PHY e MAC, mas a vantagem do pioneiro continua sendo atraente dentro do mercado de roteadores Wi-Fi.
A erosão de preços do Wi-Fi 7 de nível básico está vinculada às rampas de silício em volume, que ficam atrás dos segmentos premium em aproximadamente 12 meses. A escassez de componentes para módulos de front-end avançados prolonga os prazos de entrega, direcionando os OEMs para designs flexíveis de PCB e antenas que acomodam a substituição de peças, preservando assim os cronogramas de lançamento.
Por Usuário Final:
A dominância residencial é desafiada pelo crescimento empresarialAs implantações residenciais capturaram 56,40% das vendas de 2025, impulsionadas por conversões para sistemas em malha, adoção de dispositivos para casa inteligente e picos de largura de banda para trabalho remoto. Os consumidores valorizam a configuração plug-and-play, os controles parentais e as assinaturas de segurança agrupadas em interfaces centradas em aplicativos. O tamanho do mercado de roteadores Wi-Fi provavelmente manterá uma inclinação residencial, mas a demanda empresarial mostra uma aceleração mais acentuada. As grandes organizações, com previsão de CAGR de 10,86%, estão substituindo controladores legados por propriedades Wi-Fi 7 gerenciadas em nuvem para atender a AR/VR em salas de conferência, modelagem de gêmeos digitais e análises em tempo real.
As pequenas e médias empresas gravitam em torno de roteadores de gerenciamento unificado de ameaças que incorporam recursos de firewall e SD-WAN em um único dispositivo, preservando os orçamentos de capital. Os investimentos do setor público se alinham com iniciativas de governo digital que exigem conexão sem fio segura em escolas, clínicas e centros de transporte. Os ambientes industriais exigem invólucros robustos e classificações de temperatura estendidas, o que requer chassis metálicos, PCBs com revestimento de conformidade e conectores resistentes a vibrações. Os fornecedores de roteadores aumentam o alinhamento vertical por meio de certificações como a IEC 62443 para segurança industrial e módulos de conformidade com HIPAA para saúde. Essa personalização expande os pools de receita endereçável e eleva as barreiras de troca, reforçando a fidelização no mercado de roteadores Wi-Fi.
Análise Geográfica
Mercado de Roteadores Wi-Fi da América do Norte
A América do Norte, com uma participação de 56,30% em 2025, permanece o centro de adoção de hardware premium. A disponibilidade antecipada do espectro de 6 GHz, a concorrência agressiva de fibra óptica e os orçamentos de tecnologia empresarial aceleram os ciclos de renovação. Os consumidores realizam atualizações rotineiramente em cadências de três anos, e as operadoras de cabo MSO subsidiam a troca de gateways para se defender da expansão do 5G FWA. As empresas ancoram projetos-piloto de Wi-Fi 7 em campi nos Estados Unidos, gerando designs de referência que se propagam pelos escritórios subsidiários em todo o mundo.
Mercado de Roteadores Wi-Fi da Ásia-Pacífico
A Ásia-Pacífico permanece o epicentro de crescimento com um CAGR de 11,62%. A China impulsiona a escala por meio de mandatos de cidades gigabit apoiados pelo Estado, enquanto o BharatNet da Índia e consórcios privados de fibra óptica expandem a conectividade rural. Os fabricantes de roteadores locais se beneficiam de políticas de aquisição favoráveis, embora as marcas globais mantenham participação nos segmentos premium. As provas de conceito de cidades inteligentes em Singapura, Seul e Tóquio exigem Wi-Fi público de alta densidade combinado com computação de borda, ampliando as oportunidades para plataformas ricas em recursos. Os clusters de fabricação em Shenzhen e Penang agilizam as iterações de design, reduzindo o tempo do conceito ao varejo e beneficiando o mercado de roteadores Wi-Fi.
Mercado de Roteadores Wi-Fi da EMEA e da América Latina
A Europa registra uma expansão estável de dígito único médio à medida que as empresas modernizam campi históricos e os domicílios migram para redes em malha. Os cenários linguísticos e regulatórios fragmentados obrigam os fornecedores a investir na localização regional de firmware e no tratamento de dados em conformidade com o GDPR. As unidades multifamiliares na Alemanha e na França estão migrando para gateways gerenciados por provedores de internet, reduzindo ligeiramente o volume de vendas no varejo. Enquanto isso, o Oriente Médio e a África observam corredores urbanos emergentes que utilizam o Wi-Fi para quiosques de governo eletrônico e terminais de ponto de venda de fintech, enquanto o clima macroeconômico em melhora da América Latina libera atualizações de roteadores domésticos represadas, do Wi-Fi 4 para o Wi-Fi 6. A volatilidade cambial e as tarifas de importação moldam os preços locais, levando os fabricantes a adotar a montagem final na região para contornar tarifas e fortalecer o mercado de roteadores Wi-Fi.

Panorama regulatório
A conformidade dos roteadores está cada vez mais moldada pela política de espectro não licenciado em banda média e por bases mais rígidas de autorização de equipamentos e segurança. Nos Estados Unidos, a ação da FCC sobre o uso não licenciado da faixa de 6 GHz em 2026 reforçou a importância da conformidade regulatória de RF específica por região (AFC, limites de emissão e classes de potência) para as famílias de produtos 6E e Wi-Fi 7. O Aviso Público da FCC DA 26-278 (23 de março de 2026) também incluiu roteadores de consumo de produção estrangeira em uma trilha de Lista Coberta que restringe novas autorizações de equipamentos da FCC, a menos que uma aprovação condicional seja concedida, enquanto modelos previamente autorizados permanecem inalterados.
A Europa continua a padronizar os requisitos técnicos para o Wi-Fi de 6 GHz. A norma harmonizada do ETSI EN 303 687 (V1.1.1) e as restrições relacionadas mencionadas no Jornal Oficial da União Europeia em maio de 2025 influenciaram os prazos de certificação e o planejamento de SKUs para dispositivos tri-band. Ações adicionais em nível nacional também afetam os lançamentos: a Decisão nº 212 da NCEC da Ucrânia (6 de maio de 2026) incorporou o IEEE 802.11be às suas regras de equipamentos de rádio, e a FCC KDB 996385 D02 v16 (12 de julho de 2026) introduziu a verificação obrigatória de interoperabilidade Matter 2.4 para dispositivos IoT Wi-Fi 7 a partir de 1º de outubro de 2026, aumentando a carga de testes e certificação para fornecedores que comercializam gateways convergentes de Wi-Fi e casa inteligente.
Análise da cadeia de valor
A cadeia de valor dos roteadores Wi-Fi vai desde fornecedores de SoC Wi-Fi e front-end de RF, passando por componentes de memória e energia, serviços de design ODM/JDM, até a montagem final e testes por meio de serviços de fabricação eletrônica. A distribuição então segue pelos ISPs, varejo/e-commerce e VARs corporativos. Para designs Wi-Fi 7 e multi-rádio, chipsets e módulos de RF permanecem o principal ponto de restrição, e a produção está concentrada em um pequeno conjunto de ecossistemas de fabricação em Taiwan e na Coreia do Sul, criando um gargalo compartilhado para fornecedores globais. Essa concentração torna as oscilações de alocação e prazo de entrega para nós avançados e módulos de front-end particularmente impactantes para designs tri-band e quad-band.
Na camada de OEM, grandes fornecedores combinam plataformas internas com ecossistemas externos de fabricação e componentes. A Cisco ilustra esse modelo diversificado por meio de relacionamentos diretos com fornecedores, fabricantes contratados (Flex, Pegatron e Wistron) e controle de plataforma via seu roteiro Silicon One e de óptica, apoiando pilhas empresariais de roteamento de nível superior e gerenciadas na nuvem. No lado do consumidor, os requisitos de cadeia de suprimentos e país de origem estão se tornando estratégicos: a TP-Link utiliza fabricação baseada no Vietnã desde 2018 para roteadores destinados aos EUA, enquanto expande operações baseadas nos EUA e outras parcerias regionais de fabricação. Essas iniciativas de localização moldam as escolhas de lista de materiais, o ritmo de testes de conformidade e a prontidão de canais em mercados regulados.
Cenário Competitivo
A concorrência é moderadamente fragmentada: os cinco principais fornecedores detêm uma participação combinada estimada de 54%. Os titulares como Cisco, Huawei e TP-Link se apoiam em vastas redes de canais e parcerias de silício proprietário para sustentar a liderança em custos. Eles agrupam segurança por assinatura e análises para criar fluxos de anuidade que protegem contra a ciclicidade do hardware. Os players de nível médio, incluindo Netgear e ASUS, se concentram em nichos voltados para jogadores e prosumers, usando a fidelidade à marca e o apelo do design industrial para defender o espaço nas prateleiras.
Disruptores nativos da nuvem como Ubiquiti e Cambium se diferenciam por meio de consoles de gerenciamento extensíveis, oferecendo provisionamento sem intervenção e telemetria entre sites. Os ODMs de marca branca inundam o nível básico, visando mercados emergentes orientados ao valor com chipsets Wi-Fi 6. Os roteiros tecnológicos agora priorizam a IA no dispositivo para pontuação de qualidade de experiência em tempo real, aplicação automática de patches WPA3 e detecção de espectro que antecipa interferências. Os portfólios de patentes em torno de beamforming, agendamento de múltiplos links e faixas laterais de IoT de baixo consumo são cada vez mais utilizados como fichas de barganha em acordos de licenciamento cruzado.
Os movimentos estratégicos ilustram o dinamismo do cenário. A aquisição da Linksys Holdings pela Belkin por USD 500 milhões expande a P&D combinada em Wi-Fi 7 e fortalece o posicionamento no varejo de grandes redes. A linha Wi-Fi 7 da TP-Link em 2025 integra segurança cibernética de terceiros via F-Secure, demonstrando uma mudança em direção a ecossistemas de serviços. A Cisco destinou USD 200 milhões para silício Wi-Fi 7 e orquestração em nuvem, reforçando a ressonância empresarial. A aquisição pela Lantronix do negócio industrial da NetComm adiciona profundidade em roteadores celulares robustecidos, elevando sua especialização vertical. A unidade eero da Amazon lançou sistemas em malha Wi-Fi 6E com backhaul Thread para ancorar redes de casas inteligentes. Coletivamente, essas manobras ressaltam um setor que equilibra a inovação em hardware com modelos de receita recorrente centrados em plataformas que expandem o mercado de roteadores Wi-Fi.
Líderes do Setor de Roteadores Wi-Fi
Cisco Systems, Inc.
Huawei Technologies Co., Ltd.
TP-Link Technologies Co., Ltd.
ASUSTeK Computer Inc.
D-Link Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Roteadores Wi-Fi
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- TP-Link Technologies Co., Ltd.
- Netgear, Inc.
- ASUSTeK Computer Inc.
- D-Link Corporation
- Juniper Networks, Inc.
- Hewlett Packard Enterprise Company (Aruba Networking)
- Xiaomi Corporation
- Linksys Holdings, Inc.
- CommScope Holding Company, Inc. (ARRIS)
- Ubiquiti Inc.
- Amazon.com, Inc. (eero LLC)
- Google LLC (Nest Wi-Fi)
- Fortinet, Inc.
- ZTE Corporation
- Zyxel Communications Corporation
- MikroTik SIA
- Extreme Networks, Inc.
- Arista Networks, Inc.
- Belkin International, Inc.

Oportunidades de mercado e perspectivas futuras
A localização impulsionada por regulamentação está criando espaço de curto prazo nos Estados Unidos para fornecedores que conseguem alinhar a autorização de dispositivos com compromissos de fabricação doméstica e cadeias de suprimentos rastreáveis. O Aviso Público da FCC DA 26-278 (23 de março de 2026) criou uma trilha de aprovação condicional que aumenta o valor da montagem, dos testes e da documentação de conformidade baseados nos EUA para novas introduções de roteadores de consumo. Como resultado, a diferenciação competitiva está migrando do desempenho puro para a capacidade de fabricação e a velocidade de autorização. As respostas da TP-Link ilustram isso: a empresa comunicou planos de investir centenas de milhões de dólares em fabricação e P&D baseadas nos EUA para buscar aprovação condicional, além de ampliar as opções de fabricação por meio de uma parceria de abril de 2026 com a Optiemus Infracom para fabricar dispositivos de rede e IoT na Índia.
Uma segunda oportunidade está centrada na convergência do Wi-Fi 7, protocolos de casa inteligente e certificação de segurança para roteadores usados como gateways gerenciados em residências com alta densidade de dispositivos e pequenas empresas. A FCC KDB 996385 D02 v16 introduz a verificação obrigatória de interoperabilidade Matter 2.4 para dispositivos IoT Wi-Fi 7 a partir de 1º de outubro de 2026. Isso empurra os OEMs para pilhas de software pré-certificadas, pipelines de QA mais rigorosos e participação em programas de teste de ecossistema para reduzir o tempo de lançamento no mercado. Ao mesmo tempo, a harmonização da UE em torno da ETSI EN 303 687 (maio de 2025) e o alinhamento nacional, como a adoção do 802.11be pela Ucrânia (6 de maio de 2026), reduzem a ambiguidade para os lançamentos de 6 GHz e Wi-Fi 7, apoiando uma cobertura de SKU geograficamente mais ampla para roteadores tri-band e produtos de acesso corporativo gerenciados na nuvem.
Recent Industry Developments in Mercado de Roteadores Wi-Fi
- Junho de 2026: A Cisco Systems, Inc. concluiu a aquisição da Astrix Security Ltd. para aprimorar a segurança de identidades não humanas. A aquisição fortalece a pilha de segurança dos roteadores Wi-Fi corporativos ao incorporar segurança de identidade não humana na borda. Ela amplia os serviços de segurança impulsionados por IA da Cisco para ambientes Wi-Fi 7.
- Junho de 2026: A Cisco Systems, Inc. anunciou intenção de adquirir a WideField Security Inc. para integrar telemetria de identidade e sessão ao Splunk. A aquisição apoia segurança e observabilidade integradas para roteadores corporativos. Isso sinaliza o movimento da Cisco em direção a ofertas unificadas de segurança e telemetria no mercado de roteadores.
- Maio de 2026: A Cisco Systems, Inc. concluiu a aquisição da Galileo para melhorar a avaliação e o monitoramento de agentes de IA. O acordo aprimora o gerenciamento e o monitoramento habilitados por IA para redes roteadas. A Cisco amplia suas operações de rede assistidas por IA dentro dos ecossistemas de roteadores WiFi.


Mercado de Roteadores Wi-Fi Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de roteadores Wi-Fi abrange as receitas obtidas com a venda de roteadores Wi-Fi que fornecem conectividade de rede local sem fio para residências, empresas e instituições, incluindo produtos de roteadores autônomos e com capacidade mesh vendidos por meio de canais de varejo e provedores de serviços.
Exclusões de escopo: excluímos pontos de acesso Wi-Fi vendidos como infraestrutura corporativa, extensores de alcance separados e serviços como instalação, assinaturas e taxas de Wi-Fi gerenciado.
Visão geral da segmentação
- Por Tipo de Roteador
- Roteador de Borda
- Roteador de Núcleo
- Roteador em Malha
- Roteador SOHO
- Por Banda de Frequência
- Banda Única (2,4 GHz)
- Banda Dupla (2,4 e 5 GHz)
- Banda Tripla (2,4, 5 e 6 GHz)
- Banda Quádrupla (Wi-Fi 7)
- Por Padrão Wi-Fi
- Wi-Fi 4 (802.11n)
- Wi-Fi 5 (802.11ac)
- Wi-Fi 6 (802.11ax)
- Wi-Fi 6E
- Wi-Fi 7 (802.11be)
- Por Usuário Final
- Residencial
- Pequenas e Médias Empresas
- Grandes Empresas
- Setor Público e Governo
- Industrial e Manufatura
- Varejo e Comércio Eletrônico
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer os limites do mercado, mapear a trajetória de embarques e adoção dos padrões Wi-Fi e construir premissas consistentes para faixas de preço e ciclos de substituição. Consultamos fontes públicas como o IEEE para roteiros de padrões, a Wi-Fi Alliance para atividades de certificação (Wi-Fi 6E e Wi-Fi 7), a FCC para atualizações de políticas na faixa de 6 GHz, a UIT para contexto de banda larga e o Banco Mundial para indicadores macroeconômicos que moldam a demanda por dispositivos.
Para tornar o modelo aplicável entre regiões, também utilizamos registros corporativos e apresentações a investidores para entender as mudanças no mix de produtos, além de cobertura de imprensa confiável e anúncios de distribuidores ou canais sobre o momento de lançamento de novas gerações. Quando necessário, nossos analistas complementaram isso com assinaturas pagas focadas em dados financeiros e inteligência corporativa, notícias e finanças, e bases de dados de patentes para verificar a intensidade de inovação e o posicionamento de produtos. Essas fontes documentais são ilustrativas e não exaustivas, e muitas outras referências foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas estruturadas com partes interessadas de OEMs de roteadores, participantes do ecossistema de chipsets e módulos, equipes de provedores de serviços de banda larga e especialistas de canal que atuam em varejo e e-commerce. Para manter a visão global consistente, as entradas foram equilibradas entre APAC, EMEA e Américas, de modo que preços, mudanças de mix (mesh versus tradicional) e o momento de adoção do Wi-Fi 6E e Wi-Fi 7 pudessem ser verificados quando os sinais da pesquisa documental fossem ambíguos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos: 14% | APAC: 44% |
| Nível médio: 50% | Líderes funcionais/de unidade: 26% | EMEA: 33% |
| Empresas menores: 15% | Gerentes: 60% | Américas: 23% |
Dimensionamento e previsão de mercado
O dimensionamento foi ancorado em uma reconstrução de demanda de cima para baixo, na qual a base de domicílios com banda larga, as novas conexões de banda larga fixa e a pressão de atualização decorrente de novos padrões Wi-Fi foram traduzidas em demanda de unidades de roteadores por região, sendo então convertidas em valor usando faixas realistas de preço médio de venda. Para manter os totais fundamentados, os resultados foram corroborados com aproximações seletivas de baixo para cima, como o ASP amostrado multiplicado por volumes estimados para as principais classes de roteadores (unidade única e kits mesh), seguido de verificações de canal sobre o momento de renovação de gateways dos provedores de serviços.
Algumas entradas que moldam materialmente o modelo incluem a participação de planos de fibra e gigabit (que impulsiona a demanda em direção a roteadores de especificação mais alta), o ritmo de habilitação e certificação da faixa de 6 GHz, o mix entre sistemas mesh e roteadores tradicionais, os ciclos típicos de substituição em residências e PMEs, e a progressão de preços à medida que o Wi-Fi 7 se torna predominante. Quando os dados diretos eram escassos para países menores, indicadores substitutos, como penetração de banda larga e faixas de renda, foram usados primeiro, e depois ajustados após feedback de especialistas para evitar extrapolar demais as premissas de preço premium. As previsões foram construídas usando análise de cenários, na qual as curvas de adoção do Wi-Fi 6E e Wi-Fi 7 e a erosão esperada do ASP foram submetidas a testes de estresse com respondentes primários antes que os números finais fossem fechados.
Validação de dados e ciclo de atualização
Os resultados do modelo foram verificados em relação a sinais independentes, incluindo o momentum de certificação por geração Wi-Fi, tendências de assinantes de banda larga e faixas de preço observadas nos principais canais. As variações foram investigadas por geografia e por classe de roteador, e quando surgia uma mudança abrupta (por exemplo, uma migração de mix inesperadamente rápida para mesh), as premissas eram revisadas e os especialistas eram recontatados para uma segunda rodada.
Antes da aprovação final, a planilha passa por revisões de analistas em múltiplas etapas que verificam a consistência entre unidades e valor, saltos irrealistas de adoção e questões de tempo de conversão de moeda. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como movimentos regulatórios significativos na faixa de 6 GHz ou uma oscilação acentuada de preços impulsionada por componentes. Imediatamente antes da entrega, as últimas notícias e divulgações de dados são reverificadas para que os clientes recebam uma visão atualizada.
Tamanho do mercado de roteadores Wi-Fi da Mordor Intelligence comparado a outras estimativas publicadas
Os valores de mercado publicados para roteadores Wi-Fi frequentemente não coincidem porque os pesquisadores fazem escolhas diferentes sobre quais produtos contar e como tratar equipamentos empacotados versus vendas no varejo. As diferenças também surgem de quão rapidamente as quedas de ASP são modeladas durante as transições geracionais, e se a previsão pressupõe um ciclo de atualização normal ou uma renovação mais rápida impulsionada por novas aberturas de espectro.
A tabela aponta para uma dispersão explicada em grande parte pelo escopo e pela lógica de precificação. Algumas estimativas incluem pontos de acesso corporativos ou extensores Wi-Fi, enquanto outras assumem uma participação maior de kits mesh premium por mais tempo, o que eleva o valor mesmo quando a demanda por unidades é semelhante.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 15,05 bilhões de USD (2025) | |
| Grupo de Pesquisa do Setor A | 14,20 bilhões de USD (2025) | Este número parece se apoiar mais fortemente em quedas conservadoras de ASP e pode tratar equipamentos fornecidos por provedores de serviços como pacotes de CPE de menor valor, o que pode reduzir o total mesmo quando a demanda por unidades é saudável. |
| Periódico Comercial B | 18,10 bilhões de USD (2025) | Este número provavelmente inclui hardware de rede Wi-Fi adjacente, como pontos de acesso e extensores, e pode aplicar uma definição mais ampla de plataformas de roteadores que infla o pool de receita endereçável. |
A dispersão entre as fontes é explicada principalmente pelo que é contabilizado como roteador e como o mix de preços é projetado durante a transição do Wi-Fi 6E para o Wi-Fi 7. No modelo da Mordor Intelligence, apenas as receitas de produtos dedicados de roteadores Wi-Fi são contabilizadas, e o mesh é tratado como hardware de roteador (e não como um pacote mais amplo de rede doméstica), o que mantém a estimativa rastreável a fatores claros de demanda por unidades e a faixas de ASP consistentes.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de roteadores Wi-Fi em 2026?
O tamanho do mercado de roteadores Wi-Fi atingiu USD 16,49 bilhões em 2026 e está definido para subir para USD 26,08 bilhões até 2031.
Qual é a taxa de crescimento prevista para roteadores Wi-Fi até 2031?
O mercado deve se expandir a um CAGR de 9,60% durante o período de 2026-2031.
Qual tipo de roteador está crescendo mais rapidamente?
Os sistemas em malha são a categoria de crescimento mais rápido, com expectativa de registrar um CAGR de 9,62% à medida que os domicílios buscam cobertura contínua em toda a residência.
Por que a adoção de banda tripla está se acelerando?
Os roteadores de banda tripla adicionam um canal de 6 GHz que reduz a interferência e dedica largura de banda para o backhaul, abordando o congestionamento em configurações de banda dupla.
O que impulsiona a demanda empresarial por hardware Wi-Fi 7?
As empresas estão migrando para o Wi-Fi 7 para habilitar a colaboração em AR e VR sensível à latência, que exige velocidades multigigabit e desempenho determinístico.
Qual região oferece a maior oportunidade de crescimento?
A Ásia-Pacífico tem previsão de CAGR de 11,62%, apoiada pela expansão agressiva da infraestrutura de banda larga e pelos investimentos em cidades inteligentes.
Página atualizada pela última vez em:



