
Taille et part de marché du filtrage web
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
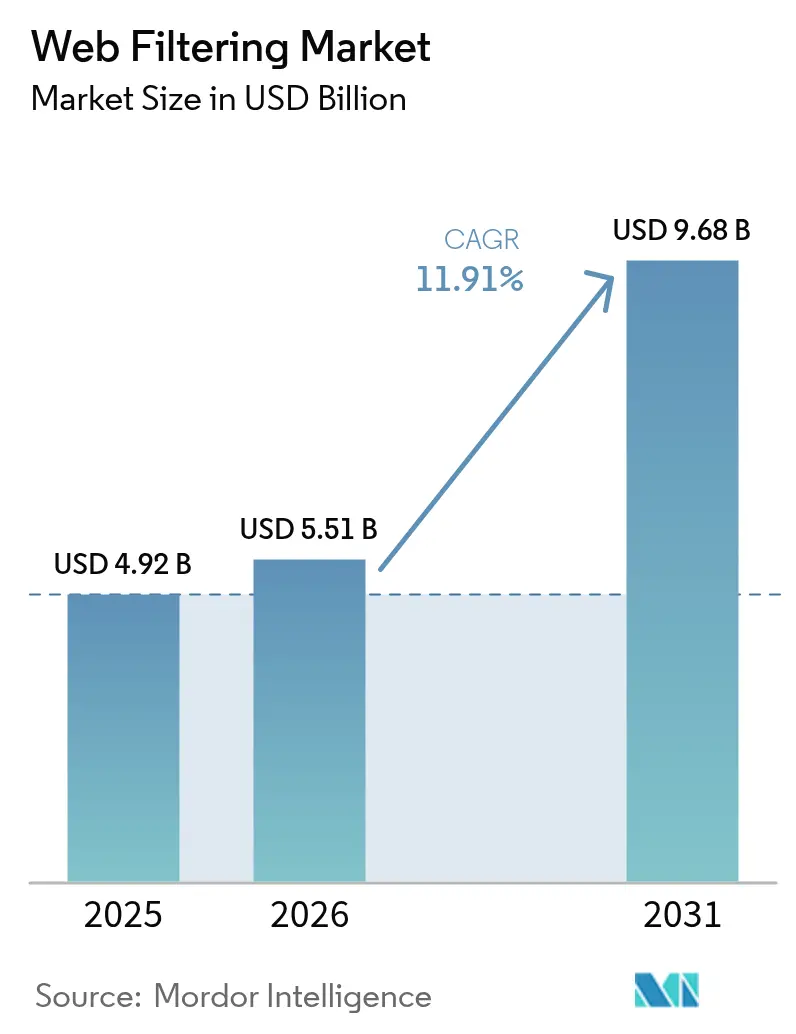
| Taille du Marché (2026) | 5.51 Milliards de dollars |
| Taille du Marché (2031) | 9.68 Milliards de dollars |
| Growth Rate (2026 - 2031) | 11.91 % |
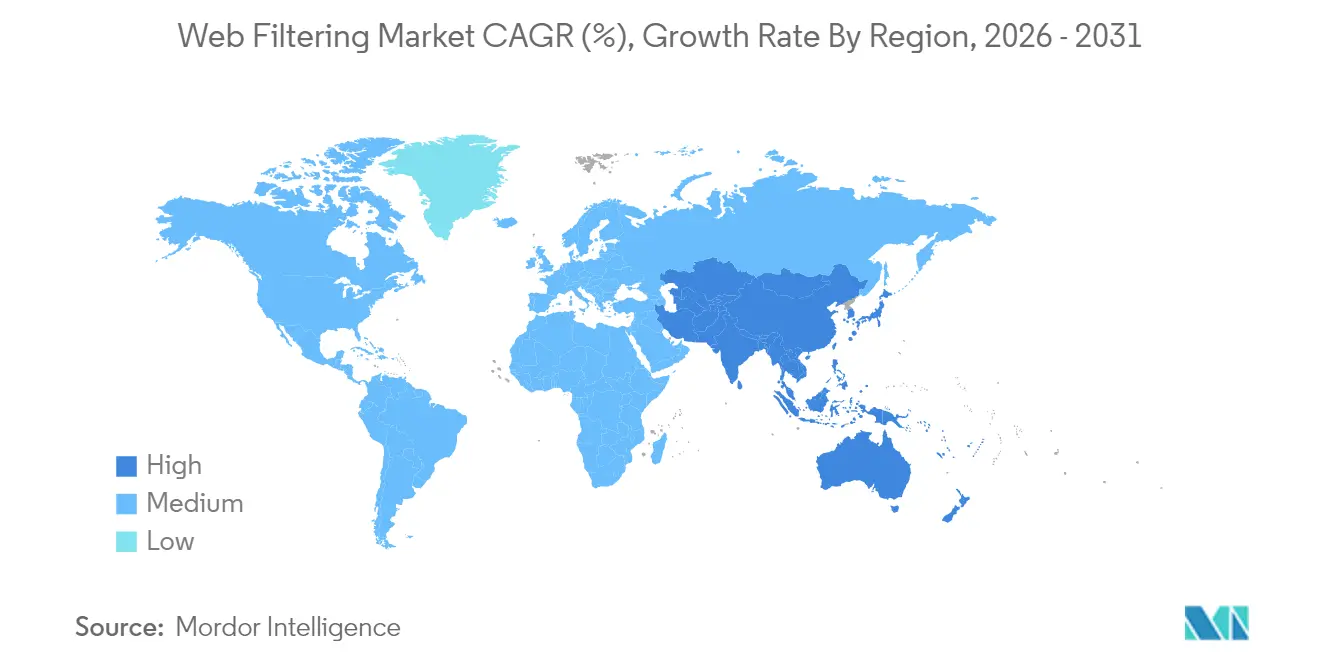
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
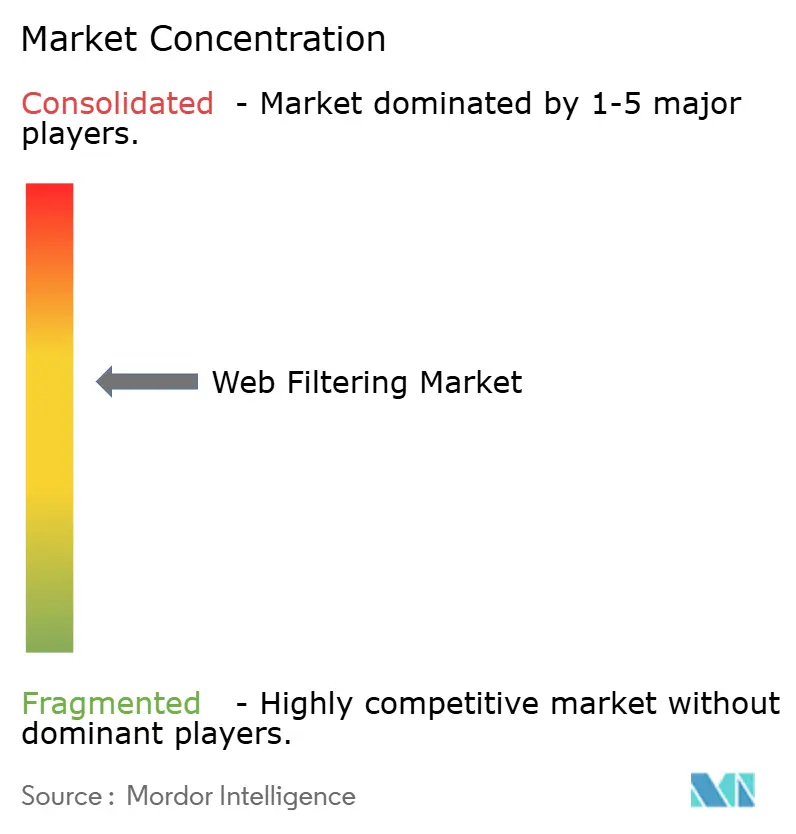
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du filtrage web par Mordor Intelligence
La taille du marché du filtrage web en 2026 est estimée à 5,51 milliards USD, en hausse par rapport à la valeur de 4,92 milliards USD en 2025, avec des projections à 9,68 milliards USD pour 2031, progressant à un TCAC de 11,91 % sur la période 2026-2031. Les architectures cloud natives, la convergence du périmètre de service d'accès sécurisé (SASE) et les exigences de confiance zéro accélèrent les cycles de renouvellement au sein des entreprises, tandis que l'inspection de contenu pilotée par l'IA améliore la protection contre les menaces chiffrées. La pression réglementaire — du décret exécutif américain 14144 à la réglementation indonésienne 17/2025 — contraint les organisations à déployer des plateformes riches en politiques qui satisfont à des contrôles de conformité complexes[1]Bureau exécutif du Président, « Décret exécutif 14144 — Renforcement et promotion de l'innovation dans la cybersécurité nationale », Journal officiel fédéral, federalregister.gov. L'Amérique du Nord demeure le principal contributeur régional, tandis que l'Asie-Pacifique affiche la croissance la plus rapide, portée par des lois globales de protection des données et une adoption croissante du cloud. La consolidation des plateformes modifie les comportements d'achat, les entreprises favorisant des environnements intégrés qui regroupent la passerelle web sécurisée (SWG), le pare-feu en tant que service et l'accès réseau à confiance zéro dans un seul abonnement.
Principaux enseignements du rapport
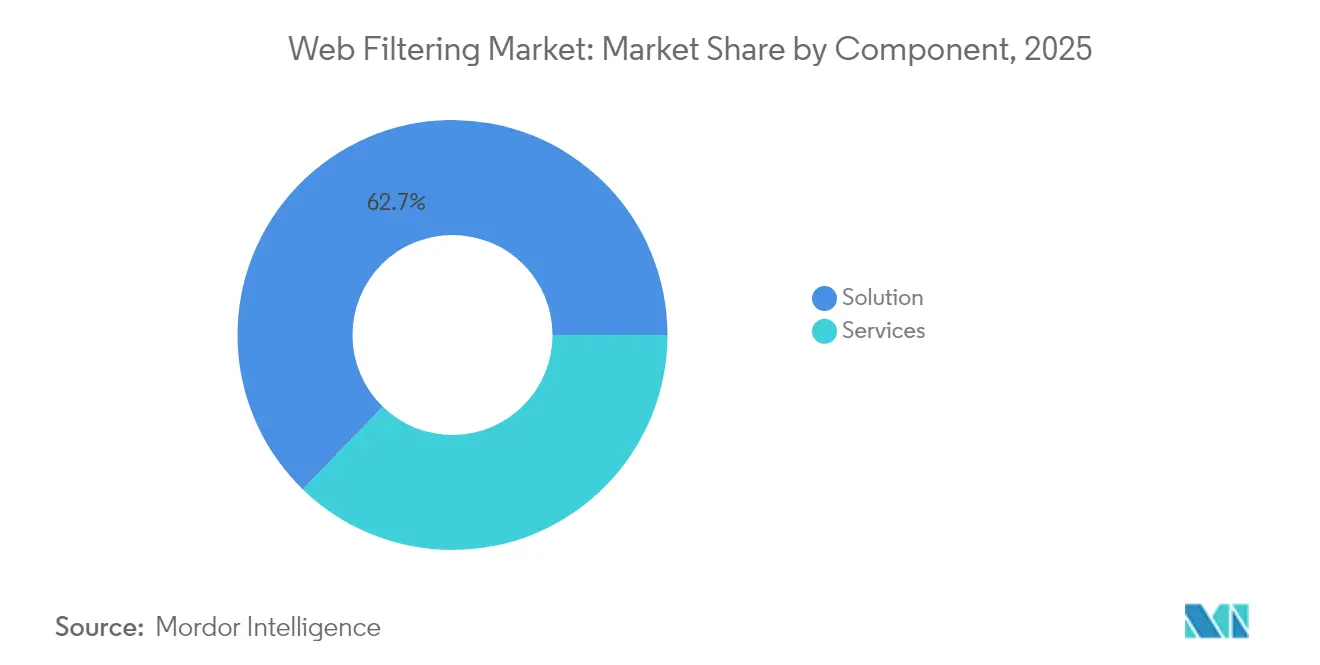
- Par composant, les solutions ont représenté 62,75 % de la part de marché du filtrage web en 2025, tandis que les services devraient progresser à un TCAC de 13,62 % jusqu'en 2031.
- Par mode de déploiement, le déploiement sur site a représenté 68,90 % de la taille du marché du filtrage web en 2025 ; le déploiement cloud devrait s'étendre à un TCAC de 13,98 % jusqu'en 2031.
- Par type de filtrage, le filtrage URL a capturé 57,25 % des revenus en 2025 ; le filtrage par mots-clés progresse à un TCAC de 13,12 % entre 2026 et 2031.
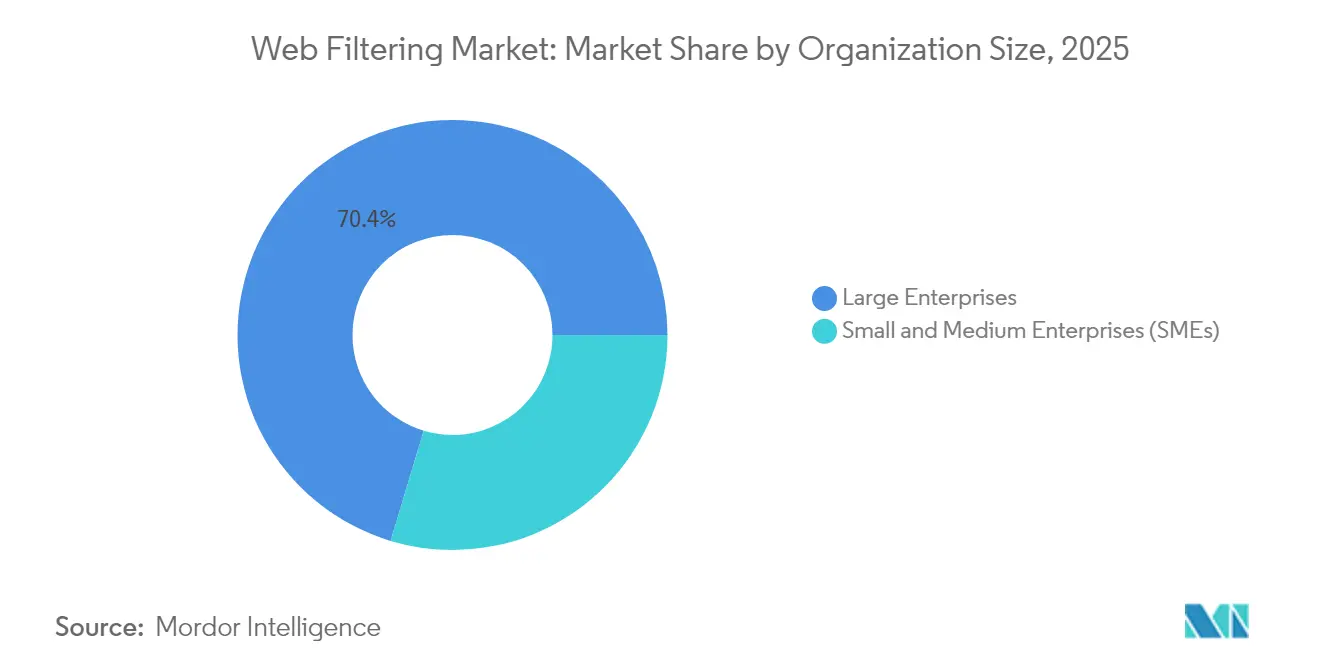
- Par taille d'organisation, les grandes entreprises ont détenu 70,35 % de la taille du marché du filtrage web en 2025, tandis que les PME enregistrent le TCAC le plus élevé à 13,41 % jusqu'en 2031.
- Par secteur d'activité, le BFSI a représenté 45,10 % de la part de marché du filtrage web en 2025, tandis que l'éducation est le secteur à la croissance la plus rapide avec un TCAC de 12,19 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a été en tête avec 36,95 % des revenus en 2025 ; l'Asie-Pacifique devrait croître à un TCAC de 12,74 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Réglementations gouvernementales strictes et conformité | +2.1% | Mondial, plus prononcé en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Essor du BYOD et du travail hybride | +1.8% | Mondial, mené par l'Amérique du Nord et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Maliciels web sophistiqués | +1.5% | Mondial | Long terme (≥ 4 ans) |
| Convergence SASE accélérant les cycles de renouvellement des SWG | +2.3% | Amérique du Nord et Europe, expansion en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Classification de contenu en temps réel pilotée par l'IA | +1.4% | Mondial, adoption précoce sur les marchés développés | Long terme (≥ 4 ans) |
| Isolation de navigateur à distance en tant qu'outil de confiance zéro | +1.2% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations gouvernementales strictes et pression de conformité
Les gouvernements du monde entier intègrent dans la loi des exigences de confiance zéro et de DNS chiffré, faisant de la conformité un moteur d'investissement incontournable pour le marché du filtrage web. L'Indonésie oblige désormais les opérateurs desservant des mineurs à déployer des contrôles de contenu en vertu du règlement 17/2025, stimulant la demande de modèles de politiques prêts à l'emploi qui accélèrent l'intégration. Aux États-Unis, les établissements scolaires de la maternelle à la terminale restent liés au financement de la loi sur la protection des enfants sur Internet (Children's Internet Protection Act — CIPA), soutenant des acquisitions régulières dans le secteur du filtrage orienté éducation. Des règles de protection des données telles que la loi indienne DPDPA viennent s'ajouter aux exigences de conformité, incitant les acheteurs à se tourner vers des plateformes consolidées qui simplifient les audits. Les pénalités pour non-conformité pouvant atteindre plusieurs millions de dollars, les responsables budgétaires allouent de plus en plus les crédits de croissance à des fournisseurs de filtrage éprouvés plutôt qu'à des projets informatiques discrétionnaires.
Essor de l'adoption du BYOD et du travail hybride
La combinaison permanente du travail en bureau et à distance fait de l'application des politiques indépendante des appareils une capacité de base pour le marché du filtrage web. Zscaler inspecte désormais plus d'un demi-billion de transactions quotidiennes, soulignant l'ampleur de l'application des politiques requise lorsque les travailleurs se connectent depuis n'importe où. Les SWG hébergés dans le cloud maintiennent l'uniformité des politiques dans les succursales, les domiciles et les points d'accès Wi-Fi publics — tout en chiffrant le trafic de bout en bout. Les orientations fédérales américaines sur le DNS chiffré mettent en lumière le défi opérationnel : maintenir la visibilité tout en respectant la vie privée. En conséquence, les entreprises remplacent les appliances périmètriques par des nœuds de périphérie qui intègrent l'identité, la posture de l'appareil et la télémétrie des menaces dans chaque décision.
Sophistication croissante des maliciels d'origine web
Les acteurs malveillants automatisent désormais les pages de hameçonnage, les points d'eau et la publicité malveillante via l'IA, imposant des mises à jour continues des signatures et une analyse en temps réel au sein du marché du filtrage web. Le module de détection des algorithmes de génération de domaines (DGA) piloté par l'IA de Cisco améliore les taux de détection de 30 % et la précision de 50 %, illustrant l'escalade des fournisseurs en matière de puissance analytique[2]Cisco Systems Inc., « Détection des algorithmes de génération de domaines par l'IA », blogs.cisco.com. Encrypted Client Hello obscurcit davantage les métadonnées des domaines, limitant les filtres URL classiques dans les réseaux éducatifs. Les filtres modernes pivotent vers des classificateurs d'apprentissage automatique qui scrutent le comportement des scripts, l'entropie des pages et l'intention des utilisateurs en quelques millisecondes. Les acheteurs s'attendent à ce que ces moteurs s'adaptent sans pics de latence à mesure que les volumes de trafic augmentent avec la diffusion vidéo et l'utilisation de l'IA générative.
Convergence SASE accélérant les cycles de renouvellement des SWG
Les organisations qui consolident le SD-WAN, le pare-feu en tant que service et l'accès à confiance zéro sous un seul tissu cloud génèrent de nouvelles dépenses pour le marché du filtrage web. Le chiffre d'affaires annuel récurrent du SASE unifié de Fortinet a atteint 1,15 milliard USD au premier trimestre 2025, prouvant que les environnements intégrés séduisent les acheteurs en quête de licences simplifiées. La reclassification du SWG par Gartner sous la bannière plus large du périmètre de service de sécurité (Security Service Edge) a incité les fournisseurs historiques à unifier les consoles, les moteurs de politiques et la facturation. Cette convergence favorise les fournisseurs disposant de points de présence (PoP) mondiaux élastiques, de niveaux de service de performance prévisibles et de flux de menaces automatisés qui réduisent le délai de protection.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Déficit de compétences en cybersécurité pour le réglage des politiques | -1.3% | Mondial, plus prononcé dans les marchés émergents | Moyen terme (2 à 4 ans) |
| Problèmes de latence de performance dans les SWG cloud | -0.9% | Mondial, aigu dans le trading en temps réel et la diffusion multimédia | Court terme (≤ 2 ans) |
| Contournement des filtres par DNS chiffré (DoH) | -1.1% | Mondial, positions réglementaires divergentes | Long terme (≥ 4 ans) |
| Consolidation des fournisseurs renforçant leur pouvoir de tarification | -0.8% | Mondial, concentré dans les marchés matures | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Déficit de compétences en cybersécurité pour le réglage des politiques complexes
Les moteurs de filtrage avancés exposent des centaines de paramètres pour les seuils d'apprentissage automatique, les contrôles d'applications et la découverte de l'informatique fantôme, mais peu d'équipes de sécurité possèdent le savoir-faire nécessaire pour les calibrer. Les pénuries de talents sont plus marquées dans les économies émergentes, où les universités accusent un retard dans les programmes de cybersécurité. En conséquence, de nombreux acheteurs s'appuient sur des prestataires de services gérés pour l'optimisation des politiques 24h/24 et 7j/7, augmentant le coût total de possession et freinant la croissance directe des licences. Les fournisseurs réagissent en proposant des consoles guidées par des assistants et des bases de référence de politiques recommandées par l'IA qui réduisent les délais de démarrage. Les lacunes en compétences pourraient se creuser à mesure que les plateformes ajoutent des fonctionnalités contextuelles reposant sur l'identité et l'analyse comportementale.
DNS chiffré (DoH) contournant les filtres
Le protocole DoH transforme les requêtes DNS en trafic HTTPS, permettant aux utilisateurs — ou aux maliciels — de contourner silencieusement les résolveurs sur site. Des établissements scolaires de la maternelle à la terminale au Royaume-Uni ont signalé des lacunes après que les navigateurs ont activé DoH par défaut, ce qui a conduit à de nouvelles orientations sur l'interception au niveau du réseau. Si les avantages en matière de confidentialité sont indéniables, les équipes de sécurité doivent réarchitecturer les points d'inspection ou déployer des passerelles natives compatibles DoH. De telles mises à niveau engendrent des dépenses en capital supplémentaires et compliquent la maintenance pour les organisations disposant de budgets limités, freinant l'adoption à court terme dans les environnements sensibles à la latence.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
la croissance des services dépasse celle des solutionsLes services ont généré un TCAC de 13,62 % entre 2026 et 2031, dépassant les logiciels même si les solutions ont encore capturé 62,75 % des revenus en 2025. Le marché du filtrage web enregistre une demande croissante pour des services professionnels qui configurent les moteurs de politiques d'IA, intègrent les flux d'identité et exécutent des plans de chasse aux menaces. Des fournisseurs tels que Zscaler accompagnent plus de 8 600 clients avec des offres gérées qui absorbent les charges opérationnelles. La complexité croissante, conjuguée au déficit de compétences en cybersécurité, consolide les services en tant que pilier stratégique de revenus.
Les solutions continuent de représenter la majeure partie du marché du filtrage web, car les grandes entreprises pré-paient des abonnements pluriannuels pour des passerelles cloud. La facturation basée sur la consommation brouille désormais les frontières entre logiciel et service, mais la valeur des licences reste significative. Le navigateur d'entreprise sécurisé cloud natif de Menlo Security intègre l'isolation de navigateur à distance (RBI) et des contrôles de confiance zéro dans des frais par utilisateur qui imitent l'économie du SaaS. En conséquence, les revenus des services se développent sans cannibaliser les flux de licences de base, maintenant un potentiel total adressable robuste.
Note: Les parts de segment pour l'ensemble des segments individuels sont disponibles à l'achat du rapport


Par mode de déploiement :
la migration vers le cloud s'accélèreLes appliances sur site détenaient encore 68,90 % de la taille du marché du filtrage web en 2025, reflétant les cycles historiques de dépenses d'investissement dans les secteurs fortement réglementés. Cependant, le déploiement cloud est le segment à la croissance la plus rapide avec un TCAC de 13,98 %. Le marché du filtrage web bénéficie du retrait par les entreprises de leurs équipements de succursales au profit de réseaux mondiaux de points de présence (PoP) qui s'adaptent élastiquement lors des pics de trafic. Cloudflare a affiché une croissance de son chiffre d'affaires de 27 % à 479,1 millions USD au premier trimestre 2025, en partie grâce à des contrats de sécurité à neuf chiffres.
Les mythes sur la latence s'estompent à mesure que la densité des PoP augmente et que les fournisseurs introduisent des algorithmes de routage intelligent qui dirigent les sessions vers les chemins optimaux. Les modèles hybrides — moteurs de politiques sur site couplés à une intelligence alimentée par le cloud — facilitent la migration pour les acheteurs prudents. Les agences gouvernementales testent des passerelles cloud dans des charges de travail isolées, encouragées par les exigences de DNS chiffré qui réclament des couches d'inspection modernes.
Par type de filtrage :
le filtrage par mots-clés gagne en dynamismeLes bases de données URL ont fourni 57,25 % des revenus de 2025, mais le filtrage par mots-clés devrait afficher un TCAC de 13,12 %, le plus rapide parmi tous les types. Alors que les attaquants réutilisent des domaines légitimes, les moteurs de mots-clés analysent le texte des pages, les métadonnées et les scripts pour signaler les violations de politiques invisibles aux listes URL. Cette évolution permet au marché du filtrage web de garder une longueur d'avance sur la croissance du trafic chiffré, car l'inspection de contenu ne dépend pas uniquement de la visibilité des domaines.
Le filtrage DNS reste indispensable pour la segmentation à confiance zéro, fournissant des listes de blocage grossières qui préviennent les destinations malveillantes connues. Parallèlement, l'analyse comportementale pilotée par l'IA fusionne la logique de type de fichier et de mots-clés pour détecter les exploits de type « vivre de la terre ». Le modèle DGA de Cisco illustre ces synergies entre méthodes, offrant une précision supérieure de 50 %. Les clients du secteur de l'éducation, jonglant entre sécurité et liberté académique, déploient désormais des règles de mots-clés nuancées qui pondèrent le contexte plutôt que les termes bruts.
Par taille d'organisation :
l'adoption par les PME s'accélèreLes grandes entreprises ont contrôlé 70,35 % des dépenses de 2025 grâce à des budgets conséquents et à des plans de sécurité multicouches. Pourtant, les PME affichent un TCAC de 13,41 % car la livraison cloud démocratise la protection de niveau entreprise. Des abonnements abordables permettent aux petites entreprises d'exploiter les mêmes moteurs de politiques qui traitent le trafic des agences gouvernementales américaines de premier plan, réduisant l'écart de maturité en matière de sécurité.
Le marché du filtrage web observe ainsi une expansion en volume sans baisse des prix de vente moyens, car l'économie par utilisateur reste attractive. Les PME optent souvent pour des suites SASE groupées afin d'éviter les contraintes d'intégration, stimulant la dynamique de ventes croisées pour les plateformes leaders. Des défis persistent autour de la conformité spécifique aux secteurs, mais des places de marché de modèles de politiques prêts à l'emploi atténuent les pénuries de ressources.
Note: Les parts de segment pour l'ensemble des segments individuels sont disponibles à l'achat du rapport
Par secteur d'activité :
le secteur de l'éducation stimule la croissanceLe BFSI a contribué à hauteur de 45,10 % des revenus en 2025, car les banques soumises à de lourdes exigences de conformité protègent les données sensibles des clients contre le hameçonnage et la publicité malveillante. Cependant, l'éducation est le secteur à la croissance la plus rapide avec un TCAC de 12,19 %. Le projet de loi sénatorial 351 de Géorgie oblige les établissements scolaires de la maternelle à la terminale à filtrer le contenu des réseaux sociaux d'ici juillet 2026, déclenchant une vague d'appels d'offres pour des solutions compatibles avec les salles de classe. Le marché du filtrage web se diversifie ainsi au-delà des murs des entreprises vers les budgets du secteur public.
Les établissements d'enseignement supérieur équilibrent l'accès ouvert à la recherche et la protection des étudiants contre les pages malveillantes générées par l'IA, nécessitant des politiques granulaires basées sur l'identité. Les fournisseurs proposent des niveaux de licences à tarif réduit et des agents Chromebook conçus pour les campus disposant d'une bande passante limitée. Le BFSI et la santé continuent de constituer des piliers de revenus de base, mais les gains supplémentaires proviennent des initiatives de confiance numérique gouvernementales et des télécommunications qui intègrent les SWG dans des projets de modernisation plus larges.
Analyse géographique
Marché du filtrage web en Amérique du Nord
L'Amérique du Nord a conservé 36,95 % des revenus mondiaux en 2025 grâce à des mandats réglementaires matures, à l'adoption du modèle zéro confiance et à la position dominante des principaux fournisseurs. Les turbulences budgétaires liées aux plafonds de dépenses américains ont brièvement retardé les contrats fédéraux, mais l'Ordonnance exécutive 14144 a relancé l'urgence en codifiant les calendriers de déploiement du DNS chiffré. Les districts scolaires municipaux accélèrent leurs achats pour respecter les délais de filtrage des réseaux sociaux, élargissant ainsi les dépenses adressables.
Marché du filtrage web en Europe
L'Europe se classe en deuxième position, car le RGPD, la Loi sur la sécurité en ligne de 2023 et diverses lois nationales sur la protection de la vie privée contraignent les prestataires de services à déployer des contrôles d'inspection sophistiqués et de prévention des pertes de données. Le programme d'application de l'Ofcom oblige les entreprises à soumettre des évaluations des risques liés aux contenus illicites, rehaussant le niveau de capacité de base minimal pour les offres de passerelle web sécurisée. Les exigences de souveraineté numérique suscitent un intérêt pour les points de présence hébergés dans l'UE et les flux locaux de renseignements sur les menaces.
Marché du filtrage web en Asie-Pacifique
L'Asie-Pacifique est le territoire à la croissance la plus rapide avec un CAGR de 12,74 %, porté par la DPDPA indienne, la réglementation indonésienne sur la protection de l'enfance et le déploiement rapide du cloud parmi les entreprises nativement numériques. Le Japon et la Corée du Sud élaborent des projets de loi sur la sécurité des smartphones qui élargiront le périmètre de conformité aux boutiques d'applications, renforçant ainsi la demande à long terme. Les niveaux de maturité fragmentés créent des opportunités pour les partenaires de distribution qui proposent des offres groupées incluant la formation, le support en langue locale et l'accompagnement réglementaire.

Paysage réglementaire
Les déploiements de filtrage web sont façonnés par des régimes de cybersécurité et de sécurité en ligne qui se chevauchent et qui exigent de plus en plus une gestion des risques démontrable, une auditabilité et des protections pour les mineurs. Dans l'Union européenne, l'échéance de transposition de NIS2 en octobre 2024 et le règlement d'exécution associé (UE) 2024/2690 de la Commission sur les exigences de gestion des risques de cybersécurité pour certains services numériques (y compris les services liés au DNS) ont relevé le niveau de référence pour les contrôles et les preuves. Cette évolution pousse les acheteurs vers des plateformes capables d'opérationnaliser les politiques, la journalisation et le reporting à travers des utilisateurs distribués et des passerelles cloud.
Hors Europe, la dynamique réglementaire continue d'élargir le périmètre de conformité pour les contrôles d'usage acceptable et de contenu. Aux États-Unis, le NIST a mis à jour la norme SP 800-53 avec la version 5.2.0 en août 2025, renforçant les attentes en matière de mises à jour sécurisées et de résilience et influençant la manière dont le filtrage web est conçu et géré dans les environnements réglementés. La Malaisie a adopté sa loi sur la sécurité en ligne (Online Safety Act) en décembre 2024, et plusieurs juridictions continuent de renforcer les restrictions sur les outils de contournement. Pour les organisations multinationales, les compromis résultants entre visibilité sécuritaire, obligations de confidentialité et règles locales d'accès au contenu ajoutent de la complexité.
Analyse de la chaîne de valeur
La chaîne de valeur du filtrage web commence par des intrants technologiques essentiels tels que les bases de données de catégorisation URL/IP, l'analyse des menaces et le scoring de réputation, ainsi que les moteurs de classification de contenu pilotés par l'IA qui opèrent sur les flux HTTP/HTTPS. Ces intrants sont packagés en solutions (passerelles web sécurisées, filtres DNS et URL, isolation de navigateur et composants de navigateur d'entreprise sécurisé) et livrés via des points de présence cloud, des agents endpoint ou des passerelles hybrides combinant application locale et vérifications cloud pour des verdicts en temps réel.
La distribution passe de plus en plus par des intégrateurs et des partenaires de canaux intégrés, notamment des fournisseurs de services de sécurité managés, des FAI, des OEM réseau et sécurité, et des revendeurs axés sur l'éducation. Ils regroupent des modèles de politiques, des services de déploiement et un ajustement continu. Le lancement du programme partenaire OEM de DNSFilter en juillet 2026 illustre l'intégration du DNS protecteur et du filtrage de contenu dans des offres tierces sous des modèles de marque blanche, ce qui élargit les voies d'accès au marché au-delà des abonnements d'entreprise directs. Cela accroît également le rôle des API, des SDK et des flux de classification continuellement mis à jour.
Paysage concurrentiel
Le marché du filtrage web reste modérément fragmenté. Zscaler, Palo Alto Networks et Cloudflare étendent la portée de leurs plateformes grâce à des modules pilotés par l'IA et à l'expansion mondiale des PoP. Zscaler a traité 0,5 billion de transactions quotidiennes et affiché un chiffre d'affaires de 678 millions USD au troisième trimestre 2025, reflétant des avantages d'échelle qui alimentent ses algorithmes de renseignement sur les menaces[4]Zscaler Inc., « Résultats financiers du troisième trimestre de l'exercice fiscal 2025 », zscaler.com. Palo Alto Networks vise un chiffre d'affaires annuel récurrent de 15 milliards USD d'ici 2030 via des offres groupées de sécurité de nouvelle génération unifiées qui associent SWG, SD-WAN et fonctionnalités de centre des opérations de sécurité (SOC) autonome.
Les fusions et acquisitions stratégiques reconfigurent le positionnement concurrentiel. Google a finalisé l'acquisition de Wiz pour 32 milliards USD en mars 2025, injectant une expertise en sécurité cloud dans les services Google Cloud. Fortinet a suivi avec Lacework, renforçant la visibilité des charges de travail et la détection des menaces à l'exécution dans sa ligne SASE unifiée. Check Point a ajouté Perimeter 81 pour l'accès sécurisé, les acteurs historiques cherchant à étendre la portée de leurs plateformes.
La différenciation technologique repose sur la fidélité de l'apprentissage automatique, l'optimisation de la latence et l'étendue des boîtes à outils de conformité. Le module DGA piloté par l'IA de Cisco et le navigateur d'entreprise sécurisé de Menlo Security illustrent des voies d'innovation destinées à réduire les faux positifs et à contenir les menaces zero-day au niveau du navigateur. Des fournisseurs axés sur l'éducation tels que Securly captent des parts de niche grâce à des tableaux de bord conçus à cet effet, tandis que les opérateurs de télécommunications commercialisent sous marque blanche les environnements de grands fournisseurs pour proposer la sécurité comme service complémentaire sur leurs réseaux fibre et 5G. La pression de consolidation pourrait faire monter les prix de vente moyens, mais le taux de désabonnement des clients reste faible une fois l'empreinte des PoP et les bibliothèques de politiques intégrées.
Leaders du secteur du filtrage web
Broadcom Corporation
Cisco Systems, Inc.
Palo Alto Networks, Inc.
McAfee, Inc.
Fortinet, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du filtrage web
- Cisco Systems Inc.
- Broadcom (Symantec)
- Palo Alto Networks
- Fortinet Inc.
- Zscaler Inc.
- McAfee LLC
- Trend Micro Inc.
- Barracuda Networks
- Forcepoint LLC
- AO Kaspersky Lab
- Trustwave Holdings
- Sophos Ltd.
- Netskope Inc.
- Skyhigh Security
- Cloudflare Inc.
- iboss Inc.
- Sangfor Technologies
- Proofpoint Inc.
- Check Point Software
- Akamai Technologies
- Secureworks
- Webroot (OpenText)
- Cyren Ltd.

Opportunités de marché et perspectives d'avenir
Le trafic web chiffré et les schémas d'accès à distance augmentent la demande pour des architectures qui préservent la visibilité sans s'appuyer sur l'inspection héritée en étoile (hub-and-spoke). Avec la majorité du trafic web désormais chiffré, l'accent pratique se déplace vers des modèles d'inspection sur l'appareil ou de proximité qui réduisent la latence de rebouclage tout en continuant à prendre en charge l'application des politiques, le reporting et la détection des menaces à travers des effectifs hybrides. Ce changement crée une différenciation dans la classification par mots-clés et par contenu, la catégorisation du trafic chiffré et l'automatisation des politiques, susceptibles de réduire la charge de travail liée à un ajustement complexe pour des équipes de sécurité en sous-effectif.
L'activité réglementaire et normative crée également un espace additionnel pour des contrôles de contenu conformes et respectueux de la confidentialité, en particulier à mesure que les règles de sécurité des enfants et d'accès restreint par âge se développent. Le UK Children's Wellbeing and Schools Act 2026 habilite le secrétaire d'État à exiger des FAI qu'ils restreignent l'accès à certains contenus pour les enfants, tandis que les propositions législatives américaines de 2026 (dont le SAFE for Kids Act et le KIDS Act) accroissent le rôle des contrôles techniques et des mesures de vérification pour les catégories restreintes. Du côté de l'offre, la sortie en mars 2026 d'inCompass 4.0 par NetSTAR Global, positionnée pour l'intégration OEM de la classification web et de l'analyse des menaces pilotées par l'IA, soutient une demande continue pour des modules de catégorisation et de politique intégrables à travers les plateformes, les FAI et les écosystèmes d'appareils.
Recent Industry Developments in Marché du filtrage web
- Juin 2026 : Cisco a présenté Cisco Cloud Control pour gérer et défendre les infrastructures informatiques critiques, et a étendu la couverture de Live Protect aux commutateurs de la série N9000. Cisco étend les opérations de sécurité et l'application des politiques plus près des plans de contrôle réseau et cloud, ce qui peut favoriser des voies d'exécution des politiques plus strictes pour l'accès web et le confinement des menaces dans des environnements distribués.
- Mars 2026 : Palo Alto Networks a annoncé des mises à jour de Prisma Browser visant à sécuriser les modes de travail modernes, y compris les flux de travail d'IA agentique. En renforçant les protections au niveau du navigateur, l'entreprise a élargi les contrôles d'accès web sécurisé là où l'usage du SaaS et les sessions chiffrées réduisent l'efficacité du filtrage périmétrique traditionnel seul.
- Mai 2025 : Fortinet a finalisé l'acquisition de Lacework et a commencé à intégrer l'analytique de sécurité cloud dans son portefeuille Unified SASE. Cette combinaison relie la visibilité des charges de travail et les signaux d'exécution cloud aux politiques de passerelle web sécurisée et d'accès, renforçant les tendances de consolidation des plateformes dans les achats de filtrage web en entreprise.


Marché du filtrage web Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Selon cette méthodologie, le marché du filtrage web couvre les logiciels et services fournis qui contrôlent l'accès au contenu web en inspectant et en autorisant ou bloquant le trafic à l'aide de règles au niveau du DNS, de l'URL, des mots-clés ou du type de fichier, à travers les réseaux d'entreprise, du secteur public et de l'éducation.
Exclusions du périmètre : nous excluons les plug-ins de navigateur destinés aux consommateurs et les applications autonomes de contrôle parental qui ne sont pas déployées comme contrôle de sécurité organisationnel.
Aperçu de la segmentation
- Par composant
- Solution
- Services
- Par mode de déploiement
- Sur site
- Cloud
- Par type de filtrage
- Filtrage DNS
- Filtrage par mots-clés
- Filtrage URL
- Filtrage par type de fichier et autres filtrages
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par secteur d'activité
- BFSI
- Informatique et télécommunications
- Gouvernement
- Éducation
- Autres secteurs d'activité
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par la cartographie du contexte de la demande en matière de sécurité d'accès web et de contrôles d'usage acceptable, avant de la relier à la manière dont les organisations achètent et déploient réellement les outils de filtrage. Nous avons utilisé des sources publiques telles que les directives de cybersécurité du NIST, les avis de la CISA, les indicateurs de haut débit de la FCC, les mesures de l'économie numérique de l'OCDE et les statistiques de connectivité de l'UIT pour comprendre l'exposition, la traction d'adoption et la préparation des infrastructures.
Pour façonner les intrants du modèle de revenus, nous avons également examiné les dépôts d'entreprises et les présentations aux investisseurs, la documentation produit, les avis de marchés publics et la couverture de presse spécialisée en sécurité décrivant des schémas de déploiement tels que la livraison cloud versus les passerelles sur site. Lorsque disponibles, nous avons utilisé des abonnements payants pour les données financières et de renseignement d'entreprises, des bases de données de brevets pour suivre l'orientation des fonctionnalités de sécurité, et un flux mondial de contrats et d'appels d'offres pour évaluer la dynamique d'achat du secteur public. Les sources documentaires nommées ci-dessus ne sont qu'illustratives, et nous avons utilisé des références supplémentaires pour collecter des données, valider des hypothèses et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce qui est réellement comptabilisé comme dépense de filtrage web, et sur la manière dont les fournisseurs conditionnent la tarification lorsque le filtrage est regroupé avec des fonctions de sécurité web adjacentes. Nous avons échangé avec un mélange de responsables de solutions, d'architectes de sécurité, de partenaires de canaux et d'acheteurs dans de grandes organisations et des entreprises de taille intermédiaire, puis avons vérifié la cohérence des signaux d'adoption au niveau régional à travers l'APAC, l'EMEA et les Amériques afin que le modèle ne soit pas surajusté à une seule géographie.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 32 % | Cadres dirigeants (CXO) : 14 % | APAC : 41 % |
| Rang intermédiaire : 52 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 34 % |
| Petits acteurs : 16 % | Managers : 45 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit en utilisant d'abord une approche descendante, où les schémas de dépenses de sécurité des entreprises et du secteur public ont été reconstitués en un pool de demande de filtrage web à l'aide d'indicateurs d'adoption et de déploiement, puis traduits en revenus à l'aide d'hypothèses réalistes de prix et de couverture. Pour rester pratique, nous avons traité le marché comme la couche de contrôle payante qui filtre l'accès web, qu'elle soit fournie depuis le cloud ou installée sur site.
Des approximations ascendantes sélectives ont ensuite été utilisées pour corroborer les totaux, telles que des divulgations échantillonnées de revenus de fournisseurs, des retours de canaux sur la taille des transactions, et une vérification volume par ASP à l'aide des sièges (ou utilisateurs) et des points de terminaison de trafic protégé. Les intrants suivis dans le modèle comprenaient le mix cloud versus sur site, la durée typique des termes d'abonnement, les taux de regroupement avec les fonctions de passerelle web sécurisée, la couverture des sièges par organisation, et le rythme d'adoption de l'inspection HTTPS, car cela affecte les besoins en calcul et le comportement tarifaire. Lorsque les intrants ascendants manquaient pour les fournisseurs plus petits, nous avons combléles lacunes à l'aide de fourchettes conservatrices de revenu par client, puis avons croisé ces fourchettes avec les retours des partenaires avant de fixer les totaux finaux.
Les prévisions se sont principalement appuyées sur une analyse de scénarios reliant la croissance à des moteurs mesurables tels que la répartition de la main-d'œuvre, l'attention réglementaire portée aux contrôles d'accès web, l'adoption de la sécurité cloud et les cycles de renouvellement des piles de sécurité réseau. La trajectoire de croissance finale n'a été ajustée qu'après que les retours d'experts ont confirmé le réalisme de la vitesse d'adoption et de la progression tarifaire attendue.
Validation des données et cycle de mise à jour
La validation a été effectuée par des vérifications répétées des écarts à travers les couches du modèle, afin que les totaux correspondent à ce que les signaux indépendants impliquaient en termes d'adoption et d'intensité des dépenses. Nous avons comparé les résultats aux schémas de dépenses adjacentes en sécurité web, à la pénétration de la livraison cloud et à l'activité d'achat public, puis avons examiné et corrigé toute valeur aberrante à l'aide de changements d'hypothèses documentés.
Avant validation finale, le travail passe par un examen analyste en plusieurs étapes qui vérifie l'intégrité mathématique, la cohérence des unités et les mouvements d'une année à l'autre qui ne correspondent pas aux moteurs expliqués. Si un écart significatif apparaît, un nouveau contact est déclenché avec les personnes interrogées concernées pour confirmer si l'écart est réel ou causé par un intrant de modélisation. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements majeurs modifient la demande ou la tarification, et une dernière vérification avant livraison est effectuée pour que les clients reçoivent la vision la plus actuelle.
Comparaison du dimensionnement du marché du filtrage web de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour le filtrage web peuvent sembler très différentes même lorsqu'elles semblent couvrir le même périmètre, car le terme est utilisé de manière imprécise à travers la sécurité réseau et la protection d'accès web. Les différences proviennent généralement de ce qui est comptabilisé comme revenu de filtrage web, de l'année considérée comme actuelle, et de la manière dont les abonnements cloud et les suites regroupées sont traités.
L'écart principal provient du fait que la passerelle web sécurisée et les suites de sécurité web plus larges livrées via le cloud sont pleinement incluses, ou seulement comptabilisées lorsque le filtrage est vendu comme une ligne distincte. Dans le modèle de Mordor Intelligence, nous ne comptabilisons les revenus que lorsque la fonctionnalité de filtrage web est fournie comme contrôle organisationnel via l'application au niveau DNS, URL, mots-clés ou type de fichier (et non comme modules complémentaires grand public). D'autres écarts sont dus au rythme supposé des changements de prix des abonnements, au traitement du calendrier de conversion des devises pour les revenus mondiaux, et à la cadence d'actualisation qui peut manquer une adoption plus rapide dans certaines régions.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,51 milliards USD (2026) | |
| Éditeur sectoriel A | 5,46 milliards USD (2025) | Utilise un libellé étroitement lié (solutions de filtrage de contenu web) et une année de référence différente, et peut mélanger les contrôles d'entreprise avec des outils de filtrage de contenu plus larges, ce qui modifie ce qui est comptabilisé comme revenu de marché. |
| Cabinet de conseil technologique B | 5,46 milliards USD (2025) | Ancre le dimensionnement à une fenêtre de prévision distincte et peut appliquer une trajectoire de croissance plus agressive pour l'adoption pilotée par les suites, ce qui peut gonfler les valeurs des premières années lorsque le regroupement n'est pas séparé des dépenses de filtrage pur. |
L'écart dans le tableau reflète principalement le périmètre et le calendrier, et non une simple différence de calcul, car les choix d'année de référence et le traitement du regroupement peuvent rapidement faire évoluer les totaux dans cette catégorie. En maintenant les revenus comptabilisés liés à des fonctions claires d'application du filtrage, puis en vérifiant le résultat à l'aide de signaux de tarification et d'adoption, l'estimation reste traçable et reproductible à des fins de planification.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché du filtrage web ?
La taille du marché du filtrage web a atteint 5,51 milliards USD en 2026 et devrait atteindre 9,68 milliards USD d'ici 2031 à un TCAC de 11,91 %.
Quel composant connaît la croissance la plus rapide ?
Les services sont le composant à la croissance la plus rapide, affichant un TCAC de 13,62 % car les entreprises recherchent une expertise gérée pour configurer des filtres complexes pilotés par l'IA.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
De nouvelles lois sur la protection de la vie privée telles que la loi indienne DPDPA et le règlement indonésien 17/2025, associées à une adoption rapide du cloud, alimentent un TCAC de 12,74 % en Asie-Pacifique.
Comment les protocoles DNS chiffrés affectent-ils les stratégies de filtrage ?
Le DNS sur HTTPS (DoH) peut contourner les résolveurs classiques ; les organisations adoptent donc des passerelles compatibles DoH et des moteurs de politiques centrés sur l'identité pour maintenir la visibilité.
Quel rôle joue le SASE dans les décisions d'achat ?
Les acheteurs regroupent de plus en plus les passerelles web sécurisées dans des contrats SASE plus larges, simplifiant la gestion des licences et garantissant une application cohérente de la confiance zéro pour les utilisateurs et les sites.
Quel secteur d'activité connaît la croissance la plus rapide ?
L'éducation est en tête avec un TCAC de 12,19 % en raison de nouveaux mandats tels que le projet de loi sénatorial 351 de Géorgie exigeant un filtrage complet des réseaux sociaux dans les établissements scolaires de la maternelle à la terminale.
Dernière mise à jour de la page le:



