
Taille et part du marché du stockage dans les centres de données au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 210 Millions de dollars américains |
| Taille du Marché (2026) | 219.70 Millions de dollars américains |
| Taille du Marché (2031) | 275.5 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 4.62 % |
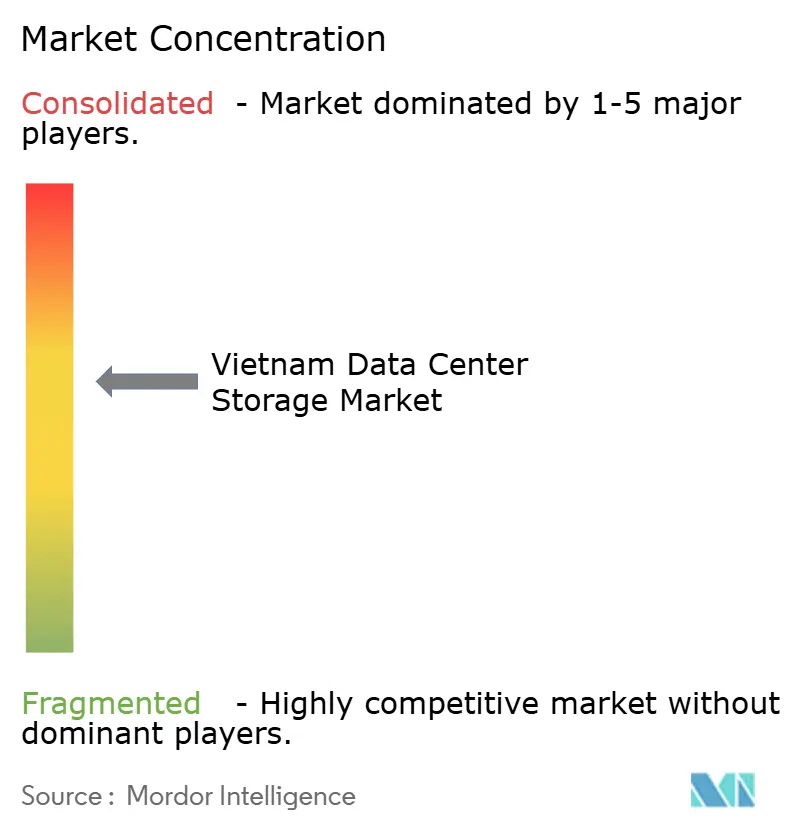
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du stockage dans les centres de données au Vietnam par Mordor Intelligence
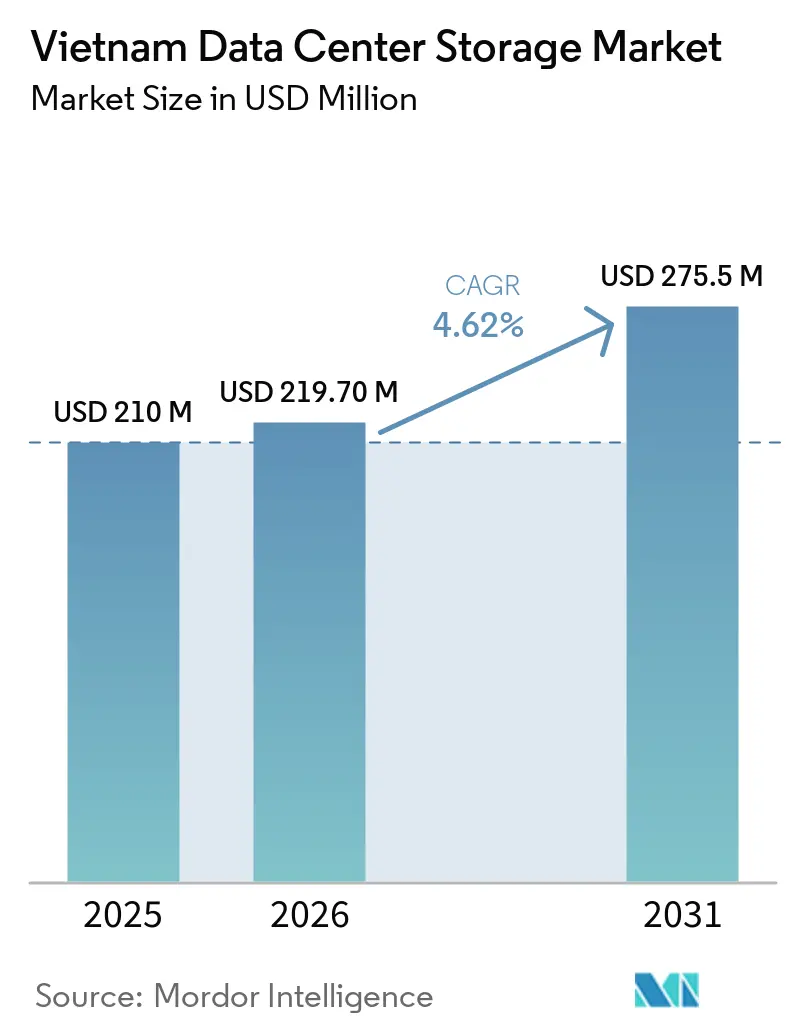
La taille du marché du stockage dans les centres de données au Vietnam devrait augmenter de 210 millions USD en 2025 à 219,70 millions USD en 2026 et atteindre 275,5 millions USD d'ici 2031, avec un TCAC de 4,62 % sur la période 2026-2031.
Un soutien politique constant, l'approbation de la propriété étrangère à 100 % pour les centres de données et un afflux de projets hyperscale positionnent le Vietnam comme un hub régional émergent pour les charges de travail d'entreprise et cloud. Les objectifs nationaux en matière d'économie numérique, le renforcement des règles de souveraineté des données et l'adoption rapide de l'IA/ML poussent les entreprises à se moderniser avec des plateformes flash et NVMe. Les constructions à haute densité, telles que l'installation de 140 MW de Viettel à Tan Phu Trung, illustrent la façon dont les clusters IA énergivores remodèlent la conception des baies et les préférences en matière d'interfaces de stockage. Une réglementation libérale accélère les entrées de capitaux étrangers, mais les contraintes du réseau électrique et un vivier de talents limité tempèrent l'exécution des capacités à court terme, tout en ouvrant des niches pour des propositions de services gérés économes en énergie.
Points clés du rapport
- Par technologie de stockage, le SAN (réseau de stockage) a dominé avec une part de chiffre d'affaires de 33,92 % en 2025, tandis que le NAS (stockage en réseau) devrait afficher la croissance la plus rapide avec un TCAC de 6,58 % jusqu'en 2031.
- Par type de stockage, les matrices de disques durs (HDD) ont représenté 42,55 % de la taille du marché du stockage dans les centres de données au Vietnam en 2025 ; les matrices tout-flash progressent à un TCAC de 9,12 % jusqu'en 2031.
- Par type de centre de données, la colocation a représenté 49,05 % du chiffre d'affaires en 2025, tandis que les hyperscalers progressent à un TCAC de 8,16 %.
- Par utilisateur final, l'informatique et les télécommunications ont capté 29,10 % de la part de marché du stockage dans les centres de données au Vietnam en 2025 ; le secteur BFSI (banque, services financiers et assurance) connaît la croissance la plus rapide avec un TCAC de 7,21 %.
- Par facteur de forme, les systèmes montés en rack ont détenu une part de 62,70 % en 2025 ; l'infrastructure composable croît à un TCAC de 9,28 %.
- Par interface, le SAS/SATA a maintenu une part de 53,85 % en 2025 ; le NVMe progresse à un TCAC de 8,01 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du stockage dans les centres de données au Vietnam
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'infrastructure informatique et du haut débit | +1.2% | Hô Chi Minh-Ville, Hanoï | Moyen terme (2-4 ans) |
| Investissements dans les centres de données hyperscale | +1.5% | Zones industrielles à l'échelle nationale | Long terme (≥4 ans) |
| Transformation numérique et souveraineté des données | +1.8% | National | Court terme (≤2 ans) |
| Adoption du cloud par les PME stimulant le NAS | +0.9% | Agglomérations urbaines | Moyen terme (2-4 ans) |
| Forte progression des charges de travail d'intelligence artificielle et d'apprentissage automatique alimentant le tout-flash | +1.1% | Pôles technologiques | Moyen terme (2-4 ans) |
| Libéralisation à 100 % de la propriété étrangère | +0.7% | National | Court terme (≤2 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'infrastructure informatique et du haut débit
L'objectif du Vietnam de couvrir 80 % des foyers en haut débit d'ici 2025, dans le cadre du Programme national de transformation numérique, stimule la demande de systèmes de stockage en périphérie et en cœur de réseau.[1] Dix câbles sous-marins supplémentaires prévus d'ici 2030 porteront la capacité totale à 350 Tbps, générant des besoins durables en appareils périphériques à haute densité le long des points d'atterrissage. Des entreprises telles que VTI rapportent 70 % d'économies après une migration vers le cloud, renforçant l'adoption du stockage hybride pour les opérations d'analyse et de sauvegarde. Les adoptants dans les secteurs de la fabrication et de la logistique déploient des flux de travail de l'Industrie 4.0 qui nécessitent un stockage à faible latence et de proximité de calcul pour la robotique et le contrôle qualité en temps réel. Les équipementiers automobiles et les exportateurs d'électronique sont des précurseurs notables, utilisant le flash à l'échelle des baies pour maintenir l'analyse en ligne sur les chaînes de production. Cet élan infrastructurel ancre la croissance à long terme du marché du stockage dans les centres de données au Vietnam.
Hausse des investissements dans les centres de données hyperscale
La construction de 140 MW à Tan Phu Trung par Viettel représente le premier centre de données de plus de 100 MW au Vietnam, fonctionnant à 10 kW par baie, soit 2,5 fois la moyenne nationale, catalysant ainsi la demande de baies haute densité accélérées par NVMe.[2] Le SAM DigitalHub de Saigon Asset Management, d'une valeur de 1,5 milliard USD et d'une capacité de 150 MW, témoigne d'un fort appétit des capitaux pour les empreintes hyperscale. Les investisseurs ciblent des niveaux d'efficacité énergétique (PUE) inférieurs à 1,4 grâce au refroidissement par eau chaude et par porte arrière, créant des opportunités pour le stockage défini par logiciel afin d'optimiser le placement des charges de travail sur des nœuds distribués. Les fournisseurs proposant des plateformes évolutives horizontalement qui minimisent la consommation électrique des baies gagnent un avantage concurrentiel, car les opérateurs standardisent leurs infrastructures de calcul haute performance pour répondre à la demande régionale en matière d'IA.
Mandats gouvernementaux de transformation numérique et de souveraineté des données
La loi sur les données du Vietnam, entrée en vigueur en juillet 2025, institue un régime de classification des données à trois niveaux, obligeant les ensembles de données ' essentiels ' et ' importants ' à résider sur le territoire national. Le Centre de données national, lancé en août 2025 avec deux installations miroirs hébergeant chacune environ 1 000 baies, établit une preuve de concept pour des architectures souveraines résilientes. Le passage d'Alibaba de la location à la construction de ses propres installations illustre comment les évaluations des risques transfrontaliers déclenchent des investissements en construction. Les critères d'approvisionnement privilégient désormais le chiffrement au repos, le géo-cloisonnement et la journalisation des audits, qui correspondent directement aux mandats légaux, renforçant les fournisseurs disposant de micrologiciels conformes et d'équipes de service locales. La réglementation accélère les cycles à court terme de renouvellement du matériel de stockage dans les agences gouvernementales et les secteurs réglementés.
Essor de l'adoption du cloud par les PME stimulant le NAS
Le programme de transformation numérique des PME du Ministère de l'Information et des Communications subventionne les services cloud de 11 fournisseurs nationaux, réduisant les coûts d'entrée de 20 % et accélérant l'adoption du NAS. Des fournisseurs tels que VNG Cloud proposent des modèles de paiement à la croissance qui ciblent directement les PME sensibles aux coûts. La croissance est évidente dans la logistique du commerce électronique : Ahamove coordonne 200 000 livraisons quotidiennes sur MongoDB Atlas, s'appuyant sur des grappes adossées au NAS qui s'adaptent aux pics de transactions. Les charges de travail gouvernementales valident davantage le NAS : les services basés sur Red Hat OpenStack de SaoBacDau fournissent un stockage objet élastique aux ministères nécessitant un hébergement national. Cette tendance soutient un TCAC durable de 6,8 % pour le NAS au sein du marché du stockage dans les centres de données au Vietnam.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépenses d'investissement initiales élevées pour les sites de niveau III/IV | -0.8% | À l'échelle nationale ; particulièrement aigu pour les petits opérateurs | Moyen terme (2-4 ans) |
| Pénurie d'ingénieurs qualifiés en stockage | -1.1% | Centres urbains | Long terme (≥4 ans) |
| Contraintes énergétiques du réseau pour les baies à haute densité | -0.6% | Zones industrielles | Court terme (≤2 ans) |
| Hausse des coûts de refroidissement en climat tropical | -0.4% | National | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement initiales élevées pour les installations de niveau III/IV
La certification de niveau III exige une alimentation électrique à double voie, un refroidissement et une redondance de stockage. Le contrat EPC de Delta Electronics à Hoa Lac illustre l'intensité capitalistique, avec des promoteurs absorbant de longs délais de retour sur investissement. Des entreprises nationales telles que CMC Telecom doivent se conformer aux références mondiales pour attirer des clients multinationaux, après être devenues le premier site du Vietnam accrédité au niveau 4 de sécurité de l'information. Les contraintes de financement poussent les opérateurs vers des blocs modulaires financés par les fournisseurs et des appareils hyper-convergés qui compriment les dépenses initiales. Bien que ce frein ralentisse le rythme des nouvelles constructions, il stimule la demande de solutions pré-intégrées qui réduisent l'effort d'ingénierie sur site.
Pénurie d'ingénieurs qualifiés en stockage
Le Vietnam compte environ 6 000 spécialistes du matériel informatique pour un besoin projeté de 20 000 dans les cinq prochaines années.[3] Des programmes publics tels que l'initiative de 5 millions USD de Hô Chi Minh-Ville visant à former 40 000 ingénieurs en microélectronique d'ici 2030 visent à combler cet écart. Entre-temps, les fournisseurs intègrent l'automatisation dans leurs piles de gestion, abaissant les seuils de compétences requis pour les opérations quotidiennes. Les plateformes hyper-convergées et la télémétrie pilotée par intelligence artificielle deviennent des facteurs de différenciation essentiels pour les opérateurs confrontés à des goulots d'étranglement en matière de recrutement dans le secteur du stockage dans les centres de données au Vietnam.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de stockage : domination du SAN face à l'accélération du NAS
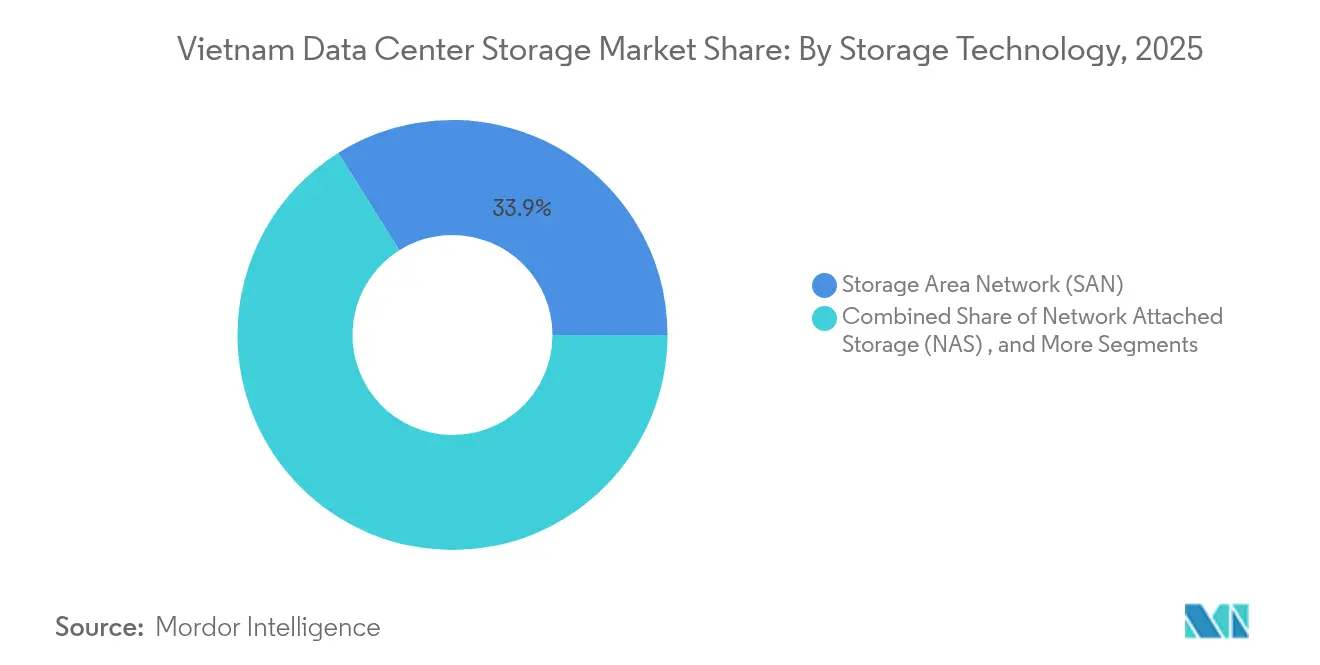
Les solutions SAN ont généré 33,92 % des revenus de 2025, reflétant la demande des entreprises pour des services de niveau bloc à faible latence dans les cœurs de réseau critiques. Cette part positionne le SAN comme l'épine dorsale de performance du marché du stockage dans les centres de données au Vietnam. Le NAS, progressant à un TCAC de 6,58 %, bénéficie des programmes cloud pour PME qui récompensent les déploiements rentables basés sur Ethernet. La taille du marché du stockage dans les centres de données au Vietnam pour le NAS devrait dépasser 0,1 milliard USD d'ici 2031, aidée par les incitations gouvernementales. Les systèmes à connexion directe et les systèmes objet complètent les charges de travail spécialisées en périphérie et d'archivage régies par les règles émergentes de conservation des données.
Les schémas d'adoption hybrides s'intensifient au fur et à mesure que Viettel IDC intègre Cloudian HyperStore pour offrir des services objet et de fichiers sur un appareil unifié, combinant le débit de niveau SAN pour les charges de travail transactionnelles et la scalabilité du NAS pour l'analyse. Les surcouches définies par logiciel estompent les limites entre protocoles, permettant une sélection dynamique entre les API de type bloc, fichier et objet. Les entreprises peuvent ainsi pérenniser leurs investissements tout en optimisant le coût total de possession (TCO), maintenant une demande robuste dans toutes les catégories technologiques.

Par type de stockage : domination des matrices de disques durs malgré l'élan du flash
Les matrices de disques durs ont représenté 42,55 % des dépenses en 2025 en raison de leur avantage économique en termes de coût par gigaoctet. Le tout-flash, affichant la croissance la plus rapide à un TCAC de 9,12 %, capte l'inférence par intelligence artificielle, l'analyse en temps réel et les pics du secteur bancaire numérique. La part de marché du stockage dans les centres de données au Vietnam pour les matrices tout-flash devrait dépasser 31,2 % d'ici 2031. Les niveaux hybrides persistent pour les charges de travail intermédiaires qui fluctuent entre les besoins de capacité et de performance.
L'attrait du flash est souligné par la migration de Techcombank vers IBM DS8886, qui a quadruplé le débit des transactions en pic tout en réduisant l'empreinte en baie. La gamme de SSD DC600M de Kingston répond au trafic mixte et à l'efficacité énergétique, faisant écho à l'accent mis par les politiques sur une informatique durable. Les incitations énergétiques font en outre pencher le calcul du coût total de possession en faveur du flash pour les opérateurs cherchant des certifications de neutralité carbone.
Par type de centre de données : leadership de la colocation avec la croissance des hyperscalers
Les sites de colocation ont détenu 49,05 % des revenus de 2025, les entreprises optant pour des infrastructures partagées qui externalisent la complexité capitalistique et opérationnelle. Le marché du stockage dans les centres de données au Vietnam continue de s'appuyer sur la colocation pour l'accès à l'interconnexion et le déploiement rapide. Les hyperscalers, soutenus par un TCAC de 8,16 %, génèrent des commandes en volume de baies à haute densité et de pools de stockage à l'échelle du pétaoctet. La taille du marché du stockage dans les centres de données au Vietnam pour les hyperscalers devrait passer de 0,07 milliard USD en 2026 à plus de 0,12 milliard USD d'ici 2031.
Le site phare de 10 000 baies de Viettel établit un design de référence pour les charges de travail d'intelligence artificielle et de 5G nécessitant des enveloppes d'alimentation et de refroidissement renforcées. Les opérateurs de colocation établis ripostent avec des services d'accès vers AWS, Google Cloud et Azure, ajoutant des niveaux de stockage à valeur ajoutée optimisés pour les migrations hybrides. Les micro-centres de données d'entreprise et de périphérie demeurent essentiels pour les cas d'usage dans la fabrication à faible latence et le secteur public, soumis à des règles strictes de localisation des données.
Par utilisateur final : force des télécommunications avec l'accélération du BFSI
L'informatique et les télécommunications ont capté 29,10 % du chiffre d'affaires de 2025, tirant parti des réseaux dorsaux et du transport national pour fournir des services d'opérateurs Internet, de réseau de diffusion de contenu et de 5G. Le secteur BFSI, en expansion à un TCAC de 7,21 %, témoigne d'un appétit disproportionné pour un stockage chiffré à faible latence afin de prendre en charge la banque numérique, les plateformes de paiement électronique et les audits réglementaires. La taille du marché du stockage dans les centres de données au Vietnam pour le BFSI devrait presque doubler d'ici 2030.
La plateforme OpenAPI de VPBank traite 100 millions de transactions mensuelles sur des grappes MongoDB, mettant en évidence des charges de travail de nouvelle génération qui sollicitent davantage les entrées/sorties de stockage que la capacité. Les administrations numériques gouvernementales transfèrent les services aux citoyens vers des clouds souverains, entraînant des expansions des référentiels d'archivage et de conformité. Des précurseurs dans le secteur de la santé, comme eClinica de Hô Chi Minh-Ville, exploitent le stockage structuré pour consolider 80 000 dossiers électroniques de patients, mettant en évidence la diversification sectorielle.
Par facteur de forme : domination des systèmes montés en rack avec l'innovation composable
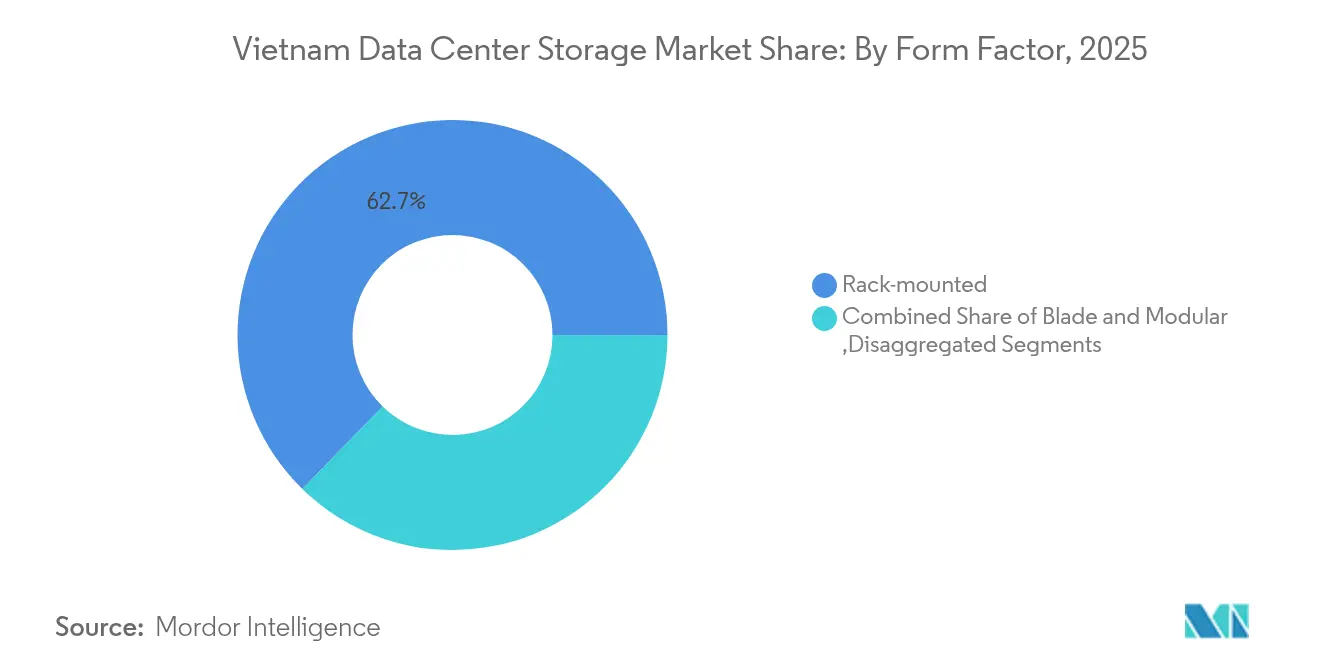
Les châssis montés en rack ont généré 62,70 % du chiffre d'affaires en 2025 grâce à un large support de l'écosystème et une intégration simple. Les conceptions composables, progressant à un TCAC de 9,28 %, désagrègent le calcul, le stockage et le réseau pour permettre un regroupement dynamique. La taille du marché du stockage dans les centres de données au Vietnam pour les solutions composables devrait dépasser 0,06 milliard USD d'ici 2031.
L'Integrated Rack 7000 de Dell regroupe le refroidissement liquide et des lames à forte densité de GPU pour l'intelligence artificielle, démontrant comment l'innovation en matière de facteur de forme suit le rythme de l'escalade de la puissance et des performances. Les formats lame et modulaire servent les nœuds de succursale et de reprise après sinistre, notamment dans les abris télécoms en périphérie nécessitant des empreintes compactes. Les moteurs d'orchestration logicielle allouent les volumes de stockage à la demande, maximisant l'utilisation et répondant à l'impératif de pénurie de compétences.
Par interface : prédominance du SAS/SATA avec l'émergence du NVMe
Le SAS/SATA a maintenu une part de 53,85 % en 2025 en raison de chaînes d'outils matures et d'une large compatibilité applicative. Le NVMe, progressant à un TCAC de 8,01 %, sous-tend les ensembles d'entraînement d'intelligence artificielle et les charges de travail de technologie financière à faible latence. La taille du marché du stockage dans les centres de données au Vietnam pour les dispositifs NVMe devrait tripler entre 2025 et 2030.
Le SSD PCIe 5.0 FURY Renegade G5 de Kingston affiche jusqu'à 14 800 Mo/s en lecture, traçant les courbes de débit de nouvelle génération pour l'inférence par intelligence artificielle. Le déploiement de NVMe de bout en bout de Huawei par TMBThanachart Bank a réduit la latence de 60 % et amélioré le calcul de 25 %, validant l'économie de la migration d'interface. Le Fibre Channel persiste pour les structures SAN de mission critique, tandis que les surcouches iSCSI et RoCE permettent des stratégies de convergence Ethernet économiques.
Analyse géographique
Hô Chi Minh-Ville et Hanoï représentent plus des deux tiers des déploiements de stockage, reflétant le poids économique, la densité des fibres optiques et la proximité des points d'atterrissage des câbles sous-marins. Le complexe Tan Phu Trung de Viettel et le site Tan Thuan de CMC positionnent le cluster du sud comme le principal corridor hyperscale, tout en alimentant une demande de report pour des nœuds périphériques dans les provinces voisines. Dans le nord, le campus Hoa Lac de VNPT, d'une superficie de 23 000 m² avec 2 000 baies, soutient les ministères gouvernementaux et les banques d'État, créant une attraction gravitationnelle pour les fournisseurs d'équipements.
Les provinces du Centre attirent de plus en plus les opérateurs grâce à la disponibilité d'énergies renouvelables. Ninh Thuan dispose de 1 500 MW de capacité solaire et de 1 442 MW de capacité éolienne, offrant des atouts en énergie verte pour les investisseurs soucieux de l'ESG souhaitant réduire leurs émissions de scope 2. La stratégie gouvernementale visant à désigner des pôles numériques régionaux d'ici 2050 accélère le déploiement de la fibre optique et les allégements fiscaux dans les zones économiques spéciales, favorisant des topologies de stockage distribuées. Les sites côtiers bénéficient d'une efficacité thermodynamique grâce aux solutions de refroidissement par air libre et par eau de mer ; les parcs industriels intérieurs offrent des terrains abordables pour construire des campus de plusieurs hectares.
La connectivité reste le facteur décisif pour la sélection des sites sur l'ensemble du marché du stockage dans les centres de données au Vietnam. Les nouvelles lignes de câbles sous-marins à venir et les investissements continus dans les épines dorsales nationales permettent aux opérateurs de placer des capacités plus près des sources d'énergie renouvelable sans sacrifier la latence vers les centres de demande urbaine. À mesure que les tarifs de la fibre optique métropolitaine sombre baissent, des villes de deuxième rang telles que Thai Nguyen émergent comme des sites de cluster attractifs, soutenues par des programmes de développement de la main-d'œuvre dans les spécialisations en semi-conducteurs et en intelligence artificielle.
Paysage réglementaire
Le Vietnam a évolué vers un régime opérationnel plus clair pour les centres de données dans le cadre de la loi sur les télécommunications de 2023 (en vigueur depuis juillet 2024), qui définit les services de centres de données et établit les obligations des opérateurs en matière d'enregistrement et de conformité plutôt qu'un système de licences de type télécom. En parallèle, le décret n° 163/2024/ND-CP (en vigueur depuis décembre 2024) autorise une propriété étrangère à 100 % des centres de données, ce qui favorise la participation internationale dans les installations locales, lesquelles alimentent ensuite les achats d'entreprise et de stockage cloud.
Sur le plan de la conformité technique, la circulaire n° 42/2025/TT-BKHCN (en vigueur à partir du 1er février 2026) met à jour les exigences de construction et d'exploitation et fait référence à des normes techniques nationales telles que QCVN 32:2020/BTTTT et QCVN 06:2021/BXD. Les opérateurs enregistrent et déclarent certains changements d'infrastructure au ministère de l'Information et des Communications (MIC) et à son Département des télécommunications, tandis que les acheteurs de stockage pour les charges de travail réglementées et du secteur public alignent leurs achats sur l'hébergement domestique et les contrôles de sécurité façonnés par l'orientation vietnamienne en matière de souveraineté des données (y compris la loi sur les données en vigueur depuis juillet 2025).
Analyse de la chaîne de valeur
La chaîne de valeur du stockage des centres de données au Vietnam commence avec les fabricants OEM internationaux de stockage et les fournisseurs de composants (supports HDD et SSD, contrôleurs, NIC/HBA et structures NVMe) qui vendent via des distributeurs locaux, des intégrateurs de systèmes et des opérateurs de centres de données dirigés par des télécoms. Les fournisseurs mondiaux tels que Dell Technologies, NetApp, Oracle, Kingston Technology, Huawei, Seagate et Western Digital déploient généralement leurs plateformes via des partenaires de distribution pour les déploiements en entreprise et en colocation, tandis que les projets hyperscale et d'IA suscitent également un engagement direct pour des architectures de référence et des conceptions à haute densité.
En aval intermédiaire, les opérateurs de sites locaux (notamment Viettel IDC, VNPT VinaData, CMC Telecom et FPT Telecom) traduisent les constructions de capacité en commandes de stockage en gros, en services d'intégration et en offres gérées couvrant le stockage en mode bloc, fichier et objet. Les activités en aval comprennent le déploiement, la migration et les opérations courantes (surveillance, sauvegarde, reprise après sinistre et conformité), soutenues par des entrepreneurs spécialisés en conception et construction de centres de données tels que Delta Group, Aurecon, Apave et GreenViet. Les exigences d'enregistrement auprès du MIC et les normes techniques renforcent également la demande de maintenance locale, de pièces de rechange et de services de firmware et de sécurité conformes, ce qui influe sur la sélection des fournisseurs et les modèles de support du cycle de vie.
Paysage concurrentiel
Les groupes de télécommunications locaux Viettel IDC, VNPT VinaData, CMC Telecom et FPT Telecom s'appuient sur leurs réseaux longue distance, leurs points de présence nationaux et leur proximité avec les pouvoirs publics pour sécuriser des contrats d'hébergement d'ancrage et gérer des audits de conformité 24h/24 et 7j/7. Les grands acteurs internationaux du matériel informatique Dell Technologies, NetApp, Oracle, Kingston Technology et Huawei se développent via des alliances de revendeurs et des engagements directs hyperscale, en fournissant des baies flash, des infrastructures NVMe et des piles de stockage défini par logiciel optimisées pour l'IA.
Le positionnement stratégique s'articule autour de l'évolutivité, de l'efficacité énergétique et des services full-stack. L'AI Factory de Dell revendique des réductions du coût total allant jusqu'à 62 % par rapport aux équivalents en cloud public, en intégrant le calcul, le refroidissement et les baies PowerStore dans un seul SKU à l'échelle d'une baie, cafebiz. La validation par NetApp du NVIDIA DGX SuperPOD et son partenariat avec Google Cloud soulignent des atouts en matière d'IA hybride qui séduisent les institutions financières soumises à des contraintes de latence et de souveraineté des données. Kingston différencie ses offres PCIe 5.0 en intégrant une protection contre les coupures de courant pour faciliter l'adoption dans les régions sujettes aux fluctuations de tension.
La course aux talents génère des collaborations avec les universités ; le programme conjoint proposé par Kioxia sur le programme NVMe illustre les démarches visant à fidéliser les canaux de distribution sur le long terme. Parallèlement, des start-ups spécialisées dans le stockage hyper-convergé natif Kubernetes grignotent des segments de niche, en misant sur une exploitation simplifiée qui résonne auprès des entreprises du marché intermédiaire dépourvues d'équipes informatiques étoffées. Une concentration industrielle modérée persiste, aucun fournisseur ne dépassant 30 % de part de marché, ce qui favorise une saine concurrence prix-performance sur les appels d'offres de projets.
Leaders du secteur du stockage dans les centres de données au Vietnam
-
Viettel IDC Co. Ltd.
-
VNPT VinaData Co. Ltd.
-
FPT Telecom International
-
Dell Technologies Inc.
-
Seagate Technology Holdings plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
La mise en œuvre des exigences de souveraineté des données crée un espace vacant pour des piles de stockage conformes au sein des installations domestiques, en particulier pour les administrations et les secteurs réglementés où le chiffrement, l'audit et les architectures résilientes constituent des critères d'achat. La loi vietnamienne sur les données, en vigueur depuis juillet 2025, et le lancement en août 2025 du Centre national de données (deux sites en miroir comptant chacun environ 1 000 racks) offrent des signaux de demande clairs pour des niveaux d'hébergement souverain, de sauvegarde et d'archivage restant sur le territoire vietnamien, favorisant les fournisseurs et opérateurs disposant d'une couverture de service locale et de configurations de sécurité validées.
L'infrastructure prête pour l'IA fait également évoluer les besoins de stockage vers de la flash et du NVMe à débit plus élevé, ce qui se traduit par des constructions et partenariats récents. Le centre de données IA Hoa Lac 2 de Viettel, intégrant des systèmes NVIDIA H200 avec certification Uptime Tier III, ainsi que le campus hyperscale de 140 MW de Tan Phu Trung, relèvent le niveau de référence en matière de densité de racks et de performance par charge de travail. Cela élargit les opportunités pour les baies tout-flash, les conceptions compatibles NVMe-oF et le stockage défini par logiciel qui optimise l'énergie et l'empreinte. Sur le plan des investissements, l'accord-cadre entre FPT, Viet Thai Group et G42, avec des engagements allant jusqu'à 1 milliard d'USD pour l'infrastructure d'IA et de cloud, soutient un pipeline d'installations de classe hyperscale où les fournisseurs de stockage peuvent se positionner via des conceptions de référence, des services gérés et des programmes d'approvisionnement en cycle de vie adaptés aux besoins de conformité locale et d'efficacité contrainte par le réseau électrique.
Développements récents du secteur
- Juin 2026 : Viettel (IDC) a intégré des systèmes de supercalcul GPU NVIDIA H200 au centre de données Hoa Lac 2 et a obtenu la certification Uptime Institute TCCF Tier III. Cette infrastructure de centre de données prête pour l'IA prend en charge les charges de travail accélérées par GPU et renforce la capacité locale pour les déploiements d'IA hyperscale. Cela fait progresser l'empreinte des campus vietnamiens capables d'IA hyperscale et renforce le positionnement en matière de souveraineté cloud régionale.
- Février 2026 : FPT Corporation a signé un accord-cadre avec G42 et Viet Thai Group pour développer des centres de données hyperscale au Vietnam, avec des engagements d'investissement allant jusqu'à 1 milliard de dollars. Cet accord accélère le développement de centres de données hyperscale et l'infrastructure d'IA transfrontalière. Cette opération signale une expansion de capacité à grande échelle soutenue par des acteurs internationaux et s'aligne sur la stratégie nationale en matière d'IA et de cloud.
- Janvier 2026 : Viettel IDC a lancé une nouvelle salle de serveurs de 400 racks (T6N6) au centre de données Hoang Hoa Tham, à Hô Chi Minh-Ville. Cela marque l'expansion de l'échelle sur site d'un centre de données majeur au Vietnam. Cela démontre une montée en capacité rapide pour soutenir la croissance des charges de travail d'entreprise et cloud, ainsi que la demande de stockage prêt pour l'IA.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché couvre les revenus générés par les systèmes de stockage de données déployés dans les centres de données au Vietnam, y compris les plateformes matérielles et les logiciels associés permettant le stockage sur site pour les charges de travail d'entreprise et cloud.
Exclusions du périmètre : Nous excluons les appareils des utilisateurs finaux, les services de stockage cloud public facturés sous forme d'abonnements, et les équipements réseau autonomes qui ne sont pas vendus dans le cadre d'un système de stockage.
Aperçu de la segmentation
- Par technologie de stockage
- Stockage en réseau (NAS)
- Réseau de stockage (SAN)
- Stockage à connexion directe (DAS)
- Stockage objet et sur bande
- Par type de stockage
- Matrices de disques durs (HDD) traditionnelles
- Matrices tout-flash (AFA)
- Stockage hybride
- Par type de centre de données
- Installations de colocation
- Hyperscalers et fournisseurs de services cloud
- Entreprise et périphérie
- Par utilisateur final
- Informatique et télécommunications
- BFSI
- Gouvernement et secteur public
- Médias et divertissement
- Santé et sciences de la vie
- Fabrication
- Par facteur de forme
- Monté en rack
- Lame et modulaire
- Désagrégé et composable
- Par interface
- SAS / SATA
- NVMe
- Fibre Channel et iSCSI
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte de la demande de base en matière de stockage dans les centres de données vietnamiens, et pour cadrer ce qui se passe avec les constructions et la croissance du trafic de données. Des sources publiques telles que les publications du ministère de l'Information et des Communications du Vietnam, l'Office général des statistiques (OGS), les indicateurs de l'Union internationale des télécommunications (UIT), les données de la Banque mondiale et les séries énergétiques de l'Agence internationale de l'énergie (AIE) nous ont aidés à vérifier les tendances macroéconomiques qui influencent la création de données et l'expansion des installations.
Nous avons également examiné les rapports annuels des fournisseurs, les présentations aux investisseurs, les annonces des opérateurs locaux et la presse technologique de confiance pour comprendre les cycles de renouvellement et le calendrier des achats. Le cas échéant, un abonnement payant pour les données financières et le renseignement sur les entreprises, ainsi qu'une base de données de brevets, ont été utilisés pour standardiser les instantanés au niveau des entreprises et valider l'orientation des produits sans s'appuyer sur des articles ponctuels. Les sources de recherche documentaire mentionnées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques et payantes ont été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour tester la solidité des prix des systèmes de stockage, les tailles de déploiement typiques et la rapidité avec laquelle les anciennes baies sont remplacées au Vietnam. Nous avons échangé avec un panel d'opérateurs de centres de données, de partenaires de distribution de stockage, d'intégrateurs de systèmes et d'acheteurs informatiques d'entreprise, puis utilisé ces points de vue pour confirmer les facteurs d'adoption tels que la virtualisation, la migration vers le flash et les besoins en souveraineté des données.
Pour le Vietnam, la couverture s'est concentrée sur les principaux bassins de demande à Hô Chi Minh-Ville et à Hanoï, et a été étendue aux pôles industriels secondaires où de nouvelles capacités sont planifiées et achetées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 16 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs plus petits : 18 % | Managers : 52 % |
Dimensionnement et prévisions du marché
Le dimensionnement part d'une construction descendante dans laquelle les ajouts de capacité des centres de données vietnamiens, la croissance du parc de serveurs et les taux d'attachement du stockage sont utilisés pour reconstituer le volume de dépenses en stockage par année. Pour ancrer le modèle dans le comportement d'achat réel, nous avons utilisé des données telles que le stockage typique par baie ou par serveur pour les charges de travail clés, la part des baies flash et hybrides dans les nouveaux déploiements, le calendrier de remplacement des systèmes existants et l'évolution des prix de vente moyens par type de plateforme et niveau de capacité.
Ces totaux sont ensuite recoupés avec des approximations ascendantes sélectives, telles que l'échantillonnage des répartitions des revenus des fournisseurs et des canaux de distribution pour le Vietnam, la validation de la direction des expéditions via des vérifications auprès des distributeurs, et le test du prix de vente moyen multiplié par le volume pour un petit ensemble de configurations courantes. Lorsque des lacunes sont apparues dans des groupes de clients plus petits, les hypothèses ont été comblées à l'aide de références comparables (par exemple, des cycles de renouvellement d'entreprise comparables), puis retestées lors d'appels avant finalisation.
Les prévisions ont été établies à l'aide d'une analyse de scénarios appuyée par des ajustements de tendances à court terme, les principaux facteurs étant l'intensité de la croissance des données, le rythme de mise en service des nouveaux centres de données et les délais d'approvisionnement. La prévision finale a été ajustée après les retours primaires sur les taux d'érosion des prix du flash, l'adoption attendue des charges de travail IA et le calendrier des déploiements de grands projets.
Validation des données et cycle de mise à jour
La validation est effectuée en comparant les résultats du modèle avec des signaux indépendants, notamment les expansions annoncées des centres de données, l'intensité de stockage implicite par charge informatique et l'orientation de la planification des dépenses d'investissement des entreprises partagée par les personnes interrogées. Si une année affiche une hausse ou une baisse marquée qui ne peut être expliquée par des ajouts de capacité ou des mouvements de prix, les données d'entrée sont revérifiées et un appel de suivi est déclenché avec le type de répondant le plus pertinent.
Avant validation finale, le travail passe par des révisions analytiques en plusieurs étapes axées sur la logique des unités, les conversions de devises et les contrôles de cohérence d'une année sur l'autre. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient les calendriers de mise en service ou les schémas d'approvisionnement. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché du stockage dans les centres de données au Vietnam selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le stockage dans les centres de données au Vietnam peuvent différer car chaque éditeur choisit son propre périmètre, son calendrier de conversion monétaire et ce qu'il considère comme des revenus de stockage par rapport aux dépenses informatiques adjacentes. Des différences apparaissent également lorsqu'une étude s'appuie davantage sur les annonces des fournisseurs, et qu'une autre s'appuie davantage sur l'activité d'installation et la demande de remplacement.
Certains chiffres externes élargissent le marché en intégrant les services de stockage cloud et les budgets d'infrastructure des centres de données au sens large, ce qui peut gonfler les totaux au-delà du matériel et des logiciels habilitants vendus dans les installations. Chez Mordor Intelligence, seuls les systèmes de stockage déployés dans les centres de données vietnamiens sont comptabilisés, et les abonnements de stockage cloud géré et les équipements réseau non liés sont exclus afin que la valeur reflète les dépenses pilotées par les achats.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 210,00 millions USD (2025) | |
| Portail sectoriel A | 565,97 millions USD (2025) | Utilise un périmètre plus large qui mélange le matériel de stockage avec les revenus du stockage cloud et les dépenses d'infrastructure connexes, et la manière dont les doubles comptages sont supprimés entre les environnements sur site et hébergés est peu claire. |
| Média spécialisé B | 0,75 milliard USD (2023) | Présenté comme une valeur globale avec une visibilité limitée sur le taux de conversion utilisé, le calendrier d'actualisation de l'année de base et la question de savoir si la tarification est basée sur la capacité installée ou les achats annuels. |
Le tableau montre que l'écart s'explique principalement par ce qui est inclus, et par la façon dont la tarification et le calendrier sont gérés. En maintenant le volume de la demande lié aux achats de stockage dans les centres de données et en le recoupant avec les ajouts de capacité et les cycles de remplacement réels, notre estimation reste plus facile à tracer et à reproduire d'une année sur l'autre.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché du stockage dans les centres de données au Vietnam ?
Il est évalué à 219,7 millions USD en 2026.
À quelle vitesse le marché du stockage dans les centres de données au Vietnam devrait-il croître ?
Le marché devrait afficher un TCAC de 4,62 % et atteindre 275,5 millions USD d'ici 2031.
Quelle technologie de stockage connaît la croissance la plus rapide ?
Le stockage en réseau devrait se développer à un TCAC de 6,58 % grâce à l'adoption du cloud par les PME.
Pourquoi les projets hyperscale sont-ils importants pour le Vietnam ?
Des projets tels que le campus de 140 MW de Viettel nécessitent des matrices flash à haute densité et attirent des capitaux étrangers, alimentant la croissance de l'infrastructure à long terme.
Quel changement réglementaire influence l'approvisionnement en stockage ?
La loi sur les données du Vietnam impose l'hébergement national pour les données ' essentielles ' et ' importantes ', stimulant la demande d'installations locales conformes.
Quelle est la gravité de la pénurie de compétences ?
Le pays compte environ 6 000 ingénieurs en stockage pour un besoin estimé à 20 000, ce qui accroît l'intérêt pour les services de stockage gérés et automatisés.
- Marché des serveurs pour centres de données Les serveurs dans le monde, répartis par niveau, taille d'installation et type d'installation.
- Marché de la construction de centres de données Demande mondiale de construction, répartie par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché des serveurs pour centres de données au Vietnam Demande de serveurs au Vietnam, couvrant le niveau (tier) du centre de données, le format et l'application / la charge de travail.
- Marché de la mise en réseau des centres de données au Vietnam Le réseau au Vietnam, réparti par composant, utilisateur final et type de centre de données.
- Marché des GPU pour centres de données en Asie du Sud-Est Les GPU d'Asie du Sud-Est, répartis par type de déploiement, type de GPU et interconnexion.
- Marché des centres de données hyperscale au Vietnam Les sites hyperscale au Vietnam, répartis par type d'installation, composant et niveau (tier).
- Marché des serveurs de centres de données en Amérique du Sud Serveurs en Amérique du Sud, répartis par taille d'installation et niveau (tier).
- Marché des centres de données hyperscale aux Émirats arabes unis Les sites hyperscale des Émirats Arabes Unis, répartis par type d'installation, composant et niveau (tier).