
Taille et parts du marché indonésien du stockage en centre de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
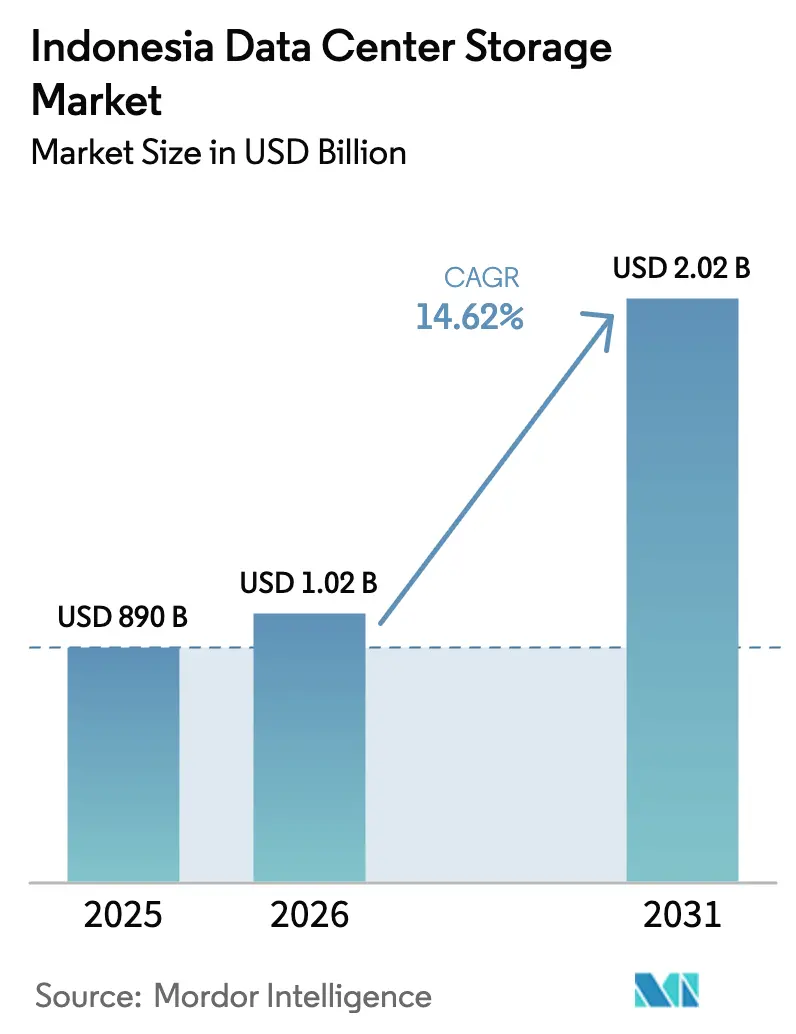
| Taille du marché de l'année de base (2025) | 890 Milliards de dollars |
| Taille du Marché (2026) | 1.02 Milliards de dollars |
| Taille du Marché (2031) | 2.02 Milliards de dollars |
| Growth Rate (2026 - 2031) | 14.62 % |
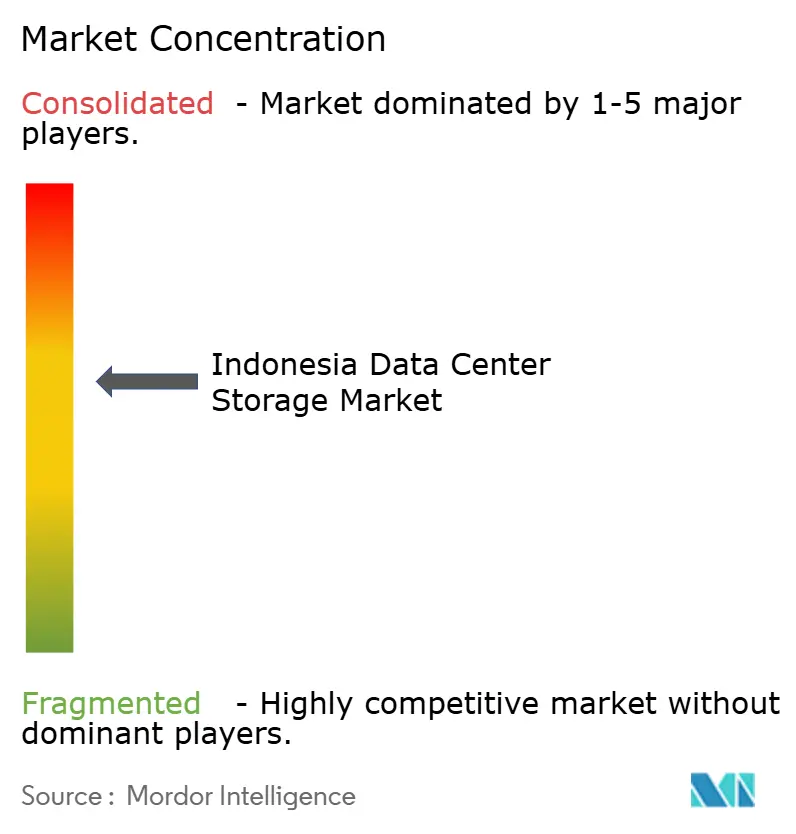
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché indonésien du stockage en centre de données par Mordor Intelligence
La taille du marché indonésien du stockage en centre de données en 2026 est estimée à 1,02 milliard USD, en progression par rapport à la valeur de 2025 de 890 millions USD, avec des projections pour 2031 affichant 2,02 milliards USD, croissant à un TCAC de 14,62 % sur la période 2026-2031. Cette montée en puissance est portée par les flux de capitaux hyperscale, le programme gouvernemental ' Making Indonesia 4.0 ', et une hausse de 66 % de la capacité installée au cours des deux dernières années. Les projets actifs de Microsoft, Digital Realty et des opérateurs nationaux soulignent la confiance dans la capacité du pays à contrôler 40 % de l'économie numérique de l'ASEAN d'ici 2025. Le marché est également soutenu par des mises à niveau des câbles sous-marins qui réduisent la latence, des règles plus strictes de localisation des données qui ancrent les charges de travail sur le territoire national, et une hausse des charges de travail liées à l'IA qui favorise les baies entièrement flash et le NVMe-over-Fabrics. Néanmoins, l'instabilité du réseau électrique et l'exposition sismique augmentent les coûts d'exploitation, incitant les investisseurs à concentrer leurs déploiements à Java et Batam, où une alimentation fiable et des incitations fiscales atténuent les risques.
Points clés du rapport
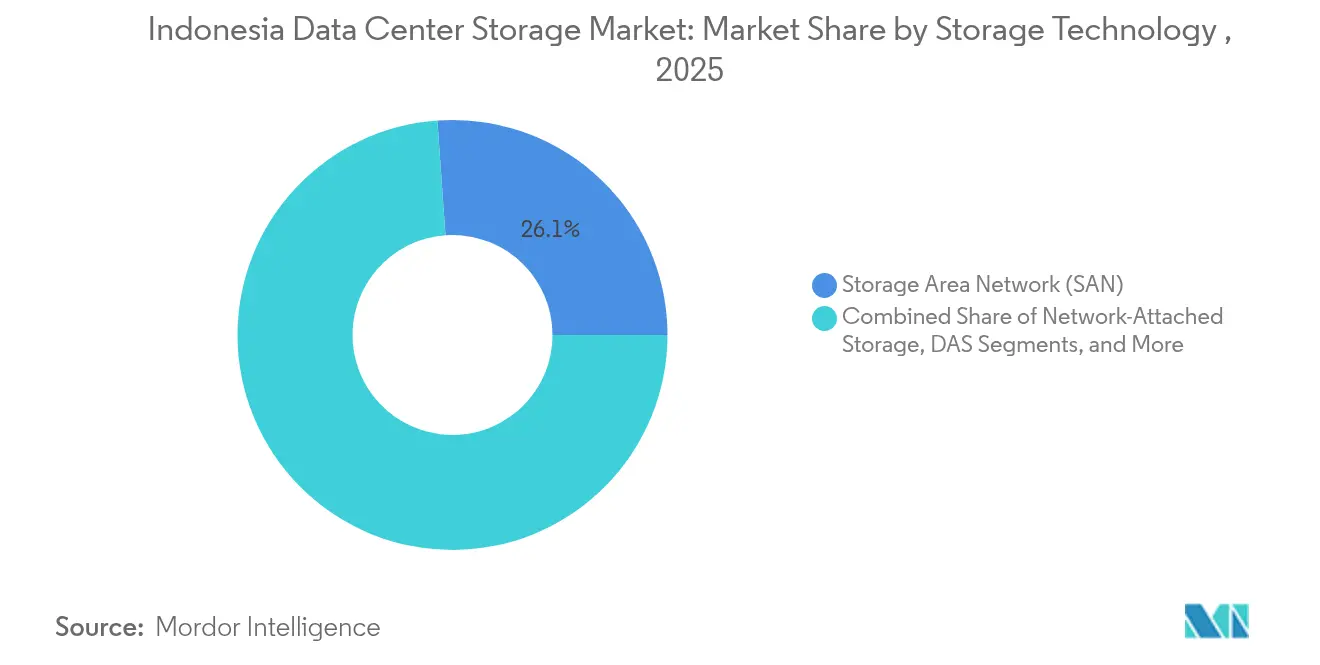
- Par technologie de stockage, le réseau de zone de stockage (SAN) a représenté 26,12 % des revenus en 2025, tandis que le stockage en réseau (NAS) devrait s'étendre à un TCAC de 14,78 % jusqu'en 2031.
- Par type de stockage, les baies de disques durs traditionnels ont détenu 43,02 % de la part du marché indonésien du stockage en centre de données en 2025, tandis que les baies entièrement flash croissent à 15,12 % jusqu'en 2031.
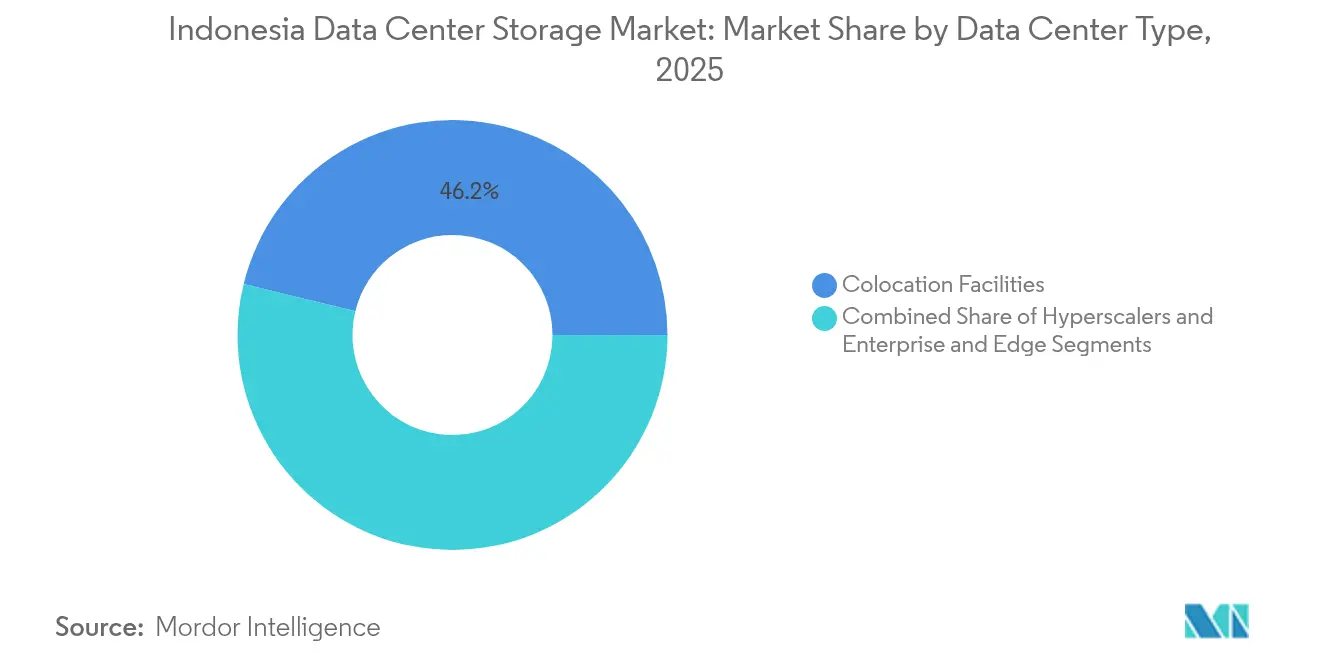
- Par type de centre de données, les installations de colocation ont représenté 46,18 % de la taille du marché indonésien du stockage en centre de données en 2025, tandis que les fournisseurs hyperscale et cloud enregistrent le TCAC le plus rapide à 16,55 %.
- Par utilisateur final, les technologies de l'information et télécommunications ont capturé 22,74 % de la part du marché indonésien du stockage en centre de données en 2025, le secteur BFSI devant progresser à un TCAC de 15,95 % d'ici 2031.
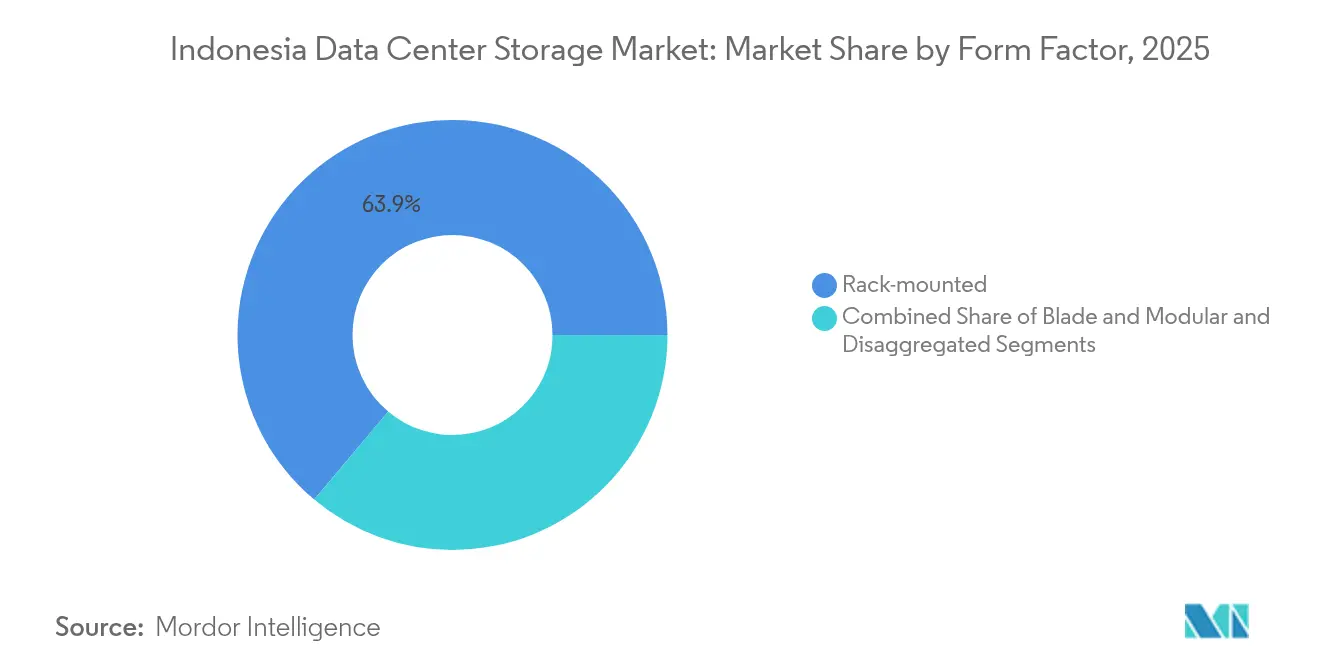
- Par facteur de forme, les systèmes montés en baie représentaient 63,88 % de la part en 2025 ; les plateformes désagrégées et composables affichent le TCAC le plus élevé à 15,44 %.
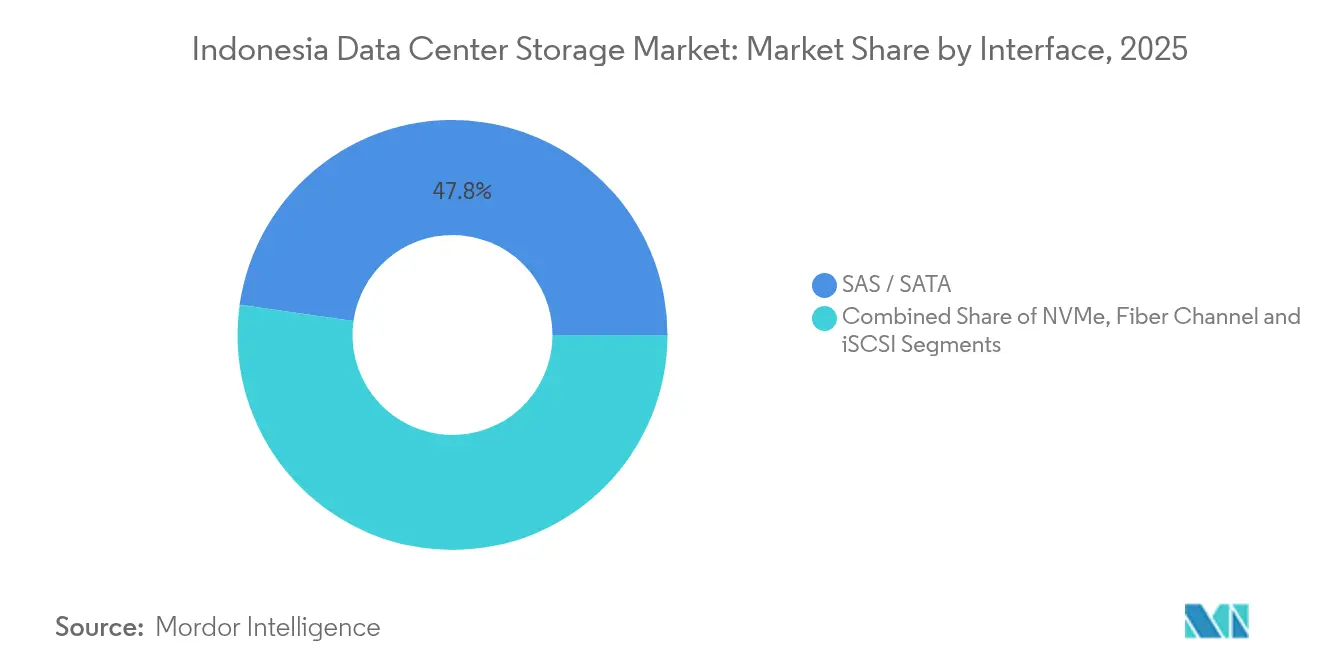
- Par interface, les solutions SAS/SATA représentaient 47,76 % de la part en 2025, tandis que les déploiements basés sur NVMe progressent à un TCAC de 14,86 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché indonésien du stockage en centre de données
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~)% d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion nationale de l'infrastructure informatique | +3.2% | National (accent sur Java, Sumatra) | Moyen terme (2-4 ans) |
| Hausse des investissements hyperscale | +2.8% | Jakarta, Surabaya, villes de deuxième rang | Court terme (≤2 ans) |
| Adoption accélérée du cloud par les entreprises | +2.5% | Centres urbains nationaux | Moyen terme (2-4 ans) |
| Programme gouvernemental ' Making Indonesia 4.0 ' | +2.1% | Pôles manufacturiers | Long terme (≥4 ans) |
| Adoption du stockage objet compatible S3 | +1.9% | Zones urbaines à forte présence OTT | Court terme (≤2 ans) |
| Nouvelles connexions de câbles sous-marins | +1.7% | Villes passerelles côtières | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'infrastructure informatique à l'échelle nationale
Le déploiement d'épines dorsales nationales transfère la capacité de Jakarta vers 514 municipalités, obligeant les opérateurs à adopter des topologies de stockage distribuées garantissant des services à faible latence sur 17 000 îles.[1]Institut de recherche économique pour l'ANASE et l'Asie de l'Est, "Digital Connectivity in Indonesia", eria.org Telkom Indonesia a étendu la fibre à 10 millions de foyers, stimulant les nœuds de stockage en périphérie pour la mise en cache vidéo et la télémétrie IoT. La consommation croissante de données mobiles - multipliée par cinquante depuis 2013 - amplifie les volumes de stockage agrégés, tandis que les projets de ' ville intelligente ' municipaux créent des dizaines de micro-centres de demande. Les fournisseurs pivotent donc vers des SAN fédérés et des magasins d'objets capables de fonctionner de manière autonome sur des sites à bande passante limitée. Ce schéma ancre la croissance à long terme des solutions du marché indonésien du stockage en centre de données qui combinent des capacités d'auto-réparation avec des piles de gestion légères.
Hausse des investissements dans les installations hyperscale
L'investissement de 1,7 milliard USD de Microsoft dans une région cloud établit une nouvelle référence pour l'infrastructure prête pour l'IA, en associant des grappes de GPU à des structures NVMe-oF pour une latence inférieure à 100 microsecondes.[2]Microsoft Corporation, "Microsoft to Invest USD 1.7 Billion in Indonesia", microsoft.com La coentreprise de 100 millions USD de Digital Realty avec Bersama Digital Infrastructure Asia illustre comment les entreprises mondiales assurent la conformité locale via des structures d'actionnariat partagé. Les grappes hyperscale de Jakarta et Batam concentrent l'alimentation électrique, la fibre et la colocation neutre, comprimant les prix par téraoctet et accélérant les cycles de remplacement vers les baies entièrement flash. Les petits fournisseurs s'empressent de moderniser leurs halls hérités pour rester compétitifs, alimentant une boucle vertueuse de mise à niveau sur le marché indonésien du stockage en centre de données. Ces flux de capitaux raccourcissent les délais d'adoption des protocoles de stockage de nouvelle génération et intensifient la concurrence sur les engagements de niveau de service.
Vague d'adoption accélérée du cloud en entreprise
Les grandes entreprises migrent désormais leurs cœurs stratégiques vers des cadres hybrides qui mêlent la colocation locale avec le cloud public pour la capacité en rafale. La modernisation des API de Bank Rakyat Indonesia à l'aide de Google Cloud a généré 50 millions USD de nouveaux revenus de frais tout en réduisant les délais d'approbation des prêts de plusieurs jours à quelques minutes.[3]Google Cloud, "Bank Rakyat Indonesia Case Study", cloud.google.com De tels résultats persuadent les industries réglementées de moderniser les niveaux de sauvegarde, d'archivage et d'analytique. Pour satisfaire au règlement gouvernemental 71/2019, les intégrateurs déploient une réplication sur deux sites dans les frontières indonésiennes, amplifiant davantage la demande de stockage objet sécurisé et d'instantanés cyber-résilients. Le marché indonésien du stockage en centre de données bénéficie donc d'architectures à résidence obligatoire des données superposées aux pratiques DevOps natives du cloud.
Programme numérique gouvernemental ' Making Indonesia 4.0 '
Le programme impose l'intégration numérique dans les usines, les exploitations agricoles et les municipalités, augmentant la télémétrie IoT qui doit être traitée en temps réel. Les projets pilotes de villes intelligentes multiplient les charges de travail d'analytique vidéo et de fusion de capteurs, contraignant à l'adoption d'appareils flash durcis en périphérie. Le déploiement de SATUSEHAT, qui consolide les dossiers médicaux électroniques de 270 millions de citoyens, exige un archivage sécurisé à l'échelle du pétaoctet ainsi qu'une récupération à faible latence. Les règles relatives au contenu local orientent les achats vers les services hébergés en Indonésie, ouvrant des contrats pour les intégrateurs de systèmes nationaux et les fournisseurs cloud. Collectivement, ces politiques ancrent une demande structurelle sur le marché indonésien du stockage en centre de données au-delà des cercles hyperscale.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~)% d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Investissement initial élevé en immobilisations pour les baies modernes | -1.8% | National, accent sur les PME | Court terme (≤2 ans) |
| Pénurie de talents en gestion du stockage | -1.3% | Grappes de centres de données urbains | Moyen terme (2-4 ans) |
| Instabilité du réseau électrique grevant le coût total de possession | -1.1% | Zones rurales et semi-urbaines | Long terme (≥4 ans) |
| Risques sismiques et d'inondation augmentant les assurances | -0.9% | Zones côtières et sismiques | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Investissement initial élevé en immobilisations pour les baies de stockage modernes
Les plateformes entièrement flash dépassent souvent 500 000 USD pour des ensembles de niveau entreprise, constituant un obstacle pour les entreprises indonésiennes aux liquidités limitées. Les pénuries de semi-conducteurs ont amplifié les coûts d'approvisionnement en 2024, allongeant les délais de livraison et retardant les cycles de remplacement. Les PME ont recours à des modèles de crédit-bail ou maintiennent des configurations centrées sur les disques durs, ce qui gonfle les dépenses d'exploitation et limite les marges de performance. Les établissements financiers, soumis à des règles strictes de chiffrement et d'audit, font face à des factures encore plus élevées lorsqu'ils superposent des modules de conformité au matériel de base. Cette ponction en capital retarde la pénétration plus large du NVMe et des architectures logiciellement définies au sein du marché indonésien du stockage en centre de données.
Pénurie de talents avancés en gestion du stockage
La demande de compétences en NVMe-oF, en stockage aligné sur Kubernetes et en orchestration de cyber-récupération a dépassé le vivier de diplômés indonésiens. Les organisations font appel à des spécialistes expatriés ou à des importations de conseil, gonflant les budgets de mise en œuvre et allongeant les fenêtres de déploiement. La fuite des cerveaux vers Singapour érode davantage les bassins de compétences locaux, en particulier pour les villes de deuxième rang en dehors de l'orbite de talent de Jakarta. Les efforts de numérisation de la santé dans le cadre de SATUSEHAT illustrent le problème - les hôpitaux peinent à trouver du personnel maîtrisant à la fois l'informatique clinique et les compétences modernes en stockage. La rareté des compétences contraint donc les volumes de consommation même si la disponibilité du matériel s'améliore.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de stockage : le SAN conserve la tête pendant que le NAS se déploie
La taille du marché indonésien du stockage en centre de données attribuable au SAN a atteint 232,5 millions USD en 2025, soit une part de 26,12 %. L'accès aux blocs à haute performance maintient le SAN ancré dans les charges de travail bancaires de base, de facturation et de planification des ressources d'entreprise (ERP). Pourtant, le NAS se développe plus rapidement à un TCAC de 14,78 % car les succursales provinciales mettent en cache les fichiers localement, puis les répliquent vers la capitale, réduisant le trafic sur le réseau étendu (WAN). Le stockage objet et les bandes occupent des niches stratégiques mais importantes : le stockage objet capture les bibliothèques vidéo OTT, tandis que les bandes protègent les archives de conformité isolées du réseau.
La croissance du NAS souligne une inclinaison structurelle vers le calcul distribué. Les chaînes de distribution déploient des grappes NAS à double contrôleur près des systèmes de point de vente, assurant les opérations lors des pannes réseau. Les fournisseurs de SAN ripostent en regroupant le NVMe-over-Fabrics pour réduire la latence, défendant leurs parts stratégiques. À mesure que les empreintes hybrides arrivent à maturité, les outils d'orchestration migrent automatiquement les ensembles de données entre les pools SAN, NAS et objet, maintenant le marché indonésien du stockage en centre de données aligné sur les profils de charge de travail et les enveloppes de coûts.


Par type de stockage : le flash gagne en dynamisme sur tous les niveaux
Les baies de disques durs ont conservé 43,02 % de la part des revenus en 2025, privilégiées pour les données froides et la conservation vidéo. Pourtant, les expéditions de flash ont bondi d'une année sur l'autre, les baies entièrement flash répondant aux plaintes de latence dans les applications de technologie financière et de covoiturage. La baisse du coût par gigaoctet et les économies d'énergie renforcent le retour sur investissement du flash, surtout lorsque les tarifs en mégawatts suivent les tendances mondiales des prix des carburants. Les baies hybrides comblent l'écart : les logiciels de hiérarchisation automatique déclassent dynamiquement les blocs inactifs vers les disques durs, réduisant les dépenses de capacité de 30 à 40 %.
Le flash améliore également la densité des baies, tandis que les baies entièrement flash progressent à 15,12 % jusqu'en 2031. Les distributeurs signalent des délais de livraison inférieurs à six semaines pour les références AFA grand public, un avantage sur les lots de disques durs qui font souvent la queue au port de Tanjung Priok. Alors que la feuille de route NAND se dirige vers la mémoire 3D-QLC, le marché indonésien du stockage en centre de données anticipe une parité de prix pour les charges de travail intensives en lecture d'ici 2027, accélérant la rotation hors des supports rotatifs.
Par type de centre de données : la vague hyperscale remodèle la planification des capacités
Les sites de colocation ont fourni 46,18 % de la capacité installée en 2025. Les entreprises externalisent pour atténuer les dépenses d'investissement tout en conservant le contrôle sur le choix du matériel. Cependant, les acteurs hyperscale et cloud affichent un TCAC de 16,55 %, aménageant des terrains pour des campus multi-bâtiments avec des anneaux de fibre noire autour du Grand Jakarta. Ces opérateurs privilégient des piles logicielles indépendantes du matériel, achetant des disques en vrac sous des plafonds d'escalade de prix à long terme.
Les installations en périphérie et d'entreprise occupent des créneaux spécialisés : les constructeurs automobiles de Java occidental exploitent des micro-centres de données pour les lignes de production robotisées, et les opérateurs télécoms ancrent le calcul en périphérie mobile près des antennes 5G pour desservir la diffusion en réalité augmentée. Les deux reposent sur des modules de stockage modulaires pouvant démarrer en quelques heures. Cette combinaison maintient le marché indonésien du stockage en centre de données diversifié et résilient face aux perturbations sur un seul site.
Par utilisateur final : le BFSI dépasse les autres secteurs au fur et à mesure que les programmes d'inclusion financière se développent
L'informatique et les télécommunications ont détenu 22,74 % de la part des revenus en 2025, reflétant les caches des opérateurs télécoms cloud et des fournisseurs d'accès à internet. Le BFSI est en progression à un TCAC de 15,95 % alors que les portefeuilles numériques et les mandats bancaires sans agences poussent les journaux de microtransactions dans des pools flash chiffrés. Les circulaires réglementaires exigent des répliques dans les frontières indonésiennes, amplifiant la demande de capacité. Les agences gouvernementales numérisent les registres d'identité, tandis que les groupes de santé constituent des archives de systèmes d'archivage et de communication des images (PACS) pour l'usage croissant de la téléradiologie.
Les fabricants adoptent l'analytique industrielle IoT, capturant des flux de données de vibration et de température à des fréquences de 1 kHz. Les maisons de médias et de divertissement transcodent du contenu épisodique pendant la nuit, utilisant des couches d'objets pour les archives profondes. Cette cartographie variée des acheteurs répartit les risques et élargit les dépenses totales adressables dans le secteur indonésien du stockage en centre de données.
Par facteur de forme : la dominance des systèmes montés en baie fait face au défi des architectures composables
Les châssis montés en baie détenaient 63,88 % de la part en 2025, témoignant de la maturité des chaînes d'approvisionnement et de la simplicité de la maintenance sur site. Pourtant, le stockage composable progresse à un TCAC de 15,44 % alors que les logiciels désagrègent le calcul et les disques. Les entreprises revendiquent dynamiquement des pools flash pour les ensembles de conteneurs, puis les libèrent aux grappes d'analytique après les fenêtres de traitement par lots. La transition réduit la capacité inactive et s'aligne sur les mentalités de paiement à l'usage.
Les kits lames et micro-modulaires s'adaptent aux armoires périphériques où l'espace est limité. Les intégrateurs locaux précâblent l'alimentation électrique et le refroidissement, permettant aux techniciens de glisser les unités dans des baies de 600 mm sur les sites clients. L'évolution vers la composabilité maintiendra le marché indonésien du stockage en centre de données agile à mesure que les architectures applicatives pivotent.
Par interface : le NVMe accélère les charges de travail
Les interfaces SAS et SATA représentaient 47,76 % des ports expédiés en 2025, mais les voies NVMe affichent un TCAC de 14,86 % d'ici 2031. Les bases de données recherchant une latence inférieure à la milliseconde migrent en premier, suivies des grappes d'inférence IA. Le canal de fibre (Fibre Channel) subsiste dans les épines dorsales SAN de base, apprécié pour ses performances déterministes et ses outils de zonage éprouvés. L'iSCSI survit en tant que protocole économique pour les grappes secondaires.
La transition vers le NVMe est soutenue par les déploiements PCIe 5 et les assurances de feuille de route pour le PCIe 6, pérennisant les investissements. Les partenaires de distribution indonésiens disposent de laboratoires de formation NVMe financés par des remises des fabricants d'équipements d'origine (OEM), réduisant l'écart de compétences et protégeant le marché indonésien du stockage en centre de données contre un ralentissement de l'adoption.
Analyse géographique
Le Grand Jakarta représente la part du lion de la capacité déployée grâce à des épines dorsales optiques denses, des hôtels de télécommunications et des liaisons directes vers plusieurs câbles sous-marins. Les locataires hyperscale se co-localisent avec les points d'échange internet indonésiens pour réduire les coûts de transit et respecter les règles de localisation des données. La région abrite également la plupart des zones de reprise après sinistre certifiées, renforçant la préférence des acheteurs pour la capitale.
Les pôles secondaires tels que Surabaya, Semarang et Bandung se développent rapidement alors que les politiques de décentralisation économique attirent les entreprises manufacturières et les start-ups de technologie financière en dehors de Jakarta. Les fournisseurs de colocation ouvrent des halls de 5 à 15 MW dans ces villes, proposant le stockage d'entreprise en tant que service géré. Les applications sensibles à la latence en Java oriental bénéficient d'améliorations de 20 à 30 ms du temps d'aller-retour en restant locales, soutenant les pipelines d'intégration continue et les tableaux de bord en temps réel.
Les marchés tertiaires comprenant Medan, Makassar et Denpasar enregistrent les taux de croissance les plus élevés malgré des bases modestes. Les projets gouvernementaux de villes intelligentes alimentent les micro-centres de données avec des nœuds NAS robustes et des nœuds de stockage objet. Les déploiements en périphérie réduisent les coûts de liaison montante satellite et favorisent les kiosques de télémédecine. Collectivement, ces niveaux élargissent l'empreinte du marché indonésien du stockage en centre de données au-delà de Java, équilibrant la résilience nationale.
Paysage réglementaire
L'Indonésie régule les opérations de centres de données et de cloud via les exigences d'enregistrement du ministère des Communications et des Affaires numériques (MOCD), y compris l'enregistrement en tant qu'Opérateur de Système Électronique (PSE). La loi sur la protection des données personnelles (loi n° 27 de 2022) régit la collecte, le traitement et le stockage des données personnelles, tandis que le règlement présidentiel n° 82 de 2022 élève les TIC au rang de secteur stratégique et les qualifie d'Infrastructure d'Information Vitale (VII). Ce durcissement s'étend aux obligations de cybersécurité basées sur les risques pour les opérateurs hébergeant des charges de travail critiques.
Les exigences de conformité influencent les choix d'architecture de stockage. Les opérateurs de systèmes électroniques publics sont liés à des contrôles de gestion de la sécurité de l'information alignés sur la norme SNI ISO/IEC 27001, ce qui renforce la demande de chiffrement, de journalisation d'audit et de capacités de sauvegarde immuable au sein des installations indonésiennes. Les licences d'exploitation et les rapports suivent également la classification standard indonésienne des entreprises (KBLI) de 2025 pour les opérations de centres de données, ce qui façonne la structuration des offres par les fournisseurs et la manière dont les fournisseurs multinationaux acheminent leur mise sur le marché via des entités et partenaires locaux.
Paysage concurrentiel
Les acteurs mondiaux établis - Dell, HPE, NetApp et IBM - ancrent les niveaux SAN haut de gamme et entièrement flash, tandis que Pure Storage se différencie par l'efficacité de la déduplication. Les nouveaux entrants ODM chinois courtisent les hyperscalers avec des baies NVMe en boîte blanche regroupées sous des métriques de puissance par téraoctet agressives. Les intégrateurs nationaux remportent les contrats municipaux et des PME grâce à leur proximité et leur support en Bahasa indonésien.
Les narratifs de stockage logiciellement défini dominent. Les fournisseurs proposent des plug-ins Kubernetes CSI, une qualité de service (QoS) automatisée et une maintenance prédictive pilotée par l'IA pour réduire les besoins en compétences manuelles. Les partenaires de distribution tirent leur marge des services de conseil, de migration et des manuels d'exploitation 24h/24 et 7j/7 plutôt que de la seule revente de matériel. Les leviers concurrentiels tournent autour du financement, de l'efficacité énergétique et des modèles de conformité clés en main qui satisfont les audits de Kominfo.
Les mouvements stratégiques signalent l'évolution des priorités. Dell s'est associé à PT Datacomm pour des plans directeurs de cloud hybride destinés aux banques du marché intermédiaire. NetApp a ouvert un centre de service à Jakarta pour réduire les délais d'assistance. HPE a lancé un programme de partenariat en périphérie ciblant les usines de l'Industrie 4.0. Pure Storage a élargi sa portée via le réseau de distribution de PT Erajaya, proposant un crédit-bail libellé en roupie. Ces manœuvres maintiennent le marché indonésien du stockage en centre de données fluide et propice à l'innovation.
Leaders du secteur indonésien du stockage en centre de données
Dell Technologies
Hewlett Packard Enterprise (HPE)
Huawei Technologies
NetApp
Lenovo
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'espace le plus clair concerne les extensions de capacité déjà présentes dans le pipeline national, car elles augmentent le volume de déploiement de stockage par mégawatt de nouvelles salles. En août 2025, le ministère des Communications et de l'Infrastructure numérique a rapporté 185 centres de données opérationnels et fixé un objectif de plus de 2 000 MW de capacité nationale d'ici 2029. Ces mêmes rapports montrent que des investisseurs mondiaux envisagent une expansion combinée de 1,3 GW avec un pipeline d'investissement estimé entre 15 et 20 milliards USD. Ensemble, ces engagements laissent présager des achats à court terme de baies d'entreprise, de stockage objet et de plateformes de sauvegarde, tant pour les installations nouvelles que pour les rénovations de sites existants.
La localisation des données et les exigences sectorielles de souveraineté créent également un espace pour le stockage résilient cybernétique sur site local, y compris la réplication multi-sites pour les charges de travail réglementées nécessitant des empreintes primaires et de reprise après sinistre résidant en Indonésie. Les signaux du secteur émis par l'Organisation des fournisseurs de centres de données indonésiens (IDPRO) indiquent 80 à 120 MW d'ajouts de capacité nationale au cours de 2026, sous réserve de la préparation des infrastructures, ce qui met en évidence la demande de plateformes tout-flash et NVMe économes en énergie là où les contraintes de réseau et les coûts énergétiques sont contraignants. Les fournisseurs et intégrateurs qui proposent des configurations conformes, telles que des contrôles de sécurité alignés sur la norme SNI ISO/IEC 27001 et les obligations PDP, ainsi que des services de stockage géré pour les locataires de colocation et des outils de migration pour le cloud hybride, disposent d'une voie plus claire pour remporter des déploiements ancrés à Jakarta, Batam et dans les pôles émergents de deuxième rang.
Développements récents du secteur
- Juillet 2026 : Digital Realty a formé une coentreprise à parts égales, Digital Realty Bersama, avec Bersama Digital Infrastructure Asia pour développer et exploiter des centres de données en Indonésie. La coentreprise élargit la capacité hyperscale de l'Indonésie et aligne l'écosystème local sur les charges de travail d'IA. Cette initiative renforce la position de l'Indonésie en tant que pôle régional de centres de données en accélérant la croissance de capacité avec un partenaire local.
- Mai 2025 : Microsoft a lancé la région cloud Indonesia Central avec des engagements de stockage de niveau IA et une conformité de souveraineté locale. Ce lancement soutient la demande de stockage local et le déploiement hyperscale en Indonésie. Il rehausse également les exigences de stockage sur site pour les charges de travail d'IA.
- Mai 2025 : Equinix a ouvert le centre de données JK1 à Jakarta avec 550 baies et un refroidissement à énergie renouvelable. Cette extension augmente la capacité de colocation à Jakarta. Elle améliore l'évolutivité du marché pour le stockage d'entreprise et répond aux besoins de stockage multi-locataires avec une latence réduite.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Selon cette méthodologie, le marché du stockage pour centres de données en Indonésie couvre le matériel de stockage et les logiciels intégrés associés vendus pour utilisation à l'intérieur des centres de données tiers et d'entreprise en Indonésie, et il est mesuré en termes de revenus pour la période étudiée.
Exclusions du périmètre : il exclut le stockage d'entreprise général déployé hors des centres de données, ainsi que les dépenses purement liées aux installations telles que le terrain, les bâtiments et l'infrastructure électrique.
Aperçu de la segmentation
- Par technologie de stockage
- Stockage en réseau (NAS)
- Réseau de zone de stockage (SAN)
- Stockage à connexion directe (DAS)
- Stockage objet et sur bande
- Par type de stockage
- Baies de disques durs traditionnels
- Baies entièrement flash (AFA)
- Stockage hybride
- Par type de centre de données
- Installations de colocation
- Fournisseurs hyperscale / services cloud
- Entreprise et périphérie
- Par utilisateur final
- Informatique et télécommunications
- BFSI
- Gouvernement et secteur public
- Médias et divertissement
- Santé et sciences de la vie
- Industrie manufacturière
- Par facteur de forme
- Monté en baie
- Lame et modulaire
- Désagrégé / Composable
- Par interface
- SAS / SATA
- NVMe
- Canal de fibre et iSCSI
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir les garde-fous en matière d'offre et de demande, avant la modélisation des chiffres. Nous examinons les publications et statistiques publiques qui montrent la vitesse d'expansion de la capacité des centres de données en Indonésie et ce que cela implique pour le stockage livré vers ces sites. Les références courantes incluent les publications et jeux de données de sources telles que le ministère des Communications et du Numérique, Statistics Indonesia (BPS), l'Union internationale des télécommunications, la Banque mondiale, et la base de données UN Comtrade pour les catégories commerciales pertinentes liées au stockage et aux semi-conducteurs.
Pour traduire ces signaux en variables de marché, nous utilisons également les dépôts d'entreprises, les présentations aux investisseurs, la couverture médiatique de sources fiables, ainsi que les mises à jour des associations de centres de données et de cloud lorsqu'elles sont disponibles. En complément, nous utilisons quelques abonnements payants pour les données financières d'entreprises et l'intelligence économique, les actualités et données financières, les brevets, ainsi que des vérifications d'importation et d'exportation au niveau des expéditions lorsque la classification est suffisamment claire pour être utile. Les sources documentaires listées ici sont illustratives, et de nombreux autres documents publics ont également été utilisés pour la collecte, le recoupement et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la robustesse des hypothèses qui ne peuvent pas être clairement lues à partir de données publiques, notamment autour des cycles de renouvellement du stockage, des marges des canaux de distribution, et de la répartition entre la demande flash et HDD au sein des installations indonésiennes. Nous échangeons avec un ensemble d'exploitants de centres de données, de fournisseurs et distributeurs de stockage, d'intégrateurs de systèmes, et de grands acheteurs issus du cloud, des télécommunications et des entreprises numériques natives, afin que les volumes modélisés et les fourchettes de prix moyens de vente restent réalistes pour l'Indonésie.
La répartition des points de vue est maintenue large entre décideurs et opérateurs du quotidien, ce qui nous aide à réconcilier les données contradictoires et à confirmer ce qui est réellement acheté et déployé.
Répartition des répondants du terrain de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 34 % | Directeurs (CXO) : 19 % |
| Rang intermédiaire : 44 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs plus petits : 22 % | Managers : 51 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une approche descendante où les indicateurs de l'empreinte des centres de données en Indonésie sont traduits en un bassin de demande de stockage, puis convertis en revenus à l'aide d'échelles de prix validées. Les étapes clés incluent la cartographie des ajouts de racks et de puissance installés et prévus, l'application d'hypothèses de stockage par rack et de taux d'utilisation par type de centre de données, puis la conversion des besoins de capacité résultants en valeur d'expédition en utilisant le mix d'interfaces et de facteurs de forme.
Nous suivons attentivement quelques intrants pratiques car ils ont le plus d'impact sur les totaux, notamment la croissance des charges de travail d'entreprise et de cloud, les besoins de rétention et de réplication des données, le glissement de part vers les baies tout-flash, les cycles de renouvellement typiques des contrôleurs et disques, et la dépendance aux importations qui peut affecter les prix livrés. Les résultats sont ensuite corroborés par des approximations ascendantes sélectives, incluant des vérifications échantillonnées de prix moyen de vente multipliées par le volume à partir des retours des distributeurs, des schémas d'approvisionnement des grands acheteurs, et des contrôles de cohérence utilisant les signaux de flux commerciaux lorsque la classification le permet.
Pour les prévisions, nous utilisons principalement une analyse de scénarios appuyée par une vue multivariée simple des facteurs que les répondants relient systématiquement aux achats de stockage, notamment les constructions d'installations, le rythme d'adoption du cloud, et la progression des prix des supports flash. Lorsque les détails ascendants manquent, comme pour les petits sites d'entreprise qui achètent via des projets groupés, nous utilisons des hypothèses conservatrices de pénétration et de renouvellement, et nous n'ajustons que lorsque les retours primaires indiquent systématiquement un schéma d'achat différent.
Validation des données et cycle de mise à jour
La validation est effectuée par couches afin que le résultat ne dépende pas d'une seule hypothèse. Nous comparons les totaux modélisés à des signaux indépendants tels que les ajouts de capacité, les pipelines de projets visibles, et la rapidité d'évolution du mix technologique de stockage, puis nous revérifions tout changement d'ampleur important avant validation finale.
Si les données d'entretiens et les indicateurs documentaires diffèrent, les hypothèses sont revues et les répondants peuvent être recontactés pour clarifier ce qui a changé et si cela est temporaire ou structurel. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, comme une annonce majeure d'hyperscale ou une évolution nette des prix à l'importation. Avant la livraison, une dernière révision par l'analyste est réalisée afin que les chiffres reflètent les informations les plus récentes disponibles.
Taille du marché du stockage pour centres de données en Indonésie selon Mordor Intelligence, comparée à d'autres estimations publiées
Les tailles de marché publiées peuvent varier même lorsque l'intitulé du sujet semble identique, car la ligne de revenus comptabilisée est souvent différente et les hypothèses de calendrier ne correspondent pas. Pour le stockage des centres de données en Indonésie, les plus grandes différences proviennent généralement du fait que les estimations se limitent ou non aux revenus des produits de stockage à l'intérieur des centres de données, ou qu'elles incluent des dépenses connexes.
En suivant les ajouts de capacité liés aux projets et en actualisant les hypothèses de prix moyen de vente et de mix technologique grâce à des vérifications auprès des canaux locaux, Mordor Intelligence maintient l'estimation liée aux revenus du stockage livré vers les environnements de centres de données indonésiens (plutôt qu'aux dépenses plus larges de centres de données ou informatiques). Un autre facteur d'écart est l'année de référence et la trajectoire de croissance, certaines sources s'ancrant sur une année plus ancienne et appliquant un TCAC uniforme, tandis que d'autres supposent des mises à niveau agressives sans valider les cycles de renouvellement et les délais de déploiement.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,89 milliard USD (2025) | |
| Cabinet de conseil régional A | 0,78 milliard USD (2022) | Utilise une année de référence plus ancienne et applique une courbe de croissance linéaire sans relier de manière cohérente la demande aux ajouts de capacité active des centres de données et au comportement de renouvellement du stockage. |
| Cabinet de conseil mondial B | 1,45 milliard USD (2023) | Élargit le périmètre à une pile de centre de données plus large, ce qui peut mélanger les revenus de stockage avec des postes liés aux serveurs, au réseau et aux installations, augmentant ainsi le total. |
L'écart entre les sources reflète principalement ce qui est comptabilisé et la vitesse à laquelle la demande est supposée se convertir en déploiements. Lorsque le périmètre est limité aux revenus de stockage à l'intérieur des centres de données indonésiens et que les variables d'entrée sont vérifiées par rapport aux constructions, aux cycles de renouvellement et aux fourchettes de prix, le résultat est plus facile à tracer et à reproduire pour les décisions de planification.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché indonésien du stockage en centre de données ?
Le marché s'élève à 1,02 milliard USD en 2026 et devrait atteindre 2,02 milliards USD d'ici 2031.
Quelle technologie de stockage connaît la croissance la plus rapide en Indonésie ?
Le stockage en réseau (NAS) progresse à un TCAC de 14,78 % jusqu'en 2031 en raison de la demande des entreprises distribuées.
À quel rythme les baies entièrement flash se développent-elles ?
Les baies entièrement flash enregistrent un TCAC de 15,12 % alors que les organisations privilégient la latence et l'efficacité énergétique.
Quelle région d'Indonésie détient la plus grande part de capacité de stockage en centre de données ?
Le Grand Jakarta maintient la plus grande part grâce à une connectivité dense, une alimentation fiable et une proximité avec les câbles sous-marins.
Quels sont les principaux freins à la croissance du marché ?
L'investissement initial élevé en immobilisations, la pénurie de compétences, l'instabilité du réseau électrique et les risques environnementaux réduisent collectivement le TCAC prévu.
Dernière mise à jour de la page le:
- Marché du refroidissement des centres de données Refroidissement à l'échelle mondiale, réparti par technologie de refroidissement, composant de refroidissement et type d'installation.
- Marché des serveurs pour centres de données Serveurs dans toutes les régions, répartis par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Les installations d'IA dans le monde, réparties par type d'installation, composant et niveau.
- Marché du refroidissement des centres de données en Indonésie La demande de refroidissement en Indonésie, couvrant la technologie de refroidissement, le type et le secteur d'activité de l'utilisateur final.
- Marché des SSD pour centres de données SSD sur le marché mondial, couvrant le facteur de forme, l'interface et la technologie NAND.
- Marché des serveurs pour centres de données en Indonésie Les serveurs en Indonésie, répartis par taille d'installation et niveau (tier).
- Marché du refroidissement des centres de données des Philippines Le refroidissement aux Philippines, réparti par technologie de refroidissement, type et secteur d'utilisateur final.
- Marché africain des SSD pour centres de données Les SSD en Afrique, répartis par facteur de forme, interface et technologie NAND.
- Marché des SSD pour centres de données en Chine SSD en Chine, répartis par facteur de forme, interface et technologie NAND.
- Marché du refroidissement des centres de données MEA Le refroidissement au Moyen-Orient et en Afrique, réparti par solution, service et secteur d'activité des utilisateurs finaux.
- Marché des SSD pour centres de données en Europe Les SSD en Europe, répartis par facteur de forme, interface et technologie NAND.



