
Taille et part de marché des plateformes de contenu généré par les utilisateurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
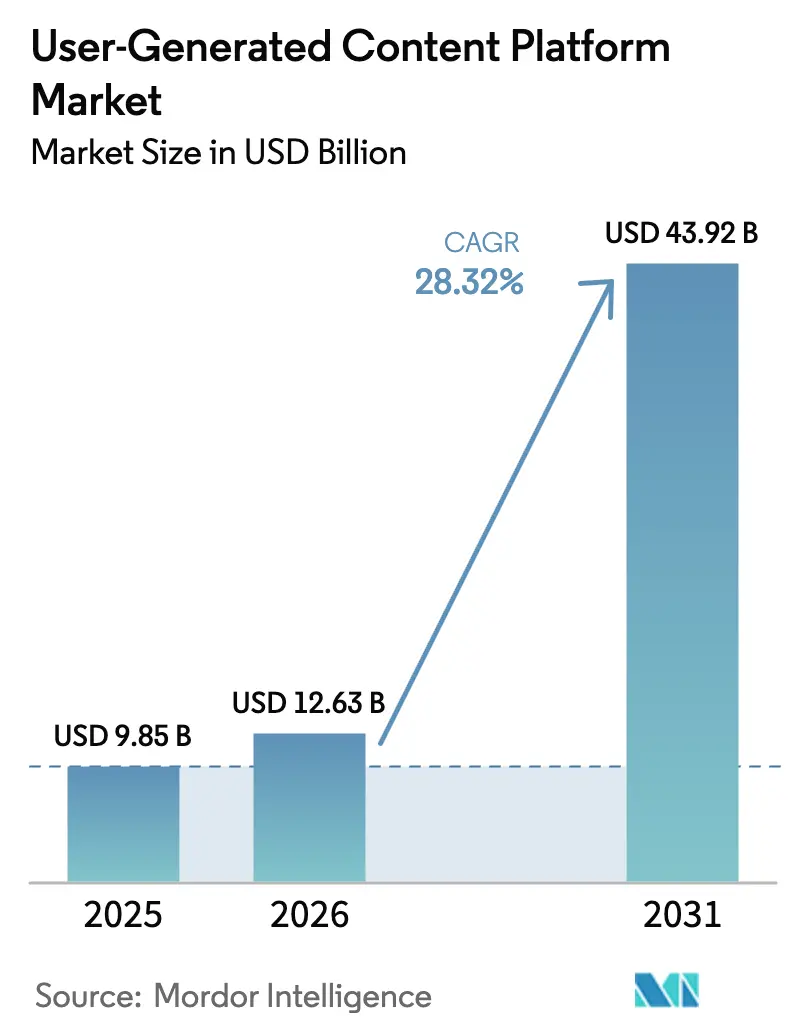
| Taille du Marché (2026) | 12.63 Milliards de dollars |
| Taille du Marché (2031) | 43.92 Milliards de dollars |
| Growth Rate (2026 - 2031) | 28.32 % |
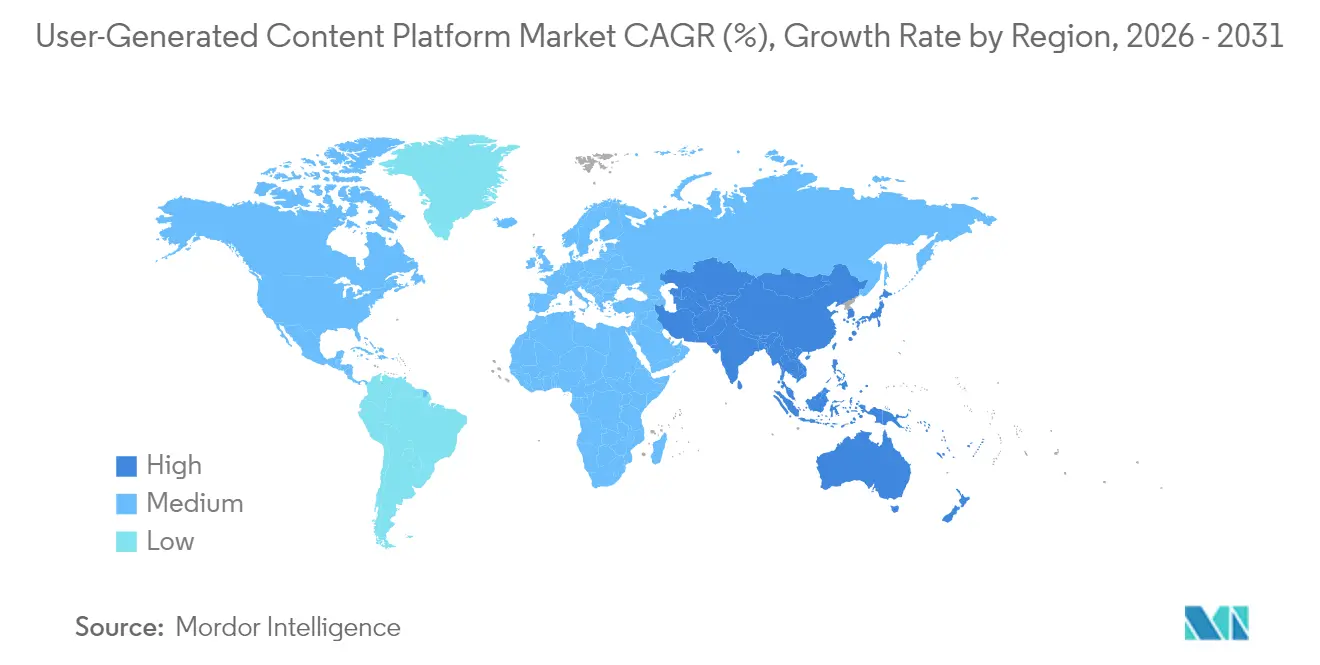
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
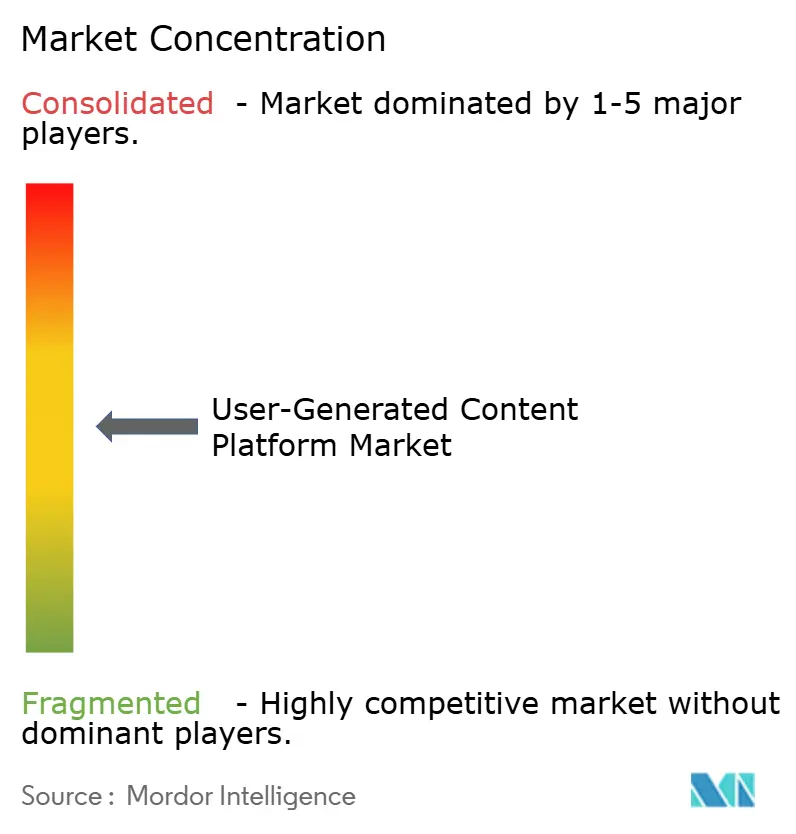
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des plateformes de contenu généré par les utilisateurs par Mordor Intelligence
La taille du marché des plateformes de contenu généré par les utilisateurs devrait passer de 9,85 milliards USD en 2025 à 12,63 milliards USD en 2026, et les prévisions indiquent qu'elle atteindra 43,92 milliards USD d'ici 2031, à un TCAC de 28,32 % sur la période 2026-2031. Cette croissance dynamique s'explique par le fait que les marques se détournent de la publicité traditionnelle au profit d'une narration portée par la communauté, qui génère un engagement 6,9 fois supérieur à celui du contenu de marque. L'essor du commerce porté par les influenceurs, la prolifération des vidéos courtes et les outils de création assistés par l'IA remodèlent progressivement la façon dont les entreprises captent les voix authentiques des consommateurs. Les fournisseurs de plateformes privilégient des architectures natives pour le cloud qui rationalisent la modération évolutive en temps réel tout en abaissant les barrières d'entrée pour les petites et moyennes entreprises. Par ailleurs, le renforcement du contrôle réglementaire oriente les investissements vers des analyses respectueuses de la vie privée et des capacités de conformité automatisées qui différencient les offres au sein du marché des plateformes de contenu généré par les utilisateurs.
Principaux enseignements du rapport
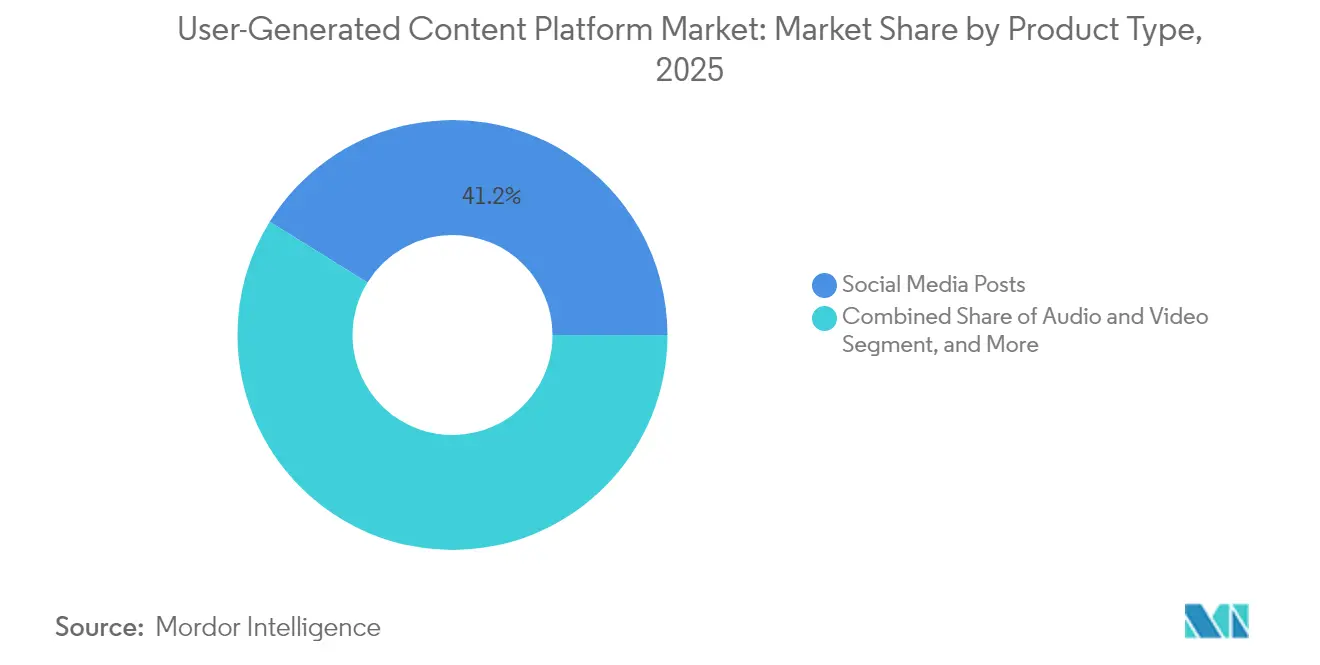
- Par type de produit, les publications sur les réseaux sociaux ont dominé avec une part de revenus de 41,18 % en 2025 sur le marché des plateformes de contenu généré par les utilisateurs, tandis que la diffusion en direct progresse à un TCAC de 30,12 % jusqu'en 2031.
- Par segment d'utilisateur final, les grandes entreprises ont représenté 43,21 % de la part de marché des plateformes de contenu généré par les utilisateurs en 2025, tandis que les PME devraient croître à un TCAC de 30,25 % jusqu'en 2031.
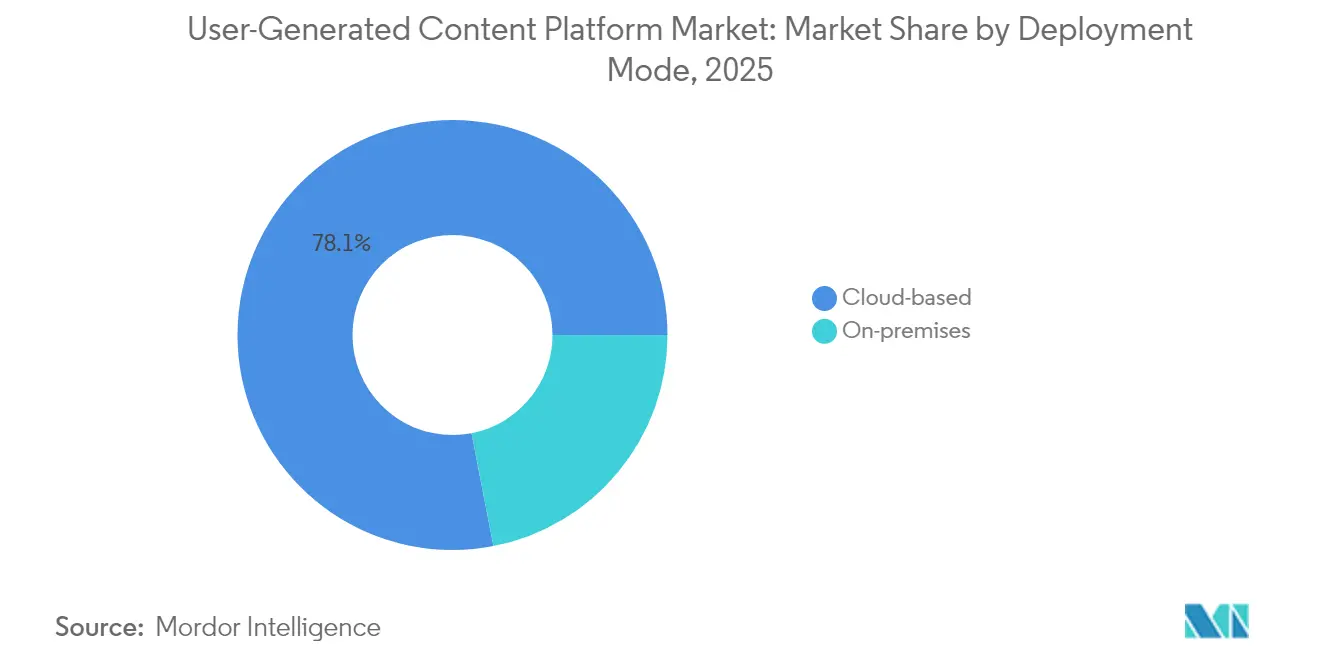
- Par mode de déploiement, les solutions basées sur le cloud représentaient 78,05 % de la taille du marché des plateformes de contenu généré par les utilisateurs en 2025 et devraient progresser à un TCAC de 31,02 % sur l'horizon de prévision.
- Par modèle de revenus, l'approche financée par la publicité a conservé une part de 61,15 % en 2025 sur le marché des plateformes de contenu généré par les utilisateurs ; les offres freemium affichent la progression la plus rapide avec un TCAC de 30,86 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a contribué à hauteur de 38,12 % des revenus 2025 sur le marché des plateformes de contenu généré par les utilisateurs, mais la région Moyen-Orient et Afrique est positionnée pour atteindre un TCAC de 30,08 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Accélération du commerce porté par les influenceurs | +8.2% | Mondial, avec une concentration en Amérique du Nord et en APAC | Moyen terme (2-4 ans) |
| Plateformes vidéo courtes alimentant les volumes de contenu généré par les utilisateurs | +7.8% | Mondial, mené par l'APAC et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Intégrations du commerce social par les grands détaillants | +6.4% | Amérique du Nord et UE, en expansion vers l'APAC | Moyen terme (2-4 ans) |
| Création de contenu assistée par l'IA générative | +5.9% | Mondial, adoption précoce en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Modèles de monétisation des créateurs basés sur les jetons Web3 | +4.3% | Mondial, plus fort en APAC et en Amérique du Nord | Long terme (≥ 4 ans) |
| Avantages des données de première partie axées sur la confidentialité | +3.7% | UE et Amérique du Nord, en expansion mondiale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Accélération du commerce porté par les influenceurs
Les marques fusionnant les réseaux de créateurs avec des fonctionnalités de paiement intégrées raccourcissent les entonnoirs d'achat et génèrent des améliorations mesurables du ROI. Les plateformes de marketing d'influence ont généré 21 milliards USD de revenus en 2024, les micro-influenceurs produisant un engagement 60 % plus élevé que les macro-créateurs. La demande des entreprises pour une identification évolutive de créateurs de niche stimule les investissements dans les moteurs de découverte basés sur l'IA. Les intégrations de contenu achetable éliminent en moyenne 2,3 points de contact clients, renforçant l'impératif stratégique d'une activation du contenu généré par les utilisateurs en temps réel. La mise à jour des directives d'approbation de la FTC (Commission fédérale du commerce) encourage les plateformes qui automatisent la conformité aux exigences de divulgation, renforçant la confiance et soutenant la croissance sur le marché des plateformes de contenu généré par les utilisateurs.
Plateformes vidéo courtes alimentant les volumes de contenu généré par les utilisateurs
Les plateformes ont traité plus de 720 000 heures de vidéo quotidiennement fin 2024.[1]« La montée en puissance du contenu vidéo stimule les investissements dans l'infrastructure des plateformes », Financial Times, ft.com Cette progression accroît le besoin de systèmes de curation intelligents capables de mettre en avant des clips pertinents pour les marques noyées dans l'abondance de contenu. Les formats vidéo verticaux optimisés pour une utilisation mobile offrent désormais un engagement 40 % plus élevé, incitant les plateformes à redéployer leurs algorithmes de recommandation. Le déploiement du studio IA de Meta en septembre 2024 a accéléré la productivité des créateurs tout en préservant l'authenticité caractéristique, alimentant une demande supplémentaire d'analyses qui valident les performances tout en filtrant les contenus trompeurs. Ces forces élargissent collectivement la fidélisation aux plateformes et les opportunités de monétisation au sein du marché des plateformes de contenu généré par les utilisateurs.
Intégrations du commerce social par les grands détaillants
Les détaillants intégrant du contenu généré par les utilisateurs dans leurs pages produits constatent des gains tangibles : Walmart a signalé des conversions supérieures de 28 % et 15 % de retours en moins en 2024 lors de la mise en avant de vidéos clients. La complexité de la gestion des droits, la rapidité de la modération et les exigences d'analyses unifiées entraînent une consolidation des plateformes, les marchands privilégiant des solutions de bout en bout. Les lois sur la confidentialité telles que le RGPD encadrent les flux de consentement et les fonctionnalités de portabilité des données qui sont désormais des critères d'achat essentiels. Les fournisseurs proposant des intégrations clés en main respectueuses de la vie privée et prenant en charge le merchandising omnicanal continuent de surpasser les offres génériques au sein du marché des plateformes de contenu généré par les utilisateurs.
Création de contenu assistée par l'IA générative
L'annonce de Movie Gen par Meta en octobre 2024 a mis en évidence la façon dont les outils de conversion texte-en-vidéo peuvent abaisser les barrières à la production tout en soulevant des préoccupations en matière d'authenticité. Les premiers cadres de détection affichent une précision de 94 % dans la signalisation des clips synthétiques, réduisant les risques de désinformation et renforçant la confiance. La réglementation mondiale fragmentée — l'UE impose un étiquetage explicite de l'IA, tandis que les règles américaines se concentrent sur la prévention de la tromperie — crée une complexité de conformité que seules les plateformes riches en technologies peuvent gérer. À long terme, l'IA générative est susceptible d'élargir les viviers de créateurs et de diversifier les formats de contenu, augmentant l'engagement et les revenus sur le marché des plateformes de contenu généré par les utilisateurs.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts de sécurité des marques et de modération des contenus | -4.8% | Mondial, impact le plus élevé dans l'UE en raison des exigences du DSA | Court terme (≤ 2 ans) |
| Renforcement du contrôle réglementaire sur l'utilisation des données | -3.2% | UE et Amérique du Nord, en expansion mondiale | Moyen terme (2-4 ans) |
| Disparition des cookies tiers réduisant les rendements publicitaires | -2.1% | Mondial, plus sévère en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Risques de désinformation liés à l'IA générative | -1.7% | Mondial, accent réglementaire dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts de sécurité des marques et de modération des contenus
Les dépenses de modération à l'échelle de l'industrie ont dépassé 25 milliards USD en 2024, avec plus d'un million de modérateurs humains venant compléter les filtres IA. La loi sur les services numériques (DSA) de l'UE a alourdi les obligations, imposant une classification sophistiquée et des fenêtres de suppression sous 24 heures qui ajoutent 2,8 milliards USD de dépenses annuelles de conformité pour les entreprises dominantes. Les outils IA réduisent les coûts par élément de 35 %, mais l'évaluation contextuelle nuancée exige toujours une supervision humaine, notamment pour les campagnes d'entreprise où un seul placement non sécurisé peut annuler des contrats. Ces charges opérationnelles pèsent sur la rentabilité et ralentissent l'expansion à court terme sur le marché des plateformes de contenu généré par les utilisateurs.
Renforcement du contrôle réglementaire sur l'utilisation des données
La disparition des cookies tiers a réduit le rendement publicitaire de 20 à 30 % sur les principaux réseaux, entraînant des pivots urgents vers des stratégies de données de première partie.[2]Impact des réglementations sur la confidentialité sur la publicité numérique, Financial Times, ft.com Le RGPD, le CCPA et les nouvelles lois étatiques émergentes imposent des investissements continus dans l'orchestration du consentement et l'infrastructure d'audit. Les plateformes plus petites, dépourvues d'équipes juridiques dédiées, font face à des coûts fixes proportionnellement plus élevés, ce qui élève les barrières à l'entrée. L'incertitude entourant les transferts de données transfrontaliers complique davantage les décisions d'architecture, poussant certains fournisseurs vers une localisation qui fragmente les avantages d'échelle et contraint l'expansion des marges au sein du marché des plateformes de contenu généré par les utilisateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les publications sur les réseaux sociaux maintiennent leur position dominante, la diffusion en direct progresseLes publications sur les réseaux sociaux ont contribué à hauteur de 41,18 % des revenus 2025, soulignant leur rôle ancré dans la narration de marque. La diffusion en direct affiche le TCAC le plus élevé de 30,12 % jusqu'en 2031, reflétant l'appétit des consommateurs pour l'interaction en temps réel et la monétisation basée sur les pourboires. Les diffusions axées sur les jeux vidéo ont généré 4,2 milliards USD de revenus pour les créateurs en 2024. Les hybrides audio-vidéo poursuivent une croissance régulière à mesure que les kits de production deviennent abordables. Les évaluations et les avis demeurent des signaux de confiance fondamentaux, notamment lorsqu'ils sont intégrés dans les processus de paiement du commerce électronique. Les blogs, bien que matures, regagnent de l'élan grâce aux insertions multimédias enrichies par l'IA.
Les systèmes de marquage IA natifs pour le cloud garantissent la conformité avec les normes de classification évolutives fixées par la loi sur les services numériques (DSA) de l'UE, réduisant la charge de travail manuelle. Les algorithmes de vidéo verticale optimisés pour les smartphones augmentent les durées de consultation et les taux de clics. À mesure que ces expériences axées sur le mobile se multiplient, les fournisseurs capables d'orchestration multi-format gagnent des parts, soutenant l'expansion du marché des plateformes de contenu généré par les utilisateurs.


Par utilisateur final :
prédominance des grandes entreprises, accélération des PMELes grandes entreprises détenaient 43,21 % des revenus 2025, tirant parti des intégrations avec les piles CRM et martech pour mesurer le ROI sur l'ensemble de l'entonnoir. Les PME, quant à elles, affichent un TCAC de 30,25 % jusqu'en 2031, les niveaux d'abonnement supprimant les obstacles aux investissements initiaux. Les photos et vidéos authentiques de clients génèrent un engagement des PME supérieur de 45 % à celui des actifs créés par les marques, comblant l'écart de performance avec les concurrents plus importants.
Les acheteurs d'entreprise exigent des tableaux de bord robustes de sécurité des marques et des transferts de données au niveau API pour la modélisation de l'attribution. Les PME privilégient une intégration rapide, des flux de travail guidés et une gestion des droits groupée. Les plateformes proposant des configurations à plusieurs niveaux satisfont les deux groupes, élargissant la base adressable du marché des plateformes de contenu généré par les utilisateurs.
Par mode de déploiement :
prédominance du cloudLes déploiements cloud représentaient 78,05 % de la taille du marché des plateformes de contenu généré par les utilisateurs en 2025, progressant à un TCAC de 31,02 % grâce aux avantages d'évolutivité et de portée mondiale instantanée. L'approvisionnement élastique en ressources absorbe les pics de contenu viral sans dégradation du service. Des architectures hybrides émergent, dans lesquelles les données sensibles restent sur site tandis que le rendu gourmand en calcul et la modération migrent vers des nœuds périphériques cloud.
L'accélération par la périphérie réduit la latence pour les diffusions en direct et assure une qualité uniforme dans les zones géographiques à bande passante limitée. Les clouds spécifiques à chaque région répondent aux exigences de souveraineté des données, stimulant l'adoption parmi les entreprises soucieuses de la confidentialité. Collectivement, ces facteurs cimentent la prédominance du cloud au sein du marché des plateformes de contenu généré par les utilisateurs.
Par modèle de revenus :
la publicité conserve son influence, le freemium s'accélèreLes plateformes financées par la publicité ont capté une part de 61,15 % en 2025, tirant parti d'écosystèmes de ciblage matures. Les modèles freemium affichent la croissance la plus rapide avec un TCAC de 30,86 %, comme l'illustre le pivot de Character.AI qui a quadruplé les utilisateurs actifs sans dilution des revenus. Les niveaux d'abonnement ancrent des flux de trésorerie d'entreprise prévisibles, tandis que les frais de transaction lient les gains de la plateforme au succès des marchands.
La monétisation hybride prévaut désormais : la portée financée par la publicité soutient la découverte des créateurs, tandis que les analyses premium ou le contenu exclusif génèrent des ventes additionnelles incrémentales. La publicité contextuelle et les bassins d'audience de première partie atténuent la dépréciation des cookies, maintenant la résilience des revenus sur le marché des plateformes de contenu généré par les utilisateurs.
Analyse géographique
Marché des Plateformes de Contenu Généré par les Utilisateurs en Amérique du Nord
La taille du marché des plateformes de contenu généré par les utilisateurs en Amérique du Nord a bénéficié des budgets de marque libellés en USD et d'une large pénétration des solutions SaaS en entreprise, soutenant un revenu moyen par utilisateur plus élevé. Les exigences strictes de sécurité de marque dans la région favorisent le développement d'outils de modération avancés, élevant les barrières à l'entrée pour les concurrents de plus petite taille. Les projets de loi sur la protection de la vie privée en cours au niveau des États créent des parcours de conformité parallèles que les plateformes doivent harmoniser sans sacrifier leur agilité.
Marché des Plateformes de Contenu Généré par les Utilisateurs en Asie-Pacifique
Le volume de contenu explosif et la population de créateurs en Asie-Pacifique constituent le socle d'un paysage concurrentiel dynamique. Les systèmes de paiement localisés et les écosystèmes de super-applications catalysent les micro-transactions au sein des diffusions en direct, stimulant l'innovation en matière de monétisation. Les programmes de soutien gouvernementaux en Corée du Sud et en Indonésie subventionnent la formation aux compétences numériques, élargissant la base de créateurs et la demande de services de plateforme. Toutefois, les directives de censure du contenu exigent des moteurs de classification adaptables pour éviter les suppressions.
Marché des Plateformes de Contenu Généré par les Utilisateurs au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique enregistrent le CAGR prévisionnel le plus élevé, portés par l'accessibilité des smartphones et la mise à disposition gratuite des plateformes sociales par les opérateurs, ce qui amplifie la portée. Les déploiements du commerce électronique dans les États du Conseil de Coopération du Golfe intègrent des flux de contenu généré par les utilisateurs permettant les achats, transformant la découverte sociale en acte d'achat à une vitesse sans précédent. Les langues et dialectes locaux représentent un défi pour les filtres d'intelligence artificielle mondiaux, incitant à des partenariats régionaux qui fournissent des données d'entraînement contextuelles. Dans l'ensemble, la diversité des dynamiques régionales renforce l'hétérogénéité du marché mondial des plateformes de contenu généré par les utilisateurs.

Paysage réglementaire
L'environnement réglementaire des plateformes de contenu généré par les utilisateurs (UGC) se durcit en matière de sécurité en ligne, de divulgations publicitaires et de transparence de l'IA. Dans l'Union européenne, le Digital Services Act (DSA) est pleinement applicable à partir de janvier 2026, renforçant les exigences en matière de processus documentés de modération de contenu, de réponse plus rapide aux notifications de contenu illégal et d'une meilleure auditabilité pour les plateformes servant des utilisateurs de l'UE. Dans le même temps, l'application des règles de confidentialité (le RGPD dans l'UE et les lois de type CCPA aux États-Unis) continue de pousser les plateformes vers des flux de consentement explicites, une gouvernance des données de première partie et des journaux de traitement des données défendables, ce qui à son tour façonne la monétisation soutenue par la publicité et les achats en entreprise.
Le contenu UGC créé ou manipulé par l'IA émerge comme un point sensible en matière de conformité. Le règlement européen sur l'IA introduit des obligations de divulgation en vertu de l'article 50, effectives à compter du 2 août 2026, et la Californie dispose d'une loi sur la transparence de l'IA avec la même date d'entrée en vigueur, renforçant toutes deux la nécessité d'un étiquetage visible des médias synthétiques et des contenus générés par l'IA utilisés dans des contextes commerciaux et marketing. Au Royaume-Uni, le cadre de l'Online Safety Act 2023 s'étend avec The Online Safety (CSEA Content Reporting by Regulated User-to-User Service Providers) Regulations 2026, effectif à compter du 7 avril 2026, qui impose le signalement des contenus d'exploitation et d'abus sexuels d'enfants (CSEA) à la National Crime Agency, augmentant l'importance des pipelines de détection, d'escalade et de signalement dans les flux de travail UGC à l'échelle mondiale. Ces changements s'accompagnent d'une mise à jour des directives de la Federal Trade Commission (FTC) américaine sur les avis et d'une attention accrue de l'application des règles concernant les pratiques d'avis et de témoignages non divulguées ou trompeuses, ce qui relève le niveau d'exigence en matière de divulgation automatisée, de vérification de la provenance et de contrôles d'intégrité des avis dans les plateformes UGC.
Analyse de la chaîne de valeur
La chaîne de valeur des plateformes de contenu généré par les utilisateurs relie les créateurs, les audiences et les acheteurs d'attention (annonceurs, marques et marchands) à travers plusieurs étapes. En amont, les créateurs produisent des photos, vidéos, notations et avis, souvent façonnés par des incitations de marque ou des programmes créateurs. La couche plateforme ingère ensuite le contenu, gère l'identité et les permissions, exécute une modération automatisée et supervisée par l'humain, et prépare l'UGC pour la distribution sur les canaux propriétaires (sites et applications de marque) ainsi que sur les surfaces externes (commerce social et recherche). En aval, les entreprises activent l'UGC via la syndication, les intégrations achetables et l'analytique qui relie le contenu à la conversion, la monétisation passant par des modèles soutenus par la publicité, des abonnements et des frais liés aux transactions.
Les couches d'infrastructure et de conformité s'intègrent de plus en plus au cœur de la chaîne de valeur plutôt que de fonctionner comme des ajouts optionnels. Les fournisseurs d'infrastructure cloud et edge fournissent le stockage, le calcul et la diffusion évolutifs pour la vidéo courte à haut volume et la diffusion en direct, tandis que des fournisseurs UGC tels que Bazaarvoice, Yotpo et CrowdRiff fournissent la pile applicative pour la collecte, la modération et la syndication. Les obligations réglementaires, notamment le DSA de l'UE à partir de janvier 2026 et les obligations de divulgation de l'IA effectives à compter du 2 août 2026 en vertu du règlement européen sur l'IA, poussent les plateformes à intégrer la gestion du consentement et la journalisation de conformité dans les flux de travail standards, y compris des décisions de modération auditables, des outils de divulgation pour le contenu généré par l'IA, et des capacités de reporting. En conséquence, les partenaires d'intégration tels que les plateformes de gestion du consentement (par exemple, OneTrust dans les piles d'entreprise) et les outils d'identité, de fraude et de sécurité de marque influencent de plus en plus le coût total, le délai de déploiement et la gouvernance de niveau entreprise.
Paysage concurrentiel
La consolidation redéfinit le classement des fournisseurs : Getty Images s'est associé à Shutterstock dans un accord de 3,7 milliards USD, créant un géant multimédia fusionnant les images de stock et le contenu généré par les utilisateurs en temps réel. La participation de Disney de 1,5 milliard USD dans Epic Games intègre des outils de narration dans le métavers qui marient les franchises de divertissement aux mondes créés par les créateurs. Parallèlement, des start-ups natives de la blockchain comme The Sandbox ont sécurisé 20 millions USD pour poursuivre une monétisation décentralisée des créateurs, défiant les acteurs centralisés établis avec un partage des revenus tokenisé.
Le leadership en IA différencie désormais les offres : la notation prédictive des performances, la gestion automatisée des droits et la détection en temps réel des contenus nuisibles renforcent la confiance des marques. Les plateformes excellant dans la capture de données de première partie conformes à la vie privée gagnent un levier de négociation auprès des annonceurs confrontés à la perte de signal. À l'inverse, les fournisseurs historiques ancrés à des bases de code sur site font face à une urgence de modernisation à mesure que les entrants natifs du cloud itèrent plus rapidement.
Des opportunités d'espaces inexploités persistent dans les secteurs réglementés — santé, finance, éducation — où une logique de conformité sur mesure dissuade les fournisseurs horizontaux. Les fournisseurs élaborant des ontologies spécifiques à un domaine et des pistes de contenu auditables se positionnent pour une tarification premium et des contrats d'entreprise fidélisants. Dans ce contexte, les fournisseurs équilibrant une livraison rapide de fonctionnalités avec des exigences de conformité croissantes sécurisent des parts au sein du marché des plateformes de contenu généré par les utilisateurs en évolution.
Leaders du secteur des plateformes de contenu généré par les utilisateurs
Grin Technologies Inc.
Bazaarvoice Inc.
CrowdRiff Inc.
Monotype Imaging Holdings Inc.
Yotpo Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Plateformes de Contenu Généré par les Utilisateurs
- Bazaarvoice Inc.
- Yotpo Ltd.
- Pixlee TurnTo Corp.
- CrowdRiff Inc.
- Grin Technologies Inc.
- Upfluence SAS
- Taggbox Private Limited
- Stackla Pty Ltd (a Nosto company)
- Olapic Inc.
- TINT (Filestack Inc.)
- Social Native Inc.
- Khoros LLC
- Sprinklr Inc.
- Nosto Solutions Oy
- Adobe Inc. (UGC Framework)
- Hootsuite Inc.
- Later Media Inc.
- Dash Hudson Inc.
- Curalate, LLC
- Monotype Imaging Holdings Inc.
- Pancake Laboratories Inc.
Lire l’analyse des entreprises de plateforme de contenu généré par les utilisateurs

Opportunités de marché et perspectives d'avenir
La productisation axée sur la conformité représente un espace blanc clair, alors que les exigences mondiales privilégient de plus en plus des contrôles vérifiables plutôt que des politiques de bonne volonté. Avec l'application du DSA à partir de janvier 2026 et les obligations de divulgation de l'IA effectives à compter du 2 août 2026 (article 50 du règlement européen sur l'IA et exigences de transparence de l'IA en Californie), les plateformes font face à une demande croissante pour une journalisation intégrée de la modération, des flux de travail de rapports de transparence et des badges de divulgation de l'IA au niveau de l'interface utilisateur pour les avis, photos et vidéos courtes. Les fournisseurs qui présentent ces contrôles sous forme de modules configurables par région, secteur et canal répondent généralement mieux aux besoins d'achat des entreprises pour des pipelines UGC auditables sur plusieurs points de vente et points de terminaison de commerce social.
Les partenariats de distribution commerciale élargissent également les surfaces adressables pour l'UGC, en particulier lorsque les avis vérifiés et les médias clients peuvent être réutilisés dans des contextes de vente au détail et de découverte. Bazaarvoice, en approfondissant son intégration dans l'activation commerciale, notamment son statut de partenaire technologique certifié Shopify obtenu en mai 2026 et sa collaboration de mai 2026 avec Google pour faire apparaître des avis et photos vérifiés dans Google Shopping Graph et les expériences d'achat pilotées par l'IA, illustre une opportunité de rendre l'UGC portable, dégagé de droits et vérifié en intégrité à travers les réseaux de détaillants et la découverte assistée par l'IA. Une autre opportunité réside dans la syndication prête pour les canaux dans les écosystèmes de commerce social et de diffusion en direct, où la gestion des droits, la conformité en matière de divulgation et la modération sensible à la latence agissent comme des facteurs de différenciation. Dans le même temps, les secteurs réglementés mis en avant dans les schémas d'achat des entreprises, tels que la santé, la finance et l'éducation, restent sous-pénétrés en matière d'outillage UGC horizontal, soutenant la demande pour des ontologies de modération spécifiques au domaine, la conservation des enregistrements et des flux d'approbation qui permettent l'activation de l'UGC sans compromettre la conformité.
Recent Industry Developments in Marché des Plateformes de Contenu Généré par les Utilisateurs
- Juin 2026 : disponibilité élargie de la fonctionnalité de licence partenaire pour les plans Creators éligibles. La fonctionnalité étend la licence UGC à travers les réseaux de partenaires et renforce la monétisation des créateurs à travers les écosystèmes.
- Mai 2026 : partenariat avec Google pour intégrer des avis et photos vérifiés dans Google Shopping Graph, Gemini et AI Overviews. La collaboration renforce les effets de réseau et la visibilité de Bazaarvoice dans les surfaces d'achat assistées par l'IA.
- Mai 2026 : devient partenaire technologique certifié Shopify pour fournir une personnalisation approfondie et une modération d'authenticité aux marchands. Approfondit l'adoption par les marchands et réduit le risque de conformité dans les flux UGC.


Marché des Plateformes de Contenu Généré par les Utilisateurs Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les plateformes et logiciels qui aident les marques, éditeurs ou créateurs à collecter, gérer, modérer, organiser et distribuer du contenu généré par les utilisateurs à travers les canaux numériques, les revenus étant comptabilisés en USD au niveau de la plateforme.
Exclusions de périmètre : nous excluons les services de production de contenu pur, les dépenses publicitaires autonomes de réseaux sociaux, et les outils créatifs à usage général qui n'exécutent pas de flux de travail de plateforme UGC.
Aperçu de la segmentation
- Par type de produit
- Blogs
- Publications sur les réseaux sociaux
- Audio et vidéo
- Évaluations et avis
- Diffusion en direct
- Par utilisateur final
- Particuliers
- Petites et moyennes entreprises
- Grandes entreprises
- Par mode de déploiement
- Basé sur le cloud
- Sur site / Cloud privé
- Par modèle de revenus
- Financé par la publicité
- Abonnement / SaaS
- Freemium et basé sur les transactions
- Par géographie
- Amérique du Nord
- Amérique du Sud
- Europe
- Asie-Pacifique
- Moyen-Orient et Afrique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour fixer les limites du marché et pour ancrer le modèle à des signaux de demande mesurables qui peuvent être suivis d'année en année. Pour ce sujet, nous nous appuyons sur des indicateurs publics d'économie numérique et d'adoption d'internet, ainsi que sur le contexte des dépenses publicitaires et médiatiques, provenant de sources telles que la Banque mondiale, l'OCDE, l'UIT et la CNUCED. Ceux-ci aident à expliquer où l'activité UGC et la capacité d'achat des plateformes augmentent.
Nous examinons également des documents standards tels que les rapports annuels, notes de résultats, documentation produit, pages de tarification et couverture de presse fiable pour cartographier les modèles de revenus typiques, le packaging et les types de clients. Lorsque disponible, nous ajoutons le soutien d'abonnements payants axés sur les finances et l'intelligence des entreprises, les actualités et finances, et les bases de données de brevets pour vérifier la portée des produits et l'orientation des investissements. Cette liste de recherche documentaire est illustrative, et de nombreuses autres sources publiques et payantes sont également utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la solidité de ce que nous avons observé dans les sources publiques, en particulier concernant la manière dont les fournisseurs fixent leurs prix (par siège, par usage ou par paliers contractuels) et la manière dont les acheteurs budgétisent la modération, la gestion des droits et les besoins de syndication de contenu. Nous nous entretenons avec des dirigeants côté plateforme, des rôles produit et vente, des agences et des acheteurs d'entreprise à travers les principales régions afin que les hypothèses finales reflètent la manière dont les programmes UGC sont achetés et renouvelés dans la pratique.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 37 % | Cadres dirigeants (CXO) : 16 % | APAC : 41 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 36 % |
| Acteurs plus petits : 16 % | Managers : 58 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où l'activité de commerce numérique, l'intensité d'engagement avec le contenu, et les dépenses en logiciels marketing et CX des entreprises sont utilisées pour reconstruire un bassin de demande réaliste pour l'adoption des plateformes UGC à travers les régions. Une fois le bassin de demande établi, il est converti en revenus en utilisant des points de prix orientés marché, des valeurs contractuelles typiques, et des taux d'adoption attendus pour des fonctionnalités telles que les flux de modération, les demandes de droits et la distribution de contenu.
Pour maintenir les totaux réalistes, nous les corroborons avec des approximations sélectives ascendantes, telles que des vérifications échantillonnées de tarification et de packaging, des retours de canaux sur les tailles moyennes de transactions, et une consolidation limitée des revenus des fournisseurs lorsque le reporting est clair. Les principales données utilisées dans le modèle incluent la croissance du trafic social et numérique, les tendances d'activité des créateurs et influenceurs, les changements dans l'usage de la vidéo courte, l'adoption de la modération et de l'étiquetage assistés par l'IA, et le déplacement du mix entre facturation par abonnement et liée à l'usage. Lorsque les signaux ascendants manquent pour les régions ou fournisseurs plus petits, l'écart est traité via des fourchettes de tarification de groupes de pairs et des courbes d'adoption qui ne sont ajustées qu'après retour primaire.
Pour les prévisions, une analyse de scénarios est appliquée autour des taux de conversion de l'engagement vers un contenu achetable ou monétisé, de la pression sur les coûts de modération, et du comportement de renouvellement des entreprises. Nous utilisons ensuite une régression multivariée pour traduire ces facteurs en trajectoires de croissance annuelle. La trajectoire résultante est revue avec les experts interrogés afin que les scénarios agressifs et conservateurs restent liés à ce que les acheteurs planifient réellement.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation à travers des vérifications indépendantes, notamment la comparaison du revenu implicite par client avec les fourchettes de tarification observées et la vérification de cohérence de la croissance par rapport aux indicateurs larges de publicité numérique et de commerce. Les valeurs aberrantes sont signalées tôt, puis examinées dans un flux de travail d'analystes en plusieurs étapes où les hypothèses, les calculs et les évolutions d'une année à l'autre sont vérifiés avant validation finale.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants peuvent changer la direction du marché, tels que des mouvements politiques majeurs sur la sécurité du contenu, des changements marqués de tarification des plateformes, ou des changements d'étape dans l'adoption des outils d'IA. Avant la livraison, nous effectuons une dernière passe sur le calendrier de conversion des devises, les derniers dépôts publics, et des rappels primaires si nécessaire afin que les clients reçoivent la vue la plus actuelle.
Comparaison du dimensionnement du marché des plateformes de contenu généré par les utilisateurs de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les plateformes UGC ne correspondent souvent pas car les limites sous-jacentes ne sont pas cohérentes, et parce que les choix de tarification et de devise peuvent faire basculer le total même lorsque la même histoire de croissance est racontée. Les différences proviennent également du fait que l'estimation soit ancrée uniquement au revenu logiciel de la plateforme, ou que des services adjacents et l'activité du marché des influenceurs soient mélangés dans le chiffre.
Dans les vérifications menées lors des actualisations, l'écart le plus important provient généralement du moment où les taux de change sont appliqués, de la manière dont les changements de PVM d'abonnement sont reportés (remises, dépassements d'usage et renouvellements), et de la question de savoir si le modèle est revalidé après des évolutions trimestrielles des tailles de transactions et de l'attrition des acheteurs. Ce sont ces points où le dernier cycle de mise à jour utilisé par Mordor Intelligence peut modifier le total de l'année en cours.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,85 milliards USD (2025) | |
| Revue professionnelle A | 10,40 milliards USD (2024) | Souvent présenté comme une valeur ponctuelle sans montrer comment le calendrier des devises et les changements de prix sont normalisés, et peut mélanger les signaux de dépenses de l'économie des créateurs dans le revenu de la plateforme. |
| Cabinet de conseil régional B | 18,60 milliards USD (2025) | Utilise probablement un périmètre plus large qui peut intégrer des revenus adjacents de marchés créateurs ou de services gérés, et peut supposer une expansion plus rapide du PVM sans validation côté acheteur des remises de renouvellement. |
La comparaison montre que le contrôle du périmètre et la logique de tarification reproductible expliquent la majeure partie de la variance, non la direction de la croissance. En maintenant des règles claires de comptabilisation des revenus, en normalisant les hypothèses de devise à un point de calendrier défini, et en revérifiant le PVM et le comportement de renouvellement avec un retour primaire, l'estimation reste traçable à des données pratiques pouvant être mises à jour à chaque cycle.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des plateformes de contenu généré par les utilisateurs en 2026 ?
Le marché est évalué à 12,63 milliards USD en 2026 et devrait atteindre 43,92 milliards USD d'ici 2031 à un TCAC de 28,32 %.
Quel segment de produit connaît la croissance la plus rapide ?
La diffusion en direct est en tête avec un TCAC de 30,12 % jusqu'en 2031, reflétant une demande accrue pour l'interaction en temps réel entre créateurs et audience.
Pourquoi les PME adoptent-elles si rapidement les plateformes de contenu généré par les utilisateurs ?
Les niveaux d'abonnement basés sur le cloud abaissent les coûts d'entrée et offrent un engagement 45 % plus élevé grâce au contenu client authentique par rapport aux actifs de marque.
Comment la réglementation affecte-t-elle la croissance des plateformes ?
Les lois sur la confidentialité de l'UE et des États-Unis augmentent les dépenses de conformité et poussent les fournisseurs vers des stratégies de données de première partie qui préservent l'efficacité du ciblage.
Quelle région offre le potentiel de croissance le plus élevé ?
La région Moyen-Orient et Afrique devrait croître à un TCAC de 30,08 % jusqu'en 2031, portée par l'adoption mobile en premier lieu et l'expansion du commerce social.
Dernière mise à jour de la page le:



