
Taille et parts du marché américain de la location et du financement de la manutention
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
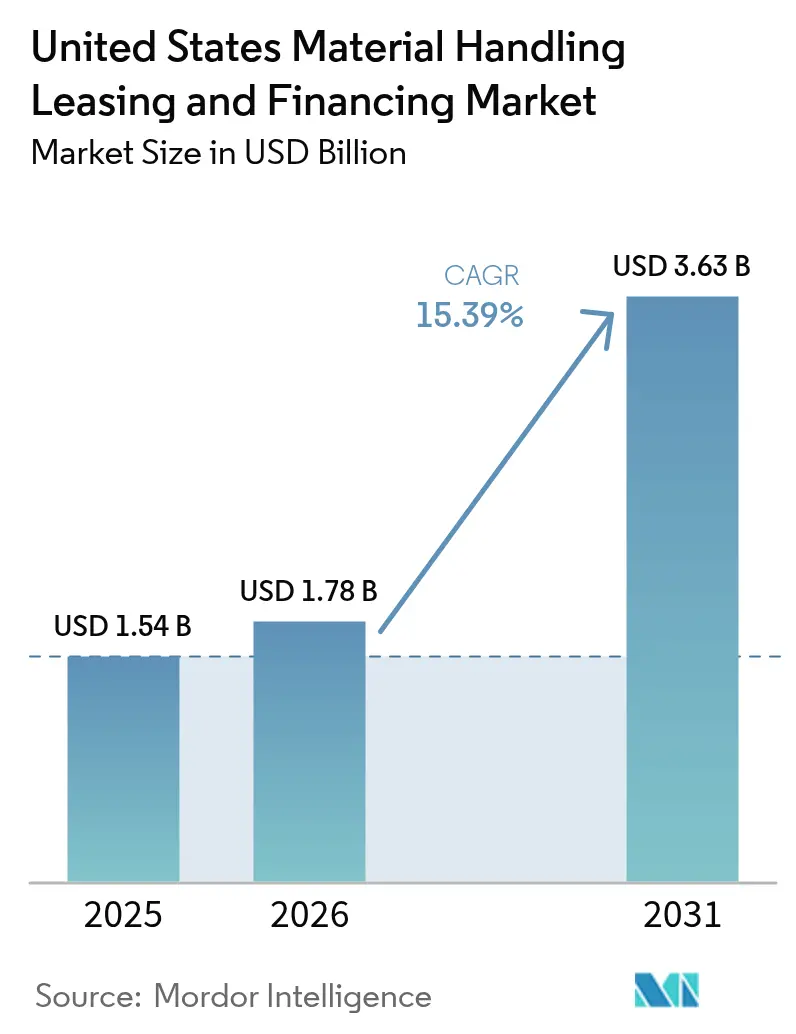
| Taille du marché de l'année de base (2025) | 1.54 Milliards de dollars |
| Taille du Marché (2026) | 1.78 Milliards de dollars |
| Taille du Marché (2031) | 3.63 Milliards de dollars |
| Growth Rate (2026 - 2031) | 15.39 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché américain de la location et du financement de la manutention par Mordor Intelligence
La taille du marché américain de la location et du financement de la manutention devrait croître de 1,54 milliard USD en 2025 à 1,78 milliard USD en 2026 et devrait atteindre 3,63 milliards USD d'ici 2031, à un CAGR de 15,39 % sur la période 2026-2031. Cette forte progression est portée par les constructions d'entrepôts liées au commerce électronique qui nécessitent des équipements automatisés à forte intensité capitalistique, par l'optimisation fiscale fédérale au titre de la Section 179, et par la diffusion des contrats d'équipement en tant que service qui réduisent le risque bilanciel pour les petites et moyennes entreprises. Le volume de nouvelles affaires pour les actifs de manutention a progressé de 12 % en 2024, les grands distributeurs et les opérateurs logistiques tiers ayant accéléré l'expansion de leurs réseaux.[1]Equipment Leasing and Finance Association, "Résultats de l'enquête annuelle 2024," elfaonline.org Les financeurs ont répondu en développant des structures de bail hybrides combinant des crédits-baux opérationnels traditionnels avec des clauses de services technologiques intégrées, une conception qui atténue l'incertitude sur la valeur résiduelle des véhicules à guidage automatique. Parallèlement, les incitations aux prêts liés aux critères ESG réduisent l'écart entre les équipements électriques et ceux à combustion interne, libérant une nouvelle demande dans les États à forte réglementation. L'intensité concurrentielle s'accroît car les nouveaux entrants dotés de technologies regroupent la télémétrie, la maintenance prédictive et l'assurance dans des factures mensuelles uniques, modifiant ainsi l'économie des frais pour les bailleurs en place.
Points clés du rapport
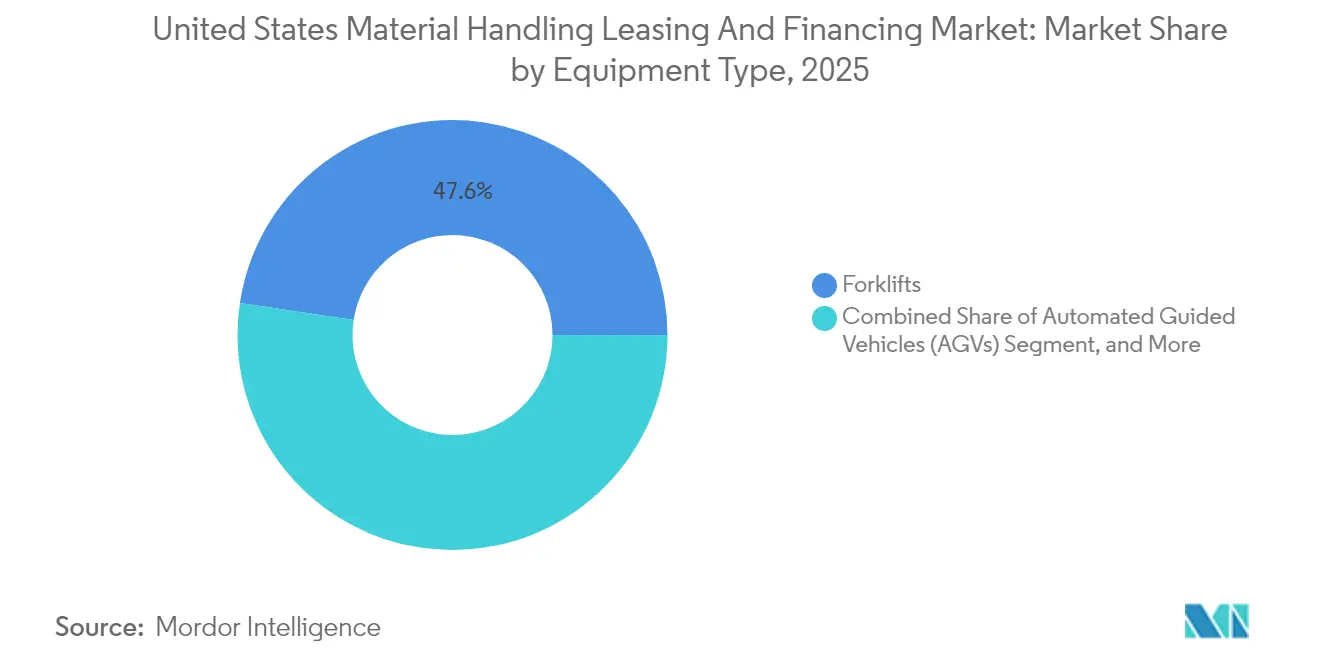
- Par type d'équipement, les chariots élévateurs ont dominé avec une part de revenus de 47,62 % en 2025, tandis que les véhicules à guidage automatique devraient progresser à un CAGR de 16,03 % jusqu'en 2031.
- Par secteur d'utilisation final, le commerce électronique et les prestataires logistiques tiers ont représenté 36,78 % du volume de financement en 2025, et les produits pharmaceutiques affichent le CAGR le plus rapide à 16,49 % jusqu'en 2031.
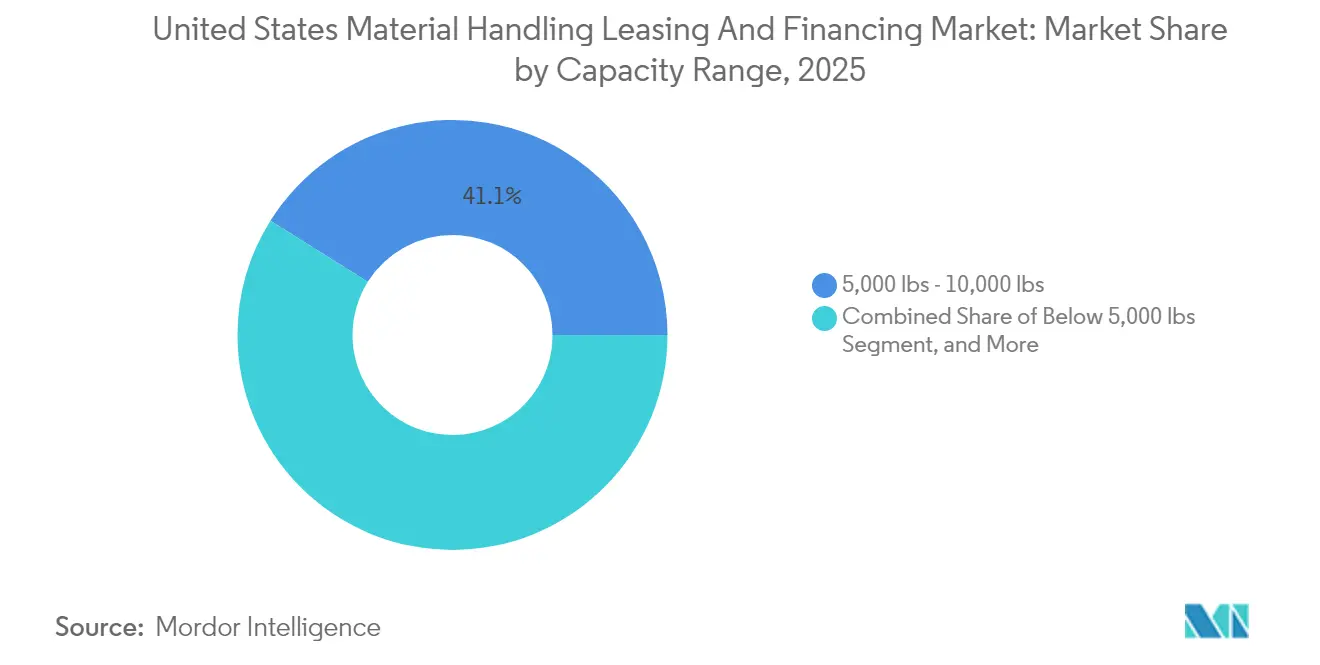
- Par plage de capacité, la tranche de 2 268 à 4 536 kg a capté 41,08 % de l'activité en 2025, tandis que la catégorie inférieure à 2 268 kg progresse à un CAGR de 17,62 % sous l'effet de la demande en micro-distribution.
- Par type de financement, les crédits-baux opérationnels détenaient une part de 51,73 % en 2025, tandis que les opérations de cession-bail affichent le CAGR le plus élevé à 16,95 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché américain de la location et du financement de la manutention
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion croissante des entrepôts liée au commerce électronique | +3.20% | National, concentré dans les corridors logistiques | Moyen terme (2 à 4 ans) |
| Préférence croissante pour les modèles « en tant que service » parmi les PME | +2.80% | National, plus fort dans les marchés urbains | Court terme (≤ 2 ans) |
| Mandats d'automatisation accélérés en raison des contraintes de main-d'œuvre | +2.10% | National, aigu dans les régions à hauts salaires | Long terme (≥ 4 ans) |
| Incitations au financement liées aux critères ESG de la part des banques américaines | +1.90% | National, leadership des grandes zones métropolitaines | Moyen terme (2 à 4 ans) |
| Liquidité du marché secondaire pour les équipements d'occasion | +1.40% | National, variations régionales de disponibilité | Court terme (≤ 2 ans) |
| Avantages fiscaux fédéraux au titre de la déduction de la Section 179 | +1.80% | National, impact plus élevé dans les États à forte fiscalité | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion croissante des entrepôts liée au commerce électronique
Les réseaux de distribution du commerce électronique constituent le principal catalyseur du marché américain de la location et du financement de la manutention, les opérateurs intégrant davantage d'automatisation dans chaque mètre carré pour tenir leurs engagements de livraison le jour même. Amazon a engagé 15 milliards USD pour de nouveaux entrepôts sur la période 2024-2025, ce qui représente environ 3 milliards USD en chariots élévateurs, lignes de convoyeurs et véhicules à guidage automatique.[2]Amazon Investor Relations, "Amazon annonce une expansion majeure de ses entrepôts," aboutamazon.com Les prestataires logistiques tiers régionaux reproduisent cette stratégie en déployant des hubs de micro-distribution dans un rayon de 16 km des zones de forte densité de population, où les hauteurs sous plafond sont plus faibles et la densité d'automatisation est 40 % plus élevée que dans les entrepôts de stockage en vrac traditionnels. La demande de location augmente fortement car les propriétaires et les locataires souhaitent des structures hors bilan pour des actifs risquant une obsolescence technologique dans un délai de cinq à sept ans. Les bailleurs tournés vers l'avenir intègrent la télémétrie de maintenance prédictive et sécurisent l'opération avec une assurance sur la valeur résiduelle pour rester compétitifs lors des appels d'offres pour ces projets à cycle rapide.
Préférence croissante pour les modèles « en tant que service » parmi les PME
Les petites et moyennes entreprises à trésorerie contrainte choisissent de plus en plus des offres groupées qui regroupent le financement, la maintenance, la gestion des batteries et les mises à niveau logicielles en une seule facture. Une enquête de 2024 a montré que 67 % des opérateurs logistiques PME évaluaient une option d'équipement en tant que service après que les chocs d'approvisionnement de l'ère pandémique ont mis en évidence les risques de la propriété directe.[3]PwC, "Enquête sur l'adoption de l'équipement en tant que service," pwc.com Des programmes tels que Toyota Material Handling Total Solutions ne nécessitent aucun acompte, prévoient des renouvellements technologiques tous les 36 mois et intègrent l'assurance dans le tarif mensuel. La certitude des coûts de ces formules soutient la planification du fonds de roulement et réduit la dépendance aux lignes de crédit renouvelables lors des pics de demande saisonniers. Les prêteurs bénéficient d'une valeur à vie élevée car les contrats riches en services fidélisent les renouvellements et génèrent des flux de commissions longtemps après le remboursement de l'actif initial, améliorant ainsi le rendement des capitaux propres même lorsque les marges d'intérêt de base se compriment.
Mandats d'automatisation accélérés en raison des contraintes de main-d'œuvre
Les taux de postes vacants dans les entrepôts ont dépassé 15 % dans plusieurs régions à hauts salaires en 2024, faisant augmenter les coûts salariaux de 8,3 % en glissement annuel.[4]Bureau des statistiques du travail, "Données sur les salaires des travailleurs d'entrepôt," bls.gov Les équipes de direction déploient donc des systèmes de stockage automatisé, de navettes et de préparation robotisée pour réduire les dépenses de main-d'œuvre et atteindre les objectifs de productivité. Ces solutions complexes commandent des taux de location premium, mais les prêteurs conçoivent des structures hybrides qui partagent le risque de disponibilité avec les fabricants d'équipements d'origine via des crédits d'accord de niveau de service. L'unité Intelligrated de Honeywell a été pionnière dans les contrats d'« automatisation en tant que service » qui garantissent des indicateurs de débit, ancrant ainsi un prix de location basé sur la performance et transférant une partie du risque de défaillance au fournisseur. Ces modèles accélèrent l'engagement en capital car les directeurs financiers peuvent désormais comparer le coût total de possession de l'automatisation à un tarif prévisible par unité traitée.
Incitations au financement liées aux critères ESG de la part des banques américaines
Les chariots élévateurs électriques et les véhicules à guidage automatique alimentés au lithium-ion bénéficient de remises de taux de 25 à 50 points de base dans le cadre des nouveaux programmes de bail vert déployés par les grandes banques. Bank of America a réservé 500 millions USD spécifiquement pour l'électrification des entrepôts, citant des études qui placent les flottes de manutention à 30 % des émissions au niveau des installations. Wells Fargo structure ces contrats avec des coupons dégressifs qui récompensent les clients pour avoir atteint des objectifs vérifiés de réduction des émissions de carbone. Le financement à taux réduit réduit l'écart de coût total entre les unités électriques et celles à combustion interne, en particulier dans les États disposant de réseaux électriques à forte proportion d'énergies renouvelables. Les bailleurs constatent par conséquent un appétit plus fort pour la revente de flottes électriques récentes, ce qui améliore les hypothèses de valeur résiduelle et réduit les paiements de location affichés pour les clients dans des secteurs axés sur la durabilité tels que les produits pharmaceutiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte incertitude sur la valeur résiduelle des véhicules à guidage automatique | -1.80% | National, concentré dans les marchés à forte orientation technologique | Moyen terme (2 à 4 ans) |
| Durcissement des critères de crédit bancaire après 2024 | -2.10% | National, aigu pour les emprunteurs PME | Court terme (≤ 2 ans) |
| Volatilité des taux d'intérêt de référence | -1.60% | National, impact uniforme dans toutes les régions | Court terme (≤ 2 ans) |
| Primes de risque cybernétique intégrées dans les contrats de bail | -0.90% | National, plus élevé dans les secteurs des infrastructures critiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte incertitude sur la valeur résiduelle des véhicules à guidage automatique
Les véhicules à guidage automatique se déprécient beaucoup plus rapidement que les chariots élévateurs conventionnels car les révisions des logiciels de contrôle arrivent tous les 12 à 18 mois, créant un risque d'obsolescence et réduisant le bassin d'acheteurs secondaires. Les données du marché montrent que les véhicules à guidage automatique âgés de trois ans ne conservent que 35 à 45 % de leur coût d'origine, contre 60 à 70 % pour les chariots élévateurs standard. Les bailleurs intègrent donc une prime supplémentaire de 150 à 200 points de base dans les taux de location des véhicules à guidage automatique pour compenser les pertes potentielles sur la valeur résiduelle. Cet écart de prix ralentit l'adoption en dehors des grands distributeurs capables d'absorber le coût de portage plus élevé. Les assureurs expérimentent des garanties de valeur résiduelle, mais la capacité de souscription reste limitée, ce qui signifie que les prêteurs doivent plafonner leur exposition ou insister sur des clauses de renouvellement technologique en cours de bail.
Durcissement des critères de crédit bancaire après 2024
Le cycle de taux de la Réserve fédérale a déclenché une recalibration de la politique de crédit commercial, faisant passer les seuils FICO minimaux sur les prêts d'équipement non garantis de 620 à 680 en 2024. Les taux d'approbation sur les transactions de faible montant sont tombés à 65 % alors que les banques régionales insistaient sur des garanties plus solides et des calendriers d'amortissement plus courts. Les PME sans historique financier long font face à des spreads d'emprunt de 200 à 400 points de base au-dessus du taux de base, les poussant vers des bras de financement captifs ou des plateformes de technologie financière qui évaluent le risque de manière algorithmique. Le paysage de financement à deux niveaux élargit les écarts de compétitivité et pourrait ralentir la pénétration des solutions automatisées parmi les opérateurs émergents qui manquent de profils de crédit établis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement : l'automatisation stimule la croissance du segment premium
Les chariots élévateurs ont conservé une part de 47,62 % du marché américain de la location et du financement de la manutention en 2025 en raison de leur utilité universelle qui s'aligne sur des modèles de bail standardisés permettant des décisions de crédit rapides. Dans le même temps, les véhicules à guidage automatique ont enregistré un CAGR prévu de 16,03 % jusqu'en 2031, la pénurie de main-d'œuvre et la hausse des coûts fonciers contraignant les opérateurs à exploiter chaque mètre carré de stockage cubique. Les lignes de convoyeurs et les trieuses stabilisent le milieu de gamme, notamment dans les hubs de colis où le volume impose une manutention en flux continu. La taille du marché américain de la location et du financement de la manutention pour les contrats de chariots élévateurs devrait s'élargir à des taux élevés à un chiffre, mais les modules complémentaires de télémétrie des fabricants d'équipements d'origine remodèlent le calcul de la valeur résiduelle en permettant une tarification de revente basée sur l'état. Les bailleurs qui intègrent l'analyse IoT dans la souscription gagnent en précision de souscription et réduisent les réserves tampons, abaissant les taux globaux pour les clients.
L'automatisation croissante fait évoluer les structures de bail de la simple location-vente vers des contrats de service liés à la performance regroupant des licences logicielles, des conseils basés sur l'intelligence artificielle et un support technique sur site. La Gigafactory de Tesla, par exemple, a intégré une garantie de « disponibilité des équipements » pluriannuelle dans son accord avec KION Group, obligeant le fournisseur à rétablir la disponibilité dans un délai de deux heures sous peine de crédits de pénalité. De telles clauses affectent les modèles de flux de trésorerie car les prêteurs doivent vérifier que la capacité de service des fabricants d'équipements d'origine peut protéger les objectifs de débit sous-tendant le bail. Pour les établissements financiers traditionnels, le partenariat avec des intégrateurs de systèmes est devenu essentiel pour protéger la valeur des garanties, en particulier pour les hybrides convoyeur-robotique dont la revente dépend de l'adaptabilité modulaire.


Par secteur d'utilisation final : les produits pharmaceutiques émergent comme leader de croissance
Les acteurs du commerce électronique et de la logistique tierce ont absorbé 36,78 % du volume de financement de 2025, mais la base de clients pharmaceutiques devrait atteindre un CAGR de 16,49 %, portée par des réglementations strictes sur la chaîne du froid qui imposent des systèmes avancés de stockage, de levage et de navette. La part du marché américain de la location et du financement de la manutention attribuable aux opérateurs pharmaceutiques devrait augmenter rapidement à mesure que les entreprises ajoutent des systèmes de stockage automatisé à haute densité au service des pipelines de thérapies cellulaires et géniques. Les tickets de financement sont plus importants car la conformité exige des élévateurs en acier inoxydable, une alimentation redondante et des logiciels validés, chacun gonflant le coût des actifs. Les prêteurs intègrent l'effet bénéfique de la validation FDA sur les valeurs résiduelles, car les équipements validés se revendent souvent à prime auprès des biofabricants émergents à la recherche de machines pré-qualifiées.
Les secteurs de la fabrication et du commerce de détail fournissent toujours une demande de base prévisible, mais leurs taux de croissance sont inférieurs à ceux des secteurs à forte automatisation. Les installations agroalimentaires s'appuient sur des canaux de financement captifs capables de souscrire des chariots élévateurs à température contrôlée équipés de composants résistants à la corrosion. Pendant ce temps, le commerce de détail physique investit dans des modules de micro-distribution en arrière-boutique, souvent financés dans le cadre de crédits-baux opérationnels à cycle court pour s'adapter à l'évolution des stratégies omnicanales. Les bailleurs adaptent les clauses pour gérer la saisonnalité, permettant des reports de paiement en période de fêtes qui alignent les sorties de trésorerie sur les entrées de revenus.
Par plage de capacité : la micro-distribution stimule la demande en équipements légers
Les équipements d'une capacité de 2 268 à 4 536 kg ont représenté 41,08 % des actifs financés en 2025, représentant le point idéal ergonomique pour la distribution générale. Néanmoins, les unités inférieures à 2 268 kg sont prévues pour un CAGR de 17,62 %, les nœuds de distribution urbaine dense adoptant des chariots à allées étroites et des robots mobiles autonomes compacts. La taille du marché américain de la location et du financement de la manutention pour les équipements légers devrait probablement doubler avant 2031. Des durées de bail plus courtes et une documentation simplifiée attirent les PME qui ont besoin d'un financement agile lors de l'ouverture de dépôts du dernier kilomètre dans des conditions immobilières au mois. Le risque de valeur résiduelle est relativement faible car le marché secondaire des transpalettes de classe III légèrement usagés reste liquide dans les secteurs de la restauration, des boissons et de la fabrication.
En revanche, les modèles de 4 537 à 9 072 kg servent la fabrication en vrac et les terminaux portuaires où les cycles de service fonctionnent en trois équipes, imposant des durées de crédit-bail de 60 mois ou plus. Ici, les bailleurs intègrent des provisions de maintenance plus élevées ou insistent sur des contrats de service des fabricants d'équipements d'origine pour maintenir l'état des actifs. Les équipements de plus de 9 072 kg remplissent des rôles de niche dans l'industrie lourde, nécessitant des structures à intérêts seulement ou des paiements ballon qui se synchronisent avec les cycles de vie des projets tels que les arrêts de raffineries.
Par type de financement : la cession-bail gagne en dynamisme
Les crédits-baux opérationnels ont dominé 51,73 % de l'activité en 2025, soutenus par la déductibilité fiscale de la Section 179 qui permet aux preneurs de déduire immédiatement jusqu'à 1,22 million USD. La taille du marché américain de la location et du financement de la manutention attribuable aux crédits-baux opérationnels continue de croître, mais les opérations de cession-bail affichent le CAGR le plus marqué à 16,95 % alors que les entreprises libèrent des capitaux propres immobilisés. Prologis a été pionnier dans les formules combinant installations et équipements qui monétisent les flottes des locataires tout en intégrant des options de renouvellement flexibles liées aux conditions d'occupation. Les crédits-baux financiers restent pertinents pour les systèmes de grues spécialisés dont la durée de vie économique dépasse 12 ans, tandis que les prêts traditionnels attirent les emprunteurs de qualité investissement à la recherche du capital le moins coûteux.
Les produits de cession-bail financent de plus en plus les modernisations d'automatisation, permettant aux opérateurs de puiser dans les parcs de chariots élévateurs existants pour obtenir des liquidités sans diluer les capitaux propres des actionnaires. Les bailleurs atténuent le risque en couplant des garanties de valeur résiduelle avec des évaluations de l'état des équipements effectuées à la clôture de la transaction. Le suivi des actifs via des étiquettes RFID alimente des tableaux de bord qui classent les modèles d'utilisation des preneurs et signalent une usure anormale, permettant une intervention précoce et protégeant l'intégrité des garanties.
Analyse géographique
La Californie, le Texas et le corridor logistique du Nord-Est ont collectivement généré environ 44,62 % du volume du marché américain de la location et du financement de la manutention en 2025, grâce à la densité portuaire, à la concentration des consommateurs et à l'industrie manufacturière bien établie. L'Inland Empire à lui seul représente environ 7,84 % des réservations nationales, soutenu par les flux d'importations asiatiques acheminés par le pipeline de modernisation de 2,6 milliards USD du port de Long Beach. Les bailleurs actifs dans ces zones dynamiques peuvent pratiquer des prix plus agressifs car les options de redéploiement des actifs sont nombreuses dans un rayon de 80 km, réduisant les temps d'inactivité entre les contrats.
Le Sud-Est et l'Ouest montagneux sont les territoires à la croissance la plus rapide car les réseaux de commerce électronique recherchent des coûts fonciers plus bas et un allègement de la congestion. Des États tels que la Géorgie et l'Arizona attirent les centres de distribution avec des crédits d'impôt qui s'ajoutent aux déductions de la Section 179, comprimant les rendements effectifs des baux et améliorant les taux de rendement interne des projets. La rénovation du superhub de Memphis de FedEx pour 1,5 milliard USD comprend des trieuses, des navettes et des tracteurs autonomes de pointe financés principalement dans le cadre de crédits-baux opérationnels à long terme, cimentant le statut de la région comme nœud multimodal.
La volatilité des taux d'intérêt influence les spreads régionaux : les prêteurs côtiers font face à une forte concurrence des banques nationales, tandis que les emprunteurs de l'intérieur s'appuient sur des financements captifs ou des prêteurs locaux qui exigent des coupons plus élevés pour compenser des canaux de revente plus minces. Les partenariats public-privé dans les grands ports établissent un nouveau modèle dans lequel les agences municipales évitent les dépenses en capital initiales en louant des grues automatisées et des porteurs automatisés de conteneurs auprès de bailleurs privés, alignant les paiements d'équipements sur les revenus de concession basés sur le débit.
Paysage réglementaire
Le marché fonctionne sous l'effet d'un ensemble de règles de conformité en matière de sécurité au travail, de règles de sécurité des équipements et de politique commerciale qui influencent les coûts des équipements et la structuration des baux. Les exigences de l'OSHA telles que le 29 CFR 1910.178 (chariots industriels motorisés) et les normes de sécurité de la construction relevant du 29 CFR 1926 façonnent la formation des opérateurs, les inspections et la documentation que de nombreux bailleurs intègrent désormais comme clauses contractuelles de bail. Pour la robotique, l'OSHA ne dispose pas d'une norme spécifique aux robots, et les utilisateurs et intégrateurs se réfèrent couramment à la norme ANSI/A3 R15.06-2025 (publiée en octobre 2025) pour l'évaluation des risques et les pratiques de sécurité, y compris les clarifications relatives à la cybersécurité.
L'activité commerciale et réglementaire fédérale affecte également la tarification, les valeurs résiduelles et le calendrier d'approvisionnement pour les flottes de manutention et les équipements portuaires adjacents. Les mesures de l'USTR ont instauré des droits de douane de 100% au titre de la Section 301 sur les grues de quai à quai (ship-to-shore) et les châssis intermodaux d'origine chinoise à compter de novembre 2025, resserrant l'économie globale des projets de modernisation portuaire et influençant les décisions de location versus achat pour les opérations dépendantes des grues et des châssis. En 2026, l'activité fédérale liée à la sécurité a inclus une mesure du Federal Register de février 2026 sur les pièces et accessoires nécessaires à un fonctionnement sûr (freins des convoyeurs portables), et la PHMSA a ouvert une procédure de réglementation préalable début 2026 sur les mouvements de matières dangereuses utilisant des systèmes de transport hautement automatisés, un point de vigilance en matière de conformité pertinent pour les flux de manutention automatisés liés à des marchandises réglementées. Par ailleurs, les taux de droits au titre de la Section 232 pour certains équipements industriels mobiles ont changé à compter du 8 juin 2026, créant une économie différenciée pour les équipements ayant une teneur plus élevée en acier ou aluminium d'origine américaine dans le cadre du régime tarifaire actualisé.
Paysage concurrentiel
Le marché américain de la location et du financement de la manutention reste modérément concentré, les dix premiers acteurs captant près de 60 % du volume financé. Néanmoins, les prêteurs de niche et les nouveaux entrants de la technologie financière injectent de la fragmentation en ciblant des secteurs mal desservis tels que la micro-distribution et la robotique. L'acquisition de portefeuille de 450 millions USD d'Element Fleet Management a renforcé sa présence dans l'automatisation des entrepôts de haute technologie, soulignant un pivot stratégique vers l'expertise en solutions plutôt que vers la simple fourniture de capital.
L'intégration technologique est le nouveau champ de bataille. Le portail Smart Fleet de Wells Fargo diffuse en temps réel l'utilisation, les codes de défaut et l'état de charge des batteries, permettant des renouvellements de bail dynamiques alignés sur les modèles d'usure réels. Les bailleurs traditionnels qui manquent de télémétrie numérique risquent la marchandisation car les clients privilégient les partenaires capables de fournir des garanties de disponibilité. Pacific Rim Capital se distingue par son agilité – des approbations de financement en moins de 48 heures – séduisant les distributeurs qui s'empressent d'ouvrir des centres de distribution éphémères avant les pics des fêtes.
Les sociétés de financement captives des fabricants resserrent le cercle en intégrant la garantie prolongée, la formation des opérateurs et les frais de licence logicielle dans les loyers mensuels, absorbant progressivement les revenus de services qui transitaient autrefois par les concessionnaires tiers. Les bailleurs indépendants répondent en proposant des structures de flotte multi-marques, un avantage pour les clients exploitant des environnements mixtes de fabricants d'équipements d'origine sur des empreintes nationales. Des fusions telles que l'union de CIT avec First Citizens Bank illustrent les économies d'échelle – un bilan plus large réduit le coût des fonds, permettant des cotations de taux plus compétitives tout en atteignant les objectifs de rendement.
Leaders du secteur américain de la location et du financement de la manutention
CIT Group Inc.
Crest Capital LLC
Element Fleet Management Corp
Trust Capital LLC
DLL Finance LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Les espaces inexploités se concentrent dans les solutions de financement qui s'alignent sur le glissement vers une automatisation orientée rénovation et des opérations pilotées par logiciel. Avec 65-70% des dépenses annuelles d'automatisation consacrées à des projets de rénovation (brownfield) de taille modeste plutôt qu'à des constructions neuves (greenfield), les bailleurs et prêteurs peuvent standardiser une souscription à cycle plus rapide pour les déploiements modulaires tels que les AMR, les cellules de préparation robotisée et les ajouts de convoyeurs installés par phases et fréquemment reconfigurés. Cela favorise des offres groupées combinant des baux d'exploitation à durée courte avec des clauses de service, de télémétrie et de renouvellement, en cohérence avec les schémas d'adoption de l'équipement-en-tant-que-service déjà visibles chez les PME et dans des programmes tels que Total Solutions de Toyota Material Handling.
Il existe également une opportunité dans les offres de financement qui relient le matériel aux investissements en systèmes d'exécution d'entrepôt et d'information. L'enquête de perspectives 2026 de Modern Materials Handling indique que 32% des entreprises interrogées prévoient d'investir davantage dans des équipements de manutention et 27% se concentrent sur les systèmes d'information tels que les WMS/WCS et les logiciels de gestion d'actifs, soutenant la demande de financements intégrés couvrant à la fois les actifs physiques et les logiciels habilitants. Des organismes sectoriels tels que l'Equipment Leasing and Finance Association (ELFA) et Equipment Finance Advantage fournissent également des canaux de normalisation et d'adoption pour l'origination numérique, les mises à jour des politiques de crédit et les pratiques documentaires qui soutiennent des transactions de plus petit montant et à vélocité plus élevée, y compris le financement d'équipement d'occasion, permettant aux opérateurs de maîtriser les coûts et les délais tout en modernisant leurs installations de manière progressive.
Développements récents du secteur
- Juillet 2026 : Symbotic a acquis ARMS Innovations Ltd., ajoutant des capacités logicielles d'optimisation des opérations d'entrepôt à son portefeuille d'automatisation. Cette combinaison élargit les offres d'automatisation de bout en bout au-delà du matériel, augmentant la pertinence des structures de financement incluant le logiciel et des contrats orientés service pour les déploiements de manutention automatisée.
- Mai 2026 : L'Equipment Leasing and Finance Association a rapporté un taux d'approbation du financement d'équipement de 79,0%, le niveau le plus élevé depuis décembre 2021. Des conditions d'approbation facilitées soutiennent des délais de cycle plus rapides pour les décisions de location et de prêt concernant les chariots élévateurs, les ajouts d'automatisation et les projets de rénovation généralement réalisés en petites phases.
- Juillet 2024 : Toyota Material Handling a obtenu une facilité de crédit de 2 milliards USD pour développer ses projets d'équipement-en-tant-que-service Total Solutions. Cette capacité de financement supplémentaire soutient des modèles de paiement mensuel groupés combinant équipement, maintenance et actualisations technologiques, renforçant la pression concurrentielle sur les bailleurs indépendants pour égaler des structures riches en services.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché mesure les revenus générés par les accords de location et de financement utilisés pour acquérir et utiliser des équipements de manutention aux États-Unis, dans les secteurs clients typiques exploitant des entrepôts, des usines et des centres de distribution.
Exclusions du périmètre : les ventes pures de fabrication d'équipement (lorsqu'elles ne sont pas liées à un contrat de bail, de prêt ou de cession-bail), ainsi que les services de main-d'œuvre des opérateurs, ne sont pas comptabilisées.
Aperçu de la segmentation
- Par type d'équipement
- Chariots élévateurs
- Véhicules à guidage automatique
- Systèmes de convoyeurs
- Systèmes de stockage et de récupération
- Grues et palans
- Par secteur d'utilisation final
- Commerce électronique et prestataires logistiques tiers
- Alimentation et boissons
- Fabrication
- Commerce de détail (hors commerce électronique)
- Produits pharmaceutiques
- Par plage de capacité
- Moins de 2 268 kg
- 2 268 - 4 536 kg
- 4 537 - 9 072 kg
- Plus de 9 072 kg
- Par type de financement
- Crédit-bail opérationnel
- Crédit-bail financier
- Prêt / Location-vente
- Cession-bail
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la collecte de signaux de base expliquant pourquoi les volumes de location et de financement évoluent d'une année sur l'autre. Nous nous appuyons sur des données publiques telles que les tableaux de construction et d'activité commerciale du US Census Bureau, les séries d'emploi et de productivité du Bureau of Labor Statistics liées à l'entreposage et à la fabrication, ainsi que les indicateurs de taux d'intérêt et de conditions de crédit de la Réserve fédérale.
Pour relier la demande à l'utilisation des équipements, nous nous référons également à des sources telles que les statistiques commerciales de l'US International Trade Commission, les dépôts de l'US Patent and Trademark Office qui révèlent l'intensité d'automatisation, et les documents des associations sectorielles axées sur les chariots industriels, l'entreposage et la logistique. Du côté des entreprises, nous examinons les dépôts réglementaires, les présentations aux investisseurs et les communiqués de presse décrivant le mix de portefeuille et les programmes de financement, et nous utilisons également des abonnements payants pour les données financières des entreprises et la veille d'actualité afin de maintenir une cohérence des échéances. Ces sources ne sont pas exhaustives, et de nombreux autres documents publics ont été examinés pour collecter, recouper et clarifier les points de données.
Entretiens et enquêtes primaires
Les échanges primaires servent à confirmer ce qui est réellement financé par rapport à ce qui est acheté directement, et à aligner les hypothèses sur les tailles de ticket moyennes, les durées de contrat typiques et le comportement de renouvellement. Nous échangeons avec un panel de bailleurs, de filiales de financement, de concessionnaires et de grands utilisateurs finaux à travers les États-Unis, puis nous vérifions à nouveau les écarts par classe d'équipement (par exemple, chariots élévateurs versus convoyeurs) avant de finaliser le modèle.
Répartition des répondants de la recherche terrain primaire
| Type d'entreprise | Fonction du répondant |
|---|---|
| Premier niveau : 33% | Dirigeants (CXOs) : 13% |
| Niveau intermédiaire : 46% | Responsables fonctionnels/d'unité : 28% |
| Acteurs plus modestes : 21% | Managers : 59% |
Dimensionnement du marché et prévisions
Le dimensionnement du marché est construit selon une approche descendante (top-down) et ascendante (bottom-up), où l'approche descendante reconstitue un pool d'équipements financés à partir de l'activité de manutention américaine et des conditions de crédit, puis répartit ce pool entre les revenus de location et de financement en utilisant les structures contractuelles observées. Pour garder les calculs réalistes, nous corroborons les totaux à l'aide de vérifications ascendantes sélectives telles que des échantillons de paiements mensuels et des valeurs financées implicites issues des échanges avec les concessionnaires et bailleurs, suivies d'un contrôle de cohérence sur le revenu par contrat actif.
Les principales données d'entrée du modèle comprennent l'activité de construction et d'expansion d'entrepôts, la production industrielle et l'utilisation manufacturière, les tendances des coûts d'emprunt qui modifient les choix entre location et prêt, les cycles de remplacement des équipements essentiels (tels que les chariots élévateurs), et le taux d'adoption de l'automatisation qui modifie la taille moyenne des transactions. Pour les prévisions, une analyse de scénarios est utilisée car les mouvements de taux et les cycles de dépenses d'investissement peuvent évoluer rapidement, et les scénarios sont ancrés sur la manière dont les personnes interrogées anticipent l'évolution de la tarification, de l'utilisation et de la rigueur d'approbation. Lorsque les signaux ascendants manquent pour les catégories d'équipement plus petites, nous estimons en utilisant des schémas contractuels partagés et mettons à l'échelle les résultats à l'aide d'indicateurs de mix sectoriel, puis nous n'ajustons qu'après accord des contrôles de validation.
Validation des données et cycle de mise à jour
La validation s'effectue par des contrôles croisés entre les résultats du modèle et des signaux indépendants tels que les tendances de déploiement des équipements, les écarts de crédit et l'élan visible de construction d'entrepôts. Lorsque des sauts inhabituels apparaissent, les hypothèses sont réexaminées, et des appels de suivi sont déclenchés pour confirmer si le changement est réel ou causé par une incohérence de définition.
Avant validation finale, les chiffres passent par un examen analytique en plusieurs étapes qui teste l'évolution d'une année sur l'autre, la tarification implicite et la sensibilité aux principaux facteurs. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements importants surviennent, tels que des variations de taux marquées ou des changements majeurs de politique affectant la comptabilisation des équipements. Juste avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent une vision actualisée.
Taille du marché américain de la location et du financement de la manutention selon Mordor Intelligence, comparée à d'autres estimations publiées
Les chiffres publiés pour ce marché ne concordent souvent pas, même lorsqu'ils décrivent le même pays et le même univers d'équipements général. Les différences proviennent généralement de la manière dont chaque éditeur traite les types de financement, de la ligne de revenus comptabilisée, et de l'année et du calendrier de devise utilisés.
Le tableau montre un écart principalement expliqué par des choix de périmètre et de mesure, certaines estimations semblant intégrer l'activité d'achat d'équipements adjacents ou comptabiliser la valeur de l'actif financé plutôt que le flux de revenus de location et de financement. Un autre écart courant concerne la manière dont le refinancement, la cession-bail et la maintenance groupée sont traités, car un même contrat peut être enregistré comme service dans une vision et comme revenu de financement dans une autre, ce qui modifie alors la taille du marché.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,54 milliard USD (2025) | |
| Cabinet de conseil mondial A | 1,32 milliard USD (2025) | Utilise une cartographie d'équipements plus étroite et des agrégations régionales pouvant sous-estimer le financement des grands systèmes automatisés, et applique probablement des hypothèses plus conservatrices pour l'activité de renouvellement et de refinancement. |
| Éditeur sectoriel B | 1,15 milliard USD (2024) | Utilise une année de référence antérieure et pourrait mélanger les signaux de volume de prêt avec les revenus, tout en fournissant moins de vérifications sur le calendrier des taux d'intérêt et les différences de structure contractuelle selon les groupes de clients. |
Le tableau met en évidence un écart lié au périmètre, et dans le modèle de Mordor Intelligence, le chiffre représente les revenus de location et de financement liés aux équipements de manutention, plutôt que la valeur totale de l'actif financé ou des lignes de service non liées. Avec les mêmes facteurs appliqués de manière cohérente d'une année sur l'autre, la taille de marché résultante reste traçable à des données d'entrée claires telles que les conditions de crédit, l'activité d'entreposage et le comportement de remplacement, ce qui rend le résultat final plus facile à reproduire et à mettre à jour.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée en 2031 du marché américain de la location et du financement de la manutention ?
Le marché devrait atteindre 3,63 milliards USD d'ici 2031, reflétant un CAGR de 15,39 % sur la période 2026-2031.
Quelle catégorie d'équipements connaît la croissance la plus rapide dans le financement des entrepôts américains ?
Les véhicules à guidage automatique sont en tête avec un CAGR prévu de 16,03 % jusqu'en 2031, les entreprises accélérant l'automatisation.
Comment les déductions de la Section 179 influencent-elles les décisions de location d'équipements ?
Les preneurs peuvent déduire immédiatement jusqu'à 1,22 million USD, faisant des crédits-baux opérationnels la structure privilégiée pour les flottes à rotation rapide.
Pourquoi les opérations de cession-bail deviennent-elles populaires parmi les opérateurs d'entrepôts ?
Elles libèrent des capitaux propres immobilisés dans les flottes existantes, finançant les modernisations d'automatisation sans augmenter la dette bilancielle, et devraient croître à un CAGR de 16,95 %.
Quelles régions sont des points chauds pour les nouvelles activités de location ?
L'Inland Empire en Californie, les corridors de distribution du Texas et la ceinture logistique du Sud-Est affichent la croissance la plus élevée en raison de la modernisation des ports et de l'expansion de la distribution du commerce électronique.
Dernière mise à jour de la page le:



