
Tamanho e Participação do Mercado de Leasing e Financiamento de Manuseio de Materiais dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.54 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.78 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.63 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 15.39 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Leasing e Financiamento de Manuseio de Materiais dos Estados Unidos por Mordor Intelligence
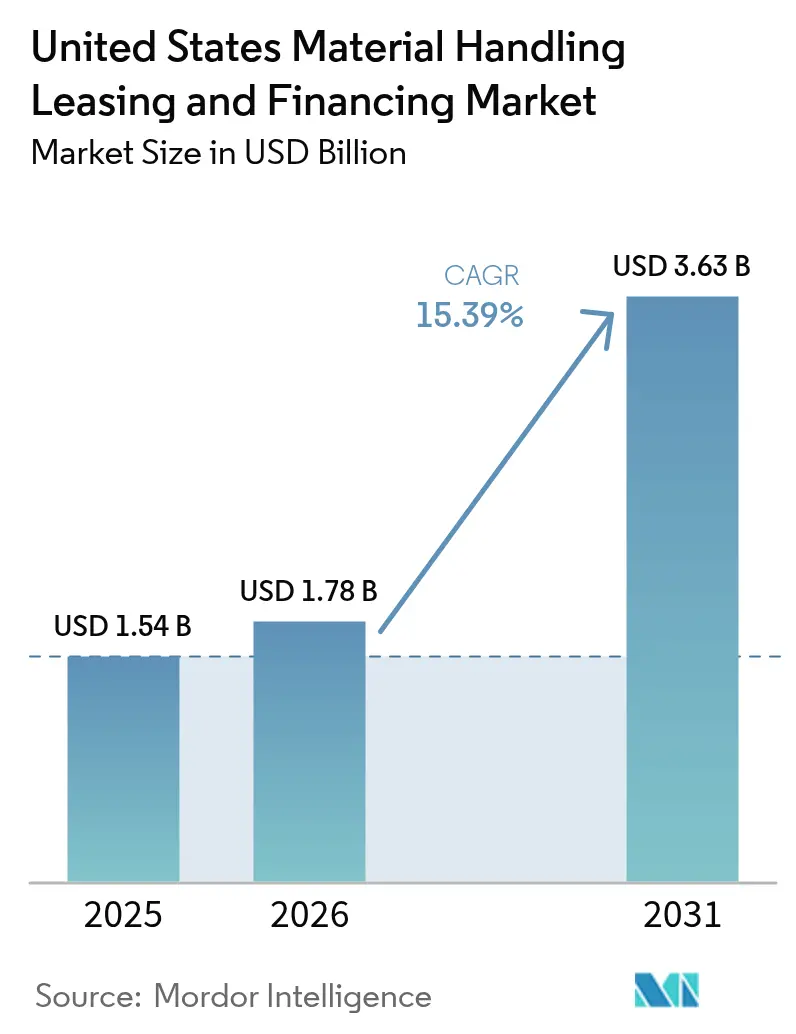
O tamanho do mercado de leasing e financiamento de manuseio de materiais dos Estados Unidos deve crescer de USD 1,54 bilhão em 2025 para USD 1,78 bilhão em 2026 e está previsto para atingir USD 3,63 bilhões até 2031 a um CAGR de 15,39% no período 2026-2031. Essa forte expansão é impulsionada pela construção de armazéns para e-commerce que demandam equipamentos automatizados com uso intensivo de capital, pela otimização fiscal federal ao amparo da Seção 179 e pela disseminação de contratos de equipamento como serviço que reduzem o risco no balanço patrimonial de pequenas e médias empresas. O volume de novos negócios com ativos de manuseio de materiais avançou 12% durante 2024, à medida que grandes varejistas e operadores de logística terceirizada aceleraram a expansão de suas redes.[1]Equipment Leasing and Finance Association, "Resultados da Pesquisa Anual de 2024," elfaonline.org Os financiadores responderam desenvolvendo estruturas híbridas de arrendamento que combinam arrendamentos operacionais tradicionais com cláusulas de serviço tecnológico incorporadas, um modelo que mitiga a incerteza de valor residual em veículos guiados automatizados. Em paralelo, os incentivos de empréstimos vinculados a critérios ESG estão reduzindo a diferença entre equipamentos elétricos e a combustão interna, desbloqueando nova demanda em estados com regulamentação rigorosa. A intensidade competitiva está aumentando porque novos entrantes habilitados por tecnologia estão agrupando telemetria, manutenção preditiva e seguro em faturas mensais únicas, alterando assim a economia de tarifas para os arrendadores incumbentes.
Principais Conclusões do Relatório
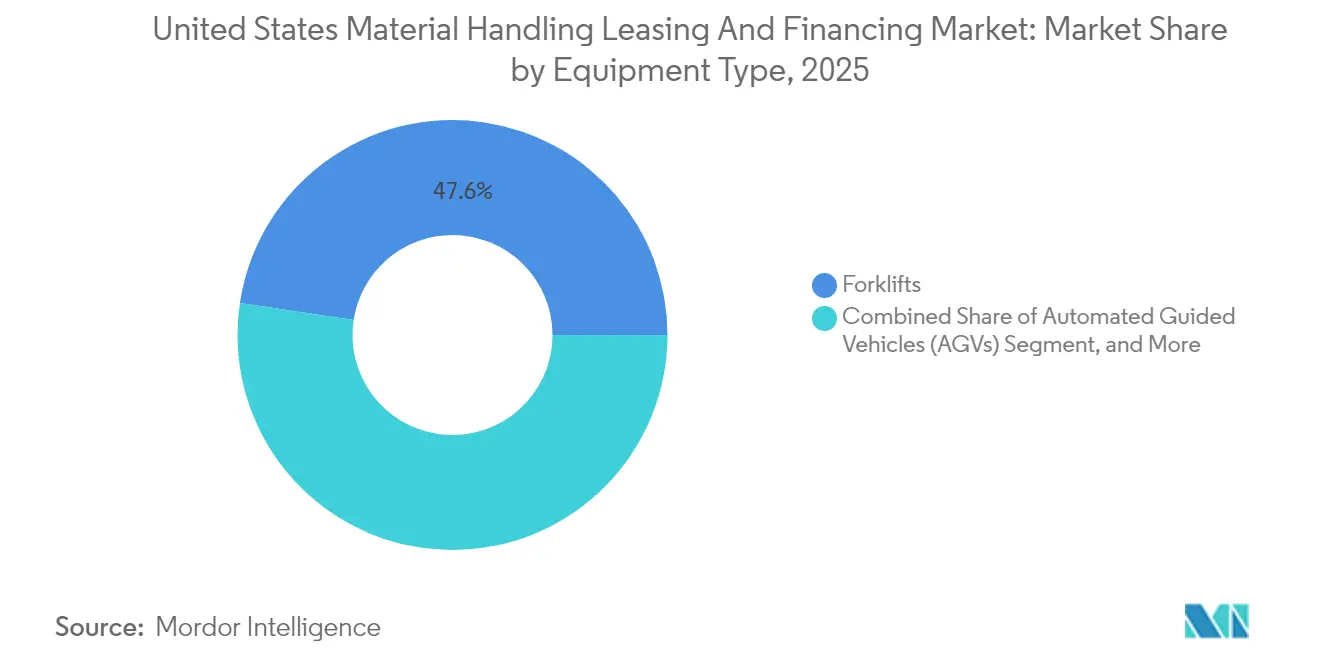
- Por tipo de equipamento, as empilhadeiras lideraram com 47,62% de participação na receita em 2025, enquanto os veículos guiados automatizados devem expandir a um CAGR de 16,03% até 2031.
- Por setor de usuário final, os provedores de e-commerce e logística terceirizada responderam por 36,78% do volume de financiamento de 2025, e os produtos farmacêuticos apresentam o CAGR mais rápido, de 16,49%, até 2031.
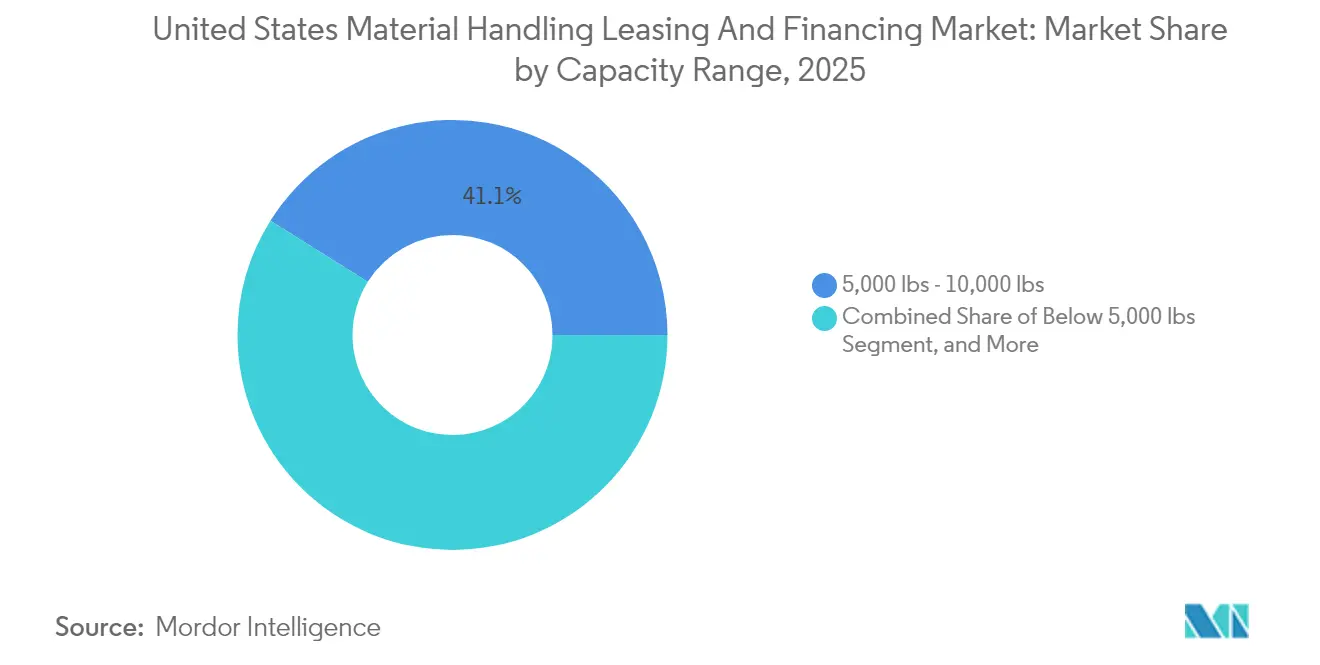
- Por faixa de capacidade, a faixa de 5.000 a 10.000 libras capturou 41,08% da atividade de 2025, mas a classe abaixo de 5.000 libras avança a um CAGR de 17,62% impulsionada pela demanda de micro-atendimento.
- Por tipo de financiamento, os arrendamentos operacionais detinham 51,73% de participação em 2025, enquanto os arranjos de venda e leaseback exibem o CAGR mais forte, de 16,95%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Leasing e Financiamento de Manuseio de Materiais dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão crescente de armazéns para e-commerce | +3.20% | Nacional, concentrada em corredores logísticos | Médio prazo (2-4 anos) |
| Preferência crescente por modelos de "equipamento como serviço" entre PMEs | +2.80% | Nacional, mais forte em mercados urbanos | Curto prazo (≤ 2 anos) |
| Mandatos acelerados de automação devido a restrições de mão de obra | +2.10% | Nacional, agudo em regiões de altos salários | Longo prazo (≥ 4 anos) |
| Incentivos de financiamento vinculados a critérios ESG de bancos dos EUA | +1.90% | Nacional, liderança das principais áreas metropolitanas | Médio prazo (2-4 anos) |
| Liquidez do mercado secundário para equipamentos usados | +1.40% | Nacional, variações regionais na disponibilidade | Curto prazo (≤ 2 anos) |
| Vantagens fiscais federais ao amparo da dedução da Seção 179 | +1.80% | Nacional, maior impacto em estados com alta carga tributária | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Crescente de Armazéns para E-Commerce
As redes de atendimento de e-commerce são o maior catalisador individual do mercado de leasing e financiamento de manuseio de materiais dos Estados Unidos, pois os operadores incorporam mais automação em cada metro quadrado para cumprir compromissos de entrega no mesmo dia. A Amazon comprometeu USD 15 bilhões em novos armazéns para 2024-2025, o que se traduz em um estimado USD 3 bilhões em empilhadeiras, linhas de esteiras e veículos guiados automatizados.[2]Amazon Investor Relations, "Amazon Anuncia Grande Expansão de Armazéns," aboutamazon.com Empresas regionais de logística terceirizada espelham essa estratégia implantando hubs de micro-atendimento a menos de 16 km de clusters populacionais densos, onde os pés-direitos são mais baixos e a densidade de automação é 40% maior do que nos armazéns de grande porte tradicionais. A demanda por arrendamento aumenta porque proprietários e inquilinos desejam estruturas fora do balanço patrimonial para ativos que correm risco de obsolescência tecnológica em cinco a sete anos. Os arrendadores com visão de futuro empacotam telemetria de manutenção preditiva e reduzem o risco do negócio com seguro de valor residual para permanecerem competitivos ao concorrer por esses projetos de ciclo rápido.
Preferência Crescente por Modelos de "Equipamento como Serviço" entre PMEs
Pequenas e médias empresas com restrições de caixa optam cada vez mais por ofertas agrupadas que combinam financiamento, manutenção, gestão de baterias e atualizações de software em uma única fatura. Uma pesquisa de 2024 mostrou que 67% dos operadores logísticos de PMEs estavam avaliando uma opção de equipamento como serviço após os choques de oferta da era pandêmica terem exposto os riscos da propriedade direta.[3]PwC, "Pesquisa de Adoção de Equipamento como Serviço," pwc.com Programas como o Total Solutions da Toyota Material Handling não exigem entrada, oferecem atualizações tecnológicas a cada 36 meses e incluem o seguro na mensalidade. A previsibilidade de custos desses pacotes apoia o planejamento do capital de giro e reduz a dependência de linhas de crédito rotativo durante os picos de demanda sazonais. Os credores obtêm alto valor vitalício porque contratos ricos em serviços garantem renovações e geram fluxos de receita muito após o reembolso do ativo original, melhorando assim o retorno sobre o patrimônio mesmo quando as margens de juros básicas se comprimem.
Mandatos Acelerados de Automação Devido a Restrições de Mão de Obra
As taxas de vagas em empregos de armazém ultrapassaram 15% em várias regiões de altos salários durante 2024, elevando os custos salariais em 8,3% em relação ao ano anterior.[4]Bureau of Labor Statistics, "Dados Salariais de Trabalhadores de Armazém," bls.gov As equipes de gestão, portanto, implantam sistemas automatizados de armazenamento, transporte e separação robótica para reduzir os gastos com mão de obra e cumprir as metas de produtividade. Essas soluções complexas exigem taxas de arrendamento premium, mas os credores estão desenvolvendo estruturas híbridas que compartilham o risco de tempo de atividade com os fabricantes de equipamentos originais por meio de créditos de acordos de nível de serviço. A unidade Intelligrated da Honeywell foi pioneira em acordos de "automação como serviço" que garantem métricas de throughput, ancorando efetivamente um preço de aluguel baseado em desempenho e transferindo parte do risco de falha para o fornecedor. Esses modelos aceleram o comprometimento de capital porque os diretores financeiros podem agora comparar o custo total de propriedade da automação com uma taxa previsível por unidade processada.
Incentivos de Financiamento Vinculados a Critérios ESG de Bancos dos EUA
Empilhadeiras elétricas e veículos guiados automatizados movidos a íons de lítio se beneficiam de descontos de taxa de 25 a 50 pontos-base nos novos programas de arrendamento verde lançados por grandes bancos. O Bank of America reservou USD 500 milhões especificamente para a eletrificação de armazéns, citando estudos que atribuem às frotas de manuseio de materiais 30% das emissões no nível das instalações. O Wells Fargo estrutura esses contratos com cupons decrescentes que recompensam os clientes por atingirem metas verificadas de redução de carbono. O financiamento com desconto reduz a diferença de custo total entre unidades elétricas e a combustão interna, especialmente em estados com redes elétricas de alta participação de renováveis. Os arrendadores, consequentemente, observam maior apetite de revenda para frotas elétricas de modelos recentes, o que melhora as premissas de valor residual e reduz os pagamentos de arrendamento para clientes em setores orientados à sustentabilidade, como o farmacêutico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta incerteza de valor residual para veículos guiados automatizados | -1.80% | Nacional, concentrada em mercados orientados à tecnologia | Médio prazo (2-4 anos) |
| Endurecimento bancário em pontuações de crédito pós-2024 | -2.10% | Nacional, agudo para tomadores de empréstimo PMEs | Curto prazo (≤ 2 anos) |
| Volatilidade nas taxas de juros de referência | -1.60% | Nacional, impacto uniforme entre as regiões | Curto prazo (≤ 2 anos) |
| Prêmios de risco cibernético incorporados em contratos de arrendamento | -0.90% | Nacional, maior em setores de infraestrutura crítica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Incerteza de Valor Residual para Veículos Guiados Automatizados
Os veículos guiados automatizados se depreciam muito mais rapidamente do que as empilhadeiras convencionais porque as revisões de software de controle chegam a cada 12 a 18 meses, criando risco de obsolescência e reduzindo o pool de compradores secundários. Os dados de mercado mostram que veículos guiados automatizados com três anos de uso retêm apenas 35% a 45% do custo original, em comparação com 60% a 70% para empilhadeiras padrão. Os arrendadores, portanto, incorporam um prêmio adicional de 150 a 200 pontos-base nas taxas de arrendamento de veículos guiados automatizados para compensar possíveis perdas residuais. Essa diferença de preço desacelera a adoção fora dos varejistas de primeira linha que podem absorver o custo de carregamento mais elevado. As seguradoras estão experimentando garantias de valor residual, mas a capacidade de subscrição permanece limitada, o que significa que os credores devem limitar a exposição ou insistir em cláusulas de atualização tecnológica durante o arrendamento.
Endurecimento Bancário em Pontuações de Crédito Pós-2024
O ciclo de taxas do Federal Reserve desencadeou uma recalibração da política de crédito comercial, elevando os limites mínimos de FICO em empréstimos de equipamentos sem garantia de 620 para 680 durante 2024. As taxas de aprovação em transações de pequeno valor caíram para 65% à medida que os bancos regionais insistiram em garantias mais sólidas e cronogramas de amortização mais curtos. PMEs sem histórico financeiro extenso enfrentam spreads de empréstimo de 200 a 400 pontos-base acima da taxa prime, empurrando-as para braços de financiamento cativo ou plataformas de fintech que precificam o risco algoritmicamente. O cenário de financiamento em dois níveis amplia as lacunas de competitividade e pode desacelerar a penetração de soluções automatizadas entre operadores emergentes que carecem de perfis de crédito consolidados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento: A Automação Impulsiona o Crescimento do Segmento Premium
As empilhadeiras mantiveram uma participação de 47,62% no mercado de leasing e financiamento de manuseio de materiais dos Estados Unidos em 2025, pois sua utilidade universal se alinha com modelos padronizados de arrendamento que proporcionam decisões de crédito rápidas. Ao mesmo tempo, os veículos guiados automatizados registraram uma previsão de CAGR de 16,03% até 2031, à medida que a escassez de mão de obra e o aumento dos custos de terrenos compelem os operadores a aproveitar cada metro cúbico de armazenamento. Esteiras transportadoras e classificadores estabilizam a faixa intermediária, especialmente dentro de hubs de encomendas onde o volume exige manuseio de fluxo contínuo. O tamanho do mercado de leasing e financiamento de manuseio de materiais dos Estados Unidos para contratos de empilhadeiras deve se ampliar em dígitos altos únicos, mas os complementos de telemetria dos fabricantes de equipamentos originais estão reformulando a matemática do valor residual ao permitir a precificação de revenda baseada em condições. Os arrendadores que integram análises de IoT na subscrição ganham precisão na subscrição e reduzem os buffers de reserva, diminuindo as taxas totais para os clientes.
O aumento da automação desloca as estruturas de arrendamento de simples aluguel com opção de compra para contratos de serviço vinculados ao desempenho que agrupam licenças de software, orientação por inteligência artificial e suporte técnico no local. A Gigafactory da Tesla, por exemplo, incorporou uma garantia de "disponibilidade de equipamento" plurianual em seu acordo com o KION Group, obrigando o fornecedor a restaurar o tempo de atividade em uma janela de duas horas ou enfrentar créditos de penalidade. Tais cláusulas afetam os modelos de fluxo de caixa porque os credores devem verificar se a capacidade de serviço do fabricante de equipamentos originais pode proteger as metas de throughput que sustentam o arrendamento. Para as casas financeiras tradicionais, a parceria com integradores de sistemas tornou-se essencial para proteger o valor da garantia, especialmente para híbridos de esteira mais robótica cuja revenda depende da adaptabilidade modular.


Por Setor de Usuário Final: Produtos Farmacêuticos Emergem como Líder de Crescimento
Os players de e-commerce e logística terceirizada absorveram 36,78% do volume de financiamento de 2025, mas a base de clientes farmacêuticos está prevista para atingir um CAGR de 16,49%, impulsionada por regulamentações rigorosas de cadeia de frio que exigem sistemas avançados de armazenamento, elevação e transporte. A participação do mercado de leasing e financiamento de manuseio de materiais dos Estados Unidos atribuível a operadores farmacêuticos deve crescer rapidamente à medida que as empresas adicionam armazenamento automatizado de alta densidade para atender aos pipelines de terapia celular e gênica. Os tickets de financiamento tendem a ser maiores porque a conformidade exige elevadores de aço inoxidável, energia redundante e software validado, cada um inflacionando o custo do ativo. Os credores precificam o efeito benéfico da validação da FDA nos valores residuais, pois equipamentos validados frequentemente são revendidos com prêmio para biofabricantes emergentes que buscam maquinário pré-qualificado.
Os setores de manufatura e varejo ainda fornecem demanda de base previsível, mas suas taxas de crescimento ficam atrás dos setores com alta automação. As instalações de alimentos e bebidas dependem de canais de financiamento cativo capazes de subscrever empilhadeiras com controle de temperatura equipadas com componentes resistentes à corrosão. Enquanto isso, o varejo físico investe em pods de micro-atendimento no fundo das lojas, frequentemente financiados sob arrendamentos operacionais de ciclo curto para acomodar estratégias omnicanal em evolução. Os arrendadores adaptam os convênios para lidar com a sazonalidade, permitindo diferimentos de pagamento no período de festas que alinham as saídas de caixa com as entradas de receita.
Por Faixa de Capacidade: O Micro-Atendimento Impulsiona a Demanda por Equipamentos Leves
Os equipamentos com capacidade de 5.000 a 10.000 libras representaram 41,08% dos ativos financiados em 2025, representando o ponto ideal ergonômico para distribuição geral. No entanto, as unidades abaixo de 5.000 libras estão programadas para um CAGR de 17,62%, à medida que os nós de atendimento urbano denso adotam caminhões de corredor estreito e robôs móveis autônomos compactos. O tamanho do mercado de leasing e financiamento de manuseio de materiais dos Estados Unidos para equipamentos leves provavelmente dobrará antes de 2031. Prazos de arrendamento mais curtos e documentação simplificada atraem PMEs entrantes que precisam de financiamento ágil ao abrir depósitos de última milha em condições imobiliárias mensais. O risco de valor residual é comparativamente moderado porque o mercado secundário para paleteiras Classe III levemente usadas permanece líquido em pontos de venda de serviços de alimentação, bebidas e manufatura.
Em contraste, os modelos de 10.001 a 20.000 libras atendem à manufatura em massa e terminais portuários onde os ciclos de trabalho funcionam em três turnos, exigindo prazos de arrendamento de capital de 60 meses ou mais. Aqui, os arrendadores incorporam provisões de manutenção mais elevadas ou insistem em contratos de serviço do fabricante de equipamentos originais para manter as condições do ativo. Equipamentos acima de 20.000 libras preenchem funções de indústria pesada de nicho, exigindo estruturas somente de juros ou pagamentos balão que se sincronizam com ciclos de vida de projetos, como paradas de refinaria.
Por Tipo de Financiamento: A Venda e Leaseback Ganha Impulso
Os arrendamentos operacionais dominaram 51,73% da atividade de 2025, impulsionados pela dedutibilidade fiscal da Seção 179 que permite aos arrendatários deduzir imediatamente até USD 1,22 milhão. O tamanho do mercado de leasing e financiamento de manuseio de materiais dos Estados Unidos atribuível aos arrendamentos operacionais continua a crescer, mas as transações de venda e leaseback mostram o CAGR mais acentuado, de 16,95%, à medida que as empresas desbloqueiam patrimônio represado. A Prologis foi pioneira em pacotes de instalação mais equipamento que monetizam as frotas dos inquilinos enquanto incorporam opções de renovação flexíveis vinculadas aos termos de ocupação. Os arrendamentos de capital permanecem relevantes para sistemas de guindaste especializados cuja vida econômica excede 12 anos, enquanto os empréstimos tradicionais atraem tomadores com grau de investimento que buscam capital de menor custo.
Os recursos de venda e leaseback financiam cada vez mais retrofits de automação, permitindo que os operadores aproveitem os pools de empilhadeiras existentes para liquidez sem diluir o patrimônio dos acionistas. Os arrendadores mitigam o risco combinando garantias residuais com avaliações de condição do equipamento realizadas no fechamento da transação. O rastreamento de ativos via etiquetas RFID alimenta painéis que classificam os padrões de utilização dos arrendatários e sinalizam desgaste anormal, permitindo intervenção precoce e protegendo a integridade da garantia.
Análise Geográfica
Califórnia, Texas e o corredor logístico do Nordeste geraram coletivamente cerca de 44,62% do volume do mercado de leasing e financiamento de manuseio de materiais dos Estados Unidos em 2025, graças à densidade portuária, à concentração de consumidores e à manufatura consolidada. O Inland Empire sozinho responde por cerca de 7,84% das reservas nacionais, sustentado pelos fluxos de importação asiática canalizados pelo pipeline de modernização de USD 2,6 bilhões do Porto de Long Beach. Os arrendadores ativos nessas zonas quentes podem precificar de forma mais agressiva porque as opções de reimplantação de ativos são abundantes em um raio de 80 km, reduzindo o tempo ocioso entre contratos.
O Sudeste e o Oeste das Montanhas são os territórios de crescimento mais rápido, à medida que as redes de e-commerce buscam custos de terreno mais baixos e alívio de congestionamentos. Estados como Geórgia e Arizona atraem centros de atendimento com créditos fiscais que se somam às deduções da Seção 179, comprimindo os rendimentos efetivos de arrendamento e melhorando as TIRs dos projetos. A reforma do superhub de Memphis da FedEx, no valor de USD 1,5 bilhão, inclui classificadores de última geração, sistemas de transporte e reboques autônomos financiados principalmente sob arrendamentos operacionais de longo prazo, consolidando o status da região como um nexo multimodal.
A volatilidade das taxas de juros influencia os spreads regionais: os credores costeiros enfrentam forte concorrência dos bancos nacionais, enquanto os tomadores do interior dependem de financiamento cativo ou credores locais que exigem cupons mais altos para compensar canais de revenda mais estreitos. As parcerias público-privadas nos principais portos estabelecem um novo modelo no qual as agências municipais evitam desembolsos de capital antecipados ao arrendar guindastes automatizados e transportadores de empilhamento automatizados de arrendadores privados, alinhando os pagamentos de equipamentos com a receita de concessão baseada em throughput.
Panorama regulatório
O mercado opera sob uma combinação de conformidade com a segurança no local de trabalho, regras de segurança de equipamentos e política comercial que influenciam os custos de equipamentos e a estruturação de arrendamentos. Os requisitos da OSHA, como o 29 CFR 1910.178 (veículos industriais motorizados) e os padrões de segurança na construção sob o 29 CFR 1926, moldam o treinamento de operadores, inspeções e documentação que muitas locadoras agora incorporam como cláusulas contratuais de arrendamento. Para robótica, a OSHA não possui uma norma específica do setor para robôs, e usuários e integradores costumam se referir à norma ANSI/A3 R15.06-2025 (publicada em outubro de 2025) para avaliação de riscos e práticas de segurança, incluindo esclarecimentos sobre cibersegurança.
A atividade comercial e de regulamentação federal também afeta os preços, os valores residuais e o momento de aquisição das frotas de manuseio de materiais e equipamentos adjacentes a portos. Ações do USTR implementaram tarifas de 100% sob a Seção 301 sobre guindastes de cais para navios e chassis intermodais de origem chinesa a partir de novembro de 2025, apertando a economia total dos projetos de modernização portuária e influenciando as decisões de arrendar versus comprar para operações dependentes de guindastes e chassis. Em 2026, a atividade federal relacionada à segurança incluiu uma ação do Federal Register em fevereiro de 2026 sobre peças e acessórios necessários para operação segura (freios em transportadores portáteis), e a PHMSA abriu uma trilha de regulamentação preliminar no início de 2026 sobre o transporte de materiais perigosos usando sistemas de transporte altamente automatizados, um ponto de atenção relevante para fluxos de trabalho de manuseio automatizado vinculados a mercadorias regulamentadas. Separadamente, as taxas da Seção 232 para determinados equipamentos industriais móveis mudaram a partir de 8 de junho de 2026, criando uma economia diferenciada para equipamentos com maior teor de aço ou alumínio de origem norte-americana sob a nova estrutura tarifária.
Cenário Competitivo
O mercado de leasing e financiamento de manuseio de materiais dos Estados Unidos permanece moderadamente concentrado, com os dez principais players capturando cerca de 60% do volume financiado. Ainda assim, credores de nicho e novos entrantes de fintech injetam fragmentação ao mirar setores mal atendidos, como micro-atendimento e robótica. A aquisição de portfólio de USD 450 milhões da Element Fleet Management fortaleceu sua presença na automação de armazéns de alta tecnologia, sublinhando uma mudança estratégica em direção à especialização em soluções em vez de simples fornecimento de capital.
A integração tecnológica é o novo campo de batalha. O portal Smart Fleet do Wells Fargo transmite em tempo real a utilização, os códigos de falha e o estado de carga da bateria, permitindo renovações dinâmicas de arrendamento alinhadas com os padrões reais de desgaste. Os arrendadores tradicionais que carecem de telemetria digital correm o risco de comoditização à medida que os clientes preferem parceiros capazes de oferecer garantias de tempo de atividade. A Pacific Rim Capital compete em agilidade – aprovações de financiamento em menos de 48 horas – atraindo varejistas que correm para abrir centros de distribuição temporários antes dos picos de fim de ano.
As empresas de financiamento cativo dos fabricantes estreitam o círculo ao incorporar garantia estendida, treinamento de operadores e taxas de licença de software em aluguéis mensais, absorvendo gradualmente a receita de serviços que antes fluía para revendedores terceirizados. Os arrendadores independentes respondem oferecendo estruturas de frota multimarca, uma vantagem para clientes que operam ambientes de múltiplos fabricantes de equipamentos originais em âmbito nacional. Fusões como a união da CIT com o First Citizens Bank ilustram as economias de escala – um balanço patrimonial mais amplo reduz o custo dos fundos, permitindo cotações de taxas mais competitivas enquanto ainda se atingem as metas de rendimento.
Líderes do Setor de Leasing e Financiamento de Manuseio de Materiais dos Estados Unidos
CIT Group Inc.
Crest Capital LLC
Element Fleet Management Corp
Trust Capital LLC
DLL Finance LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
O espaço em branco está concentrado em soluções de financiamento alinhadas com a mudança em direção à automação voltada para retrofit e operações lideradas por software. Com 65-70% dos gastos anuais com automação destinados a projetos brownfield de menor escala em vez de construções greenfield, locadoras e credores podem padronizar a subscrição de crédito de ciclo mais rápido para implantações modulares, como AMRs, células de coleta robótica e adições de esteiras que são instaladas em fases e frequentemente reconfiguradas. Isso sustenta ofertas combinadas que reúnem arrendamentos operacionais de curta duração com cláusulas de serviço, telemetria e atualização, consistentes com os padrões de adoção de equipamento como serviço já visíveis entre PMEs e programas como o Total Solutions da Toyota Material Handling.
Há também uma oportunidade em pacotes de financiamento que conectam hardware a investimentos em sistemas de execução de armazém e de informação. A pesquisa de perspectivas de 2026 da Modern Materials Handling indica que 32% das empresas pesquisadas planejam investir em mais equipamentos de manuseio de materiais e 27% estão focadas em sistemas de informação, como WMS/WCS e software de gestão de ativos, sustentando a demanda por financiamento integrado que cubra tanto ativos físicos quanto software habilitador. Órgãos do setor, como a Equipment Leasing and Finance Association (ELFA) e a Equipment Finance Advantage, também fornecem canais para a definição de padrões e a adoção de originação digital, atualizações de políticas de crédito e práticas de documentação que sustentam transações de menor valor e maior velocidade, incluindo o financiamento de equipamentos usados, em que os operadores gerenciam custos e prazos de entrega enquanto atualizam instalações de forma incremental.
Desenvolvimentos recentes do setor
- Julho de 2026: a Symbotic adquiriu a ARMS Innovations Ltd., adicionando capacidades de software de otimização de operações de armazém ao seu portfólio de automação. A combinação amplia as ofertas de automação de ponta a ponta além do hardware, aumentando a relevância de estruturas de financiamento que incluem software e contratos orientados a serviços para implantações automatizadas de manuseio de materiais.
- Maio de 2026: a Equipment Leasing and Finance Association relatou uma taxa de aprovação de financiamento de equipamentos de 79,0%, o nível mais alto desde dezembro de 2021. Condições de aprovação mais fáceis sustentam ciclos mais rápidos para decisões de arrendamento e empréstimo para empilhadeiras, adições de automação e projetos de retrofit, comumente executados em fases menores.
- Julho de 2024: a Toyota Material Handling garantiu uma linha de crédito de 2 bilhões de USD para expandir seus projetos de equipamento como serviço do Total Solutions. A capacidade adicional de financiamento sustenta modelos de pagamento mensal combinados que reúnem equipamentos, manutenção e atualizações tecnológicas, reforçando a pressão competitiva sobre locadoras independentes para igualar estruturas ricas em serviços.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado mede as receitas geradas por arranjos de arrendamento e financiamento usados para adquirir e utilizar equipamentos de manuseio de materiais nos Estados Unidos, abrangendo os setores de clientes típicos que operam armazéns, plantas e centros de distribuição.
Exclusões de escopo: vendas puras de fabricação de equipamentos (quando não vinculadas a um contrato de arrendamento, empréstimo ou venda com retroarrendamento), bem como serviços de mão de obra de operadores, não são contabilizados.
Visão geral da segmentação
- Por Tipo de Equipamento
- Empilhadeiras
- Veículos Guiados Automatizados (AGVs)
- Sistemas de Esteiras Transportadoras
- Sistemas de Armazenamento e Recuperação
- Guindastes e Talhas
- Por Setor de Usuário Final
- E-commerce e 3PL
- Alimentos e Bebidas
- Manufatura
- Varejo (não e-commerce)
- Produtos Farmacêuticos
- Por Faixa de Capacidade
- Abaixo de 5.000 lbs
- 5.000 - 10.000 lbs
- 10.001 - 20.000 lbs
- Acima de 20.000 lbs
- Por Tipo de Financiamento
- Arrendamento Operacional
- Arrendamento de Capital
- Empréstimo / Compra Parcelada
- Venda e Leaseback
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a coleta de sinais básicos que explicam por que os volumes de arrendamento e financiamento variam de ano para ano. Contamos com dados públicos, como tabelas de construção e atividade empresarial do US Census Bureau, séries de emprego e produtividade do Bureau of Labor Statistics ligadas ao armazenamento e à manufatura, e indicadores de taxas de juros e condições de crédito do Federal Reserve.
Para conectar a demanda ao uso de equipamentos, também recorremos a fontes como estatísticas comerciais da US International Trade Commission, registros do US Patent and Trademark Office que indicam a intensidade da automação, e materiais de associações do setor voltadas para veículos industriais, armazenagem e logística. Do lado das empresas, revisamos registros, apresentações a investidores e press releases que descrevem o mix de portfólio e os programas de financiamento, e também usamos assinaturas pagas para dados financeiros de empresas e triagem de notícias para manter os cronogramas consistentes. Essas fontes não são exaustivas, e muitos outros documentos públicos foram revisados para coletar, verificar cruzadamente e esclarecer os dados.
Entrevistas e pesquisas primárias
As discussões primárias são usadas para confirmar o que é efetivamente financiado versus comprado diretamente, e para alinhar suposições sobre o valor médio dos contratos, a duração típica dos contratos e o comportamento de renovação. Conversamos com uma combinação de locadoras, braços de financiamento, revendedores e grandes usuários finais em todo os Estados Unidos, e depois reverificamos as diferenças por classe de equipamento (por exemplo, empilhadeiras versus esteiras) antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | Diretores executivos: 13% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 28% |
| Empresas menores: 21% | Gerentes: 59% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado é construído usando uma abordagem top-down e bottom-up, na qual o lado top-down reconstrói um conjunto de equipamentos financiados a partir da atividade de manuseio de materiais nos Estados Unidos e das condições de crédito, e depois aloca esse conjunto à receita de arrendamento e financiamento usando estruturas de contrato observadas. Para manter os cálculos realistas, corroboramos os totais usando verificações seletivas bottom-up, como pagamentos mensais amostrados e valores financiados implícitos a partir de conversas com revendedores e locadoras, seguidas de uma verificação de sanidade sobre a receita por contrato ativo.
Os principais insumos do modelo incluem a atividade de construção e expansão de armazéns, a produção industrial e a utilização de manufatura, as tendências de custo de empréstimo que mudam a escolha entre arrendamento e empréstimo, os ciclos de substituição de equipamentos essenciais (como empilhadeiras) e a taxa de adoção de automação que altera o tamanho médio dos negócios. Para a previsão, é usada a análise de cenários, pois os movimentos das taxas e os ciclos de capex podem mudar rapidamente, e os cenários são ancorados em como os entrevistados esperam que os preços, a utilização e o rigor de aprovação evoluam. Quando faltam sinais bottom-up para categorias de equipamentos menores, estimamos usando padrões contratuais compartilhados e escalamos os resultados usando indicadores de mix do setor, e só ajustamos depois que as verificações de validação concordam.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações cruzadas entre o resultado do modelo e sinais independentes, como tendências de implantação de equipamentos, spreads de crédito e o ritmo visível de construção de armazéns. Quando saltos incomuns aparecem, as premissas são revisadas novamente, e ligações de acompanhamento são acionadas para confirmar se a mudança é real ou causada por uma incompatibilidade de definição.
Antes da aprovação final, os números passam por uma revisão analítica em várias etapas que testa a variação ano a ano, os preços implícitos e a sensibilidade aos principais fatores. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças acentuadas nas taxas ou grandes mudanças de política que afetam a contabilização de despesas de equipamentos. Pouco antes da entrega, é realizada uma revisão final para que os clientes recebam uma visão atualizada.
Tamanho do mercado de arrendamento e financiamento de manuseio de materiais dos Estados Unidos segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os números publicados para este mercado frequentemente não coincidem, mesmo quando descrevem o mesmo país e o mesmo universo amplo de equipamentos. As diferenças geralmente vêm de como cada publicador trata os tipos de financiamento, qual linha de receita é contabilizada e qual ano e temporalidade de moeda é usado.
A tabela mostra uma dispersão que é principalmente explicada por escolhas de escopo e medição, em que algumas estimativas parecem incorporar atividades de compra de equipamentos adjacentes ou contam o valor do ativo financiado em vez do fluxo de receita de arrendamento e financiamento. Outra lacuna comum é como o refinanciamento, a venda com retroarrendamento e a manutenção combinada são tratados, porque o mesmo contrato pode ser registrado como serviços em uma visão e como receita de financiamento em outra, o que altera o tamanho do mercado.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,54 bilhão de USD (2025) | |
| Consultoria Global A | 1,32 bilhão de USD (2025) | Usa um mapeamento de equipamentos mais restrito e consolidações regionais que podem subestimar o financiamento de grandes sistemas automatizados, e provavelmente aplica suposições mais conservadoras para atividades de renovação e refinanciamento. |
| Editora do Setor B | 1,15 bilhão de USD (2024) | Relata um ano-base anterior e pode misturar sinais de volume de empréstimos com receita, além de fornecer menos verificações sobre o momento das taxas de juros e as diferenças de estrutura contratual entre grupos de clientes. |
A tabela indica uma dispersão impulsionada pelo escopo, e no modelo da Mordor Intelligence o número representa as receitas de arrendamento e financiamento vinculadas a equipamentos de manuseio de materiais, em vez do valor total do ativo financiado ou de linhas de serviço não relacionadas. Com os mesmos fatores mantidos de forma consistente ano após ano, o tamanho de mercado resultante permanece rastreável a insumos claros, como condições de crédito, atividade de armazéns e comportamento de substituição, o que torna o resultado final mais fácil de reproduzir e atualizar.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado para 2031 do leasing e financiamento de manuseio de materiais dos Estados Unidos?
O mercado está previsto para atingir USD 3,63 bilhões até 2031, refletindo um CAGR de 15,39% no período 2026-2031.
Qual categoria de equipamento está crescendo mais rapidamente no financiamento de armazéns nos EUA?
Os veículos guiados automatizados lideram com uma previsão de CAGR de 16,03% até 2031, à medida que as empresas aceleram a automação.
Como as deduções da Seção 179 influenciam as decisões de arrendamento de equipamentos?
Os arrendatários podem deduzir imediatamente até USD 1,22 milhão, tornando os arrendamentos operacionais a estrutura preferida para frotas de alta rotatividade.
Por que os negócios de venda e leaseback estão se tornando populares entre os operadores de armazéns?
Eles desbloqueiam o patrimônio represado das frotas existentes, financiando atualizações de automação sem aumentar a dívida no balanço patrimonial, e estão projetados para crescer a um CAGR de 16,95%.
Quais regiões são pontos de maior atividade de novos arrendamentos?
O Inland Empire da Califórnia, os corredores de distribuição do Texas e o cinturão logístico do Sudeste exibem o maior crescimento devido à modernização portuária e à expansão do atendimento de e-commerce.
Página atualizada pela última vez em:



