
Taille et Part du Marché des Systèmes Automatisés de Manutention et de Stockage de Matériaux en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2023 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 29.66 Milliards de dollars |
| Taille du Marché (2026) | 33.63 Milliards de dollars |
| Taille du Marché (2031) | 63.1 Milliards de dollars |
| Growth Rate (2026 - 2031) | 13.38 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes Automatisés de Manutention et de Stockage de Matériaux en Asie-Pacifique par Mordor Intelligence
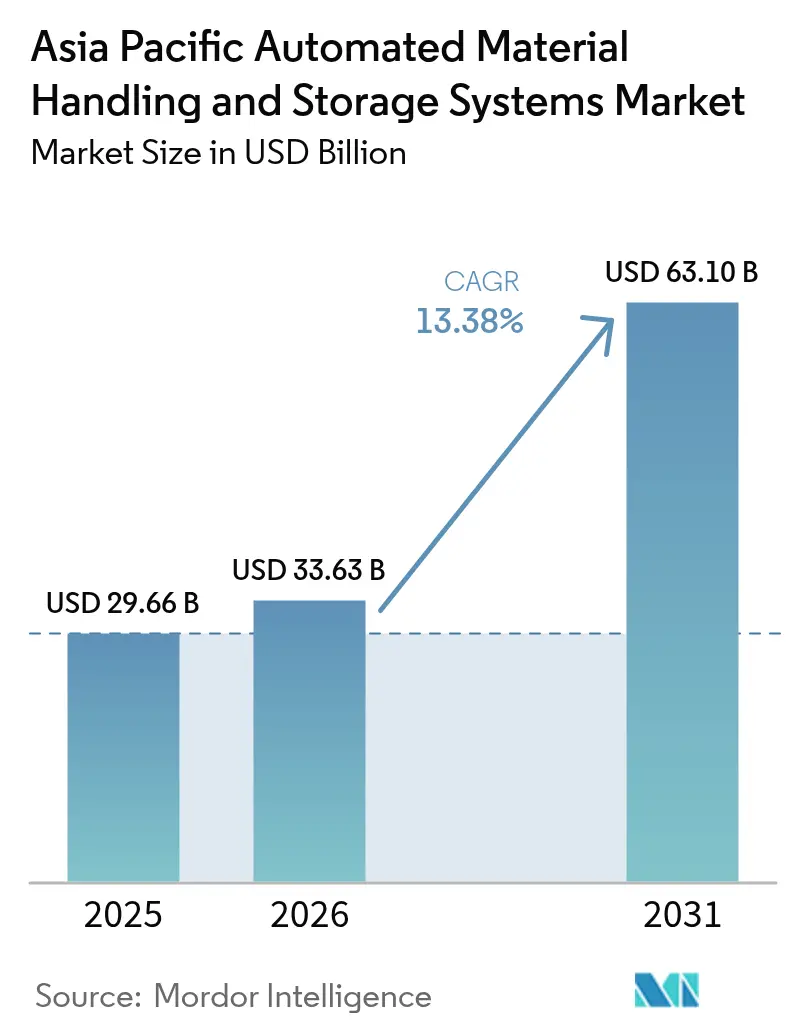
La taille du marché des systèmes automatisés de manutention et de stockage de matériaux en Asie-Pacifique en 2026 est estimée à 33,63 milliards USD, en hausse par rapport à la valeur 2025 de 29,66 milliards USD, avec des projections pour 2031 indiquant 63,1 milliards USD, progressant à un CAGR de 13,38 % sur la période 2026-2031. Le fort soutien politique en faveur du déploiement des usines intelligentes, les déploiements industriels généralisés de l'IoT 5G et le développement rapide des centres de traitement des commandes du commerce électronique dans les villes de deuxième rang propulsent collectivement le marché des systèmes automatisés de manutention et de stockage de matériaux en Asie-Pacifique. La Chine ancre la demande avec une part de revenus de 42,1 % en 2024, tandis que l'Inde mène la croissance avec un CAGR de 15,05 % grâce aux programmes d'Incitation Liée à la Production qui accélèrent les investissements en automatisation. Le matériel conserve le leadership avec une part de 64 %, mais la couche logicielle se développe rapidement à un CAGR de 14,52 % alors que les usines privilégient l'optimisation pilotée par les données. Les robots mobiles représentent déjà 28,3 % des déploiements d'équipements, et les robots mobiles autonomes (AMR) progressent à un CAGR de 15,11 % alors que les opérateurs favorisent la flexibilité de disposition par rapport aux infrastructures fixes.[1]AutoStore, "Présentation de l'Entreprise," autostore.com
Principaux Enseignements du Rapport
- Par type de produit, le matériel a représenté 63,42 % de la part du marché des systèmes automatisés de manutention et de stockage de matériaux en Asie-Pacifique en 2025 ; les solutions logicielles devraient se développer à un CAGR de 14,12 % jusqu'en 2031.
- Par type d'équipement, les déploiements d'AMR ont représenté 27,92 % de la taille du marché des systèmes automatisés de manutention et de stockage de matériaux en Asie-Pacifique en 2025 et devraient croître à un CAGR de 14,78 % entre 2026 et 2031.
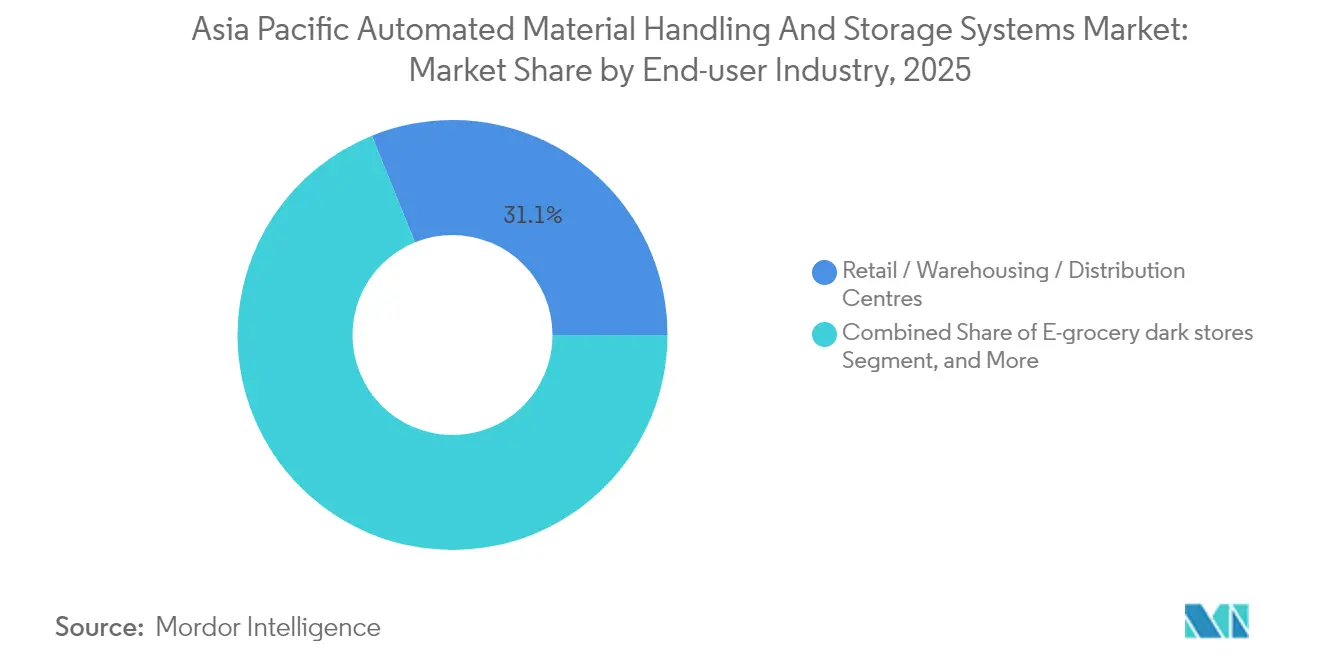
- Par secteur d'utilisation final, le commerce de détail, l'entreposage et les centres de distribution ont été en tête avec une part de revenus de 31,12 % en 2025, tandis que les dark stores d'épicerie en ligne devraient enregistrer le CAGR le plus rapide de 14,47 % jusqu'en 2031.
- Par fonction, le stockage a représenté 34,96 % de la taille du marché des systèmes automatisés de manutention et de stockage de matériaux en Asie-Pacifique en 2025 ; les activités de tri devraient afficher un CAGR de 14,95 % jusqu'en 2031.
- Par pays, la Chine a contrôlé 41,68 % des revenus en 2025 ; l'Inde devrait progresser à un CAGR de 14,72 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Perspectives du Marché des Systèmes Automatisés de Manutention et de Stockage de Matériaux en Asie-Pacifique
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Essor des centres de traitement des commandes du commerce électronique dans les villes asiatiques de deuxième rang | +2.80% | Chine, Inde, marchés principaux d'Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Adoption accélérée des réseaux IoT industriels 5G | +2.20% | Japon, Corée du Sud, Singapour, avec des retombées sur l'APAC | Court terme (≤ 2 ans) |
| Incitations gouvernementales en faveur de l'automatisation des usines intelligentes | +2.10% | Chine, Inde, avec une influence politique sur l'ensemble de l'APAC | Long terme (≥ 4 ans) |
| Pression sur les coûts due à la hausse des salaires intra-asiatiques poussant à l'automatisation des entrepôts | +1.90% | Vietnam, Thaïlande, Malaisie, Indonésie | Moyen terme (2 à 4 ans) |
| Essor des modèles de micro-traitement des commandes en dark stores | +1.70% | Centres urbains de l'APAC, adoption précoce à Singapour et Hong Kong | Court terme (≤ 2 ans) |
| Demande axée sur les critères ESG pour des systèmes de manutention de matériaux économes en énergie | +1.40% | Mondial, avec une influence réglementaire du Japon et de l'Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor des Centres de Traitement des Commandes du Commerce Électronique dans les Villes Asiatiques de Deuxième Rang
Le boom de la construction d'entrepôts prêts à l'automatisation dans des villes telles que Chengdu, Pune et Surabaya élève fortement la demande de systèmes standardisés mais évolutifs. Les opérateurs doivent harmoniser les meilleures pratiques mondiales avec les contraintes d'infrastructure locales, ce qui incite les intégrateurs à concevoir des plateformes modulaires prenant en charge des déploiements progressifs et des écosystèmes de pièces détachées localisés. Les détaillants visant des délais de livraison d'un jour considèrent le prélèvement, le tri et le stockage automatisés comme des capacités incontournables, stimulant des pipelines d'approvisionnement pluriannuels qui soutiennent le marché des systèmes automatisés de manutention et de stockage de matériaux en Asie-Pacifique.[2]Cainiao, "Expansion du Réseau Logistique en Asie du Sud-Est," alizila.com
Adoption Accélérée des Réseaux IoT Industriels 5G
Les réseaux 5G privés réduisent la latence à moins de 10 millisecondes, permettant l'orchestration de flottes en temps réel, des essaims d'AMR synchronisés et des jumeaux numériques basés sur le cloud. Les premiers adoptants à Séoul et Yokohama rapportent des gains de productivité à deux chiffres et des réductions de 30 % des temps d'arrêt non planifiés à mesure que les algorithmes de maintenance prédictive arrivent à maturité.[3]GSMA, "Réseaux Privés IoT Industriels 5G," gsma.com La couche de connectivité sous-tend également de nouveaux modèles de services tels que la surveillance des performances à distance et les contrats de service basés sur les résultats, renforçant le profil de revenus récurrents du marché des systèmes automatisés de manutention et de stockage de matériaux en Asie-Pacifique.
Incitations Gouvernementales en Faveur de l'Automatisation des Usines Intelligentes
Le Ministère de l'Industrie et des Technologies de l'Information de Chine subventionne jusqu'à 20 % des dépenses d'investissement éligibles en automatisation, tandis que les programmes d'Incitation Liée à la Production de l'Inde fournissent des décaissements en espèces progressifs liés à la croissance de la production. Ces politiques atténuent le risque de remboursement et élargissent la demande adressable parmi les petites et moyennes entreprises manufacturières, élargissant la base de clients du marché des systèmes automatisés de manutention et de stockage de matériaux en Asie-Pacifique.[4]Invest India, "Programmes d'Incitation Liée à la Production," investindia.gov.in
Pression sur les Coûts due à la Hausse des Salaires Intra-Asiatiques Poussant à l'Automatisation des Entrepôts
Les salaires dans la logistique à Hô Chi Minh-Ville et Bangkok ont progressé à un rythme de quelques points de pourcentage en 2024, comprimant les marges opérationnelles des entreprises orientées vers l'exportation. Les équipes de direction programment désormais des études de faisabilité en matière d'automatisation deux à trois ans plus tôt que prévu initialement, avec un fort accent sur le prélèvement de commandes basé sur les AMR et la palettisation robotisée pouvant offrir un retour sur investissement de deux ans même dans des scénarios de débit conservateurs.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Investissement initial élevé et longs cycles de retour sur investissement pour les PME | -1.80% | Économies en développement de l'APAC, notamment l'Indonésie et les Philippines | Moyen terme (2 à 4 ans) |
| Réglementations de sécurité intra-asiatiques fragmentées compliquant la standardisation | -1.20% | Marchés de l'ASEAN avec des cadres de conformité variables | Long terme (≥ 4 ans) |
| Vulnérabilités en matière de cybersécurité dans les flottes d'automatisation connectées | -0.90% | Mondial, avec une préoccupation accrue au Japon et à Singapour | Court terme (≤ 2 ans) |
| Qualité insuffisante de l'alimentation électrique dans les économies en développement entravant le temps de fonctionnement | -0.70% | Zones rurales d'Indonésie, des Philippines et du Vietnam | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Investissement Initial Élevé et Longs Cycles de Retour sur Investissement pour les PME
Les petites et moyennes entreprises exportatrices à Jakarta et Manille se heurtent souvent à des coûts de projet initiaux équivalant à 1 à 2 ans de flux de trésorerie disponible. Même avec le financement des fournisseurs, un délai de remboursement de trois à cinq ans étire la tolérance au risque, retardant les décisions d'achat et tempérant légèrement la trajectoire de croissance du marché des systèmes automatisés de manutention et de stockage de matériaux en Asie-Pacifique.
Vulnérabilités en Matière de Cybersécurité dans les Flottes d'Automatisation Connectées
Des rançongiciels ciblant les interfaces homme-machine et les bases de données de gestion d'entrepôts ont perturbé les flux de matériaux sur plusieurs sites à Singapour en 2024, révélant des lacunes latentes en matière de cybersécurité. Les entreprises exigent désormais des architectures à confiance zéro et des tests de pénétration périodiques, ajoutant de la complexité et des coûts supplémentaires aux nouvelles installations.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit : Les Solutions Logicielles Pilotent l'Optimisation de Nouvelle Génération
Le sous-segment logiciel est en voie d'enregistrer un CAGR de 14,12 % jusqu'en 2031, reflétant le passage d'une logique de contrôle de base à une orchestration activée par l'analytique. Les suites avancées de gestion d'entrepôts et de jumeaux numériques permettent un positionnement prédictif et un traitement dynamique des commandes, augmentant le débit jusqu'à 20 % dans plusieurs installations d'électronique grand public à Shanghai. Bien que le matériel représente la majeure partie des dépenses de 2024, les propositions de valeur centrées sur le logiciel influencent de plus en plus les comités d'allocation de capital, élargissant la taille du marché des systèmes automatisés de manutention et de stockage de matériaux en Asie-Pacifique parmi les opérateurs matures en matière de données.
La demande accrue d'applications natives du cloud alimente la concurrence entre fournisseurs centrée sur les API ouvertes et les couches de cybersécurité de la périphérie vers le cloud. Les fournisseurs qui associent des abonnements logiciels à des services de cycle de vie réalisent des marges plus élevées et des relations clients plus fidèles, consolidant des flux de revenus à long terme au sein du marché des systèmes automatisés de manutention et de stockage de matériaux en Asie-Pacifique.


Par Type d'Équipement : La Technologie AMR Redéfinit la Flexibilité des Entrepôts
Les AMR surpassent les AGV traditionnels en naviguant dans des rayonnages dynamiques et des allées étroites sans guidage intégré à l'infrastructure, réduisant le temps de déploiement de moitié et s'adaptant aux fréquentes reconfigurations de références. En conséquence, les expéditions d'AMR progressent à un CAGR de 14,78 %, réorientant les flux de capitaux des extensions de convoyeurs fixes vers des flottes de robots gérées par des logiciels de gestion du trafic basés sur l'IA.
Les systèmes automatisés de stockage et de récupération restent essentiels dans les nœuds omnicanaux à haut débit, bien que les acheteurs les associent de plus en plus à des zones de prélèvement pilotées par des AMR. Les robots palettiseurs gagnent du terrain auprès des embouteilleurs de boissons cherchant à atténuer les risques ergonomiques, renforçant la diversité de la demande sur le marché des systèmes automatisés de manutention et de stockage de matériaux en Asie-Pacifique.
Par Secteur d'Utilisation Final : Les Dark Stores d'Épicerie en Ligne Accélèrent l'Adoption de l'Automatisation
Les opérateurs de dark stores mettent l'accent sur des délais de livraison inférieurs à 20 minutes, nécessitant des stations de marchandises à la personne, des trieurs à grande vitesse et des micro-navettes. Ces exigences sous-tendent la prévision de CAGR de 14,47 %, dépassant largement la croissance dans la distribution de détail traditionnelle. Dans le même temps, les assembleurs automobiles intensifient leurs investissements en AMR et ASRS pour aligner le flux des pièces sur les plateformes de véhicules électrifiés, soutenant une hausse continue des revenus pour le marché des systèmes automatisés de manutention et de stockage de matériaux en Asie-Pacifique.
Les fabricants pharmaceutiques développent l'automatisation de la chaîne du froid pour préserver l'intégrité des produits, tandis que les fabricants de semi-conducteurs déploient des robots conformes aux salles blanches de classe 1 atteignant une précision de positionnement au micron, élargissant les cas d'utilisation adressables dans les secteurs réglementés.
Par Fonction : Les Applications de Tri Mènent la Trajectoire de Croissance
La croissance des colis transfrontaliers affiche en moyenne des chiffres à deux chiffres, obligeant les opérateurs à Kuala Lumpur et Shenzhen à passer du tri manuel par glissière aux trieurs à boucle guidés par vision. Les revenus du segment s'accélèrent ainsi à un CAGR de 14,95 %, éclipsant les gains dans le stockage, bien que ce dernier commande toujours la plus grande part unique de 34,96 % de la taille du marché des systèmes automatisés de manutention et de stockage de matériaux en Asie-Pacifique.
Les lignes de transport s'appuyant sur des blocs de convoyeurs modulaires s'intègrent parfaitement aux flottes d'AMR, permettant des « transferts dynamiques » qui augmentent l'utilisation des installations. L'emballage et la palettisation enregistrent des gains progressifs à mesure que les prix de la robotique continuent de baisser, rendant l'automatisation avancée en fin de ligne accessible aux exportateurs de niveau intermédiaire.
Analyse Géographique
La part de revenus de 41,68 % de la Chine en 2025 reflète son vaste empreinte manufacturière et plus de 30 000 usines intelligentes certifiées subventionnées par le gouvernement central. Les fournisseurs nationaux proposent des systèmes AMR et de navettes compétitifs en termes de prix, accélérant l'adoption dans les provinces de rang inférieur et renforçant la position de leadership du marché des systèmes automatisés de manutention et de stockage de matériaux en Asie-Pacifique.
Le CAGR de 14,72 % de l'Inde jusqu'en 2031 découle de la convergence d'incitations, notamment des crédits de droits sur les biens d'équipement et des exonérations fiscales dans les parcs logistiques. Les grands acteurs du commerce électronique financent des dark stores dédiés à Lucknow, Coimbatore et Guwahati, intégrant une automatisation évolutive dès le premier jour pour atteindre des niveaux de service nationaux en deux jours sans frais de main-d'œuvre prohibitifs.
Le Japon et la Corée du Sud affichent des cycles de remplacement réguliers, mettant l'accent sur des superpositions logicielles augmentées par l'IA qui prolongent la durée de vie des actifs. L'Australie et Singapour, toutes deux aux prises avec de graves pénuries de main-d'œuvre dans les entrepôts, accélèrent les conversions vers des installations entièrement automatisées à grande hauteur. Les économies émergentes d'Asie du Sud-Est telles que la Thaïlande et l'Indonésie privilégient une automatisation progressive, commençant souvent par des projets pilotes d'AMR avant de s'étendre aux installations ASRS, élargissant cumulativement le marché des systèmes automatisés de manutention et de stockage de matériaux en Asie-Pacifique.
Paysage réglementaire
Dans toute la région Asie-Pacifique, les systèmes automatisés de manutention et de stockage des matériaux (y compris les flottes d'AMR/AGV, les systèmes ASRS, les convoyeurs et les entrepôts automatisés) sont soumis à un ensemble hétérogène d'exigences en matière de sécurité des machines, d'électricité et, de plus en plus, de cybersécurité et de sécurité des données, qui varient selon les pays. Cela a accru l'effort de conformité et de documentation pour les déploiements multi-pays. En Chine, les normes ont continué à formaliser les exigences de conception et d'exploitation pour l'entreposage automatisé, notamment la GB/T 45750-2025 (entrée en vigueur le 1er décembre 2025) pour l'identification des risques de sécurité des AGV et les niveaux de protection, ainsi que les publications de 2026 JB/T 10822-2026 (règles générales pour la conception des ASRS) et WB/T 1147-2026 (exigences techniques générales pour les entrepôts automatisés, couvrant les dispositions mécaniques/électriques et des éléments de sécurité référencés tels que les exigences relatives aux batteries et à la maintenance). En Australie et en Nouvelle-Zélande, la norme AS/NZS 4024.3704:2024 aligne les exigences de sécurité des équipements de stockage et de récupération sur rail avec la version modifiée de l'EN 528:2021+A1:2022, ce qui affecte les spécifications d'achat des machines S/R et les essais de réception.
La politique de l'Asie du Sud-Est façonne également les déploiements grâce à des incitations et à des régimes de conformité localisés. La Malaisie a introduit des liens programmatiques entre l'automatisation des entrepôts et les incitations à l'investissement via la MIDA, le nouveau cadre d'incitation entrant en vigueur en mars 2026 reliant les investissements dans les ASRS, les AMR et le tri automatisé aux points du NIA Scorecard pour les incitations fiscales. Par ailleurs, la Malaisie a annoncé le programme de certification MY-ROBO 2026 (via MESTECC) pour la robotique d'entrepôt importée, avec une conformité obligatoire pour les nouvelles importations à partir du 1er octobre 2026. Cela ajoute une couche de certification distincte qui peut influencer la sélection des fournisseurs, la planification de l'intégration et le délai de mise en service pour les expéditions d'équipements transfrontalières.
Paysage Concurrentiel
Le champ concurrentiel est modérément concentré, les cinq premiers fournisseurs contrôlant environ 60 % des revenus régionaux de 2024. Daifuku s'appuie sur un réseau de services dense pour remporter des contrats de maintenance à long terme, tandis que KION Group a localisé son assemblage à Xiamen pour raccourcir les délais de livraison et se conformer aux règles d'origine. SSI Schaefer a déclaré un chiffre d'affaires 2024 de 2,0 milliards EUR (2,2 milliards USD), soutenu par des projets à grande échelle en Indonésie et en Malaisie.
Les spécialistes régionaux intensifient la rivalité en proposant des portefeuilles d'AMR clés en main associés à des analyses cloud. Geekplus a développé des coentreprises avec des intégrateurs en Malaisie et au Vietnam, captant des projets de commerce de détail à évolution rapide nécessitant des flottes hautement adaptatives. VisionNav Robotics répond à la demande de niche en chariots élévateurs autonomes, et Grey Orange positionne son logiciel d'orchestration alimenté par l'IA comme un facteur de différenciation dans les environnements multi-fournisseurs. Les alliances stratégiques entre fournisseurs de composants, opérateurs de télécommunications et plateformes cloud se multiplient, soulignant l'évolution définie par le logiciel du marché des systèmes automatisés de manutention et de stockage de matériaux en Asie-Pacifique.
Leaders du Secteur des Systèmes Automatisés de Manutention et de Stockage de Matériaux en Asie-Pacifique
Kardex Group
KION GROUP AG
JBT Corporation
Jungheinrich AG
SSI Schaefer AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Un espace blanc à court terme se situe à l'intersection de l'ingénierie de sécurité conforme et de la localisation pour les déploiements multi-pays. Les normes de sécurité divergentes (par exemple, la GB/T 45750-2025 pour les risques et la protection des AGV en Chine et la AS/NZS 4024.3704:2024 pour les équipements S/R sur rail en Australie/Nouvelle-Zélande), ainsi que la certification MY-ROBO 2026 annoncée par la Malaisie pour la robotique d'entrepôt importée (obligatoire pour les nouvelles importations à partir du 1er octobre 2026), favorisent les fournisseurs et intégrateurs qui regroupent l'évaluation de conformité, la documentation et les essais de réception sur site dans des programmes clés en main. Il existe également une marge de manœuvre pour des couches logicielles qui renforcent les opérations (identité, contrôle d'accès, discipline de correctifs et auditabilité) à mesure que les flottes connectées et les intégrations WMS/WCS s'approfondissent, en particulier pour les opérateurs qui standardisent leurs architectures en Chine, en Inde et en Asie du Sud-Est.
Les ajouts de capacité, les nouveaux partenariats et les empreintes d'exécution régionales soutiennent une livraison de projets plus rapide et une adoption plus large au-delà des pôles de premier rang. La mise en service par Daifuku d'une usine de fabrication à Hyderabad en avril 2025 illustre l'expansion de la production d'entrepôts automatisés, de véhicules de transport et de convoyeurs, tandis que l'annonce par KION Group d'une importante expansion de son usine de manutention automatisée de Jinan en janvier 2025 comprend un volet R&D axé sur l'IA. Du côté des solutions, des partenariats tels que celui entre Gorilla Technology Group et Toyota Material Handling Solutions (Thaïlande) (annoncé en avril 2025) témoignent d'un alignement continu entre les capacités de données/IA industrielles et les portefeuilles d'automatisation des entrepôts, soutenant les projets où les opérateurs souhaitent une automatisation flexible (AMR associé à un stockage et un tri à haut débit) avec une propriété d'intégration plus claire. En Asie du Sud-Est, le cadre d'incitation de la Malaisie (entrant en vigueur en mars 2026) lie les dépenses d'investissement en automatisation à l'éligibilité aux incitations fiscales, créant des voies supplémentaires pour les déploiements d'ASRS/AMR et de trieurs dans les nouveaux parcs logistiques et les sites de logistique intelligente, où la conception greenfield peut intégrer l'automatisation plus tôt que les rénovations.
Développements récents du secteur
- Mai 2026 : Kardex Malaisie a annoncé un partenariat AutoStore StarterGrid avec Fordcon Jaya Sdn Bhd, présenté comme le premier partenariat StarterGrid en Asie-Pacifique, pour l'entreposage de composants automobiles. Le partenariat propose un concept de type « goods-to-person » plus standardisé et plus rapide à déployer pour les clients souhaitant des empreintes initiales plus réduites et des voies d'expansion plus claires. Il renforce également l'exécution de Kardex par le biais de canaux en Asie du Sud-Est, où les projets d'automatisation nécessitent de plus en plus une couverture de service locale et un support d'intégration.
- Avril 2026 : KION Group a signé un accord de partenariat stratégique en matière d'automatisation avec CEL Group (daté du 3 avril 2026) dans une installation Linde à Xiamen, en Chine. L'accord soutient une approche plus reproductible de l'achat et du déploiement de l'automatisation plutôt que des projets ponctuels, ce qui peut réduire les délais sur plusieurs sites. Il renforce également le rôle du pôle de Xiamen de KION dans la localisation régionale des solutions et le support du cycle de vie pour les entrepôts automatisés et l'intralogistique assistée par robots mobiles.
- Août 2024 : KION Group a modernisé son centre d'excellence en automatisation APAC à Xiamen, en Chine, élargissant ses capacités régionales d'ingénierie, de validation et d'adaptation de solutions. Cette mise à niveau renforce la capacité de livraison locale pour des systèmes complexes tels que les ASRS, les convoyeurs et les couches d'orchestration logicielle. Elle améliore également la réactivité face à la demande émanant de la Chine et aux projets transfrontaliers nécessitant des ressources régionalisées de conception, de test et de mise en service.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les revenus générés par les systèmes automatisés utilisés pour déplacer, stocker, prélever et trier des matériaux à l'intérieur des usines, des entrepôts et des centres de distribution à travers l'Asie-Pacifique, y compris les logiciels habilitants et les services connexes lorsqu'ils font partie de la solution automatisée.
Exclusions de périmètre : les équipements de manutention non automatisés et les travaux de construction générale de bâtiments sont exclus, sauf s'ils sont vendus dans le cadre du déploiement d'un système de manutention ou de stockage automatisé.
Aperçu de la segmentation
- Par Type de Produit
- Matériel
- Logiciel
- Services
- Par Type d'Équipement
- Robots Mobiles
- Véhicule à Guidage Automatique (AGV)
- Chariot Élévateur Automatisé
- Tracteur / Remorqueur Automatisé
- Charge Unitaire
- Ligne d'Assemblage
- Usage Spécial
- Robots Mobiles Autonomes (AMR)
- Véhicule à Guidage Automatique (AGV)
- Système Automatisé de Stockage et de Récupération (ASRS)
- Allée Fixe
- Carrousel
- Module de Levage Vertical
- Convoyeur Automatisé
- À Courroie
- À Rouleaux
- À Palettes
- Aérien
- Palettiseur
- Conventionnel
- Robotisé
- Système de Tri
- Robots Mobiles
- Par Secteur d'Utilisation Final
- Aéroport
- Automobile
- Alimentation et Boissons
- Commerce de Détail / Entreposage / Centres de Distribution / Centres Logistiques
- Fabrication Générale
- Produits Pharmaceutiques
- Courrier et Colis
- Fabrication d'Électronique et de Semi-conducteurs
- Autres Secteurs d'Utilisation Final
- Par Fonction
- Stockage
- Transport
- Tri
- Emballage / Palettisation
- Assemblage / Préparation de Kits
- Par Pays
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Indonésie
- Thaïlande
- Singapour
- Malaisie
- Taïwan
- Reste de l'Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base de référence du marché des systèmes automatisés de manutention et de stockage des matériaux en Asie-Pacifique, et pour ancrer le modèle à des signaux de demande concrets. Nous nous sommes appuyés sur des sources publiques telles que les offices nationaux de statistiques, les portails de données douanières d'importation et d'exportation, les associations d'automatisation industrielle ou de logistique, ainsi que les publications des banques centrales et des ministères pour des indicateurs macroéconomiques comme la production industrielle, la direction du PMI manufacturier et les flux commerciaux.
Pour garder des hypothèses solides, nous avons également examiné les rapports annuels d'entreprises, les présentations aux investisseurs et la presse économique réputée afin de cartographier l'évolution des dépenses d'automatisation par secteur et par pays. Dans les pays où les données publiques sont limitées, une base de données au niveau des expéditions d'importation et d'exportation ainsi qu'un abonnement aux données financières et à l'intelligence économique des entreprises ont été utilisés pour recouper les empreintes des fournisseurs et les cycles d'investissement (sans prendre les affirmations des fournisseurs pour argent comptant). Ces exemples ne sont pas exhaustifs, et d'autres sources publiques et payantes ont également été consultées pour la collecte, la validation et la clarification des données au cours de ce travail.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour éprouver les données documentaires et combler les lacunes concernant la tarification des systèmes, la taille typique des projets et le calendrier d'adoption dans les principaux pays d'Asie-Pacifique. Nous nous sommes entretenus avec un panel d'intégrateurs de systèmes, de fournisseurs d'équipements d'automatisation, de fournisseurs de logiciels et de grands utilisateurs finaux dans l'entreposage et la fabrication. Après les entretiens initiaux, nous avons revu les hypothèses lorsque les réponses présentaient une variance significative selon le pays ou l'usage final.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 31 % | Cadres dirigeants (CXO) : 14 % |
| Rang intermédiaire : 51 % | Responsables fonctionnels/d'unité : 35 % |
| Acteurs plus petits : 18 % | Managers : 51 % |
Dimensionnement et prévision du marché
Le modèle part d'une approche descendante (top-down) où la croissance de la production industrielle, l'expansion des entrepôts et des centres de distribution, et la pénétration de l'automatisation par usage final sont utilisées pour reconstituer le pool de demande adressable à travers l'Asie-Pacifique. Une fois ce pool de demande établi, il est traduit en valeur à l'aide d'un mix de systèmes et de fourchettes de prix réalistes du marché pour les principales solutions automatisées.
Pour garder les totaux sous contrôle, les résultats sont corroborés par des approximations ascendantes (bottom-up) sélectives, telles que le prix de vente moyen échantillonné des systèmes multiplié par les volumes unitaires attendus pour les convoyeurs, le tri, les ASRS et les robots mobiles, suivies de vérifications de canal auprès des intégrateurs. Les principaux intrants suivis (à titre illustratif, non exhaustif) comprennent la production manufacturière et les exportations au niveau des pays, les indicateurs de croissance de l'exécution du commerce électronique, la disponibilité de la main-d'œuvre et la pression salariale dans l'entreposage, les attentes typiques de retour sur investissement de l'automatisation, ainsi que l'évolution du mix entre contenu logiciel et matériel dans les projets. Pour la prévision, une analyse de scénarios a été appliquée autour des cycles de dépenses d'investissement, des mouvements de relocalisation de la chaîne d'approvisionnement ou de stratégie « China-plus-one », ainsi que du calendrier des constructions d'entrepôts greenfield, puis les pondérations des scénarios ont été alignées sur le consensus des experts issu des entretiens. Lorsque la visibilité ascendante était incomplète, des fourchettes ont été utilisées et affinées par des appels de suivi jusqu'à ce que le rythme d'installation implicite corresponde à une capacité de déploiement réaliste.
Validation des données et cycle de mise à jour
La validation s'effectue au moyen de multiples vérifications afin que les totaux restent liés à des signaux indépendants. Nous comparons les résultats à des indicateurs alternatifs tels que les commentaires sur les commandes d'automatisation, les annonces d'investissement et les mouvements commerciaux pour les principales catégories d'équipements, puis les valeurs aberrantes sont examinées avant validation finale.
Si un pays ou un usage final présente une hausse inhabituelle, les intrants sont revérifiés, les hypothèses sont ajustées, et les répondants sont recontactés si nécessaire pour confirmer s'il s'agit d'un véritable changement ou d'un effet de calendrier. Les rapports sont actualisés chaque année, avec des mises à jour intermédiaires lorsque des événements significatifs susceptibles de modifier les dépenses, les délais ou la tarification surviennent. Avant la livraison, un analyste effectue une nouvelle passe sur l'ensemble du modèle et des hypothèses clés afin que les clients reçoivent une vision actualisée.
Estimation du marché des systèmes automatisés de manutention et de stockage des matériaux en Asie-Pacifique par Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour ce secteur peuvent différer plus que ne l'attendent les utilisateurs, car le périmètre n'est pas toujours cohérent, et parce que le mix d'équipements et de services évolue rapidement à travers l'Asie-Pacifique. Les écarts proviennent également de la manière dont les entreprises traitent la tarification des systèmes, de l'année qu'elles considèrent comme base, et de la fréquence à laquelle le modèle est actualisé.
L'écart principal provient du fait que les équipements de manutention plus larges, les chariots non automatisés et l'infrastructure générale d'entreposage sont comptabilisés ou non avec les systèmes automatisés, ce qui gonfle les totaux. Certaines sources appliquent également un taux de croissance unique à une valeur de départ importante sans le valider par rapport aux limites d'adoption, telles que la capacité de livraison des intégrateurs et des délais de mise en service réalistes. Le tableau ci-dessous présente ces choix de périmètre et d'hypothèses de manière simple.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 29,66 milliards USD (2025) | |
| Éditeur de recherche A | 18,60 milliards USD (2024) | Utilise une année de référence antérieure et a tendance à regrouper les mentions de logiciels de gestion d'entrepôt avec la valeur des systèmes, sans séparer systématiquement les revenus purs des projets d'automatisation des dépenses informatiques connexes. |
| Communiqué de presse B | 92,57 milliards USD (2024) | Semble couvrir un univers d'équipements de manutention automatisée bien plus large pour l'Asie-Pacifique, qui peut inclure de grandes catégories au-delà des systèmes de stockage et de manutention automatisés et peut gonfler considérablement les totaux. |
L'écart s'explique principalement par l'ampleur du périmètre et par la manière dont la tarification et l'adoption sont traduites en valeur selon les pays. Mordor Intelligence traite ce facteur d'écart en ne comptabilisant les revenus de l'Asie-Pacifique que lorsqu'ils sont liés à des déploiements de systèmes de manutention et de stockage automatisés (y compris les logiciels et services connexes vendus avec ces projets), et en excluant du total les équipements non automatisés plus larges. Avec les mêmes signaux de demande et des vérifications reproductibles appliquées chaque année, les utilisateurs obtiennent une valeur de marché plus facile à retracer jusqu'à des intrants clairs.


Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée pour 2031 de la location et du financement de matériaux de manutention aux États-Unis ?
Le marché devrait atteindre 3,44 milliards USD d'ici 2031, reflétant un CAGR de 15,43 % sur la période 2026-2031.
Quelle catégorie d'équipements connaît la croissance la plus rapide dans le financement des entrepôts aux États-Unis ?
Les véhicules à guidage automatique sont en tête avec un CAGR prévu de 16,02 % jusqu'en 2031, les entreprises accélérant leur automatisation.
Comment les déductions de la Section 179 influencent-elles les décisions de location d'équipements ?
Les preneurs à bail peuvent déduire immédiatement jusqu'à 1,22 million USD, faisant des contrats de location simple la structure privilégiée pour les flottes à rotation rapide.
Pourquoi les opérations de cession-bail deviennent-elles populaires parmi les opérateurs d'entrepôts ?
Elles libèrent les capitaux propres immobilisés dans les flottes existantes, finançant les mises à niveau de l'automatisation sans augmenter la dette au bilan, et devraient croître à un CAGR de 16,81 %.
Quelles régions sont des points chauds pour les nouvelles activités de location ?
L'Inland Empire en Californie, les corridors de distribution au Texas et la ceinture logistique du Sud-Est affichent la croissance la plus élevée en raison de la modernisation des ports et de l'expansion du traitement des commandes du commerce électronique.
Dernière mise à jour de la page le:



