
Taille et part du marché des rubans unidirectionnels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
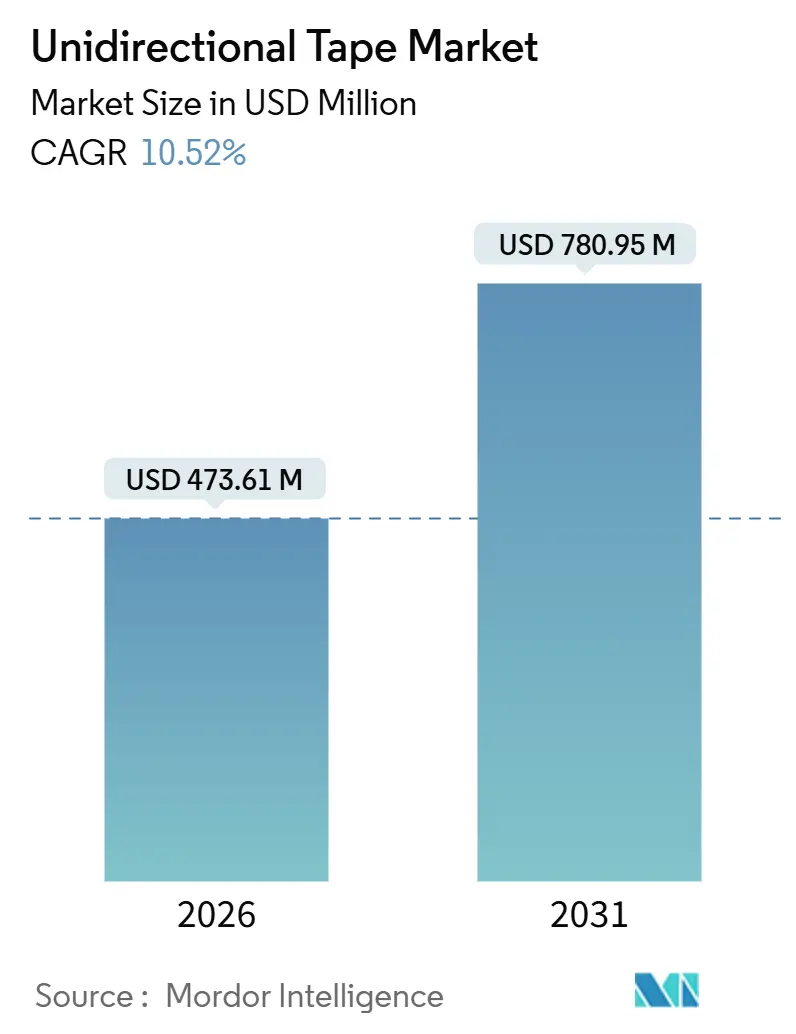
| Taille du Marché (2026) | 473.61 Millions de dollars américains |
| Taille du Marché (2031) | 780.95 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 10.52 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
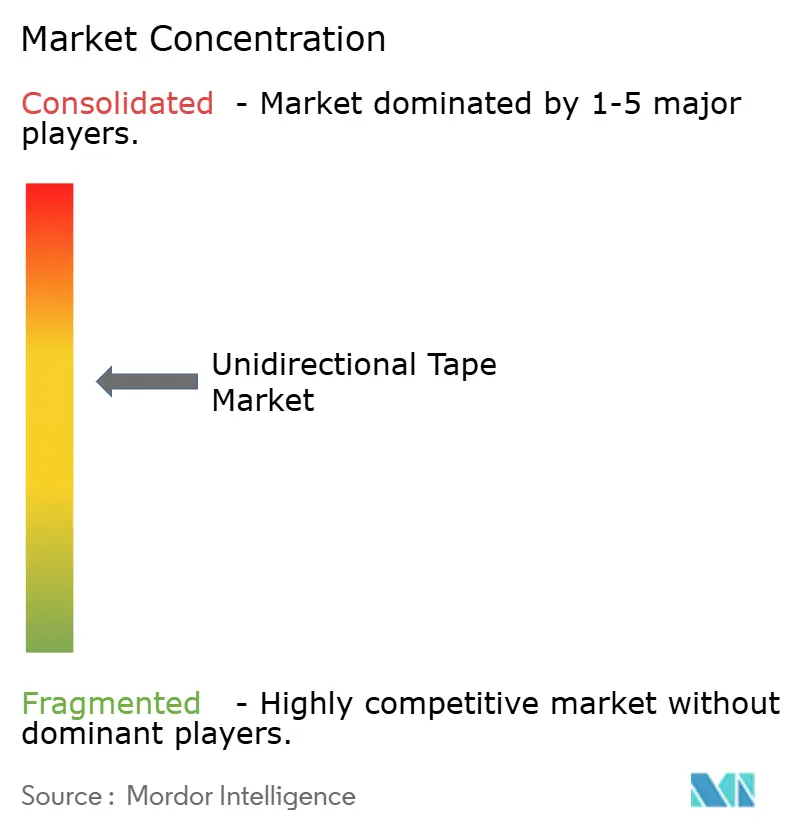
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des rubans unidirectionnels par Mordor Intelligence
La taille du marché des rubans unidirectionnels est estimée à 473,61 millions USD en 2026, et devrait atteindre 780,95 millions USD d'ici 2031, à un CAGR de 10,52 % durant la période de prévision (2026-2031). La demande soutenue des grands donneurs d'ordres aérospatiaux, des équipementiers automobiles et des fabricants d'éoliennes pour réduire le poids structurel tout en améliorant l'efficacité de production ancre cette dynamique. La fibre de carbone demeure le renforcement de référence pour les applications haute performance, bien que la fibre de verre progresse rapidement dans les pales d'éoliennes offshore grâce à son avantage en termes de coût et à un module acceptable. Les matrices en polyamide dominent les structures de crash automobiles, tandis que le PEEK thermoplastique gagne en faveur dans les conduits aérospatiaux à haute température. L'Asie-Pacifique s'est imposée comme le centre de gravité de la production grâce aux investissements chinois dans les pales d'éoliennes et aux extensions de capacité de fibre de carbone japonaises. Par ailleurs, l'activité récente en matière de brevets sur la consolidation thermoplastique laisse entrevoir une course entre les acteurs établis pour sécuriser la propriété intellectuelle autour de procédés de fabrication hors-autoclave plus rapides.
Points clés du rapport
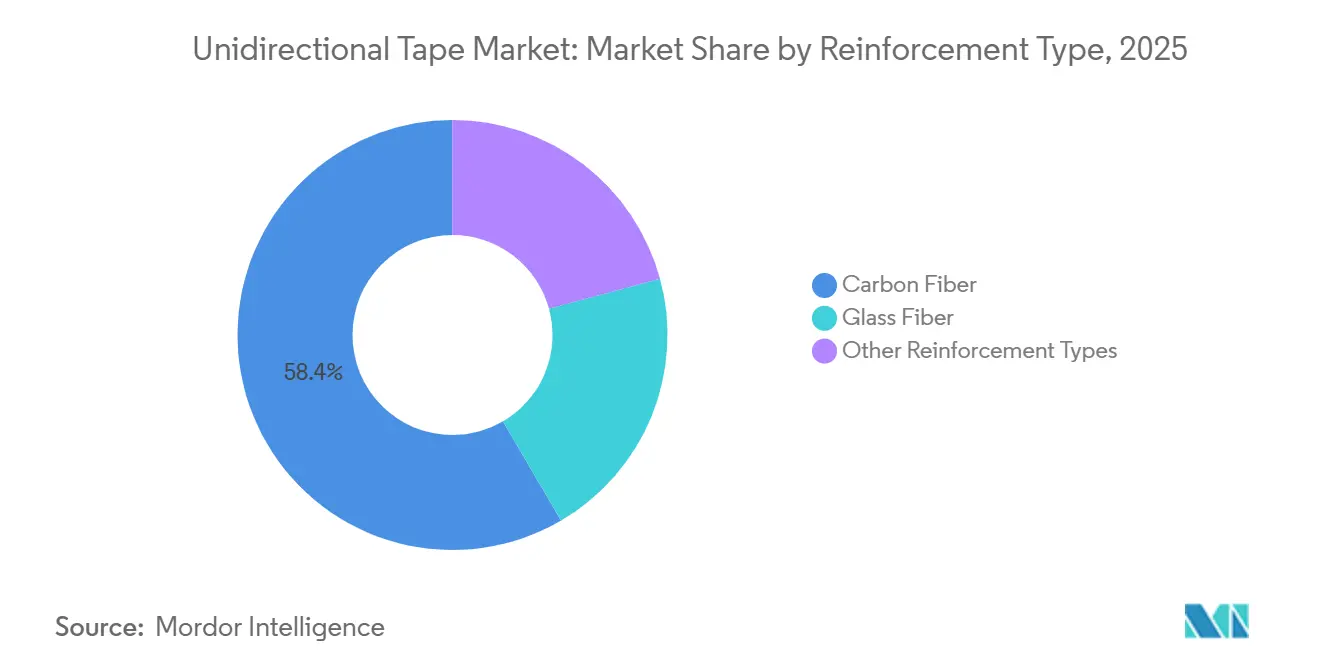
- Par type de renforcement, la fibre de carbone a dominé avec une part de revenus de 58,42 % en 2025 ; la fibre de verre est appelée à croître à un CAGR de 9,25 % jusqu'en 2031.
- Par matériau de support, le polyamide a capturé une part de 31,36 % en 2025 ; le PEEK devrait se développer à un CAGR de 9,68 % jusqu'en 2031.
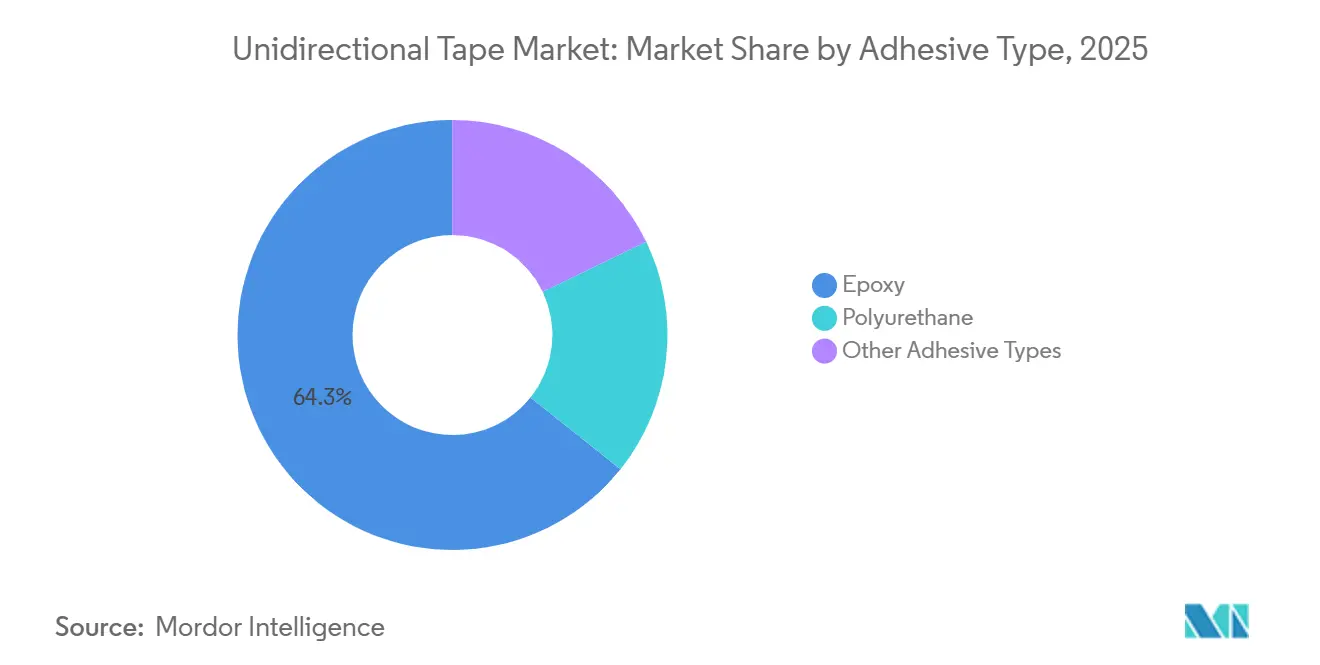
- Par type d'adhésif, l'époxy a représenté 64,27 % du volume de 2025 ; le polyuréthane progresse à un CAGR de 9,12 % jusqu'en 2031.
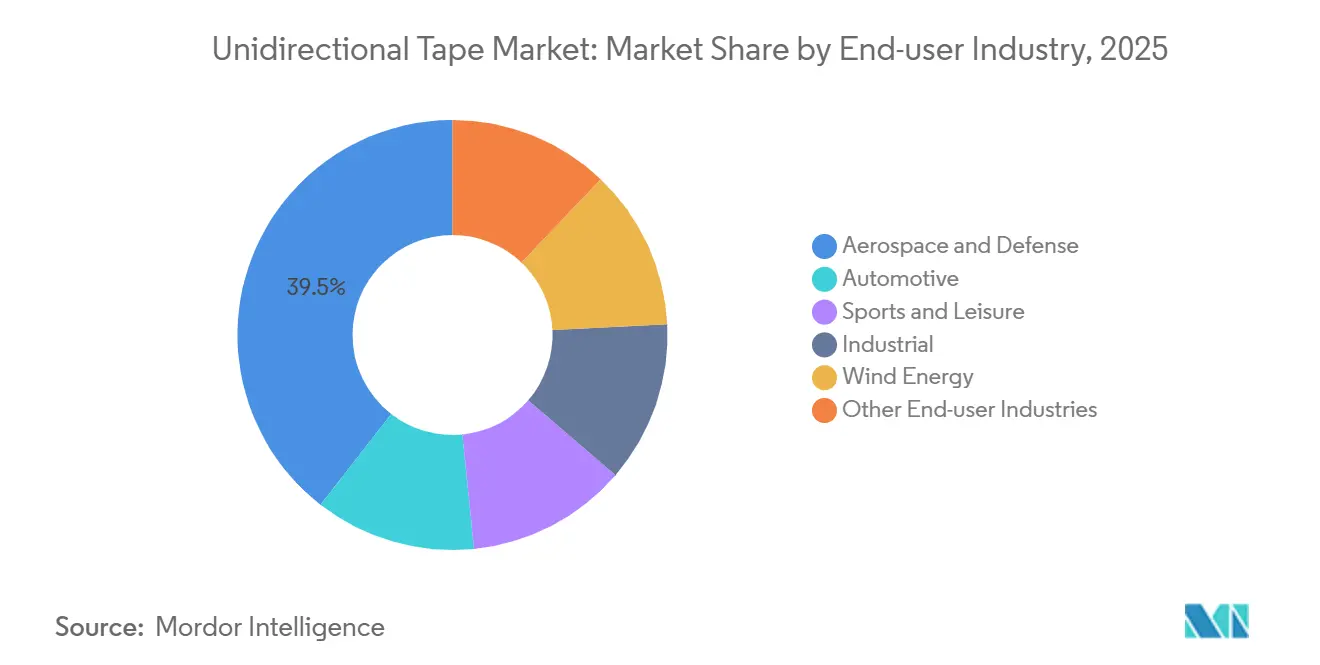
- Par secteur d'utilisation finale, le segment aérospatiale et défense a commandé une part de revenus de 39,48 % en 2025 et devrait croître à un CAGR de 10,69 % jusqu'en 2031.
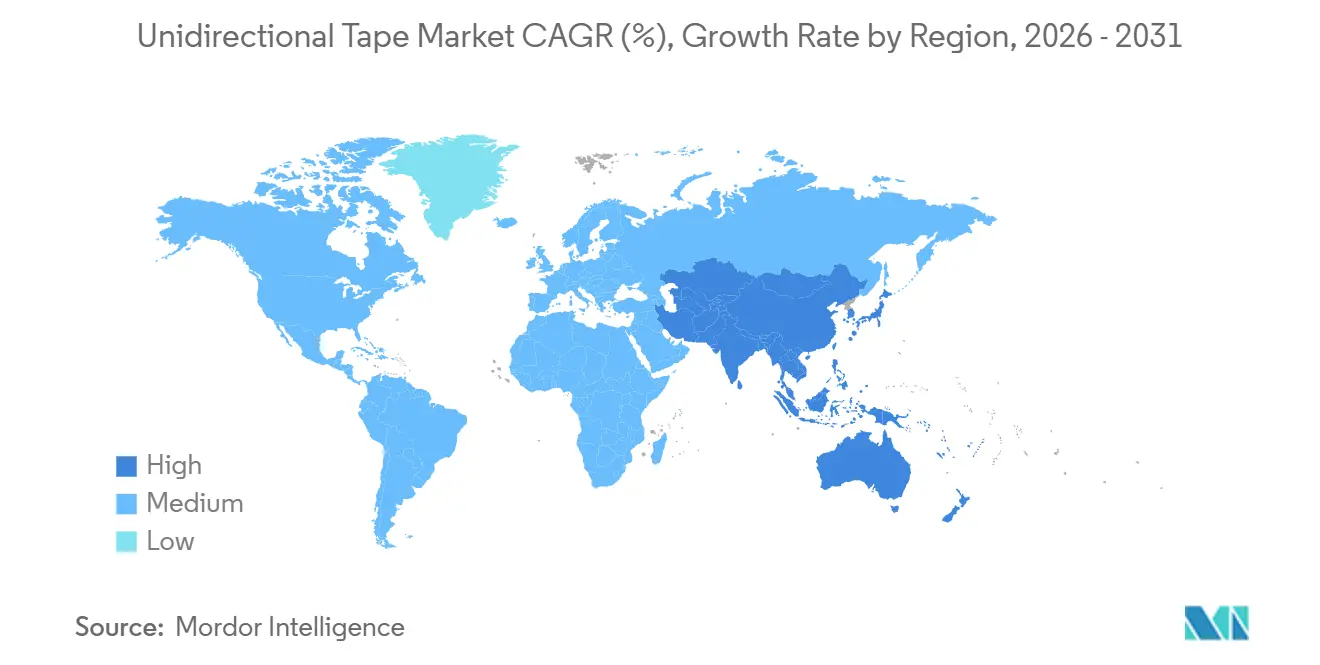
- Par géographie, l'Asie-Pacifique détenait une part de 44,53 % en 2025 ; elle devrait progresser à un CAGR de 10,88 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante en matériaux composites pour les aéronefs monocouloir de nouvelle génération | +2.8% | Concentration mondiale en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Objectifs agressifs d'allégement des équipementiers pour les plateformes de véhicules électriques 800 V | +2.3% | Cœur en Asie-Pacifique, retombées en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Essor des lignes de pose de ruban automatisée dans les usines chinoises de pales d'éoliennes | +1.9% | Asie-Pacifique (Chine dominante), impact secondaire en Inde | Moyen terme (2 à 4 ans) |
| Certification des rubans thermoplastiques pour les réservoirs de pression à hydrogène | +1.4% | Japon, Corée du Sud, Allemagne, Californie (États-Unis) | Long terme (≥ 4 ans) |
| Besoin de la défense en structures transparentes au radar et kits furtifs | +1.2% | Amérique du Nord, Europe, Moyen-Orient | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante en matériaux composites pour les aéronefs monocouloir de nouvelle génération
Des programmes tels que l'Airbus A321XLR et le Boeing 737 MAX utilisent de plus en plus le ruban en fibre de carbone dans leurs panneaux de fuselage, longerons et traverses de plancher afin de réduire le poids de la cellule. Les essais HiCAM de la NASA ont démontré que la pose de ruban automatisée peut réduire de manière significative le temps de cycle pour les sections de fuselage, mettant en évidence son potentiel pour une production à cadence élevée[1]NASA, "Fabrication d'aéronefs composites à cadence élevée," nasa.gov. Les fournisseurs disposant de bases de données établies bénéficient d'un avantage grâce aux qualifications au titre de la FAA AC 20-107B et de l'EASA AMC 20-29, créant ainsi une barrière protectrice pour les acteurs existants. Étant donné que les jets monocouloir représentent une part significative des livraisons futures anticipées, même de légères augmentations de la teneur en composites génèrent une demande substantielle sur le marché des rubans unidirectionnels. Les jalons de certification attendus en 2026-2027 renforcent encore les projections de demande.
Objectifs agressifs d'allégement des équipementiers pour les plateformes de véhicules électriques 800 V
Les constructeurs automobiles premium, visant une autonomie de 500 km avec des architectures 800 V, cherchent à réduire la masse des boîtiers de batteries. De récents essais de crash sur la Lucid Air ont mis en évidence une avancée : les rubans thermoplastiques permettent de réaliser des formes de bac complexes atteignant la rigidité de l'acier embouti, mais à un poids nettement inférieur. Cependant, les coûts d'investissement élevés constituent un défi pour l'adoption au niveau des équipementiers de rang 2. Chaque cellule AFP exige un investissement important, et la programmation nécessite une main-d'œuvre significative. En réponse, les équipementiers chinois prennent les rênes en intégrant verticalement la production de rubans, parvenant à réduire les coûts des pièces. Cette démarche consolide l'avance de l'Asie sur le marché des rubans unidirectionnels en plein essor.
Essor des lignes de pose de ruban automatisée dans les usines chinoises de pales d'éoliennes
Dans le Jiangsu et à Tianjin, des cellules robotisées de pose de ruban appliquent désormais des rubans en fibre de verre, rendant la stratification manuelle non rentable pour les éoliennes offshore dont les pales dépassent 115 m de longueur. Ce changement se traduit par une réduction significative de la main-d'œuvre et une amélioration mesurable de l'alignement des fibres, améliorant ainsi la qualité des pales. L'utilisation de matrices en polyamide et en polypropylène facilite la consolidation in situ, réduisant substantiellement les temps de cycle de détourage. L'indien Suzlon adopte ce modèle, signalant une tendance régionale qui renforce le marché des rubans unidirectionnels à travers l'Asie.
Certification des rubans unidirectionnels thermoplastiques pour les réservoirs de pression à hydrogène
Les réservoirs d'hydrogène de type IV doivent résister à des cycles à haute pression conformément à la norme ISO 19881. Les essais menés par Toyota et Hyundai avec des rubans à support en PEEK montrent des réductions de temps d'assemblage grâce au soudage in situ, tout en maintenant la pression d'éclatement. La certification européenne PED 2014/68/UE, processus long, demeure un verrou, mais une fois franchie, les rubans thermoplastiques pourraient ouvrir un créneau significatif pour le marché des rubans unidirectionnels dans la mobilité à pile à combustible.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité persistante du prix de la fibre de carbone liée à l'approvisionnement en précurseur PAN | −1.6% | Mondial, aigu en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Faibles taux d'adoption des équipements AFP parmi les fournisseurs automobiles de rang 2 | −1.1% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Renforcement des exigences de recyclage et de fin de vie dans l'UE | −0.8% | Europe, retombées au Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité persistante du prix de la fibre de carbone liée à l'approvisionnement en précurseur PAN
Après que la Chine a imposé des restrictions à l'exportation en 2024, les prix au comptant du PAN ont grimpé, portés par la part dominante de la Chine sur ce marché[2]Mitsubishi Chemical, "Chaîne d'approvisionnement en précurseur PAN," mitsubishichem.com. En 2025, Hexcel et SGL Carbon ont enregistré une baisse de leurs marges brutes, dans l'incapacité de se couvrir contre les pertes en raison de leurs contrats aérospatiaux à prix fixe. Bien que de nouvelles lignes de précurseur prévues pour 2027 offrent un certain répit, les délais de 30 mois combinés aux incertitudes géopolitiques garantissent une volatilité continue dans la base de coûts du marché des rubans unidirectionnels.
Faibles taux d'adoption des équipements AFP parmi les fournisseurs automobiles de rang 2
Les cellules AFP représentent un défi financier pour les fournisseurs de rang 2, qui opèrent avec des marges nettes réduites. Les modifications de conception nécessitent des revalidations coûteuses, contraignant les spécifications en matériaux composites sur des plateformes à mix diversifié. En Allemagne comme aux États-Unis, les syndicats s'opposent à l'automatisation, entraînant une sous-utilisation des équipements et une réticence à investir. En revanche, leurs homologues en Asie bénéficient de subventions gouvernementales pouvant couvrir une part significative de leurs dépenses d'équipement, amplifiant ainsi le fossé concurrentiel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de renforcement :
la fibre de carbone domine, la fibre de verre progresse dans l'éolienLa fibre de carbone a représenté 58,42 % des revenus 2025, soulignant son importance dans les structures primaires aérospatiales, où sa résistance à la fatigue justifie une prime. Le Boeing 787 et l'Airbus A350 utilisent massivement le ruban en fibre de carbone pour leurs longerons de voilure et cadres de fuselage. La fibre de verre, bien que moins rigide, progresse à un CAGR de 9,25 %. Cette hausse est portée par les pales d'éoliennes offshore dépassant 115 m de longueur, qui nécessitent des matériaux de semelle de longeron économiques. En conséquence, la taille du marché des rubans unidirectionnels dans le segment de la fibre de verre devrait se développer régulièrement jusqu'en 2031. Les rubans hybrides carbone-verre, comme le HiTape de Hexcel, trouvent un équilibre entre coût et module, s'imposant dans les boîtiers de batteries automobiles.
Dans les marchés émergents, les équipementiers d'éoliennes chinois optent pour des rubans en fibre de verre dans leurs plateformes de 8 à 12 MW, une tendance reprise par les fabricants indiens. Tandis que les fibres d'aramide et de basalte répondent à des marchés de niche — principalement les blindages balistiques et les applications industrielles à haute température — elles détiennent ensemble une part modeste. Compte tenu de ces dynamiques de marché, si la fibre de carbone est appelée à maintenir sa dominance, les gains absolus en tonnage de la fibre de verre joueront un rôle crucial dans l'évolution du marché des rubans unidirectionnels au cours des cinq prochaines années.
Note: Les parts de segment pour chaque segment individuel sont disponibles à l'achat du rapport


Par matériau de support :
le polyamide en tête, le PEEK en hausse dans les niches haute températureLe support en polyamide détenait 31,36 % de la demande 2025 grâce à sa fenêtre de traitement équilibrée, sa résistance aux chocs et sa résistance à l'humidité, des caractéristiques adaptées aux structures de crash automobiles. Le PEEK se développe à un CAGR de 9,68 % à mesure que les supports de compartiment moteur et les conduits d'air saignée migrent vers des thermoplastiques capables de résister à des températures continues de 200 °C. La part de marché des rubans unidirectionnels pour les applications PEEK devrait donc s'élargir progressivement, notamment après la finalisation des certifications aérospatiales en 2027.
Le polypropylène reste populaire là où le coût prime sur la performance, par exemple dans les âmes de cisaillement de pales d'éoliennes. Le PPS et le PC complètent le portefeuille avec des applications spécialisées dans le traitement chimique et l'électronique. Le KetaSpire PEEK de Solvay pénètre également les outils pétroliers et gaziers de fond de puits, soulignant l'élargissement de l'enveloppe haute température pour les rubans thermoplastiques.
Par type d'adhésif :
l'époxy domine, le polyuréthane progresse dans l'automobileLes systèmes époxy ont représenté 64,27 % du volume 2025, soulignant leur fiabilité mécanique et les vastes bases de données matériaux constituées au fil de décennies de service aérospatial. Pourtant, les formulations de polyuréthane progressent à un CAGR de 9,12 %. Leur avantage réside dans une plage de cuisson de 80 à 100 °C, permettant un outillage en aluminium économe en énergie — un atout significatif pour les fournisseurs automobiles de rang 1. Bien que le marché des rubans unidirectionnels à liaison polyuréthane reste modeste, il est appelé à une croissance substantielle avec le déploiement des plateformes de véhicules électriques 800 V.
Bien que les phénoliques et les bismaléimides répondent aux applications haute température, leur part de marché reste limitée en raison de défis tels que la fragilité et les complexités de traitement. Il convient de noter que les polyuréthanes Loctite de Henkel sont testés pour des joints hybrides combinant composites et acier, répondant à un problème courant des époxys : la dilatation thermique différentielle.
Note: Les parts de segment pour chaque segment individuel sont disponibles à l'achat du rapport
Par secteur d'utilisation finale :
l'aérospatiale et la défense en tête, l'énergie éolienne s'accélèreLe segment aérospatiale et défense a contribué à hauteur de 39,48 % des revenus 2025 et devrait croître à un CAGR de 10,69 % jusqu'en 2031, porté par les montées en cadence de la production monocouloir et les programmes de défense à vocation furtive. L'adoption dans l'automobile est concentrée parmi les véhicules électriques premium, mais progressera à mesure que les courbes de coûts des thermoplastiques s'infléchiront vers le bas. L'énergie éolienne représente déjà la deuxième plus grande tranche, et la taille du marché des rubans unidirectionnels pour les applications de pales offshore s'étendra à chaque saut de puissance nominale des éoliennes. Les sports et loisirs restent des niches à haute marge, tandis que les cylindres industriels et les structures marines ajoutent une croissance volumique régulière, bien que plus modeste.
Note: Les parts de segment pour chaque segment individuel sont disponibles à l'achat du rapport
Analyse géographique
Marché des Rubans Unidirectionnels en Asie-Pacifique
L'Asie-Pacifique a généré 44,53 % des revenus de 2025 et devrait croître à un CAGR de 10,88 % jusqu'en 2031, portée par la production intensive de pales d'éoliennes en Chine, les avancées du Japon en matière de technologie de fibre de carbone et l'adoption par la Corée du Sud de plateaux de batteries pour véhicules électriques. Dans le Jiangsu, des cellules de pose de ruban automatisées ont atteint une grande cohérence d'alignement des fibres, minimisant les déchets et consolidant l'avantage concurrentiel de la Chine en termes de coûts. L'installation de Toray à Ehime renforce l'approvisionnement régional, tandis qu'une nouvelle ligne de ruban à Hyderabad répond aux besoins aérospatiaux domestiques de l'Inde. Bien que les marchés de l'ASEAN, de taille plus modeste, dépendent actuellement des importations, ils sont bien positionnés pour s'adapter rapidement, notamment à mesure que la demande de deux-roues électriques à batterie augmente, stimulant davantage le marché des rubans unidirectionnels.
Marché des Rubans Unidirectionnels en Amérique du Nord
L'Amérique du Nord a représenté une part notable des revenus de 2025. L'installation de Boeing à Everett, alors que la production du 737 MAX se stabilise, utilise une quantité significative de ruban en fibre de carbone annuellement. Par ailleurs, les programmes F-35 et MQ-25 de Lockheed Martin soutiennent la demande dans le secteur de la défense. Cependant, le secteur automobile hésite : General Motors et Ford pointent tous deux les coûts élevés de recyclage et la volatilité des prix des matériaux comme préoccupations majeures. Pendant ce temps, le pôle de fibre de carbone en expansion au Mexique, à Querétaro, laisse entrevoir une diversification de la chaîne d'approvisionnement, susceptible de bénéficier aux initiatives américaines en matière de camions électriques.
Marché des Rubans Unidirectionnels en Europe
L'Europe a représenté une part considérable de la demande de 2025. La consommation de composites reste ancrée dans les installations d'Airbus à Toulouse et à Broughton, malgré les pressions liées à la recyclabilité issues de la directive sur les véhicules en fin de vie. Bien que les constructeurs automobiles allemands expérimentent des plateaux de batteries en fibre de carbone pour leurs modèles haut de gamme, l'adoption généralisée dépend de l'atteinte de la parité des coûts. Les droits de douane post-Brexit ont comprimé les marges des transformateurs britanniques, affectant particulièrement les PME. Dans un changement notable, les usines espagnoles et danoises, se réorientant vers la pose de ruban, répondent désormais aux besoins des turbines offshore de 15 MW, une évolution susceptible de renforcer le marché des rubans unidirectionnels sur le continent.
Marché des Rubans Unidirectionnels en Amérique du Sud et en MEA
L'Amérique du Sud et le Moyen-Orient-Afrique, contribuant ensemble à une part plus modeste en 2025, présentent un potentiel émergent. Tandis que les jets E2 d'Embraer utilisent des préimprégnés produits localement, le projet NEOM en Arabie Saoudite explore les cylindres à hydrogène, nécessitant potentiellement des rubans thermoplastiques. Bien que ces initiatives régionales soient modestes, elles diversifient le paysage de l'industrie des rubans unidirectionnels et sont prometteuses en termes de croissance à mesure que les infrastructures se développent.

Analyse de la chaîne de valeur
La chaîne de valeur des rubans unidirectionnels commence avec les fournisseurs de renforts, notamment la fibre de carbone, la fibre de verre et les fibres de niche telles que l'aramide et le basalte. Les intrants liés à la dynamique de l'approvisionnement en PAN soutiennent la production de fibre de carbone, tandis que les fournisseurs de résines et d'adhésifs proposent des systèmes époxy et des thermoplastiques tels que le PA, le PEEK, le PPS et le PP. Les fabricants de rubans transforment ces intrants par étalement et manipulation des fibres, imprégnation selon des procédés en fusion ou en poudre, consolidation et refroidissement contrôlé afin de produire des formats de rubans fendus et des systèmes de matériaux qualifiés adaptés aux applications aérospatiales exigeantes et à l'usage industriel à cadence élevée.
En aval, les transformateurs et fournisseurs de rang 1 combinent les rubans avec des équipements AFP/ATL et de formage par presse pour fournir des pièces formées destinées à l'aérospatiale et la défense, l'automobile, l'énergie éolienne et les applications de cylindres industriels. Les principaux goulots d'étranglement se situent au niveau du contrôle de la viscosité de la résine pendant l'imprégnation, de la discipline d'alignement des fibres pour limiter les rebuts, et du travail de qualification qui relie fournisseurs de matériaux, transformateurs et utilisateurs finaux. Par conséquent, les fabricants de rubans coordonnent de plus en plus leurs actions avec les fournisseurs d'automatisation et d'équipements, tandis que le développement des procédés hors autoclave se concentre sur l'amélioration du débit et la réduction du coût des pièces.
Paysage concurrentiel
Le marché des rubans unidirectionnels est modérément consolidé. Les spécialistes régionaux captent des segments sportifs à haute marge en tirant parti de l'esthétique des rubans à fils étalés. Les challengers chinois s'appuient sur des subventions pour pratiquer des prix inférieurs à ceux des acteurs établis dans l'éolien et l'automobile, mais n'ont pas encore la certification AS9100 requise pour entrer dans l'aérospatiale. Les espaces blancs comprennent les réservoirs de pression à hydrogène et GNC, les structures marines résistantes à la corrosion et les cellules d'engins de mobilité aérienne urbaine allégés. Les fournisseurs capables d'associer l'approvisionnement en matériaux au savoir-faire procédé sont en mesure de dégager une prime à mesure que l'automatisation se généralise.
Leaders du secteur des rubans unidirectionnels
TORAY INDUSTRIES INC.
Hexcel Corporation
TEIJIN LIMITED
Solvay
SABIC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Rubans Unidirectionnels
- Barrday Inc.
- BASF
- BUFA Thermoplastic Composites GmbH & Co. KG
- Celanese Corporation
- DSM
- Evonik Industries AG
- Gurit Services AG, Zurich (CH)
- Hexcel Corporation
- Mitsui Chemicals Inc.
- Oxeon AB (TeXtreme)
- Plastic Reinforcement Fabrics Ltd
- SABIC
- SGL Carbon
- Solvay
- TCR Composites Inc.
- TEIJIN LIMITED
- TOPOLO New Materials
- TORAY INDUSTRIES INC.
- Victrex plc

Opportunités de marché et perspectives d'avenir
Les espaces blancs se concentrent là où les rubans unidirectionnels thermoplastiques peuvent remplacer les stratifications métalliques ou thermodurcissables à étapes multiples par un soudage plus rapide et une consolidation in situ, en particulier dans les réservoirs sous pression à hydrogène et GNC (Type IV, conformes aux exigences d'essai de l'ISO 19881) et dans les structures aérospatiales à cadence élevée, où les dossiers de données de qualification peuvent réduire les freins à l'adoption. En dehors de ces domaines, l'expansion de la demande est également soutenue par les applications de pales d'éoliennes de plus de 115 m, où la pose automatisée de rubans dans les usines chinoises modifie déjà le contenu en main-d'œuvre et améliore la régularité de l'alignement des fibres. Les boîtiers de batteries EV haut de gamme offrent un autre débouché, les objectifs d'allègement des plateformes 800 V favorisant les architectures de plateaux composites.
En Europe, l'opportunité est plus immédiate dans les choix de produits et de procédés axés sur l'efficacité et la recyclabilité que dans la pure croissance en volume. AVK a annoncé une baisse de 3 % de la production européenne de composites en 2025, à 2 281 kilotonnes. Les composites thermoplastiques ont totalisé 1 329 kilotonnes en 2025, en baisse par rapport à 1 368 kilotonnes en 2024, mais ont tout de même représenté 58,3 % du marché européen des composites, laissant une base installée thermoplastique importante qui peut être desservie par des procédés de durcissement à faible consommation d'énergie, un formage automatisé et des initiatives de contenu recyclé ou d'approvisionnement circulaire, à mesure que les équipementiers et fournisseurs de rang 1 répondent au renforcement des exigences de fin de vie.
Recent Industry Developments in Marché des Rubans Unidirectionnels
- Juin 2026 : Toray Performance Materials Corporation a lancé Stratex 2300r, un composite en fibre de carbone unidirectionnel intégrant du contenu PET recyclé post-consommation. Ce lancement étend le positionnement en contenu recyclé aux formats composites unidirectionnels utilisés dans les structures industrielles et de transport, soutenant les programmes clients qui équilibrent exigences de performance et objectifs de circularité.
- Mars 2026 : Teijin Carbon a annoncé la disponibilité commerciale complète de sa gamme élargie Tenax Next, incluant des offres liées à des matériaux carbone issus d'approvisionnements circulaires. L'élargissement du portefeuille commercial renforce les options d'approvisionnement pour les transformateurs et équipementiers en quête de solutions composites à empreinte plus faible, tout en restant dans les enveloppes de performance établies.
- Septembre 2025 : Teijin Carbon a divulgué une activité de qualification NCAMP pour les tissus non-crimp Tenax IMS65 E23 24K et les matériaux unidirectionnels tissés associés au système de résine époxy Syensqo PRISM EP2400 pour l'infusion VARTM. Cette voie de qualification favorise une adoption plus rapide dans l'aérospatiale et la défense en réduisant l'effort de requalification pour les programmes qui dépendent de données de matériaux et de procédés normalisées et examinées de manière indépendante.


Marché des Rubans Unidirectionnels Portée du rapport et méthodologie de recherche
Définition et portée du marché
Pour cette étude, le marché des rubans unidirectionnels est défini comme les revenus générés par les rubans composites UD qui alignent des fibres continues dans une direction et sont vendus pour le renforcement structurel dans divers usages industriels finaux.
Exclusions de portée : sont exclus les pièces composites finies, la production interne de rubans non vendue, et les rubans adhésifs généraux principalement utilisés pour le collage ou l'emballage.
Aperçu de la segmentation
- Par type de renforcement
- Fibre de verre
- Fibre de carbone
- Autres types de renforcement
- Par matériau de support
- Polyéther éther cétone (PEEK)
- Polyamide (PA)
- Polypropylène (PP)
- Polycarbonate (PC)
- Polysulfure de phénylène (PPS)
- Autres matériaux de support
- Par type d'adhésif
- Époxy
- Polyuréthane
- Autres types d'adhésifs
- Par secteur d'utilisation finale
- Aérospatiale et défense
- Automobile
- Sports et loisirs
- Industriel
- Énergie éolienne
- Autres secteurs d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- France
- Royaume-Uni
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les travaux documentaires ont débuté par la construction d'une base factuelle solide sur les composites et la demande d'usage final, car les volumes de rubans UD sont étroitement liés aux cadences de production aérospatiale, à l'allègement des véhicules et à la fabrication de pales d'éoliennes. Nous avons examiné des sources publiques telles que les statistiques sur les matériaux de l'USGS, les flux commerciaux d'UN Comtrade, les données de la Commission du commerce international des États-Unis, et les indicateurs industriels de l'OCDE afin de saisir l'évolution directionnelle des intrants pertinents.
Pour relier la demande à une tarification réaliste, nous nous sommes également appuyés sur des sources telles que les dépôts SEC et les rapports annuels, les présentations aux investisseurs, les publications douanières et commerciales, et des articles techniques issus de revues spécialisées dans les composites et la transformation des polymères. Des bases de données de brevets ont été utilisées pour identifier de nouveaux systèmes de résine et procédés de transformation susceptibles de modifier l'adoption, y compris les thermoplastiques à température plus élevée. Le cas échéant, des abonnements payants pour les données financières et de renseignement d'entreprises, les bases de brevets, et les données détaillées sur les expéditions d'importation et d'exportation ont été utilisés pour des vérifications croisées. Ces sources documentaires ne sont données qu'à titre illustratif, et nous avons également utilisé d'autres références publiques pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur des entretiens et des enquêtes structurées auprès des fabricants de rubans UD, des fournisseurs de matières premières, des transformateurs et des utilisateurs en aval qui spécifient ou achètent ces rubans pour leurs composants. Les réponses des répondants ont permis d'affiner les hypothèses sur les différences de cycles de qualification selon les régions et sur la manière dont les pratiques de tarification sont gérées entre l'APAC, l'EMEA et les Amériques, afin que l'intensité de production régionale puisse être reflétée dans le modèle final.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 33 % | Dirigeants (CXO) : 15 % | APAC : 42 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 36 % |
| Acteurs plus modestes : 18 % | Managers : 49 % | Amériques : 22 % |
Dimensionnement et prévisions du marché
Le dimensionnement a été construit selon une approche descendante, où les indicateurs de production et de cadence d'usage final sont convertis en un bassin de demande adressable pour les rubans UD, puis traduits en valeur à l'aide de taux d'utilisation typiques et de fourchettes de prix observées. Nous avons ensuite vérifié les totaux par des approximations ascendantes sélectives, où les revenus échantillonnés des fournisseurs, les discussions de canal et le prix de vente moyen multiplié par des fourchettes de volume estimées ont été utilisés pour valider les principales applications.
Quelques intrants pratiques importants dans le modèle comprenaient les cycles de production aéronautique et de défense, la pénétration de l'allègement automobile (notamment dans les pièces structurelles et semi-structurelles), les ajouts de pales d'éoliennes, et la répartition entre renforcement en fibre de carbone et en fibre de verre. Nous avons également suivi les préférences en matière de résines et de supports, notamment le PPS, le PP, et les familles à température plus élevée comme le PAEK/PA, car ce mix influe sur la tarification atteignable et les délais de qualification.
Pour les prévisions, une analyse de scénarios a été utilisée afin que la croissance du scénario de base puisse être liée à des étapes d'adoption réalistes et à l'état de préparation des capacités, puis ajustée selon les attentes des personnes interrogées concernant les montées en puissance des programmes et les taux de substitution. Lorsque des données ascendantes manquaient pour des applications plus petites, les lacunes ont été traitées en utilisant des fourchettes de pénétration prudentes, puis en rééquilibrant les totaux pour correspondre aux vérifications du bassin de demande plus large.
Validation des données et cycle de mise à jour
Les résultats ont été validés par plusieurs vérifications, notamment la comparaison croisée de la demande de rubans implicite avec les signaux de production d'usage final, et la vérification que la trajectoire de prix de vente moyen résultante restait dans les fourchettes étayées par les entretiens. Lorsqu'une région ou une application présentait une hausse inhabituelle, les facteurs sous-jacents ont été retestés et les hypothèses sous-jacentes ont été réexaminées avant validation finale.
Un examen analytique en plusieurs étapes est suivi, et des appels de suivi sont déclenchés lorsqu'un intrant clé change de manière significative, comme la disponibilité des résines, des expansions majeures de capacité, ou des évolutions soudaines des commandes aérospatiales ou éoliennes. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires pour les événements significatifs, et une dernière relecture avant livraison est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché des rubans unidirectionnels selon Mordor Intelligence comparée à d'autres estimations publiées
Il est courant de constater des tailles de marché différentes pour les rubans UD, car les éditeurs n'utilisent pas toujours la même année, les mêmes limites de ce qui compte comme revenu de rubans UD, ou la même méthode pour traduire le volume en valeur. Le calendrier des devises, le rythme d'adoption supposé dans l'aérospatiale et l'automobile, et la durée modélisée des retards de qualification peuvent également faire varier les totaux.
Les principaux écarts proviennent généralement du fait que les rubans thermodurcissables et thermoplastiques sont ou non tous deux comptabilisés, que la consommation interne soit ou non traitée comme un revenu de marché, et de la vitesse à laquelle la tarification est censée évoluer à mesure que le mix de résines se déplace vers des grades à température plus élevée. En suivant les indicateurs de production d'usage final et en actualisant les fourchettes de prix de vente moyen par des vérifications d'entretiens, Mordor Intelligence maintient le modèle lié aux revenus vendables de rubans UD plutôt qu'à la valeur plus large des matériaux composites.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 473,61 millions USD (2026) | |
| Cabinet de conseil mondial A | 320,30 millions USD (2024) | Utilise une année de base antérieure et une fenêtre de prévision plus courte, et la conversion de la valeur peut différer si la conversion volume-revenu repose sur des hypothèses de montée en puissance agressives pour l'adoption automobile et aérospatiale d'ici 2025. |
| Éditeur du secteur B | 371,13 millions USD (2025) | Part d'une base 2025 et applique souvent une croissance à long terme plus rapide jusqu'en 2035, ce qui peut gonfler le dimensionnement à court terme si les délais de qualification et les contraintes de capacité régionales ne sont pas resserrés. |
L'écart entre les valeurs publiées s'explique principalement par le choix de l'année de base, les limites de portée concernant ce qui est comptabilisé comme revenu de marché, et la manière dont l'adoption et la tarification sont projetées dans le temps. Dans notre approche, les intrants restent simples et traçables, de sorte que le chiffre final peut être retracé jusqu'à des signaux de demande clairs et une logique de prix réaliste.


Questions clés traitées dans le rapport
Quelle est la valeur projetée du marché des rubans unidirectionnels en 2031 ?
Le secteur devrait atteindre 780,95 millions USD d'ici 2031, avec une expansion à un CAGR de 10,52 %, contre 473,61 millions USD en 2026.
Quel renforcement domine la demande actuelle de rubans unidirectionnels ?
La fibre de carbone est en tête, représentant 58,42 % des revenus 2025, en raison de son rapport rigidité/poids élevé.
Pourquoi l'Asie-Pacifique est-elle le plus grand consommateur régional ?
L'automatisation de la production chinoise de pales d'éoliennes, la capacité japonaise en fibre de carbone et les plateformes de véhicules électriques sud-coréennes se combinent pour donner à la région une part de 44,53 % en 2025 avec la perspective de CAGR la plus rapide à 10,88 %.
Quels défis affectent l'adoption des rubans unidirectionnels en Europe ?
Des règles de recyclabilité renforcées, des infrastructures limitées de recyclage des composites et la volatilité des prix de la fibre de carbone freinent une adoption plus large.
Quelle chimie d'adhésif gagne du terrain au-delà de l'époxy ?
Les rubans en polyuréthane progressent à un CAGR de 9,12 % car leur température de cuisson plus basse réduit les coûts énergétiques pour les fournisseurs automobiles de rang 1.
Dernière mise à jour de la page le:



