
Taille et part du marché des rubans d'emballage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 34.08 Milliards de dollars |
| Taille du Marché (2031) | 45.72 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.05 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
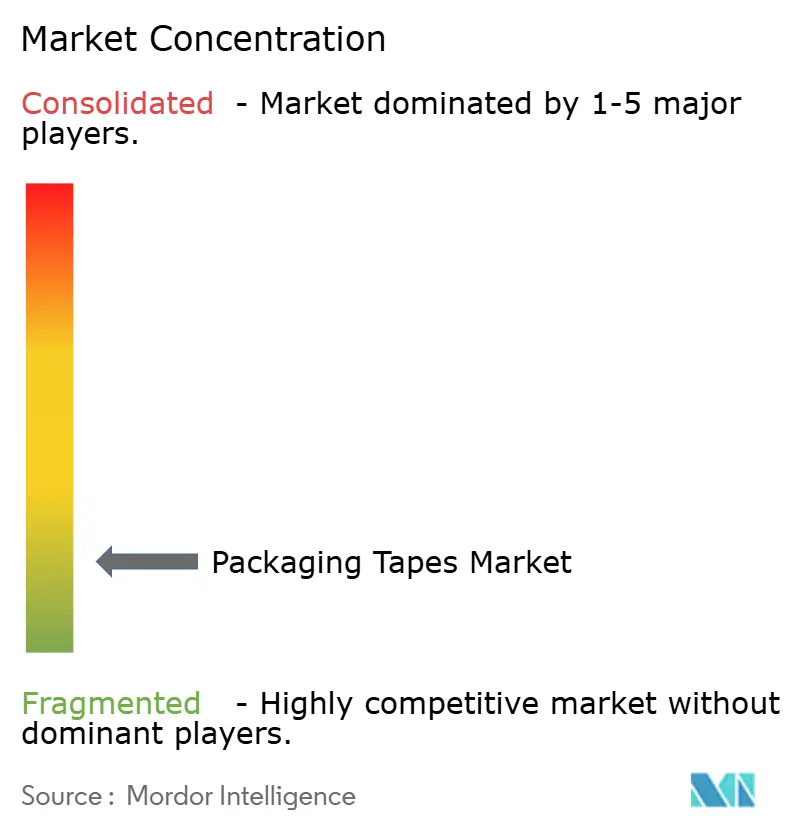
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des rubans d'emballage par Mordor Intelligence
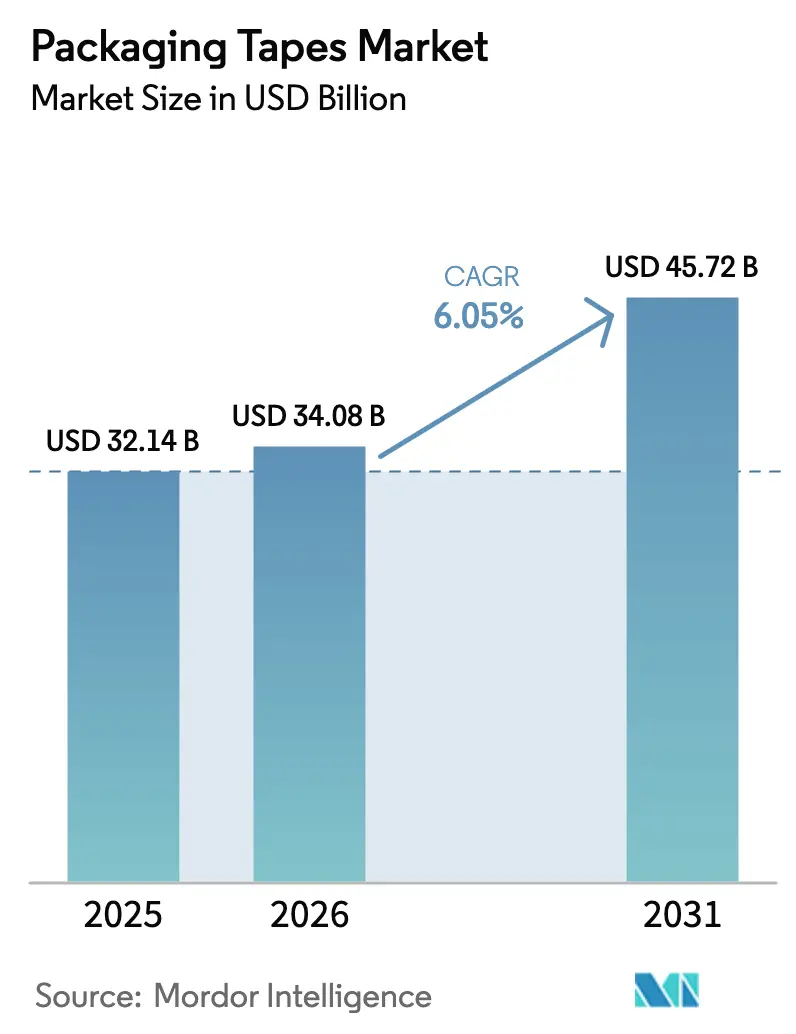
La taille du marché des rubans d'emballage en 2026 est estimée à 34,08 milliards USD, en progression par rapport à la valeur de 2025 de 32,14 milliards USD, avec des projections pour 2031 à 45,72 milliards USD, croissant à un TCAC de 6,05 % sur la période 2026-2031. Cette trajectoire reflète la croissance rapide des colis du commerce électronique, l'expansion régulière de la chaîne du froid et les investissements dans l'automatisation qui rationalisent les opérations de scellage des caisses. Les propriétaires de marques installent des lignes de cartons dimensionnés à la juste mesure, réduisant de 10 à 50 centimes le coût de matériaux par colis tout en augmentant le débit, ce qui maintient le marché des rubans d'emballage sur une trajectoire de croissance prévisible. Les rubans à base de plastique dominent encore les tâches quotidiennes d'exécution des commandes, mais les rubans en papier gagnent du terrain à mesure que les régimes de taxation du plastique des pays de l'OCDE remodèlent les modèles de coûts et que les entreprises visent des seuils de contenu recyclé. L'Asie-Pacifique reste l'épicentre des ajouts de capacité, soutenue par l'effort de l'Inde pour développer son secteur de l'emballage évalué à 200 milliards USD et par l'essor de l'électronique en Chine, qui repose sur des joints auto-adhésifs pour les composants sensibles à l'électricité statique.
Principaux enseignements du rapport
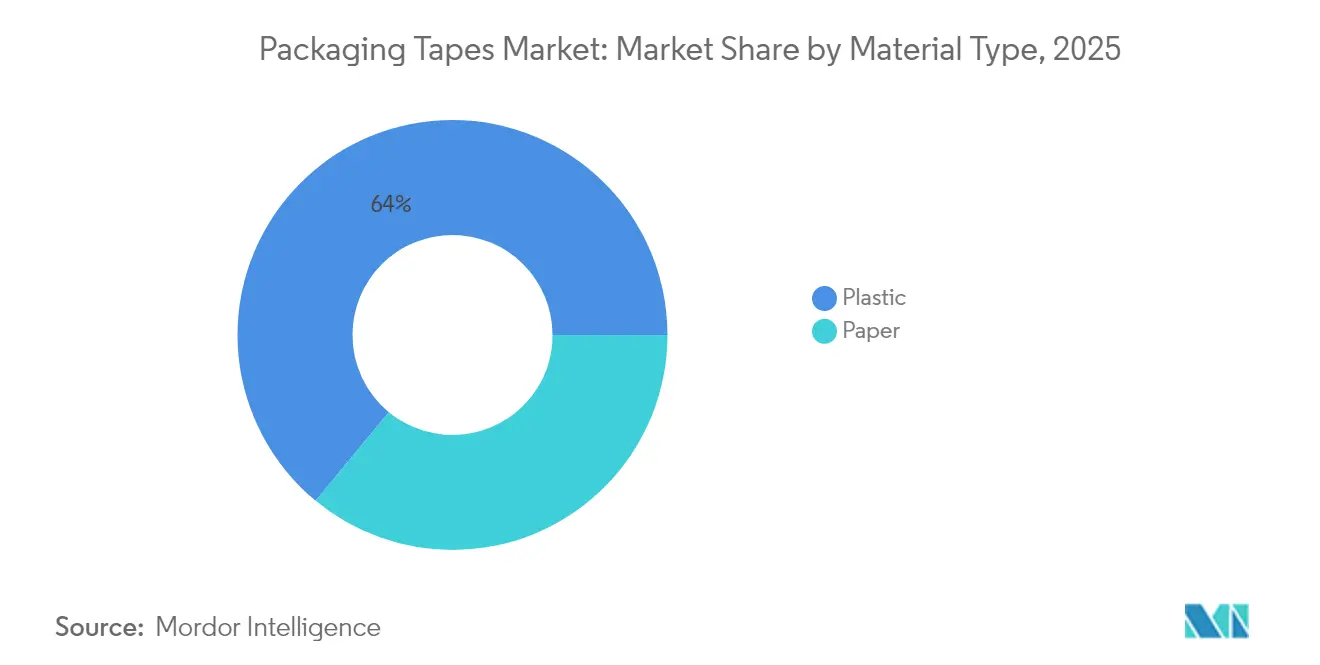
- Par type de matériau, les substrats plastiques représentaient 64,02 % de la part de marché des rubans d'emballage en 2025, tandis que les rubans en papier devraient croître à un TCAC de 6,79 % d'ici 2031.
- Par type d'adhésif, les systèmes acryliques représentaient 44,12 % de la taille du marché des rubans d'emballage en 2025 ; les formulations à base de caoutchouc enregistrent le TCAC le plus rapide à 6,58 %.
- Par forme de produit, les lignes de cerclage et de regroupement ont capturé 58,63 % de la part des revenus en 2025 ; les rubans de scellage de cartons devraient se développer à un TCAC de 6,83 %.
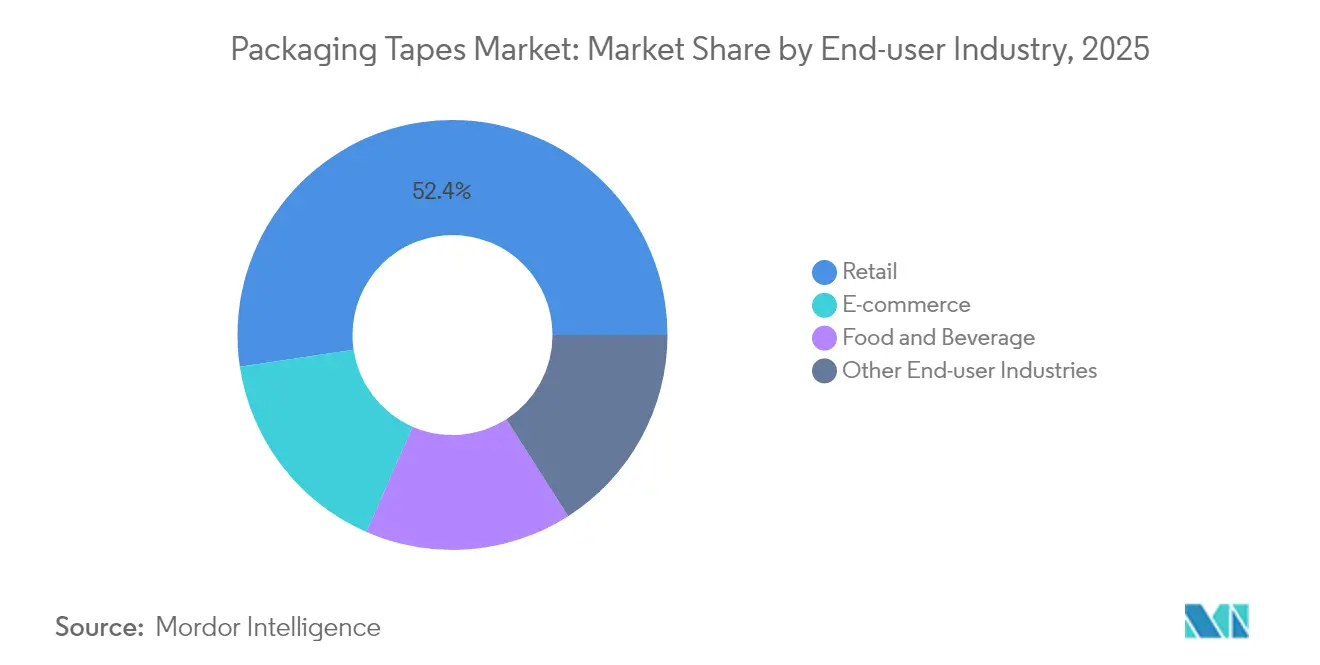
- Par secteur d'utilisation finale, le commerce de détail représentait 52,35 % de la taille du marché des rubans d'emballage en 2025, tandis que le commerce électronique progresse à un TCAC de 6,88 %.
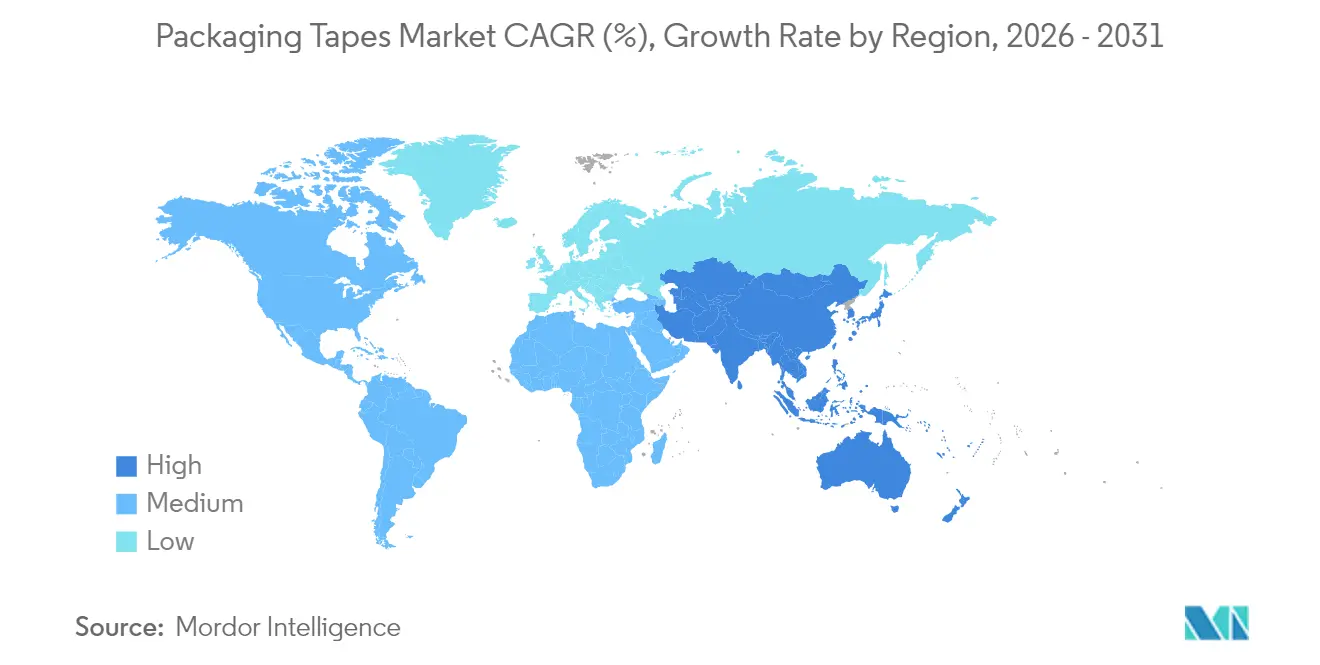
- Par géographie, l'Asie-Pacifique détenait une part de 39,10 % en 2025 et devrait croître à un TCAC de 7,05 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteurs de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Boom du volume de cartons du commerce électronique dans les villes de rang 2 et de rang 3 | +1.8% | Asie-Pacifique, Amérique latine | Moyen terme (2 à 4 ans) |
| Pics de demande provenant des centres de distribution d'épicerie à température contrôlée | +1.2% | Mondial ; gains précoces en Amérique du Nord, en Europe | Court terme (≤ 2 ans) |
| Passage des lignes de scellage de caisses manuelles aux lignes automatisées | +1.5% | Mondial, concentré dans les pôles manufacturiers | Moyen terme (2 à 4 ans) |
| Expansion des marques distributeurs des détaillants sur les marchés émergents | +0.9% | Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Spécification par les équipementiers de rubans à déroulement silencieux pour la sécurité des travailleurs | +0.6% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Le boom du volume de cartons du commerce électronique stimule la pénétration dans les villes de rang 2 et de rang 3
Les pôles logistiques des villes secondaires en Inde, au Brésil et en Indonésie deviennent des nœuds critiques dans les réseaux du commerce électronique. Les dépenses d'emballage du commerce électronique en Inde devraient passer de 451,4 millions USD en 2019 à 975,4 millions USD en 2025, augmentant la demande localisée de joints auto-adhésifs[1]Indian Brand Equity Foundation, « Perspectives logistiques du commerce électronique indien », ibef.org. Les centres de distribution associent des algorithmes d'apprentissage automatique pour le dimensionnement des boîtes à des distributeurs de bobines de papier qui réduisent l'utilisation du carton ondulé de 35 % en Amérique du Nord et en Europe. Ces installations réduisent le remplissage des vides, raccourcissent les temps de préparation des commandes et maintiennent un débit de colis à deux chiffres, incitant les responsables des achats à s'engager sur des contrats de ruban à long terme. Des fournisseurs asiatiques tels que tesa ont ouvert des centres de service à Mumbai et à Bengaluru pour rester à moins de 24 heures des équipementiers électroniques qui se déplacent désormais vers les couloirs industriels de rang 2.
Pic de demande provenant des centres de distribution d'épicerie à température contrôlée
Les chaînes de supermarchés déploient des actifs de micro-distribution qui doivent maintenir les denrées périssables entre -25 °C et +8 °C sur les itinéraires du dernier kilomètre. UPS a ajouté quatre lignes Temperature True en 2024, adaptant les cartons Med 100 pour les médicaments à température ambiante et les cartons Med 400 pour les produits biologiques congelés. Ces formats de boîtes nécessitent des adhésifs acryliques ou à base de caoutchouc qui conservent leur adhérence en dessous de -20 °C, entraînant un abandon des grades thermofusibles qui se fissurent sur les quais de chargement à des températures inférieures à zéro. La tendance pénètre l'Amérique latine et l'Asie du Sud-Est, où des startups d'épicerie urbaine signent des accords d'abonnement pour des rubans préqualifiés selon les protocoles de chaîne du froid ISTA 7D.
Passage des lignes de scellage de caisses manuelles aux lignes automatisées
Les transformateurs occidentaux remplacent les distributeurs manuels par des extrudeuses à grande vitesse qui réduisent les pertes de rognage de 25 % et permettent un fonctionnement continu. Le ruban extrudable VHB de 3M, lancé en 2024, adhère instantanément, se distribue à la demande et renroule les chutes pour le recyclage. Les équipementiers de scelleuses de caisses intègrent des analyses prédictives qui signalent les anomalies de ligne de colle, réduisant ainsi les temps d'arrêt et le gaspillage d'adhésif. Le marché américain des machines d'emballage affichant une croissance annuelle de 8 % jusqu'en 2027, les intégrateurs prévoient un retour sur investissement de 18 mois pour les têtes de pose de ruban entièrement automatisées.
Expansion des marques distributeurs des détaillants sur les marchés émergents
Les épiciers régionaux ajoutent des références de marques distributeurs dans les produits alimentaires emballés, la beauté et l'entretien de la maison. Ces programmes augmentent les volumes de courtes séries qui nécessitent des formats de cartons flexibles et des rubans d'habillage imprimés en petits lots. Les transformateurs asiatiques répondent avec l'impression numérique et des encres à base d'eau certifiées à plus de 5 % en poids de COV, stimulant les ventes régionales de joints en papier recyclable.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Taxes sur les emballages plastiques au niveau de l'OCDE | -1.4% | Europe, Amérique du Nord ; répercussions en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Plafonds d'émissions de COV sur les acryliques à base de solvants | -0.8% | Mondial, plus strict sur les marchés développés | Court terme (≤ 2 ans) |
| Pénurie d'approvisionnement en caoutchouc naturel due aux épidémies | -0.6% | Mondial, impact aigu en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Pilotes d'expédition sans carton par les principaux acteurs des places de marché | -1.1% | Amérique du Nord, Europe, expansion en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les initiatives d'expédition sans carton remettent en question les modèles d'emballage traditionnels
La politique d'Amazon visant à éliminer 95 % des coussins d'air en plastique en Amérique du Nord et à élargir les protocoles d'expédition dans l'emballage d'origine réduit la consommation de ruban sur certaines références. Son programme sans frustration a éliminé 181 000 tonnes de matériaux excédentaires et évité 307 millions de boîtes depuis son lancement. Les concurrents de la place de marché testent désormais des machines d'ensachage en papier à la demande qui scellent sans adhésif, représentant un frein à long terme sur les volumes pour le marché des rubans d'emballage.
Les taxes de l'OCDE sur les emballages plastiques remodèlent la sélection des matériaux
La taxe britannique sur les emballages plastiques prélève 210,82 GBP par tonne sur les contenants contenant moins de 30 % de matières recyclées, générant 276 millions GBP au cours de son premier exercice fiscal et poussant les transformateurs vers des rubans à base de fibres. La redevance espagnole de 0,45 EUR/kg exerce une pression parallèle sur specright.com. L'Allemagne prévoit un cadre fiscal national d'ici 2026, s'ajoutant aux obligations de la taxe sur les plastiques de l'UE et accélérant les essais de substrats kraft résistants à l'eau. Bien que les rubans en papier répondent aux normes de recyclage en bordure de trottoir, les fournisseurs absorbent encore des coûts de pâte à papier plus élevés, comprimant les marges.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
La domination du plastique remise en question par des alternatives durablesLes substrats plastiques ont capturé 64,02 % de la part de marché des rubans d'emballage en 2025, car les films BOPP offrent une résistance à la traction élevée, une clarté optique et un faible coût. Les joints BOPP supplantent le PVC dans les centres de colis nord-américains, tandis que le PVC rigide persiste dans la distribution pharmaceutique européenne en raison de sa résistance chimique. La taille du marché des rubans d'emballage pour les grades plastiques devrait atteindre 29,12 milliards USD en 2031, bien que sa part s'érode sous l'effet des taxes.
Les alternatives à base de papier croissent à un TCAC de 6,79 %. La recyclabilité, l'acceptation en collecte sélective et l'offre croissante de kraft en Asie du Sud-Est encouragent l'adoption malgré les préoccupations liées à l'humidité. Les producteurs ajoutent désormais des revêtements barrières biodégradables résistant à des tests de 24 heures à 90 % d'humidité relative.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport


Par type d'adhésif :
Le leadership acrylique face à l'innovation des systèmes à base de caoutchoucLes formulations acryliques représentaient 44,12 % de la taille du marché des rubans d'emballage en 2025, grâce à la stabilité aux UV et à la conformité aux règles de plus de 5 % en poids de solvants selon les directives MTD de l'UE. Les acryliques à base d'eau adhèrent également bien au carton ondulé recyclé, un substrat en plein essor en Europe.
Les systèmes à base de caoutchouc affichent le TCAC le plus rapide à 6,58 % en s'appuyant sur des copolymères blocs styréniques qui maintiennent l'adhérence jusqu'à -25 °C. La plateforme SIBS de KRATON réduit l'utilisation d'organosolvants de 30 %, satisfaisant aux limites fixées par le California Air Resources Board. L'adhésif caoutchouc compostable biosourcé de Tex Year atteint 85 % de contenu biologique avec 90 % de dégradation en 180 jours, convenant aux emballages de l'économie circulaire.
Par forme de produit :
Les applications industrielles stimulent la domination du cerclageLes expéditeurs industriels privilégient les rubans de cerclage en filaments de verre ou en PET mono-orienté qui ont saisi 58,63 % de la part de marché des rubans d'emballage en 2025, protégeant les appareils électroménagers palettisés et les bobines d'acier en transit. La résistance à la traction moyenne dépasse 400 N, limitant le déplacement des charges et les réclamations pour dommages.
Les rubans de scellage de cartons croîtront à un TCAC de 6,83 % à mesure que les références du commerce électronique se multiplient. Les étiqueteuses automatiques à l'intérieur des boîtes appliquent désormais des rouleaux étroits de 38 mm, soit 10 mm de moins que les grades manuels, économisant jusqu'à 200 000 USD par an dans une installation traitant 60 colis par minute. La plateforme extrudable de 3M renforce cette tendance en permettant un dépôt précis du cordon et la récupération des chutes.
Par secteur d'utilisation finale :
La domination du commerce de détail face à l'accélération du commerce électroniqueLa préparation des rayons en magasin, l'étiquetage des prix et l'emballage en arrière-boutique ont maintenu le commerce de détail en tête avec 52,35 % de la taille du marché des rubans d'emballage en 2025. Les grandes surfaces ont ajouté des rubans de scellage et de rembourrage en papier avec logo écologique qui servent également de preuve d'inviolabilité, renforçant la perception de la marque.
Le commerce électronique s'étend désormais à un TCAC de 6,88 %, atteignant 25,40 % de part en 2031 avec l'essor des commandes d'épicerie le jour même. Amazon a à lui seul supprimé plus de 2 millions de tonnes d'emballages depuis 2015 en adoptant des configurations de cartons basées sur l'apprentissage automatique, mais le nombre total de colis maintient les volumes globaux de ruban en hausse. La logistique pharmaceutique externalisée augmente la demande de rubans certifiés cryogéniques résistant au transport par glace carbonique.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché des Rubans d'Emballage en Asie-Pacifique
L'Asie-Pacifique détenait 39,10 % de la part de marché des rubans d'emballage en 2025, portée par le commerce de détail axé sur le mobile et un important pipeline de fabrication sous contrat. Les convertisseurs chinois fournissent des rubans BOPP antistatiques aux usines de smartphones de la Grande Baie, où la production 2024 a dépassé 250 millions d'appareils.
Marché des Rubans d'Emballage en Amérique du Nord
L'Amérique du Nord mise sur l'automatisation des machines à fermer les cartons pour compenser la pénurie de main-d'œuvre. La région introduit des rubans à faible bruit répondant aux limites de 75 dB imposées par l'OSHA, à l'appui des exigences ergonomiques. La suppression à 95 % des coussins d'air en plastique par Amazon oriente la demande vers des rouleaux à base de papier approvisionnés auprès des papeteries kraft américaines, stimulant ainsi les lignes de couchage de rubans nationales.
Marché des Rubans d'Emballage en Europe
Les taxes strictes sur les plastiques en Europe intensifient les essais de films à contenu recyclé et d'adhésifs sans solvant. L'Espagne, la France et l'Italie reproduisent la taxe britannique, incitant à l'utilisation de substrats fibreux et augmentant le taux d'utilisation des lignes kraft.

Analyse de la chaîne de valeur
La chaîne de valeur des rubans d'emballage débute en amont avec des matières premières pétrochimiques et biosourcées, transformées en films et papiers (notamment le BOPP, le PVC, le PET et le kraft) et en formulations adhésives (acrylique, thermofusible, à base de caoutchouc). Le prix et la disponibilité des matières premières, en particulier du polypropylène et des acryliques, influencent les stratégies d'achat et les politiques de stock des enducteurs de rubans, tandis que la tension sur le caoutchouc naturel peut affecter les formulations à base de caoutchouc. Les fabricants et enducteurs de rubans, y compris des acteurs intégrés tels que Nitto Denko, transforment ces intrants en rouleaux mères et en qualités spécialisées, puis approvisionnent les transformateurs pour la découpe, l'impression et les programmes de marque de distributeur.
En aval intermédiaire, les transformateurs et distributeurs spécialisés adaptent les largeurs de rouleaux, les tirages d'impression et les variantes de performance (déroulement silencieux, chaîne du froid, antistatique) aux spécifications des utilisateurs finaux. La demande en aval est soutenue par les équipementiers et intégrateurs de matériel d'emballage qui fournissent des têtes de fermeture de caisses automatisées, des distributeurs et des outils d'analyse de ligne. Les grands utilisateurs finaux tels que le commerce électronique, la vente au détail, l'agroalimentaire et les expéditeurs industriels achètent généralement via des accords d'approvisionnement à long terme ou des listes de fournisseurs privilégiés, les tests de performance et la conformité (y compris les protocoles de chaîne du froid tels que l'ISTA 7D mentionnés dans le contexte du rapport) façonnant les cycles de qualification. Des associations professionnelles telles qu'Afera et FIPAGO influencent également les spécifications et les meilleures pratiques dans les écosystèmes de rubans à base de film, d'adhésif et de papier gommé.
Paysage concurrentiel
Le marché des rubans d'emballage est très fragmenté et s'articule autour d'une douzaine de groupes mondiaux, mais les spécialistes régionaux prospèrent grâce aux séries personnalisées. 3M a renforcé son avantage concurrentiel avec la ligne VHB prête à l'extrusion qui réduit les déchets de 25 %, un atout décisif alors que les propriétaires de marques ciblent les émissions de portée 3. tesa s'est associé à Snowflake pour analyser les données de production de 14 usines, déployant des algorithmes d'intelligence artificielle qui réduisent les temps d'arrêt non planifiés de 14 %.
Leaders du secteur des rubans d'emballage
3M
tesa SE
Intertape Polymer Group Inc.
Nitto Denko Corporation
Berry Global Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Rubans d'Emballage
- 3M
- Avery Dennison Corporation
- Berry Global Inc.
- CCT
- Essentra PLC
- Intertape Polymer Group Inc.
- Lohmann GmbH & Co. KG
- Nitto Denko Corporation
- Packman Packaging Pvt. Ltd.
- Pact Group Holdings
- PPM Industries SpA
- Saint-Gobain
- Scapa Group plc
- Shurtape Technologies LLC
- tesa SE
- Vibac Group
- Worthen Industries

Opportunités de marché et perspectives d'avenir
La reformulation axée sur la durabilité et les évolutions de substrats créent des espaces vacants pour des solutions recyclables, à contenu recyclé et davantage à base de fibres, qui doivent néanmoins conserver leurs performances dans les applications d'automatisation à grande vitesse et de chaîne du froid. En Europe, le règlement sur les emballages et les déchets d'emballages (UE) 2025/40 et les directives connexes d'Afera ont accru l'examen des choix de conception des emballages, favorisant le développement de rubans qui améliorent la recyclabilité des systèmes en carton ondulé et réduisent le risque de contamination. Cette pression se manifeste également dans le contexte du rapport à travers les régimes de taxe sur le plastique (y compris la taxe britannique sur les emballages plastiques) et les objectifs d'entreprise en matière de contenu recyclé, qui accroissent ensemble la demande d'acryliques à base d'eau, de voies de réduction des solvants et de systèmes de rubans papier pouvant fonctionner de manière fiable sur des lignes de cartons de taille adaptée.
La localisation des capacités et les chaînes d'approvisionnement liées à l'électronique demeurent une autre zone d'opportunité, en particulier en Asie-Pacifique, où le rapport souligne la traction de la production électronique et les ajouts de capacité en cours. En juillet 2026, Nitto Denko a inauguré une installation de fabrication et de recherche à Kaohsiung, à Taïwan, soutenue par un investissement de 4,48 milliards de NT$, élargissant ses capacités en rubans PVC et rubans adhésifs électroniques et signalant un investissement régional dans la production de rubans haute performance à proximité des écosystèmes des semi-conducteurs et de l'automobile. Par ailleurs, la numérisation renforce les ventes techniques et les travaux de spécification : 3M a lancé son assistant numérique Ask 3M AI en juillet 2026 pour aider les clients à naviguer dans les comparaisons de matériaux et les conseils d'application, facilitant une sélection de produits et des flux de qualification plus rapides pour les transformateurs et les opérations d'emballage à mix élevé.
Recent Industry Developments in Marché des Rubans d'Emballage
- Juillet 2026 : Intertape Polymer Group (IPG) a lancé un film coussin d'air PCR fabriqué avec 50 % de contenu recyclé (35 % de PCR et 15 % de PIR) dans une installation certifiée TRUE Zero Waste aux États-Unis. Cette initiative élargit l'offre de durabilité d'IPG et renforce ses accréditations de certification en matière de déchets dans les chaînes d'approvisionnement mondiales.
- Juillet 2026 : Nitto Denko a inauguré une nouvelle installation de fabrication et de recherche à Kaohsiung, à Taïwan (expansion des capacités de rubans PVC et de rubans adhésifs électroniques). Cette expansion ajoute de la capacité en Asie-Pacifique et renforce la sécurité d'approvisionnement pour les applications de rubans liées à l'électronique et au photovoltaïque/semi-conducteurs à proximité des principaux pôles de fabrication.
- Avril 2026 : Berry Global (fusion de Berry Global et Amcor) a finalisé une fusion transformationnelle avec Amcor. L'opération crée un leader mondial de l'emballage doté d'un portefeuille élargi et soutient les ventes croisées dans les segments de la nutrition, de la santé, de la beauté et du bien-être.


Marché des Rubans d'Emballage Portée du rapport et méthodologie de recherche
Définition et portée du marché
Ce marché couvre les rubans utilisés pour sceller, regrouper, protéger et unitiser les colis dans le transport industriel et grand public, la demande étant suivie selon les principaux matériaux, systèmes adhésifs et cas d'usage d'emballage dans la distribution quotidienne.
Exclusions de portée : Nous excluons les rubans spécialisés non destinés à l'emballage, principalement vendus pour l'isolation électrique, l'usage médical ou le câblage intérieur automobile, où l'emballage n'est pas l'usage final principal.
Aperçu de la segmentation
- Par type de matériau
- Plastique
- Papier
- Par type d'adhésif
- Acrylique
- Thermofusible
- À base de caoutchouc
- Autres types d'adhésifs
- Par forme de produit
- Rubans de scellage de cartons
- Rubans de masquage et de peintre
- Rubans de cerclage et de regroupement
- Par secteur d'utilisation finale
- Commerce électronique
- Alimentation et boissons
- Commerce de détail
- Autres secteurs d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par cartographier l'ampleur de l'activité d'emballage, puis à la relier à la consommation de rubans. Nous référençons des séries de données publiques telles que la base de données UN Comtrade pour les flux commerciaux d'intrants liés aux rubans et de rouleaux finis, le US Census Bureau pour les indicateurs de commerce électronique et d'expédition, Eurostat pour les indicateurs de fabrication et de vente au détail, et l'Agence internationale de l'énergie pour le contexte des résines et de l'énergie affectant l'économie de la transformation.
Nous examinons également les organismes d'emballage et de logistique et les sources normatives telles que les publications ISO, ainsi que des articles évalués par des pairs sur la performance et la recyclabilité des adhésifs sensibles à la pression. Pour ancrer le contexte des acteurs et des prix, nous utilisons les dépôts d'entreprises, les présentations aux investisseurs et une couverture médiatique fiable, puis nous vérifions la cohérence de certaines hypothèses via des abonnements payants pour les données financières et de renseignement d'entreprise, l'actualité et les données financières, les bases de données de brevets, et, si utile, les registres d'importation et d'exportation au niveau des expéditions. Les sources citées ci-dessus sont illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour la validation et la clarification.
Entretiens et enquêtes primaires
Les données primaires ont été recueillies par le biais d'entretiens avec des experts et d'enquêtes structurées auprès de transformateurs, d'équipes d'approvisionnement en emballage, de distributeurs et d'utilisateurs finaux axés sur la logistique qui observent les schémas d'achat réels. Nous avons utilisé ces échanges pour confirmer la manière dont les lignes de fermeture de cartons sont spécifiées, comment les choix d'adhésifs évoluent selon le climat et l'application, et quels changements de prix et de volume se confirment réellement selon les régions.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 28 % | Dirigeants (CXO) : 22 % | APAC : 46 % |
| Rang intermédiaire : 50 % | Responsables fonctionnels/d'unité : 21 % | EMEA : 29 % |
| Acteurs plus petits : 22 % | Managers : 57 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement est réalisé selon une approche descendante, où l'activité d'emballage et les signaux d'approvisionnement liés au commerce sont utilisés pour reconstituer le bassin de demande de rubans d'emballage par région, puis filtrés selon l'intensité d'utilisation par usage final. Pour rester ancré à la réalité, nous corroborons les totaux avec des approximations ascendantes sélectives, telles que des contrôles échantillonnés de la production des transformateurs, des discussions sur les canaux et des calculs de volume par PVA pour les formats de fermeture de cartons courants, et nous ajustons lorsqu'un écart apparaît.
Les principaux intrants du modèle comprennent la croissance des expéditions de colis et de commerce électronique, les indicateurs de débit des boîtes en carton ondulé et cartons, la répartition entre rubans plastiques et papier dans la fermeture courante, les évolutions du mix adhésif entre systèmes acryliques, thermofusibles et à base de caoutchouc, ainsi que les largeurs de rouleaux typiques et la consommation par carton en fermeture manuelle contre automatisée. Étant donné que les fluctuations de prix comptent dans ce domaine, nous suivons également l'évolution des coûts d'intrants liés aux résines et les marges de transformation, afin que les variations de PVA ne soient pas surestimées.
Pour les prévisions, une analyse de scénarios est utilisée autour de la croissance logistique, de l'adoption de l'automatisation et de la substitution favorisée par la durabilité vers les rubans papier et activés à l'eau, puis une régression simple est exécutée comme contrôle croisé en utilisant les indicateurs d'expédition et la production industrielle comme principales variables explicatives. Lorsque les intrants ascendants sont limités dans un pays, nous utilisons des ratios de substitution issus de marchés similaires et les revérifions par des appels de suivi afin que l'estimation reste reproductible.
Validation des données et cycle de mise à jour
La validation se fait par triangulation entre signaux indépendants, puis par des contrôles de variance au niveau régional et sectoriel afin que les valeurs aberrantes ne soient pas reportées. Notre équipe compare la demande de rubans implicite aux indicateurs d'activité d'emballage, vérifie si les paliers de prix correspondent à l'évolution des résines et de l'énergie, et examine les évolutions marquées par adhésif ou matériau pour confirmer qu'elles reflètent une substitution réelle plutôt qu'un artefact de modélisation.
Avant validation finale, le modèle et la rédaction font l'objet de plusieurs cycles de revue par les analystes, et les entretiens sont rouverts si une hypothèse clé évolue ou si une nouvelle donnée crée un écart important. Les rapports sont actualisés annuellement, et des événements majeurs tels que des changements de capacité importants ou des chocs soudains sur les matières premières peuvent déclencher des mises à jour intermédiaires. Juste avant la livraison, une actualisation finale est effectuée afin que les clients reçoivent la vue la plus récente disponible.
Comparaison du dimensionnement du marché des rubans d'emballage par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les rubans d'emballage peuvent sembler très différentes même lorsque le sujet paraît similaire, car les choix de portée et la logique de tarification ne sont pas cohérents d'une étude à l'autre. Les écarts proviennent généralement des types de rubans comptabilisés, du fait que l'estimation soit construite à partir de signaux d'activité d'emballage ou de totaux de rubans adhésifs plus larges, et du rythme de croissance des prix supposé.
L'écart principal provient de l'intégration des rubans adhésifs universels et des rubans de réparation plus larges, alors que Mordor Intelligence comptabilise les rubans d'emballage à travers la fermeture de cartons, le masquage et les rubans de peintre, ainsi que la demande de cerclage et de regroupement liée aux usages finaux d'emballage, avec des PVA vérifiés par rapport aux évolutions de la transformation et des matières premières. Un autre facteur courant est la cadence d'actualisation et le traitement des devises, certains chiffres conservant un taux de change fixe sur une année de base tandis que d'autres actualisent les prix courants sans revalider l'intensité de volume entre emballage automatisé et manuel.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 34,08 milliards USD (2026) | |
| Revue professionnelle A | 78,50 milliards USD (2023) | Cette estimation semble regrouper un ensemble plus large de types de rubans, y compris les rubans adhésifs toilés et autres formats polyvalents, et peut donc se rapprocher davantage d'une vision large des rubans adhésifs plutôt que de la seule demande d'emballage liée au débit de cartons. |
| Note sectorielle B | 82,40 milliards USD (2024) | Le chiffre est nettement plus élevé, ce qui peut se produire lorsque le périmètre s'étend à des solutions de fermeture plus générales et à des rubans à fonctions premium, et lorsque la progression des prix est appliquée de manière plus agressive sans être corrélée à l'activité d'emballage et aux évolutions du mix. |
L'écart s'explique principalement par la rigueur du périmètre et la manière dont le prix et le volume sont réconciliés avec des signaux d'emballage réels. En maintenant le bassin de demande ancré aux usages finaux d'emballage et en le validant par des contrôles pratiques sur le mix de formats et l'évolution des PVA, la valeur finale reste plus facile à tracer et à reproduire lorsque les hypothèses sont actualisées.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des rubans d'emballage ?
Le marché des rubans d'emballage est valorisé à 34,08 milliards USD en 2026 et devrait atteindre 45,72 milliards USD d'ici 2031.
Quel segment de matériau est en tête sur le marché des rubans d'emballage ?
Les substrats plastiques sont en tête avec une part de 64,02 % en 2025, bien que les rubans en papier soient l'alternative à la croissance la plus rapide avec un TCAC de 6,79 %.
Pourquoi les adhésifs acryliques dominent-ils le marché des rubans d'emballage ?
Les systèmes acryliques combinent la résistance aux UV, une large tolérance aux températures et la conformité aux plafonds mondiaux de COV, ce qui leur a permis d'obtenir 44,12 % de part de marché en 2025.
Comment les taxes sur les emballages plastiques affecteront-elles la sélection des rubans ?
Les taxes au niveau de l'OCDE augmentent le coût des rubans en plastique vierge, accélérant l'adoption de films à contenu recyclé et de rubans en papier recyclable qui évitent la surtaxe.
Quelle région offre la plus grande opportunité de croissance ?
L'Asie-Pacifique représente 39,10 % de part et mène la croissance à un TCAC de 7,05 %, portée par l'expansion du commerce électronique et les délocalisations de production vers l'Inde et l'Asie du Sud-Est.
Dernière mise à jour de la page le:



