
Taille et parts du marché des rubans spéciaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 52.69 Milliards de dollars |
| Taille du Marché (2031) | 71.63 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.33 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des rubans spéciaux par Mordor Intelligence
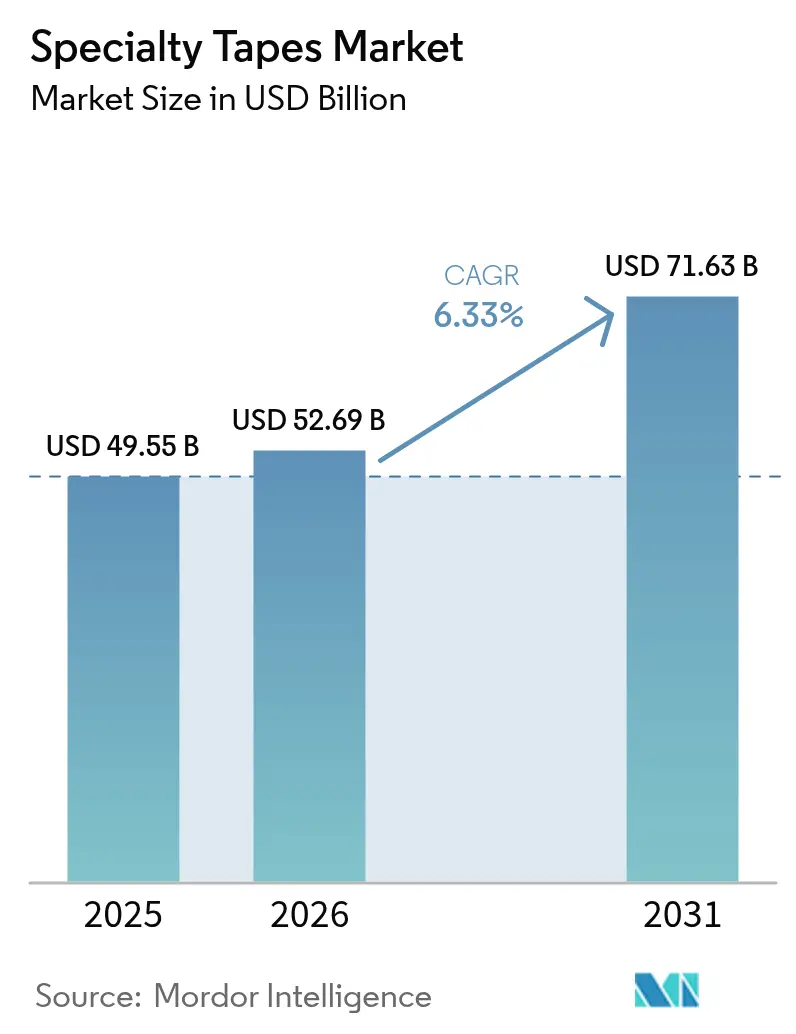
La taille du marché des rubans spéciaux devrait passer de 49,55 milliards USD en 2025 à 52,69 milliards USD en 2026 et est prévue pour atteindre 71,63 milliards USD d'ici 2031 à un TCAC de 6,33 % sur la période 2026-2031. La forte demande émanant de l'électronique, de la santé et de la fabrication de batteries pour véhicules électriques stimule l'adoption accélérée de solutions haute performance de collage, d'étanchéité et de protection. Les rubans adhésifs structuraux continuent de remplacer les fixations mécaniques dans les assemblages sensibles au poids, tandis que les formulations sans solvant soutiennent la conformité aux réglementations d'émissions de plus en plus strictes. L'innovation dans les formulations compatibles avec la peau pour les dispositifs médicaux portables et les adhésifs optiquement transparents pour les écrans pliables renforce davantage la différenciation des produits. Les fournisseurs qui combinent l'intégration verticale au développement de matériaux durables captent des commandes croissantes, à mesure que les restrictions PFAS et les plafonds de COV reconfigurent les spécifications des clients.
Points clés du rapport
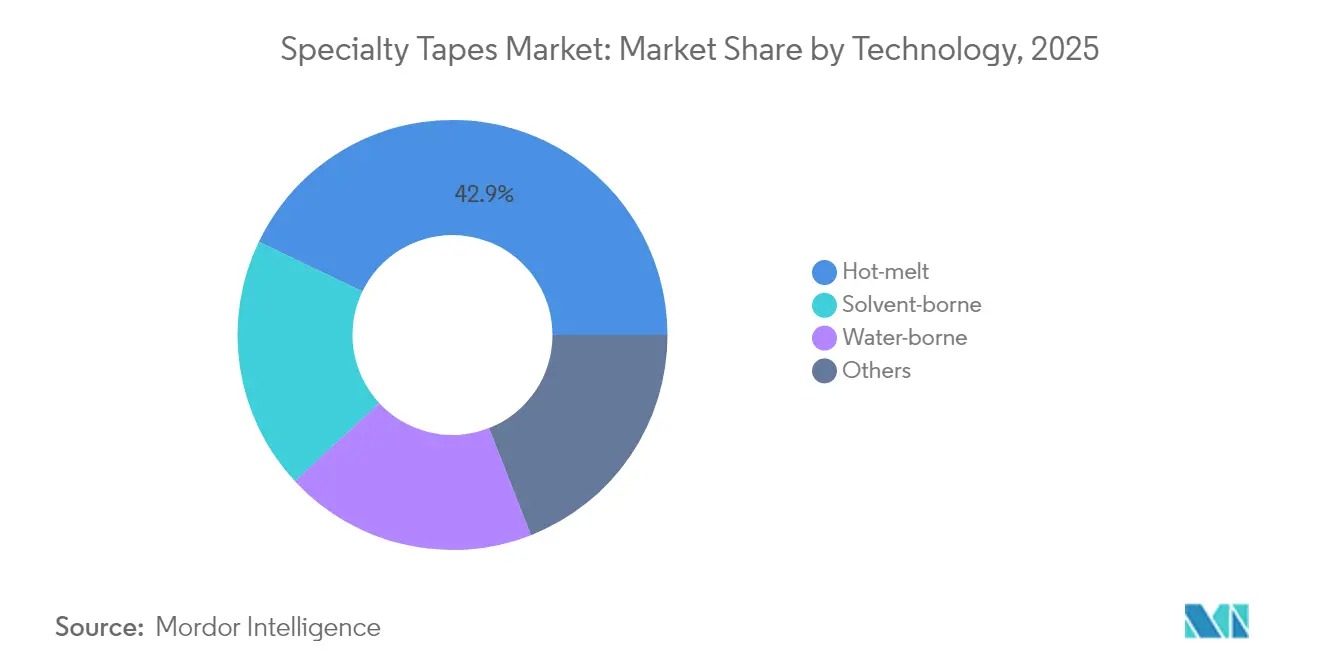
- Par technologie, les systèmes thermofusibles ont dominé avec 42,85 % de la taille du marché des rubans spéciaux en 2025 et devraient croître à un TCAC robuste de 6,98 %.
- Par résine adhésive, les acryliques ont dominé avec une part de revenus de 46,75 % en 2025 ; les formulations à base de caoutchouc sont positionnées pour le TCAC le plus élevé à 7,52 % jusqu'en 2031.
- Par type, le polychlorure de vinyle représentait 36,95 % de la taille du marché des rubans spéciaux en 2025, tandis que les substrats tissés/non-tissés enregistreront le TCAC le plus rapide à 7,18 %.
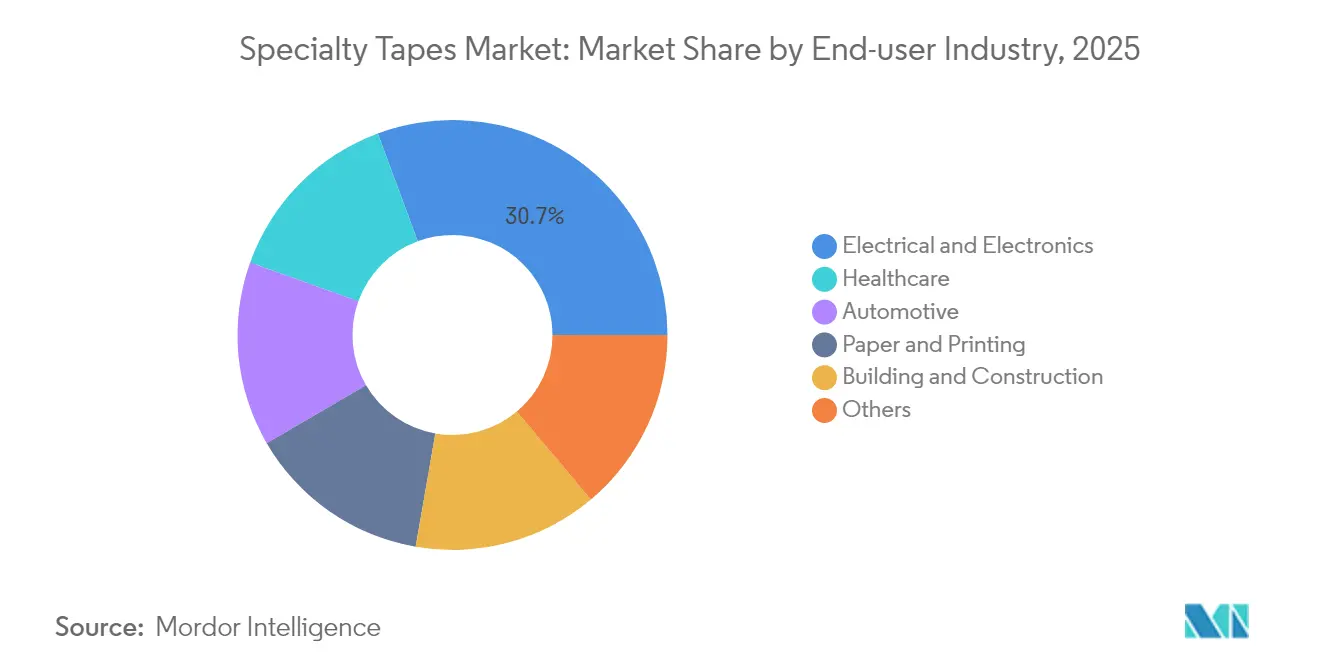
- Par secteur d'utilisation final, le segment de l'électricité et de l'électronique détenait 30,65 % des parts du marché des rubans spéciaux en 2025, tandis que la santé devrait se développer au TCAC le plus rapide à 7,35 % jusqu'en 2031.
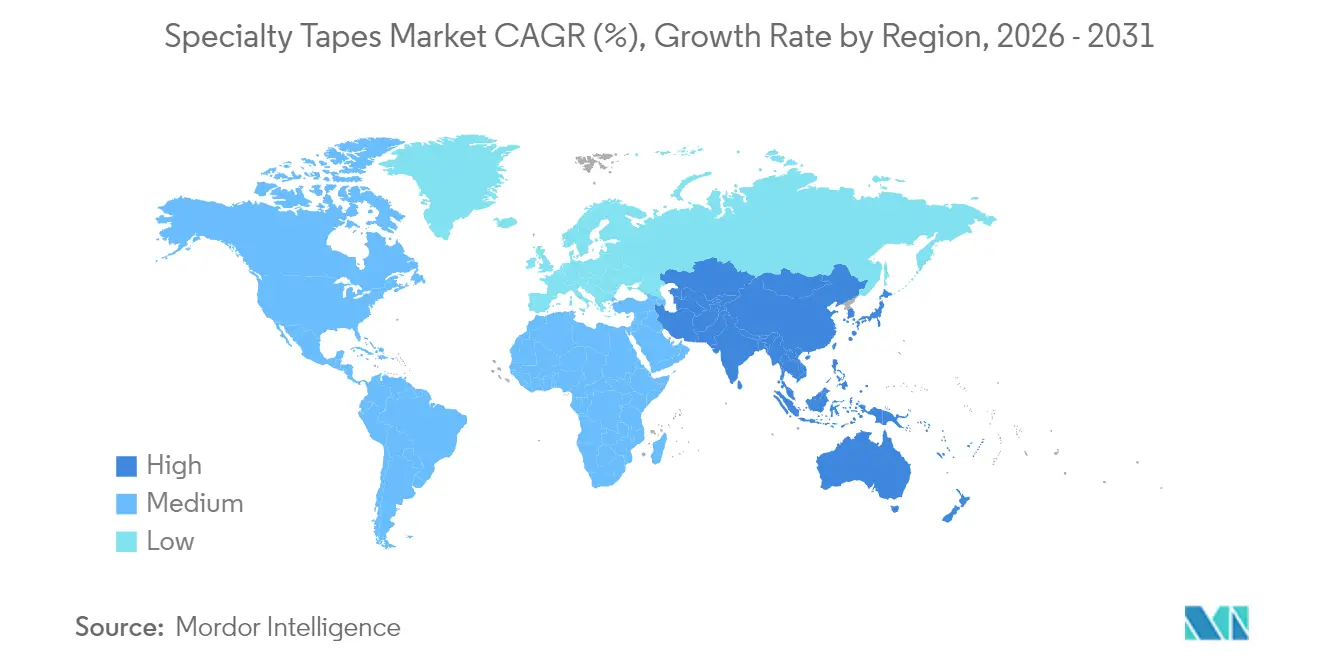
- Par géographie, l'Asie-Pacifique a capturé 40,85 % des parts du marché des rubans spéciaux en 2025 et devrait enregistrer le TCAC le plus fort à 7,76 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion de la demande dans le domaine de la santé et des dispositifs portables | +1.2% | Mondial, avec concentration en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance de l'électronique flexible et des blocs-batteries pour véhicules électriques | +1.0% | Cœur Asie-Pacifique, extension vers l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Essor de la construction de bâtiments écologiques en Asie-Pacifique | +0.8% | Cœur Asie-Pacifique, émergent au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Tendance à l'allègement dans les intérieurs automobiles et ferroviaires | +0.7% | Mondial, avec adoption précoce en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Émergence des rubans de gestion thermique pour les cellules de véhicules électriques | +0.6% | Mondial, avec concentration en Chine, en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la demande dans le domaine de la santé et des dispositifs portables
Les dispositifs médicaux portables tels que les moniteurs de glycémie en continu, les pansements intelligents et les patchs cardiaques reposent de plus en plus sur des rubans compatibles avec la peau qui combinent une adhérence initiale forte avec un retrait atraumatique. L'adoption croissante de la surveillance à distance des patients accélère la demande d'adhésifs respirants et à gestion de l'humidité, Avery Dennison Medical mettant l'accent sur le confort à long terme dans les dispositifs à port prolongé[1]"Plateformes adhésives compatibles avec la peau pour dispositifs portables," medical.averydennison.com. Les constructions optiquement transparentes qui maintiennent la transparence sous les mouvements dynamiques de la peau permettent l'intégration avancée de biocapteurs, faisant évoluer les priorités de formulation vers la biocompatibilité et le retrait sans traumatisme.
Croissance de l'électronique flexible et des blocs-batteries pour véhicules électriques
Les smartphones pliables, les téléviseurs enroulables et les écrans ultra-minces nécessitent des rubans optiquement transparents capables de supporter des milliers de cycles de pliage sans formation de voile tout en protégeant les circuits internes. Les rubans d'interface thermique dans les modules de batteries de véhicules électriques atténuent le transfert de chaleur de cellule à cellule, améliorant la sécurité du bloc lors d'un emballement thermique. L'accent mis par Lintec Corporation sur les rubans d'encapsulation de semi-conducteurs cible des solutions résistantes au brasage par refusion et à blindage CEM pour les conceptions de puces avancées. Les rubans adhésifs structuraux remplacent désormais les vis dans l'assemblage des blocs-batteries, réduisant le poids tout en améliorant la résistance aux vibrations.
Essor de la construction de bâtiments écologiques en Asie-Pacifique
Les réglementations orientées LEED stimulent l'adoption de rubans spéciaux à faible teneur en COV dans les systèmes de murs-rideaux et d'enveloppes de bâtiments[2]"Règle finale de l'Agence de protection de l'environnement des États-Unis sur le chlorure de méthylène," adhesivesmag.com. L'expansion de tesa en 2024 à Mumbai et à Bengaluru positionne la production à proximité du marché indien des bâtiments économes en énergie, notamment les installations solaires et la construction modulaire. Les rubans haute performance améliorent les fonctions d'étanchéité à l'air et à l'eau dans les modules préfabriqués, favorisant un assemblage plus rapide sur site tout en maintenant l'intégrité de l'imperméabilisation.
Tendance à l'allègement dans les intérieurs automobiles et ferroviaires
Les constructeurs automobiles remplacent les fixations mécaniques par des rubans auto-adhésifs pour réduire la masse et améliorer l'atténuation du bruit, des vibrations et des irrégularités dans les habitacles de véhicules électriques. Avery Dennison propose des adhésifs pour le collage de mousses et de fibres pouvant traiter divers substrats tels que les mousses de polyuréthane et les élastomères EPDM. Les exploitants ferroviaires adoptent des rubans pour la fixation de panneaux, tirant parti des avantages en matière de distribution des contraintes et de dilatation thermique. Les lignes adhésives avancées permettent la reprise pendant l'assemblage tout en offrant des performances structurales durables une fois les véhicules en service.
Analyse de l'impact des freins*
| Freins | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix des matières premières pétrochimiques | -0.9% | Mondial, avec un impact plus élevé dans les régions dépendantes des matières premières importées | Court terme (≤ 2 ans) |
| Réglementations strictes sur les émissions de COV/solvants | -0.6% | Amérique du Nord et UE, extension à l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Litiges liés aux PFAS et coûts de reformulation | -0.4% | Principalement Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières pétrochimiques
Les coûts des résines acryliques et caoutchouc augmentent fortement lorsque les prix des monomères dérivés du pétrole brut s'envolent, comprimant les marges des fabricants incapables de répercuter les hausses en aval. La volatilité de l'éthylène se propage aux supports en polychlorure de vinyle. Les producteurs chimiques européens signalent une pression soutenue sur les coûts énergétiques, resserrant davantage l'approvisionnement. L'intégration verticale et les contrats d'approvisionnement à long terme restent des instruments de couverture essentiels contre les fluctuations des coûts.
Réglementations strictes sur les émissions de COV/solvants
L'Agence de protection de l'environnement des États-Unis a interdit le chlorure de méthylène dans les adhésifs grand public en 2024, accélérant la migration vers les lignes à base d'eau et thermofusibles. La Stratégie pour la durabilité chimique de l'Europe utilise l'évaluation générique des risques pour restreindre les systèmes à solvants dans l'ensemble des industries, entraînant des programmes de reformulation de plusieurs millions de dollars. Les petits fournisseurs dépourvus de capacités de recherche et développement à grande échelle sont confrontés à la sortie du marché ou à l'acquisition, à mesure que les délais de mise en conformité se raccourcissent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
la domination des thermofusibles se poursuitLes systèmes thermofusibles ont contribué à hauteur de 42,85 % de la taille du marché des rubans spéciaux en 2025, et leur TCAC de 6,98 % indique une préférence durable pour les options sans solvant à prise rapide, adaptées aux lignes automatisées à grande vitesse. Les variantes à base d'eau gagnent du terrain là où les substrats ne peuvent pas tolérer des températures d'application de 150 °C, notamment dans les diagnostics médicaux sensibles.
Les objectifs de durabilité stimulent l'adoption de résines thermofusibles biosourcées à base d'acides gras de tall oil et de polyols dérivés du sucre. Henkel et Packsize ont démontré une réduction de 32 % des émissions de gaz à effet de serre avec des formulations à base de maïs lors d'essais d'emballage en 2025. Les fournisseurs d'équipements élargissent la technologie des buses pour appliquer des motifs qui réduisent l'utilisation d'adhésif jusqu'à 25 %, en accord avec les objectifs de réduction des coûts et les critères ESG.


Par résine adhésive :
le leadership des acryliques est contestéLes acryliques commandaient 46,75 % des parts du marché des rubans spéciaux en 2025 grâce à un équilibre entre adhérence, stabilité aux UV et profil de coût. La taille du marché des rubans spéciaux pour les formulations à base de caoutchouc est cependant en passe d'augmenter de 7,52 % par an, les équipementiers recherchant de la flexibilité sous l'impact à basse température et une adhérence rapide à l'assemblage. Les adhésifs silicone desservent les zones à haute température jusqu'à 260 °C, essentiels pour le couplage électronique et le masquage aérospatial, mais leur coût élevé limite une pénétration plus large. Des chimies hybrides greffant des blocs silicone sur des squelettes acryliques émergent pour équilibrer la tolérance thermique et le prix.
Par type :
les solutions tissées gagnent du terrainLe polychlorure de vinyle a capturé 36,95 % des parts du marché des rubans spéciaux en 2025, privilégié pour sa résistance chimique, son retardement aux flammes et son efficacité économique. La taille du marché des rubans spéciaux pour les substrats tissés et non-tissés est cependant prévue pour se développer à un TCAC de 7,18 %, dépassant le polychlorure de vinyle à mesure que les équipementiers recherchent des matériaux respirants et drapables pour les capteurs portés sur le corps et la sellerie intérieure des véhicules. Le polyéthylène téréphtalate reste indispensable dans l'assemblage de circuits imprimés flexibles en raison de sa stabilité dimensionnelle sous les pics de refusion à 260 °C. Les supports en papier et en kraft servent les applications de masquage, d'assemblage et de déchirure facile, mais font face à un risque de substitution là où l'exposition à l'humidité est élevée.
Par secteur d'utilisation final :
la santé stimule l'innovationLe secteur vertical de la santé devrait croître à un TCAC de 7,35 % jusqu'en 2031. L'électricité et l'électronique représentent toujours le plus grand bassin de revenus à 30,65 %, reflétant la dépendance ancrée aux rubans d'interface thermique et de blindage CEM pour l'encapsulation de semi-conducteurs. L'adoption croissante de la surveillance à distance des patients accélère la demande de constructions respirantes et compatibles avec la peau, incitant les fournisseurs de matériaux à prioriser le retrait sans traumatisme et la gestion de l'humidité. Le marché des rubans spéciaux continue de pénétrer les assemblages automobiles, où les initiatives d'allègement s'alignent sur les objectifs d'électrification en remplaçant les agrafes et les vis par des lignes adhésives avancées. Le collage structurel dans les machines d'emballage, la transformation du papier et l'impression maintient un niveau de base stable, amortissant les ralentissements cycliques dans les secteurs discrétionnaires.
Analyse géographique
Marché des rubans adhésifs spéciaux en Asie-Pacifique
La part de marché de 40,85 % de l'Asie-Pacifique dans le marché des rubans adhésifs spéciaux en 2025 souligne l'intégration de la région dans les chaînes d'approvisionnement de l'électronique, de la construction et de la mobilité. La mission Villes intelligentes de l'Inde finance des rénovations de bâtiments verts favorisant les rubans de vitrage à faible teneur en COV, capables de supporter des températures de service allant de −10 °C à +70 °C. Au Japon, les équipementiers automobiles s'approvisionnent en rubans de mousse acrylique double face pour les garnitures de montants, réduisant le temps d'assemblage de 30 % par rapport aux méthodes à clips.
Marché des rubans adhésifs spéciaux en Amérique et en EMEA
L'Amérique du Nord capitalise sur la demande de qualité médicale émanant de 6 000 hôpitaux et d'un secteur de diagnostic à domicile en pleine expansion. L'Europe bénéficie des mandats régionaux d'électrification automobile qui accroissent la consommation de rubans de gestion thermique. Le Moyen-Orient et l'Afrique affichent une croissance à un chiffre moyen, les mégaprojets tels que NEOM intégrant des systèmes de scellement de façade haute performance. La part de l'Amérique du Sud est ancrée par la production de gros électroménager et d'emballages flexibles du Brésil ; les fournisseurs locaux investissent dans des usines de monomères acryliques pour réduire la dépendance aux importations. Dans les régions émergentes, les subventions gouvernementales accordées aux parcs solaires et aux éoliennes élargissent la demande de films adhésifs stables aux UV capables de résister à 25 ans d'exposition en extérieur.

Paysage réglementaire
Les formulations de rubans adhésifs spéciaux sont de plus en plus façonnées par des réglementations de gestion des produits chimiques ciblant à la fois les solvants et les chimies fluorées. Aux États-Unis, la règle de déclaration des PFAS de l'EPA TSCA Section 8(a)(7) crée une charge de documentation et de déclaration pour tout PFAS utilisé depuis 2011, avec une fenêtre de soumission ouverte du 13 avril 2026 au 13 octobre 2026. Cela pousse les fabricants et les transformateurs à améliorer la traçabilité des substances au niveau des adhésifs, des supports et des auxiliaires de procédé.
En Europe, le processus de restriction des PFAS dans le cadre de REACH a progressé grâce à une consultation d'analyse socio-économique, qui s'est clôturée le 25 mai 2026. Les programmes de reformulation se resserrent parallèlement à ce cycle d'examen, et les spécifications clients pour les rubans destinés à l'électronique, à l'automobile et à la construction deviennent plus strictes. Dans le même temps, l'activité normative continue d'influencer l'utilisation d'adhésifs spéciaux dans les applications liées à la construction, notamment avec la publication de la norme EN 15425:2023+A1:2026 (juin 2026) pour les adhésifs PUR dans le bois porteur, ce qui soutient la demande de systèmes de collage et d'étanchéité conformes et à faibles émissions pour les enveloppes de bâtiments et assemblages associés.
Analyse de la chaîne de valeur
La chaîne de valeur des rubans adhésifs spéciaux s'étend des matières premières pétrochimiques et spéciales (résines acryliques, caoutchouc et silicone ; polymères ; films ; mousses ; papier ; et liners de protection) jusqu'à la formulation des adhésifs, le revêtement et le laminage, la découpe et la transformation (découpe à la forme, formats en rouleaux et pièces conçues sur mesure), pour aboutir aux utilisateurs finaux dans l'électrique et l'électronique, la santé, l'automobile, ainsi que le bâtiment et la construction. Les choix de technologie de revêtement (thermofusible, à base d'eau, à base de solvant) déterminent l'intensité capitalistique et les exigences de conformité, tandis que les transformateurs apportent une ingénierie d'application essentielle pour les dispositifs médicaux portables, l'assemblage de packs de batteries de VE et l'emballage de semi-conducteurs.
L'exposition en amont aux perturbations énergétiques et logistiques reste une contrainte, car de nombreux intrants sont d'origine pétrochimique, et l'approvisionnement peut se resserrer rapidement lorsque des frictions commerciales ou des perturbations du transport maritime affectent des qualités spécifiques. La chaîne évolue également vers une collaboration et une intégration plus étroites entre les matériaux, la transformation et le développement d'applications. Par exemple, QuadAlliance (tesa avec ZEISS, Saint-Gobain Sekurit et Hyundai Mobis) associe l'expertise en rubans et matériaux aux plateformes d'affichage automobile, tandis que des partenariats de flux de production tels que Lohmann avec BOBST et UPM Adhesive Materials avec Mark Andy se concentrent sur l'intégration des processus et des cycles de qualification plus rapides pour les programmes d'étiquetage et de rubans spéciaux.
Paysage concurrentiel
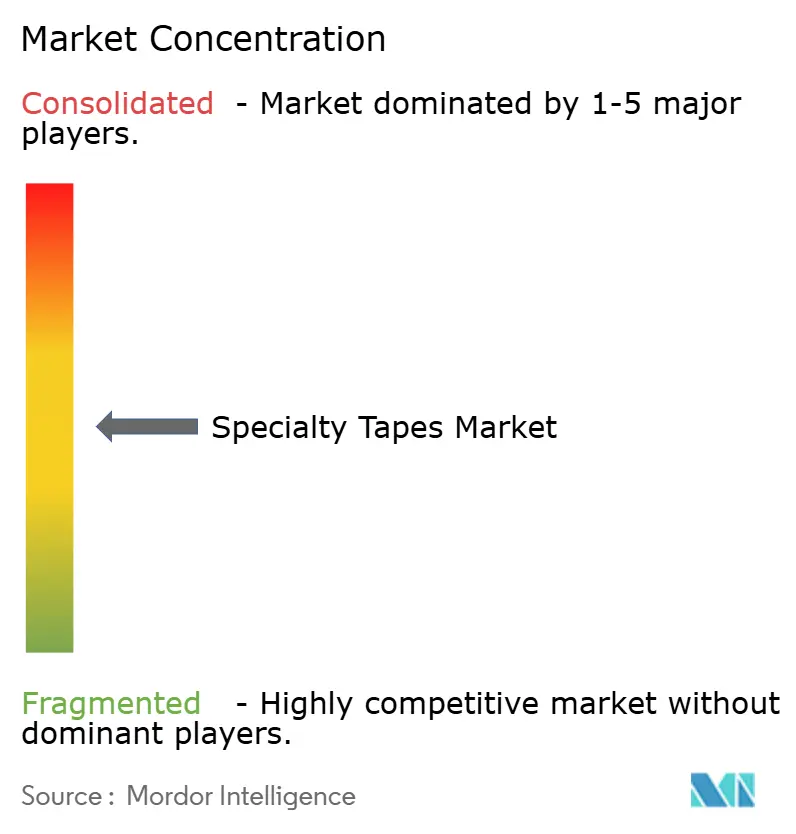
Le marché est modérément fragmenté. Les multinationales dont 3M, Nitto Denko et tesa gèrent de larges portefeuilles allant des rubans électriques en polychlorure de vinyle aux grades optiquement transparents et thermiquement conducteurs haut de gamme. Les barrières à l'entrée liées aux brevets restent significatives. Les spécialistes régionaux se différencient par leur agilité en matière de transformation et leurs services de découpe sur mesure, notamment pour les programmes médicaux et électroniques à courtes séries où la rapidité prime sur la taille.
Leaders du secteur des rubans spéciaux
3M
Avery Dennison Corporation
Nitto Denko Corporation
tesa SE
Intertape Polymer Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des rubans adhésifs spéciaux
- 3M
- Adhesives Research Inc.
- Avery Dennison Corporation
- Coroplast Tape Corporation
- DuPont
- Gergonne Industrie
- Henkel AG & Co. KGaA
- Intertape Polymer Group
- Lintec Corporation
- Lohmann GmbH & Co. KG
- Nichiban Co. Ltd
- Nitto Denko Corporation
- Rogers Corporation
- Saint-Gobain
- Scapa Group plc
- Sekisui Chemical Co. Ltd
- Shurtape Technologies LLC
- Teraoka Seisakusho Co. Ltd
- tesa SE
- Vybond (Nautic Partners)

Opportunités de marché et perspectives d'avenir
Les besoins des procédés électroniques et des semi-conducteurs avancés créent de la place pour des rubans adhésifs spéciaux plus performants, en particulier des solutions de collage temporaire et de manipulation capables de tolérer les températures de refusion et de permettre un décollage sans dommage. Sekisui Chemical fait progresser la commercialisation du ruban de collage temporaire à décollement UV SELFA pour les procédés d'arrière-plan des semi-conducteurs (avec une résistance thermique allant jusqu'à 260 C), et Lintec a annoncé des plans d'investissement d'environ 7 milliards de JPY liés à la production de films anti-poussière pour l'EUV en 2026. Ensemble, ces actions témoignent d'une attention soutenue portée aux films et rubans de précision utilisés dans la fabrication et l'emballage de puces haut de gamme.
La résilience régionale de l'approvisionnement et le traitement sans solvant créent également des voies pratiques pour de nouvelles capacités et des pôles d'approvisionnement localisés, réduisant les délais pour les clients de l'automobile, de l'industrie et de l'emballage. Avery Dennison Yongle Tape a ouvert une usine de fabrication à Selangor, en Malaisie (son premier site Yongle hors de Chine), et ATP Adhesives a lancé ses opérations nord-américaines avec une usine de rubans adhésifs sans solvant à Columbia, en Caroline du Sud, les producteurs plaçant leurs actifs plus près de la demande tout en s'alignant sur les exigences clients et réglementaires liées aux COV. En Europe, tesa a agrandi son site d'Offenburg, en Allemagne, avec un bâtiment de production de 4 500 mètres carrés, reflétant un investissement continu dans les capacités de fabrication régionales pour les qualités de rubans spéciaux.
Recent Industry Developments in Marché des rubans adhésifs spéciaux
- Juillet 2026 : 3M a lancé la gamme Scotch Kids Tape destinée aux jeunes créateurs. Bien que positionné pour l'artisanat grand public, ce lancement renforce la stratégie de portefeuille de rubans de marque de 3M et soutient la visibilité en canal dans une catégorie où la différenciation et la présence en rayon influencent le volume.
- Janvier 2026 : Henkel a annoncé un accord pour acquérir ATP Adhesive Systems, un spécialiste des rubans spéciaux haute performance à base d'eau desservant les marchés finaux de l'automobile, de l'électronique, du médical et de la construction. L'accord renforce l'accès de Henkel aux technologies de rubans à base d'eau qui s'alignent sur des exigences de plus en plus strictes en matière de COV et d'émissions de solvants, et ajoute une expertise approfondie en transformation spécialisée.
- Novembre 2024 : Berry Global a accepté de vendre son activité de rubans spéciaux à Nautic Partners pour 540 millions d'USD, et l'unité a commencé à opérer sous le nom de Vybond sous la propriété de Nautic. Cette scission a créé une plateforme indépendante et ciblée dans les rubans adhésifs sensibles à la pression, modifiant la dynamique concurrentielle pour les clients recherchant un approvisionnement agile et un développement de produits sur mesure.


Marché des rubans adhésifs spéciaux Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des rubans adhésifs spéciaux est défini comme les revenus générés par des rubans adhésifs conçus pour répondre à des besoins de performance spécifiques, tels qu'une résistance accrue à la température, une isolation électrique, une protection de surface, une force de collage ou une amovibilité propre, dans le cadre d'un usage industriel et professionnel.
Exclusions du périmètre : cette évaluation ne comprend pas les rubans de base à usage courant vendus principalement pour un usage domestique routinier, où la performance spéciale n'est pas le critère d'achat.
Aperçu de la segmentation
- Par technologie
- Solvantés
- À base d'eau
- Thermofusibles
- Autres
- Par résine adhésive
- Acrylique
- Caoutchouc
- Silicone
- Autres (cyanoacrylate, époxy, polyuréthane)
- Par type
- Tissé / Non-tissé
- Polychlorure de vinyle
- Polyéthylène téréphtalate
- Papier
- Polypropylène
- Autres
- Par secteur d'utilisation final
- Santé
- Électricité et électronique
- Automobile
- Papier et impression
- Bâtiment et construction
- Autres
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie des signaux d'offre et de demande qui expliquent la consommation de rubans par application et par géographie. Nous nous sommes appuyés sur des sources publiques telles que les statistiques commerciales de l'USITC, UN Comtrade, les séries de fabrication et d'expédition du US Census Bureau, les données structurelles d'entreprises et commerciales d'Eurostat, ainsi que les indicateurs d'électricité et d'industrie de l'IEA, qui aident à cadrer les tendances de production électronique et industrielle.
La phase documentaire est également celle où les définitions sont affinées à l'aide des descriptions de produits et d'usages finaux issues des pages d'associations et des organismes de normalisation, suivie d'une vérification croisée du contexte matériel et chimique via des sources telles que les informations chimiques de l'OCDE et des revues scientifiques évaluées par des pairs sur les adhésifs et les supports polymères. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse réputée ont été utilisés pour comprendre les évolutions de capacité et les commentaires sur les prix. Pour les données financières des entreprises, le suivi des brevets et les vérifications des importations et exportations au niveau des expéditions, nous avons également utilisé des abonnements à des bases de données payantes pertinentes lorsqu'elles sont disponibles. Ce sont des exemples illustratifs, et de nombreuses autres sources ont été consultées pour collecter des données, valider les tendances et clarifier les questions ouvertes.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester les hypothèses documentaires qui affectent le plus la valeur, en particulier la répartition entre les usages industriels et les canaux professionnels plus petits et fragmentés. Nous avons échangé avec des transformateurs de rubans, des fournisseurs de matières premières et des acheteurs en aval dans les secteurs de l'électronique, de l'automobile, du bâtiment et de la santé, puis avons validé les échelles de prix habituelles, le risque de substitution et la répartition régionale de la demande entre l'APAC, l'EMEA et les Amériques.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Cadres dirigeants : 14 % | APAC : 42 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 35 % |
| Petits acteurs : 19 % | Managers : 48 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le modèle central est construit selon une approche descendante, où la production manufacturière et les flux commerciaux sont reconstitués par familles de matériaux pertinents pour les rubans, puis convertis en un bassin de demande adressable à l'aide de l'intensité d'utilisation par secteurs d'usage final. Nous corroborons ensuite les totaux à l'aide d'approximations ascendantes sélectives, telles que des fourchettes de prix de vente moyens échantillonnés multipliées par des volumes estimés pour les formats de rubans prioritaires, suivies de vérifications de canal auprès des transformateurs et distributeurs.
Les principales données utilisées dans le modèle incluent les indices de production électronique et électrique, les volumes de production automobile, les indicateurs d'activité de construction, les indicateurs de consommation en santé, et l'orientation des prix des résines adhésives et des supports en film ou papier (qui influence le mix et la croissance de la valeur). Lorsque le volume direct n'est pas visible, les écarts sont traités par des hypothèses encadrées, ancrées dans les mouvements d'importation-exportation et validées lors des entretiens, avant l'ajustement des totaux.
Pour les prévisions, une analyse de scénarios est appliquée autour d'un cas de base, car la demande de rubans dépend de quelques marchés finaux macroéconomiques qui peuvent varier selon la région. Les trajectoires de croissance des principaux moteurs de la demande sont projetées d'abord, puis la valeur des rubans est prévue en combinant les évolutions attendues des volumes avec une progression réaliste des prix qui reflète les cycles des résines et le glissement du mix vers des qualités plus performantes.
Validation des données et cycle de mise à jour
La validation se fait par couches, en commençant par des vérifications croisées avec des signaux indépendants tels que les balances commerciales, les tendances de production manufacturière et les indicateurs d'activité d'usage final. Si le modèle montre un saut non étayé par ces signaux, l'hypothèse est réexaminée et les données primaires pertinentes sont recontactées pour clarification.
Avant validation finale, le travail passe par plusieurs revues d'analystes qui vérifient l'arithmétique, les unités, les conversions de devises et la cohérence du périmètre à travers les années. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs se produisent, tels que des ajouts majeurs de capacité, des variations brusques des prix des résines ou des changements de politique affectant le commerce. Juste avant la livraison, l'analyste effectue une dernière passe de mise à jour pour que le résultat reflète les informations les plus récentes disponibles.
Taille du marché des rubans adhésifs spéciaux selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les rubans adhésifs spéciaux ne s'alignent pas toujours car le périmètre n'est pas identique entre les études, et parce que les hypothèses de prix et de mix sont traitées différemment. Des écarts apparaissent également lorsque l'année de référence change, lorsque le calendrier de conversion des devises n'est pas cohérent, ou lorsque les signaux de demande d'usage final sous-jacents ne sont pas vérifiés par rapport à une activité mesurable.
Les mouvements commerciaux des supports liés aux rubans et des intrants adhésifs, ainsi que les indices de production des marchés finaux, constituent les éléments utilisés pour maintenir l'estimation de Mordor Intelligence alignée sur un bassin de demande défini, ce qui donne une taille de 52,69 milliards d'USD pour 2026, plutôt qu'un chiffre ancré à une année de référence 2024 ou 2025. Certains éditeurs intègrent également davantage de produits adhésifs adjacents dans le total des rubans, ou appliquent une escalation des prix plus rapide, non étayée par l'orientation des prix des résines et des supports évoquée par les acteurs du secteur.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 52,69 milliards d'USD (2026) | |
| Cabinet de conseil mondial A | 58,70 milliards d'USD (2024) | Utilise une année de référence différente et peut englober un ensemble plus large de solutions de type ruban sous les matériaux avancés, ce qui peut relever la valeur de départ avant même le début des prévisions. |
| Éditeur sectoriel B | 61,44 milliards d'USD (2025) | S'appuie sur une année de référence plus récente avec une hypothèse de hausse de prix et de mix plus forte, et le périmètre peut être plus large sur les catégories dominées par la résine, ce qui augmente le bassin de revenus comptabilisés. |
L'écart dans le tableau provient principalement du choix de l'année de référence et de ce qui est comptabilisé comme ruban spécial par rapport aux produits adhésifs adjacents. En liant la construction de la valeur à une activité observable des marchés finaux, puis en vérifiant les prix et le mix par des entretiens, la méthode reste traçable et reproductible, ce qui aide les utilisateurs à réconcilier l'évolution d'une année à l'autre avec les signaux de demande réels.


Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché des rubans spéciaux ?
Le marché des rubans spéciaux s'élève à 52,69 milliards USD en 2026 et est en passe d'atteindre 71,63 milliards USD d'ici 2031.
Quel segment d'utilisation final connaît la croissance la plus rapide ?
Les applications dans le domaine de la santé se développent à un TCAC de 7,35 %, portées par les dispositifs portables et les dispositifs médicaux avancés qui nécessitent des adhésifs respirants et compatibles avec la peau.
Pourquoi les rubans spéciaux thermofusibles sont-ils si dominants ?
Les rubans thermofusibles combinent la conformité sans solvant avec un traitement rapide, commandant 42,85 % des parts de marché en 2025 et maintenant un taux de croissance de 6,98 % à mesure que les réglementations sur les COV se resserrent.
Quelle est l'importance de l'Asie-Pacifique dans la consommation de rubans spéciaux ?
L'Asie-Pacifique a capturé 40,85 % des revenus mondiaux en 2025 et devrait afficher le TCAC le plus fort à 7,76 % jusqu'en 2031 grâce à la production d'électronique et de véhicules électriques.
Quelles tendances réglementaires affectent le plus les producteurs de rubans spéciaux ?
Les principales pressions comprennent les plafonds d'émissions de COV, les restrictions PFAS et l'escalade des litiges liés aux désignations de substances dangereuses, qui conduisent toutes à des initiatives de reformulation coûteuses.
Dernière mise à jour de la page le:



