
Taille et part de marché des fonds communs de placement du Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
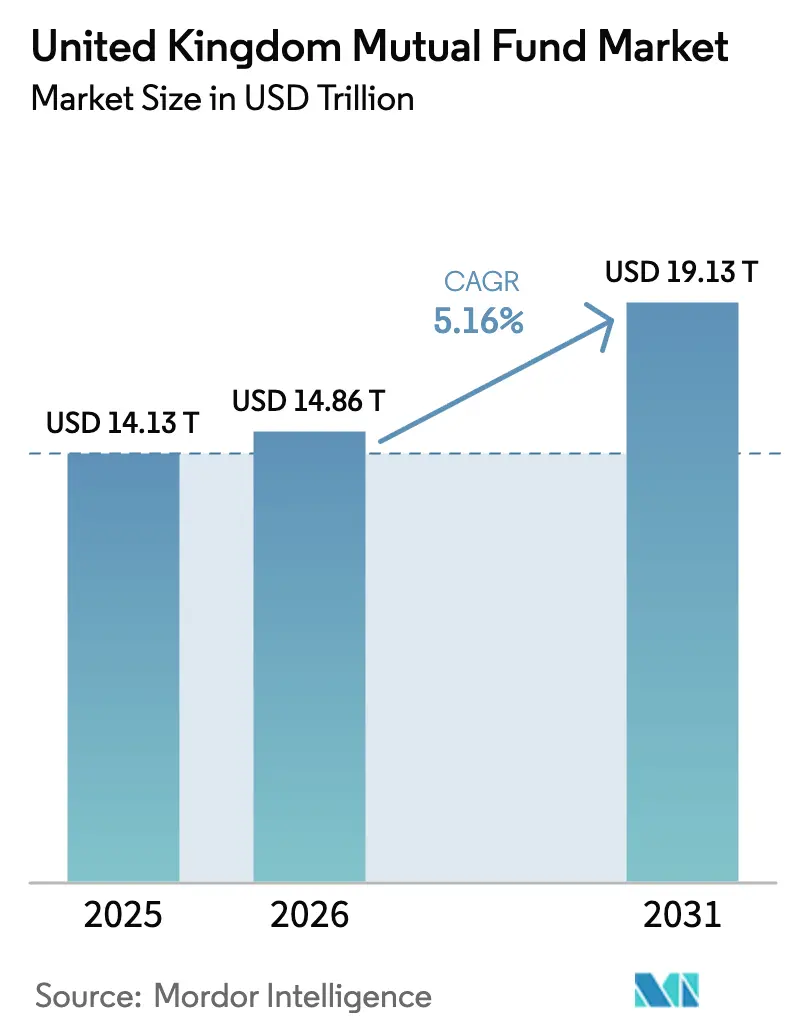
| Taille du marché de l'année de base (2025) | 14.13 Trillions de dollars américains |
| Taille du Marché (2026) | 14.86 Trillions de dollars américains |
| Taille du Marché (2031) | 19.13 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 5.16 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fonds communs de placement du Royaume-Uni par Mordor Intelligence
Le marché des fonds communs de placement du Royaume-Uni devrait progresser de 14 130 milliards USD en 2025 à 14 860 milliards USD en 2026, puis atteindre 19 130 milliards USD d'ici 2031, soit un CAGR de 5,16 % sur la période 2026-2031. La réforme robuste des retraites, la distribution fondée sur les technologies et la modernisation réglementaire convergent pour soutenir cette trajectoire de croissance. Le cadre Consumer Duty de la Financial Conduct Authority (FCA) remodèle les structures de frais, tandis que le Mansion House Compact oriente les capitaux à long terme vers les actions de croissance [1]Investment Association, "Les sorties de fonds ont été réduites en 2024 ; un optimisme prudent prévaut parmi les investisseurs," theia.org.. La compression des frais renforce l'attrait des fonds indiciels, mais l'innovation produit dans les véhicules d'accès aux marchés privés élargit l'offre pour les investisseurs soucieux du risque. L'adoption croissante de la tokenisation de fonds et de la construction de portefeuilles assistée par l'IA améliore la résilience opérationnelle et personnalise les offres destinées aux particuliers. Le soutien politique soutenu en faveur des obligations de divulgation en matière de durabilité renforce la confiance dans les produits environnementaux, sociaux et de gouvernance.
Principaux enseignements du rapport
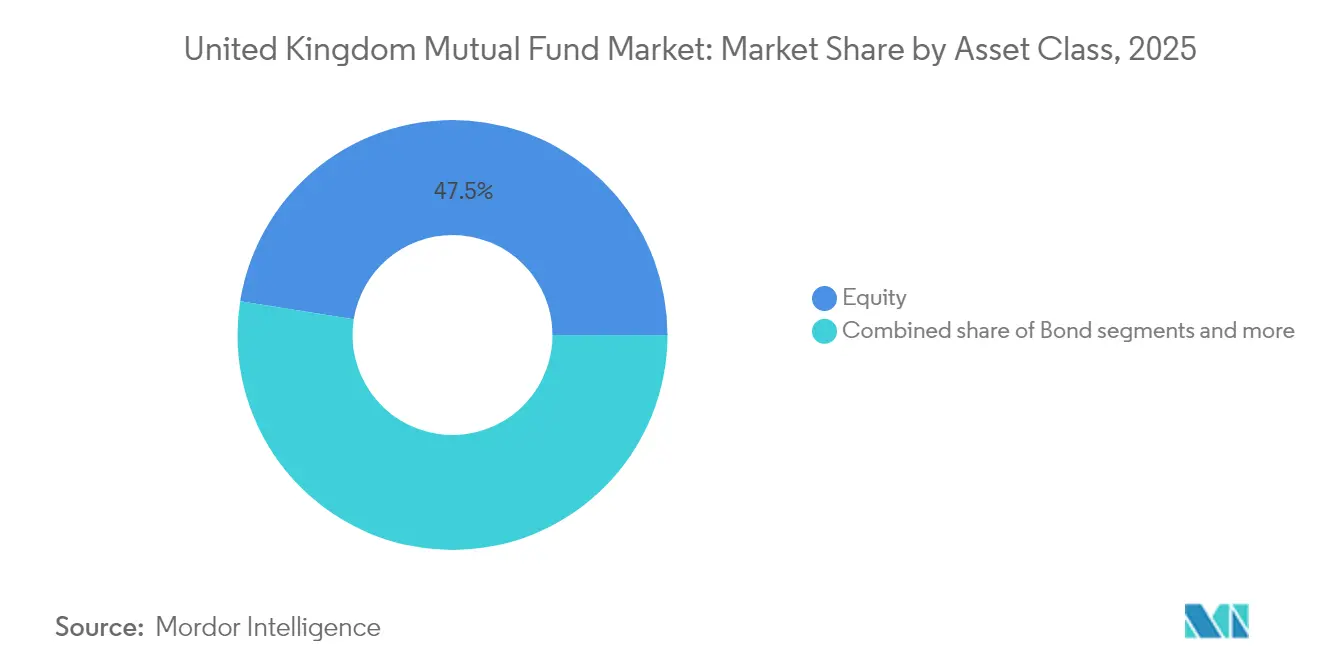
- Par classe d'actifs, les fonds actions ont représenté 47,50 % de la part de marché des fonds communs de placement du Royaume-Uni en 2025 ; les Long-Term Asset Funds (fonds d'actifs à long terme) devraient progresser à un CAGR de 12,19 % jusqu'en 2031.
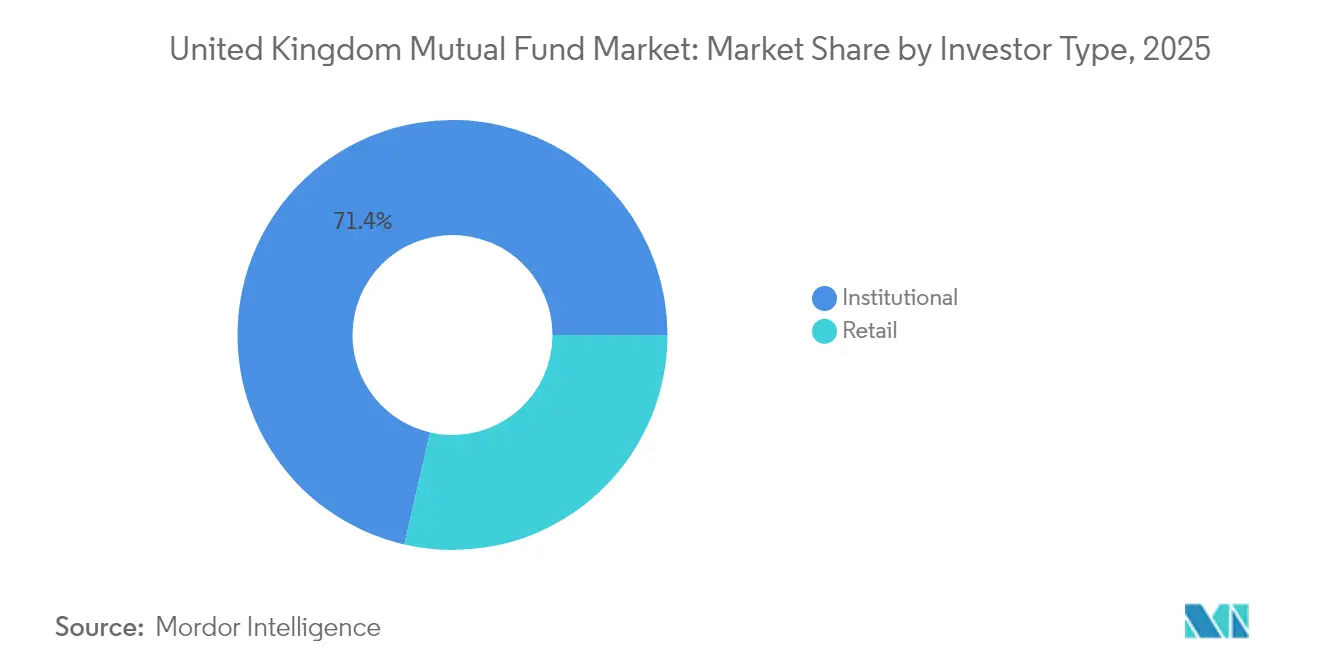
- Par type d'investisseur, les mandats institutionnels ont représenté 71,40 % de la taille du marché des fonds communs de placement du Royaume-Uni en 2025, tandis que les flux des particuliers devraient s'accroître à un CAGR de 7,06 % jusqu'en 2031.
- Par canal de distribution, les plateformes en ligne ont capté 53,60 % de la part de marché des fonds communs de placement du Royaume-Uni en 2025 et progressent à un CAGR de 9,62 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des fonds communs de placement du Royaume-Uni
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Réorientation des réserves de liquidités des particuliers vers les fonds dans le cadre de l'initiative « excédent de liquidités » de la FCA | +1.2% | Angleterre et Pays de Galles en cœur de cible, effets d'entraînement vers l'Écosse | Moyen terme (2-4 ans) |
| Les améliorations de la trajectoire de désengagement progressif de l'enrôlement automatique à cotisations définies favorisent les fonds diversifiés par défaut | +1.8% | National | Long terme (≥ 4 ans) |
| Des entrées record dans les fonds indiciels portées par la compression des frais et les obligations de transparence du Consumer Duty | +1.5% | Angleterre et Écosse en priorité | Court terme (≤ 2 ans) |
| Le Mansion House Compact des fonds de pension pour orienter 5 % des actifs vers les actions de croissance britanniques | +2.1% | Angleterre en cœur de cible, Irlande du Nord émergente | Moyen terme (2-4 ans) |
| Construction de portefeuilles hyper-personnalisés par l'IA sur les plateformes directes aux consommateurs | +0.8% | Angleterre et Pays de Galles | Long terme (≥ 4 ans) |
| Structure émergente des Long-Term Asset Funds ouvrant l'accès aux marchés privés | +1.3% | Angleterre en priorité, Écosse en secondaire | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réorientation des réserves de liquidités des particuliers vers les fonds
Les ménages ont accumulé des positions de trésorerie importantes pendant la pandémie, mais la hausse de l'inflation a érodé les rendements des dépôts et stimulé la recherche de rendement. Les orientations 2025 de la FCA sur l'« excédent de liquidités » incitent les plateformes à signaler les soldes dormants et à suggérer des options de placement adaptées, libérant de nouveaux flux vers le marché des fonds communs de placement du Royaume-Uni. Les alertes numériques et les outils de profilage du risque simplifient la sélection de fonds, tandis que les règles du Consumer Duty garantissent la transparence autour de la valeur offerte. Les banques collaborent avec les gestionnaires d'actifs pour élaborer des paniers de fonds à faible coût, renforçant ainsi le passage des dépôts aux placements. Ces évolutions comportementales sont les plus visibles en Angleterre et au Pays de Galles, mais la base de particuliers en Écosse commence à reproduire cette tendance[2]Département du travail et des pensions, "L'investissement des fonds de pension et l'économie britannique," gov.uk.
Les améliorations de la trajectoire de désengagement progressif de l'enrôlement automatique à cotisations définies favorisent les fonds diversifiés par défaut
L'enrôlement automatique couvre désormais plus de 10 millions de travailleurs et pousse les promoteurs de régimes à améliorer les fonds par défaut. Les prestataires intègrent des blocs constitutifs multi-actifs combinant placements publics et privés, bénéficiant d'un pouvoir d'achat à grande échelle. Le Mansion House Accord pousse en outre les fiduciaires vers des allocations aux marchés privés, renforçant la diversification et le potentiel de rendement pour les épargnants à long terme. Les employeurs apprécient la structure simplifiée du cycle de vie, tandis que les administrateurs saluent la mécanique transparente des frais stipulée par le Consumer Duty. À terme, ces stratégies devraient réduire la dispersion des résultats à la retraite et ancrer des flux institutionnels plus stables vers le marché des fonds communs de placement du Royaume-Uni.
Des entrées record dans les fonds indiciels portées par la compression des frais et les obligations de transparence du Consumer Duty
Les comparaisons de coûts occupent désormais une place centrale sur les tableaux de bord des plateformes, incitant les investisseurs à privilégier les produits indiciels à faibles frais. Le canal direct aux consommateurs de Vanguard illustre cette tendance en associant des transactions sans commission à des conseils clairs. Les gestionnaires actifs réagissent en rationalisant les catégories de parts et en introduisant une tarification liée à la performance. La guerre des frais qui en résulte accélère l'adoption de fonds passifs transparents, ancrant la référence tarifaire dans l'ensemble du secteur. Si la pression sur les marges s'intensifie, les acteurs de grande taille bénéficient encore d'un effet de levier sur les coûts opérationnels et de la réplication mondiale de franchises passives performantes.
Le Mansion House Compact des fonds de pension pour orienter 5 % des actifs vers les actions de croissance britanniques
Le Mansion House Compact de 2025 a mobilisé les principaux régimes pour orienter au moins 5 % des portefeuilles vers des sociétés de croissance cotées en bourse au Royaume-Uni. Cette initiative vise à revitaliser les marchés de capitaux locaux et à enrayer les retraits de la cote suscités par les cotations à l'étranger. Les gestionnaires d'actifs lancent des fonds actions britanniques axés sur l'engagement, conformes aux codes d'intendance qui mettent l'accent sur la qualité des bénéfices durables et la gouvernance. Les fournisseurs d'indices explorent également des indices de croissance britanniques sur mesure pour évaluer la performance. À l'approche des échéances d'allocation, la demande de couverture de recherche sur les petites et moyennes capitalisations s'intensifie, encourageant les courtiers à développer leur capacité de recherche en actions.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Sorties persistantes des particuliers des fonds actions britanniques malgré les décotes de valorisation | −1.4% | Angleterre et Écosse en priorité | Court terme (≤ 2 ans) |
| Forte concentration des frais de distribution des plateformes comprimant les marges des gestionnaires actifs | −0.9% | Angleterre en cœur de cible, Pays de Galles en secondaire | Moyen terme (2-4 ans) |
| Hausse des coûts opérationnels liée au Consumer Duty et aux Sustainability Disclosure Requirements (obligations de divulgation en matière de durabilité) | −1.1% | National | Court terme (≤ 2 ans) |
| Pression sur les fonds propres réglementaires pesant sur les petites boutiques dans le cadre de l'IFPR, nuisant à l'innovation produit | −0.7% | Gestionnaires boutiques en Angleterre et en Écosse | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Sorties persistantes des particuliers des fonds actions britanniques malgré les décotes de valorisation
Les actions domestiques se négocient avec des décotes notables par rapport à leurs homologues américaines, mais le sentiment reste atone. Les répercussions du Brexit et la morosité macroéconomique découragent les allocations des particuliers, tandis que les ETF mondiaux offrent une exposition diversifiée à moindre coût. La sous-performance des indices perpétue une boucle de rétroaction négative, les médias amplifiant la dynamique de sorties. Bien que le Mansion House Compact vise à inverser cette tendance, les comportements des particuliers réagissent lentement aux signaux de politique publique. Réengager les investisseurs nécessitera des preuves tangibles de résilience des bénéfices parmi les sociétés cotées au Royaume-Uni.
Forte concentration des frais de distribution des plateformes comprimant les marges des gestionnaires actifs
Trois supermarchés dominants négocient des structures de remise qui érodent les frais affichés, en particulier pour les sélectionneurs de titres boutiques. Les gestionnaires actifs peinent à répercuter les coûts de recherche après le dégroupage post-MiFID II, creusant l'écart entre les marges affichées et les marges réalisées. Certains réagissent en lançant des produits quantitatifs à moindre coût, tandis que d'autres se repositionnent vers des mandats ségrégués institutionnels. Le contrôle de la FCA sur les écarts de tarification des plateformes pourrait favoriser une économie plus équitable, mais la pression à court terme sur la rentabilité persiste. Les grandes maisons dotées d'une portée multicanal exercent un pouvoir de négociation plus fort, intensifiant le déséquilibre concurrentiel[3]Office for National Statistics, "Revenu brut disponible des ménages par région," ons.gov.uk.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe d'actifs : Les actions dominent mais les véhicules de marchés privés s'accélèrent
Par type d'investisseur : Le poids institutionnel reste déterminant tandis que les particuliers s'accélèrentLes fonds actions ont capté 47,50 % du marché des fonds communs de placement du Royaume-Uni en 2025, soutenus par l'adoption généralisée des fonds indiciels et les allocations institutionnelles. Les fonds obligataires ont représenté 24,20 %, portés par les investissements adossés aux passifs et les émissions de gilts. Les stratégies hybrides ont représenté 18,10 %, les solutions à horizon cible étant devenues la valeur par défaut pour les épargnants enrôlés automatiquement. Les produits de marché monétaire sont restés à 7,10 % dans un contexte de taux directeurs durablement bas. Le segment « autres » — principalement les Long-Term Asset Funds — ne représentait que 3,10 % mais devrait afficher un CAGR de 12,19 % jusqu'en 2031. Ce rythme suggère que les véhicules d'actifs privés vont empiéter sur les parts des actions traditionnelles, mais les avantages de diversification devraient permettre aux investisseurs de combiner les deux. Les équipes actions actives mettent donc l'accent sur des initiatives d'intendance pour rester pertinentes et défendre leurs niveaux de frais.
Historiquement, les fonds actions ont résisté aux chocs de 2019-2024 grâce à des reprises généralisées et à des flux réguliers des régimes de retraite. Les allocations en revenu fixe ont progressé après la crise des gilts de 2022, lorsque les régimes ont revu leurs budgets de risque. L'élan derrière les LTAF découle de la quête de rendement, de l'appétit des particuliers pour l'exposition aux actifs réels et des garde-fous réglementaires qui apaisent les inquiétudes liées aux liquidités. La technologie joue également un rôle ; les catégories de parts tokenisées promettent un règlement quasi instantané, réduisant les coûts d'administration des détentions illiquides. Dans l'ensemble, la diversification entre classes d'actifs soutient la résilience du marché des fonds communs de placement du Royaume-Uni.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par type d'investisseur : Le poids institutionnel reste déterminant tandis que les particuliers s'accélèrent
Les mandats institutionnels représentaient 71,40 % de la taille du marché des fonds communs de placement du Royaume-Uni en 2025, reflétant le poids des régimes de retraite d'entreprise et des comptes généraux des assureurs. Les canaux destinés aux particuliers représentaient 28,60 % mais se développent plus rapidement à mesure que les plateformes numériques démocratisent l'accès. La transparence induite par le Consumer Duty soutient cette évolution en permettant aux investisseurs autonomes de comparer les résultats. Les employés enrôlés automatiquement augmentent de plus en plus leurs cotisations via des tableaux de bord mobiles, estompant la frontière entre les flux professionnels et ceux des particuliers. Parallèlement, les investisseurs professionnels reconfigurent leurs portefeuilles vers les marchés privés, renforçant la part de marché des fonds communs de placement du Royaume-Uni pour les stratégies alternatives.
Les flux institutionnels continuent de croître régulièrement, soutenus par la gestion du risque de longévité et l'augmentation progressive des taux de cotisation. Toutefois, les renégociations de frais restent intenses, en particulier pour les mandats actifs confrontés à une dispersion des performances. La croissance des particuliers est prévue à un CAGR de 7,06 % jusqu'en 2031, amplifiée par l'inclusion des LTAF dans les actions et les ISA en valeurs mobilières. La vente croisée de fonds ESG élargit également l'attrait, avec un marketing ciblé sur les jeunes générations. L'interaction entre la stabilité institutionnelle et la dynamique des particuliers approfondit les profils de liquidité des structures de fonds.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par canal de distribution : La domination numérique remodèle l'économie du secteur
Les supermarchés en ligne ont occupé 53,60 % de la distribution en 2025, fixant le standard en matière de rapidité, de transparence et de discipline tarifaire. Les conseillers financiers ont capté 27,80 %, offrant une planification globale pour les besoins complexes tels que les transferts de retraite. Les banques ont représenté 12,00 %, contraintes par des règles de capital qui favorisent le conseil rémunéré à l'acte plutôt que la fabrication de produits au bilan. Les ventes directes des maisons de fonds ont représenté 6,60 %, essentiellement des comptes ségrégués institutionnels et des lancements thématiques de niche. De 2026 à 2031, les canaux en ligne devraient afficher un CAGR de 9,62 %, renforçant leur rôle central dans le marché des fonds communs de placement du Royaume-Uni.
Les guerres de frais des plateformes compriment les marges tout en accroissant les volumes globaux, les économies réalisées attirant de nouveaux investisseurs. La consolidation est inévitable car les portails de taille plus modeste ne disposent pas des budgets technologiques nécessaires pour se conformer aux exigences de justification du Consumer Duty. Les modèles de conseil évoluent vers une prestation hybride, mêlant intégration numérique et points de contact humains périodiques. Les banques s'appuient sur leurs marques bien établies pour vendre des comptes d'investissement en complément de leurs offres de crédit immobilier et d'épargne. Les canaux directs expérimentent désormais des hubs d'éducation communautaires pour se différencier d'une concurrence fondée uniquement sur les prix.
Analyse géographique
L'Angleterre a contrôlé 81,10 % des actifs sous gestion en 2025, soutenue par le pôle financier de Londres, la solidité de la richesse des ménages et un financement dense des retraites d'entreprise. L'Écosse a suivi avec 8,20 %, tirant parti de l'héritage d'Édimbourg en matière de gestion d'actifs et des thèmes liés à la transition énergétique qui attirent les capitaux d'investissement durable. Le Pays de Galles a enregistré une part de 5,70 %, soutenu par l'écosystème fintech de Cardiff et les réseaux de conseil transfrontaliers qui desservent les retraités aisés. L'Irlande du Nord a représenté 5,00 % tout en affichant la perspective de CAGR la plus rapide à 6,38 % jusqu'en 2031, aidée par les programmes de compétences numériques et la stabilité du protocole post-Brexit, favorisant le commerce de services.
Les cadres politiques régionaux façonnent ces dynamiques. La City of London Corporation soutient des bacs à sable fintech qui alimentent le pipeline d'innovation de l'Angleterre, tandis que le gouvernement écossais promeut des incubateurs de finance verte alignés sur les développements éoliens offshore. Les autorités galloises développent les programmes de culture financière pour encourager la participation des investisseurs locaux. L'agence Invest NI d'Irlande du Nord positionne Belfast comme une base opérationnelle rentable pour les centres mondiaux de services aux actifs. À mesure que les infrastructures s'améliorent, la pénétration régionale des plateformes numériques devrait augmenter, élargissant la détention de fonds communs de placement au-delà des bastions historiques.
Les indicateurs économiques diffèrent également : le revenu disponible des ménages par habitant dépasse 37 000 USD à Londres contre 25 000 USD en Irlande du Nord, influençant les montants investis et la composition des produits. Néanmoins, les enveloppes fiscalement avantageuses telles que les ISA standardisent les conditions d'accès à l'investissement de base. L'uniformité de la politique en matière de retraites harmonise davantage la demande de fonds à horizon cible entre les régions. Si la domination de l'Angleterre va persister, les foyers de croissance dans les nations périphériques renforcent la résilience et diversifient la base de revenus du marché des fonds communs de placement du Royaume-Uni.
Paysage réglementaire
Le marché des fonds communs de placement du Royaume-Uni fonctionne selon un cadre dirigé par la FCA couvrant l'agrément des fonds, la distribution, la conduite et la divulgation, HM Treasury fixant le périmètre législatif des principaux régimes affectant les gestionnaires d'actifs et les structures de fonds. En juillet 2026, HM Treasury et la FCA ont fait progresser un ensemble de réformes pour le régime des gestionnaires de fonds d'investissement alternatifs (AIFM) du Royaume-Uni, incluant la consultation FCA CP26/28, afin de moderniser le corpus de règles post-Brexit applicable aux gestionnaires et aux fonds alternatifs, qui figurent de plus en plus aux côtés des offres traditionnelles de fonds communs de placement dans des solutions multi-actifs.
Dans le même temps, la FCA a publié le document CP26/26 en juillet 2026, proposant le cadre Fund Reporting for Asset Management Entities (FRAME) afin d'améliorer la cohérence des déclarations et la qualité des données, avec des formulaires de déclaration prototypes visés avant fin 2026 et une mise en œuvre visée pour 2028. Les propositions de réforme AIFM introduisent une catégorisation à trois niveaux (petit, moyen, grand) pour remplacer le système actuel, avec des consultations techniques se poursuivant jusqu'au 14 octobre 2026. Ce séquençage devrait affecter les coûts de conformité et les attentes en matière de déclaration, ainsi que la gouvernance des produits pour les sociétés distribuant à la fois des OPCVM et des véhicules à accès alternatif tels que les LTAF.
Analyse de la chaîne de valeur
La chaîne de valeur des fonds communs de placement du Royaume-Uni commence par la conception des produits et la gestion de portefeuille par les sociétés de gestion, puis se poursuit par l'administration des fonds, la dépositaire et la garde, l'agence de transfert et la production de la VNI/tarification, avec des données tierces et une surveillance des risques avant la distribution aux investisseurs finaux via des circuits professionnels et de détail. La gouvernance et l'élaboration des règles relèvent de HM Treasury et de la Financial Conduct Authority, tandis que l'Investment Association offre un forum sectoriel pour les contributions des membres et les normes de marché, y compris des boucles de retour sur les propositions FRAME (CP26/26) et AIFM (CP26/28) de la FCA publiées en juillet 2026.
La distribution et le service client se concentrent au sein des plateformes et des intermédiaires. Les principales plateformes de fonds et enveloppes, notamment Fidelity, Hargreaves Lansdown, Quilter, Transact et Aegon, façonnent le placement en rayon, la visibilité des frais courants et l'économie des stratégies actives par rapport aux stratégies passives. Cette concentration accroît la valeur des intégrations de plateforme, de la préparation des données et des exigences de justification liées aux attentes de conduite, tout en renforçant le lien entre la résilience opérationnelle, la déclaration normalisée et la capacité des gestionnaires, en particulier des boutiques, à se différencier par l'innovation produit et le prix.
Paysage concurrentiel
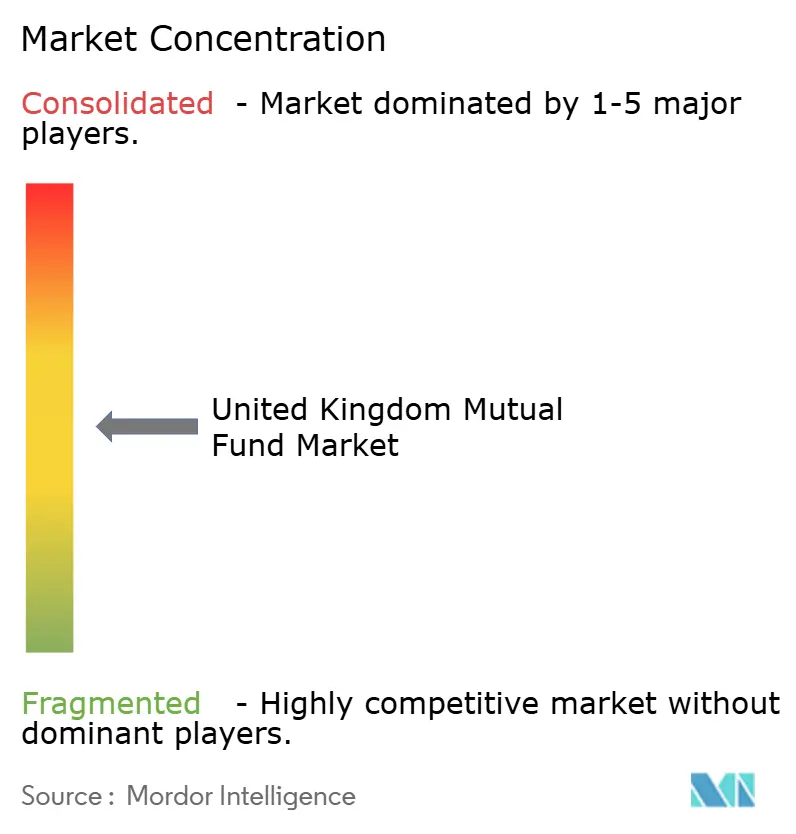
Le marché des fonds communs de placement du Royaume-Uni présente une concentration modérée, où un petit groupe de grandes sociétés contrôle une part significative du total des actifs. Cela crée un environnement concurrentiel qui équilibre les bénéfices de la taille avec la nécessité d'une innovation continue. BlackRock occupe une position de premier plan grâce à sa domination dans les stratégies de réplication d'indices et à sa forte pénétration dans les régimes de retraite institutionnels. Vanguard a rapidement gagné en dynamique sur le segment des particuliers grâce à ses offres passives à faible coût et à son approche directe aux consommateurs. Legal & General Investment Management capitalise sur son rôle de gestionnaire par défaut pour les régimes à cotisations définies et ses liens étroits avec une activité d'assurance intégrée. Elle fait toutefois l'objet d'une restructuration stratégique via une fusion avec Legal & General Capital pour former un pôle unifié de gestion d'actifs mondial visant des bénéfices opérationnels à long terme substantiels.
La consolidation au sein du secteur des fonds communs de placement au Royaume-Uni s'est accélérée au cours de 2024 et 2025, reflétant une pression croissante en faveur de la taille et de la spécialisation. Parmi les transactions notables figurent l'acquisition par BlackRock d'un important fournisseur de données et d'analyses sur les marchés privés, renforçant ses capacités dans les actifs alternatifs. D'autres opérations significatives incluent le rachat d'un important gestionnaire de patrimoine par Oaktree et la création d'une coentreprise de grande envergure entre Phoenix Group et Schroders visant à consolider les retraites en milieu de travail. Ces mouvements indiquent une tendance à l'intégration verticale et aux partenariats stratégiques dans un marché à maturité. Les sociétés cherchent à renforcer leurs offres destinées aux particuliers et aux institutionnels par des acquisitions et des alliances ciblées. Cette consolidation remodèle le paysage concurrentiel et élève l'importance des capacités différenciées.
La technologie est devenue un facteur déterminant du positionnement concurrentiel sur le marché des fonds communs de placement du Royaume-Uni. Les grandes sociétés déploient de plus en plus des outils de construction de portefeuilles pilotés par l'IA, explorent des structures de fonds tokenisées et développent des plateformes de distribution numérique robustes. Ces innovations contribuent à attirer des investisseurs particuliers sensibles aux coûts tout en maintenant de solides relations institutionnelles. L'alliance stratégique entre Wellington, Vanguard et Blackstone met en lumière une évolution croissante du secteur vers la collaboration entre marchés publics et privés. Les pressions réglementaires, notamment les nouvelles règles de protection des consommateurs, les obligations de divulgation en matière de durabilité et les normes de résilience opérationnelle, élèvent les barrières à l'entrée. Ces mêmes réglementations poussent toutefois également les acteurs établis à innover dans la conception des produits, l'infrastructure de conformité et l'expérience client.
Leaders du secteur des fonds communs de placement du Royaume-Uni
BlackRock
Vanguard
LGIM
Fidelity International
Schroders
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La transparence des frais et les comparaisons de coûts pilotées par les plateformes continuent d'élargir le marché adressable pour les briques à faible coût, en particulier dans les stratégies passives et les portefeuilles modèles. En 2026, les données de flux fournissent des signaux de demande : les flux vers les fonds passifs ont atteint 19,92 milliards de GBP au premier semestre 2026, et les ventes nettes de détail dans tous les fonds ont totalisé 2,5 milliards de GBP en mai 2026, prolongeant une série de sept mois consécutifs d'entrées de capitaux. Ces tendances laissent de la marge aux sociétés de gestion et aux plateformes pour élargir leurs gammes principales (actions indicielles, obligations et multi-actifs) tout en se différenciant par la qualité d'exécution, les parcours en enveloppe fiscale et une construction de portefeuille axée sur les résultats.
L'espace blanc en matière de produits et de distribution s'accroît également pour les investisseurs qui souhaitent une exposition obligataire et des profils à volatilité gérée sans perdre la commodité de négociation quotidienne des fonds communs de placement. Dans le même temps, l'accès aux marchés privés via des véhicules réglementés tels que les LTAF devient plus visible dans les gammes de produits. Les tendances de flux de fonds de 2026 montrent une demande de détail continue pour les solutions obligataires et mixtes-obligataires jusqu'au deuxième trimestre 2026, tandis qu'avril 2026 a enregistré des entrées notables dans les fonds actions nord-américaines, indiquant un appétit persistant pour la diversification mondiale via des fonds domiciliés ou distribués au Royaume-Uni. Sur le plan de l'infrastructure, l'initiative FRAME de la FCA, avec un prototypage avant fin 2026 et une mise en œuvre visée pour 2028, crée des incitations pour les gestionnaires, administrateurs et plateformes à investir dans des pipelines de données de meilleure qualité et une déclaration normalisée, ce qui devrait réduire les frictions dans l'intégration des fonds, la comparabilité et la distribution supervisée.
Développements récents du secteur
- Juillet 2026 : Fidelity International a obtenu l'admission à la cotation sur le London Stock Exchange pour le Fidelity Global HY Corp Bond Research Enhanced PAB UCITS ETF (ISIN IE000C1SVLJ9). La cotation londonienne élargit l'accès à un ETF OPCVM obligataire à haut rendement coté à Londres pour les investisseurs particuliers et institutionnels. Elle renforce la position de Fidelity dans le segment obligataire au Royaume-Uni et élargit l'accès aux produits sur les marchés publics.
- Juillet 2026 : Fidelity International a lancé une London Bond Strategy adossée à un mandat de 40 millions de £ du London Borough of Bromley Pension Fund. La stratégie apporte une exposition obligataire de type crédit privé dans un véhicule de marché public. Cela élargit la distribution institutionnelle et favorise un engagement plus approfondi avec le marché local.
- Juillet 2026 : Schroders s'est associé à Nest pour lancer un compartiment dédié de capital-risque de 200 millions de £ pour les investissements sur les marchés privés. Cette initiative élargit l'exposition de Schroders aux marchés privés et au capital-risque via une alliance stratégique. Elle ajoute de la diversification à la plateforme de marchés privés et soutient un potentiel de croissance à plus long terme.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour ce rapport, le marché des fonds communs de placement du Royaume-Uni est mesuré comme la valeur totale des actifs sous gestion détenus dans des véhicules de fonds communs de placement distribués aux investisseurs au Royaume-Uni, exprimée en USD pour assurer la comparabilité entre les années.
Exclusions du périmètre : cette évaluation ne traite pas les trusts d'investissement fermés cotés, les actifs de régimes de retraite directs situés hors des enveloppes de fonds, ni les revenus purement liés aux services de conseil et de plateforme comme faisant partie de la valeur du marché des fonds communs de placement.
Aperçu de la segmentation
- Par classe d'actifs
- Actions
- Obligations
- Hybrides
- Marché monétaire
- Autres
- Par type d'investisseur
- Particuliers
- Institutionnels
- Par canal de distribution
- Banques
- Plateformes en ligne
- Conseillers financiers
- Vente directe
- Par région
- Angleterre
- Écosse
- Pays de Galles
- Irlande du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement du contexte de l'offre et de la demande pour les fonds communs de placement au Royaume-Uni, puis par l'alignement des définitions entre les jeux de données publics afin que les mêmes actifs ne soient pas comptés deux fois. Nous nous appuyons sur des séries officielles et associatives portant sur les actifs et les flux des fonds, ainsi que sur des pages de régulateurs précisant ce qui constitue une structure de fonds agréée.
Les intrants typiques proviennent de sources telles que les statistiques de fonds de l'Investment Association, les publications de la FCA sur les fonds agréés et reconnus et le reporting des ventes de produits, ainsi que des séries macroéconomiques d'appui provenant de la Bank of England et de l'UK Office for National Statistics. Nous examinons également les rapports annuels des sociétés de gestion de fonds, les fiches d'information publiques, les présentations aux investisseurs et la presse financière réputée pour repérer les évolutions du mix produit et des tendances tarifaires. Pour relier le contexte au niveau des entreprises, nous utilisons des abonnements payants pour les données financières des entreprises et la couverture médiatique, et nous consultons sélectivement des bases de données de brevets lorsque des changements dans la structuration des produits ou les outils d'exploitation des fonds sont pertinents. Les sources documentaires mentionnées ici sont illustratives, et de nombreux autres documents publics ont également été utilisés pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires servent à tester la solidité des hypothèses documentaires, notamment sur la part des actifs de fonds à considérer comme relevant du périmètre et sur la manière de traiter les fonds domiciliés ailleurs mais commercialisés au Royaume-Uni. Nous nous sommes entretenus avec un ensemble de gestionnaires d'actifs, de distributeurs et d'intermédiaires de marché afin que le modèle reflète les pratiques de déclaration, les évolutions de la demande de produits et le comportement tarifaire observés par différents acteurs.
Répartition des répondants à l'enquête de terrain primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Dirigeants (CXO) : 18 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 34 % |
| Acteurs plus petits : 22 % | Managers : 48 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché a été construit selon une approche descendante et ascendante, où le pool total d'actifs de fonds est d'abord reconstitué à partir de statistiques de fonds axées sur le Royaume-Uni, des définitions réglementaires des structures de fonds éligibles et de la répartition entre distribution nationale et internationale. Une fois le pool total formé, il a été ajusté pour tenir compte de recoupements connus, tels que la superposition des fonds de fonds et les seuils de déclaration qui peuvent fausser les totaux certains mois.
Pour que les chiffres restent réalistes, nous avons corroboré les totaux par des approximations ascendantes sélectives, comme l'addition d'un échantillon de grandes gammes de fonds et la vérification que les actifs sous gestion implicites par fonds et par gestionnaire restent dans des fourchettes normales. Les principaux intrants utilisés dans le modèle comprennent les tendances des actifs sous gestion des fonds, les ventes nettes de détail et les rachats, les évolutions de répartition entre actions et obligations, l'expansion de la part des fonds indiciels et le rythme des effets de conversion GBP/USD au cours de l'année. Lorsqu'une série de données manquait pour une catégorie plus restreinte, les lacunes ont été comblées en utilisant la série de substitution publique la plus proche, puis en affinant l'hypothèse grâce aux retours d'entretiens.
Pour les prévisions, une analyse de scénarios a été appliquée, puis affinée à l'aide d'une régression multivariée légère reliant la croissance des actifs à l'orientation des rendements de marché, à la dynamique des flux nets et aux variations de la demande obligataire liées aux taux. La perspective finale a été vérifiée afin que le TCAC implicite soit cohérent avec ce que les répondants primaires ont décrit concernant l'appétit pour le risque des investisseurs et le comportement de distribution sur la période de prévision.
Validation des données et cycle de mise à jour
La validation se déroule par étapes, en commençant par des vérifications de variance de base entre séries publiques indépendantes, puis en passant à des tests de plausibilité sur les taux de croissance, les évolutions de répartition et les moyennes implicites par fonds. Si un saut soudain apparaît, nous en retraçons les causes, qu'il s'agisse d'un changement de définition, d'un mouvement de marché ponctuel ou d'un effet de calendrier de déclaration, puis nous retravaillons les intrants avant de finaliser le modèle.
Nous procédons également à des revues internes à plusieurs niveaux afin que les hypothèses restent cohérentes entre les chapitres et que la logique de prévision suive les mêmes signaux de marché que ceux utilisés dans la construction historique. Lorsqu'un événement significatif se produit, tel qu'un changement de réglementation ou une tendance majeure de réallocation d'actifs, nous recontactons les répondants concernés pour confirmer l'impact probable. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires si nécessaire, et une dernière relecture avant livraison est effectuée afin que les clients reçoivent la vision la plus actuelle.
Comparaison de l'estimation de Mordor Intelligence du marché des fonds communs de placement du Royaume-Uni avec d'autres estimations publiées
Les valeurs de marché publiées pour les fonds communs de placement du Royaume-Uni diffèrent souvent car chaque éditeur choisit un jeu de données de départ différent, un calendrier de conversion de devises différent, et une définition différente de ce qui constitue un fonds commun de placement par rapport à un univers plus large de fonds d'investissement. Les différences proviennent également du fait que le chiffre soit construit à partir des actifs des fonds détenus par les investisseurs, des actifs déclarés par les gestionnaires, ou d'un mélange des deux.
Le tableau de référence montre un écart important, principalement expliqué par les choix de périmètre et de conversion. Dans le modèle de Mordor Intelligence, la valeur du marché est présentée comme le total des actifs sous gestion des fonds communs de placement en USD, ce qui permet de distinguer les fonds communs de placement du Royaume-Uni des autres actifs de fonds d'investissement et de maintenir la cohérence des comparaisons année après année.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,13 billions d'USD (2025) | |
| Association sectorielle A | 1,65 billion d'USD (2025) | Souvent limité aux totaux de fonds domiciliés au Royaume-Uni déclarés par les membres, ce qui peut exclure les gestionnaires non membres et ne vise pas à représenter l'opportunité totale du marché des fonds communs de placement utilisée dans des modèles de marché plus larges. |
| Revue professionnelle B | 4,90 billions d'USD (2025) | Certaines estimations utilisent les actifs de fonds d'investissement gérés au Royaume-Uni, qui incluent une large part de fonds domiciliés à l'étranger, ce qui élargit le pool au-delà des avoirs des fonds communs de placement du Royaume-Uni et peut faire augmenter la valeur par rapport à une vision centrée sur la distribution au Royaume-Uni. |
En lisant le tableau dans son ensemble, les chiffres les plus bas tendent à refléter des ensembles de déclaration plus restreints, limités aux fonds domiciliés au Royaume-Uni, tandis que les chiffres les plus élevés intègrent généralement des fonds domiciliés à l'étranger mais gérés depuis le Royaume-Uni. En maintenant l'unité de mesure liée aux actifs sous gestion des fonds communs de placement et en la vérifiant ensuite par rapport aux signaux de flux et de répartition, notre dimensionnement reste traçable à des intrants clairs et peut être reproduit lorsque de nouvelles données annuelles sont publiées.


Questions clés traitées dans le rapport
Quelle est la valeur projetée du marché des fonds communs de placement du Royaume-Uni en 2031 ?
Le marché est prévu d'atteindre 19 130 milliards USD d'ici 2031, reflétant un CAGR de 5,16 %.
Quelle classe d'actifs domine actuellement le marché des fonds communs de placement du Royaume-Uni ?
Les fonds actions dominent avec 47,50 % des actifs sous gestion au 31 décembre 2025.
À quelle vitesse les plateformes en ligne progressent-elles dans la distribution de fonds ?
Les plateformes en ligne se développent à un CAGR de 9,62 %, passant d'une part de 53,60 % en 2025 à une empreinte plus importante d'ici 2031.
Quel est l'impact du Mansion House Compact sur l'allocation des investissements ?
Il engage les fonds de pension à orienter au moins 5 % des actifs vers les actions de croissance britanniques, soutenant la formation de capitaux domestiques.
Pourquoi les Long-Term Asset Funds sont-ils importants pour les investisseurs particuliers ?
Les LTAF ouvrent l'accès aux marchés privés grâce à des outils de liquidité réglementés par la FCA, offrant de nouvelles opportunités de diversification.
Dernière mise à jour de la page le:



