
Taille et part du marché turc de la messagerie, express et colis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
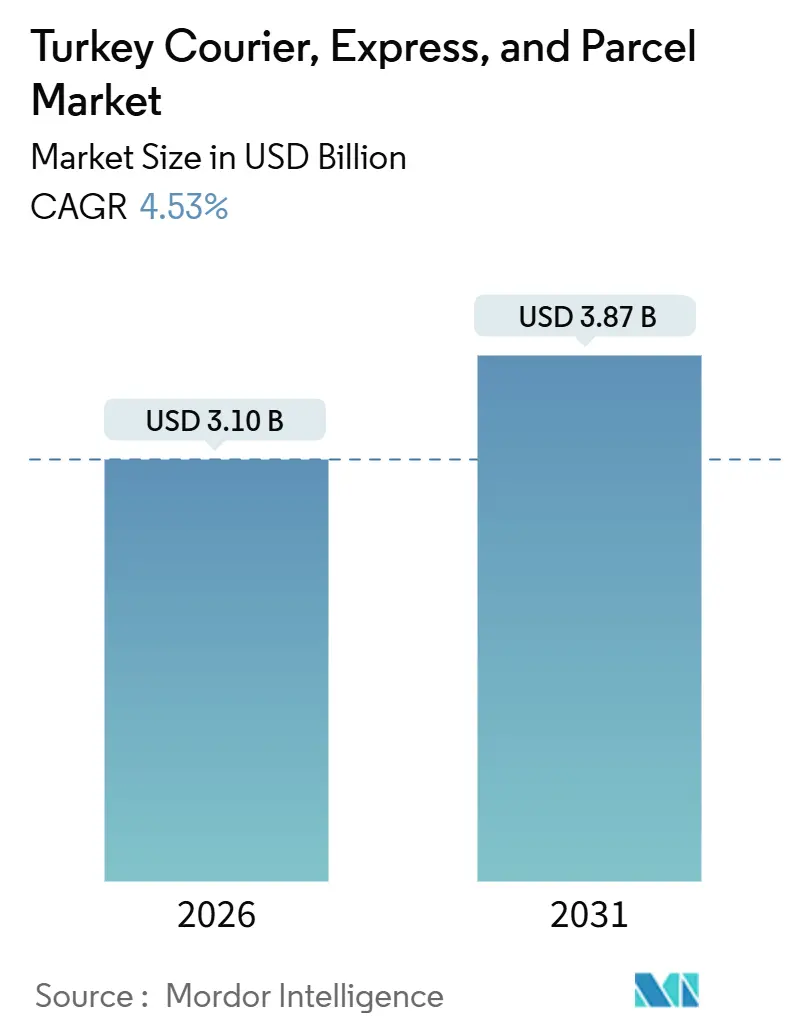
| Taille du Marché (2026) | 3.10 Milliards de dollars |
| Taille du Marché (2031) | 3.87 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.53 % |
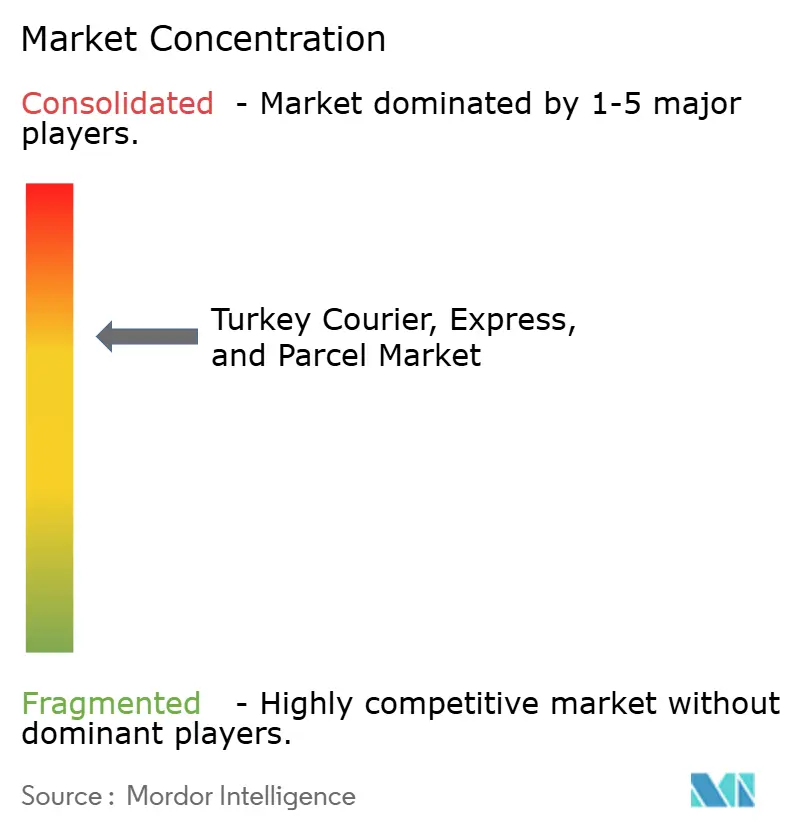
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché turc de la messagerie, express et colis par Mordor Intelligence
La taille du marché turc de la messagerie, express et colis est estimée à 3,10 milliards USD en 2026, et devrait atteindre 3,87 milliards USD d'ici 2031, avec un TCAC de 4,53 % au cours de la période de prévision (2026-2031). Cette trajectoire reflète une combinaison puissante de volumes de commerce électronique doublant, de l'émergence de l'aéroport d'Istanbul comme principal hub de fret en Europe, et d'une demande croissante pour des services en livraison le jour même dans les grandes métropoles densément peuplées. Les livraisons nationales dominent actuellement les volumes, mais les flux internationaux s'accélèrent davantage à mesure que les processus douaniers se numérisent et que le rapprochement géographique renforce les liens avec les acheteurs européens. Les opérateurs investissent dans des hubs automatisés, des flottes électriques et des logiciels d'optimisation des itinéraires afin de compenser l'inflation des carburants, la dépréciation de la livre turque et les embouteillages urbains. Ces dynamiques accentuent la concurrence entre les intégrateurs mondiaux, les opérateurs historiques dotés de liquidités importantes et les nouveaux entrants axés sur la technologie sur le marché turc de la messagerie express et colis.
Principaux enseignements du rapport
- Par destination, les expéditions nationales représentaient 76,53 % de la part du marché turc de la messagerie express et colis en 2025, tandis que les flux internationaux devraient croître à un TCAC de 4,82 % entre 2026 et 2031.
- Par rapidité de livraison, les services non express étaient en tête avec une part de revenus de 83,31 % en 2025 ; les offres express devraient progresser à un TCAC de 5,64 % entre 2026 et 2031.
- Par modèle commercial, le B2C représentait 53,44 % de la taille du marché turc de la messagerie express et colis en 2025 et devrait se développer à un TCAC de 5,91 % entre 2026 et 2031.
- Par poids d'expédition, les colis légers inférieurs à 5 kg représentaient 74,96 % de la part en 2025 et devraient croître à un TCAC de 4,99 % entre 2026 et 2031.
- Par mode, le transport routier conservait une part de 69,10 % en 2025, tandis que les alternatives multimodales devraient progresser à un TCAC de 5,67 % entre 2026 et 2031.
- Par secteur d'utilisateur final, le commerce électronique générait une part de revenus de 38,42 % en 2025 et progresse à un TCAC de 4,95 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché turc de la messagerie, express et colis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation du volume du commerce électronique | +1.2% | National, avec une concentration dans les zones métropolitaines d'Istanbul, Ankara et Izmir | Court terme (≤ 2 ans) |
| L'aéroport d'Istanbul comme hub régional | +0.7% | National pour la consolidation nationale ; international pour les flux transfrontaliers vers l'UE, l'Asie centrale et le Moyen-Orient | Moyen terme (2-4 ans) |
| Numérisation des processus douaniers | +0.5% | National, avec des retombées sur les corridors transfrontaliers (UE, Géorgie, Azerbaïdjan) | Moyen terme (2-4 ans) |
| Flux B2B induits par le rapprochement géographique | +0.4% | National, avec des premiers gains dans les zones industrielles de Marmara et de la mer Égée | Long terme (≥ 4 ans) |
| Demande de livraison le jour même / à la demande | +0.6% | Centres urbains (Istanbul, Ankara, Izmir, Bursa) | Court terme (≤ 2 ans) |
| Initiatives de commerce électronique transfrontalier | +0.5% | National, avec un accent sur la plateforme de l'aéroport d'Istanbul et les corridors terrestres vers l'UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation du volume du commerce électronique
Les dépenses en ligne de la Turquie ont doublé pour atteindre 1 850 milliards TRY (52,38 milliards USD) en 2023 et ont progressé à 3 160 milliards TRY (89,47 milliards USD) en 2024, générant 476 millions de colis au seul quatrième trimestre 2024. Le commerce mobile a capté 50 % des transactions, favorisant les commandes légères et à haute fréquence. Environ 220 000 entreprises de commerce électronique opèrent à Istanbul, concentrant la demande de livraison du dernier kilomètre là où les coursiers effectuent 50 à 80 arrêts par jour. Les ventes de commerce rapide en épicerie ont atteint 126 milliards TRY (3,56 milliards USD) en 2023, réduisant encore les délais de livraison. Les centres de micro-traitement et les hubs automatisés se multiplient à mesure que les opérateurs cherchent à comprimer les délais de cycle sans augmentation proportionnelle de la main-d'œuvre. Ces forces constituent le fondement de la prime de croissance visible sur l'ensemble du marché turc de la messagerie express et colis[1]« Statistiques du commerce électronique 2024 », Institut statistique turc, TURKSTAT.GOV.TR.
L'aéroport d'Istanbul comme hub régional
L'aéroport a traité 1,97 million de tonnes de fret en 2024, soit une hausse de 39,6 % en glissement annuel, le propulsant en tête du classement européen. FedEx a inauguré un hub de 25 300 m² en septembre 2025, capable de traiter 7 000 colis par heure. UPS, DHL et Turkish Cargo assurent des vols supplémentaires qui intègrent Istanbul dans des réseaux de livraison de nuit desservant Cologne, Paris et Dubaï. Des corridors ferroviaires et routiers planifiés vers le Golfe Persique consolideront davantage les flux. En conséquence, les colis internationaux devraient dépasser la croissance nationale au sein du marché turc de la messagerie express et colis.
Numérisation des processus douaniers
La réduction des seuils de dédouanement simplifié de 1 500 EUR (1 562,34 USD) à 30 EUR (31,24 USD) en août 2024 a accéléré le prédédouanement électronique, tout en alourdissant les coûts douaniers pour de nombreux colis entrants. La plateforme Guichet unique relie 22 agences, réduisant les délais de passage aux frontières d'environ 20 %. La Turquie a également signé la feuille de route eTIR avec les États voisins, numérisé les garanties de transit et réduit les délais de fret routier de 30 %. Ensemble, ces réformes accélèrent les flux transfrontaliers et renforcent la compétitivité du marché turc de la messagerie express et colis[2]« Registre des commerçants du commerce électronique 2024 », Ministère turc du Commerce, TRADE.GOV.TR.
Demande de livraison le jour même / à la demande
La pénétration de la livraison en moins de 24 heures à Istanbul, Ankara et Izmir s'intensifie à mesure que les plateformes promettent des courses en moins de 30 minutes et des marchandises générales en 2 à 4 heures. Le retrait stratégique de Getir vers son marché national souligne l'accent mis sur l'exécution rapide des commandes. L'algorithme d'optimisation des itinéraires breveté par HepsiJet a réduit les kilomètres de flotte de 8 % en 2024 et s'associe à une flotte de véhicules électriques en expansion pour desservir les routes urbaines denses. Les embouteillages demeurent toutefois aigus, obligeant les entreprises à investir dans des micro-dépôts situés à moins de 5 km des pôles de demande, une approche qui domine les plans d'investissement sur l'ensemble du marché turc de la messagerie express et colis.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts de carburant | -0.8% | National, avec un impact aigu sur les opérateurs routiers longue distance desservant les provinces orientales | Court terme (≤ 2 ans) |
| Embouteillages urbains et créneaux de livraison | -0.5% | Zones métropolitaines d'Istanbul, Ankara, Izmir et Bursa | Moyen terme (2-4 ans) |
| Dépréciation de la livre turque par rapport aux actifs importés | -0.6% | National, affectant les opérateurs dépendant de véhicules importés, d'équipements de tri et de systèmes informatiques | Moyen terme (2-4 ans) |
| Pénurie de main-d'œuvre dans le secteur des chauffeurs | -0.4% | National, avec une concentration dans les centres urbains où le taux de rotation dépasse 40 % par an | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts de carburant
Les prix du gazole ont augmenté de 44 % en 2024, faisant progresser les coûts de transport jusqu'à 35 % pour les transporteurs routiers. Avec une part modale routière toujours établie à 69,10 %, toute hausse de 10 % du gazole fait augmenter le coût par colis de 3 à 4 % pour les opérateurs non couverts. Les investissements dans des itinéraires intermodaux rail-route et les premiers déploiements de fourgonnettes électriques constituent des boucliers tactiques, mais le capital initial élevé et la rareté des infrastructures de recharge freinent une montée en puissance rapide[3]« Feuille de route de mise en œuvre eTIR 2024 », Union Internationale des Transports Routiers, IRU.ORG .
Embouteillages urbains et créneaux de livraison
Istanbul se classe au deuxième rang mondial en termes de trafic, coûtant aux résidents 105 heures perdues par an. Les restrictions de circulation des véhicules dans les quartiers historiques pendant les heures de pointe repoussent les livraisons vers des horaires nocturnes coûteux. Bien qu'un contournement de 31 km au nord de Marmara soit prévu pour 2027, le soulagement de la capacité n'interviendra pas assez tôt pour atténuer la pression à court terme sur les marges au sein du marché turc de la messagerie express et colis[4]« Indice des prix du carburant 2024 », Autorité de régulation du marché de l'énergie de Turquie, EPDK.GOV.TR.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur d'utilisateur final : le commerce électronique en tête, l'industrie manufacturière en progression
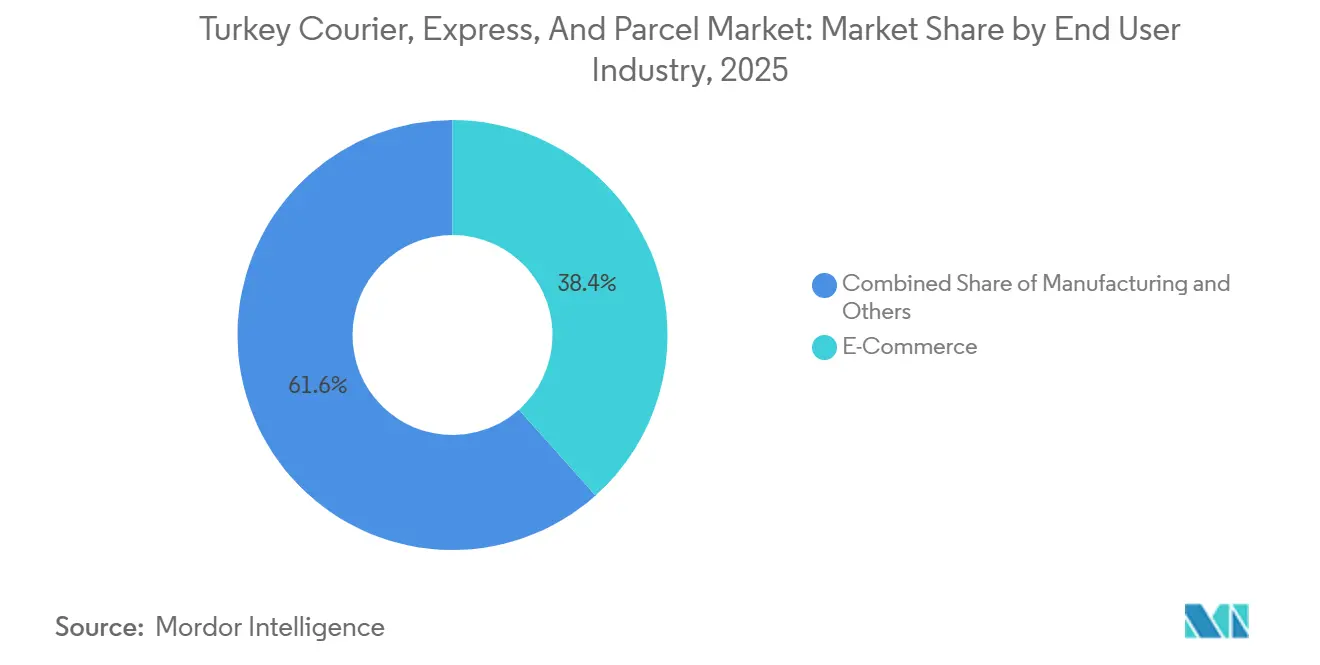
Le commerce électronique a contribué à hauteur de 38,42 % du chiffre d'affaires total généré en 2025 et devrait croître à un TCAC de 4,95 % (2026-2031). L'industrie manufacturière suit, la production automobile ayant atteint 1,4 million d'unités en 2024, nécessitant des pièces de rechange en flux tendu pour les usines de l'UE.
Les produits pharmaceutiques et les services bancaires génèrent une demande de niche pour des services de transport sous contrôle de température et de documents sécurisés, offrant une diversification des marges aux opérateurs prêts à investir dans des capacités spécialisées.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport


Par destination : les volumes internationaux dépassent une large base nationale
Les expéditions nationales ont représenté 76,53 % des colis en 2025, reflétant la population de 85 millions d'habitants de la Turquie et l'intense activité de commerce électronique dans les métropoles de l'ouest du pays. Néanmoins, les colis internationaux devraient progresser à un TCAC de 4,82 % entre 2026 et 2031, à mesure que l'aéroport d'Istanbul accélère le tri transfrontalier et que l'automatisation A.TR rationalise les exportations à destination de l'UE. La taille du marché turc de la messagerie express et colis pour les flux internationaux devrait capter une part croissante du chiffre d'affaires total à mesure que les vendeurs sortants exploitent la demande européenne et centrasiasiatique. Les rendements sur les longues distances offrent un coussin aux opérateurs face aux pressions de coûts liées à la livraison le jour même sur les routes nationales, soulignant le pivot stratégique vers les capacités transfrontalières.
L'UE attire 55 % des colis sortants, tandis que le cadre eTIR réduit les frictions douanières sur les corridors orientaux. La conversion camion-rail en Anatolie orientale promet une amélioration des marges dès que la capacité de fret aura atteint l'échelle requise. À l'inverse, les colis B2C entrants se refroidissent après l'imposition de droits de douane de 30 % à 60 % par le nouveau seuil de 30 EUR (31,24 USD), incitant les acheteurs à privilégier les plateformes locales.
Par rapidité de livraison : l'express s'accélère sous l'effet d'une demande urgente
Les services non express détenaient 83,31 % de la part en 2025, mais l'express est en passe d'atteindre un TCAC de 5,64 % (2026-2031), le plus élevé de tous les segments. Les résidents d'Istanbul attendent une exécution en 2 à 4 heures, poussant les commerçants à payer des primes pour des capacités à délais garantis. Le hub de FedEx d'une valeur de 130 millions USD et le vol quotidien de UPS vers Cologne soulignent l'urgence d'accroître les capacités express. Les marges plus élevées générées par le trafic de pièces de rechange et d'échantillons de tissu soutiennent également l'économie du secteur express au sein du marché turc de la messagerie express et colis.
Malgré des coûts élevés de carburant et de main-d'œuvre, le routage algorithmique et le déploiement de consignes à colis ancrent les gains de productivité. Les services standard à trois jours restent essentiels pour les commerçants sensibles aux prix, mais leur croissance est à la traîne à mesure que les attentes des consommateurs évoluent.
Par poids d'expédition : les colis légers dominent la répartition
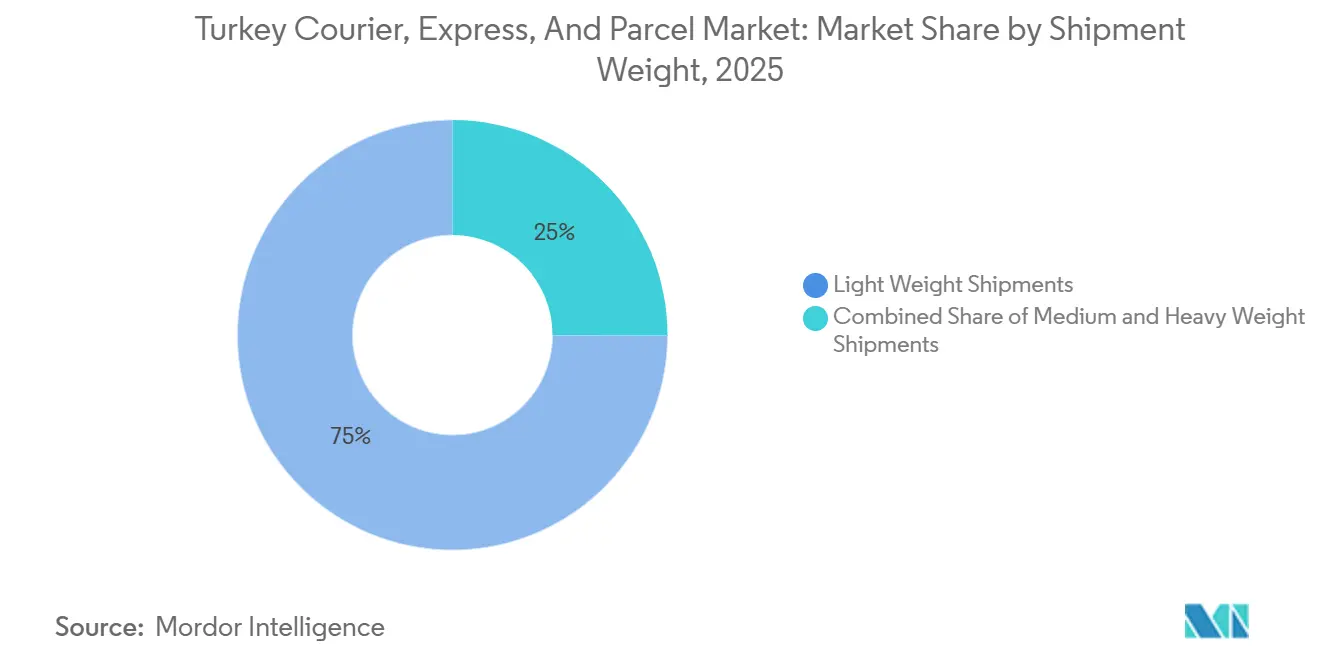
Les colis légers inférieurs à 5 kg ont capté 74,96 % du chiffre d'affaires généré en 2025, reflétant les paniers mode, électronique et cosmétiques privilégiés en ligne. La taille du marché turc de la messagerie, express et colis pour cette tranche de poids devrait croître à un TCAC de 4,99 % (2026-2031), soutenue par des habitudes d'achat axées sur le mobile et des réseaux de consignes optimisés pour les petits cartons.
Les colis moyens et lourds, liés aux livraisons d'électroménager et de mobilier, croissent plus lentement en raison de la narrowness des rues et des problèmes de congestion dans les anciens centres-villes.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport
Par mode de transport : la route reste dominante, mais le multimodal gagne du terrain
Le transport routier conservait une part de revenus de 69,10 % en 2025, mais les corridors liés au rail croissent à un TCAC de 5,67 % (2026-2031) sous l'effet de la hausse du prix du gazole. La ligne ferroviaire du corridor central de l'est de la Turquie multipliera la capacité par vingt-six d'ici 2028, orientant les colis B2B en vrac vers les services intermodaux.
Le fret aérien soutient l'expansion express, l'aéroport d'Istanbul ajoutant des capacités de tri rapide qui alimentent les couloirs premium au sein du marché turc de la messagerie express et colis.
Par modèle : le B2C maintient son leadership en matière de croissance
Le B2C représentait 53,44 % de la part du marché turc de la messagerie express et colis en 2025 et progresse à un TCAC de 5,91 % entre 2026 et 2031, propulsé par les ventes de commerce mobile désormais égales à la moitié de tous les achats en ligne. Les volumes de commerce rapide augmentent la densité des colis et maintiennent des taux de remplissage des fourgonnettes élevés. Le trafic B2B, piloté par les exportateurs automobiles et textiles, génère un chiffre d'affaires par colis supérieur mais se développe plus lentement. Le C2C reste la niche la plus réduite mais bénéficie des jeunes consommateurs turcs, à l'aise avec le numérique, qui échangent via des places de marché.
Les investissements technologiques tels que le moteur d'optimisation des itinéraires de HepsiJet sont essentiels pour les acteurs B2C qui jonglent avec des marges réduites et des délais de livraison stricts. Les plateformes qui misent sur l'efficacité algorithmique sont en bonne position pour capter des parts supplémentaires au sein du marché turc de la messagerie express et colis.
Analyse géographique
Les régions de Marmara, de la mer Égée et d'Anatolie centrale ont généré ensemble environ 60 % des volumes nationaux de 2025, portées par les 220 000 entreprises de commerce électronique d'Istanbul et la situation de distribution stratégique d'Ankara. L'autoroute Nord-Marmara, prévue pour 2027, devrait réduire d'environ 20 % les retards aux heures de pointe, améliorant la prévisibilité des livraisons au sein du marché turc de la messagerie express et colis.
Les clusters textiles de la mer Égée stimulent une rotation B2B rapide, tandis que l'Anatolie orientale bénéficie d'une mise à niveau ferroviaire de 1 615 millions USD qui multiplie la capacité de fret à 20 millions de tonnes d'ici 2028. Les ports méditerranéens permettent le transport Ro-Ro et le cabotage, soulageant la pression sur les camions longue distance après la hausse de 44 % du gazole en 2024.
À l'international, l'UE capte 55 % des colis sortants grâce aux avantages douaniers A.TR, l'Asie centrale absorbe jusqu'à 20 % grâce à la numérisation eTIR, et le Moyen-Orient détient 25 % aidé par la proximité géographique. La prochaine Route du Développement vers le Golfe acheminera des flux B2B supplémentaires et renforcera le statut de pont de la Turquie entre trois continents.
Paysage réglementaire
L'activité de courrier, d'express et de colis en Turquie est régie principalement par la loi sur les services postaux n° 6475 et supervisée par l'Autorité des technologies de l'information et de la communication (BTK). Les opérateurs fournissant des services postaux, y compris l'acceptation, la collecte, le traitement, le transport, la distribution et la livraison, doivent obtenir un certificat d'autorisation de la BTK, ce qui fait des obligations en matière de licence et de service un point de conformité clé pour les réseaux de colis en place et les nouveaux prestataires de livraison portés par le commerce électronique.
Un second niveau de contrôle provient des règles de transport routier. En mai 2025, un amendement au règlement sur le transport routier (Journal officiel n° 32901) a mis à jour la terminologie de « activité de distribution » à « activité de coursier » et ajouté des exigences opérationnelles spécifiques par segment, resserrant le lien entre les opérations de coursier et les licences de transport routier plus larges. En juin 2025, un amendement au règlement sur les transitaires (Journal officiel n° 32931) a interdit aux véhicules immatriculés à l'étranger le transport intérieur et aux navires sous pavillon étranger le cabotage, renforçant les exigences de conformité locale sur l'ensemble des trajets longue distance de colis et des segments multimodaux reliant les hubs, ports et aéroports.
Analyse de la chaîne de valeur
La chaîne de valeur du CEP turc commence par la création d'expéditions à partir des places de marché de commerce électronique et des marchands, ainsi que des expéditeurs B2B. Les colis passent ensuite par l'induction aux points de collecte, comptoirs de vente, consignes ou entrepôts marchands, suivie de la collecte du premier kilomètre, du tri dans les hubs urbains et interurbains, du transport longue distance (dominé par la route, avec l'aérien utilisé pour l'express et certaines liaisons multimodales sélectives), et de la livraison du dernier kilomètre soutenue par la planification d'itinéraires et la confirmation de livraison. Istanbul est le principal nœud d'agrégation national, Ankara, Izmir, Antalya et Kocaeli servant également de points clés de volume et de distribution. Les investissements dans les hubs de l'aéroport d'Istanbul soutiennent en outre le traitement transfrontalier lié à l'aérien pour les intégrateurs.
La prestation de service repose également sur des couches habilitantes telles que la documentation numérique, les plateformes de suivi et de traçabilité, ainsi que les flux de travail de paiement et de retours. Les exigences de conformité numérique, y compris les seuils d'utilisation de la facture électronique et des archives électroniques affectant les entreprises logistiques, renforcent la formalisation et la collecte de données lors de l'intégration des expéditeurs et de la facturation. À mesure que les volumes augmentent, la gestion des pics et la logistique inverse deviennent des priorités opérationnelles, soutenues par des records de débit en période de campagne rapportés par les opérateurs, tels que les 900 000 livraisons quotidiennes de Sürat Kargo pendant les campagnes de novembre. Les ajouts de capacité dans les installations d'entreposage et de distribution se poursuivent également, par exemple l'investissement de 250 millions d'euros d'Ekol Logistics dans un hub de haute technologie à Sekerpinar, Kocaeli, dont la mise en service initiale est prévue pour la mi-2026.
Paysage concurrentiel
La concurrence est modérément consolidée, les trois premières entreprises nationales et quatre intégrateurs mondiaux représentant environ 75 à 80 % des colis traités. Le hub de FedEx d'une valeur de 130 millions USD, le rachat de MNG Kargo par DHL et l'investissement d'Austrian Post dans Aras Kargo illustrent une course capitalistique intense visant à automatiser et à densifier les réseaux.
Des nouveaux entrants axés sur la technologie, comme HepsiJet et Kolay Gelsin, cherchent à conquérir des niches grâce à des flottes électriques et à un routage basé sur l'IA, réduisant les kilomètres de flotte et les dépenses de carburant.
La réglementation reste permissive, mais la volatilité de la main-d'œuvre et la dépréciation de la livre turque creusent les écarts de performance entre les multinationales disposant de liquidités importantes et les opérateurs locaux dont les revenus sont libellés en livres turques. Les écosystèmes de consignes à colis et les projets de chaîne du froid dans le secteur de la santé constituent des champs de bataille émergents susceptibles de redistribuer les parts au sein du marché turc de la messagerie express et colis.
Principaux acteurs du secteur turc de la messagerie, express et colis
Aras Kargo
PTT Kargo
Yurtici Kargo
DHL Group
United Parcel Service of America, Inc. (UPS)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les améliorations de capacités transfrontalières et interurbaines se distinguent comme un espace blanc concret, même si le transport routier reste dominant. Les programmes d'infrastructure ajoutant de la capacité ferroviaire peuvent modifier l'économie du transport longue distance pour les trajets de colis et les flux denses ouest-est. Un ancrage concret est l'approbation par la Banque mondiale en mars 2026 d'un financement de 2 milliards USD pour le projet de franchissement ferroviaire nord d'Istanbul (INRAIL), conçu pour porter la capacité de fret ferroviaire à travers le Bosphore de 3 millions à 50 millions de tonnes par an. Ce changement soutient de nouvelles options de transport ferroviaire longue distance pour les mouvements transfrontaliers sensibles au facteur temps et le trafic B2B lié à l'exportation. Des projets parallèles de corridors et de nœuds renforcent ce développement, notamment le chemin de fer Bakou-Tbilissi-Kars fonctionnant à pleine capacité (juin 2026, selon les rapports du secteur) et le centre logistique ferroviaire de Kayseri atteignant 70 % d'achèvement (avril 2026). Ensemble, ces projets aident les opérateurs CEP et les 3PL à proposer des offres à délai fixe connectées au rail pour les fabricants et les vendeurs transfrontaliers.
Les développements de réseaux portés par le commerce électronique et les nouveaux entrants élargissent également les couches de service au-delà de la livraison de colis standard, vers l'exécution des commandes, les retours et la manutention spécialisée par secteur. L'ouverture par Arvato d'une installation logistique de 50 000 m2 à Cayirova, Kocaeli (juin 2026) témoigne d'une demande d'exécution scalable pour la mode et le commerce électronique à proximité des pôles de consommation et de production de Marmara. La concurrence internationale sur le marché des colis s'élargit également, avec GLS annonçant une coentreprise GLS Turkiye (juillet 2026), ajoutant une autre marque poursuivant une couverture nationale et une connectivité transfrontalière. Avec la Turquie enregistrant des volumes de fret postal record en 2025 et la BTK rapportant une base d'opérateurs réglementés, l'opportunité se concentre sur l'automatisation, les réseaux de points de retrait et de dépôt incluant les consignes, et la gestion des retours qui réduit les frictions du dernier kilomètre dans les métropoles congestionnées tout en améliorant la qualité de service et la traçabilité.
Développements récents du secteur
- Juillet 2026 : GLS a annoncé la création de GLS Turkiye via une coentreprise avec des investisseurs locaux, marquant une entrée directe sur le marché turc des colis. Cette démarche ajoute un nouvel opérateur de marque internationale aux réseaux domestiques et accroît l'intensité concurrentielle en matière de qualité de service, de développement de la couverture et de connectivité transfrontalière.
- Septembre 2025 : FedEx a ouvert un hub express de 25 300 m2 à l'aéroport d'Istanbul, soutenu par un investissement de 130 millions USD et conçu pour 7 000 colis par heure. Cela renforce la capacité de tri international et à délai fixe à la principale porte d'entrée aérienne de la Turquie, soutenant les liaisons de nuit vers les réseaux européens et régionaux.
- Octobre 2024 : UPS a étendu son empreinte à 18 hubs à travers la Turquie et a soutenu ce réseau par un vol quotidien Istanbul-Cologne. Cette expansion améliore la fréquence et les options de consolidation pour les colis d'exportation et les expéditions B2B sensibles au facteur temps sur les corridors liés à l'UE.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette méthodologie, le marché couvre les services payants de courrier, d'express et de livraison de colis en Turquie, y compris les expéditions nationales et internationales gérées par des opérateurs organisés et tarifées en tant que service logistique.
Exclusions du périmètre : le courrier postal, l'affrètement de fret pour le cargo en vrac et les flottes de livraison internes exploitées uniquement pour un seul détaillant sont exclus lorsqu'ils ne sont pas vendus comme un service CEP autonome.
Aperçu de la segmentation
- Destination
- National
- International
- Rapidité de livraison
- Express
- Non express
- Modèle
- Commerce interentreprises (B2B)
- Commerce entreprise-consommateur (B2C)
- Commerce consommateur-consommateur (C2C)
- Poids d'expédition
- Expéditions lourdes
- Expéditions légères
- Expéditions moyennes
- Mode de transport
- Aérien
- Routier
- Autres
- Secteur d'utilisateur final
- Commerce électronique
- Services financiers (BFSI)
- Santé
- Industrie manufacturière
- Industrie primaire
- Commerce de gros et de détail (hors ligne)
- Autres
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire établit la base factuelle de ce qui se déplace, comment cela est tarifé et d'où provient la demande. Nous nous sommes appuyés sur des statistiques publiques et des séries de référence telles que les indicateurs de TurkStat, les publications de la Banque centrale de la République de Turquie, les publications du ministère du Commerce, ainsi que des séries internationales sur le commerce et le transport provenant de sources telles que l'UPU et l'UN Comtrade.
Pour relier la demande à l'activité de livraison, nous avons également examiné des informations relatives au commerce électronique et aux colis provenant de sources telles que des notes sectorielles de type Association turque de l'industrie informatique, des mises à jour sur les douanes et le commerce transfrontalier, et des articles universitaires sur la livraison du dernier kilomètre et urbaine. Les documents d'entreprise, les supports destinés aux investisseurs et la presse réputée ont été utilisés pour comprendre l'expansion des réseaux, les lancements de services et le comportement tarifaire. Le cas échéant, des abonnements payants soutenant les données financières des entreprises et la visibilité des échanges au niveau des expéditions ont été utilisés uniquement pour vérifier la direction et l'échelle. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont été consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la confirmation des moteurs des volumes et de la tarification en Turquie, puis sur la mise à l'épreuve des résultats du modèle par rapport à la manière dont les opérateurs décrivent l'évolution du marché. Les entretiens ont couvert des dirigeants du côté des transporteurs, des contacts 3PL et courtiers, des responsables logistiques de grands expéditeurs, et des vendeurs en ligne sélectionnés, afin de valider le mix domestique/international, la part de l'express et les seuils de prix pratiques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Directions générales : 15 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 37 % |
| Petits acteurs : 16 % | Managers : 48 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une construction descendante du bassin de demande utilisant l'activité d'expédition en Turquie et les signaux d'intensité des colis, qui sont ensuite traduits en valeur de service à l'aide des fourchettes de prix observées. Dans la pratique, les flux domestiques de colis, les mouvements transfrontaliers de petits colis et les indicateurs d'expédition du commerce électronique ont été traités comme les ancrages centraux de la demande, suivis d'ajustements pour le mix de services.
Nous avons corroboré les totaux par des vérifications ascendantes sélectives, telles que l'agrégation d'un échantillon de revenus d'opérateurs, la vérification de cohérence des colis implicites par habitant, et le test de combinaisons ASP x volume d'expédition compatibles avec le fonctionnement des remises et des surtaxes sur le marché local. Les principales entrées utilisées dans le modèle incluent la part domestique par rapport à l'international, le mix express par rapport au standard, la croissance des commandes de commerce électronique, la pression des coûts de carburant et de main-d'œuvre, et le calendrier de conversion TRY vers USD, car celui-ci peut modifier la valeur déclarée même lorsque le nombre de colis est stable.
Pour les prévisions, une analyse de scénarios a été appliquée autour des moteurs de la demande macroéconomique et de la répercussion des prix, puis affinée à l'aide des retours d'experts sur ce que les réseaux et hubs peuvent réalistement livrer sur la période. Lorsque des éléments ascendants manquaient pour des opérateurs plus petits ou privés, les lacunes ont été traitées à l'aide de références comparatives liées à la densité des itinéraires et à l'empreinte de service, puis réintégrées dans le chiffre global afin que le nombre final reste traçable.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants, notamment l'activité commerciale, la dynamique du commerce électronique et l'évolution des coûts logistiques, avant l'approbation finale. Lorsque les résultats semblaient incohérents, nous avons d'abord revu les hypothèses unitaires, puis recontacté les sources pour confirmer si des changements de mix ou de tarification expliquaient l'écart.
Un examen interne en plusieurs étapes est suivi afin que la logique du modèle, les unités et les conversions restent cohérentes d'une année à l'autre. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs se produisent, tels que des mouvements de devises importants, des changements réglementaires affectant les flux transfrontaliers, ou des ajouts majeurs de capacité. Avant la livraison, un nouveau passage est effectué afin que les clients reçoivent la vue la plus récente.
Dimensionnement du marché du courrier, de l'express et des colis en Turquie par Mordor Intelligence comparé à d'autres estimations publiées
Les valeurs publiées pour le CEP en Turquie peuvent paraître très éloignées les unes des autres, car le marché est sensible à la tarification, au calendrier de conversion des devises, et à ce que chaque éditeur considère comme relevant du CEP par rapport aux services logistiques adjacents. Les différences proviennent également de la manière dont les expéditions domestiques et internationales sont mélangées, et de si la livraison standard est mélangée avec des produits plus rapides sous un seul prix moyen.
Dans cette étude, l'étape de rafraîchissement annuel est liée à la dernière fenêtre de taux TRY vers USD et à une vérification des échelles de prix de vente moyens par vitesse de service et destination, ce qui empêche Mordor Intelligence de surestimer la valeur pendant les périodes volatiles où les revenus nominaux augmentent plus rapidement que l'activité de livraison réelle.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,10 milliards USD (2026) | |
| Portail de données sectorielles A | 2,30 milliards USD (2024) | Utilise une année de base antérieure et peut s'appuyer davantage sur les totaux de revenus historiques sans réattribuer entièrement la tarification express par rapport au standard, ce qui peut faire baisser le prix de vente moyen implicite lorsque le mix de services évolue. |
| Éditeur d'analyses de marché B | 2,00 milliards USD (2025) | Se concentre sur les revenus des services de courrier avec une fenêtre d'étude différente, et le calendrier de conversion des devises n'est pas toujours aligné avec les périodes où les surtaxes domestiques de carburant et de salaires ont modifié la tarification de manière significative. |
L'écart reflète principalement le calendrier et la logique tarifaire, pas seulement la demande. En maintenant des vérifications de l'activité d'expédition et en actualisant le calendrier de change et les hypothèses de prix de vente moyen à chaque cycle, nous obtenons une vue équilibrée qui peut être reproduite et expliquée avec des étapes claires.


Questions clés traitées dans le rapport
Quelle est la taille du marché turc de la messagerie express et colis en 2026 ?
La taille du marché turc de la messagerie express et colis s'établit à 3,10 milliards USD en 2026.
Quel est le taux de croissance attendu jusqu'en 2031 ?
Quel est le taux de croissance attendu jusqu'en 2031 ?
Quel segment de rapidité de livraison connaît la croissance la plus rapide ?
Quel segment de rapidité de livraison connaît la croissance la plus rapide ?
Quelle est la part des livraisons nationales ?
Quelle est la part des livraisons nationales ?
Quelle région génère le plus de trafic de colis ?
Quelle région génère le plus de trafic de colis ?
Quels sont les principaux acteurs ?
Aras Kargo, Yurtici Kargo, PTT Kargo, DHL, FedEx et UPS figurent parmi les principaux opérateurs en termes de volume traité.
Dernière mise à jour de la page le:



