
Taille et part du marché européen du dioxyde de titane
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 250.22 kilotonnes |
| Volume du Marché (2026) | 258.68 kilotonnes |
| Volume du Marché (2031) | 305.38 kilotonnes |
| Taux de croissance (2026 - 2031) | 3.38 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen du dioxyde de titane par Mordor Intelligence
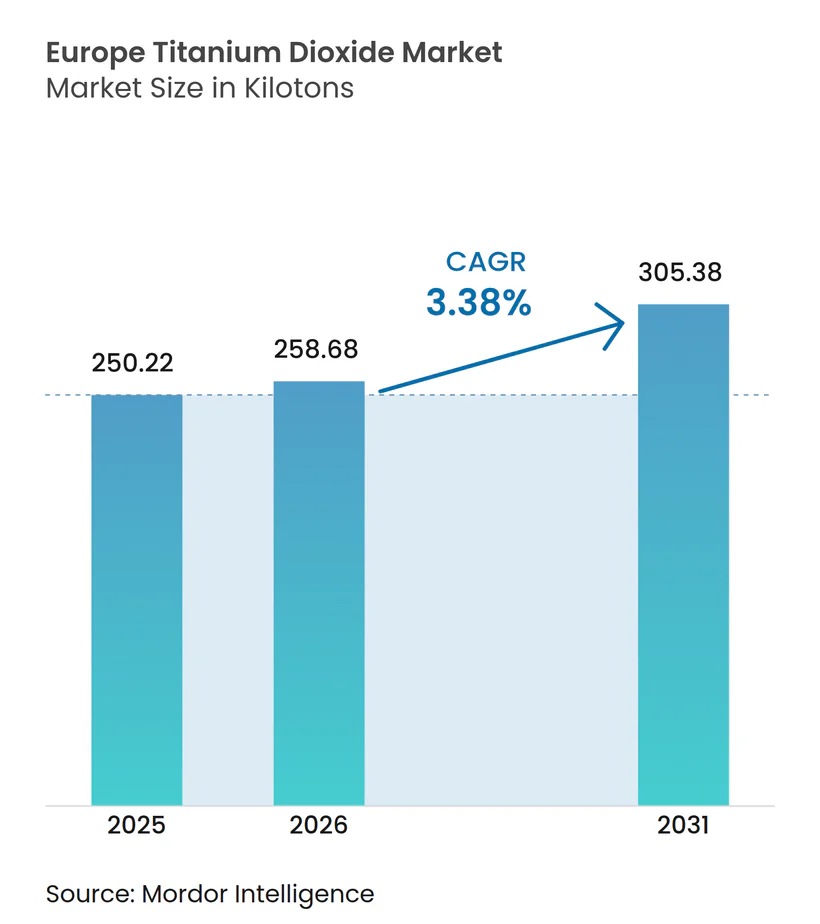
La taille du marché européen du dioxyde de titane était évaluée à 250,22 kilotonnes en 2025 et devrait croître de 258,68 kilotonnes en 2026 pour atteindre 305,38 kilotonnes d'ici 2031, à un TCAC de 3,38 % durant la période de prévision (2026-2031). La rationalisation des capacités chevauche désormais des mandats environnementaux stricts, orientant la demande vers des grades haute pureté produits par la voie chlorure, répondant aux exigences du Nordic Swan et de l'ISO 50001. La fermeture par Venator de 130 000 tonnes de lignes sulfate et l'arrêt de 90 000 tonnes par Tronox à Botlek illustrent la manière dont les producteurs occidentaux cèdent des parts aux unités chlorure premium, même après l'instauration des droits antidumping sur les importations chinoises en janvier 2025. Les grades nano et ultrafins de TiO₂ progressent à un rythme annuel de 5,18 %, portés par la croissance des revêtements de façades autonettoyants et des revêtements pour dispositifs médicaux, stimulée par la Vague de rénovation de l'UE et les décisions de l'Agence européenne des médicaments (EMA), apportant un vent favorable de spécialité qui compense en partie la contraction des volumes de produits de base.
Principaux enseignements du rapport
- Par grade, le rutile représentait 62,12 % de la part du marché européen du dioxyde de titane en 2025, tandis que les grades nano et ultrafins progressent à un TCAC de 4,96 % jusqu'en 2031.
- Par procédé de production, la voie chlorure représentait 57,86 % de la taille du marché européen du dioxyde de titane en 2025, et sa production devrait croître à un TCAC de 4,12 % jusqu'en 2031.
- Par application, les peintures et revêtements représentaient 55,02 % de la taille du marché européen du dioxyde de titane en 2025 ; les cosmétiques et soins personnels enregistrent la croissance la plus rapide avec un TCAC de 5,12 %.
- Par géographie, l'Allemagne était en tête avec 18,96 % de la part du marché européen du dioxyde de titane en 2025, tandis que les pays nordiques représentent la progression la plus rapide avec un TCAC de 4,58 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande tirée par la construction pour les peintures et revêtements haute performance | +0.9% | Allemagne, France, pays nordiques, Espagne, Italie | Moyen terme (2 à 4 ans) |
| Plastiques durables allégés augmentant les charges en TiO₂ | +0.6% | Allemagne, France, Italie | Moyen terme (2 à 4 ans) |
| Transition vers des grades premium par procédé chlorure pour la durabilité | +0.7% | Pays nordiques, Allemagne | Long terme (≥ 4 ans) |
| Vague de rénovation de l'UE stimulant les façades photocatalytiques | +0.5% | Allemagne, France, pays nordiques, Espagne | Moyen terme (2 à 4 ans) |
| Rutile ultrafin dans les revêtements pour dispositifs médicaux et administration de médicaments | +0.3% | Allemagne, France, Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande tirée par la construction pour les peintures et revêtements haute performance
Les peintures architecturales conservent une part d'environ 56 % du segment des peintures en Europe, rendant le TiO₂ indispensable pour l'opacité et la résistance aux intempéries[1]. La Vague de rénovation de l'UE, visant une réduction de 40 % des émissions des bâtiments d'ici 2030, oriente les subventions vers des revêtements de façades à fort pouvoir couvrant qui réduisent la consommation de peinture sur le cycle de vie. Les coûts de l'électricité en France, bien qu'en baisse de 40 % d'une année sur l'autre à 58 EUR/MWh en 2024, restent encore 80 % au-dessus des niveaux de 2019, incitant les formulateurs à privilégier des formulations riches en TiO₂ durables plutôt que des charges moins coûteuses. Les incitations allemandes pour la construction verte donnent la priorité aux revêtements photocatalytiques qui décomposent les NOx, une niche exigeant des charges en TiO₂ supérieures à 3 % pour être conformes à l'ISO 50001. Le producteur finlandais Teknos a demandé une période de transition de 18 mois pour les droits antidumping, avertissant que des hausses soudaines des coûts du TiO₂ chinois ralentiraient les projets de repeinture en phase aqueuse.
Plastiques durables allégés augmentant les charges en TiO₂
Le passage de l'automobile aux polyoléfines renforcées de fibres de verre et la prolifération de films d'emballage fins à haute opacité augmentent les concentrations de TiO₂ dans les mélanges-maîtres. Volkswagen et Stellantis spécifient 2 % à 4 % de TiO₂ dans les garnitures intérieures pour atteindre les objectifs de solidité des couleurs dans les véhicules électriques fabriqués en Allemagne et en France. Les lignes de polymères recyclés, représentant 89 kilotonnes de la production 2024, s'appuient également sur le TiO₂ pour intégrer des matières premières post-consommation dans une base blanche uniforme. Les règles européennes sur les plastiques à usage unique favorisent l'utilisation de films plus minces, qui nécessitent des charges en pigments plus élevées pour maintenir l'attrait en rayon. Le pigment par voie chlorure, qui génère au maximum 329 kg de déchets par tonne, remplace de plus en plus les grades sulfate dans les chaînes d'approvisionnement automobiles conformes au règlement REACH.
Transition vers des grades premium par procédé chlorure pour la conformité en matière de durabilité
Le marché européen du dioxyde de titane s'oriente vers les unités chlorure car elles consomment 20 % moins d'énergie et évitent l'élimination des déchets acides sulfatés. Le Nordic Swan limite les émissions de sulfates à 7 kg de SOx/tonne, un seuil que la plupart des installations patrimoniales dépassent, incitant Tronox et Venator à fermer 220 000 tonnes de capacité sulfate depuis 2024. La décision de The Chemours Company d'associer le TiO₂ à une unité de chlore de 340 000 tonnes sur site illustre la manière dont l'intégration verticale devient incontournable pour la maîtrise des coûts. La production de chlorure chinoise a diminué à 13,91 % de son total 2024, mettant en évidence les obstacles techniques qui offrent aux producteurs européens une fenêtre de prix premium. Le forum VdMi d'Allemagne rassemble entre-temps les producteurs autour d'une plateforme de promotion du chlorure pour renforcer la compétitivité.
Vague de rénovation de l'UE stimulant les façades photocatalytiques autonettoyantes
Les revêtements à base d'anatase TiO₂ réduisent les NOx jusqu'à 60 % sous UV, selon les essais 2024 de la Technische Universität Wien, correspondant aux objectifs de qualité de l'air de la Vague de rénovation. Le marché européen des revêtements photocatalytiques totalise désormais 659 millions USD, le dioxyde de titane (TiO₂) représentant 70 % des ingrédients actifs. Les appels d'offres municipaux en Allemagne, en France et dans les pays nordiques acceptent généralement une prime de coût de 15 % à 25 %, les économies de maintenance compensant les prix d'achat plus élevés. Les revêtements contenant plus de 3 % de TiO₂ doivent démontrer leur conformité à la gestion de l'énergie selon l'ISO 50001, ce qui stimule la demande de rutile chlorure répondant à des plafonds de déchets plus stricts[2]. Le programme CELLIGHT de VTT d'une valeur de 1,3 million EUR, qui étudie les alternatives à base de cellulose, souligne comment les régulateurs continuent de pousser les acteurs établis vers des preuves environnementales supplémentaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Perception de la toxicité et durcissement des règles REACH/CLP | -0.5% | Allemagne, France, pays nordiques | Court terme (≤ 2 ans) |
| Prix volatils de l'ilménite, du rutile et de l'énergie | -0.4% | Allemagne, France, Italie | Court terme (≤ 2 ans) |
| Pression sur la disponibilité du chlore pesant sur les unités chlorure | -0.2% | Allemagne, Pays-Bas, Royaume-Uni | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Perception de la toxicité et durcissement de la classification REACH/CLP
L'étiquette de risque d'inhalation de l'ECHA (Agence européenne des produits chimiques) de 2021 sur le TiO₂ oblige désormais tout produit en poudre dépassant 1 % de teneur à porter un avertissement cancérigène, entamant la confiance des consommateurs dans les peintures murales et les cosmétiques. L'interdiction allemande de 2022 de l'E171 de qualité alimentaire a amplifié les préoccupations du public, encourageant des marques comme AURO à lancer des peintures sans TiO₂ malgré une opacité moindre. Lavera et d'autres acteurs du secteur des cosmétiques ont suivi en lançant des fonds de teint sans TiO₂ en 2024, même si le Comité scientifique pour la sécurité des consommateurs (CSSC) a confirmé l'innocuité cutanée la même année. Les mandats de sécurité au travail en France et en Allemagne exigent désormais des respirateurs dans les unités de poudre, ce qui augmente les coûts de conformité et incite les producteurs de revêtements à préférer les dispersions liquides. Les labels de construction verte récompensent en outre la substitution partielle du TiO₂ par du carbonate de calcium, réduisant le carbone incorporé de 15 % à 20 % au détriment de la luminosité visuelle.
Prix volatils de l'ilménite, du rutile et de l'énergie
La production d'ilménite norvégienne de 360 000 tonnes ne répond qu'à moins de 5 % des besoins européens en pigments, tandis que les mines ukrainiennes touchées par le conflit n'ont livré que 120 000 tonnes d'ilménite et 10 000 tonnes de rutile en 2024, resserrant l'approvisionnement en matières premières. Les prix du gaz naturel de 36 EUR/MWh en France — soit le triple du niveau de référence de 2019 — gonflent les coûts de la voie sulfate, déjà 20 % plus énergivore que la voie chlorure. Fipec note que les niveaux de facturation des pigments TiO₂ en 2024-2025 restent 30 % à 40 % au-dessus des moyennes d'avant la COVID-19, contraignant les fabricants de peintures à choisir entre l'érosion des marges et les hausses de prix sur le marché final. Le titane russe d'une valeur de 244 millions USD a continué d'affluer vers l'UE en 2023, exposant l'Allemagne, la France et le Royaume-Uni à des critiques sur la chaîne d'approvisionnement malgré la rhétorique des sanctions. Le projet Kokkola de Titanor pourrait produire 1,6 million de tonnes de minerai annuellement, mais attend entre 85 et 110 millions EUR de financement et une approbation stricte des résidus miniers, ce qui signifie que la dépendance aux importations persistera tout au long de la période de prévision.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade :
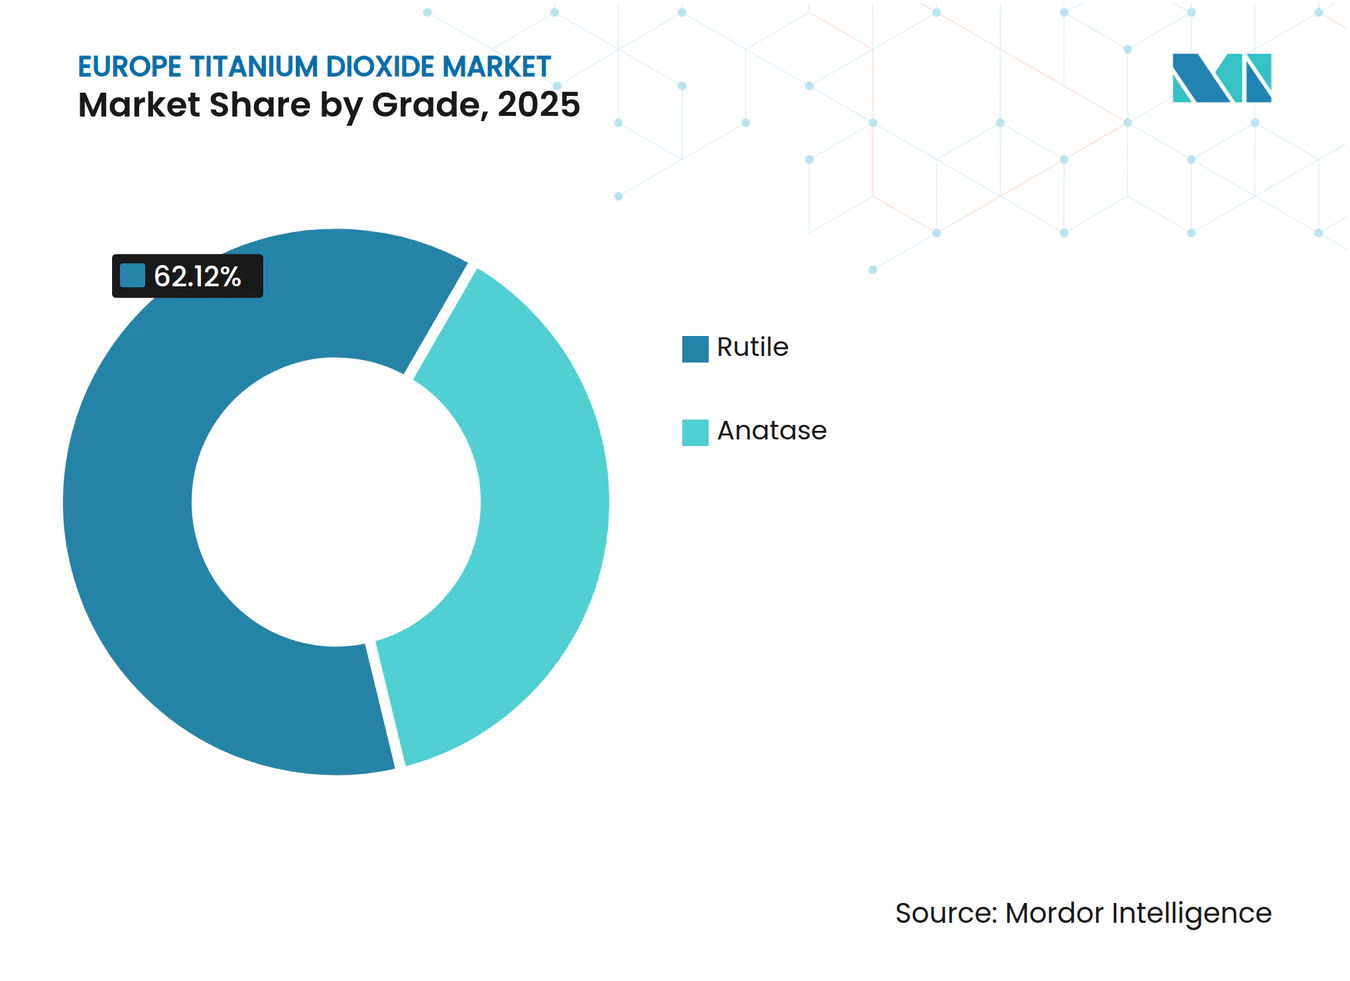
les innovations nano remettent en question la domination du rutileLe rutile contrôlait 62,12 % du marché européen du dioxyde de titane en 2025 grâce à son opacité supérieure et à sa résistance aux intempéries requises dans les peintures extérieures et les plastiques. Les pigments nano et ultrafins devraient croître à un TCAC de 4,96 %, portés par les revêtements autonettoyants et la demande pharmaceutique, ce qui soutient des prix premium qui amortissent les revenus malgré leur base de tonnage plus réduite. Le rutile par voie chlorure est tarifé 10 % à 15 % plus cher que ses concurrents sulfate en raison de sa distribution granulométrique plus serrée et de ses niveaux d'impuretés plus faibles, des attributs très appréciés par les équipementiers automobiles pour obtenir des finitions très brillantes. La taille du marché européen du dioxyde de titane pour les applications rutile devrait se développer régulièrement, même si la pression de substitution oriente les grades intérieurs de base vers des charges au carbonate de calcium.
L'anatase conserve sa pertinence dans les façades photocatalytiques car son énergie de surface accélère l'oxydation des NOx, une fonction validée par les tests 2024 de la Technische Universität Wien, qui ont montré une élimination de la pollution de 40 % à 60 %. Pourtant, les difficultés économiques freinent les nouveaux investissements dans l'anatase sulfate après que Venator a mis en veille ses unités de Duisbourg et Scarlino. Le concept CELLIGHT à base de cellulose de VTT illustre une menace à long terme pour tous les grades, mais se heurte à des lacunes fonctionnelles en matière d'opacité, de protection UV et d'inertie chimique que le TiO₂ offre de manière unique. Ainsi, le rutile devrait conserver sa part de marché principale, tandis que les segments nano atténuent la dilution des marges en captant la demande spécialisée sous des écolabels européens plus stricts.



Par procédé de production :
la voie chlorure progresse face au recul de la voie sulfateLes opérations chlorure ont fourni 57,86 % du marché européen du dioxyde de titane en 2025 et s'étendent à un rythme de 4,12 % par an, dépassant l'avance inférieure à 3 % du sulfate alors que les frais d'acides résiduaires s'envolent et que les coûts énergétiques restent au-dessus des niveaux d'avant 2019. La taille du marché européen du dioxyde de titane pour les grades chlorure s'élargira à mesure que les producteurs se mettront aux normes ISO 50001 et sécuriseront des flux de chlore captifs, comme l'illustre le partenariat de The Chemours Company avec PCC pour une ligne chlore-alcali intégrée.
La rationalisation des capacités sulfate a supprimé plus de 220 000 tonnes depuis 2024, laissant une base plus réduite à taux d'utilisation plus élevé qui peine encore sous le plafond de 7 kg de SOx du Nordic Swan. La concurrence chinoise reste vive, mais les marges antidumping de 0,25 à 0,74 EUR/kg offrent un peu de répit aux segments chlorure premium européens. La flexibilité des matières premières favorisait autrefois le sulfate, mais les perturbations géopolitiques affectant l'ilménite ukrainienne et la hausse des redevances d'élimination érodent cet avantage, rendant d'autres fermetures probables à court terme.
Par application :
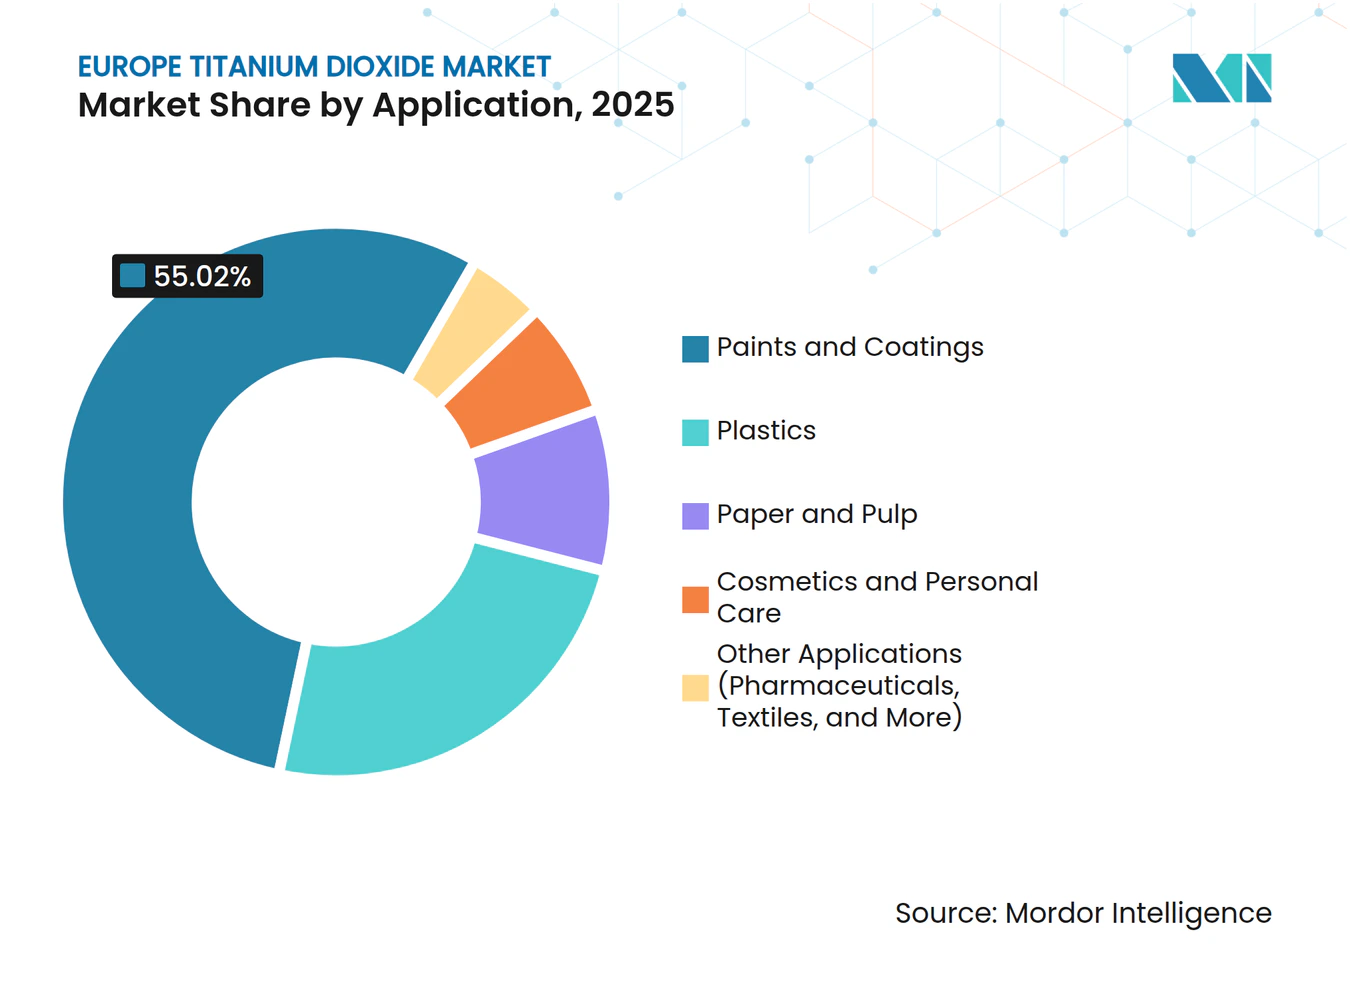
l'essor des cosmétiques face à la stagnation des peinturesLes peintures et revêtements ont consommé 55,02 % de la taille du marché européen du dioxyde de titane en 2025, mais la croissance stagne à de faibles chiffres uniques en raison de charges comme le carbonate de calcium qui grignotent les taux de charge. En revanche, les cosmétiques et soins personnels progressent à un rythme de 5,12 % par an, portés par la validation du nano-TiO₂ par le CSSC et une évolution des consommateurs vers les écrans solaires minéraux à la suite de l'interdiction de l'E171 de qualité alimentaire en 2022. Les gains de parts du marché européen du dioxyde de titane dans les cosmétiques amortissent le chiffre d'affaires global et améliorent la composition vers des grades ultrafins à marges plus élevées.
Les plastiques représentent environ un quart du volume, soutenus par l'allégement automobile et l'emballage souple. La plateforme pétrochimique de 9 111 kilotonnes de TotalEnergies intègre le TiO₂ dans les résines vierges et recyclées, maintenant des débouchés fiables. Les produits pharmaceutiques restent un pilier de niche mais sécurisé, à la suite du maintien par l'EMA de l'autorisation du TiO₂ en octobre 2025. Les revêtements papier sont en déclin avec l'expansion des médias numériques, mais les papiers spéciaux pour emballages de luxe compensent partiellement la contraction, laissant la demande globale divergente selon les secteurs d'utilisation finale.

Analyse géographique
Marché allemand du dioxyde de titane
La part de 18,96 % de l'Allemagne souligne son double statut de premier producteur et consommateur européen de TiO₂, ancré par 339 000 tonnes de capacité chlorure au service des pôles automobiles et de construction. Le sommet 2024 du VdMi a cristallisé le leadership allemand dans la promotion du procédé chlorure, tandis que le lancement de la peinture sans TiO₂ d'AURO démontre comment la sensibilité écologique locale des consommateurs influence la demande en pigments.
Marchés européens plus larges
La France abrite la deuxième plus grande base de revêtements d'Europe, mais des tarifs d'électricité élevés et une inflation des coûts de pigments de 30 % à 40 % signalée par la Fipec compriment les marges, incitant les producteurs à privilégier les grades de TiO₂ à plus forte couverture plutôt que la dilution par des charges. Le déplacement de l'attention de Tronox de son unité de Thann vers les matériaux pour batteries resserre davantage l'approvisionnement français. La capacité chlorure de 315 000 tonnes du Royaume-Uni fournit des pigments de haute pureté aux secteurs aéronautique et de la santé locaux, mais subit des pressions sur les coûts à la suite des cessions d'actifs de Venator. Les pays nordiques affichent la croissance la plus dynamique, à 4,58 % par an, portée par les codes de construction verte, les revêtements photocatalytiques et les projets de substitution à la cellulose bénéficiant du soutien de l'État. Les mines d'ilménite de Norvège et le projet prospectif de Kokkola en Finlande visent à réduire la dépendance aux importations, bien que les délais d'obtention des permis environnementaux persistent. L'Italie et l'Espagne complètent la demande de l'Europe du Sud via l'emballage et le textile, tandis que les exportations russes en cours mettent en évidence la complexité géopolitique lorsque les sanctions se heurtent à la sécurité d'approvisionnement.
Paysage réglementaire
Le dioxyde de titane mis sur le marché de l'UE reste régi par les obligations d'enregistrement REACH et les obligations de communication en aval, ainsi que par les règles d'étiquetage et d'emballage CLP qui déterminent comment les pigments en poudre et les mélanges contenant du TiO2 sont commercialisés dans les chaînes d'approvisionnement de la peinture, des plastiques et des cosmétiques. Un point d'inflexion récent majeur a été la décision de la Cour de justice de l'Union européenne rendue en août 2025 confirmant l'annulation de la classification harmonisée du dioxyde de titane en poudre en tant que substance suspectée cancérogène (Catégorie 2). L'ECHA a ensuite retiré cette classification de son inventaire C&L, ce qui a réduit la pression immédiate d'étiquetage pour les formes en poudre.
Sur le plan commercial, des droits antidumping définitifs ont été imposés sur les importations de dioxyde de titane originaire de Chine via le règlement d'exécution (UE) 2025/4 de la Commission daté du 17 décembre 2024. Cela offre une protection réglementaire aux producteurs européens tout en augmentant les exigences de conformité et de documentation pour les importateurs et distributeurs. La conformité liée à la durabilité affecte également les achats, puisque les critères Nordic Swan et les exigences ISO 50001 en matière de gestion de l'énergie sont utilisés par certains acheteurs et systèmes d'écolabels pour sélectionner les pigments et revêtements finis. Cela renforce le déplacement vers des qualités à faible production de déchets issues de la voie chlorure, mis en avant dans le périmètre du rapport.
Analyse de la chaîne de valeur
La chaîne de valeur européenne du dioxyde de titane commence par les matières premières titanifères extraites (ilménite et rutile) et les intrants chimiques, notamment le chlore pour les unités de la voie chlorure et l'acide sulfurique pour les unités de la voie sulfate. Après la fabrication du pigment, le matériau passe par la finition (traitement de surface et broyage) puis dans la distribution vers les grands utilisateurs finaux tels que les peintures et revêtements, les masterbatchs plastiques et les compoundeurs, le papier, ainsi que les applications spécialisées dans les cosmétiques et les produits pharmaceutiques. La Titanium Dioxide Manufacturers Association (TDMA), qui opère en tant que groupe sectoriel au sein de Cefic, soutient une communication commune sur la durabilité et la sécurité et coordonne avec les processus réglementaires de l'UE qui concernent à la fois les producteurs et les formulateurs en aval.
La structure de la chaîne d'approvisionnement européenne a également été remodelée par le réalignement des actifs suite à l'insolvabilité de Venator Materials PLC en 2025. LB Group a acquis le site TiO2 de Greatham (Royaume-Uni), Indorama Corporation a acquis le site de Huelva (Espagne), et International Chemical Investors Group (ICIG) a repris l'installation de Duisburg (Allemagne). Ces changements de propriété influencent la manière dont la production est intégrée avec la logistique, la qualification des clients et la disponibilité de capital pour les mises à niveau de conformité, tandis que l'Europe reste dépendante des matières premières importées en raison d'une couverture minière limitée par rapport à la demande de pigments.
Paysage concurrentiel
Concentration du Marché
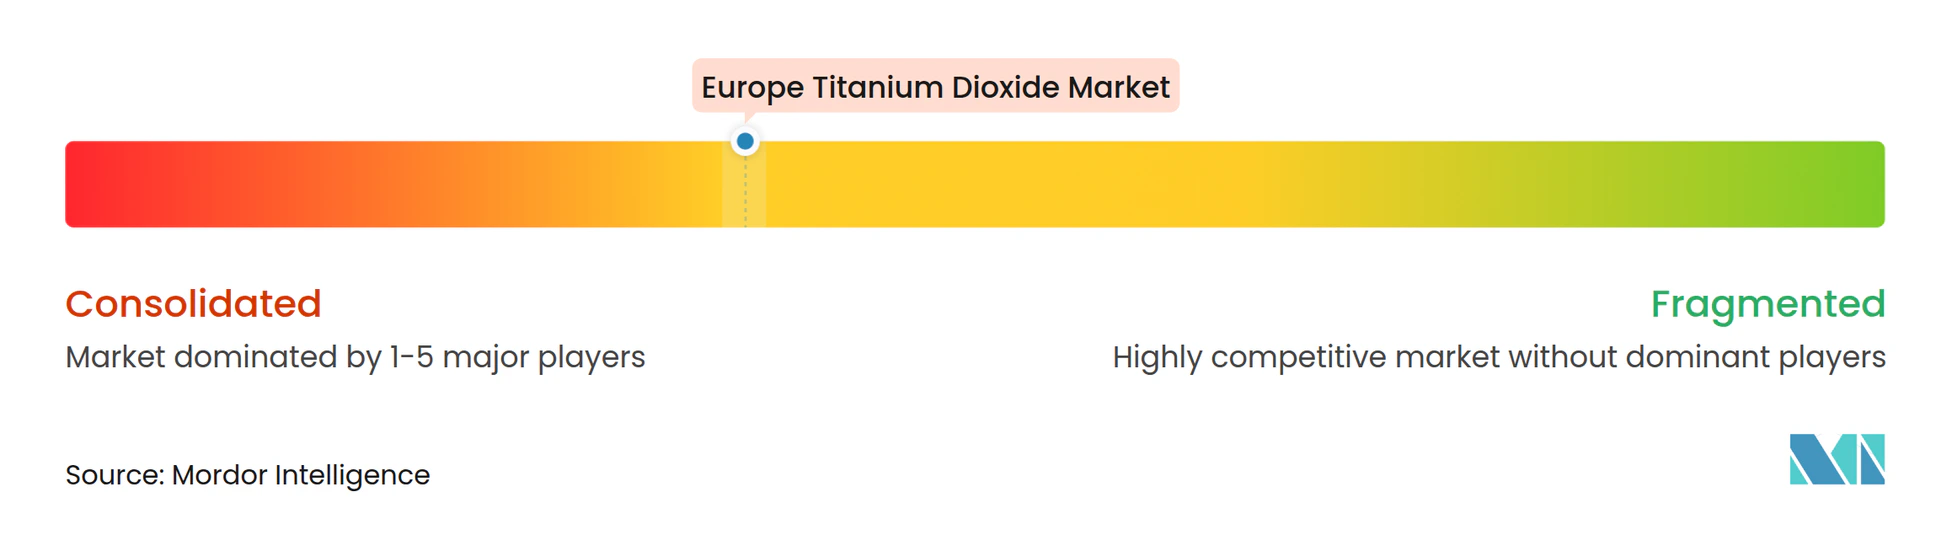
Le marché européen du dioxyde de titane est modérément consolidé, Kronos, Tronox et Venator ayant mené en 2023 la pétition antidumping qui a abouti aux droits de douane de janvier 2025 sur les importations chinoises. La rationalisation des capacités est le principal levier : Tronox a éliminé 90 000 tonnes à Botlek en 2025, et Venator a fermé 130 000 tonnes à Duisbourg et Scarlino en 2024 avant de céder son unité LPC à Kronos pour 185 millions USD. Des acteurs de moindre taille comme Cinkarna Celje, Grupa Azoty et Precheza se taillent des niches régionales grâce à la conformité à l'ISO 50001, notamment dans les pays nordiques où les critères d'écolabels favorisent strictement les pigments à faible teneur en carbone. Les producteurs chinois maintiennent une pression sur les prix à l'échelle mondiale, mais les limites techniques dans la mise à l'échelle du chlorure et les droits de douane européens offrent aux fournisseurs européens un couloir de prix premium dans les grades haute pureté.
Leaders du secteur européen du dioxyde de titane
-
The Chemours Company
-
Venator Materials PLC
-
Kronos Worldwide, Inc.
-
Tronox Holdings plc
-
LB Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen du dioxyde de titane Entreprises couvertes dans ce rapport
- Argex Titanium Inc.
- Cinkarna Celje d.d.
- CNNC HUA YUAN TITANIUM DIOXIDE CO., LTD is
- Tronox Holdings plc
- Evonik Industries AG
- Russkiy Titan
- Grupa Azoty
- ILUKA RESOURCES LIMITED
- INEOS
- ISHIHARA SANGYO KAISHA, LTD.
- Kerala Minerals and Metals Ltd. (KMML)
- Kronos Worldwide Inc.
- LB Group
- Precheza a.s.
- Shandong Dongjia Group
- Tayca Corporation
- Tayca Europe
- The Chemours Company
- Tronox Holdings plc
- Venator Materials PLC
Lire l’analyse des entreprises de marché européen du dioxyde de titane
Opportunités de marché et perspectives d'avenir
Les opportunités de produits et de procédés en Europe se concentrent à l'intersection de la conformité et de la performance, où les clients spécifient de plus en plus des pigments de plus haute pureté pour passer des contrôles d'écolabels et de gestion de l'énergie plus stricts. Les critères Nordic Swan et les exigences liées à l'ISO 50001 sont utilisés dans certains appels d'offres de revêtements et programmes de construction écologique, ce qui, dans le périmètre du rapport, indique un espace de croissance pour les qualités à faible déchet issues de la voie chlorure et pour le TiO2 nano et ultrafin spécialisé utilisé dans les revêtements de façade autonettoyants et les applications de santé réglementées. Cette dynamique de la demande est soutenue par des programmes en cours tels que la vague de rénovation de l'UE et l'autorisation continue de l'EMA mentionnée dans le contexte du rapport.
La restructuration du côté de l'offre crée également des opportunités de requalification, de distribution et de sous-traitance liées aux actifs européens ayant changé de propriétaire, notamment le site de Greatham (Royaume-Uni) acquis par LB Group et l'installation de Duisburg (Allemagne) reprise par ICIG après l'insolvabilité de Venator. Alors que les acheteurs en aval rééquilibrent leurs portefeuilles de fournisseurs, ces changements peuvent ouvrir la voie à des approvisionnements de seconde source qualifiés et à des services adaptés aux procédés. Les mesures commerciales ajoutent un autre levier : les droits antidumping définitifs de l'UE sur le TiO2 chinois en vertu du règlement d'exécution (UE) 2025/4 de la Commission (daté du 17 décembre 2024) augmentent la valeur d'un approvisionnement régional fiable et d'un support applicatif, en particulier pour les clients de revêtements et de plastiques qui gèrent à la fois le coût et le risque de conformité à travers la manipulation des poudres, l'étiquetage et la divulgation en matière de durabilité.
Développements industriels récents dans Marché européen du dioxyde de titane
- Avril 2026 : LB Group finalise l'acquisition du site et des actifs de dioxyde de titane de Greatham de Venator Materials PLC, avec un redémarrage prévu en 2026 sous le nouveau nom Tioxide. L'acquisition élargit la capacité directe sur le marché et renforce la présence en Europe, soutenant la sécurité de l'approvisionnement. Elle améliore également la capacité du procédé chlorure et oriente la production vers l'abandon des actifs sulfate plus anciens, contribuant à la rationalisation des capacités dans la région.
- Avril 2026 : The Chemours Company finalise une part substantielle de la vente de son ancien site de dioxyde de titane de Kuan Yin. Cette opération de vente affecte directement l'alignement des capacités de TiO2 européennes et internationales ainsi que la structure du marché. Elle améliore le bilan de Chemours et permet un recentrage sur les actifs stratégiques tout en réduisant le poids des sites historiques dans la chaîne d'approvisionnement asiatique.
- Février 2026 : Tronox Holdings plc mette en œuvre des augmentations de prix mondiales de 2 % à 4 % pour le premier trimestre 2026. Cette action tarifaire reflète la discipline continue du côté de l'offre sur le marché du TiO2 et soutient la préservation des marges dans un contexte de demande plus faible. Elle signale une discipline tarifaire persistante et une possible dérive tarifaire régionale à mesure que les marchés s'adaptent aux évolutions structurelles.
Marché européen du dioxyde de titane Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre le dioxyde de titane (TiO2) fourni et consommé en Europe pour les usages pigmentaires et connexes, mesuré en volume et suivi à travers les principales industries consommatrices et les voies de production.
Exclusions du périmètre : le dimensionnement exclut la valeur des produits finis en aval et ne comptabilise que les volumes de TiO2, et non la valeur des peintures, plastiques, papiers ou cosmétiques qui l'utilisent.
Aperçu de la segmentation
- Par grade
- Rutile
- Anatase
- Par procédé de production
- Sulfate
- Chlorure
- Par application
- Peintures et revêtements
- Plastiques
- Papier et pâte à papier
- Cosmétiques et soins personnels
- Autres applications (produits pharmaceutiques, textiles, colorants alimentaires, etc.)
- Par géographie
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Russie
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir la structure du modèle de marché et pour ancrer les signaux de demande au niveau européen, vérifiables d'année en année. Nous nous appuyons sur des statistiques publiques et des références techniques telles que les séries d'Eurostat sur le commerce et la production industrielle, les mises à jour de la Commission européenne en matière de politique et de réglementation chimique, les publications de l'ECHA, ainsi que les notes tarifaires douanières qui affectent les flux de pigments et les exigences de conformité.
Afin de maintenir des hypothèses réalistes, nous examinons également les rapports annuels des entreprises et les présentations aux investisseurs pour identifier les mouvements de capacité, les fermetures d'usines et les grands cycles de maintenance susceptibles de restreindre l'offre. Des revues scientifiques de chimie et de science des matériaux sont consultées pour comprendre les évolutions de grades entre rutile et anatase, ainsi que les différences pratiques entre les procédés sulfate et chlorure. Pour les recoupements, nous utilisons de manière sélective des abonnements payants axés sur les données financières et le renseignement d'entreprise, des bases de données de brevets et des enregistrements d'importations et d'exportations au niveau des expéditions lorsqu'ils sont pertinents. Les sources documentaires mentionnées ci-dessus sont données à titre illustratif, et de nombreuses autres références publiques et payantes sont utilisées pour collecter, valider et clarifier les données.
Entretiens primaires et enquêtes
Les travaux primaires sont utilisés pour valider la manière dont les volumes de TiO2 transitent par les peintures et revêtements, les plastiques, le papier et les usages spéciaux, et pour mettre à l'épreuve les hypothèses documentaires qui paraissent trop lisses. Nous nous entretenons avec des producteurs, des distributeurs, des compoundeurs, des formulateurs et de grands utilisateurs finaux dans les principaux pays européens, afin que le modèle reflète les schémas de commande réels, les délais contractuels habituels et les comportements de substitution à court terme.
Des retours sont également recueillis sur l'orientation des prix, les taux d'utilisation et la migration de grades liée à la conformité réglementaire, de sorte que les chiffres finaux suivent le comportement réel du marché plutôt qu'une tendance issue d'un seul jeu de données.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 26 % |
| Acteurs de plus petite taille : 20 % | Managers : 59 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une reconstruction descendante du bassin de demande européen à partir du contexte de production, des flux commerciaux et des indicateurs de production par usage final qui expliquent la quantité de TiO2 réellement nécessaire. Ces totaux sont ensuite corroborés par des approximations ascendantes sélectives, telles que les indications de volumes des fournisseurs issues des entretiens, les vérifications des canaux de distribution et une logique de consommation par échantillonnage reliant les volumes au niveau applicatif aux plages de dosage typiques.
Les données utilisées dans le modèle comprennent les signaux d'activité des peintures et revêtements en Europe, les tendances de transformation des plastiques, l'orientation de la production de papier et de pâte à papier, la pénétration des importations et les flux d'exportation de TiO2, ainsi que l'évolution du mix de production entre les procédés sulfate et chlorure. Les mouvements de grades (rutile par rapport à anatase) sont également suivis, car ils modifient la répartition des volumes par application, notamment à mesure que les réglementations et les exigences de performance évoluent. Lorsque la ventilation par pays est insuffisante, nous appliquons une allocation proportionnelle basée sur les parts commerciales et des indicateurs de consommation validés, puis nous l'ajustons après retour d'experts.
Les prévisions sont élaborées à l'aide d'une analyse de scénarios étayée par des indicateurs de court cycle, suivie d'un lissage exponentiel pour éviter de surréagir à des chocs ponctuels. La prévision finale n'est retenue qu'après alignement des hypothèses relatives aux évolutions de capacité, aux taux d'utilisation et à l'orientation des marchés finaux avec les attentes des acteurs du secteur pour le prochain cycle de planification.
Cycle de validation des données et de mise à jour
La validation est effectuée par des vérifications multiples qui comparent les volumes modélisés avec des signaux indépendants tels que les balances commerciales, les commentaires sur les taux d'utilisation et l'orientation de la production par usage final. Nous examinons les sauts inhabituels par pays ou par application, et si un écart ne peut être expliqué par un événement réel (par exemple, une interruption d'usine ou une pause soudaine de la demande), les hypothèses sont réexaminées et le modèle est recalculé.
Avant validation finale, le travail est revu par étapes afin que la logique de calcul, les conversions d'unités et les agrégations par pays soient cohérentes et traçables. Les experts sont recontactés lorsqu'une hypothèse clé change ou lorsqu'un nouvel événement réglementaire ou de capacité pourrait modifier les flux. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lors d'événements significatifs, suivies d'une révision finale avant livraison pour s'assurer que les clients reçoivent la vue la plus récente.
Taille du marché européen du dioxyde de titane selon Mordor Intelligence comparée aux autres estimations publiées
Les estimations publiées pour le TiO2 en Europe divergent souvent, car tout le monde ne mesure pas la même chose et certaines sources mélangent volume et valeur sans préciser la logique de conversion. Les différences proviennent également de l'ensemble des pays considérés comme faisant partie de l'Europe, de la manière dont les importations et les réexportations sont traitées, et du fait que l'étude porte uniquement sur le grade pigmentaire ou inclut également les produits chimiques à base de titane adjacents.
Certains chiffres externes intègrent des éléments plus larges de la chaîne de valeur du titane ou utilisent un chiffre de valeur construit à partir d'un prix moyen supposé qui n'est pas actualisé avec les récentes révisions contractuelles. En revanche, la ventilation dans cette étude est limitée aux volumes physiques de TiO2 par grade, procédé et application, et Mordor Intelligence restreint le décompte aux flux d'approvisionnement et de consommation en Europe pouvant être recoupés via la direction des échanges commerciaux et l'activité des usages finaux, avant d'étendre les prévisions.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 250,22 kilotonnes (2025) | |
| Association professionnelle A | 2,10 milliards USD (2025) | Utilise des rapports basés sur la valeur et tend à inclure la valeur des pigments et des formulations en aval, de sorte que le volume de TiO2 seul n'est pas isolé et que les hypothèses de prix peuvent gonfler les totaux. |
| Revue spécialisée B | 295,00 millions USD (2026) | Se concentre sur un ensemble plus restreint de pays d'Europe occidentale et applique un prix d'importation moyen unique, ce qui peut manquer les changements de mix de grades et les ajustements liés aux réexportations. |
Dans l'ensemble, l'écart s'explique principalement par le fait que l'estimation est un volume pur de TiO2 converti de manière cohérente, ou un chiffre de valeur plus large qui intègre des produits adjacents et une tarification simplifiée. En ancrant les totaux sur la direction des échanges commerciaux, l'activité des usages finaux et le mix validé de grades et de procédés, la méthode reste reproductible et permet d'auditer facilement les évolutions d'une année à l'autre.
Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché européen du dioxyde de titane ?
Le marché s'établissait à 258,68 kilotonnes en 2026 et est en bonne voie pour atteindre 305,38 kilotonnes d'ici 2031.
Quel TCAC est attendu pour la demande européenne de TiO₂ jusqu'en 2031 ?
La demande devrait se développer à un TCAC de 3,38 % entre 2026 et 2031, portée par les grades spéciaux de la voie chlorure.
Quelle application connaît la croissance la plus rapide pour le TiO₂ en Europe ?
Les cosmétiques et soins personnels devraient progresser de 5,12 % par an, bénéficiant de l'adoption des nano-pigments dans les écrans solaires.
Pourquoi les pigments par voie chlorure gagnent-ils des parts de marché ?
Une consommation d'énergie plus faible, la réduction des déchets acides et la conformité aux normes Nordic Swan et ISO 50001 favorisent les procédés chlorure.
Comment les droits antidumping affecteront-ils l'approvisionnement ?
Des droits de 0,25 à 0,74 EUR/kg sur les importations chinoises offrent aux producteurs européens un allégement des marges, mais pourraient faire augmenter les coûts pour les revêtements en aval si les capacités locales restent limitées.