
Taille et part du marché de la construction de centres de données à Taïwan
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.94 Milliards de dollars |
| Taille du Marché (2026) | 1.03 Milliards de dollars |
| Taille du Marché (2031) | 1.64 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.79 % |
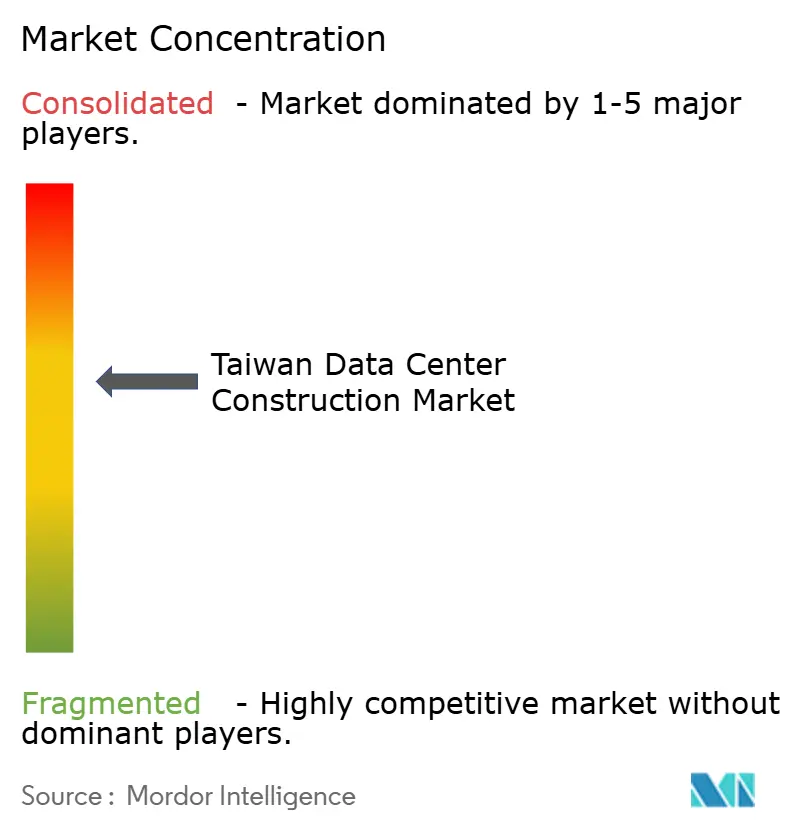
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |

Analyse du marché de la construction de centres de données à Taïwan par Mordor Intelligence
La taille du marché de la construction de centres de données à Taïwan était évaluée à 0,94 milliard USD en 2025 et devrait croître de 1,03 milliard USD en 2026 pour atteindre 1,64 milliard USD d'ici 2031, à un TCAC de 9,79 % au cours de la période de prévision (2026-2031). Cette dynamique est alimentée par le rôle de Taïwan en tant que pivot dans la chaîne d'approvisionnement mondiale de l'IA et des semi-conducteurs, sa stratégie d'IA souveraine en cours de maturation, et une transition à l'échelle nationale vers l'informatique en périphérie qui remodèle la demande en infrastructures. L'adoption accélérée des services cloud, la couverture 5G dense et 14 câbles sous-marins internationaux permettent une connectivité à faible latence qui prend en charge les charges de travail transfrontalières. L'innovation en matière de refroidissement, l'approvisionnement en énergies renouvelables et les projets pilotes de stockage d'énergie par batterie répondent aux défis liés à la densité de puissance et à la durabilité. Par ailleurs, le risque géopolitique pousse les hyperscalers à privilégier une capacité souveraine pouvant fonctionner indépendamment des juridictions externes, ce qui stimule les flux continus de capitaux privés et gouvernementaux vers le marché de la construction de centres de données à Taïwan.
Principaux enseignements du rapport
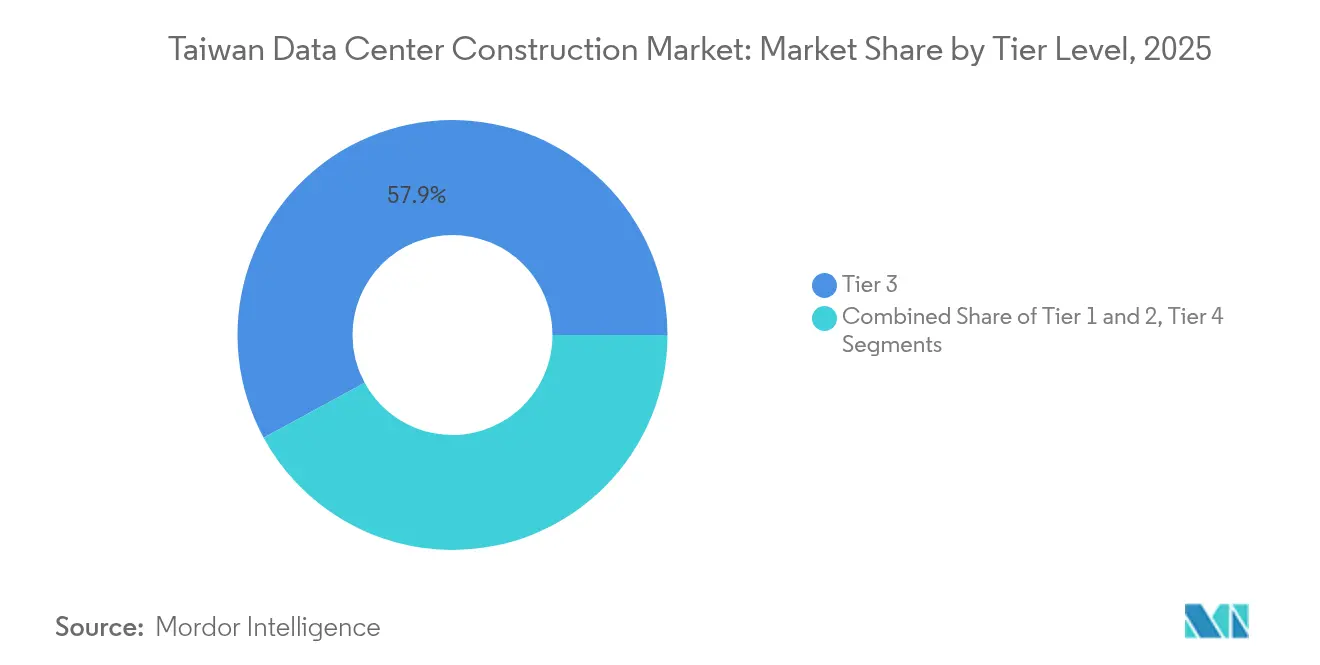
- Par type de niveau, les installations de Niveau 3 ont dominé avec une part de revenus de 57,92 % en 2025 ; les installations de Niveau 4 devraient progresser à un TCAC de 9,86 % jusqu'en 2031.
- Par type de centre de données, la colocation détenait une part de 53,95 % de la taille du marché de la construction de centres de données à Taïwan en 2025, tandis que les hyperscalers à construction propre devraient croître à un TCAC de 10,04 %.
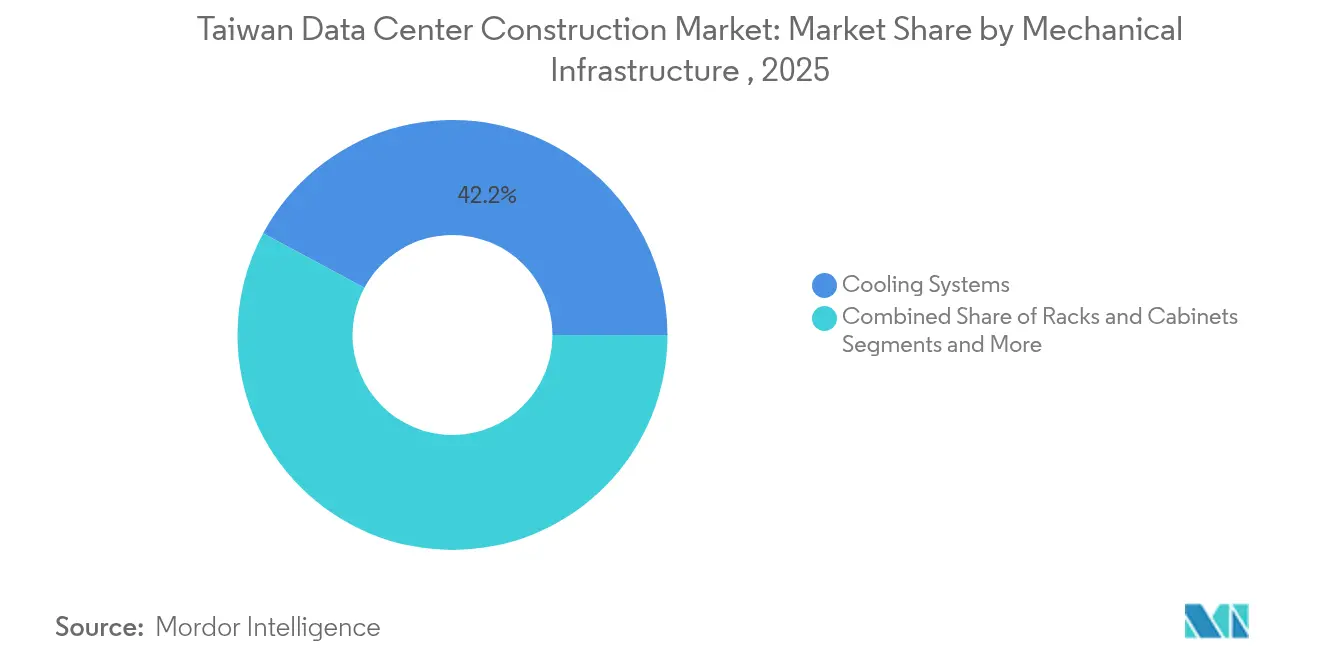
- Par infrastructure mécanique, les systèmes de refroidissement représentaient une part de 42,15 % de la taille du marché de la construction de centres de données à Taïwan en 2025 ; les serveurs et les composants de stockage se développent à un TCAC de 10,34 %.
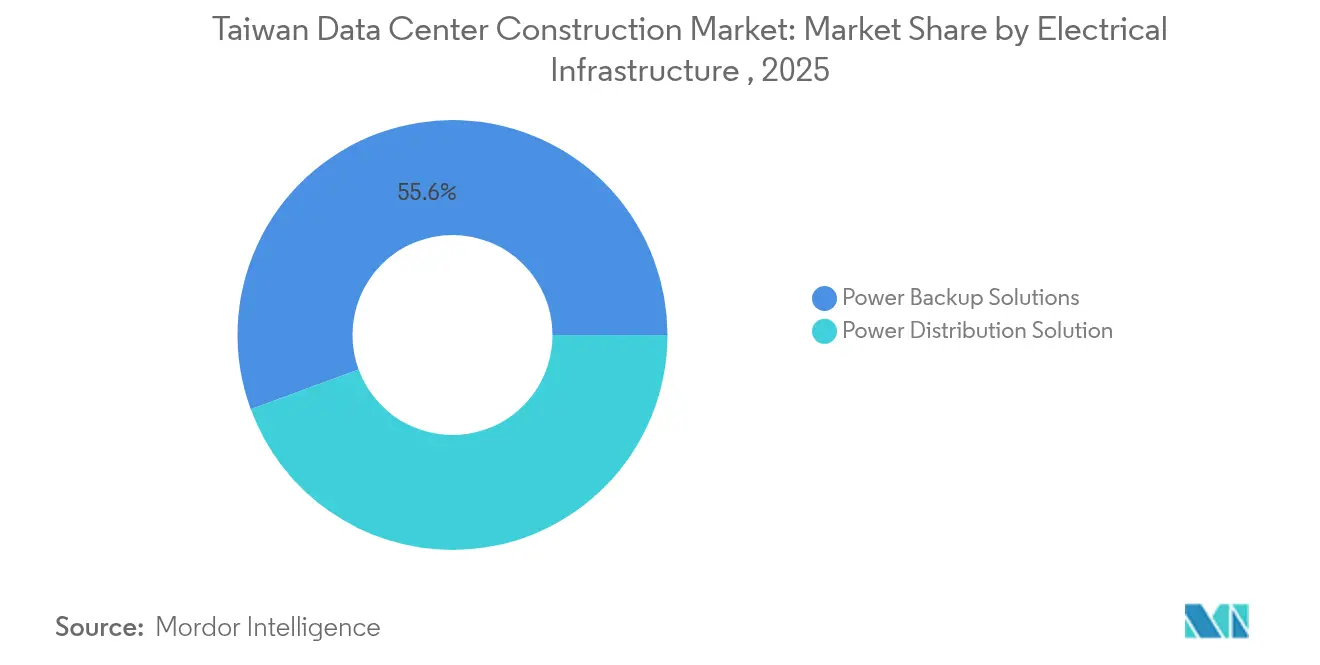
- Par infrastructure électrique, les solutions de secours électrique ont capté 55,62 % de la part du marché de la construction de centres de données à Taïwan en 2025, tandis que les solutions de distribution d'énergie se développent à un TCAC de 10,98 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la construction de centres de données à Taïwan
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante des services cloud | +2.8% | Métropole de Taipei, Parc scientifique de Hsinchu | Moyen terme (2-4 ans) |
| Déploiement de la 5G et initiatives nationales de numérisation | +2.1% | Taipei, Taichung, Kaohsiung | Court terme (≤ 2 ans) |
| Programme gouvernemental de crédit d'impôt pour les constructions de centres de données verts | +1.5% | Parcs scientifiques et zones industrielles | Long terme (≥ 4 ans) |
| Localisation des charges de travail périphériques/IA liées aux semi-conducteurs | +3.2% | Hsinchu, Taichung, avec extension vers Tainan | Moyen terme (2-4 ans) |
| Nouvelles installations de câbles sous-marins réduisant la latence | +1.8% | Régions côtières nord et centre | Long terme (≥ 4 ans) |
| Projets pilotes de BESS à l'échelle du réseau permettant une intégration des énergies renouvelables supérieure à 50 % | +1.4% | Yilan, Hsinchu, Taoyuan, Tainan | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des services cloud
La pénétration des services cloud s'étend au-delà des migrations d'entreprises conventionnelles, car les politiques de souveraineté des données imposent le traitement local des données de propriété intellectuelle sensibles et des données des citoyens. Amazon Web Services s'est engagé à investir 5 milliards USD pour sa première région taïwanaise dotée de trois zones de disponibilité, confirmant sa confiance à long terme dans le marché de la construction de centres de données à Taïwan.[1]Tim Culpan, "AWS investit 5 milliards USD dans la région de Taïwan," aws.amazon.com Les stratégies hybrides et multi-cloud dominent dans la conception de semi-conducteurs, où les réseaux isolés et les connexions à faible latence vers les usines de fabrication voisines restent essentiels. Les opérateurs de colocation ajoutent des nœuds d'accès direct au cloud qui satisfont à la fois aux besoins de conformité et de performance. Les programmes gouvernementaux visant 80 % d'adoption des services numériques garantissent davantage la demande de installations évolutives.
Déploiement de la 5G et initiatives nationales de numérisation
Taïwan a atteint une couverture 5G de 94 % en 2024, et plus de 16 000 stations de base couvrent désormais l'île, créant une base pour les charges de travail d'informatique en périphérie qui doivent être traitées localement en quelques millisecondes. Des opérateurs de télécommunications tels que Chunghwa Telecom ont couplé la 5G à des réseaux dorsaux tout-photonique et à une sauvegarde par satellite en orbite basse, réduisant la latence pour les applications critiques. Des projets pilotes de fabrication intelligente reposant sur des nœuds périphériques 5G ont déjà réduit les temps d'attente aux feux de circulation de 35 %, prouvant la valeur pratique des micro centres de données dans les couloirs urbains.
Programme gouvernemental de crédit d'impôt pour les constructions de centres de données verts
Une incitation par paliers accorde des crédits d'impôt de 5 % à 20 % sur les dépenses d'investissement et d'exploitation pour les centres de données qui atteignent des objectifs stricts en matière de PUE et d'énergie renouvelable.[2]Ministère des Finances de la République de Chine, "Incitations fiscales pour les centres de données verts," mof.gov.tw L'accord d'achat d'énergie éolienne offshore de 500 MW de Google avec Copenhagen Infrastructure Partners souligne comment les opérateurs étrangers exploitent le programme pour réduire leur empreinte carbone. Les installations satisfaisant aux normes EEWH Or ou Diamant de Taïwan peuvent bénéficier d'un amortissement accéléré, ce qui réduit les périodes de remboursement des coûts de construction et propulse le marché de la construction de centres de données à Taïwan vers des conceptions plus durables.
Localisation des charges de travail périphériques/IA liées aux semi-conducteurs
Taiwan Semiconductor Manufacturing Company ajoute 11 usines de fabrication de plaquettes et quatre lignes d'emballage avancé qui doivent s'interfacer avec des clusters de vérification de conception et d'entraînement IA sur site. L'inférence IA à proximité des usines réduit le délai de conception et le risque de fuite de propriété intellectuelle, ce qui suscite une demande de installations de haut niveau équipées d'un refroidissement de précision et d'un amortissement sismique. Les projets d'IA souveraine soutenus par le gouvernement prévoient 1 200 pétaflops de calcul public d'ici 2029, consolidant une longue perspective pour le marché de la construction de centres de données à Taïwan.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie d'électricité du réseau et prix de l'électricité volatils | -2.4% | À l'échelle de l'île, particulièrement aigu dans les parcs scientifiques | Court terme (≤ 2 ans) |
| Rareté des terrains et hausse des coûts immobiliers dans la métropole de Taipei | -1.8% | Taipei, Nouveau Taipei, Taoyuan | Moyen terme (2-4 ans) |
| CAPEX élevé pour la conception parasismique des installations de Niveau III/IV | -1.2% | Zones sismiques à l'échelle nationale | Long terme (≥ 4 ans) |
| Lenteur des procédures d'EIE pour les campus hyperscale | -0.9% | Projets de plus de 50 MW | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie d'électricité du réseau et prix de l'électricité volatils
La demande d'électricité devrait augmenter de 12 % à 13 % d'ici 2030, principalement en raison des clusters de calcul IA.[3]Administration de l'énergie, "Prévisions de la demande d'électricité 2025-2030," energy.gov.tw Les combustibles fossiles importés représentent encore 83 % du mix énergétique, exposant les opérateurs aux fluctuations des prix des matières premières et aux risques d'approvisionnement. Les déploiements de stockage d'énergie par batterie totalisant 160 MW offrent un soulagement limité. Des déficits répétés de marge de réserve en été contraignent les projets à intégrer des systèmes solaires, éoliens et de refroidissement liquide sur site qui réduisent les enveloppes d'énergie des installations. Ces coûts d'atténuation pèsent temporairement sur le marché de la construction de centres de données à Taïwan, mais accélèrent également l'adoption de conceptions plus efficaces.
Rareté des terrains et hausse des coûts immobiliers dans la métropole de Taipei
La rareté des parcelles en centre-ville pousse les nouvelles constructions vers Taoyuan, Taichung et Kaohsiung. Amazon Web Services a choisi un parc industriel suburban de Taoyuan pour sa région, reflétant le pivot vers des emplacements qui équilibrent coût et proximité des fibres optiques. Les parcs scientifiques offrent un zonage pré-approuvé, bien que la concurrence avec les expansions de semi-conducteurs intensifie les enchères. Les promoteurs répondent avec des agencements multi-étages et des densités de baies plus élevées pour maximiser les emprises limitées, une tendance désormais standard dans l'ensemble du marché de la construction de centres de données à Taïwan.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de niveau : La croissance du Niveau 4 s'accélère malgré la domination du Niveau 3
Les installations de Niveau 3 ont maintenu une part de 57,92 % du marché de la construction de centres de données à Taïwan en 2025, signalant la préférence des clients pour un équilibre entre disponibilité et coût. Cela se traduit par la plus grande contribution à la taille globale du marché de la construction de centres de données à Taïwan. Les institutions financières, les hyperscalers et les organismes gouvernementaux stimulent toutefois la demande de Niveau 4 avec un TCAC anticipé de 9,86 %. L'ingénierie parasismique dépassant les normes des centrales nucléaires est obligatoire, et les constructeurs emploient des amortisseurs à fluide visqueux et des réseaux actif-actif doubles pour satisfaire à la certification de Niveau 4.
Les rénovations parasismiques des anciennes coques de Niveau 3 permettent des mises à niveau modulaires vers une capacité proche du Niveau 4, illustrant une transition vers une expansion brownfield résiliente. Les critères d'attribution des contrats mettent désormais l'accent sur l'isolation sismique vérifiable et le refroidissement liquide en baie. Les constructeurs ajoutant ces caractéristiques se positionnent pour des contrats de Niveau 4 à marges plus élevées, renforçant un niveau premium que le marché de la construction de centres de données à Taïwan continuera à récompenser à mesure que les charges de travail IA s'intensifient.


Par type de centre de données : L'élan des constructions propres des hyperscalers défie le leadership de la colocation
La colocation a conservé 53,95 % des revenus de 2025, les PME et les fournisseurs de semi-conducteurs favorisant les installations partagées pour maîtriser les coûts. Cette portion souligne comment la colocation reste un pivot dans le marché de la construction de centres de données à Taïwan. Néanmoins, les campus hyperscalers à construction propre devraient dépasser tous les autres formats à un TCAC de 10,04 %. Amazon, Google et Microsoft favorisent de plus en plus la propriété directe pour assurer la conformité et optimiser les clusters d'entraînement IA, apportant une alimentation et un refroidissement sur mesure.
Les déploiements de périphérie en entreprise évoluent le plus rapidement en termes de conception. Les opérateurs de télécommunications installent des micro centres de données aux stations de base 5G pour héberger des charges de travail sensibles à la latence. Ces nœuds périphériques comportent des enceintes préfabriquées à deux baies avec refroidissement liquide intégré, reflétant comment des architectures diversifiées étendent la portée physique du marché de la construction de centres de données à Taïwan.
Par infrastructure électrique : L'innovation en matière de distribution d'énergie stimule la modernisation du réseau
Les groupes électrogènes de secours, les onduleurs et les commutateurs de transfert statique ont représenté 55,62 % des dépenses de 2025, illustrant la priorité accordée à la disponibilité. Les projets pilotes de stockage par batterie intègrent des chimies au lithium fer phosphate permettant une réponse rapide aux perturbations du réseau. Les unités de distribution d'énergie sont sur une trajectoire pour afficher un TCAC de 10,98 %, portées par l'adoption d'appareillages de commande intelligents qui atténuent les alimentations intermittentes en énergie renouvelable.
Les projets exigent désormais des systèmes de jeux de barres blindés notés au-dessus de 6 000 A et une surveillance intelligente de la qualité de l'énergie. Ces spécifications deviennent la base de référence pour toute installation cherchant des contrats d'achat d'énergie à long terme liés aux énergies renouvelables. Le segment électrique se trouve donc à l'avant-garde des mises à niveau technologiques qui soutiennent le marché de la construction de centres de données à Taïwan.
Par infrastructure mécanique : L'innovation en matière de refroidissement répond aux demandes de densité liées à l'IA
Le refroidissement représentait 42,15 % des dépenses mécaniques en 2025, et les solutions d'immersion ainsi que de refroidissement direct à la puce gagnent du terrain. Le refroidissement liquide supprime les limites thermiques qui plafonnaient autrefois la puissance des baies à 15 kW ; le futur centre de supercalcul de 100 MW de Foxconn fonctionnera à plus de 70 kW par baie. Les sous-systèmes de serveurs et de stockage afficheront un TCAC de 10,34 % en raison des GPU avancés et de la mémoire à haute bande passante nécessitant des configurations sur mesure.
Les fournisseurs livrent des pompes sans balais compactes et des assemblages CDU-plus-baie intégrés pouvant être installés sur le terrain, permettant aux sites existants d'augmenter les densités sans augmenter la superficie au sol. Ces innovations démontrent pourquoi la gestion thermique continue de définir la différenciation concurrentielle dans le marché de la construction de centres de données à Taïwan.
Analyse géographique
Taipei et Nouveau Taipei abritent le plus grand nombre d'installations, tirant parti de dorsaux à fibre optique denses et de la proximité avec le secteur financier. Cependant, les coûts fonciers et les contraintes du réseau encouragent une migration vers le sud. Le Parc scientifique de Hsinchu est directement lié aux usines de fabrication de semi-conducteurs, ce qui alimente les ajouts d'installations régionales les plus rapides, avec des réservations à deux chiffres élevés en mégawatts. Taichung offre des prix immobiliers plus bas et une capacité du réseau disponible, fonctionnant comme un corridor central qui relie les charges de travail du nord et du sud.
Le Parc scientifique du sud de Taïwan à Tainan bénéficie des plans du gouvernement pour installer un centre IA de 120 pétaflops d'ici 2025 et un complexe de cloud souverain d'ici 2029, qui ancrent tous deux la demande à venir. Les zones éoliennes offshore le long de la côte ouest fournissent jusqu'à 500 MW d'énergie contractée pour les campus hyperscale, alignant la géographie sur les objectifs en matière d'énergies renouvelables. Les stations d'atterrissage de câbles côtiers à Toucheng, Fangshan et Tamsui protègent la latence vers l'Asie du Nord et les États-Unis, garantissant que les constructions distribuées maintiennent toujours une portée neutre en termes d'opérateurs.
Les programmes d'eau recyclée et les usines de dessalement ajoutent 628 100 tonnes par jour d'eau non potable, garantissant l'appoint des refroidisseurs pour les sites à haute densité. Cette diversification des ressources stabilise davantage le risque opérationnel dans l'ensemble du marché de la construction de centres de données à Taïwan. En conséquence, Taïwan évolue d'un modèle à hub unique vers une topologie à trois nœuds nord, centre et sud qui équilibre l'énergie, les terrains et la connectivité.
Paysage réglementaire
La construction de centres de données à Taïwan est de plus en plus façonnée par des contrôles d'efficacité énergétique et d'allocation de puissance menés par le ministère des Affaires économiques (MOEA) et l'Administration de l'énergie. Pour les installations hyperscale et de colocation dont la consommation d'énergie est de 5 MW ou plus, les développeurs doivent préparer et soumettre des Manuels d'utilisation de l'énergie et adopter les Meilleures techniques disponibles, avec des références de PUE fixées à 1,3 pour l'hyperscale et 1,4 pour la colocation. Du côté de l'offre, Taipower a limité les nouvelles demandes de puissance supérieures à 5 MW dans les zones au nord de Taoyuan depuis août 2023, ce qui affecte la sélection des sites et le calendrier là où les approbations et l'accès au réseau sont réalisables.
Pour l'infrastructure numérique liée au calcul du secteur public, le ministère des Affaires numériques (MODA) établit des exigences de conformité supplémentaires, notamment l'alignement avec la loi sur la gestion de la cybersécurité pour les centres nationaux de puissance de calcul en IA. En juillet 2026, un projet d'amendement au processus d'examen des charges importantes a élargi les indicateurs d'évaluation pour couvrir le rendement des investissements, la création d'emplois, la contribution à la chaîne d'approvisionnement, le soutien à l'écosystème de l'IA et la résilience en matière de cybersécurité. Cela modifie la manière dont les projets de centres de données à grande échelle sont examinés, au-delà de la seule consommation d'énergie.
Analyse de la chaîne de valeur
La chaîne de valeur de la construction de centres de données à Taïwan commence par l'origination du site et la faisabilité (terrain, accès au réseau et permis), suivie de la conception et de l'ingénierie, de l'approvisionnement, de la construction, de la mise en service et du soutien opérationnel continu. Les entreprises d'EPC et d'ingénierie locales et internationales jouent un rôle central dans la traduction des exigences des clients en constructions prêtes pour les niveaux Tier III et Tier IV. CTCI assure la livraison EPC de bout en bout pour les centres de données, notamment un projet référencé TPE11 de 16 MW, tandis qu'Exyte fournit des services mondiaux d'ingénierie, de construction et de mise en service, appuyés par une présence locale pour les programmes complexes et à haute spécification.
Du côté de l'infrastructure et de l'intégration, TECO contribue au périmètre MEP à travers l'électricité et la CVC, ainsi que des transformateurs classés jusqu'à 150/161 kV et des solutions modulaires de centres de données pouvant réduire les délais pour les extensions en périphérie et sur campus. L'intégration en aval combine les baies de serveurs IA et l'aménagement d'espaces blancs à haute densité avec l'infrastructure d'alimentation (systèmes UPS, appareillages de commutation, transformateurs) et les systèmes de refroidissement (architectures de refroidisseurs à eau en boucle fermée et à air). La mise en service, la surveillance et la numérisation de l'exploitation et de la maintenance sont de plus en plus intégrées à la livraison pour gérer les contraintes d'efficacité et les exigences de disponibilité.
Paysage concurrentiel
Le marché de la construction de centres de données à Taïwan présente une concentration intermédiaire où des entreprises EPC locales, des spécialistes en ingénierie internationale et des fournisseurs d'équipements convergent. United Integrated Services, TECO et CTCI détiennent de vastes carnets de commandes liés aux clients du secteur des semi-conducteurs, tandis que des groupes mondiaux tels qu'Exyte apportent des expertises en salles blanches requises pour les salles de données adjacentes aux usines. Schneider Electric, ABB et Delta Electronics intègrent des équipements d'alimentation et de refroidissement, proposant des packages conception-construction qui raccourcissent les délais de livraison des projets.
Les références en matière de durabilité décident de plus en plus des résultats des appels d'offres. Les entreprises démontrant des conceptions de PUE inférieur à 1,3 et des arrangements d'achat d'énergie renouvelable obtiennent le statut de fournisseur privilégié dans le cadre des incitations à la construction verte de Taïwan. Les consortiums de refroidissement liquide comprenant Foxconn, Nvidia et CoolIT Systems illustrent la synergie entre les fournisseurs de matériel et les entrepreneurs généraux. Des spécialistes des installations périphériques tels qu'Advantech s'associent à des opérateurs de télécommunications pour déployer des unités conteneurisées alignées sur les déploiements 5G.
Leaders du secteur de la construction de centres de données à Taïwan
TECO Corporation
CTCI Group
M+W Group
Exyte
AECOM
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les déploiements de calcul liés aux politiques publiques et le renforcement de la gouvernance énergétique créent des espaces vacants pour les développeurs et les entrepreneurs capables de fournir des résultats mesurables en matière d'efficacité et de conformité. Les achats BOO de MODA pour les centres de puissance de calcul en IA fixent une barre d'entrée définie, au moins 15 PetaFLOPS (FP32) et un investissement dépassant 300 millions de NT$ (hors terrain), ce qui favorise les consortiums clés en main capables de combiner la livraison d'installations, la conception thermique à haute densité et des opérations prêtes en matière de cybersécurité. Parallèlement, les exigences de l'Administration de l'énergie liées aux Manuels d'utilisation de l'énergie pour les sites de 5 MW et plus, ainsi que les références de PUE (1,3 pour l'hyperscale et 1,4 pour la colocation), soutiennent la demande pour des solutions de refroidissement avancées, l'optimisation de la chaîne d'alimentation, et des dossiers de mise en service et de surveillance vérifiables.
Il existe également une marge de manœuvre dans la modularisation et les conceptions reproductibles et prêtes pour l'IA qui réduisent le risque de calendrier dans des conditions de terrain et de puissance contraintes. Un signal visible est l'alliance stratégique de TECO avec Foxconn sur des solutions modulaires intégrées de centres de données IA pour les hyperscalers, alignant les méthodes de construction sur des densités de baies plus élevées et un déploiement plus rapide. En outre, l'évaluation de juillet 2026 des approbations à grande échelle, utilisant des indicateurs incluant les avantages pour la chaîne d'approvisionnement et la résilience en cybersécurité, augmente la prime accordée à l'approvisionnement local, à la conception d'opérations résilientes, et aux partenaires capables de documenter les contributions économiques et écosystémiques en parallèle de la performance technique.
Développements récents du secteur
- Juillet 2026 : Financement sécurisé avec Nomura pour la première phase d'un campus de centres de données de 80 MW dans le nord de Taïwan, en partenariat avec Keppel Data Centre Fund II et sous contrat avec un client hyperscale mondial. Le financement de cette expansion de capacité à grande échelle accélère le développement du campus hyperscale dans le nord de Taïwan et souligne l'importance du financement privé pour les charges de travail IA/DL à grande échelle.
- Mai 2026 : Les conseils d'administration de TECO Corporation ont approuvé et signé un accord d'acquisition avec la société malaisienne Dynaciate Engineering Sdn. Bhd. pour accélérer l'expansion de l'infrastructure des centres de données IA en Asie du Sud-Est, dont la clôture est prévue pour fin août 2026. Cette acquisition élargit les capacités régionales de TECO en matière de centres de données et son portefeuille en Asie du Sud-Est, étendant ses capacités au-delà de Taïwan.
- Mars 2026 : Le conseil d'administration de Chief Telecom a approuvé un investissement dépassant 3 milliards de NT$ (93,5 millions de dollars US) pour un quatrième centre de données IA au Central Taiwan Science Park. Cet investissement renforce la capacité en centres de données IA de Taïwan dans un parc clé, signalant une poursuite de l'accumulation de capacités menée par les opérateurs à proximité des semi-conducteurs et de la demande en IA.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché couvre la valeur de la construction et de l'aménagement des sites de centres de données à Taïwan, y compris les systèmes électriques et mécaniques qui rendent l'installation opérationnelle, ainsi que l'activité de construction liée aux nouvelles constructions et aux extensions.
Exclusions du périmètre : cela n'inclut pas les revenus continus des services de colocation après la mise en service, la gestion courante des installations, ou le matériel informatique tel que les serveurs et le stockage.
Aperçu de la segmentation
- Par type de niveau
- Niveau 1 et 2
- Niveau 3
- Niveau 4
- Par type de centre de données
- Colocation
- Hyperscalers à construction propre (CSPs)
- Entreprise et périphérie
- Par infrastructure
- Par infrastructure électrique
- Solution de distribution d'énergie
- Solutions de secours électrique
- Par infrastructure mécanique
- Systèmes de refroidissement
- Baies et armoires
- Serveurs et stockage
- Autre infrastructure mécanique
- Construction générale
- Service - Conception et conseil, intégration, support et maintenance
- Par infrastructure électrique
- Niveau 1 et 2
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par cartographier l'activité de construction de centres de données à Taïwan par rapport à des signaux publics mesurables, puis nous utilisons ces signaux pour établir des fourchettes raisonnables pour les ajouts de capacité, le calendrier et l'intensité des coûts. La recherche documentaire nous aide également à comprendre les contraintes liées aux permis et à la puissance, car celles-ci peuvent affecter les calendriers de construction et influencer la manière dont les dépenses se répartissent au fil des années.
Les sources examinées incluent des références officielles et non payantes telles que les statistiques énergétiques et électriques du gouvernement taïwanais, les publications sur la construction et les permis de construire, ainsi que les mises à jour sur les télécommunications et l'infrastructure numérique. Nous utilisons également les documents déposés par les entreprises et les présentations aux investisseurs, les sites Web d'associations et une couverture médiatique fiable pour recouper les annonces de projets et les calendriers de livraison. Le cas échéant, des abonnements payants sont utilisés pour les données financières des entreprises, la recherche de brevets pour orienter les technologies de refroidissement et d'alimentation électrique, ainsi que des vérifications commerciales au niveau des expéditions pour valider les schémas de flux d'équipements majeurs. Nous examinons également les résumés commerciaux et douaniers lorsque les importations d'équipements indiquent des cycles de construction. Ces exemples sont uniquement illustratifs, et de nombreuses autres sources ont été consultées pour recueillir des données, valider les hypothèses et clarifier les questions ouvertes.
Entretiens et enquêtes primaires
Des entretiens et enquêtes menés auprès de prestataires de construction, de fournisseurs d'infrastructures, d'exploitants d'installations et de chefs de projet à Taïwan permettent de clarifier les données de coût, de calendrier, d'alimentation et de refroidissement absentes des sources publiques. Les répondants aident également à tester les hypothèses relatives aux étapes des projets et à distinguer les travaux de construction des équipements groupés ou des dépenses d'exploitation. Les réponses contradictoires sont revérifiées avant l'analyse finale.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 30 % | CXO : 20 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/unités : 30 % |
| Acteurs plus petits : 25 % | Managers : 50 % |
Dimensionnement du marché et prévisions
Notre construction de base utilise une approche descendante dans laquelle les ajouts de capacité planifiés et en cours de construction sont reconstitués à partir des portefeuilles de projets, des fenêtres de mise en service attendues, et des fourchettes de coûts typiques par MW pour les conditions des sites taïwanais. Nous testons ensuite ces totaux au moyen de vérifications ascendantes sélectives, comprenant des références de coûts de projets échantillonnés, des vérifications de canaux sur les principaux lots d'équipements, et une consolidation limitée des constructions annoncées pour confirmer que le modèle ne surestime pas.
Les principaux paramètres qui façonnent le dimensionnement incluent les ajouts de charge informatique planifiés (MW), la part des dépenses allouée à l'infrastructure électrique par rapport à l'infrastructure mécanique, les calendriers de construction par type de projet, et l'impact de la disponibilité de la connexion électrique sur le phasage. Nous suivons également les évolutions de l'intensité du refroidissement liées à une densité de baies plus élevée, car cela modifie les dépenses mécaniques par MW. Les signaux de tarification des entrepreneurs sont également intégrés pour refléter la disponibilité de la main-d'œuvre et l'inflation des matériaux.
Pour les prévisions, une analyse de scénarios est utilisée pour refléter différentes trajectoires de calendrier de livraison et de préparation énergétique, avant de sélectionner le cas le plus probable, soutenu par un consensus issu des entretiens. Lorsque les données de projet sont incomplètes, les lacunes sont traitées en appliquant des fourchettes prudentes pour les dates de début inconnues et en normalisant les hypothèses de coûts selon le même calendrier de devise, puis en revisitant ces choix lors de la validation.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que les ajouts de capacité annoncés, les commentaires sur le réseau et la connexion électrique, et les jalons de construction visibles. Les écarts sont ensuite examinés pour déterminer si le facteur en cause est le calendrier, le périmètre ou les hypothèses de coûts. Si une anomalie est détectée, la liste de projets sous-jacente et les fourchettes de coûts unitaires sont revérifiées, et des relances sont déclenchées pour confirmer ce qui a changé.
Avant validation finale, le travail est examiné par étapes afin que la logique de calcul, la cohérence des unités et la correspondance des années soient vérifiées par un autre analyste. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des annonces de grands projets, des retards majeurs, ou des changements de politique susceptibles de modifier l'activité de construction. Avant la livraison, une dernière relecture est effectuée pour garantir que les dernières mises à jour publiques sont reflétées dans le récit et le dimensionnement.
Taille du marché de la construction de centres de données à Taïwan selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour la construction de centres de données à Taïwan ne correspondent pas toujours, car chaque éditeur utilise une limite différente pour définir ce qui compte comme dépense de construction et la manière dont cette dépense est comptabilisée. Les différences proviennent également de la manière dont les coûts sont normalisés, car le calendrier des taux de change et le traitement de l'inflation des coûts peuvent modifier les totaux même si le portefeuille de construction physique semble similaire.
En suivant le phasage des dépenses lié à la mise en service et les hypothèses de calendrier d'actualisation, Mordor Intelligence maintient l'estimation ancrée aux constructions taïwanaises qui se traduisent en valeur d'aménagement électrique et mécanique dans la fenêtre de prévision, plutôt que de mélanger des services d'exploitation ou des contrats pluriannuels. Les écarts s'élargissent lorsqu'une étude comptabilise l'investissement total pour des marchés de centres de données plus larges, applique des coûts moyens mondiaux qui ne tiennent pas compte des conditions locales de main-d'œuvre et de matériaux, ou suppose des calendriers de livraison agressifs sans vérifications de suivi sur la préparation énergétique et l'avancement des permis.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,94 milliard USD (2025) | |
| Rapport sectoriel A | 1,85 milliard USD (2024) | Utilise une perspective plus large d'« investissement en centres de données » qui peut regrouper l'infrastructure informatique et les dépenses d'installation plus larges, ce qui gonfle les totaux par rapport à une comptabilisation limitée à la construction. |
| Article commercial B | 1,47 milliard USD (2023) | S'appuie fortement sur les budgets d'investissement annoncés et peut ne pas ajuster les glissements de calendrier ou les dépenses qui se déplacent en dehors de l'année indiquée, ce qui peut surestimer la valeur de construction réalisée. |
L'écart dans le tableau reflète principalement des choix de périmètre et de calendrier, et pas seulement des attentes de croissance. Lorsque le périmètre de construction est maintenu spécifique et que les dépenses sont alignées sur un phasage de projet réaliste, le résultat est plus facile à retracer par rapport à l'activité de construction observable et à des vérifications reproductibles année après année.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de la construction de centres de données à Taïwan ?
Le marché s'établit à 1,03 milliard USD en 2026 et devrait atteindre 1,64 milliard USD en 2031.
Quelle classification de niveau domine le marché ?
Les installations de Niveau 3 détiennent une part de revenus de 57,92 %, reflétant un équilibre entre fiabilité et performance en termes de coût.
Quelle est la vitesse de croissance du segment des constructions propres des hyperscalers ?
Les campus à construction propre devraient se développer à un TCAC de 10,04 % jusqu'en 2031, dépassant tous les autres types de centres de données.
Pourquoi les systèmes de refroidissement liquide gagnent-ils du terrain à Taïwan ?
Les fortes densités de GPU, le climat chaud et les contraintes d'alimentation rendent le refroidissement liquide essentiel pour une dissipation thermique efficace et un PUE plus faible.
Dernière mise à jour de la page le:
- Marché des centres de données à intelligence artificielle (IA) Les installations d'IA dans le monde, réparties par type d'installation, composant et niveau.
- Marché du refroidissement des centres de données Demande mondiale en refroidissement, répartie par technologie de refroidissement, composant de refroidissement et type d'installation.
- Marché des GPU pour centres de données en Chine Demande de GPU en Chine, couvrant le type de déploiement, le type de GPU et l'interconnexion.
- Marché des GPU de Centres de Données en Corée du Sud GPU en Corée du Sud, répartis par type de déploiement, type de GPU et interconnexion.
- Marché des GPU de Centres de Données au Japon GPU au Japon, répartis par type de déploiement, type de GPU et interconnexion.
- Marché de la Consommation d'Eau des Centres de Données en Europe Utilisation de l'eau en Europe, répartie par source d'approvisionnement en eau, technologie de refroidissement et type d'installation.
- Marché des centres de données hyperscale de Taïwan Sites hyperscale à Taïwan, répartis par type d'installation, composant et tier.
- Marché des réseaux de centres de données à Hong Kong Réseau à Hong Kong, réparti par composant, utilisateur final et type de centre de données.
- Marché de l'alimentation électrique des data centers aux Pays-Bas Demande de systèmes d'alimentation aux Pays-Bas, couvrant le composant, le type d'installation et la taille d'installation.
- Marché du Refroidissement des Centres de Données en Asie-Pacifique Refroidissement en Asie-Pacifique, réparti par technologie de refroidissement, composant de refroidissement et niveau.



