
Taille et parts du marché thaïlandais de la GRC
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 176.55 Millions de dollars américains |
| Taille du Marché (2026) | 197.6 Millions de dollars américains |
| Taille du Marché (2031) | 346.52 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 11.90 % |
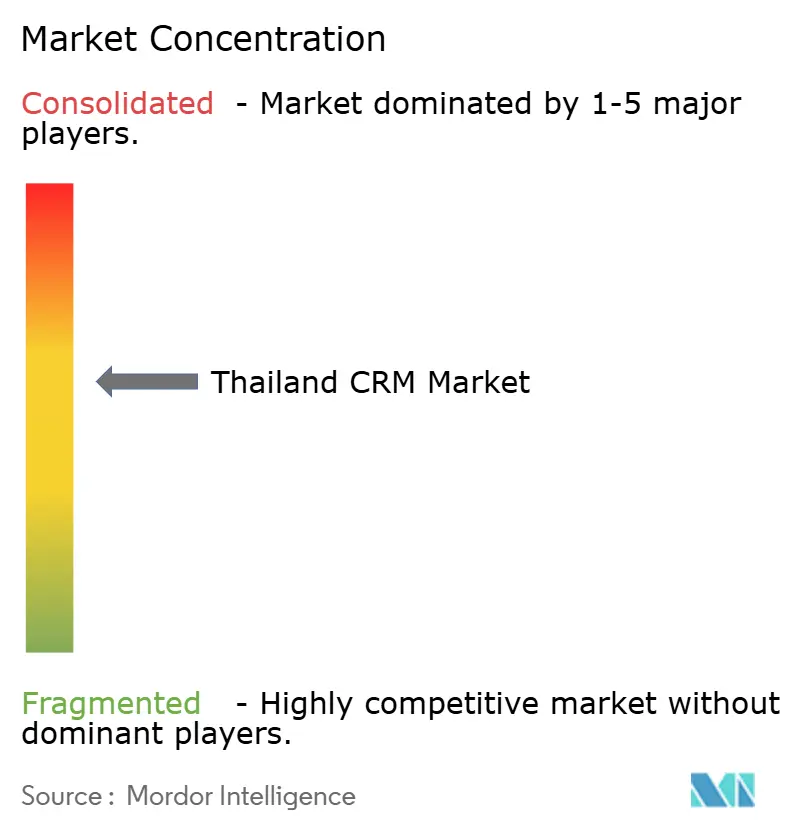
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché thaïlandais de la GRC par Mordor Intelligence
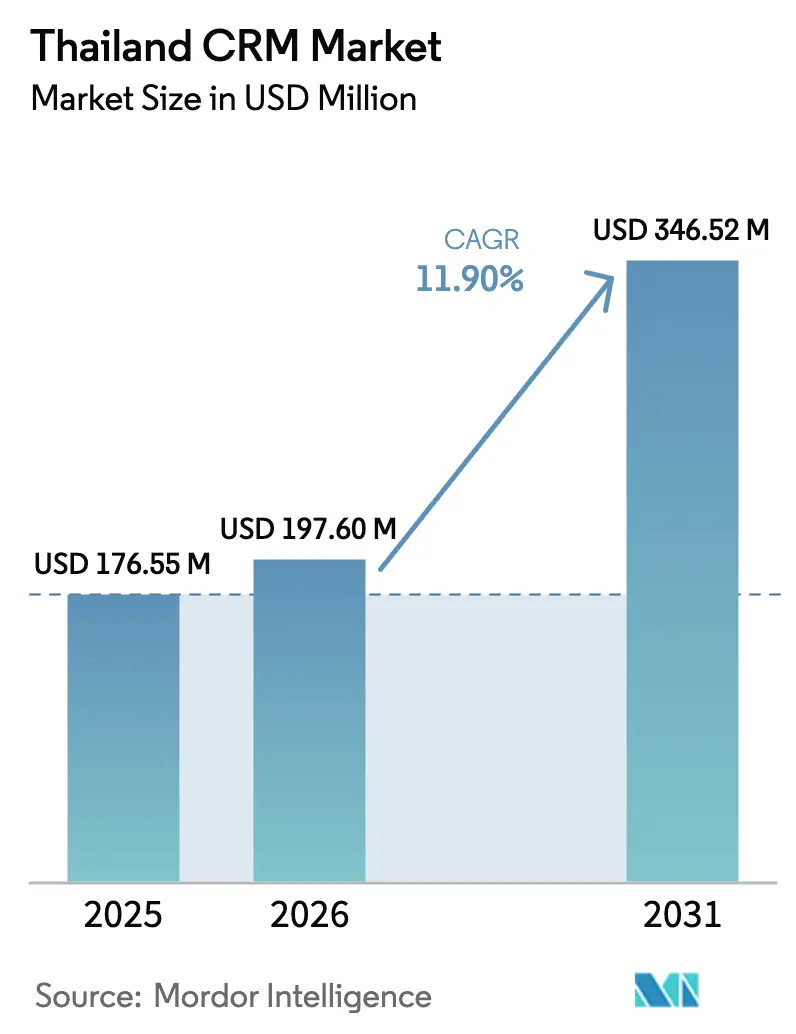
La taille du marché thaïlandais de la GRC devrait passer de 176,55 millions USD en 2025 à 197,6 millions USD en 2026 et devrait atteindre 346,52 millions USD d'ici 2031, avec un TCAC de 11,90 % sur la période 2026-2031. Le soutien affirmé du gouvernement via la politique Thaïlande 4.0, la conformité obligatoire à la PDPA et l'essor de l'utilisation des comptes officiels Line (OA) accélèrent les dépenses des entreprises en matière de plateformes de gestion de la relation client natives du cloud. La migration rapide des PME vers le cloud, les investissements à grande échelle des acteurs historiques du BFSI et les besoins d'intégration du commerce social continuent d'ancrer la demande. La concurrence s'intensifie, les fournisseurs mondiaux lançant des centres de données locaux tandis que les spécialistes nationaux s'appuient sur les fonctionnalités en langue thaïe et une connaissance culturelle approfondie. Les vents contraires structurels, les pénuries de talents, les contraintes liées aux ERP patrimoniaux et la connectivité haut débit inégale selon les régions freinent la croissance tout en créant simultanément des opportunités de services pour les prestataires d'intégration gérée. Dans l'ensemble, le marché thaïlandais de la GRC affiche une trajectoire claire vers un engagement piloté par les données et propulsé par l'IA, alors que les entreprises recherchent des plateformes évolutives alliant conformité et agilité omnicanale.
Principaux enseignements du rapport
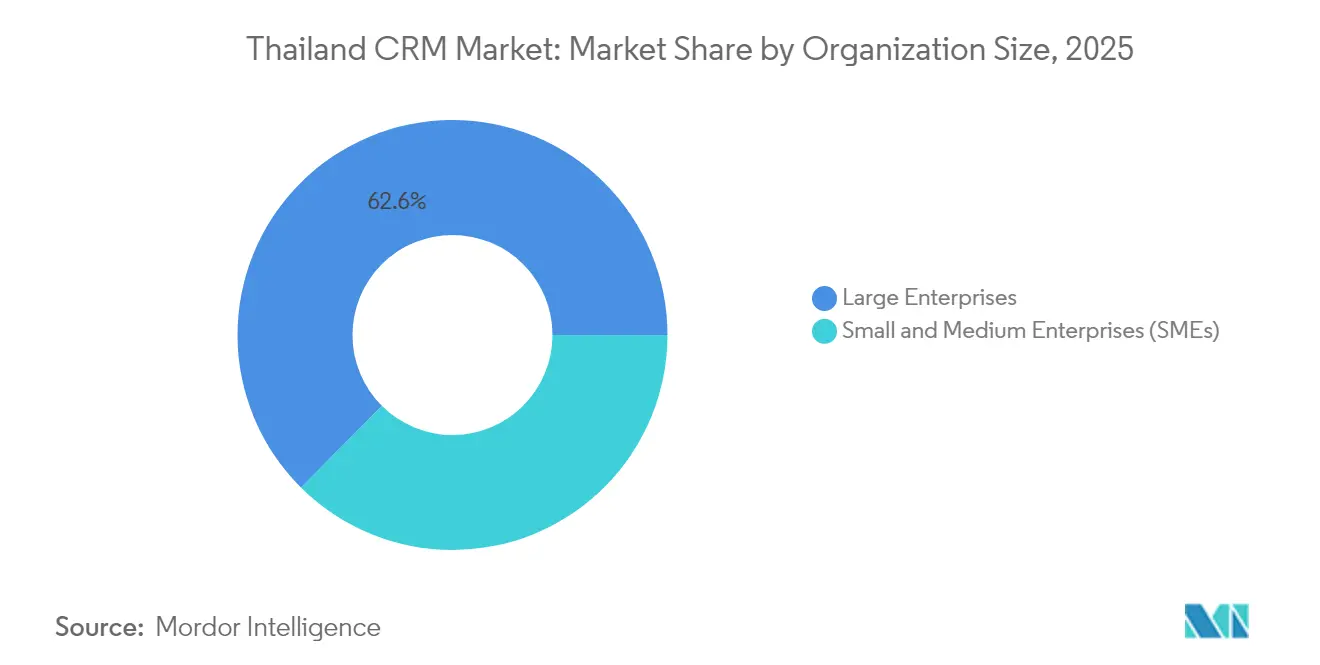
- Par taille d'organisation, les grandes entreprises détenaient 62,55 % des parts du marché thaïlandais de la GRC en 2025, tandis que les PME progressent à un TCAC de 12,68 % jusqu'en 2031.
- Par mode de déploiement, le cloud représentait 62,20 % de la taille du marché thaïlandais de la GRC en 2025, et les solutions hybrides devraient connaître la croissance la plus rapide avec un TCAC de 13,05 % jusqu'en 2031.
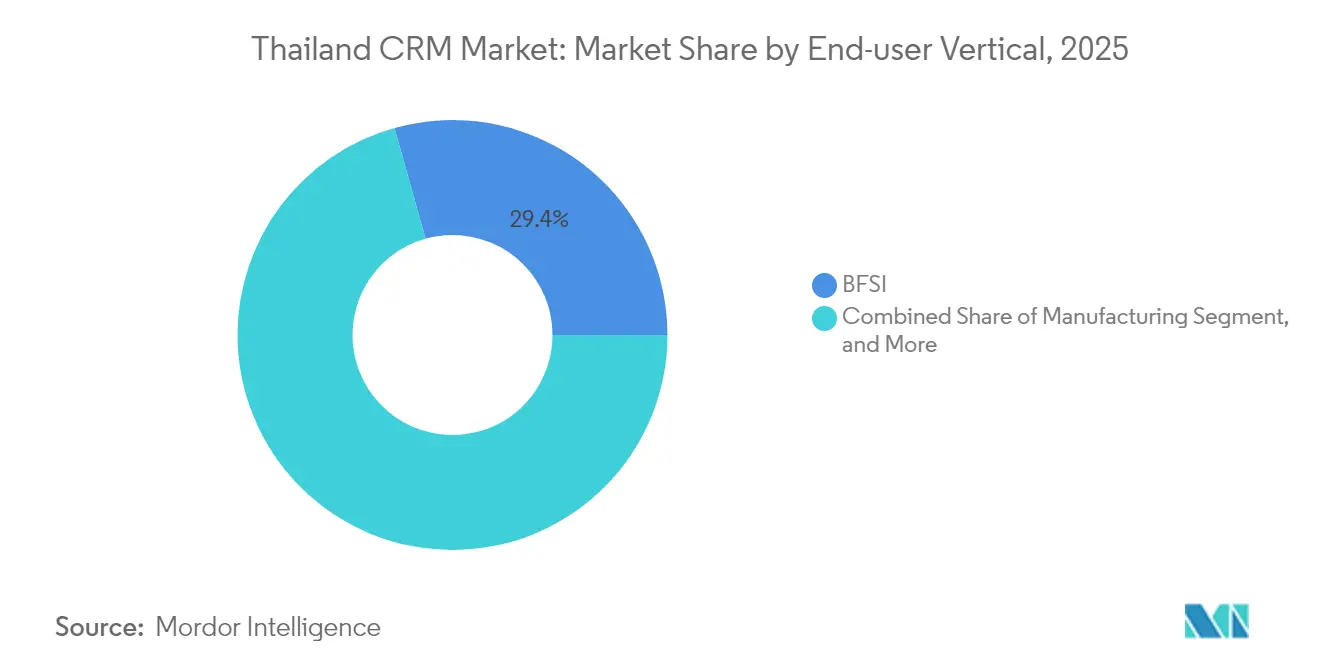
- Par secteur d'utilisateur final, le BFSI était en tête avec une part de revenus de 29,35 % du marché thaïlandais de la GRC en 2025 ; le commerce de détail et l'e-logistique devraient progresser à un TCAC de 13,46 % jusqu'en 2031.
- Par fonction de GRC, l'automatisation de la force de vente représentait 36,05 % de la taille du marché thaïlandais de la GRC en 2025, tandis que les analyses et rapports progressent à un TCAC de 13,28 % jusqu'en 2031.
- Par région, Bangkok et les régions centrales représentaient 48,10 % des parts du marché thaïlandais de la GRC en 2025 ; le Couloir économique de l'Est enregistre le TCAC le plus élevé, à 13,39 %, vers 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché thaïlandais de la GRC
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption rapide de la GRC basée sur le cloud parmi les PME thaïlandaises | +2.1% | National, concentré à Bangkok et dans le Couloir économique de l'Est | Moyen terme (2-4 ans) |
| Impulsion de transformation numérique Thaïlande 4.0 du gouvernement | +1.8% | National, avec des zones prioritaires dans le Couloir économique de l'Est et les districts d'innovation | Long terme (≥ 4 ans) |
| Comportement des consommateurs axé sur le mobile stimulant la GRC omnicanale | +1.6% | National, le plus fort dans les centres urbains | Court terme (≤ 2 ans) |
| Essor des intégrations de commerce social via les comptes officiels Line (OA) | +1.4% | National, particulièrement fort dans les pôles de vente au détail | Court terme (≤ 2 ans) |
| Chatbots de traitement du langage naturel en thaï débloquant la valeur analytique | +1.2% | National, avec une adoption précoce dans le BFSI et le commerce de détail | Moyen terme (2-4 ans) |
| Adoption de la fidélité en tant que service avec la reprise du tourisme | +0.9% | Régions à forte concentration touristique, Bangkok, Thaïlande du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption rapide de la GRC basée sur le cloud parmi les PME thaïlandaises
Les programmes de prêts bonifiés offrant 1 % d'intérêt et l'infrastructure hyperscale hébergée localement ont conjugué leurs effets pour supprimer les barrières historiques liées aux coûts et à la souveraineté des données pour les petites entreprises.[1]Bangkok Post, "Les PME sont à la traîne dans l'utilisation de l'IA et de la robotique," bangkokpost.com Les fournisseurs thaïlandais tels que Zanroo et Choco CRM proposent des interfaces en langue locale et des flux de travail basés sur des modèles qui réduisent considérablement les délais de déploiement. Il en résulte un basculement décisif des installations sur site vers des plateformes par abonnement qui offrent des avantages prévisibles en termes de trésorerie et des mises à jour automatiques des fonctionnalités. À mesure que la pénétration du cloud progresse, les fournisseurs proposant des services gérés groupés gagnent du terrain auprès des PME disposant de ressources informatiques internes minimales.
Impulsion de transformation numérique Thaïlande 4.0 du gouvernement
Les politiques menées dans le cadre de Thaïlande 4.0 intègrent des normes axées sur le numérique dans les marchés publics, l'administration en ligne et la délivrance de nouvelles licences bancaires virtuelles, contraignant les entreprises privées à se conformer aux référentiels de prestation de services. Les entreprises intégrant des plateformes de GRC considèrent désormais la conformité aux attentes numériques du gouvernement comme une condition sine qua non pour soumissionner à des contrats et maintenir leur compétitivité. Le financement de stimulus à long terme et la clarté réglementaire garantissent une dynamique de marché durable, même lors des cycles économiques plus larges.
Comportement des consommateurs axé sur le mobile stimulant la GRC omnicanale
La portée quasi universelle de Line continue de remodeler les attentes en matière de parcours client, exigeant une intégration en temps réel entre le chat, les paiements mobiles et les offres basées sur la localisation.[2]klink.cloud, "L'application Line en Thaïlande : clé d'un service client omnicanal réussi," klink.cloud Les entreprises exigent désormais des suites de GRC qui consolident les points de contact sociaux et en magasin physique pour offrir un service cohérent et atténuer le taux d'attrition. L'incapacité à unifier les interactions via Line, la voix, l'e-mail et les paiements par QR code risque d'entraîner une attrition immédiate des clients, hissant l'orchestration omnicanale du statut de fonctionnalité optionnelle à celui d'exigence fondamentale.
Essor des intégrations de commerce social via les comptes officiels Line (OA)
Le compte officiel Line (OA) s'est imposé comme le canal de commerce social par excellence en Thaïlande, permettant la messagerie intégrée, les paiements et la visibilité des stocks au sein d'une seule application. Des enseignes comme Central Group ont restructuré leurs flux de travail autour des données Line en temps réel, stimulant l'adoption de plateformes de GRC capables d'ingérer des flux de transactions et de prendre en charge des promotions individualisées. Les entreprises dépourvues de connectivité avec le compte officiel Line (OA) sont de plus en plus exclues du paysage du commerce numérique thaïlandais.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de consultants qualifiés en déploiement de GRC | -1.8% | National, le plus aigu en dehors de Bangkok | Long terme (≥ 4 ans) |
| Charge de conformité à la protection des données après l'entrée en vigueur de la PDPA | -1.2% | National, avec une intensité d'application variable | Moyen terme (2-4 ans) |
| Systèmes ERP patrimoniaux en script thaï avec un support API limité | -0.9% | National, concentré dans les industries traditionnelles | Long terme (≥ 4 ans) |
| Haut débit inégal en dehors de Bangkok nuisant à la disponibilité des SaaS | -0.7% | Régional, principalement dans le nord et le nord-est de la Thaïlande | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de consultants qualifiés en déploiement de GRC
Le vivier de talents reste peu profond : les cabinets de conseil locaux comptent en moyenne moins de 10 spécialistes certifiés, ce qui allonge les cycles de déploiement et alourdit les coûts des projets.[3]Salesforce AppExchange, "CRM-C : Consultant GRC thaïlandais et international," salesforce.com Les entreprises offshore comblent les lacunes mais se heurtent à des barrières culturelles et linguistiques, contraignant de nombreuses entreprises à adopter des services gérés par les fournisseurs qui alourdissent les charges d'exploitation à long terme.
Charge de conformité à la protection des données après l'entrée en vigueur de la PDPA
Les règles strictes de la PDPA en matière de consentement, d'audit et de résidence des données imposent une refonte approfondie des flux de travail de GRC et engendrent des coûts de certification supplémentaires, en particulier pour les PME. Les calendriers de déploiement glissent souvent pendant que les équipes juridiques interprètent les directives sectorielles spécifiques, retardant la concrétisation des revenus et le déploiement des fonctionnalités.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille d'organisation : la migration des PME vers le cloud s'accélère
La taille du marché thaïlandais de la GRC pour les grandes entreprises est restée dominante à 110,42 millions USD en 2025, mais les PME devraient contribuer à la majeure partie des revenus supplémentaires jusqu'en 2031. Les programmes de prêts bonifiés du gouvernement et les abonnements cloud à faible coût réduisent les obstacles à l'adoption. Les fournisseurs ciblant les PME mettent l'accent sur des configurations basées sur des modèles, des interfaces utilisateur en langue thaïe et des modules de conformité groupés, se positionnant ainsi pour une expansion à deux chiffres. À mesure que les PME passent de la gestion de contacts de base aux modules d'analyse, les opportunités de vente additionnelle se multiplient tout au long de la période de prévision.
Les fournisseurs locaux comme Choco CRM intègrent des connecteurs préconfigurés pour les comptes officiels Line (OA) et des outils de gestion du consentement conformes à la PDPA, permettant aux PME de déployer des systèmes fonctionnels en quelques semaines. Les fournisseurs internationaux répondent en instaurant des niveaux de tarification de second rang et des boutiques d'applications en libre-service. Cette démocratisation stimule la diffusion géographique au-delà de Bangkok, renforçant la diversification à long terme du marché thaïlandais de la GRC.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par mode de déploiement : les modèles hybrides gagnent en dynamisme
Les installations cloud sont en tête, mais les préoccupations liées aux opérations sensibles à la latence, à la synchronisation des données patrimoniales et aux mandats réglementaires poussent vers des architectures hybrides. Les acteurs du secteur bancaire, de l'aviation et de la logistique combinent de plus en plus les moteurs d'analyse sur site avec des couches d'engagement basées sur le cloud pour équilibrer contrôle et évolutivité. Le TCAC de 13,05 % du mode hybride souligne son rôle de stratégie-pont pour les entreprises engagées dans une modernisation par phases.
À titre d'exemple, Bangkok Airways a migré ses charges de travail ERP vers AWS tout en conservant certaines bases de données de service client sur site pour assurer la continuité opérationnelle en temps réel. De tels environnements à double infrastructure catalysent la demande de middleware d'intégration et de suites de GRC axées sur les API.
Par secteur d'utilisateur final : la digitalisation du commerce de détail stimule la croissance
Bien que le BFSI représente les dépenses les plus importantes, le commerce de détail et l'e-logistique affichent le TCAC le plus rapide en raison des impératifs omnicanaux et de la croissance du commerce social. L'engagement tenant compte des stocks, le règlement en chat intégré et les moteurs de recommandation pilotés par l'IA sont des facteurs de différenciation essentiels dans ce secteur. Les prestataires logistiques adoptent la GRC pour gérer les expéditeurs, les livreurs et les consommateurs finaux sur une seule plateforme, améliorant ainsi la transparence du dernier kilomètre.
La fabrication se modernise par le biais de canaux directs aux consommateurs, nécessitant des modules de garantie et de service. Les agences gouvernementales adoptent des GRC de service aux citoyens, reproduisant les meilleures pratiques du secteur privé et renforçant la crédibilité des plateformes sur l'ensemble du marché thaïlandais de la GRC.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par fonction de GRC : les capacités analytiques s'élargissent
L'automatisation de la force de vente reste fondamentale, mais les analyses et rapports constituent désormais la principale priorité budgétaire. Les entreprises recherchent la segmentation comportementale, la prédiction du taux d'attrition et des tableaux de bord de retour sur investissement marketing qui transforment les données d'interaction brutes en informations exploitables. L'enveloppe mondiale de 1 milliard USD consacrée par SAS à l'IA se reflète localement dans l'intégration par les fournisseurs de modèles prédictifs pré-entraînés sur des jeux de données thaïlandais.
Les modules d'automatisation du marketing capitalisent sur les API des comptes officiels Line (OA) pour déclencher des offres personnalisées, tandis que les fonctions de service d'assistance convergent avec les chatbots pour une résolution au premier contact. Ensemble, ils renforcent la fidélisation à la plateforme et élargissent le revenu d'abonnement moyen par utilisateur sur l'ensemble du marché thaïlandais de la GRC.
Analyse géographique
Bangkok et la Thaïlande centrale concentrent près de la moitié des dépenses actuelles grâce aux effets de cluster entre les banques, les multinationales et les agences d'État. Les déploiements phares, tels que la refonte omnicanale de la Siam Commercial Bank, servent de démonstrations probantes qui suscitent une imitation intersectorielle. La densité des intégrateurs locaux et un haut débit à haute disponibilité permettent des cycles de déploiement plus courts et des écosystèmes de partenaires plus riches.
Le Couloir économique de l'Est évolue en pôle de fabrication numérique. Des dispositifs d'incitation dédiés, le statut de zone commerciale et la nouvelle disponibilité du cloud hyperscale soutiennent l'adoption de la GRC dans les clusters automobile, électronique et logistique. La visibilité de la chaîne d'approvisionnement en temps réel, liée aux portails clients, devient indispensable pour la conformité à l'exportation et la différenciation après-vente.
La Thaïlande du Sud, à forte vocation touristique, et les provinces du Nord, à dominante agricole, progressent respectivement grâce aux plateformes de fidélité et aux initiatives de commerce rural. Le déploiement des services en ligne gouvernementaux, tels que les applications citoyennes provinciales guichet unique, élargit l'adoption de la GRC au-delà des entités commerciales, renforçant la résilience du marché face à des bases économiques diversifiées.
Paysage réglementaire
Le déploiement des solutions de CRM en Thaïlande est façonné par la conformité en matière de protection des données et par l'évolution des règles applicables aux plateformes numériques. Les exigences du Personal Data Protection Act (PDPA) relatives au consentement, à l'auditabilité et au traitement des données personnelles influencent des décisions de conception des CRM telles que la collecte du consentement, la conservation des données et la gestion des préférences client. Parallèlement, l'Electronic Transactions Development Agency (ETDA) fait appliquer le Royal Decree on the Operation of Digital Platform Service Businesses B.E. 2565 (2022), qui exige que les entreprises de services de plateformes numériques répondant à des seuils définis, incluant plus de 5 000 utilisateurs mensuels, notifient l'ETDA via son système de notification aux entreprises. Il s'agit d'une considération pertinente pour les couches d'engagement liées au CRM connectées aux plateformes destinées aux consommateurs.
La sécurité et les procédures d'achat de cloud gouvernemental influencent également l'architecture des CRM, en particulier pour les utilisateurs réglementés et du secteur public. Le Cybersecurity Act B.E. 2562 (2019) a créé le National Cybersecurity Committee, renforçant les attentes en matière de gouvernance pour les systèmes traitant des données client sensibles. Pour les cas d'usage de CRM liés au secteur public, les recommandations Cloud-First de la Digital Government Development Agency (DGA) et le cadre G-Cloud orientent les achats vers des services cloud approuvés et des contrôles normalisés, façonnant la sélection des fournisseurs, les décisions relatives à la localisation de l'hébergement et la documentation de conformité exigée des fournisseurs de CRM et des partenaires d'implémentation.
Analyse de la chaîne de valeur
La chaîne de valeur du CRM en Thaïlande commence avec les éditeurs de logiciels mondiaux proposant des plateformes CRM de base et des modules packagés (ventes, marketing, service et analytique), ainsi que des spécialistes locaux qui se différencient par une expérience utilisateur en langue thaïe, des modèles de flux de travail locaux et des connecteurs pour des canaux à forte utilisation comme Line Official Account. Les infrastructures cloud hyperscale et locales sous-tendent la fourniture de CRM en mode SaaS, tandis que les exigences de résidence des données et de conformité poussent vers un hébergement local et des modèles de partenariat locaux pour les fournisseurs mondiaux. L'infrastructure numérique gouvernementale joue également un rôle indirect en soutenant l'hébergement conforme et les achats de services, le Government Data Center and Cloud service (GDCC) étant utilisé pour normaliser les systèmes numériques du secteur public.
L'implémentation et la réalisation de la valeur sont assurées par des intégrateurs de systèmes, des cabinets de conseil et des prestataires de services managés qui localisent les solutions et relient le CRM à l'ERP, aux centres de contact, aux entrepôts de données et au commerce numérique. Des partenaires locaux et régionaux tels que Yokogawa Votiva Solutions (Thailand) et Hitachi Solutions fournissent des capacités d'implémentation de Microsoft Dynamics 365, couvrant l'intégration, la personnalisation et le support opérationnel. Les partenaires de distribution et les ISV enrichissent le CRM avec des accélérateurs sectoriels, l'intégration API et middleware, et des composants de chatbot ou d'analytique, tandis que les entreprises des secteurs BFSI, du commerce de détail et de l'e-logistique, de la fabrication et du gouvernement exigent de plus en plus une orchestration omnicanale et une livraison conforme dès la conception.
Paysage concurrentiel
Le marché thaïlandais de la GRC est modérément fragmenté. Les suites mondiales telles que Salesforce, Microsoft Dynamics et Oracle sécurisent les comptes des grandes entreprises grâce à l'étendue de leurs fonctionnalités et à leurs certifications de conformité. Le partenariat pour un centre de données thaïlandais d'Oracle lui confère un avantage sur les questions de résidence des données.[4]Oracle, "AIS sélectionne Oracle Alloy," oracle.com
Les innovateurs nationaux Zanroo, Choco CRM et Buzzebees remportent des contrats auprès des PME grâce à une interface utilisateur en langue thaïe, des extensions pour les comptes officiels Line (OA) et des modèles de déploiement rapide. Les fournisseurs étrangers de niveau intermédiaire (HubSpot, Zoho, Freshworks) ciblent les utilisateurs du marché intermédiaire sensibles aux coûts avec des niveaux d'entrée freemium.
La profondeur des fonctionnalités d'IA, la flexibilité du déploiement hybride et les accélérateurs verticaux sont désormais des facteurs de différenciation déterminants. La pénurie de consultants certifiés valorise les offres de services gérés et pousse les fournisseurs à investir dans des outils de configuration low-code. À mesure que l'application de la PDPA s'intensifie, les plateformes dotées d'une orchestration intégrée du consentement gagnent la préférence.
Leaders du secteur thaïlandais de la GRC
Salesforce Inc.
Microsoft Corporation
Oracle Corporation
SAP SE
IBM Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc clé du CRM en Thaïlande est la modernisation et les services d'intégration conformes dès la conception, en particulier là où les obligations du PDPA et les contraintes des ERP existants en écriture thaïe ralentissent le déploiement des CRM. Cela soutient la demande pour des solutions packagées de gestion du consentement, une gouvernance des données prête pour l'audit, et des outils d'intégration capables de connecter le CRM cloud aux entrepôts de données sur site dans des architectures hybrides. Il existe également une opportunité dans les charges de travail CRM du secteur public et des secteurs réglementés alignées sur les recommandations Cloud-First de la Digital Government Development Agency (DGA) et les cadres d'achat G-Cloud, favorisant les fournisseurs et partenaires capables de fournir une documentation, une cartographie des contrôles et des déploiements hébergés localement.
L'engagement client dopé par l'IA constitue un autre domaine actif, lié aux programmes numériques nationaux et à l'exécution en entreprise. La National AI Strategy and Action Plan (2022-2027) de la Thaïlande privilégie l'infrastructure et les projets pilotes sectoriels, favorisant l'adoption de fonctions CRM enrichies par l'IA telles que le service intelligent, l'assistance aux agents et l'analytique. Du côté de l'offre, le GDCC Marketplace inclut des services SaaS et de chatbot IA, ce qui réduit les frictions d'achat pour les modules normalisés. Les investissements mondiaux en capacité cloud, incluant l'engagement de Microsoft de plus de 1 milliard USD (2026-2028) pour l'infrastructure de centres de données cloud et IA en Thaïlande, soutiennent également la disponibilité de calcul local pour l'analytique CRM et les charges de travail d'IA générative. Aux côtés des priorités de Thailand 4.0 et du plan directeur de l'économie numérique de depa, incluant des incitations à l'adoption du cloud et de l'IA par les MPME, ces facteurs créent une marge pour l'expansion des plateformes CRM, l'activation en langue locale et les services managés au-delà des pôles de livraison centrés sur Bangkok.
Développements récents du secteur
- Avril 2026 : Microsoft a annoncé une trajectoire d'investissement dans l'infrastructure d'IA et de cloud en Thaïlande pilotée par l'analytique. L'expansion des centres de données d'IA et de cloud renforce la capacité locale pour les charges de travail cloud et analytiques en entreprise et soutient les services alimentés par l'IA dans les industries thaïlandaises. Cette initiative ancre l'hébergement souverain des données et permet des services de CRM et d'IA dans les entreprises thaïlandaises.
- Avril 2026 : Salesforce a annoncé que l'IEAT et l'hôpital Bumrungrad International adoptent la plateforme d'IA Agentforce pour les demandes des investisseurs. Le déploiement fournit une plateforme directe orientée CRM et agent dans les secteurs public et de la santé. L'initiative accélère l'adoption du CRM par l'IA en langue locale et renforce les capacités agentiques en entreprise dans les secteurs de la santé et de l'industrie.
- Avril 2026 : Salesforce a annoncé que l'Industrial Estate Authority of Thailand et l'hôpital Bumrungrad International ont adopté la plateforme d'IA Agentforce pour automatiser les demandes des investisseurs et améliorer les expériences de service. Cette collaboration démontre une expansion tangible de l'engagement client piloté par l'IA dans les contextes publics et de santé. Cette action renforce les expériences de service tant pour les investisseurs que pour les patients, élargissant la portée du CRM alimenté par l'IA dans des secteurs clés.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette méthodologie, le marché du CRM en Thaïlande couvre les dépenses des organisations en Thaïlande consacrées aux logiciels de gestion de la relation client et aux modules de plateforme associés qui prennent en charge les ventes, le marketing, le service et l'analytique client, sur des déploiements en cloud et sur site.
Exclusions du périmètre : nous excluons l'ERP général, le matériel de centre de contact autonome, les outils de publicité numérique purs et les services informatiques sur mesure qui ne sont pas vendus en tant que logiciel CRM ou abonnements à une plateforme CRM.
Aperçu de la segmentation
- Par taille d'organisation
- Petites et moyennes entreprises (PME)
- Grandes entreprises
- Par mode de déploiement
- Cloud
- Sur site
- Hybride
- Par secteur d'utilisateur final
- BFSI
- Commerce de détail et e-logistique
- Fabrication
- Services (TI, externalisation des processus métiers, etc.)
- Gouvernement et secteur public
- Autres secteurs d'utilisateurs finaux
- Par fonction de GRC
- Automatisation de la force de vente
- Automatisation du marketing
- Service client et support
- Analyses et rapports
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la construction d'une vue claire des moteurs de demande en Thaïlande qui influencent généralement les budgets CRM, avant que toute modélisation ne soit figée. Nous avons examiné les indicateurs publics de l'économie numérique et des TIC, puis les avons alignés avec les signaux d'adoption du CRM parmi les principaux groupes d'acheteurs tels que les BFSI, le commerce de détail et les services.
Les sources publiques courantes utilisées incluent des statistiques officielles et des publications de politiques telles que celles du National Statistical Office de Thaïlande, de la Bank of Thailand, les mises à jour du Thailand Board of Investment, les publications sur l'économie numérique de l'ETDA, et les notes sur les télécommunications et le spectre du NBTC, suivies des rapports annuels d'entreprises, des présentations aux investisseurs et d'une couverture médiatique fiable. Le cas échéant, nous avons également utilisé des abonnements payants à des bases de données pour les données financières et de renseignement sur les entreprises, l'actualité et les données financières, ainsi que des bases de données de brevets pour vérifier la direction des produits et les cycles d'investissement en logiciels d'entreprise. Cette liste n'est pas exhaustive, et d'autres sources publiques ont également été consultées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation des facteurs qui déterminent réellement les décisions d'achat de CRM en Thaïlande, lesquels ont ensuite été utilisés pour corriger les hypothèses documentaires sur le mix de déploiement et l'intensité des dépenses. Nous avons échangé avec un ensemble d'acheteurs de logiciels, de partenaires d'implémentation et de spécialistes du domaine, et les discussions ont permis de clarifier la manière dont les contrats sont généralement structurés dans la pratique (abonnement contre modules complémentaires), le calendrier typique de migration du sur site vers le cloud, et la façon dont le comportement budgétaire varie selon la taille de l'entreprise.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 13 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 41 % |
| Acteurs plus petits : 15 % | Managers : 46 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été élaboré selon une approche mixte afin que les totaux restent pratiques et traçables. Une vue descendante a d'abord été construite en cartographiant les schémas de dépenses en logiciels d'entreprise en Thaïlande, puis en les affinant pour se concentrer sur le CRM à l'aide de signaux d'adoption et de répartition des modules, après quoi des vérifications ascendantes sélectives ont été appliquées en utilisant des échantillons de fourchettes de prix des fournisseurs, des retours de canaux et des nombres d'utilisateurs typiques pour ajuster la valeur globale.
Les principaux intrants du modèle comprenaient les taux de transition du cloud par rapport au sur site, les tendances de tarification moyenne des abonnements (y compris la tarification par paliers selon les utilisateurs et les modules complémentaires), la pénétration du CRM parmi les PME par rapport aux grandes entreprises, l'utilisation du CRM liée à l'engagement client via les réseaux sociaux et la messagerie, et les exigences de traitement des données imposées par la conformité qui influencent les choix de déploiement. Lorsque certaines répartitions au niveau vertical n'étaient pas directement observables, les lacunes ont été traitées en appliquant des fourchettes de parts conservatrices convenues lors des entretiens, puis testées afin que la dépense implicite par compte client reste réaliste.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par un ajustement des tendances historiques à court terme. Le scénario de base a été ancré sur le financement attendu de la transformation numérique, les contraintes de recrutement et de productivité, et la vitesse de migration vers le cloud. Les résultats ont été examinés avec des experts afin que la courbe finale ne surréagisse pas à des cycles de projets ponctuels et reflète plutôt un comportement d'abonnement reproductible.
Validation des données et cycle de mise à jour
La validation a été effectuée par des recoupements reliant la valeur finale du marché à des signaux indépendants, tels que l'orientation des budgets logiciels d'entreprise, les indicateurs d'adoption du cloud et les normes de contrats et de tarification observées partagées par les personnes interrogées. Des écarts importants ont déclenché une seconde vérification, où les hypothèses ont été retestées et, si nécessaire, les répondants ont été recontactés pour clarifier ce qui était inclus dans leurs dépenses déclarées.
Avant validation finale, le modèle est examiné par étapes par des analystes qui n'ont pas rédigé la première version, afin que les erreurs évidentes et les répartitions incohérentes soient détectées rapidement. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont ajoutées lorsque des événements importants modifient les hypothèses, tels que des changements de politique, des évolutions tarifaires majeures ou des variations de change marquées. Juste avant la livraison, un nouvel examen est réalisé afin que les clients reçoivent la vue la plus récente.
Taille du marché du CRM en Thaïlande selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour le CRM en Thaïlande diffèrent souvent parce que chaque éditeur fait ses propres choix quant à ce qui compte comme CRM, quelle année est traitée comme année de base, et comment les évolutions de prix des abonnements cloud sont reportées dans le temps. Des différences apparaissent également lorsque certaines estimations incluent des outils adjacents comme les suites de centres de contact ou les dépenses marketing, ce qui peut gonfler le total même si les acheteurs ne les classent pas comme du CRM.
L'écart s'explique principalement par trois éléments : le périmètre, la logique de tarification et le calendrier d'actualisation. Certaines estimations traitent les services d'implémentation et de personnalisation comme faisant partie du marché du CRM, tandis que d'autres ne comptent que les logiciels et les abonnements, et cela seul peut modifier les totaux de plusieurs dizaines de millions dans un marché national plus restreint. Il importe également de savoir si la valeur annuelle des contrats est normalisée pour les remises et les accords pluriannuels, et si le calendrier des taux de change est cohérent sur toute l'année, le périmètre logiciel uniquement et Thaïlande uniquement étant appliqué de manière cohérente en fin de chaîne de dimensionnement par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 176,55 millions USD (2025) | |
| Éditeur de recherche sectorielle A | 182,72 millions USD (2025) | Utilise une définition packagée plus large qui peut mélanger le CRM avec des outils d'engagement client voisins, et l'horizon de prévision plus long tend à supposer une expansion plus rapide des prix et des sièges sans présenter de vérifications de validation intermédiaires. |
| Éditeur de recherche sectorielle B | 157,38 millions USD (2024) | S'ancre sur une année de base antérieure et peut sous-estimer la valeur actuelle des abonnements en ne saisissant pas pleinement les hausses liées à la migration vers le cloud et l'ajout de modules complémentaires qui font augmenter les valeurs contractuelles annuelles. |
Globalement, le tableau montre que la plupart des écarts proviennent de ce qui est inclus autour du CRM, ainsi que de la manière dont la tarification des contrats et les années de base sont traitées. En maintenant le modèle lié à des signaux d'adoption observables et à des fourchettes de tarification testées par entretiens, l'estimation reste plus facile à reproduire et à auditer lorsque les hypothèses évoluent d'une année à l'autre.


Questions clés auxquelles répond le rapport
Quelle est la valeur du marché thaïlandais de la GRC en 2026 ?
Le marché est évalué à 197,6 millions USD en 2026.
À quelle vitesse le marché thaïlandais de la GRC devrait-il croître ?
Il devrait se développer à un TCAC de 11,90 % de 2026 à 2031.
Quel mode de déploiement connaît la croissance la plus rapide ?
Les déploiements hybrides progressent à un TCAC de 13,05 % jusqu'en 2031.
Quelle région affiche le taux de croissance le plus élevé ?
Le Couloir économique de l'Est progresse à un TCAC de 13,39 %.
Pourquoi les PME adoptent-elles rapidement les plateformes de GRC ?
Les aides gouvernementales sous forme de prêts bonifiés, les abonnements cloud à faible coût et les solutions en langue thaïe ont réduit les barrières à l'entrée.
Dernière mise à jour de la page le:



