
Thailand CRM Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
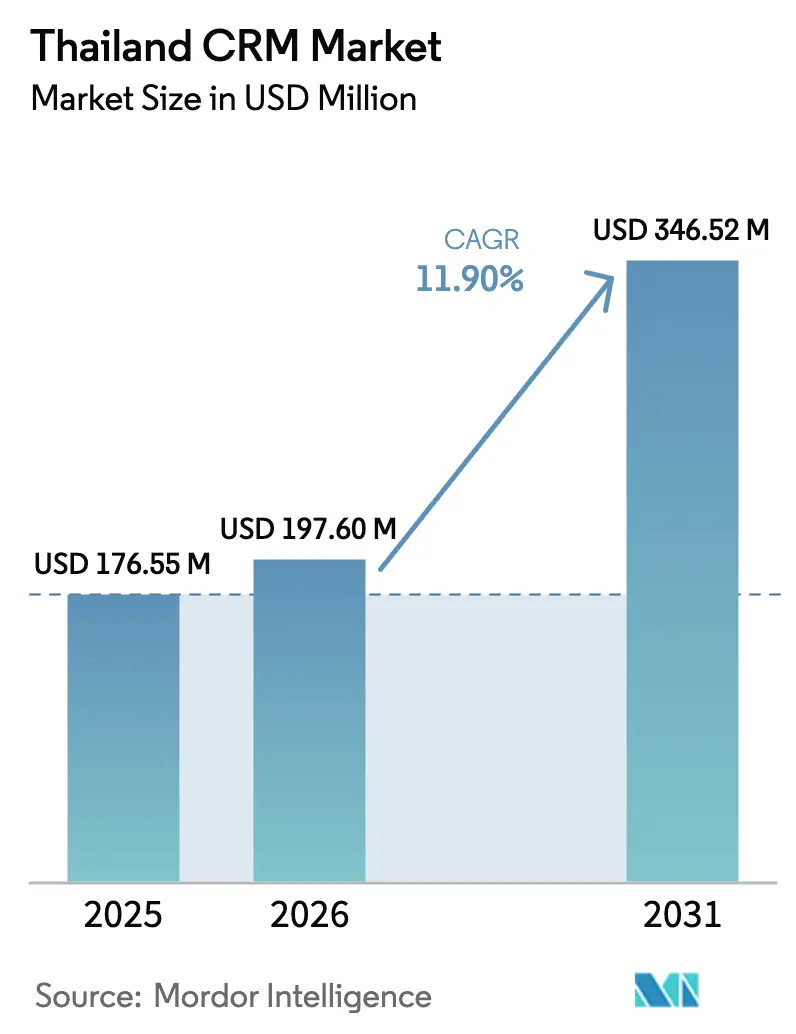
| Marktgröße im Basisjahr (2025) | 176.55 Millionen US-Dollar |
| Marktgröße (2026) | 197.6 Millionen US-Dollar |
| Marktgröße (2031) | 346.52 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.90 % |
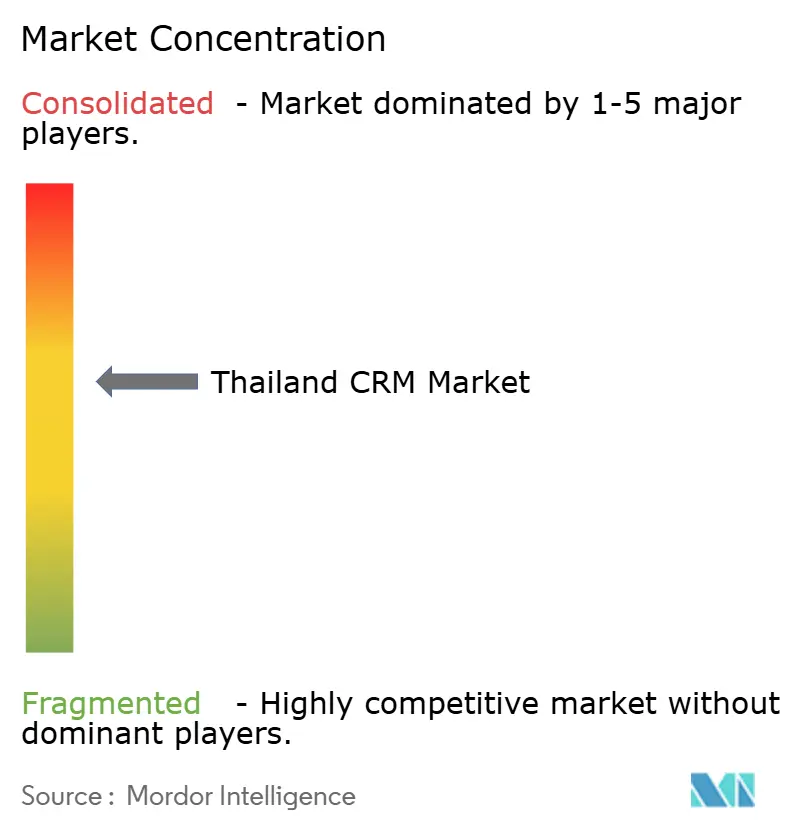
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Thailand CRM Marktanalyse von Mordor Intelligence
Die Größe des Thailand CRM Marktes wird voraussichtlich von 176,55 Millionen USD im Jahr 2025 auf 197,6 Millionen USD im Jahr 2026 wachsen und soll bis 2031 einen Wert von 346,52 Millionen USD bei einem CAGR von 11,90 % über den Zeitraum 2026–2031 erreichen. Starke staatliche Unterstützung durch Thailand 4.0, obligatorische PDPA-Konformität und die stark steigende Nutzung von Line Official Account (OA) beschleunigen die Unternehmensausgaben für cloud-native Kundenverwaltungsplattformen. Die rasche Cloud-Migration von kleinen und mittleren Unternehmen (KMU), umfangreiche Investitionen etablierter BFSI-Akteure sowie der Bedarf an Social-Commerce-Integration verankern die Nachfrage weiterhin. Der Wettbewerb verschärft sich, da globale Anbieter lokale Rechenzentren errichten, während inländische Spezialisten ihre Thai-Sprachfunktionalität und tiefe kulturelle Kompetenz nutzen. Strukturelle Gegenwinde, Fachkräftemangel, Einschränkungen durch veraltete ERP-Systeme und lückenhaftes regionales Breitband dämpfen das Wachstum, schaffen aber gleichzeitig Servicemöglichkeiten für Anbieter verwalteter Integrationsdienste. Insgesamt zeigt der Thailand CRM Markt eine klare Entwicklung hin zu datengetriebenen, KI-gestützten Interaktionsformen, da Unternehmen skalierbare Plattformen anstreben, die Compliance mit Omnichannel-Agilität verbinden.
Wichtigste Erkenntnisse des Berichts
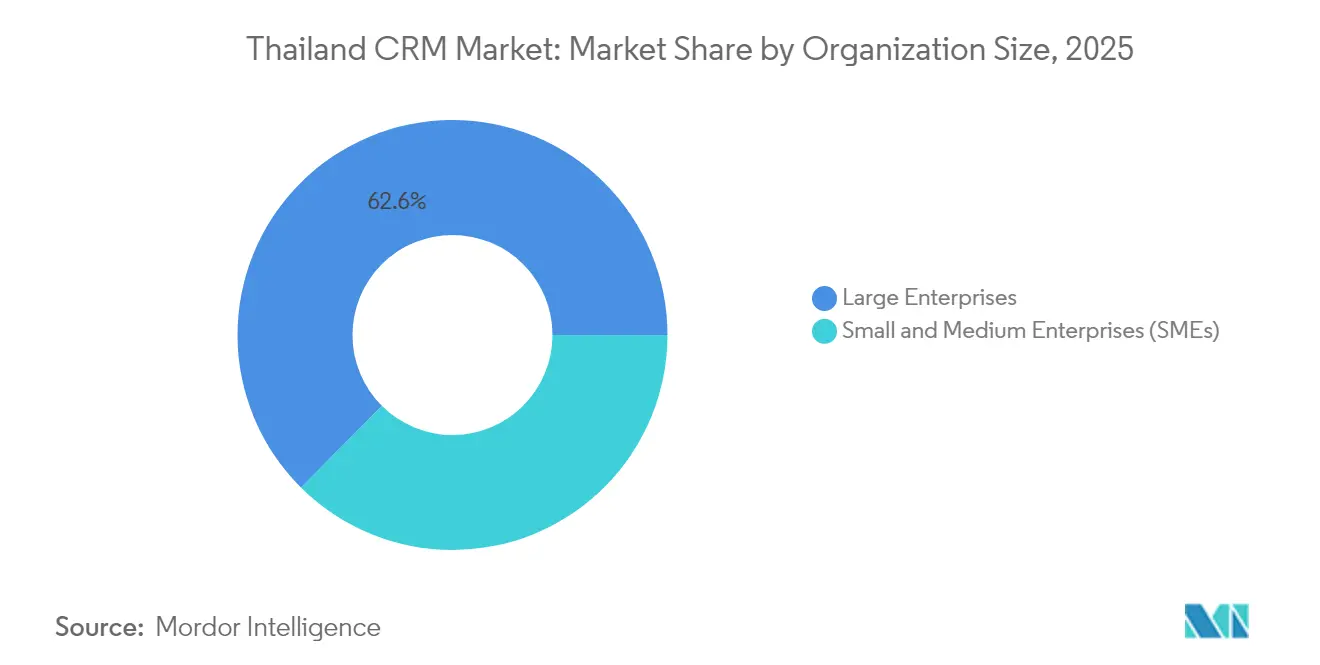
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Marktanteil von 62,55 % am Thailand CRM Markt, während KMU bis 2031 mit einem CAGR von 12,68 % expandieren.
- Nach Bereitstellungsmodus entfiel im Jahr 2025 ein Anteil von 62,20 % der Thailand CRM Marktgröße auf Cloud-Lösungen, und Hybrid-Lösungen sollen mit dem höchsten CAGR von 13,05 % bis 2031 wachsen.
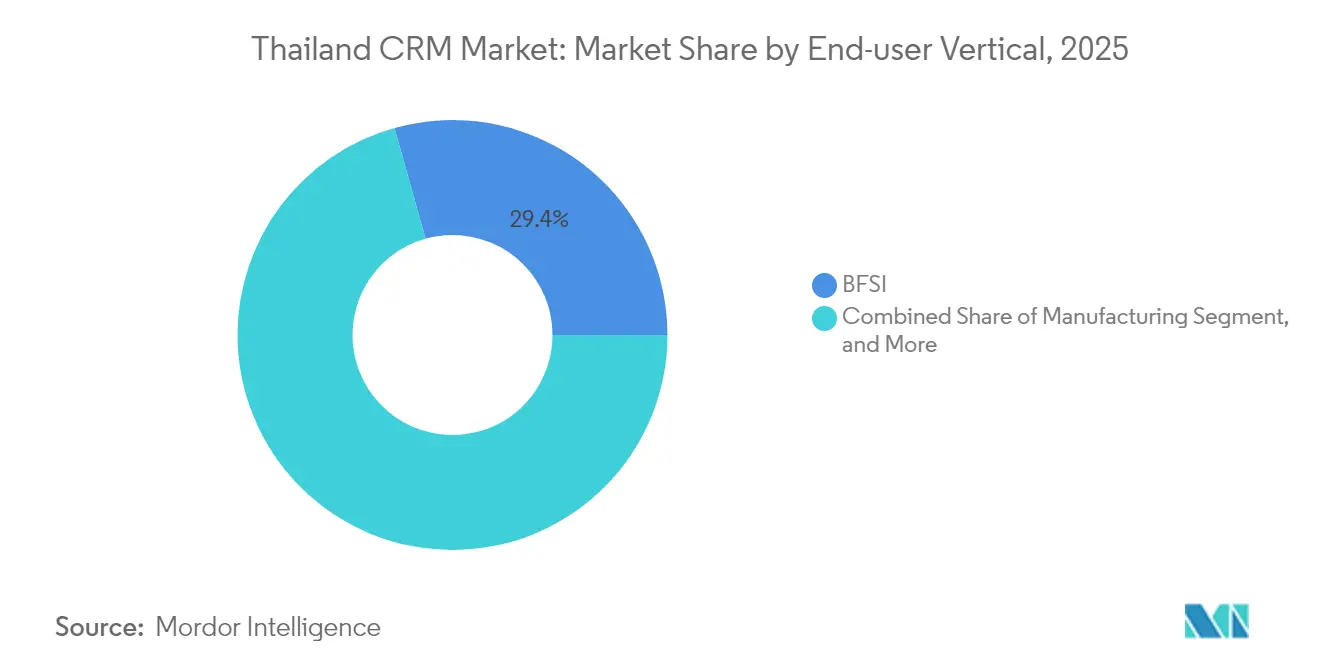
- Nach Endnutzer-Vertikale führte BFSI mit einem Umsatzanteil von 29,35 % am Thailand CRM Markt im Jahr 2025; Einzelhandel und E-Logistik werden voraussichtlich mit einem CAGR von 13,46 % bis 2031 zulegen.
- Nach CRM-Funktion erfasste die Vertriebsautomatisierung im Jahr 2025 einen Anteil von 36,05 % an der Thailand CRM Marktgröße, während Analytik und Berichterstattung mit einem CAGR von 13,28 % bis 2031 voranschreiten.
- Nach Region dominierten Bangkok und die Zentralregionen mit einem Marktanteil von 48,10 % am Thailand CRM Markt im Jahr 2025; der Östliche Wirtschaftskorridor verzeichnet den höchsten CAGR von 13,39 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Thailand CRM Markttrends und Erkenntnisse
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasche Einführung von cloudbasiertem CRM unter thailändischen KMU | +2.1% | National, konzentriert in Bangkok und im Östlichen Wirtschaftskorridor | Mittelfristig (2–4 Jahre) |
| Digitale Transformationsinitiative der Regierung unter Thailand 4.0 | +1.8% | National, mit Prioritätszonen im Östlichen Wirtschaftskorridor und Innovationsdistrikten | Langfristig (≥ 4 Jahre) |
| Mobile-First-Konsumentenverhalten treibt Omnichannel-CRM an | +1.6% | National, am stärksten in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Line OA Social-Commerce-Integrationen | +1.4% | National, besonders stark in Einzelhandelszentren | Kurzfristig (≤ 2 Jahre) |
| Thai-Sprach-NLP-Chatbots erschließen Analysewerden | +1.2% | National, mit früher Einführung in BFSI und Einzelhandel | Mittelfristig (2–4 Jahre) |
| Loyalität-als-Service-Inanspruchnahme mit touristischem Aufschwung | +0.9% | Tourismuskonzentrierte Regionen, Bangkok, Südthailand | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Einführung von cloudbasiertem CRM unter thailändischen KMU
Förderdarlehenprogramme mit 1 % Zinsen und lokal gehostete hyperscale Infrastruktur haben in Kombination die historischen Kosten- und Datensouveränitätshürden für kleine Unternehmen beseitigt.[1]Bangkok Post, "KMU hinken bei der Nutzung von KI und Robotik hinterher," bangkokpost.com Thailändische Anbieter wie Zanroo und Choco CRM bieten native Sprachoberflächen und vorlagenbasierte Arbeitsabläufe, die die Implementierungszeit erheblich verkürzen. Das Ergebnis ist eine entschiedene Abkehr von On-Premise-Installationen hin zu abonnementbasierten Plattformen, die vorhersehbare Liquiditätsvorteile und automatische Funktionsaktualisierungen bieten. Mit steigender Cloud-Durchdringung gewinnen Anbieter, die gebündelte verwaltete Dienste anbieten, bei KMU mit minimalen internen IT-Ressourcen an Bedeutung.
Digitale Transformationsinitiative der Regierung unter Thailand 4.0
Maßnahmen im Rahmen von Thailand 4.0 verankern digitale Standards in der öffentlichen Beschaffung, im E-Government und bei der neuen Lizenzierung virtueller Banken und zwingen private Unternehmen, Maßstäbe bei der Servicebereitstellung zu erfüllen. Unternehmen, die CRM-Plattformen integrieren, betrachten die Einhaltung digitaler Anforderungen der Regierung nun als Grundvoraussetzung für die Teilnahme an Ausschreibungen und zur Wahrung der Wettbewerbsrelevanz. Langfristige Konjunkturmittel und regulatorische Klarheit sichern einen dauerhaften Marktimpuls auch in breiteren Konjunkturzyklen.
Mobile-First-Konsumentenverhalten treibt Omnichannel-CRM an
Die nahezu universelle Reichweite von Line prägt weiterhin die Erwartungen der Customer Journey und erfordert eine Echtzeit-Integration über Chat, mobile Zahlungen und standortbasierte Angebote.[2]klink.cloud, "Line App in Thailand: Schlüssel zu erfolgreichem Omnichannel-Kundensupport," klink.cloud Unternehmen verlangen heute CRM-Suiten, die soziale und stationäre Kontaktpunkte konsolidieren, um einen konsistenten Service zu bieten und die Kundenabwanderung zu reduzieren. Das Versäumnis, Interaktionen über Line, Sprache, E-Mail und QR-Code-Zahlungen zu vereinheitlichen, birgt das Risiko sofortiger Kundenabwanderung und hebt die Omnichannel-Orchestrierung von einer optionalen Funktion zu einer Kernanforderung.
Anstieg der Line OA Social-Commerce-Integrationen
Line OA hat sich als Thailands führender Social-Commerce-Kanal etabliert und ermöglicht integriertes Messaging, Zahlungen und Bestandstransparenz innerhalb einer einzigen App. Einzelhändler wie Central Group haben Arbeitsabläufe rund um Echtzeit-Line-Daten umstrukturiert und damit die Einführung von CRM-Plattformen vorangetrieben, die in der Lage sind, Transaktionsströme zu verarbeiten und individualisierte Aktionen zu unterstützen. Unternehmen ohne Line OA-Anbindung werden zunehmend aus Thailands digitalem Handelsumfeld ausgeschlossen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten CRM-Implementierungsberatern | -1.8% | National, am akutesten außerhalb von Bangkok | Langfristig (≥ 4 Jahre) |
| Datenschutz-Compliance-Belastung nach PDPA-Durchsetzung | -1.2% | National, mit unterschiedlicher Durchsetzungsintensität | Mittelfristig (2–4 Jahre) |
| Veraltete Thai-Schrift-ERP-Systeme mit begrenzter API-Unterstützung | -0.9% | National, konzentriert in traditionellen Branchen | Langfristig (≥ 4 Jahre) |
| Lückenhaftes Breitband außerhalb Bangkoks beeinträchtigt SaaS-Verfügbarkeit | -0.7% | Regional, vorwiegend Nord- und Nordostthailand | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten CRM-Implementierungsberatern
Der Talentpool bleibt flach: Lokale Beratungsunternehmen verfügen durchschnittlich über weniger als 10 zertifizierte Spezialisten, was Bereitstellungszyklen verlängert und Projektkosten erhöht.[3]Salesforce AppExchange, "CRM-C: Thailändischer und internationaler CRM-Berater," salesforce.com Offshore-Unternehmen schließen Lücken, sehen sich jedoch mit kulturellen und sprachlichen Barrieren konfrontiert, was viele Unternehmen dazu zwingt, anbieterverwaltete Dienste einzuführen, die die langfristigen Betriebskosten erhöhen.
Datenschutz-Compliance-Belastung nach PDPA-Durchsetzung
Die strengen Einwilligungs-, Prüfungs- und Datenspeicherungsregeln des PDPA erfordern eine umfassende Neugestaltung der CRM-Arbeitsabläufe und verursachen Zertifizierungskosten, insbesondere für KMU. Implementierungszeitpläne verzögern sich häufig, während Rechtsteams sektorspezifische Leitlinien interpretieren, was die Umsatzrealisierung und die Einführung neuer Funktionen verzögert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Unternehmensgröße: Cloud-Migration von KMU beschleunigt sich
Die Thailand CRM Marktgröße für Großunternehmen blieb im Jahr 2025 mit 110,42 Millionen USD dominant, doch wird erwartet, dass KMU bis 2031 den Großteil des inkrementellen Umsatzes beisteuern. Staatliche Förderdarlehenprogramme und kostengünstige Cloud-Abonnements verringern die Einführungshürden. Anbieter, die auf KMU abzielen, betonen vorlagengestützte Einrichtungen, Thai-Sprach-Benutzeroberflächen und gebündelte Compliance-Module und positionieren sich so für ein zweistelliges Wachstum. Da KMU von der einfachen Kontaktverwaltung zu Analysemodulen aufsteigen, erweitern sich die Upselling-Möglichkeiten im gesamten Prognosezeitraum.
Lokale Anbieter wie Choco CRM bündeln vorgefertigte Line OA-Konnektoren und PDPA-Einwilligungstools, sodass KMU innerhalb weniger Wochen funktionale Systeme einsetzen können. Internationale Anbieter reagieren mit der Einführung von Preisniveaus für kleinere Unternehmen und Self-Service-App-Stores. Diese Demokratisierung fördert die geografische Ausbreitung über Bangkok hinaus und stärkt die langfristige Diversifizierung des Thailand CRM Marktes.


Nach Bereitstellungsmodus: Hybridmodelle gewinnen an Schwung
Cloud-Installationen sind führend, doch Bedenken hinsichtlich latenzempfindlicher Betriebsabläufe, der Synchronisierung veralteter Daten und regulatorischer Vorgaben treiben hybride Architekturen voran. Akteure aus den Bereichen Bankwesen, Luftfahrt und Logistik kombinieren zunehmend On-Premise-Analyseengines mit cloudbasierten Interaktionsschichten, um Kontrolle und Skalierbarkeit in Einklang zu bringen. Der CAGR von 13,05 % für Hybrid unterstreicht seine Rolle als Brückenstrategie für Unternehmen, die eine schrittweise Modernisierung durchführen.
Als Beispiel sei Bangkok Airways genannt, das ERP-Arbeitslasten auf AWS verlagerte, während bestimmte Kundendienstdatenbanken für die operative Echtzeit-Kontinuität On-Premise verblieben. Solche Dual-Stack-Umgebungen fördern die Nachfrage nach Integrations-Middleware und API-first-CRM-Suiten.
Nach Endnutzer-Vertikale: Digitalisierung des Einzelhandels treibt Wachstum
Während BFSI die höchsten Ausgaben verzeichnet, weisen Einzelhandel und E-Logistik aufgrund von Omnichannel-Anforderungen und Social-Commerce-Wachstum den schnellsten CAGR auf. Bestandsbewusste Interaktion, In-Chat-Checkout und KI-gestützte Empfehlungsengines sind entscheidende Differenzierungsmerkmale in diesem Sektor. Logistikanbieter nutzen CRM, um Versender, Fahrer und Endverbraucher auf einer Plattform zu verwalten und die Transparenz auf der letzten Meile zu steigern.
Die Fertigung modernisiert sich durch Direktvertriebskanäle an Endverbraucher, was Garantie- und Servicemodule erforderlich macht. Behörden setzen Bürgerservice-CRMs ein und replizieren damit Best Practices des privaten Sektors, was die Plattformglaubwürdigkeit im gesamten Thailand CRM Markt stärkt.
Nach CRM-Funktion: Analysefähigkeiten erweitern sich
Die Vertriebsautomatisierung bleibt grundlegend, aber Analytik und Berichterstattung sind nun die wichtigste Budgetpriorität. Unternehmen suchen nach Verhaltenssegmentierung, Prognosen zur Kundenabwanderung und Marketing-ROI-Dashboards, die rohe Interaktionsdaten in verwertbare Erkenntnisse umwandeln. SAS' globale KI-Investition von 1 Milliarde USD spiegelt sich lokal wider, da Anbieter prädiktive Modelle einbetten, die auf Thai-Datensätzen vortrainiert wurden.
Marketingautomatisierungsmodule nutzen Line OA APIs, um personalisierte Angebote auszulösen, während Service-Desk-Funktionen mit Chatbots für die Erstlösungsquote konvergieren. Zusammen stärken sie die Plattformbindung und steigern den durchschnittlichen Abonnementumsatz pro Nutzer im gesamten Thailand CRM Markt.
Geografische Analyse
Bangkok und Zentralthailand sind aufgrund von Clustereffekten unter Banken, multinationalen Unternehmen und Staatsbehörden der Ankerpunkt für nahezu die Hälfte der aktuellen Ausgaben. Vorzeigeprojekte wie das Omnichannel-Revamp der Siam Commercial Bank dienen als Referenzpunkte, die branchenübergreifende Nachahmung anregen. Die Tiefe der lokalen Integratoren und hochverfügbares Breitband ermöglichen kürzere Implementierungszyklen und reichhaltigere Partnerökosysteme.
Der Östliche Wirtschaftskorridor entwickelt sich zu einem Hotspot für digitale Fertigung. Dedizierte Anreizpakete, Handelszonenstatus und neue hyperscale Cloud-Verfügbarkeit untermauern die CRM-Einführung in Automobil-, Elektronik- und Logistikclustern. Echtzeit-Lieferkettenvisibilität, die mit Kundenportalen verknüpft ist, wird für die Exportkonformität und die Differenzierung im Kundendienst unverzichtbar.
Das tourismusgeprägte Südthailand und die landwirtschaftlich geprägten nördlichen Provinzen schreiten durch Loyalitätsplattformen bzw. Initiativen für den ländlichen Handel voran. Staatliche E-Service-Einführungen, wie provinzielle One-Stop-Bürger-Apps, weiten die CRM-Einführung über kommerzielle Einrichtungen hinaus aus und stärken die Marktresilienz über diverse Wirtschaftsbasen hinweg.
Regulatorisches Umfeld
Die CRM-Einsätze in Thailand werden durch die Einhaltung des Datenschutzes und sich entwickelnde Vorschriften für digitale Plattformen geprägt. Die Anforderungen des Personal Data Protection Act (PDPA) hinsichtlich Einwilligung, Prüfbarkeit und Umgang mit personenbezogenen Daten beeinflussen CRM-Designentscheidungen wie Einwilligungserfassung, Datenaufbewahrung und Verwaltung von Kundenpräferenzen. Parallel dazu setzt die Electronic Transactions Development Agency (ETDA) das Royal Decree on the Operation of Digital Platform Service Businesses B.E. 2565 (2022) durch, wonach digitale Plattform-Dienstleistungsunternehmen, die festgelegte Schwellenwerte erreichen, einschließlich mehr als 5.000 monatlicher Nutzer, der ETDA über ihr Business-Notification-System eine Meldung erstatten müssen. Dies ist eine relevante Überlegung für CRM-verknüpfte Engagement-Ebenen, die mit verbraucherorientierten Plattformen verbunden sind.
Sicherheit und die Beschaffung staatlicher Cloud-Dienste beeinflussen ebenfalls die CRM-Architektur, insbesondere für regulierte und öffentliche Nutzer. Das Cybersecurity Act B.E. 2562 (2019) hat das National Cybersecurity Committee eingerichtet und verstärkt damit die Governance-Anforderungen für Systeme, die sensible Kundendaten verarbeiten. Für CRM-Anwendungsfälle im behördennahen Umfeld lenkt die Cloud-First-Leitlinie der Digital Government Development Agency (DGA) sowie das G-Cloud-Framework die Beschaffung hin zu zugelassenen Cloud-Diensten und standardisierten Kontrollen, was die Anbieterauswahl, Entscheidungen über den Hosting-Standort und die von CRM-Anbietern und Implementierungspartnern erforderliche Compliance-Dokumentation prägt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des thailändischen CRM-Marktes beginnt bei globalen Softwareanbietern, die Kern-CRM-Plattformen und paketierte Module (Vertrieb, Marketing, Service und Analytik) anbieten, neben inländischen Spezialisten, die sich durch thailändischsprachige Benutzeroberflächen, lokale Workflow-Vorlagen und Konnektoren für stark genutzte Kanäle wie Line Official Account differenzieren. Hyperscale- und lokale Cloud-Infrastruktur bilden die Grundlage für die SaaS-CRM-Bereitstellung, während Anforderungen an Datenresidenz und Compliance globale Anbieter zu inländischem Hosting und lokalen Partnerschaftsmodellen drängen. Auch die digitale Infrastruktur der Regierung spielt eine indirekte Rolle, indem sie konformes Hosting und Dienstbeschaffung unterstützt, wobei der Government Data Center and Cloud service (GDCC) zur Standardisierung digitaler Systeme im öffentlichen Sektor genutzt wird.
Implementierung und Wertschöpfung werden von Systemintegratoren, Beratungspartnern und Managed-Service-Providern übernommen, die Lösungen lokalisieren und CRM mit ERP, Contact-Centern, Data Warehouses und digitalem Handel verknüpfen. Lokale und regionale Partner wie Yokogawa Votiva Solutions (Thailand) und Hitachi Solutions liefern Implementierungsfähigkeiten für Microsoft Dynamics 365, einschließlich Integration, Anpassung und operativer Unterstützung. Vertriebspartner und ISVs erweitern CRM um branchenspezifische Beschleuniger, API- und Middleware-Integration sowie Chatbot- oder Analytikkomponenten, während Unternehmen in BFSI, Einzelhandel und E-Logistik, Fertigung und Regierung zunehmend Omnichannel-Orchestrierung und Compliance-by-Design-Bereitstellung benötigen.
Wettbewerbslandschaft
Der Thailand CRM Markt ist mäßig fragmentiert. Globale Suiten wie Salesforce, Microsoft Dynamics und Oracle sichern sich Unternehmenskonten durch die Breite ihrer Funktionalität und Compliance-Zertifizierungen. Die Partnerschaft von Oracle mit einem thailändischen Rechenzentrum verschafft ihnen einen Vorteil bei Fragen der Datenspeicherung.[4]Oracle, "AIS wählt Oracle Alloy," oracle.com
Inländische Innovatoren wie Zanroo, Choco CRM und Buzzebees gewinnen KMU-Aufträge durch Thai-Sprach-Benutzeroberflächen, Line OA-Plug-ins und schnelle Bereitstellungsvorlagen. Mittlere ausländische Anbieter (HubSpot, Zoho, Freshworks) sprechen kostenbewusste Mittelmarktkunden mit Freemium-Einstiegsstufen an.
KI-Funktionstiefe, Flexibilität bei der Hybrid-Bereitstellung und vertikale Beschleuniger sind mittlerweile entscheidende Differenzierungsmerkmale. Ein Mangel an zertifizierten Beratern erhöht die Bedeutung von verwalteten Serviceangeboten und treibt Anbieterinvestitionen in Low-Code-Konfigurationstools. Da die PDPA-Durchsetzung zunimmt, gewinnen Plattformen mit integrierter Einwilligungsorchestrierung an Vorzug.
Marktführer im Thailand CRM Bereich
Salesforce Inc.
Microsoft Corporation
Oracle Corporation
SAP SE
IBM Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein wichtiger Freiraum im thailändischen CRM-Markt liegt in der Compliance-by-Design-Modernisierung und den Integrationsdienstleistungen, insbesondere dort, wo PDPA-Verpflichtungen und veraltete thailändisch-schriftbasierte ERP-Einschränkungen die CRM-Einführung verlangsamen. Dies unterstützt die Nachfrage nach paketierten Lösungen für Einwilligungsmanagement, auditfähiger Datenverwaltung und Integrationswerkzeugen, die Cloud-CRM mit lokalen Datenspeichern in hybriden Architekturen verbinden können. Es besteht auch eine Chance bei CRM-Workloads im öffentlichen Sektor und in regulierten Branchen, die mit der Cloud-First-Leitlinie der Digital Government Development Agency (DGA) und den G-Cloud-Beschaffungsrahmen übereinstimmen, was Anbieter und Partner begünstigt, die Dokumentation, Kontrollzuordnung und lokal gehostete Bereitstellungen liefern können.
KI-gestütztes Kundenengagement ist ein weiterer aktiver Bereich, der mit nationalen digitalen Programmen und der Unternehmensumsetzung verknüpft ist. Thailands National AI Strategy and Action Plan (2022-2027) priorisiert Infrastruktur und sektorspezifische Pilotprojekte und unterstützt die Einführung von KI-gestützten CRM-Funktionen wie intelligentem Service, Agent Assist und Analytik. Auf der Angebotsseite umfasst der GDCC Marketplace SaaS- und KI-Chatbot-Dienste, was die Beschaffungsreibung für standardisierte Module verringert. Investitionen in globale Cloud-Kapazitäten, einschließlich der Zusage von Microsoft, mehr als 1 Milliarde USD (2026-2028) in Cloud- und KI-Rechenzentrumsinfrastruktur in Thailand zu investieren, unterstützen ebenfalls die lokale Rechenkapazität für CRM-Analytik und generative KI-Workloads. Zusammen mit den Prioritäten von Thailand 4.0 und dem digitalen Wirtschaftsmasterplan von depa, einschließlich Anreizen für die Einführung von Cloud und KI bei KKMU, schaffen diese Faktoren Raum für die Erweiterung von CRM-Plattformen, die Aktivierung lokaler Sprachen und Managed Services über die auf Bangkok zentrierten Bereitstellungszentren hinaus.
Aktuelle Branchenentwicklungen
- April 2026: Microsoft kündigte einen analytikgetriebenen Investitionspfad für KI- und Cloud-Infrastruktur in Thailand an. Der Ausbau der KI- und Cloud-Rechenzentren stärkt die lokale Kapazität für Unternehmens-Cloud- und Analytik-Workloads und unterstützt KI-gestützte Dienste in den thailändischen Branchen. Der Schritt verankert souveränes Daten-Hosting und ermöglicht CRM- und KI-gestützte Dienste in thailändischen Unternehmen.
- April 2026: Salesforce gab bekannt, dass IEAT und das Bumrungrad International Hospital die Agentforce-KI-Plattform für Investorenanfragen einführen. Die Bereitstellung liefert eine direkte CRM- und agentenorientierte Plattform in den Sektoren Regierung und Gesundheitswesen. Die Initiative beschleunigt die Einführung von KI-CRM in lokaler Sprache und stärkt agentenbasierte Unternehmensfähigkeiten im Gesundheits- und Industriesektor.
- April 2026: Salesforce gab bekannt, dass die Industrial Estate Authority of Thailand und das Bumrungrad International Hospital die Agentforce-KI-Plattform eingeführt haben, um Investorenanfragen zu automatisieren und die Serviceerfahrung zu verbessern. Die Zusammenarbeit zeigt eine greifbare Ausweitung des KI-gestützten Kundenengagements im öffentlichen und im Gesundheitssektor. Die Maßnahme stärkt die Serviceerfahrung sowohl für Investoren als auch für Patienten und erweitert die Reichweite von KI-gestütztem CRM in Schlüsselbranchen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der thailändische CRM-Markt die Ausgaben von Organisationen in Thailand für Customer-Relationship-Management-Software und zugehörige Plattformmodule, die Vertrieb, Marketing, Service und Kundenanalytik unterstützen, über Cloud- und On-Premise-Bereitstellungen hinweg.
Ausgeschlossener Umfang: Wir schließen allgemeines ERP, eigenständige Contact-Center-Hardware, reine digitale Werbetools und individuelle IT-Dienstleistungen aus, die nicht als CRM-Software oder CRM-Plattform-Abonnements verkauft werden.
Übersicht der Segmentierung
- Nach Unternehmensgröße
- Kleine und Mittlere Unternehmen (KMU)
- Großunternehmen
- Nach Bereitstellungsmodus
- Cloud
- On-Premise
- Hybrid
- Nach Endnutzer-Vertikale
- BFSI
- Einzelhandel und E-Logistik
- Fertigung
- Dienstleistungen (IT, Geschäftsprozessauslagerung usw.)
- Öffentlicher Sektor und öffentliche Verwaltung
- Weitere Endnutzer-Vertikalen
- Nach CRM-Funktion
- Vertriebsautomatisierung
- Marketingautomatisierung
- Kundenservice und -support
- Analytik und Berichterstattung
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit dem Aufbau eines klaren Überblicks über die thailändischen Nachfragetreiber, die typischerweise CRM-Budgets beeinflussen, bevor die Modellierung festgelegt wurde. Wir überprüften öffentliche Indikatoren zur digitalen Wirtschaft und IKT und stimmten diese anschließend mit CRM-Adoptionssignalen bei wichtigen Käufergruppen wie BFSI, Einzelhandel und Dienstleistungen ab.
Zu den häufig genutzten öffentlichen Quellen gehören offizielle Statistiken und politische Veröffentlichungen wie die des National Statistical Office Thailands, der Bank of Thailand, Aktualisierungen des Thailand Board of Investment, Veröffentlichungen der ETDA zur digitalen Wirtschaft sowie Telekommunikations- und Spektrumshinweise der NBTC, gefolgt von Jahresberichten von Unternehmen, Investorenpräsentationen und vertrauenswürdiger Presseberichterstattung. Bei Bedarf nutzten wir auch kostenpflichtige Datenbankabonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken, um die Produktrichtung und die Investitionszyklen bei Unternehmenssoftware zu überprüfen. Diese Liste ist nicht erschöpfend, und weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu validieren, was die tatsächlichen CRM-Kaufentscheidungen in Thailand antreibt, was anschließend zur Korrektur der Sekundärannahmen zur Bereitstellungsmischung und Ausgabenintensität genutzt wurde. Wir sprachen mit einer Mischung aus Softwarekäufern, Implementierungspartnern und Fachspezialisten, und die Gespräche halfen zu klären, wie Verträge in der Praxis typischerweise strukturiert sind (Abonnement versus Zusatzmodule), wie die typische Migrationszeit von On-Premise zu Cloud aussieht und wie sich das Budgetverhalten je nach Unternehmensgröße ändert.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 28% | CXOs: 13% |
| Mid-Tier: 57% | Funktions-/Bereichsleiter: 41% |
| Kleinere Akteure: 15% | Manager: 46% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung wurde mit einem gemischten Ansatz durchgeführt, damit die Gesamtwerte praktikabel und nachvollziehbar bleiben. Zunächst wurde eine Top-down-Sicht erstellt, indem die Ausgabenmuster für Unternehmenssoftware in Thailand kartiert und anschließend anhand von Adoptions- und Modulmischungssignalen auf CRM eingegrenzt wurden, wonach selektive Bottom-up-Prüfungen unter Verwendung von Stichprobenpreisspannen der Anbieter, Kanal-Feedback und typischer Nutzerzahlen angewendet wurden, um den Gesamtwert anzupassen.
Zu den wichtigsten Eingaben des Modells zählten die Verschiebungsraten zwischen Cloud und On-Premise, durchschnittliche Preisentwicklungstrends bei Abonnements (einschließlich Staffelung nach Nutzern und Zusatzmodulen), CRM-Durchdringung bei KMU im Vergleich zu Großunternehmen, an soziale und messagingbasierte Kundeninteraktion gebundene CRM-Nutzung und compliance-getriebene Anforderungen an den Datenumgang, die die Bereitstellungsentscheidungen beeinflussen. Wenn bestimmte Aufschlüsselungen auf Branchenebene nicht direkt beobachtbar waren, wurden Lücken durch die Anwendung konservativer, in Interviews vereinbarter Anteilsspannen behandelt und anschließend stresstestet, damit die implizierten Ausgaben je Kundenkonto realistisch blieben.
Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch eine kurzfristige historische Trendanpassung. Der Basisfall wurde auf erwartete Finanzierung der digitalen Transformation, Einstellungs- und Produktivitätsbeschränkungen sowie die Geschwindigkeit der Cloud-Migration verankert. Die Ergebnisse wurden mit Experten überprüft, damit die endgültige Kurve nicht auf einmalige Projektzyklen überreagierte, sondern stattdessen wiederholbares Abonnementverhalten widerspiegelte.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch Gegenprüfungen, die den endgültigen Marktwert mit unabhängigen Signalen verknüpfen, wie etwa der Richtung der Unternehmenssoftwarebudgets, Indikatoren zur Cloud-Adoption und den von den Befragten mitgeteilten beobachteten Vertrags- und Preisnormen. Große Abweichungen lösten eine zweite Prüfrunde aus, bei der Annahmen erneut getestet und, falls erforderlich, Befragte erneut kontaktiert wurden, um zu klären, was in ihren angegebenen Ausgaben enthalten war.
Vor der endgültigen Freigabe wird das Modell schrittweise von Analysten überprüft, die den ersten Entwurf nicht erstellt haben, damit offensichtliche Fehler und inkonsistente Aufteilungen frühzeitig erkannt werden. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche Ereignisse die Annahmen ändern, etwa politische Änderungen, größere Preisbewegungen oder starke Währungsverschiebungen. Unmittelbar vor der Lieferung wird eine erneute Überprüfung abgeschlossen, damit Kunden die aktuellste Sicht erhalten.
Marktgröße für den thailändischen CRM-Markt von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den thailändischen CRM-Markt unterscheiden sich häufig, da jeder Verlag seine eigenen Entscheidungen darüber trifft, was als CRM zählt, welches Jahr als Basisjahr behandelt wird und wie Preisänderungen bei Cloud-Abonnements fortgeschrieben werden. Unterschiede zeigen sich auch, wenn einige Schätzungen angrenzende Werkzeuge wie Contact-Center-Suiten oder Marketingausgaben einbeziehen, was den Gesamtwert erhöhen kann, selbst wenn Käufer dies nicht als CRM einordnen.
Die Spanne lässt sich hauptsächlich durch drei Punkte erklären: Umfang, Preislogik und Aktualisierungszeitpunkt. Manche Schätzungen behandeln Implementierungs- und Anpassungsdienstleistungen als Teil des CRM-Marktes, während andere nur Software und Abonnements zählen, und allein dies kann die Gesamtwerte in einem kleineren Ländermarkt um zweistellige Millionenbeträge verändern. Ebenso wichtig ist, ob der jährliche Vertragswert um Rabatte und Mehrjahresverträge normalisiert wird und ob der Zeitpunkt der Wechselkursberechnung über das Jahr hinweg konsistent ist, wobei der softwareorientierte, allein auf Thailand bezogene Umfang von Mordor Intelligence am Ende der Größenbestimmungskette konsistent angewendet wird.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 176,55 Mio. USD (2025) | |
| Branchenforschungsverlag A | 182,72 Mio. USD (2025) | Verwendet eine breitere Paketdefinition, die CRM mit angrenzenden Tools zur Kundeninteraktion vermischen kann, und der längere Prognosehorizont tendiert dazu, eine schnellere Preis- und Sitzplatzausweitung anzunehmen, ohne dazwischenliegende Validierungsprüfungen zu zeigen. |
| Branchenforschungsverlag B | 157,38 Mio. USD (2024) | Verankert sich in einem früheren Basisjahr und kann den aktuellen Abonnementwert unterschätzen, da Cloud-Migrationssteigerungen und Zusatzmodulanbindungen, die höhere jährliche Vertragswerte antreiben, nicht vollständig erfasst werden. |
Insgesamt zeigt die Tabelle, dass die meisten Abweichungen daraus resultieren, was rund um CRM einbezogen wird, sowie wie Vertragspreise und Basisjahre behandelt werden. Indem das Modell an beobachtbare Adoptionssignale und interviewgetestete Preisspannen gebunden bleibt, bleibt die Schätzung leichter zu replizieren und zu prüfen, wenn sich die Annahmen von Jahr zu Jahr ändern.


Im Bericht beantwortete Schlüsselfragen
Was ist der Wert des Thailand CRM Marktes im Jahr 2026?
Der Markt wird im Jahr 2026 auf 197,6 Millionen USD bewertet.
Wie schnell wird der Thailand CRM Markt voraussichtlich wachsen?
Es wird prognostiziert, dass er von 2026 bis 2031 mit einem CAGR von 11,90 % expandiert.
Welcher Bereitstellungsmodus wächst am schnellsten?
Hybrid-Bereitstellungen steigen bis 2031 mit einem CAGR von 13,05 %.
Welche Region weist die höchste Wachstumsrate auf?
Der Östliche Wirtschaftskorridor verzeichnet einen CAGR von 13,39 %.
Warum führen KMU CRM-Plattformen so rasch ein?
Staatliche Förderdarlehenprogramme, kostengünstige Cloud-Abonnements und Thai-Sprach-Lösungen haben die Eintrittsbarrieren gesenkt.
Seite zuletzt aktualisiert am:



