
Taille et part du marché des centres de données en Thaïlande
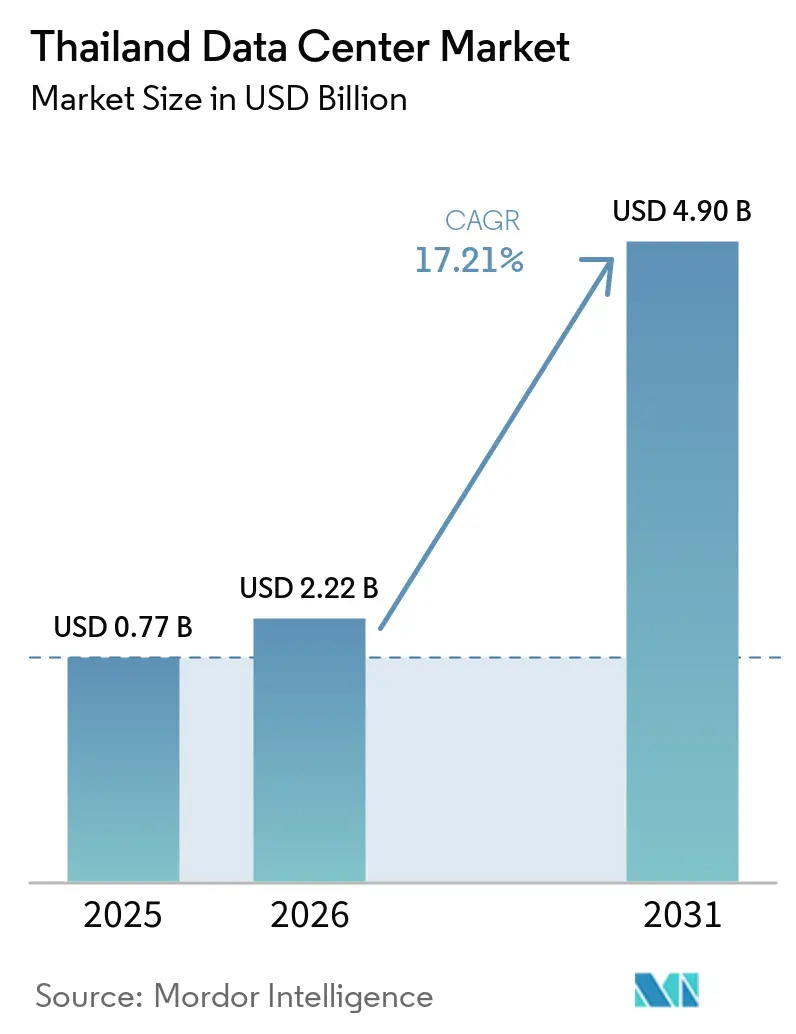
Analyse du marché des centres de données en Thaïlande par Mordor Intelligence
La taille du marché des centres de données en Thaïlande était évaluée à 2,22 milliards USD en 2026 et devrait progresser de 2,6 milliards USD en 2027 pour atteindre 5,84 milliards USD d'ici 2032, à un CAGR de 17,58 % durant la période de prévision (2027-2032).
En Thaïlande, la migration vers le cloud et les charges de travail liées à l'IA favorisent les services d'infrastructure combinant alimentation électrique, refroidissement et connectivité internationale. Les incitations à l'investissement soutiennent cette expansion, tandis que le coût du foncier en centre-ville limite l'échelle des installations au cœur de Bangkok. Le comité de politique des centres de données de Thaïlande a décidé en septembre 2026 de suspendre temporairement les constructions en cours et les autorisations pour les demandes en attente jusqu'à ce que les normes environnementales et sociales minimales soient clarifiées. Les opérateurs peuvent se différencier dans la colocation grâce à des configurations spécifiques aux charges de travail et à des services hébergés localement. La concurrence à court terme se concentre donc sur la capacité livrable assortie d'engagements clairs en matière d'exploitation et de localisation des données.
Points clés du rapport
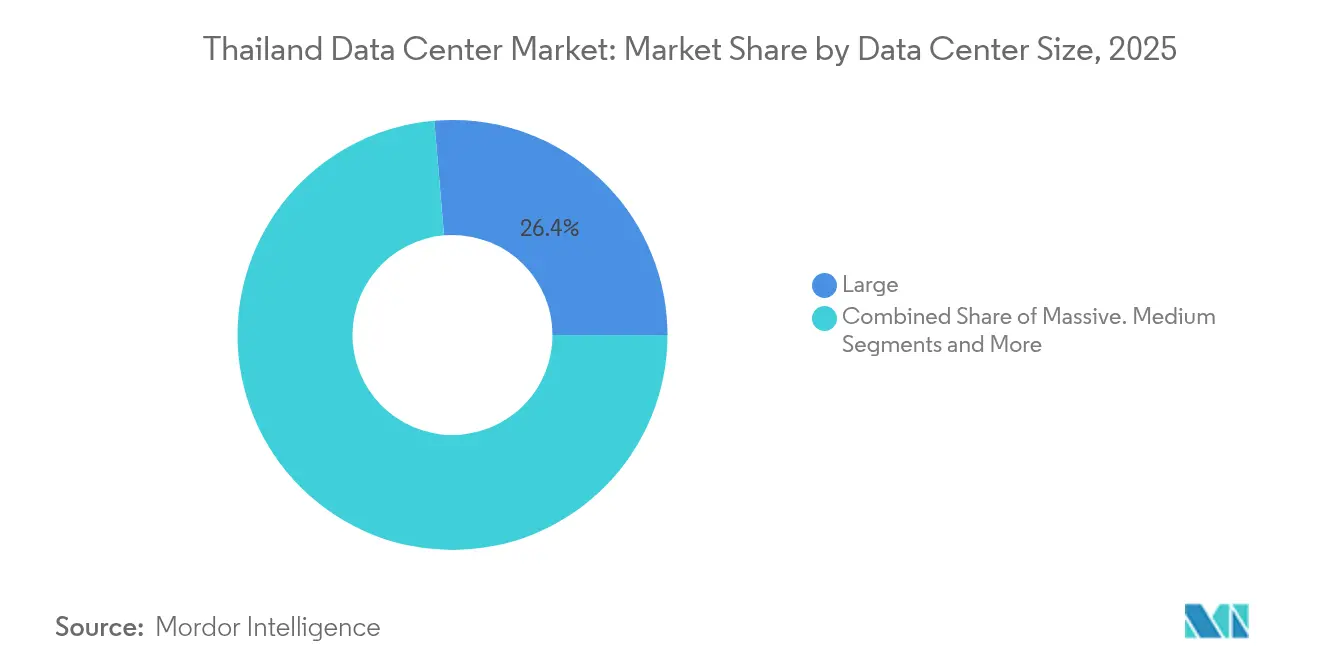
- Par taille de centre de données, les grandes installations détenaient une part de marché de 26,26 % sur le marché des centres de données en Thaïlande en 2026, tandis que les installations de taille moyenne devraient enregistrer la croissance la plus rapide, avec un CAGR de 18,3 % durant la période 2027-2032.
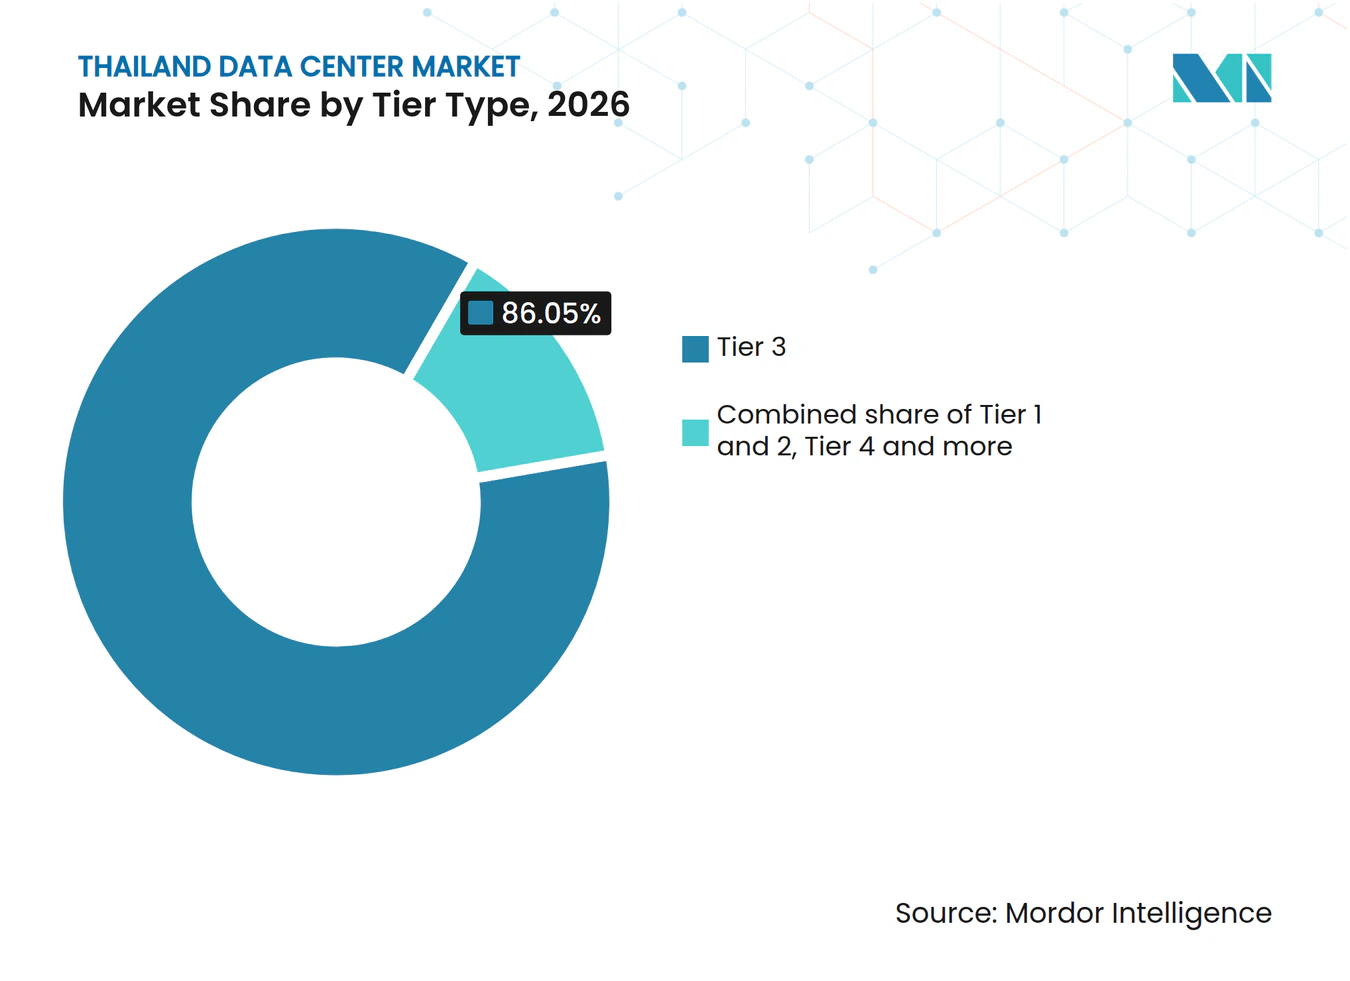
- La classification par niveau était dominée par le Niveau 3, avec une part de 86,05 % en 2026 et le CAGR prévisionnel le plus élevé de 19,2 % durant la période 2027-2032.
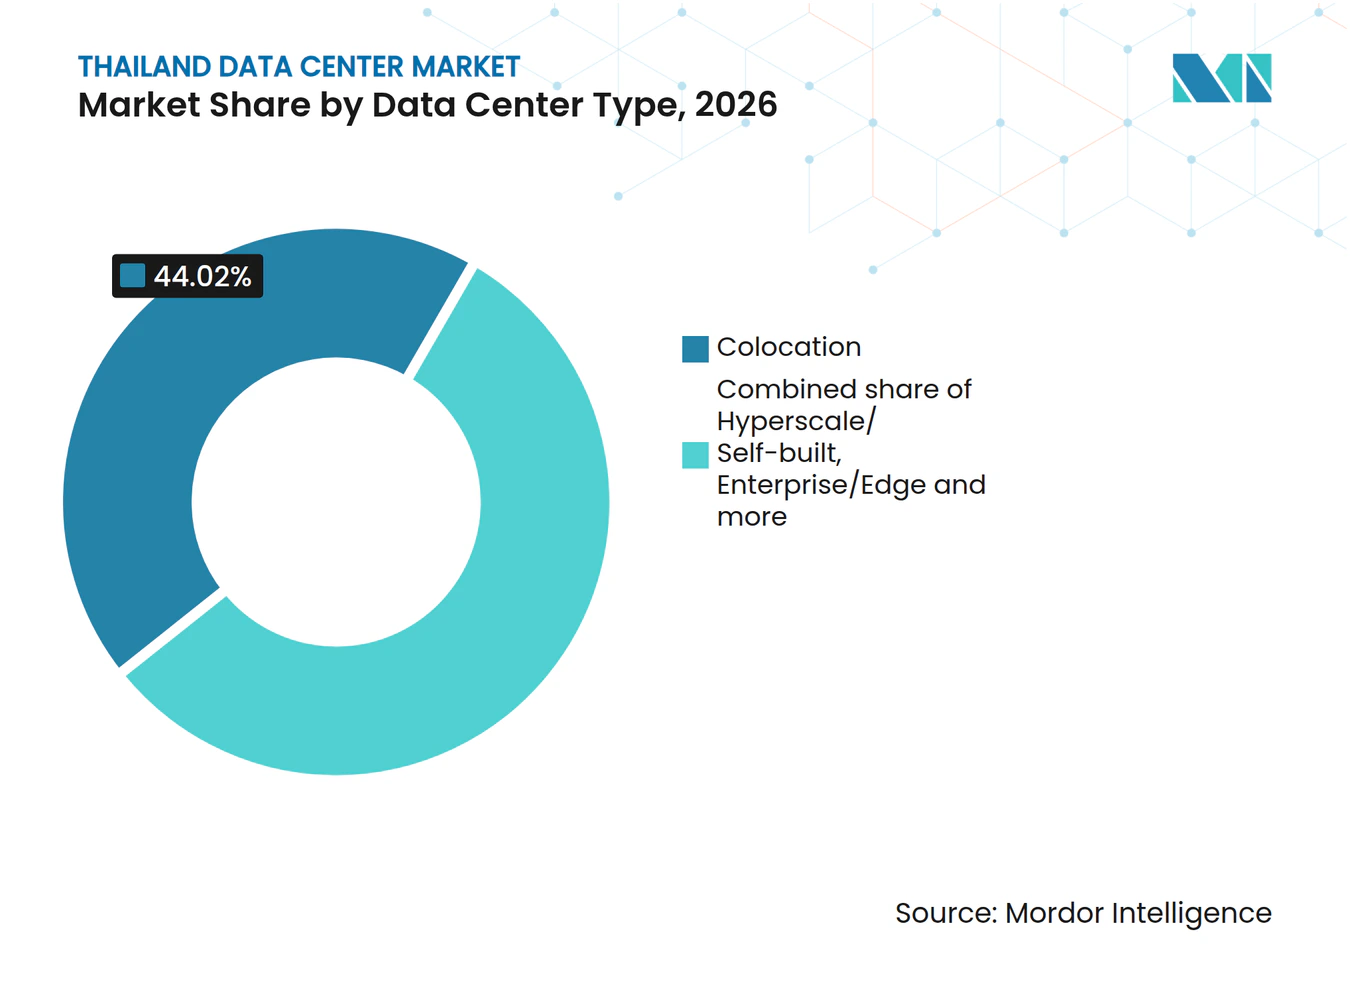
- Par type de centre de données, la colocation représentait 44,02 % des dépenses annuelles en capacité de centres de données et services d'infrastructure en 2026, tandis que les installations hyperscale/auto-construites devraient enregistrer la croissance la plus rapide, avec un CAGR de 18,2 % durant la période 2027-2032.
- Parmi les utilisateurs finaux, l'IT et l'ITES détenaient une part de 29,05 % de la taille du marché des centres de données en Thaïlande en 2026, tandis que le BFSI devrait enregistrer la croissance la plus rapide, avec un CAGR de 18,3 % durant la période 2027-2032.
- Par zone géographique clé, Bangkok était en tête avec une part de 70,62 % en 2026 et devrait être le segment à la croissance la plus rapide, avec un CAGR de 18,3 % durant la période 2027-2032.
- Géographiquement, Bangkok détenait une part de 70,62 % en 2026 et devrait enregistrer la croissance la plus rapide, avec un CAGR de 18,3 % durant la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Impératifs croissants de transformation numérique axée sur le cloud parmi les entreprises thaïlandaises | +5% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Investissements agressifs dans les câbles sous-marins renforçant la connectivité internationale | +4% | Rayong et le sud de la Thaïlande | Moyen terme (2 à 4 ans) |
| Incitations gouvernementales dans le cadre de la politique Thaïlande 4.0 favorisant la localisation des données | +4.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Essor des charges de travail d'intelligence artificielle et d'informatique haute densité nécessitant une capacité hyperscale | +8% | Bangkok, y compris Hua Mak | Court terme (≤ 2 ans) |
| Déploiements périphériques pour les couloirs de l'industrie 4.0 dans le Couloir économique de l'Est | +0.8% | Corridor économique de l'Est | Long terme (≥ 4 ans) |
| Tarifs d'énergie verte encourageant la construction de centres de données durables | +1.5% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Montée en puissance des mandats de transformation numérique axés sur le cloud parmi les entreprises thaïlandaises
La transformation vers le cloud peut intégrer les systèmes d'entreprise opérationnellement centraux dans la base de demande d'infrastructures hébergées. En août 2025, CardX, un fournisseur de cartes de crédit et de prêts personnels appartenant au groupe SCBX, avait migré son système bancaire central vers le cloud, couvrant plus de 3 millions de comptes clients.[1] L'ampleur de cette transition illustre comment une seule migration d'entreprise peut faire basculer une population substantielle de comptes clients vers une infrastructure cloud. Pour les opérateurs d'installations thaïlandais, une migration de cette envergure fait du choix d'hébergement domestique de l'entreprise ou de son fournisseur cloud la variable déterminante pour la demande de capacité.
Investissements agressifs dans les câbles sous-marins renforçant la connectivité internationale
La capacité de transport international peut déterminer si une installation thaïlandaise est en mesure de servir des charges de travail s'étendant au-delà des utilisateurs domestiques. En 2026, Symphony Communication a mis à niveau son système de câble sous-marin MCT en Thaïlande, en déployant la technologie Nokia supportant plus de 30 Tbps par paire de fibres.[2] Pour les opérateurs d'installations, la capacité de transport supplémentaire élargit les charges de travail internationales qu'un site par ailleurs adapté peut accueillir. En septembre 2026, Gulf Development et Singtel Group ont annoncé un partenariat pour investir dans des actifs sous-marins et participer au système de câble Vietnam-Thaïlande-Singapour, dont la mise en service est prévue pour 2030. Les différentes étapes de livraison distinguent les améliorations de transport utilisables du développement de routes futures. Les opérateurs peuvent donc planifier l'expansion de leurs installations à vocation internationale en fonction de la connectivité livrée, réduisant ainsi leur dépendance à la mise en service éventuelle d'un projet de câble.
Incitations gouvernementales dans le cadre de la stratégie Thaïlande 4.0 favorisant la localisation des données
Les incitations à l'investissement de la Thaïlande font de la conception des installations un élément du dossier financier pour l'expansion de la capacité d'hébergement domestique. Le 19 mai 2025, le Bureau de promotion des investissements (BOI) a révisé les conditions de promotion couvrant les centres de données, l'hébergement de données et les services cloud. Les projets respectant les normes d'efficacité d'utilisation de l'énergie et proposant un hébergement de calcul avancé pouvaient bénéficier d'une exonération d'impôt sur les sociétés allant jusqu'à 8 ans, tandis que les autres projets étaient soumis à un plafond de 5 ans. En 2025, l'agence a reçu 36 demandes de promotion pour des projets de centres de données. En janvier 2026, le BOI a identifié le renforcement de la souveraineté des données et de la cybersécurité comme des raisons d'accroître la capacité domestique. La structure des incitations lie donc la plus longue exonération fiscale à l'efficacité énergétique et à l'hébergement de calcul avancé, de sorte que les opérateurs obtiennent le bénéfice maximal en développant ces capacités plutôt qu'en augmentant simplement la capacité.
Essor des charges de travail liées à l'IA et au calcul haute densité nécessitant une capacité hyperscale
La capacité des installations dédiées à l'IA dépend de l'enveloppe d'alimentation et de refroidissement disponible pour les charges de traitement exigeantes. Arise IDC (anciennement True IDC), filiale du groupe Charoen Pokphand, a lancé le premier centre de données hyperscale dédié à l'IA en Thaïlande à Bangkok le 22 mai 2025, avec plus de 20 MW de capacité électrique pour les charges de travail IA et GPU.[3] Le 24 avril 2025, STT GDC a indiqué que son système de refroidissement liquide direct sur puce opérant à STT Bangkok 1 pouvait supporter des densités de baies d'au moins 150 kW par baie. Cette capacité relie la différenciation des installations à la gestion thermique au niveau de la baie ainsi qu'à la capacité totale d'alimentation. L'ouverture commerciale représente donc une capacité pouvant accueillir des configurations GPU denses avec une infrastructure de refroidissement adaptée, plutôt qu'une simple surface de plancher supplémentaire.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur le CAGR prévisionnel | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rareté du foncier et flambée des coûts immobiliers à Bangkok | -2% | Centre-ville de Bangkok | Long terme (≥ 4 ans) |
| Problèmes chroniques de stabilité du réseau électrique en dehors des principales zones métropolitaines | -1.7% | À l'échelle nationale, hors principales zones métropolitaines | Long terme (≥ 4 ans) |
| Délais prolongés d'obtention des permis et des approbations environnementales | -1.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Intensification de la concurrence comprimant les marges tarifaires de la colocation | -0.8% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Rareté du foncier et flambée des coûts immobiliers à Bangkok
Les coûts élevés du foncier peuvent transformer un développement au cœur de Bangkok en une contrainte sur l'échelle des installations. Les opérateurs ont tendance à développer des installations de petite à moyenne taille dans le centre-ville de Bangkok en raison des coûts fonciers et des préoccupations liées à l'efficacité économique. Ce schéma fait peser la charge commerciale sur la capacité par site, car le coût de l'emplacement doit être couvert par les services que l'installation peut vendre. Une empreinte plus grande exposerait le promoteur à des dépenses foncières plus importantes avant que la capacité supplémentaire ne génère des revenus d'exploitation. Limiter l'échelle du projet peut contenir cette exposition initiale, mais laisse également une base de services plus restreinte pour amortir le coût de l'emplacement central.
Problèmes chroniques de stabilité du réseau électrique en dehors des principales zones métropolitaines
En dehors des principales zones métropolitaines de Thaïlande, les opérateurs proposant un service continu doivent financer les systèmes de continuité qui transforment la connexion électrique d'un site provincial en capacité de calcul fiable. Un acheteur industriel plaçant des traitements à proximité de son site de production a besoin d'une alimentation électrique utilisable tout au long de ses exigences de service, de sorte qu'un emplacement provincial ne supprime pas la charge de résilience de l'installation. L'alimentation de secours et la maintenance associée engendrent des coûts qui doivent être couverts par la base de charges de travail locale. La fourniture de résilience protège la continuité, mais ne crée pas en elle-même une capacité de traitement supplémentaire génératrice de revenus. Les coûts non couverts par les frais d'installation restent à la charge de l'opérateur non métropolitain, réduisant le rendement du choix d'un site thaïlandais provincial.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de centre de données :
la couverture contractuelle détermine l'économie des installationsLes grandes installations représentaient une part de 26,26 % de la taille du marché des centres de données en Thaïlande en 2026, ce qui en fait le segment le plus important. Servir les entreprises de Bangkok depuis une grande installation partagée offre une alternative au placement de chaque besoin d'expansion dans un méga-campus du Corridor économique de l'Est. Ce choix est important lorsque l'accès métropolitain doit être combiné à l'alimentation et au refroidissement requis par des équipements IA plus denses. L'opérateur doit répartir le site de Bangkok entre les équipements des clients et l'infrastructure qui les soutient, rendant la capacité de service utilisable plus pertinente que la surface brute de plancher. L'argument commercial du format consiste à accueillir cette combinaison sans nécessiter un développement à l'échelle d'un couloir pour chaque expansion d'entreprise.
Les installations de taille moyenne devraient être le segment à la croissance la plus rapide, avec un CAGR de 18,3 % durant la période 2027-2032. Pour les acheteurs industriels du Corridor économique de l'Est, ce format offre un moyen de déployer des capacités de calcul autour de sites de production individuels plutôt qu'autour d'un seul hub métropolitain. Un déploiement au niveau du site sépare la décision de capacité pour les applications de fabrication de l'engagement plus important associé à une plateforme cloud nationale. L'alimentation et le refroidissement peuvent être mis en service autour de la charge de travail locale, permettant de diviser les déploiements successifs dans les zones industrielles thaïlandaises. Le mécanisme de croissance est la réplication à travers ces besoins locaux, rendant la livraison distribuée plus pertinente que la maximisation de la taille de l'installation de chaque zone industrielle.



Par type de niveau :
la maintenabilité définit la proposition de service centraleLes installations de Niveau 3 représentaient une part de marché de 86,05 % sur le marché des centres de données en Thaïlande en 2026 et devraient être le segment à la croissance la plus rapide, avec un CAGR de 19,2 % durant la période 2027-2032. L'Uptime Institute définit le Niveau III comme pouvant être maintenu en parallèle, avec des composants redondants et des chemins de distribution permettant une maintenance planifiée sans arrêt des opérations informatiques. Pour les acheteurs, une spécification de Niveau III signifie que les travaux d'infrastructure de routine et la continuité des applications peuvent être traités dans le cadre de la même spécification de disponibilité. En février 2026, Gulf Development a décrit GSA01, une coentreprise de 25,6 MW entre GULF, AIS et Singtel à Samut Prakan, comme conçue selon les normes Niveau 3+.
Le Niveau 4 ajoute la tolérance aux pannes afin qu'une défaillance individuelle d'équipement ou une interruption du chemin de distribution n'affecte pas les opérations informatiques. Cette protection concerne une interruption non planifiée, étendant la distinction opérationnelle au-delà de la maintenance programmée. L'Uptime Institute distingue les normes définissant les exigences de performance de la certification vérifiant leur application à la conception, la construction et l'exploitation des installations. Pour un acheteur, ce sont des tests différents de l'offre : l'un spécifie l'événement que les opérations doivent supporter et l'autre évalue la mise en œuvre. Une exigence de continuité devient commercialement significative lorsqu'elle identifie à la fois le scénario d'interruption et la manière dont la conception sous-jacente sera vérifiée.

Par type de centre de données :
la colocation et l'hyperscale suivent des canaux de croissance différentsLa colocation était le segment le plus important par type de centre de données, avec 44,02 % des dépenses annuelles en capacité de centres de données et services d'infrastructure en 2026. STT Bangkok 1 est une installation neutre vis-à-vis des opérateurs, avec 23 MW de charge informatique. La combinaison d'une installation opérationnelle de cette envergure avec un positionnement neutre vis-à-vis des opérateurs peut accueillir des clients ayant des exigences de connectivité différentes au sein d'une plateforme physique partagée. Le service d'installation reste donc l'offre centrale tandis que les acheteurs organisent la connexion de leurs charges de travail, donnant au campus une proposition basée à la fois sur l'échelle physique et le choix de réseau.
Les installations hyperscale/auto-construites devraient être le segment à la croissance la plus rapide, avec un CAGR de 18,2 % durant la période 2027-2032. Google Cloud a lancé sa région cloud de Bangkok le 21 janvier 2026, avec une capacité de calcul interconnectée en Thaïlande et 3 zones pour les services cloud. AWS avait rendu sa région cloud Asie-Pacifique (Thaïlande) généralement disponible avec 3 zones de disponibilité le 7 janvier 2025. La disponibilité spécifique au pays crée une plateforme par laquelle des charges de travail supplémentaires peuvent être placées en utilisant l'offre d'infrastructure thaïlandaise de chaque fournisseur. Le canal de croissance est l'agrégation des besoins de calcul des clients au sein de ces plateformes nationales, avec des déploiements de charges de travail supplémentaires créant potentiellement des besoins additionnels pour la capacité physique qui les soutient.
Par utilisateur final :
la livraison de logiciels et l'infrastructure bancaire façonnent la demandeL'IT et l'ITES constituaient le segment d'utilisateurs finaux le plus important, représentant 29,05 % des dépenses annuelles en capacité de centres de données et services d'infrastructure en 2026. En février 2025, la société thaïlandaise de logiciels Codium avait noué un partenariat avec Alibaba Cloud pour utiliser une infrastructure évolutive destinée aux solutions de lieu de travail numérique au service des entreprises thaïlandaises. L'infrastructure d'un fournisseur de logiciels peut soutenir la livraison à plusieurs entreprises clientes, de sorte que la base d'utilisateurs commerciaux derrière une relation d'infrastructure peut s'étendre au-delà de ses propres employés. Pour les opérateurs d'installations capables d'héberger des charges de travail comparables au niveau national, cela crée un canal pour servir la demande d'applications métier par l'intermédiaire de sociétés de services informatiques.
Le BFSI devrait être le segment d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR de 18,3 % durant la période 2027-2032. En janvier 2026, la Bank of Ayudhya (Krungsri) a annoncé un investissement dans sa mise à niveau du système bancaire central Jupiter pour soutenir des volumes de transactions plus élevés et se préparer aux futurs services numériques. Les institutions financières exploitaient plusieurs centres de données plus petits en Thaïlande en septembre 2026. La mise à niveau de Krungsri répond aux besoins de traitement des transactions, tandis que les installations exploitées par les banques offrent aux institutions une alternative interne à la capacité externalisée. La croissance pour les opérateurs externes dépend donc de leur capacité à convaincre les banques de placer des traitements supplémentaires en dehors des installations qu'elles exploitent déjà.
Par zone géographique clé :
les projets de Bangkok et les services publics provinciaux définissent la livraisonBangkok était la principale zone géographique clé, avec une part de 70,62 % des dépenses annuelles en capacité de centres de données et services d'infrastructure en 2026, et devrait être le segment à la croissance la plus rapide, avec un CAGR de 18,3 % durant la période 2027-2032. Le 15 janvier 2026, le BOI a approuvé le projet de centre de données de Bangkok de Stellar DC avec 25 MW de charge informatique. Le projet a été co-développé par STECON Group et SC Zeus Data Centers, avec Stellar DC comme société de projet. Le dossier de projet du 19 octobre 2026 indiquait toujours l'étape foncière et d'obtention des permis, de sorte que ses 25 MW de charge informatique planifiée représentent une capacité en pipeline plutôt qu'une capacité opérationnelle.
En dehors de Bangkok, Chonburi illustre comment un centre de données peut ancrer une relation distincte avec un fournisseur de services industriels. Au 15 mai 2026, East Water Stecon Utilities avait commencé à fournir de l'eau à Chonburi pour soutenir les opérations du centre de données Bridge Data Centres III (Thaïlande). Dans le cadre de cette relation, l'opérateur du centre de données est à la fois client d'un service public et fournisseur de services d'installation. Le développement de capacités provinciales de ce type peut soutenir des flux de revenus liés, la fourniture de services publics locaux générant des revenus à partir des intrants opérationnels et le centre de données générant des revenus à partir du service d'installation.
Analyse géographique
Marché des centres de données de Bangkok
Bangkok représentait une part de marché de 70,62 % sur le marché des centres de données en Thaïlande en 2026 et devrait être la géographie à la croissance la plus rapide, avec un CAGR de 18,3 % durant la période 2027-2032. Bangkok disposait de 134 MW de capacité de centres de données opérationnelle et de 859 MW en construction au premier semestre 2026. Le volume en construction était nettement supérieur à la base opérationnelle, faisant du rythme auquel les nouvelles installations deviennent utilisables un facteur central de la capacité de service incrémentale de la ville. Pour les clients ayant besoin d'espace à court terme, cela crée une distinction nette entre l'infrastructure opérationnelle existante et la capacité dont la livraison dépend de l'achèvement des projets.
À Chonburi, B.Grimm Power et Digital Edge ont annoncé le lancement des travaux d'un projet de centre de données hyperscale au sein du Corridor économique de l'Est le 3 septembre 2025. Le Corridor économique de l'Est a également été le cadre de l'annonce par Arise IDC, le 31 mars 2026, d'un méga centre de données planifié par la société du groupe Charoen Pokphand. Le lancement des travaux établit une étape de construction, tandis que l'annonce de mars établit un projet planifié. Ces étapes distinctes font du pipeline du Corridor économique de l'Est un mélange de stades de développement plutôt qu'un bloc unique de capacité livrable.
Le projet GEDC01 de Rayong était signalé en construction par Gulf Development le 8 mai 2026, avec une capacité de service maximale planifiée de 100 MW et des opérations commerciales prévues pour le quatrième trimestre 2027. À Chachoengsao, le BOI a approuvé le projet de Skyline Data Center and Cloud Services, faisant partie du groupe DAMAC, en mai 2026 avec une charge informatique planifiée de 200 MW. Dans le Grand Bangkok, ETIX a annoncé le développement accéléré de BKK#2 en octobre 2026 sur son campus de Samut Prakan. Le campus avait sécurisé des déploiements de la part de grands fournisseurs de services cloud. Parmi les projets de Rayong et Chachoengsao, GEDC01 était signalé en construction en mai 2026, tandis que le projet planifié de 200 MW de Skyline était à l'étape foncière et d'obtention des permis le 19 octobre 2026.
Cadre réglementaire et perspectives
La comparaison couvre des juridictions sélectionnées, le régime de promotion national de la Thaïlande et l'administration locale des permis de construire de Bangkok. Elle évalue l'attractivité des politiques du point de vue d'un opérateur cherchant à obtenir une promotion pour une nouvelle installation et l'autorisation de la construire. L'éligibilité fiscale et l'autorisation de construction affectent différentes parties de cette décision d'investissement.
Tableau réglementaire
| Facteur de décision | Thaïlande | Bangkok |
|---|---|---|
| Autorité principale | Bureau de promotion des investissements pour la promotion des investissements | Administration métropolitaine de Bangkok pour les permis locaux |
| Instruments ou orientations clés | La promotion haute efficacité exige un PUE ne dépassant pas 1,3 avant d'exercer l'exonération d'impôt sur les sociétés | Permis locaux de construction et de modification de centres de données |
| Effet commercial | L'exonération fiscale dépend du respect de la condition de promotion | L'examen des nouvelles demandes de permis a été temporairement suspendu le 14 septembre 2026 |
| Attractivité actuelle de la politique | Moyenne | Faible |
| Orientation future de l'attractivité de la politique | En durcissement | En durcissement |
| Source: Mordor Intelligence | ||
La note Moyenne de la Thaïlande équilibre la promotion fiscale liée à l'efficacité avec la résolution du comité national du 4 septembre 2026 de suspendre les constructions en cours et les autorisations en attente jusqu'à ce que les normes environnementales et sociales minimales soient clarifiées. La note Faible de Bangkok reflète sa suspension du 14 septembre 2026 de l'examen des nouvelles demandes de permis de construction ou de modification dans l'attente des orientations opérationnelles nationales. Le 1er octobre 2026, le comité a approuvé une définition distincte pour les bâtiments de centres de données, et le 6 octobre, le Département des travaux publics et de l'urbanisme ainsi que le secrétariat ont été chargés de préparer des définitions et des propositions de droit de passage pour examen ultérieur. L'orientation En durcissement de la Thaïlande reflète la barrière d'approbation liée aux normes de septembre, tandis que celle de Bangkok reflète un cadre de construction spécifique aux installations dont la mise en œuvre était encore en cours de préparation.
Étapes de la chaîne de valeur
La chaîne de valeur compare la manière dont les fournisseurs de construction, de services publics, de connectivité et de services d'installation captent les revenus aux étapes successives de livraison. Le segment combiné Centres de données et Infrastructure des technologies de l'information d'Infraset a généré 67,15 % de son chiffre d'affaires opérationnel 2025. La répartition du travail qui en résulte crée des opportunités de revenus distinctes autour de la livraison d'infrastructure et de la fourniture des services nécessaires à son utilisation.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Conception et construction | Entrepreneurs en construction clé en main tels qu'Infraset | Revenus de construction et d'intégration de projets | Intégration des systèmes d'installation à la remise | Tester les systèmes intégrés par rapport aux jalons de réception |
| Activation des services publics | Fournisseurs d'eau industrielle tels qu'East Water Stecon Utilities | Paiements pour les services d'approvisionnement en eau | Disponibilité de l'approvisionnement au démarrage de l'installation | Coordonner l'activation des services publics avec la remise de l'installation |
| Interconnexion des centres de données | Fournisseurs de services réseau tels qu'AIS | Contrats de services de connectivité | Activation des circuits correspondant à la capacité d'installation utilisable | Mettre en place les connexions parallèlement à la capacité mise en service |
| Opérations de colocation | Opérateurs de services d'installation tels que STT GDC Thailand et Telehouse (Thailand) Co., Ltd. | Capacité de colocation et frais de services d'installation | Utilisation de la capacité de service mise en service | Libérer la capacité par étapes en fonction des engagements clients |
| Source: Mordor Intelligence | ||||
AIS propose des connexions réseau privées entre centres de données, avec des contrats de service flexibles à partir d'un mois. Cette flexibilité peut aligner les engagements de services réseau sur le moment où la nouvelle capacité d'installation devient utilisable. La coordination de la réception de l'infrastructure et de l'activation du service offre donc aux opérateurs un moyen de limiter les engagements réseau pendant que la construction ou les remises de services publics sont incomplètes.
Paysage concurrentiel
Concentration du Marché
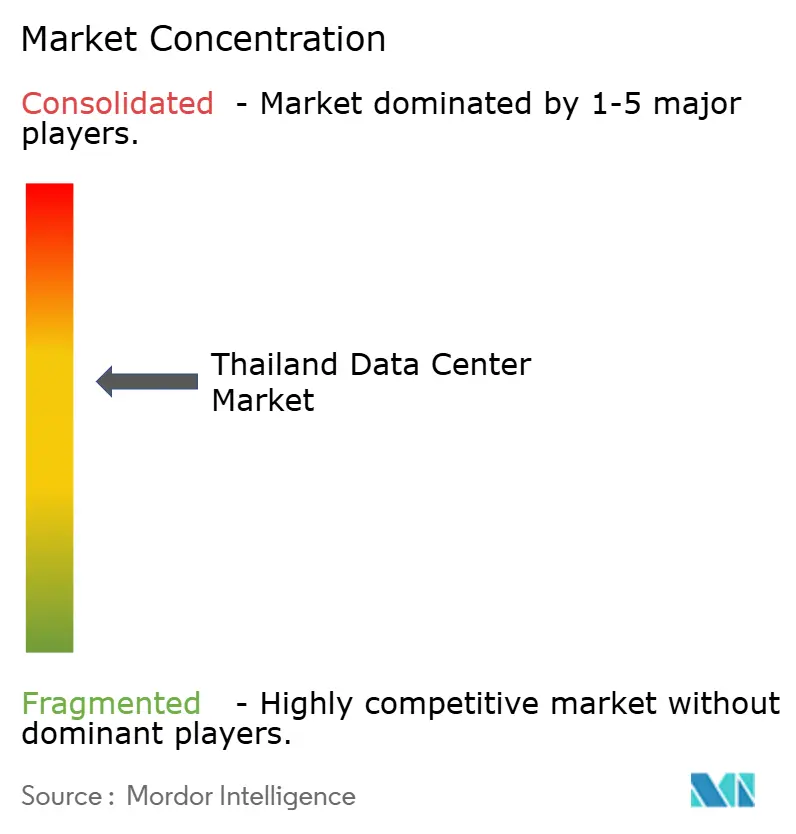
La concurrence est modérément fragmentée entre les groupes liés aux télécommunications, les opérateurs spécialisés et les fournisseurs de plateformes cloud, notamment Advanced Info Service PLC (CS LoxInfo) et STT GDC Pte Ltd. Le secteur comprend également Arise IDC Company Limited, United Information Highway Co., Ltd. et Huawei Cloud Computing Technologies Co., Ltd. Le 26 juin 2025, AIS a lancé AIS Cloud propulsé par Oracle Cloud Infrastructure, utilisant des centres de données locaux et une équipe opérationnelle thaïlandaise, le service étant régi par le droit thaïlandais. Cela offre aux fournisseurs intégrés un accès aux décisions d'hébergement d'entreprise via le service cloud lui-même, en parallèle de la concurrence sur l'offre d'installation sous-jacente.
STT GDC Thailand a annoncé la construction de STT Bangkok 2 le 3 mars 2025, avec un potentiel de développement de 24 MW de puissance informatique, et sa fiche technique d'octobre 2025 précisait une cible de mise en service au premier trimestre 2027. L'annonce spécifiait des alimentations doubles pour une fiabilité renforcée. Cette configuration fait de l'architecture de distribution d'énergie un élément distinct de l'offre proposée, en plus de sa capacité annoncée. Pour les clients envisageant un espace futur, la mise en service apporterait à la fois la puissance informatique supplémentaire et sa configuration d'alimentation déclarée. Un concurrent cherchant à répondre aux mêmes exigences devrait donc traiter l'architecture d'alimentation en plus de la quantité de capacité offerte.
Arise IDC a annoncé le lancement des travaux de son septième centre de données dans le nord de Bangkok le 19 juin 2026, avec un lancement prévu au troisième trimestre 2027. Sa conception annoncée combinait une construction modulaire avec la possibilité de personnaliser le refroidissement par air ou par liquide. Huawei Cloud propose une région de service AP-Bangkok et déclare qu'il ne déplacera pas les données cloud des clients entre les régions sans autorisation expresse. Les plans de livraison d'Arise IDC et de STT Bangkok 2 précédaient la résolution du comité du 4 septembre 2026 de suspendre les constructions en cours et les autorisations en attente jusqu'à ce que les normes environnementales et sociales minimales soient clarifiées. La barrière d'approbation rend la conformité environnementale et sociale déterminante pour la livraison de l'expansion, aux côtés des choix de refroidissement d'Arise IDC et de l'architecture d'alimentation de STT.
Leaders du secteur des centres de données en Thaïlande
-
Advanced Info Service PLC (CS LoxInfo)
-
STT GDC Pte Ltd.
-
True Internet Data Center Co., Ltd.
-
United Information Highway Co., Ltd.
-
Huawei Cloud Computing Technologies Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des centres de données en Thaïlande Entreprises couvertes dans ce rapport
- Huawei Cloud Computing Technologies Co., Ltd.
- True Internet Data Center Co., Ltd.
- China Mobile Limited (SUPERNAP Thailand)
- Advanced Info Service PLC (CS LoxInfo)
- STT GDC Pte Ltd.
- Alibaba Cloud
- OneAsia Network Ltd.
- Internet Thailand Public Company Ltd.
- National Telecom Public Company Ltd.
- Telehouse (Thailand) Co., Ltd.
- United Information Highway Co., Ltd.
- TCC Technology Co., Ltd.
- Bridge Data Centres (Chindata Group)
- KT Corporation with Jasmine Group
- Etix Everywhere
- NTT Global Data Centers (Thailand) Ltd.
- Equinix Inc.
- Digital Realty Trust Inc.
- EdgeConneX Inc.
- Global Switch Holdings Ltd.
Développements industriels récents dans Marché des centres de données en Thaïlande
- Oct 2026 : ETIX a annoncé le développement accéléré de BKK#2 sur son campus de Samut Prakan pour répondre à la demande cloud et IA.
- Sep 2026 : Le comité de politique des centres de données de Thaïlande a résolu de suspendre temporairement la construction des projets en cours et les autorisations pour les demandes en attente jusqu'à ce que les normes environnementales et sociales minimales soient clarifiées.
- Jun 2026 : Arise IDC, filiale du groupe Charoen Pokphand, a lancé les travaux de son septième centre de données dans le nord de Bangkok.
Périmètre et méthodologie
Aperçu de la segmentation
| Grand |
| Massif |
| Moyen |
| Méga |
| Petit |
| Niveaux 1 et 2 |
| Niveau 3 |
| Niveau 4 |
| Hyperscale/Autoconstructit | ||
| Entreprise/Périphérie | ||
| Colocation | Non utilisé | |
| Utilisé | Colocation au détail | |
| Colocation en gros | ||
| BFSI |
| Informatique et ITES |
| Commerce électronique |
| Gouvernement |
| Fabrication |
| Médias et divertissement |
| Télécommunications |
| Autres utilisateurs finaux |
| Bangkok |
| Reste de la Thaïlande |
| Par taille de centre de données | Grand | ||
| Massif | |||
| Moyen | |||
| Méga | |||
| Petit | |||
| Par type de niveau | Niveaux 1 et 2 | ||
| Niveau 3 | |||
| Niveau 4 | |||
| Par type de centre de données | Hyperscale/Autoconstructit | ||
| Entreprise/Périphérie | |||
| Colocation | Non utilisé | ||
| Utilisé | Colocation au détail | ||
| Colocation en gros | |||
| Par utilisateur final | BFSI | ||
| Informatique et ITES | |||
| Commerce électronique | |||
| Gouvernement | |||
| Fabrication | |||
| Médias et divertissement | |||
| Télécommunications | |||
| Autres utilisateurs finaux | |||
| Par zone géographique clé | Bangkok | ||
| Reste de la Thaïlande | |||
Définition du marché
- CAPACITÉ DE CHARGE INFORMATIQUE - La capacité de charge informatique, ou capacité installée, désigne la quantité d'énergie consommée par les serveurs et les équipements réseau placés dans une baie installée. Elle est mesurée en mégawatts (MW).
- TAUX D'ABSORPTION - Il désigne la mesure dans laquelle la capacité du centre de données a été louée. Par exemple, si un centre de données de 100 MW a loué 75 MW, le taux d'absorption serait de 75 %. Il est également appelé taux d'utilisation et capacité louée.
- SUPERFICIE DE PLANCHER SURÉLEVÉ - Il s'agit d'un espace surélevé construit au-dessus du sol. L'espace entre le sol d'origine et le sol surélevé est utilisé pour accueillir le câblage, le refroidissement et d'autres équipements de centre de données. Cet aménagement facilite la mise en place d'une infrastructure de câblage et de refroidissement appropriée. Il est mesuré en pieds carrés (ft²).
- TAILLE DU CENTRE DE DONNÉES - La taille du centre de données est segmentée en fonction de la superficie de plancher surélevé allouée aux installations du centre de données. Centre de données méga - le nombre de baies doit être supérieur à 9 000 ou la superficie de plancher surélevé doit être supérieure à 225 001 pieds carrés ; centre de données massif - le nombre de baies doit être compris entre 9 000 et 3 001 ou la superficie de plancher surélevé doit être comprise entre 225 000 pieds carrés et 75 001 pieds carrés ; grand centre de données - le nombre de baies doit être compris entre 3 000 et 801 ou la superficie de plancher surélevé doit être comprise entre 75 000 pieds carrés et 20 001 pieds carrés ; centre de données moyen - le nombre de baies doit être compris entre 800 et 201 ou la superficie de plancher surélevé doit être comprise entre 20 000 pieds carrés et 5 001 pieds carrés ; petit centre de données - le nombre de baies doit être inférieur à 200 ou la superficie de plancher surélevé doit être inférieure à 5 000 pieds carrés.
- TYPE DE NIVEAU - Selon l'Uptime Institute, les centres de données sont classés en quatre niveaux selon les capacités des équipements redondants de l'infrastructure du centre de données. Dans ce segment, les centres de données sont classés en niveau 1, niveau 2, niveau 3 et niveau 4.
- TYPE DE COLOCATION - Le segment est divisé en 3 catégories, à savoir les services de colocation au détail, en gros et hyperscale. La catégorisation est effectuée en fonction de la quantité de charge informatique louée aux clients potentiels. Le service de colocation au détail dispose d'une capacité louée inférieure à 250 kW ; les services de colocation en gros disposent d'une capacité louée comprise entre 251 kW et 4 MW et les services de colocation hyperscale disposent d'une capacité louée supérieure à 4 MW.
- UTILISATEURS FINAUX - Le marché des centres de données fonctionne sur une base interentreprises (B2B). Le BFSI, le gouvernement, les opérateurs cloud, les médias et le divertissement, le commerce électronique, les télécommunications et la fabrication sont les principaux utilisateurs finaux du marché étudié. Le périmètre inclut uniquement les opérateurs de services de colocation répondant à la numérisation croissante des secteurs des utilisateurs finaux.
| Mot-clé | Définition |
|---|---|
| Unité de baie | Généralement désignée par U ou RU, il s'agit de l'unité de mesure de l'unité serveur hébergée dans les baies du centre de données. 1U équivaut à 1,75 pouces. |
| Densité de baie | Elle définit la quantité d'énergie consommée par les équipements et serveurs hébergés dans une baie. Elle est mesurée en kilowatts (kW). Ce facteur joue un rôle essentiel dans la conception des centres de données, ainsi que dans la planification du refroidissement et de l'alimentation. |
| Capacité de charge informatique | La capacité de charge informatique, ou capacité installée, désigne la quantité d'énergie consommée par les serveurs et les équipements réseau placés dans une baie installée. Elle est mesurée en mégawatts (MW). |
| Taux d'absorption | Il désigne la mesure dans laquelle la capacité du centre de données a été louée. Par exemple, si un centre de données de 100 MW a loué 75 MW, le taux d'absorption serait de 75 %. Il est également appelé taux d'utilisation et capacité louée. |
| Superficie de plancher surélevé | Il s'agit d'un espace surélevé construit au-dessus du sol. L'espace entre le sol d'origine et le sol surélevé est utilisé pour accueillir le câblage, le refroidissement et d'autres équipements de centre de données. Cet aménagement facilite la mise en place d'une infrastructure de câblage et de refroidissement appropriée. Il est mesuré en pieds carrés/mètres. |
| Climatiseur de salle informatique (CRAC) | Il s'agit d'un dispositif utilisé pour surveiller et maintenir la température, la circulation de l'air et l'humidité à l'intérieur de la salle serveur du centre de données. |
| Allée | Il s'agit de l'espace ouvert entre les rangées de baies. Cet espace ouvert est essentiel pour maintenir la température optimale (20-25 °C) dans la salle serveur. Il existe principalement deux allées dans la salle serveur : une allée chaude et une allée froide. |
| Allée froide | Il s'agit de l'allée dans laquelle la face avant de la baie est orientée vers l'allée. De l'air frais y est dirigé afin qu'il puisse pénétrer par l'avant des baies et maintenir la température. |
| Allée chaude | Il s'agit de l'allée dans laquelle la face arrière des baies est orientée vers l'allée. La chaleur dissipée par les équipements de la baie y est dirigée vers l'évent de sortie du climatiseur de salle informatique (CRAC). |
| Charge critique | Elle inclut les serveurs et autres équipements informatiques dont la disponibilité est essentielle au fonctionnement du centre de données. |
| Efficacité d'utilisation de l'énergie (PUE) | Il s'agit d'un indicateur qui définit l'efficacité d'un centre de données. Il est calculé par : (Consommation totale d'énergie du centre de données)/(Consommation totale d'énergie des équipements informatiques). De plus, un centre de données avec un PUE de 1,2 à 1,5 est considéré comme très efficace, tandis qu'un centre de données avec un PUE > 2 est considéré comme très inefficace. |
| Redondance | Elle est définie comme une conception de système dans laquelle des composants supplémentaires (onduleur, générateurs, CRAC) sont ajoutés afin que, en cas de panne de courant ou de défaillance d'équipement, les équipements informatiques ne soient pas affectés. |
| Alimentation sans interruption (ASI) | Il s'agit d'un dispositif connecté en série avec l'alimentation du réseau électrique, stockant l'énergie dans des batteries de sorte que l'alimentation de l'ASI soit continue pour les équipements informatiques même lorsque l'alimentation du réseau est coupée. L'ASI prend en charge principalement les équipements informatiques. |
| Générateurs | Tout comme l'ASI, les générateurs sont placés dans le centre de données pour garantir une alimentation électrique ininterrompue, évitant ainsi les temps d'arrêt. Les installations de centres de données disposent de générateurs diesel et, généralement, 48 heures de diesel sont stockées dans l'installation pour prévenir toute interruption. |
| N+1 | Désigné par ' Besoin plus un ', il désigne la configuration d'équipement supplémentaire disponible pour éviter les temps d'arrêt en cas de défaillance. Un centre de données est considéré N+1 lorsqu'il y a une unité supplémentaire pour chaque groupe de 4 composants. Par exemple, si un centre de données dispose de 4 systèmes d'ASI, un système d'ASI supplémentaire serait nécessaire pour atteindre le niveau N+1. |
| 2N | Il désigne une conception entièrement redondante dans laquelle deux systèmes de distribution d'énergie indépendants sont déployés. Ainsi, en cas de défaillance complète d'un système de distribution, l'autre système continuera à alimenter le centre de données. |
| Refroidissement en rangée | Il s'agit du système de conception de refroidissement installé entre les baies d'une rangée, qui aspire l'air chaud de l'allée chaude et fournit de l'air frais à l'allée froide, maintenant ainsi la température. |
| Niveau 1 | La classification par niveau détermine la préparation d'une installation de centre de données à maintenir le fonctionnement du centre de données. Un centre de données est classé niveau 1 lorsqu'il dispose d'un composant d'alimentation non redondant (N) (ASI, générateurs), de composants de refroidissement et d'un système de distribution d'énergie (à partir des réseaux électriques publics). Le centre de données de niveau 1 a un temps de fonctionnement de 99,67 % et un temps d'arrêt annuel inférieur à 28,8 heures. |
| Niveau 2 | Un centre de données est classé niveau 2 lorsqu'il dispose de composants d'alimentation et de refroidissement redondants (N+1) et d'un seul système de distribution non redondant. Les composants redondants comprennent des générateurs supplémentaires, des ASI, des refroidisseurs, des équipements de rejet de chaleur et des réservoirs de carburant. Le centre de données de niveau 2 a un temps de fonctionnement de 99,74 % et un temps d'arrêt annuel inférieur à 22 heures. |
| Niveau 3 | Un centre de données disposant de composants d'alimentation et de refroidissement redondants et de plusieurs systèmes de distribution d'énergie est appelé centre de données de niveau 3. L'installation est résistante aux perturbations planifiées (maintenance de l'installation) et non planifiées (panne de courant, défaillance du refroidissement). Le centre de données de niveau 3 a un temps de fonctionnement de 99,98 % et un temps d'arrêt annuel inférieur à 1,6 heure. |
| Niveau 4 | Il s'agit du type de centre de données le plus tolérant aux pannes. Un centre de données de niveau 4 dispose de plusieurs composants d'alimentation et de refroidissement redondants indépendants et de plusieurs chemins de distribution d'énergie. Tous les équipements informatiques sont alimentés en double, les rendant tolérants aux pannes en cas de perturbation, garantissant ainsi un fonctionnement sans interruption. Le centre de données de niveau 4 a un temps de fonctionnement de 99,74 % et un temps d'arrêt annuel inférieur à 26,3 minutes. |
| Petit centre de données | Un centre de données dont la superficie au sol est ≤ 5 000 pieds carrés ou dont le nombre de baies pouvant être installées est ≤ 200 est classé comme petit centre de données. |
| Centre de données moyen | Un centre de données dont la superficie au sol est comprise entre 5 001 et 20 000 pieds carrés, ou dont le nombre de baies pouvant être installées est compris entre 201 et 800, est classé comme centre de données moyen. |
| Grand centre de données | Un centre de données dont la superficie au sol est comprise entre 20 001 et 75 000 pieds carrés, ou dont le nombre de baies pouvant être installées est compris entre 801 et 3 000, est classé comme grand centre de données. |
| Centre de données massif | Un centre de données dont la superficie au sol est comprise entre 75 001 et 225 000 pieds carrés, ou dont le nombre de baies pouvant être installées est compris entre 3 001 et 9 000, est classé comme centre de données massif. |
| Centre de données méga | Un centre de données dont la superficie au sol est ≥ 225 001 pieds carrés ou dont le nombre de baies pouvant être installées est ≥ 9 001 est classé comme centre de données méga. |
| Colocation au détail | Désigne les clients dont les besoins en capacité sont inférieurs ou égaux à 250 kW. Ces services sont principalement choisis par les petites et moyennes entreprises (PME). |
| Colocation en gros | Désigne les clients dont les besoins en capacité sont compris entre 250 kW et 4 MW. Ces services sont principalement choisis par les entreprises de taille moyenne à grande. |
| Colocation hyperscale | Désigne les clients dont les besoins en capacité sont supérieurs à 4 MW. La demande hyperscale provient principalement des grands acteurs du cloud, des entreprises informatiques, du BFSI et des acteurs de la télévision en continu (comme Netflix, Hulu et HBO+). |
| Vitesse des données mobiles | Il s'agit de la vitesse internet mobile qu'un utilisateur expérimente via son smartphone. Cette vitesse dépend principalement de la technologie opérateur utilisée dans le smartphone. Les technologies opérateur disponibles sur le marché sont la 2G, la 3G, la 4G et la 5G, où la 2G offre la vitesse la plus lente tandis que la 5G est la plus rapide. |
| Réseau de connectivité par fibre optique | Il s'agit d'un réseau de câbles à fibre optique déployés dans tout le pays, reliant les régions rurales et urbaines avec une connexion internet à haut débit. Il est mesuré en kilomètres (km). |
| Trafic de données par smartphone | Il s'agit d'une mesure de la consommation moyenne de données par un utilisateur de smartphone en un mois. Il est mesuré en gigaoctets (Go). |
| Vitesse des données haut débit | Il s'agit de la vitesse internet fournie via la connexion câblée fixe. En général, le câble cuivre et le câble à fibre optique sont utilisés à des fins résidentielles et commerciales. Ici, le câble à fibre optique offre une vitesse internet plus rapide que le câble cuivre. |
| Câble sous-marin | Un câble sous-marin est un câble à fibre optique posé entre deux points d'atterrissage ou plus. Par ce câble, la communication et la connectivité internet entre les pays du monde entier sont établies. Ces câbles peuvent transmettre 100 à 200 térabits par seconde (Tbps) d'un point à un autre. |
| Empreinte carbone | Il s'agit de la mesure du dioxyde de carbone généré lors du fonctionnement régulier d'un centre de données. Étant donné que le charbon, le pétrole et le gaz sont les principales sources de production d'énergie, la consommation de cette énergie contribue aux émissions de carbone. Les opérateurs de centres de données intègrent des sources d'énergie renouvelables pour réduire l'empreinte carbone de leurs installations. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont établies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont exprimées en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen est maintenu constant tout au long de la période de prévision pour chaque pays.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les avis des analystes sont validés par un vaste réseau d'experts en recherche primaire du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




