
Taille et part du marché des revêtements textiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.73 Milliards de dollars |
| Taille du Marché (2031) | 5.71 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.85 % |
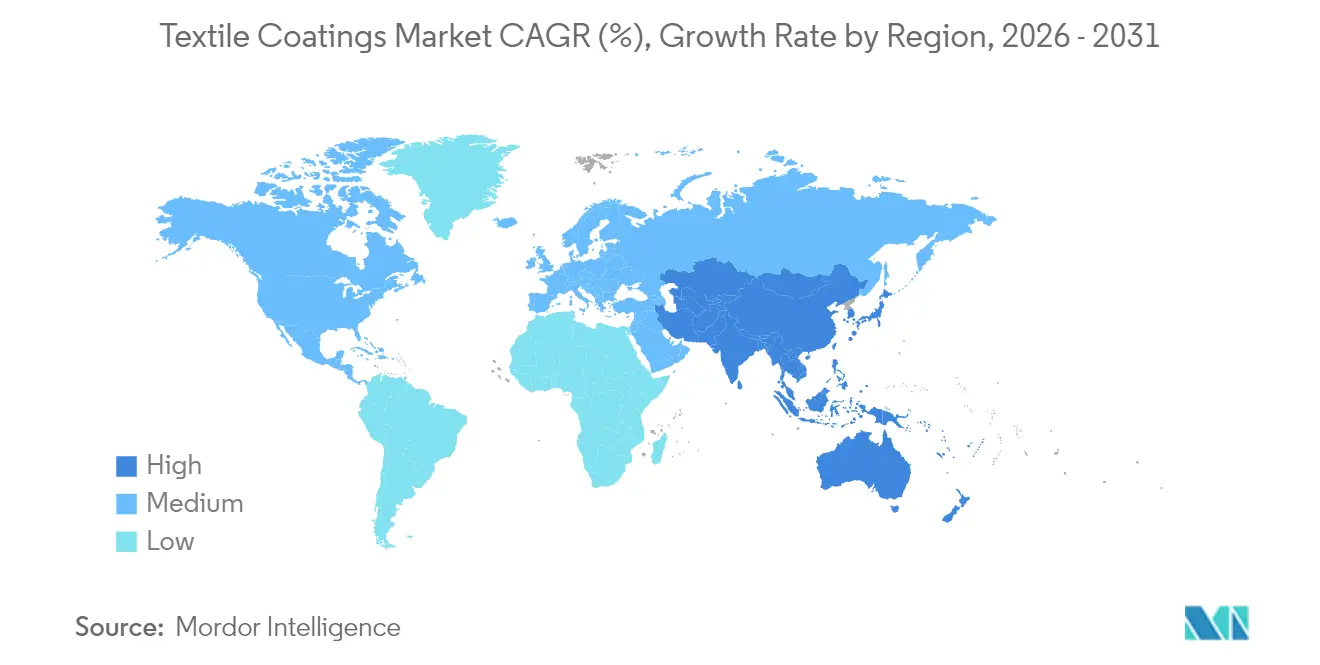
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
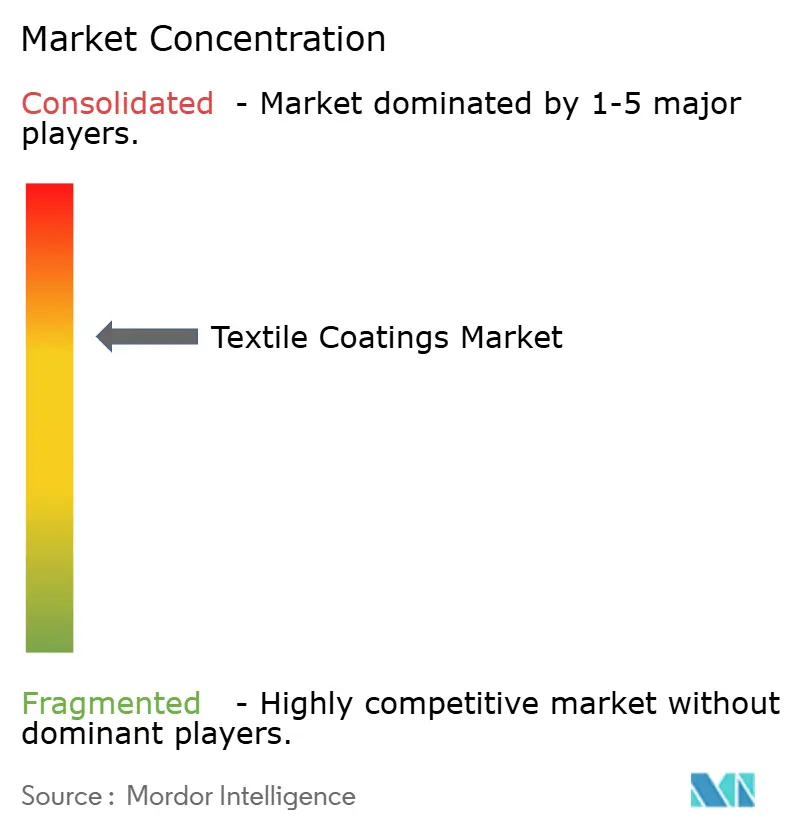
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements textiles par Mordor Intelligence
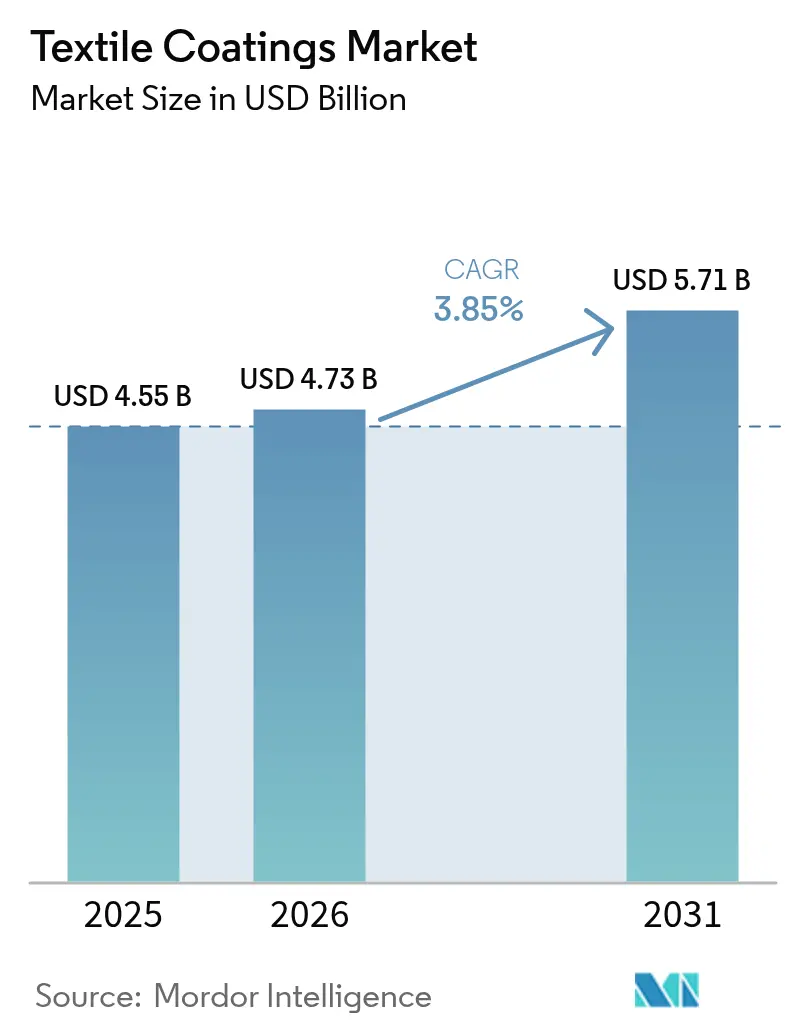
La taille du marché des revêtements textiles en 2026 est estimée à 4,73 milliards USD, en hausse par rapport à la valeur de 2025 de 4,55 milliards USD, avec des projections pour 2031 affichant 5,71 milliards USD, croissant à un TCAC de 3,85 % sur la période 2026-2031. La migration accélérée vers les systèmes polymères à base aqueuse et sans solvant est au cœur de cette évolution, les fabricants cherchant à réduire les profils de COV sans compromettre la durabilité ou l'esthétique. L'Asie-Pacifique conserve des avantages de leadership en matière de coûts et absorbe la majorité des nouvelles capacités, tandis que l'Amérique du Nord et l'Europe propulsent la chimie haute performance et les cadres réglementaires qui influencent les choix de formulation à l'échelle mondiale. Les segments médical, automobile et infrastructures redéfinissent les références de performance autour des propriétés antimicrobiennes, résistantes aux intempéries et ignifuges, incitant les fournisseurs à se diversifier en s'éloignant des chimies PFAS traditionnelles. Les investissements dans les émulsions à base de silicone, le traitement de surface par plasma et les lignes d'application numériques révèlent un secteur concurrentiel prêt à échanger le volume contre des performances spécialisées et une résilience des marges. Dans ce contexte, le marché des revêtements textiles continue d'équilibrer les pressions en matière de coût, de conformité et de personnalisation qui façonnent collectivement les feuilles de route technologiques jusqu'en 2030.
Principaux enseignements du rapport
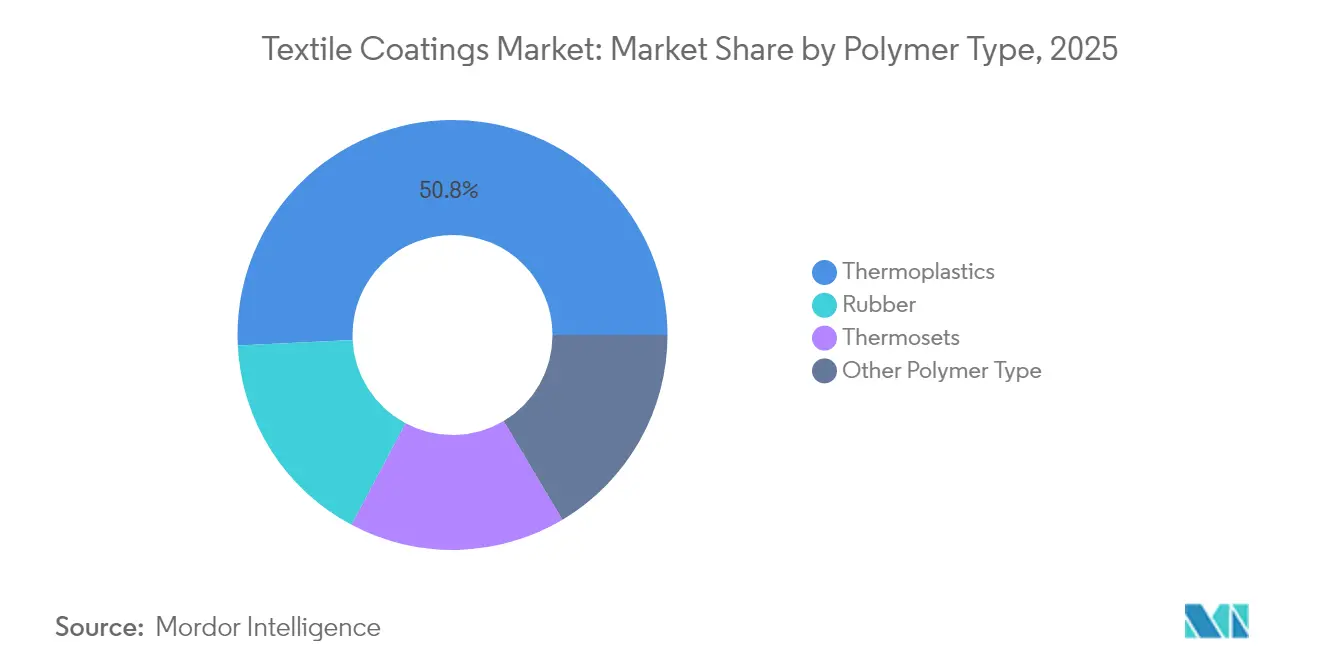
- Par type de polymère, les thermoplastiques ont dominé avec 50,78 % de la part du marché des revêtements textiles en 2025, et devraient croître à un TCAC de 6,22 % jusqu'en 2031.
- Par type de tissu, les tissus tissés ont capturé 44,92 % de la part du marché des revêtements textiles en 2025 et progressent à un TCAC de 5,88 %.
- Par fonctionnalité, les finitions imperméables et respirantes représentaient 30,12 % de la taille du marché des revêtements textiles en 2025, tandis que les revêtements antimicrobiens et antiviraux enregistrent le TCAC le plus élevé à 6,63 %.
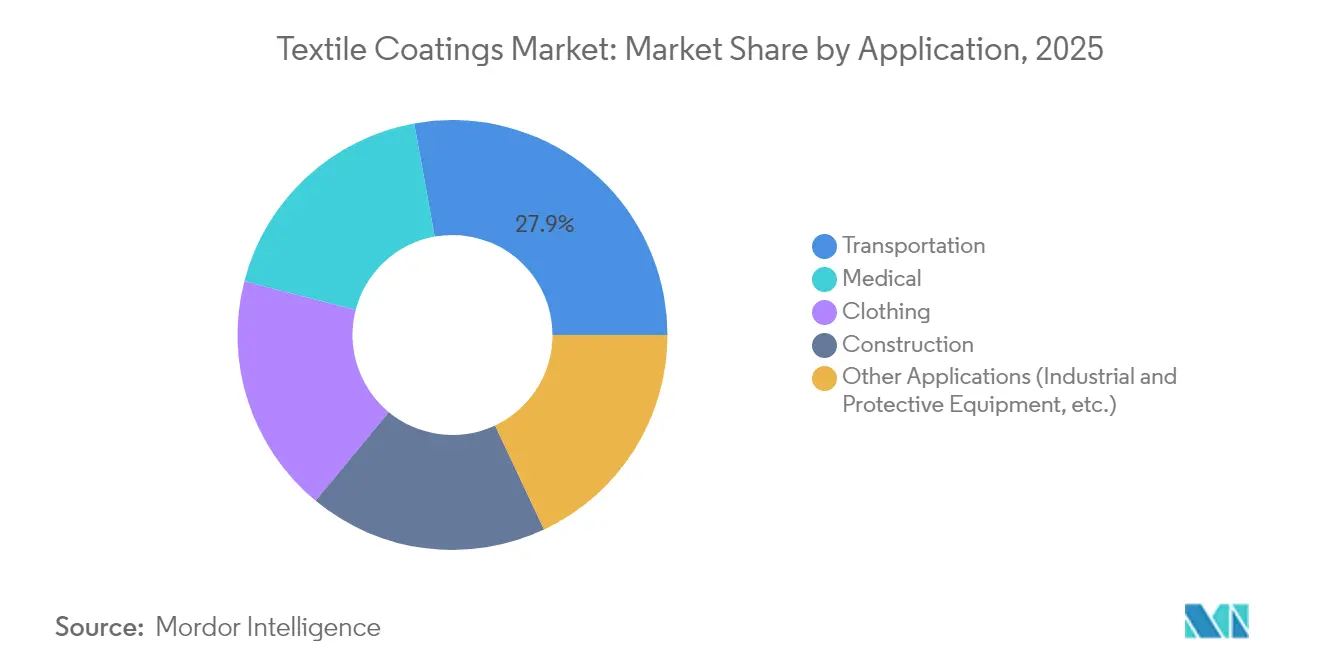
- Par application, le transport détenait 27,85 % de la taille du marché des revêtements textiles en 2025, tandis que les textiles médicaux représentent la trajectoire de croissance la plus rapide avec un TCAC de 6,03 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique était en tête avec 52,74 % de la part du marché des revêtements textiles en 2025 ; la région devrait se développer à un TCAC de 5,86 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Renforcement des normes pour les textiles de protection | +0.8% | Mondial, avec accent sur l'Amérique du Nord et l'UE | Moyen terme (2 à 4 ans) |
| Demande croissante en rembourrage automobile et de transport APAC en cœur, débordement vers l'Amérique du Nord | +1.1% | APAC en cœur, débordement vers l'Amérique du Nord | Court terme (≤ 2 ans) |
| Besoin croissant de tissus durables et résistants aux intempéries dans la construction et les infrastructures | +0.7% | Mondial, concentré dans les marchés émergents | Long terme (≥ 4 ans) |
| Transition vers des polymères à base aqueuse et sans solvant conformes aux réglementations sur les COV | +0.9% | Amérique du Nord et UE, expansion vers l'APAC | Moyen terme (2 à 4 ans) |
| Émergence de nano-revêtements antimicrobiens et antiviraux dans les textiles de santé | +0.6% | Mondial, avec adoption précoce dans les marchés développés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Renforcement des normes pour les textiles de protection
Les régulateurs mondiaux resserrent les critères de performance et de sécurité, incitant les fabricants à développer des solutions résistantes aux flammes, aux produits chimiques et aux barrières d'humidité qui éliminent les PFAS tout en respectant les normes mises à jour telles que la NFPA 1971-2018. Milliken a introduit des alternatives sans PFAS qui dépassent les seuils de durabilité antérieurs, stimulant l'innovation concurrentielle et accélérant les investissements dans les laboratoires d'essai parmi les concurrents. Les fournisseurs européens étendent l'accent sur les chimies biosourcées pour s'aligner sur les ambitions du Pacte vert, et la demande s'étend des tenues de lutte contre l'incendie aux vêtements de travail industriels, élargissant le potentiel commercial des chimies conformes au sein du marché des revêtements textiles.
Demande croissante en rembourrage automobile et de transport
Les programmes d'allègement et les attentes en matière d'habitacle premium dans les véhicules électriques et autonomes se traduisent par des revêtements offrant résistance à l'abrasion, gestion thermique et propriétés antimicrobiennes en une seule couche. Les préoccupations sanitaires concernant les retardateurs de flamme traditionnels rapportées dans les médias grand public stimulent les reformulations vers des alternatives plus sûres, orientant les achats vers des plateformes satisfaisant à la fois les objectifs de durabilité des équipementiers et les critères stricts de qualité de l'air intérieur. Les transformateurs asiatiques tirent parti des avantages de coût et d'échelle pour remporter des contrats de rembourrage, renforçant le rôle de l'Asie-Pacifique en tant que noyau de demande et d'offre pour le marché des revêtements textiles.
Besoin croissant de tissus durables et résistants aux intempéries dans la construction et les infrastructures
Les programmes d'infrastructure des secteurs public et privé dans les économies émergentes s'appuient sur des membranes de toiture enduites, des auvents et des géosynthétiques pour assurer la longévité dans des cycles climatiques rigoureux. ExxonMobil et Freudenberg commercialisent des systèmes stables aux UV à contenu recyclé qui résistent à une exposition prolongée au soleil et à l'humidité, positionnant le marché des revêtements textiles comme une composante subtile mais critique des chaînes de valeur de la construction résiliente.
Transition vers des polymères à base aqueuse et sans solvant conformes aux réglementations sur les COV
Les derniers amendements de l'EPA sur les revêtements en aérosol et les limites de la Californie de mai 2025 aiguisent l'attention de l'industrie sur les plafonds de COV, renforçant les feuilles de route des entreprises visant les dispersions de polyuréthane et de silicone à base aqueuse. La gamme INSQIN de Covestro démontre comment les systèmes à faible teneur en COV peuvent surpasser leurs prédécesseurs à base de solvants en termes de flexibilité et de résistance aux intempéries, tandis que les exportateurs asiatiques adoptent des chimies similaires pour maintenir l'accès aux marchés soumis à des réglementations strictes [1]Covestro AG, "INSQIN® Polyuréthane à base aqueuse pour textiles," covestro.com. La transition collective soutient la croissance à moyen terme des élastomères spéciaux au sein du marché des revêtements textiles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Fluctuation des prix des polymères bruts clés | -0.7% | Mondial, avec impact aigu en APAC | Court terme (≤ 2 ans) |
| Coût en capital élevé des machines et lignes d'enduction | -0.5% | Marchés émergents, notamment en Amérique du Sud et MEA | Moyen terme (2 à 4 ans) |
| Concurrence du plasma et d'autres alternatives de finition à sec | -0.3% | Marchés développés avec fabrication avancée | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fluctuation des prix des polymères bruts clés
L'alcool polyvinylique, le coton et les synthétiques dérivés du pétrole présentent des fluctuations de prix récurrentes qui perturbent les cycles de planification et érodent les marges des enducteurs fortement exposés aux marchés au comptant. Les prix de l'alcool polyvinylique ont baissé début 2025, mais les coûts des fibres synthétiques ont augmenté de 10 à 15 % en raison de la volatilité du pétrole, produisant un tableau de coûts d'intrants mixte qui impose une gestion prudente des stocks et des contrats d'approvisionnement à long terme. Une telle volatilité introduit une incertitude sur les bénéfices à court terme dans le marché des revêtements textiles.
Coût en capital élevé des machines et lignes d'enduction
La transition vers les systèmes à base aqueuse nécessite des installations avancées de séchage, d'extraction et d'automatisation pouvant coûter 10 millions USD ou plus pour une ligne intégrée, plaçant des barrières à l'entrée redoutables devant les acteurs régionaux plus petits. La remise en service par INVISTA de ses actifs HMD pour 23 millions USD CAD illustre l'ampleur des dépenses en liquidités nécessaires pour maintenir la compétitivité. Les contraintes de financement dans les régions émergentes ralentissent les ajouts de capacité et pourraient plafonner la croissance de l'offre régionale au sein du marché des revêtements textiles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de polymère :
les thermoplastiques commandent à la fois l'échelle et la croissanceLes polymères thermoplastiques dominent le segment avec 50,78 % de la part du marché des revêtements textiles en 2025, reflétant leur équilibre entre efficacité des coûts, résistance mécanique et recyclabilité. La demande se concentre dans le rembourrage automobile, les vêtements de protection et les membranes de construction flexibles où la résistance à l'abrasion et la stabilité dimensionnelle sont obligatoires. Les utilisateurs finaux privilégient les thermoplastiques pour leur compatibilité avec les chimies d'enduction à base aqueuse et sans solvant qui s'alignent sur le resserrement des limites de COV. Les intérieurs de véhicules électriques légers et les projets d'infrastructure modulaires élèvent encore les besoins en volume. Ces moteurs combinés ancrent les thermoplastiques comme substrat privilégié pour les revêtements haute performance dans les principales régions de consommation.
Les polymères thermoplastiques afficheront également le TCAC le plus rapide à 6,22 % jusqu'en 2031, soulignant leur double leadership en termes d'échelle et de dynamisme au sein de la taille du marché des revêtements textiles. Les matériaux concurrents tels que les fibres naturelles, cellulosiques et thermodurcissables sont à la traîne en termes de croissance car ils peinent à égaler la vitesse de traitement, la tolérance thermique et les avantages de recyclabilité des thermoplastiques. Les innovations progressives dans les mélanges de copolymères et les traitements de surface continuent d'élever le plafond de performance sans sacrifier la conformité environnementale. À mesure que les marques en aval élargissent leurs engagements en matière d'économie circulaire, la perspective de refusion et de retraitement des tissus thermoplastiques enduits renforce l'attractivité à long terme. Par conséquent, les dépenses en capital dans les nouvelles lignes d'enduction ciblent de plus en plus les configurations adaptées aux thermoplastiques pour sécuriser la capacité nécessaire à l'expansion soutenue du segment.


Par type de tissu :
les tissus tissés maintiennent une double dominanceLes substrats tissés ont atteint 44,92 % de la part du marché des revêtements textiles en 2025 et associent cette dominance à un TCAC de 5,88 %, reflétant leur résistance à la traction inhérente, leur stabilité dimensionnelle et leur ancrage supérieur des revêtements. Les segments automobile, architectural et sécurité, qui ne peuvent pas compromettre l'intégrité structurelle, préfèrent les constructions tissées pour des performances à long terme. Les avancées dans les non-tissés commencent à gagner du terrain dans les articles médicaux jetables et les milieux filtrants, aidées par une porosité conçue qui améliore la pénétration des revêtements et l'uniformité fonctionnelle.
Les tissus tricotés occupent des niches exigeant élasticité et drapé, mais les limites d'adhérence et de rétention de forme contraignent la pénétration dans les grandes applications techniques. Les tissus multicouches hybrides combinant la stabilité du tissé avec le confort du tricoté émergent dans les sports et les orthèses médicales, indiquant que l'innovation dans les substrats reste un levier critique de différenciation au sein du marché des revêtements textiles.
Par fonctionnalité :
la montée en puissance des antimicrobiens défie le leadership imperméableLes finitions imperméables et respirantes ont conservé la plus grande part de 30,12 % en 2025, portées par les vêtements de plein air, les tentes et les toitures. La position dominante du segment est désormais contestée par les chimies antimicrobiennes et antivirales croissant à un TCAC de 6,63 %, catalysées par les priorités de contrôle des infections dans les environnements publics, commerciaux et résidentiels. Les plateformes à base de cuivre, d'argent et d'ammonium quaternaire sont intégrées par des méthodes de foulardage-séchage-polymérisation, de plasma et d'impression numérique, atteignant des critères de durabilité au lavage commercial qui freinaient autrefois l'acceptation du marché.
Les initiatives réglementaires interdisant les PFAS poussent la R&D vers des options hydrofuges à base de silicone et biosourcées qui maintiennent les cotes de colonne d'eau tout en évitant les produits chimiques persistants. Les revêtements à double fonction offrant gestion de l'humidité et performance antimicrobienne en une seule couche soulignent la marche vers la multifonctionnalité qui réduit les étapes de traitement et la superposition de matériaux.
Par application :
le leadership du transport est défié par la croissance médicaleLes applications de transport détenaient 27,85 % de la taille du marché des revêtements textiles en 2025 en raison de la demande robuste des équipementiers automobiles et du marché de remplacement pour les housses de siège, les garnitures de portes et les intérieurs de chargement nécessitant une résistance à l'abrasion et aux taches. Les architectures de véhicules électriques légers intensifient la substitution des matériaux vers des tissus enduits combinant renforcement et esthétique avec des économies de poids. Simultanément, les textiles médicaux connaissent le TCAC le plus élevé à 6,03 % grâce à la sensibilisation post-pandémique à la protection antimicrobienne dans la literie hospitalière, les blouses et les tissus barrières. Les revêtements à base de nanoparticules capables de réduire les agents pathogènes à 99,999 % suscitent l'intérêt des achats des grands réseaux de santé, accélérant l'adoption.
Le transfert de technologie intersegments devient courant. Les surfaces antibactériennes traitées par plasma, initialement développées pour les environnements chirurgicaux, migrent désormais vers les intérieurs des transports en commun à fort trafic, fusionnant les domaines d'application et élargissant le volume adressable. La construction, la sécurité industrielle et l'habillement continuent de contribuer de manière significative au volume, mais leurs taux de croissance sont inférieurs à ceux du duo de tête en raison de courbes d'adoption matures et de cycles d'innovation plus lents.
Analyse géographique
Marché des Revêtements Textiles en Asie-Pacifique
L'Asie-Pacifique représentait 52,74 % du chiffre d'affaires mondial en 2025, consolidant son influence sur la formation des prix et l'allocation de l'offre sur le marché des revêtements textiles. La Chine a exporté 301 milliards USD de textiles et de vêtements en 2024, dont 142 milliards USD provenaient des textiles, soulignant la profondeur des capacités de production malgré les mouvements de diversification vers le Vietnam, l'Inde et le Bangladesh. Les outils politiques indiens tels que le programme d'incitation liée à la production et les parcs PM MITRA visent à porter la valeur de la production nationale à 350 milliards USD d'ici 2030, encourageant les formulateurs locaux à adopter rapidement les chimies à base d'eau et à les intégrer dans les nouvelles capacités. Le Bangladesh et le Vietnam consolident leurs positions grâce à des coûts de main-d'œuvre compétitifs et à des accords commerciaux, mais l'imposition de droits de douane américains sur certaines catégories pourrait réorganiser les stratégies d'approvisionnement et pousser les fournisseurs locaux vers une plus grande différenciation fonctionnelle.
Marché des Revêtements Textiles en Amérique du Nord
L'Amérique du Nord demeure une région axée sur la technologie, transformant la ferveur réglementaire en opportunités commerciales pour les systèmes sans PFAS et à faible teneur en COV. La Californie et New York ont adopté certaines des réglementations les plus strictes au monde en matière d'interdiction des produits chimiques textiles, entrées en vigueur en janvier 2025, offrant un avantage aux premiers entrants déjà en mesure de proposer des portefeuilles conformes. L'expansion de Lubrizol à hauteur de 20 millions USD dans les émulsions acryliques à Gastonia soutient les pôles de demande dans les textiles d'ameublement et les tissus techniques haute performance pour les intérieurs automobiles, renforçant l'orientation de la région vers des niches à valeur ajoutée. L'intégration du Canada dans la production automobile américaine soutient la demande transfrontalière, bien que l'exposition aux cycles de prix des matières premières impose une recalibration constante des stratégies d'approvisionnement.
Marché des Revêtements Textiles en Europe
L'Europe maintient son leadership en chimie durable et en traitement avancé. Les innovateurs allemands, français et nordiques repoussent les frontières du polyuréthane en phase aqueuse et des biopolymères, tout en investissant dans des lignes d'application plasma et numériques qui réduisent considérablement les consommations d'eau et d'énergie. Des acquisitions telles que la prise de contrôle par Freudenberg des actifs Heytex pour 100 millions EUR élargissent les portefeuilles de textiles techniques et témoignent d'une consolidation en cours. La législation européenne sur l'économie circulaire accélère l'intérêt pour les revêtements recyclables et les infrastructures en boucle fermée, positionnant le marché des revêtements textiles à la fois comme bénéficiaire et comme catalyseur des objectifs climatiques régionaux.

Paysage réglementaire
La réglementation se durcit autour des répulsifs fluorés, des émissions et de la divulgation chimique, poussant les formulateurs de revêtements textiles vers des plateformes sans PFAS et à faible teneur en COV. En France, le décret n° 2025-1376 est entré en vigueur en janvier 2026, restreignant les PFAS dans les textiles d'habillement et les chaussures au-delà de limites de concentration spécifiées. En juin 2026, l'Agence de protection de l'environnement des États-Unis (EPA) a fait progresser ses travaux d'évaluation des risques chimiques dans le cadre du TSCA avec une évaluation préliminaire des risques pour le TBBPA, identifiant un risque d'inhalation déraisonnable pour les travailleurs, renforçant ainsi la transition vers des approches de retardateur de flamme plus sûres.
En Europe, REACH continue d'élargir les contraintes applicables aux textiles enduits mis sur le marché de l'UE. L'annexe XVII de REACH introduit de nouvelles limites telles que l'entrée 77 (Formaldéhyde) avec une limite d'émission pour les textiles qui entre en vigueur en août 2026, et la restriction relative au PFHxA au titre de l'entrée 79 de l'annexe XVII de REACH s'applique à partir du 10 octobre 2026 pour les vêtements grand public et articles connexes. Parallèlement à la réglementation, les normes privées façonnent également les achats : OEKO-TEX a mis à jour les valeurs limites dans STANDARD 100, ORGANIC COTTON, LEATHER STANDARD et ECO PASSPORT à compter du 1er juin 2026, augmentant les exigences de test et de documentation pour les chaînes d'approvisionnement mondiales desservant les marchés finaux réglementés.
Analyse de la chaîne de valeur
La chaîne de valeur des revêtements textiles débute avec les matières premières et substrats en amont, incluant les tissus tissés, tricotés et non tissés, ainsi que les résines polymères (par exemple, PVC, PU, acrylique), les plastifiants, les stabilisants, les pigments et les additifs de performance tels que les systèmes antimicrobiens et répulsifs. Les acteurs intermédiaires comprennent les compoundeurs et fournisseurs de produits chimiques spécialisés qui formulent des systèmes en phase aqueuse, en phase solvant, thermofusibles ou silicones, suivis des enduiseurs et finisseurs qui utilisent des procédés de couteau sur rouleau, de rouleau inversé, de trempage et de thermofusion, dépendant de fours de cuisson, de capacités de séchage et de contrôles environnementaux pour gérer les exigences liées aux COV et à l'exposition des travailleurs.
En aval, les tissus enduits transitent par les transformateurs et les marques vers des applications dans le transport, le médical, la construction et les textiles de protection, où la documentation de conformité et la vérification des tests déterminent de plus en plus l'éligibilité des fournisseurs. La transparence chimique imposée par la réglementation et les clients devient une étape déterminante pour les ventes destinées à l'UE, liant la participation à la chaîne de valeur à des programmes validés de divulgation des substances et de traçabilité. Les lancements de produits en 2026 montrent également une adaptation de l'amont vers l'aval face aux nouvelles limites, comme l'introduction par Archroma de liants sans formaldéhyde pour non-tissés lors de Techtextil 2026, et le lancement par Americhem de nDryve, une technologie de modification de surface en masse fondue sans PFAS pour fibres fonctionnelles, réduisant la dépendance aux chimies de surface restreintes tout en réorientant les critères de sélection vers la performance des matériaux et la conformité documentée.
Paysage concurrentiel
La concurrence sur le marché des revêtements textiles reste modérément consolidée. Les acteurs régionaux se concentrent sur l'agilité et la différenciation locale. Les avancées technologiques, telles que les lignes de plasma atmosphérique, les têtes de pulvérisation numériques et les réticulants de silicone à basse température, permettent aux entreprises de décrocher des contrats premium auprès des équipementiers axés sur les critères ESG et des marques sans PFAS. Les start-ups biochimiques développant des monomères à base de sucre menacent les acteurs établis à base de pétrole si la parité des coûts est atteinte. Les prix varient selon la région et le polymère, le PVC et le nitrile dominant les segments banalisés, tandis que le silicone et les nanocomposites offrent des opportunités spécialisées. Les collaborations stratégiques sur le recyclage en boucle fermée s'alignent sur les objectifs de réduction des déchets. En définitive, la fonctionnalité durable, l'efficacité de production et des chaînes d'approvisionnement réactives déterminent le succès sur ce marché concurrentiel.
Leaders de l'industrie des revêtements textiles
Covestro AG
Solvay
Archroma
Arkema
BASF
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Revêtements Textiles
- Archroma
- Arkema
- BASF
- Clariant
- Continental AG
- Covestro AG
- Daikin Industries Ltd.
- Formulated Polymer Products Ltd
- Impreglon UK Limited
- Seyntex
- Solvay
- SRF Limited
- Tanatex Chemicals B.V.
- The Lubrizol Corporation
- Toray Industries Inc.
- Trelleborg Group

Opportunités de marché et perspectives d'avenir
Une opportunité majeure réside dans la reformulation et la refonte des procédés pour remplacer les répulsifs fluorés tout en conservant la répulsivité multi-fluides et la durabilité dans les textiles de transport, médicaux et de protection. Avec l'entrée 79 de l'annexe XVII de REACH restreignant le PFHxA dans les textiles d'habillement grand public à compter du 10 octobre 2026, et la France appliquant le décret n° 2025-1376 dès janvier 2026 pour les PFAS dans les textiles d'habillement et les chaussures, les fournisseurs capables de proposer une performance vérifiée sans PFAS et des données de test cohérentes renforcent leur accès aux marques et transformateurs gérant la conformité multi-juridictionnelle.
Le marché évolue également vers l'intégration de fonctionnalités via des plateformes alternatives qui réduisent les étapes de finition secondaire et facilitent la documentation de conformité. En avril 2026, Americhem a lancé nDryve, une technologie de modification de surface en masse fondue sans PFAS pour fibres, conçue pour les textiles médicaux, vestimentaires et de protection industrielle, illustrant une voie permettant de passer de la dépendance aux revêtements topiques à une performance intégrée. Lors de Techtextil 2026, Covestro a mis en avant des innovations en matière de revêtement textile autour des systèmes PU en phase aqueuse (INSQIN) combinés à une technologie antimicrobienne (AGXX), démontrant un investissement actif des fournisseurs dans des fonctionnalités spécialisées à faible teneur en COV, alignées sur les exigences d'achat dans les textiles médicaux et les intérieurs à contact fréquent. Ensemble, ces avancées créent de la place pour une répulsivité sans PFAS évolutive, des systèmes de revêtement en phase aqueuse et sans solvant, et des solutions antimicrobiennes capables de répondre aux exigences de durabilité tout en soutenant les attentes croissantes en matière de transparence chimique sur les marchés réglementés.
Recent Industry Developments in Marché des Revêtements Textiles
- Mai 2026 : Trelleborg a ouvert une nouvelle installation de fabrication de revêtement par extrusion à Forest City, en Caroline du Nord, afin d'étendre la production de tissus enduits techniques. Cette capacité locale supplémentaire permet des délais plus courts pour les applications hautes performances et renforce la résilience de l'approvisionnement pour les clients nord-américains confrontés à des spécifications chimiques et de performance plus strictes.
- Septembre 2025 : Covestro a collaboré avec Heraeus Precious Metals pour intégrer la technologie antimicrobienne AGXX dans les dispersions de polyuréthane Impranil destinées aux revêtements textiles. Ce partenariat élargit les options de revêtement antimicrobien disponibles commercialement et soutient la demande fondée sur des spécifications dans les textiles médicaux et les intérieurs de transport à contact fréquent.
- Septembre 2024 : Archroma s'est associé à Monforts et BW Converting (Baldwin Technology) pour intégrer une technologie de pulvérisation numérique avec des produits chimiques spécialisés afin d'obtenir une finition textile plus économe en ressources. La combinaison des équipements et de la chimie au sein d'un système unifié permet de réduire la consommation d'eau et de produits chimiques tout en permettant une application plus précise et conforme des finitions fonctionnelles.


Marché des Revêtements Textiles Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les matériaux de revêtement appliqués sur des substrats textiles afin d'ajouter des caractéristiques de performance telles que la résistance à l'eau, l'ignifugation, la résistance à l'abrasion et la protection barrière, et sa taille est évaluée en valeur sur la base de la production de textiles enduits vendus dans les applications d'usage final.
Exclusions du périmètre : nous excluons les encres d'impression textile, les sprays domestiques de protection des tissus et les polymères bruts vendus sans être formulés et utilisés comme systèmes de revêtement textile.
Aperçu de la segmentation
- Par type de polymère
- Thermoplastiques
- Chlorure de polyvinyle (PVC)
- Polyuréthane (PU)
- Acrylique
- Autres
- Thermodurcissables
- Caoutchouc
- Caoutchouc naturel
- Caoutchouc styrène-butadiène
- Autres
- Autres types de polymères
- Thermoplastiques
- Par type de tissu
- Tissé
- Tricoté
- Non tissé
- Par fonctionnalité
- Imperméable et respirant
- Ignifuge
- Antimicrobien et antiviral
- Résistant aux UV et aux IR
- Par application
- Habillement
- Transport
- Médical
- Construction
- Autres applications (équipements industriels et de protection, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction d'une vue claire des bassins de demande et des signaux de production visibles dans les données publiques. Nous nous référons à des sources telles que UN Comtrade pour les flux commerciaux des catégories liées aux textiles enduits, les offices nationaux de statistiques pour les indices de production manufacturière, et la Commission du commerce international des États-Unis pour le contexte tarifaire et d'importation. Pour la réglementation et l'orientation des produits, nous consultons également des sources telles que l'Agence de protection de l'environnement des États-Unis et l'Agence européenne des produits chimiques, car les règles relatives aux COV et aux substances restreintes peuvent modifier les choix de revêtement.
Pour ancrer la structure du secteur et les usages finaux typiques, nous ajoutons les dépôts d'entreprises, rapports annuels, présentations aux investisseurs, sites web d'associations et couvertures de presse reconnues sur les évolutions de capacité et les tendances d'application. Les bases de données de brevets sont utilisées de manière sélective pour voir si l'activité progresse dans des domaines tels que les systèmes en phase aqueuse ou les finitions fonctionnelles, ce qui est ensuite testé en entretiens. Les sources listées ici sont uniquement illustratives, et de nombreuses autres références publiques ont été utilisées pour la collecte, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour valider la manière dont la demande de revêtement évolue dans les textiles liés à l'habillement, au transport, au médical et à la construction, et pour confirmer quelle part de la production de tissus est enduite par rapport à celle laissée non traitée. Nous échangeons avec un ensemble de formulateurs de revêtement, de producteurs de tissus enduits, de transformateurs, de distributeurs et d'acheteurs en aval dans les régions APAC, EMEA et Amériques, puis alignons leurs contributions sur des hypothèses cohérentes de prix et de volume.
Répartition des répondants des travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 30 % | Directions générales : 16 % | APAC : 47 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 35 % |
| Acteurs plus petits : 21 % | Managers : 44 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante où la production textile, la pénétration des tissus enduits et le mix d'applications sont reconstitués par région, avant que les valeurs ne soient converties à l'aide de la tarification typique des systèmes de revêtement et des mouvements de prix observés. Pour garder des totaux réalistes, nous corroborons le résultat avec des approximations ascendantes sélectives, telles que la consolidation d'un échantillon de revenus de fournisseurs et de transformateurs, et la vérification croisée des volumes implicites à l'aide de la production en mètres carrés de tissus enduits et des taux moyens d'ajout de revêtement.
Quelques données pratiques guident le modèle, notamment les tendances de production de textiles enduits par usage final, les évolutions vers des formulations en phase aqueuse et sans solvant, l'adoption de caractéristiques de performance (imperméable et respirant, ignifuge, antimicrobien), et les différences régionales dans la demande de textiles techniques. Les hypothèses de prix sont traitées avec soin, car le calendrier des devises et les cycles de coût des résines peuvent fausser les comparaisons d'une année à l'autre, et les lacunes sont traitées en utilisant des indicateurs de substitution issus de catégories de textiles enduits similaires, puis en validant ces indicateurs par les retours d'entretiens.
Les prévisions sont élaborées à l'aide d'une analyse de scénarios appuyée par des contrôles de régression simples, où les principaux moteurs sont la croissance de la production par usage final, les évolutions de formulation liées à la réglementation et l'orientation de l'utilisation des capacités. Lorsque plusieurs points de vue existent, nous retenons les hypothèses que les personnes interrogées peuvent expliquer par un comportement d'achat réel, et nous documentons les étapes afin que le modèle puisse être reproduit lors du prochain rafraîchissement.
Validation des données et cycle de mise à jour
La validation s'effectue à travers plusieurs niveaux de contrôles afin que les écarts inhabituels puissent être expliqués avant la finalisation des chiffres. Nous comparons la valeur de marché modélisée à des signaux indépendants tels que l'orientation des échanges commerciaux, les tendances de production manufacturière et les fourchettes de mouvement des prix, puis examinons toute variance se situant hors des bandes attendues. Si une hypothèse clé évolue, comme un changement soudain du coût des résines ou un choc de demande dans les textiles de transport, l'équipe recontacte des répondants sélectionnés pour confirmer ce qui a changé et si cela est temporaire.
Chaque rapport est actualisé selon un cycle annuel, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs affectent les perspectives de demande ou de tarification. Avant la livraison, les dernières publications publiques sont revérifiées, et un analyste effectue une dernière vérification de cohérence entre les régions et les usages finaux afin que les clients reçoivent une vision actualisée.
Taille du marché des revêtements textiles selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les revêtements textiles varient souvent car différentes études tracent la ligne de démarcation entre les systèmes de revêtement, les tissus enduits et les textiles traités connexes, et parce qu'elles n'utilisent pas toujours la même année de référence. Des différences apparaissent également lorsqu'une estimation est construite à partir des bassins de demande d'usage final tandis qu'une autre s'appuie davantage sur les récits de revenus des fournisseurs ou sur des indicateurs élargis du marché chimique.
Dans cette étude, l'écart principal s'explique généralement par l'inclusion ou non des produits de protection des tissus grand public et des finitions textiles non liées au revêtement, ainsi que par la manière dont la tarification est reportée pendant les fluctuations des coûts des résines et le calendrier de conversion des devises. Certaines estimations utilisent également des horizons de prévision plus longs et rétro-calculent l'année de référence par extrapolation de tendance, ce qui peut sous-estimer les inflexions à court terme provenant des évolutions réglementaires vers des formulations à faible teneur en COV et l'adoption de revêtements fonctionnels ; cette discipline de périmètre et de calendrier est appliquée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,73 milliards USD (2026) | |
| Cabinet de conseil mondial A | 4,00 milliards USD (2025) | Utilise une année de référence antérieure et un horizon plus long, et tend à regrouper un ensemble plus large de produits de traitement des tissus dans la définition du revêtement textile, ce qui peut nuire à la comparabilité lorsque la tarification et le calendrier des devises diffèrent. |
| Éditeur sectoriel B | 3,85 milliards USD (2024) | S'appuie sur un dimensionnement ponctuel plus ancien et le prolonge à l'aide d'une trajectoire de croissance unique, avec un traitement moins explicite de la pénétration par usage final et du mix de caractéristiques fonctionnelles, ce qui peut manquer les évolutions à court terme de la demande de textiles enduits. |
En examinant ces trois chiffres, les différences ne tiennent pas seulement aux taux de croissance : elles proviennent principalement de ce qui est comptabilisé comme système de revêtement, de l'année retenue comme point de départ, et de la manière dont les prix sont reportés. En maintenant des données liées à la production de textiles enduits et une logique de tarification clairement énoncée, nous pouvons expliquer chaque étape et concilier les écarts sans nous appuyer sur des hypothèses invérifiables.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des revêtements textiles ?
Le marché des revêtements textiles est évalué à 4,73 milliards USD en 2026 et est en bonne voie pour atteindre 5,71 milliards USD d'ici 2031 à un TCAC de 3,85 %.
Quelle région est en tête du marché des revêtements textiles ?
L'Asie-Pacifique est en tête avec une part de 52,74 % en 2025 et devrait croître à un TCAC de 5,86 % jusqu'en 2031, portée par une fabrication à grande échelle et une capacité d'exportation.
Quel segment d'application connaît la croissance la plus rapide ?
Les textiles médicaux enregistrent le TCAC le plus élevé à 6,03 % car les hôpitaux et les marques de santé accordent la priorité aux fonctionnalités antimicrobiennes et antivirales.
Comment les réglementations influencent-elles le développement des produits ?
Le resserrement des restrictions sur les COV et les PFAS en Amérique du Nord et en Europe accélère l'adoption des systèmes à base aqueuse et sans solvant, remodelant les pipelines de R&D dans le monde entier.
Dernière mise à jour de la page le:



