
Taille et Part du Marché des Dispositifs de Modulation de la Température
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.87 Milliards de dollars |
| Taille du Marché (2032) | 5.66 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.88 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
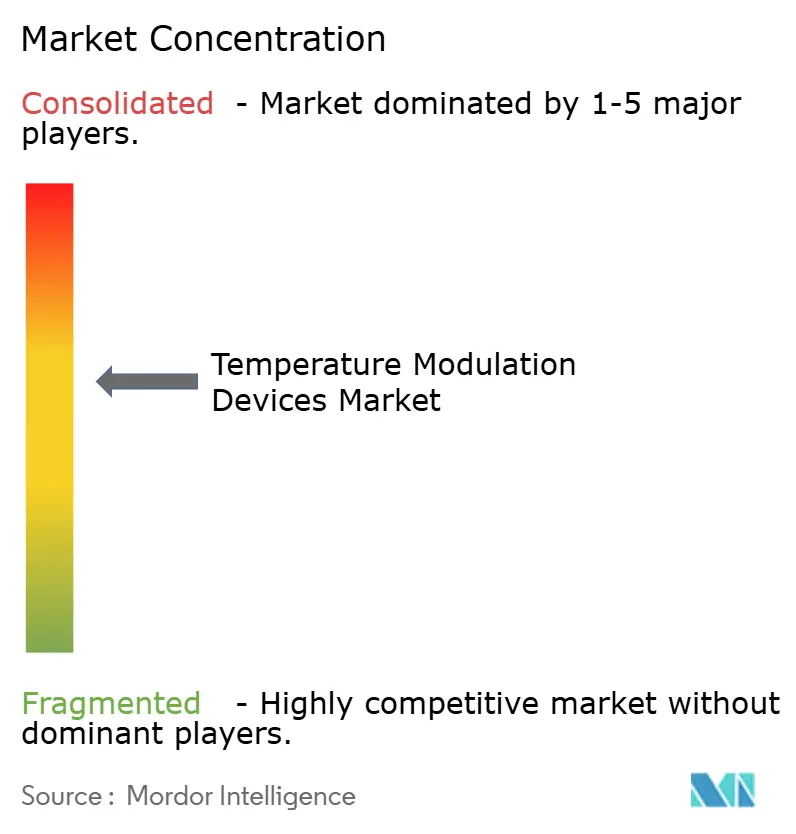
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Dispositifs de Modulation de la Température par Mordor Intelligence
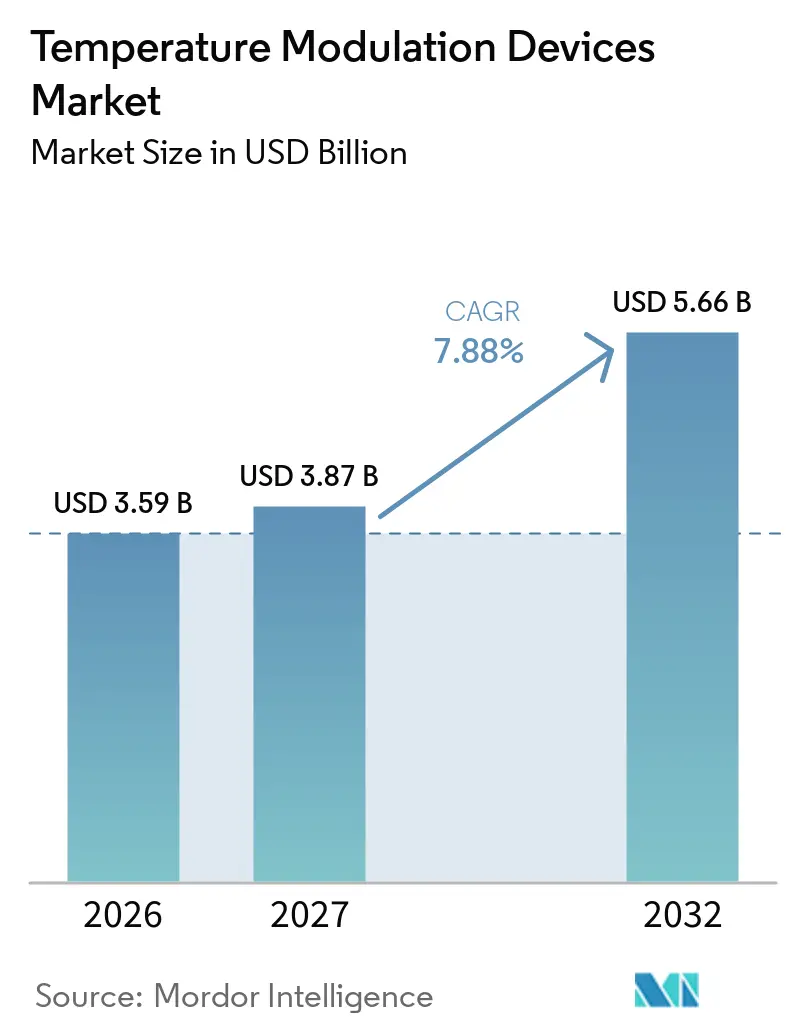
La taille du marché des dispositifs de modulation de la température était évaluée à 3,59 milliards USD en 2026 et devrait croître de 3,87 milliards USD en 2027 pour atteindre 5,66 milliards USD d'ici 2032, à un CAGR de 7,88 % durant la période de prévision (2027-2032).
Cette expansion reflète le passage des outils de réchauffement de base vers des plateformes en boucle fermée utilisant des analyses en temps réel pour maintenir la normothermie lors de procédures chirurgicales complexes, de soins intensifs et d'urgences. La hausse des volumes chirurgicaux dans les populations vieillissantes à revenus élevés, l'adoption rapide de la gestion ciblée de la température après un arrêt cardiaque et un flux constant de mises à niveau basées sur l'intelligence artificielle soutiennent tous la demande en dispositifs de précision. Les principaux fournisseurs intègrent des algorithmes d'apprentissage automatique aux systèmes de réchauffement et de refroidissement établis afin de réduire la charge de travail infirmière, tandis que les agences de défense accélèrent le développement de chauffe-perfusions portables maintenant la viabilité des produits sanguins dans des environnements extrêmes. Collectivement, ces forces ancrent une trajectoire de croissance résiliente pour le marché des dispositifs de modulation de la température.
Points Clés du Rapport
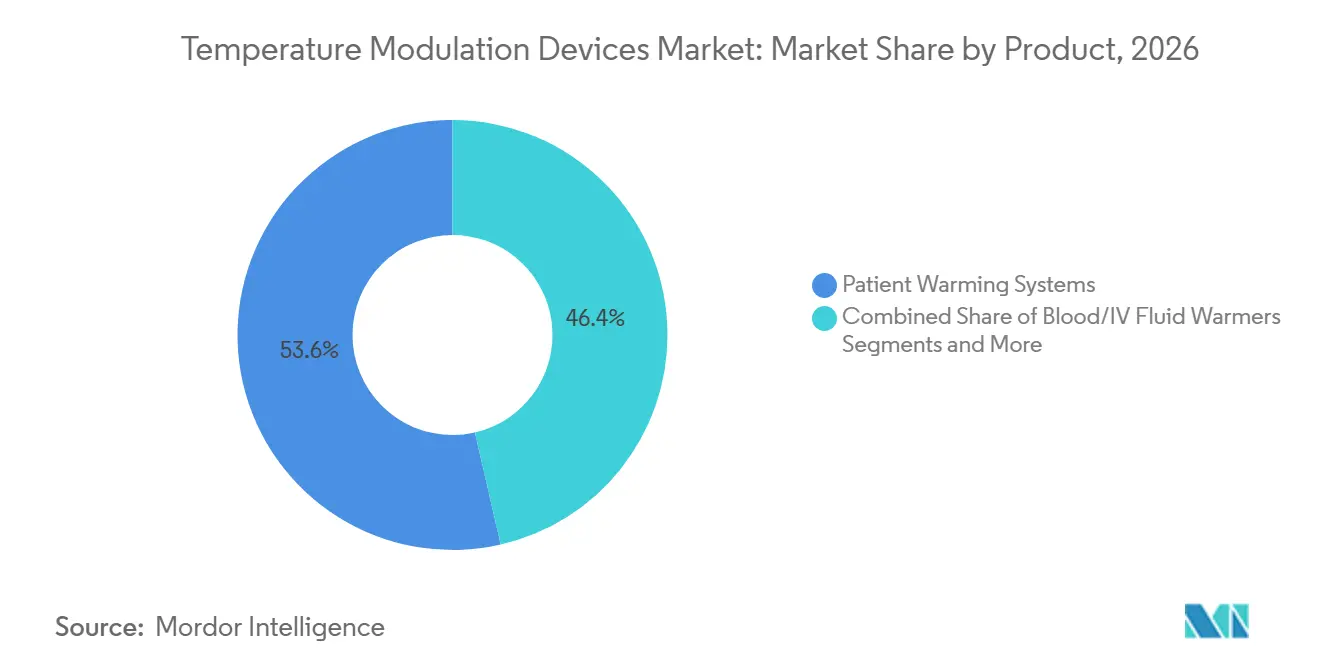
- Par produit, les systèmes de réchauffement des patients ont capturé 53,6 % de la part du marché des dispositifs de modulation de la température en 2026. Les systèmes de gestion intravasculaire de la température devraient afficher le CAGR le plus rapide, à 12,1 %, jusqu'en 2032.
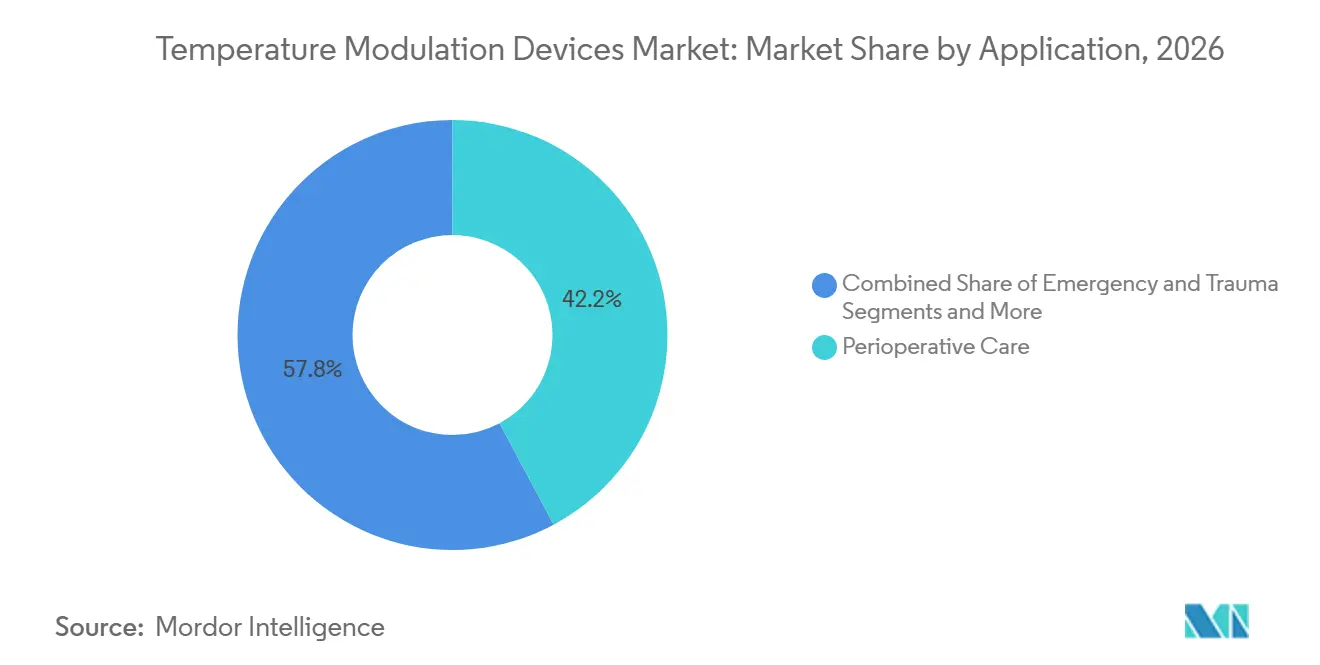
- Par application, les soins périopératoires ont représenté 42,2 % de la taille du marché des dispositifs de modulation de la température en 2026. Les soins d'urgence et de traumatologie progressent au CAGR le plus élevé, soit 11,2 %, jusqu'en 2032.
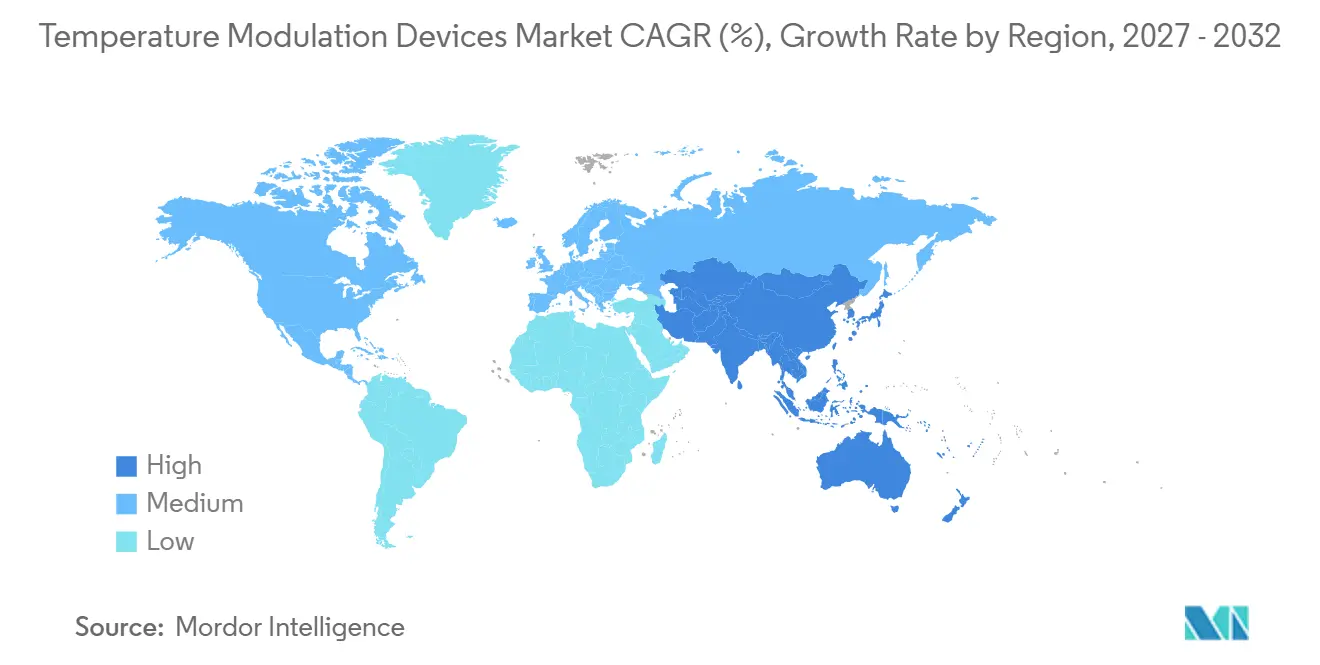
- Par géographie, l'Amérique du Nord a dominé avec une part de marché des dispositifs de modulation de la température de 40,6 % en 2026 ; l'Asie-Pacifique devrait enregistrer un CAGR de 9,4 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Intensification des volumes chirurgicaux dans les pays à revenus élevés | +1.80% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Adoption croissante de la gestion ciblée de la température après un arrêt cardiaque | +1.50% | Mondial, concentré dans les marchés développés | Court terme (≤ 2 ans) |
| Demande militaire de réchauffeurs intraveineux/sanguins légers et alimentés par batterie | +0.40% | Amérique du Nord, Europe, certains pays d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion rapide des centres de chirurgie ambulatoire en Asie-Pacifique | +1.20% | Cœur de l'Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Moyen terme (2 à 4 ans) |
| Dispositifs d'échange thermique œsophagien obtenant un remboursement dans l'UE | +0.60% | Europe, en expansion vers l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Plateformes de régulation de la température en boucle fermée pilotées par l'IA | +0.90% | Mondial, porté par l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'Intensification des Volumes Chirurgicaux Stimule l'Adoption de la Gestion Avancée de la Température
Les systèmes de santé des pays à revenus élevés font face à une augmentation des interventions orthopédiques et cardiovasculaires qui accroît le risque d'hypothermie. Les hôpitaux intègrent donc le réchauffement préopératoire, le réchauffement actif peropératoire et la surveillance postopératoire de la température dans un flux de travail intégré unique. Ces protocoles multimodaux ont démontré leur capacité à réduire les taux d'infection, à raccourcir la récupération et à améliorer les indicateurs de remboursement, stimulant les investissements continus dans les plateformes de gestion de la température à l'échelle de l'entreprise.[1]
Les Applications Militaires Accélèrent l'Innovation en Matière de Gestion Portable de la Température
Les agences de défense spécifient désormais des réchauffeurs de moins de 900 grammes capables de chauffer le sang à 37 °C en quelques minutes dans des conditions de combat. Les dispositifs homologués pour un usage au combat migrent vers les réseaux civils de traumatologie et les flottes d'ambulances aériennes, où la portabilité et l'autonomie de la batterie sont essentielles. Des prototypes de nacelles de réfrigération livrables par drone testés en 2024 laissent entrevoir une future logistique pré-hospitalière du sang qui s'appuiera fortement sur des modules de contrôle de la température robustes.
L'Expansion des Centres de Chirurgie Ambulatoire Transforme le Paysage de la Gestion de la Température en Asie-Pacifique
Les centres de chirurgie ambulatoire d'Asie-Pacifique anticipent une hausse de 25 % des procédures au cours de cette décennie. Les opérateurs privilégient les systèmes à double mode qui réchauffent et refroidissent tout en s'adaptant à des espaces restreints. Des interfaces automatisées de type « régler et oublier » aident à compenser les pénuries d'infirmières et garantissent des profils de température conformes aux recommandations dans les services d'ophtalmologie, de gastroentérologie et de chirurgie orthopédique ambulatoire.[2]
Les Systèmes en Boucle Fermée Pilotés par l'IA Révolutionnent la Précision de la Température
Les algorithmes d'apprentissage automatique font passer la précision de ±1 °C à ±0,2 °C en recalibrant en permanence l'apport d'énergie en réponse aux retours tissulaires. Les premiers déploiements montrent des économies d'énergie et moins d'interventions manuelles, signalant un changement de niveau dans les référentiels de sécurité périopératoire.[3]
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût en capital élevé des systèmes de refroidissement intravasculaire | -1.10% | Mondial, impactant le plus durement les marchés émergents | Court terme (≤ 2 ans) |
| Préoccupations liées au contrôle des infections concernant les couvertures et tuyaux réutilisables | -0.80% | Mondial, avec un examen approfondi en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Risque de contentieux lié au réchauffement par air pulsé en orthopédie | -0.60% | Amérique du Nord, en expansion vers l'Europe | Long terme (≥ 4 ans) |
| Personnel qualifié limité pour les protocoles de neuroprotection dans les pays à revenus faibles et intermédiaires | -0.70% | Afrique subsaharienne et Asie du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les Coûts en Capital Élevés Freinent l'Adoption des Systèmes de Refroidissement Intravasculaire
Les coûts d'acquisition dépassent souvent 50 000 USD par console, ce qui dissuade les hôpitaux qui ne peuvent pas justifier la prime par rapport aux options de surface tarifées entre 5 000 et 15 000 USD. Les coûts supplémentaires de formation et de consommables creusent l'écart, en particulier dans les établissements publics aux budgets serrés, malgré les meilleurs résultats neurologiques documentés dans des essais évalués par des pairs.
Les Préoccupations liées au Contrôle des Infections Mettent à l'Épreuve les Composants Réutilisables de Gestion de la Température
Des violations du champ stérile alléguées dans des procès liés au réchauffement par air pulsé ont conduit certains centres orthopédiques à se tourner vers des alternatives à usage unique ou en boucle fermée. Des protocoles de nettoyage renforcés réduisent le risque mais augmentent les coûts de main-d'œuvre et de conformité, orientant les achats vers des circuits jetables lorsque les prix le permettent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Produit :
Les Systèmes Intravasculaires Défient la Domination Traditionnelle du RéchauffementLes systèmes de réchauffement des patients ont conservé 53,6 % de la part du marché des dispositifs de modulation de la température en 2026, grâce aux protocoles périopératoires universels. La taille du marché des dispositifs de modulation de la température attribuable aux plateformes intravasculaires est en voie d'atteindre un CAGR de 12,1 % jusqu'en 2032, les neurologues et les intensivistes privilégiant un refroidissement central précis pour les soins post-arrêt cardiaque. Les couvertures de refroidissement et les coussins conducteurs occupent une niche bien établie, mais les hôpitaux recherchant une polyvalence à console unique testent des plateformes intégrées à double mode qui passent du réchauffement au refroidissement avec un minimum de consommables. L'autorisation de mise sur le marché de novo de la FDA pour le dispositif de refroidissement œsophagien en 2024 a ouvert un conduit par voie orale qui protège l'œsophage lors de l'ablation cardiaque et assure un refroidissement systémique rapide, indiquant une voie d'innovation fertile.
Une automatisation algorithmique accrue différencie également les consoles de nouvelle génération. Les fournisseurs intègrent des commandes en boucle fermée qui ajustent automatiquement les débits et les seuils d'alarme en fonction de la trajectoire métabolique du patient, réduisant ainsi la charge de travail des cliniciens. Les contrats de défense pour des chauffe-perfusions optimisés sur batterie ajoutent une demande unitaire incrémentale et accélèrent la R&D de robustification qui alimente ensuite les conceptions civiles. À mesure que l'éventail des fonctionnalités s'élargit, les équipes d'approvisionnement comparent les plateformes sur le coût des consommables par cas et les sorties de données interopérables plutôt que sur le prix d'achat seul.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par Application :
Les Soins d'Urgence s'Accélèrent Tandis que le Périopératoire Reste DominantLes flux de travail périopératoires ont représenté 42,2 % de la taille du marché des dispositifs de modulation de la température en 2026, car chaque grande directive chirurgicale impose désormais un réchauffement actif. La prévention des infections, une émergence anesthésique plus rapide et les pénalités de remboursement pour hypothermie non planifiée renforcent le leadership périopératoire. Les segments des urgences et de la traumatologie afficheront cependant le CAGR le plus rapide, à 11,2 %, à mesure que les protocoles de réanimation formalisent les objectifs de normothermie après le retour à une circulation spontanée.
La croissance dans les unités de soins intensifs reste stable, les hôpitaux modernisant leurs équipements avec des consoles en réseau qui alimentent les données dans les dossiers électroniques pour l'audit des protocoles de neuroprotection. Les services de néonatologie dans les pays à faibles ressources continuent de lutter contre l'hypothermie : une étude nigériane de 2024 a enregistré une incidence de 72,9 % parmi les admissions prématurées, soulignant un besoin non satisfait en incubateurs à faible coût et en chauffe-bébés portables. Des projets de télésanté associant des patchs axillaires sans fil à des tableaux de bord en nuage laissent entrevoir une future surveillance de la température à domicile pour les nourrissons à risque et les patients post-opératoires.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse Géographique
Marché des Dispositifs de Modulation de la Température en Amérique du Nord
L'Amérique du Nord a représenté 40,6 % de la part du marché des dispositifs de modulation de la température en 2026, soutenue par un remboursement solide et des voies réglementaires FDA claires qui réduisent le risque lié à l'innovation. Les codes de prise en charge Medicare couvrant les cathéters de refroidissement avancés favorisent l'adoption précoce, tandis que les consortiums hospitaliers négocient des contrats groupés de consommables qui réduisent les coûts par procédure. Les écosystèmes civils de la région bénéficient également des technologies à double usage issues de la R&D militaire américaine, accélérant la diffusion des dispositifs portables.
Marché des Dispositifs de Modulation de la Température en Europe
L'Europe suit avec un paysage mature mais en évolution, façonné par le Règlement relatif aux dispositifs médicaux. Les approbations de remboursement pour les systèmes d'échange thermique œsophagiens en Allemagne et en France témoignent de la volonté des payeurs de soutenir les dispositifs de niche fondés sur des données probantes. Les fournisseurs doivent désormais fournir des ensembles de données de surveillance post-commercialisation plus robustes, ce qui incite à des investissements accrus dans des consoles connectées au cloud qui transmettent automatiquement les indicateurs d'utilisation et de résultats aux autorités réglementaires.
Marché des Dispositifs de Modulation de la Température en Asie-Pacifique
L'Asie-Pacifique est le territoire à la croissance la plus rapide, avec un CAGR de 9,4 % jusqu'en 2032. Les dépenses gouvernementales pour moderniser les blocs opératoires en Chine et en Inde, ainsi que les investissements privés dans les chaînes de chirurgie ambulatoire japonaises, alimentent la hausse des volumes unitaires. Les allocations de santé dans la région pourraient dépasser 138 milliards USD d'ici 2027, les soins intensifs et les technologies chirurgicales absorbant une part significative. Les acheteurs locaux privilégient les consoles compactes à double mode fonctionnant sur des alimentations électriques standard, créant des opportunités pour les acteurs à prix intermédiaire ciblant les hôpitaux des villes secondaires.
Paysage Concurrentiel
Le marché des dispositifs de modulation de la température présente une concentration modérée. Medtronic, Stryker et Solventum détiennent des bases installées importantes dans les couvertures de réchauffement, les réchauffeurs de liquides et les circuits de refroidissement cardiothoracique. Haemonetics s'est étendu au refroidissement œsophagien en acquérant Attune Medical pour 160 millions USD en 2024, diversifiant ainsi son activité au-delà de son héritage dans la gestion du sang. L'acquisition par Getinge de Paragonix Technologies en 2024 a intégré des solutions de température pour la préservation des organes sous son portefeuille cardiovasculaire, illustrant une tendance plus large vers des acquisitions complémentaires qui complètent la couverture des épisodes cliniques.
Les principaux fournisseurs se différencient par la précision, l'intégration dans les flux de travail et les flux de données interopérables plutôt que par des remises. Les algorithmes en boucle fermée qui réduisent les interventions manuelles génèrent des gains tangibles de productivité infirmière, tandis que les analyses intégrées satisfont l'intérêt croissant des régulateurs pour les données probantes du monde réel. Les jeunes entreprises se concentrent sur des dispositifs ultralégers à usage militaire ou pour les services médicaux d'urgence, s'associant souvent à des entreprises de logistique par drone pour tester sur le terrain la livraison de sang à température contrôlée. Les acteurs établis répondent en intégrant la gestion de la batterie et des boîtiers robustes dans les modèles hospitaliers de nouvelle génération, brouillant les frontières traditionnelles entre produits.
Leaders du Secteur des Dispositifs de Modulation de la Température
-
3M (Solventum)
-
Stryker
-
Medtronic
-
Gentherm Medical (CSZ)
-
ZOLL Medical
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Dispositifs de Modulation de la Température Entreprises couvertes dans ce rapport
- 3M (Solventum)
- Stryker
- Medtronic
- Gentherm Medical (Cincinnati Sub-Zero)
- ZOLL Medical
- Beckton Dickinson
- Smiths Group
- GE Healthcare
- Dragerwerk
- ICU Medical
- Belmont Medical Technologies
- Enthermics Medical Systems
- The 37Company
- KanMed AB
- Barkey GmbH
- Inspiration Healthcare Group
- FutureMed
- STERIS
- Koninklijke Philips
- VitaHEAT Medical
Développements industriels récents dans Marché des Dispositifs de Modulation de la Température
- Février 2025 : BrainCool a reçu une commande de ZOLL pour 10 systèmes BrainCool de démonstration d'une valeur de 1,7 million SEK (160 000 USD) afin d'améliorer la précision du refroidissement post-arrêt cardiaque.
- Novembre 2024 : La FDA a approuvé la Plateforme VARIPULSE pour la fibrillation auriculaire paroxystique, intégrant des mesures de sécurité de contrôle de la température pour l'ablation.
- Août 2024 : ZOLL Medical a obtenu 37 millions USD de financement pour faire progresser les dispositifs de gestion thérapeutique de la température.
Portée du Rapport Mondial sur le Marché des Dispositifs de Modulation de la Température
Aperçu de la segmentation
| Systèmes de Réchauffement des Patients |
| Systèmes de Refroidissement des Patients |
| Systèmes de Gestion de la Température Intravasculaire |
| Réchauffeurs de Sang / Liquides Intraveineux |
| Systèmes Intégrés à Double Mode |
| Soins Périopératoires |
| Soins Intensifs / Critiques |
| Urgences et Traumatologie |
| Soins Néonataux et Pédiatriques |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Produit | Systèmes de Réchauffement des Patients | |
| Systèmes de Refroidissement des Patients | ||
| Systèmes de Gestion de la Température Intravasculaire | ||
| Réchauffeurs de Sang / Liquides Intraveineux | ||
| Systèmes Intégrés à Double Mode | ||
| Par Application | Soins Périopératoires | |
| Soins Intensifs / Critiques | ||
| Urgences et Traumatologie | ||
| Soins Néonataux et Pédiatriques | ||
| Autres | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
À quel rythme le marché des dispositifs de modulation de la température devrait-il croître ?
Il devrait passer de 3,59 milliards USD en 2026 à 5,66 milliards USD d'ici 2032, reflétant un CAGR de 7,88 %.
Quelle catégorie de produits domine actuellement les dépenses ?
Les systèmes de réchauffement des patients ont détenu une part de 53,6 % en 2026 en raison des mandats d'utilisation périopératoire universels.
Pourquoi les systèmes de refroidissement intravasculaire gagnent-ils du terrain ?
Ils offrent une précision plus étroite de ±0,2 °C, réduisant les complications neurologiques dans les soins post-arrêt cardiaque et devraient afficher un CAGR de 12,1 % jusqu'en 2032.
Quelle région enregistre le plus grand nombre de nouvelles procédures ?
L'Asie-Pacifique se développe à un CAGR de 9,4 % à mesure que les centres de chirurgie ambulatoire se multiplient en Chine, au Japon et en Inde.
Qu'est-ce qui stimule la demande dans les contextes d'urgence ?
L'adoption plus large des protocoles de gestion ciblée de la température après la réanimation alimente un CAGR de 11,2 % dans les applications d'urgence et de traumatologie.
Quelle est la concentration du pouvoir des fournisseurs aujourd'hui ?
Le marché est modérément concentré avec Medtronic, Stryker et Solventum en tête des parts mondiales, mais des acquisitions telles que Haemonetics-Attune intensifient la concurrence.