
Taille et parts du marché des thermomètres médicaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.46 Milliards de dollars |
| Taille du Marché (2031) | 3.55 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.57 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des thermomètres médicaux par Mordor Intelligence
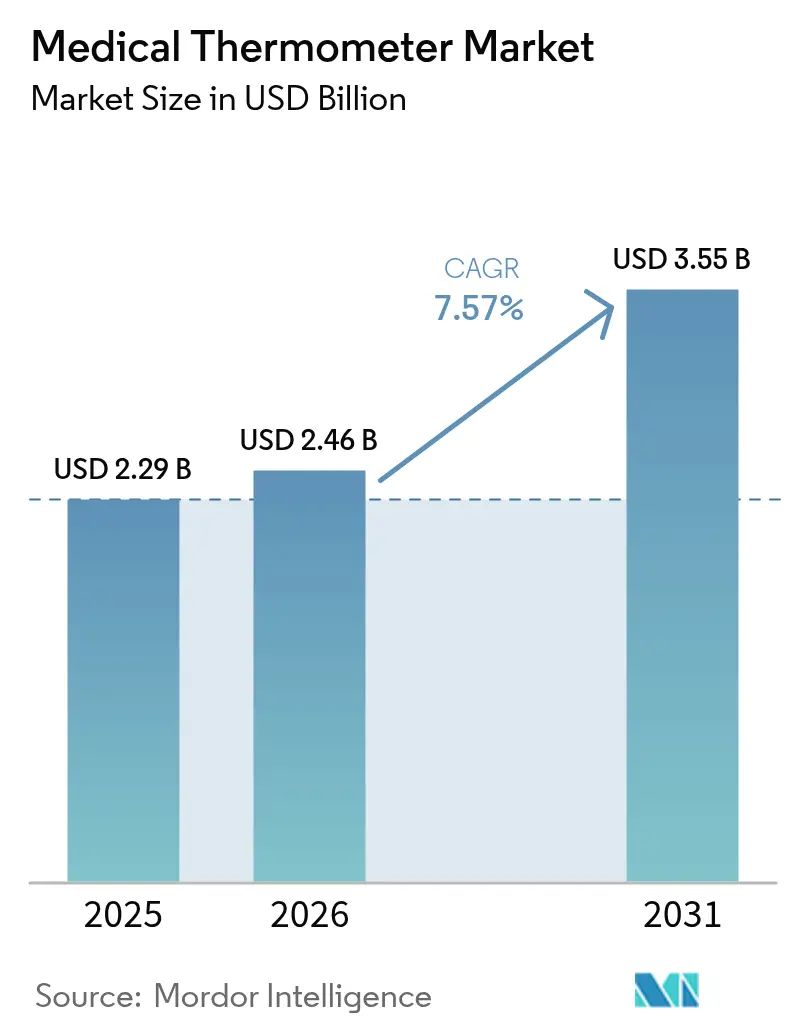
La taille du marché des thermomètres médicaux devrait passer de 2,29 milliards USD en 2025 à 2,46 milliards USD en 2026 et devrait atteindre 3,55 milliards USD d'ici 2031, à un TCAC de 7,57 % sur la période 2026-2031. La demande soutenue provient de la numérisation des soins de santé, des mesures réglementaires visant à supprimer les appareils à mercure et du recours croissant à la surveillance de la température par l'IA. La décision de la FDA de juin 2025 d'exempter les thermomètres électroniques cliniques de classe II de l'examen 510(k) réduit les coûts de mise en conformité et encourage l'innovation rapide[1]Food and Drug Administration, "Exemption des thermomètres électroniques cliniques de classe II des exigences de notification préalable à la commercialisation," fda.gov, tandis que l'interdiction du mercure par l'Union européenne continue d'accélérer la substitution des produits. Les hôpitaux et les prestataires de soins à domicile développent des programmes de soins connectés qui associent des capteurs de température à d'autres modules de signes vitaux, et les difficultés d'approvisionnement en semi-conducteurs poussent les fabricants vers des stratégies d'intégration verticale pour sécuriser la production.
Principaux enseignements du rapport
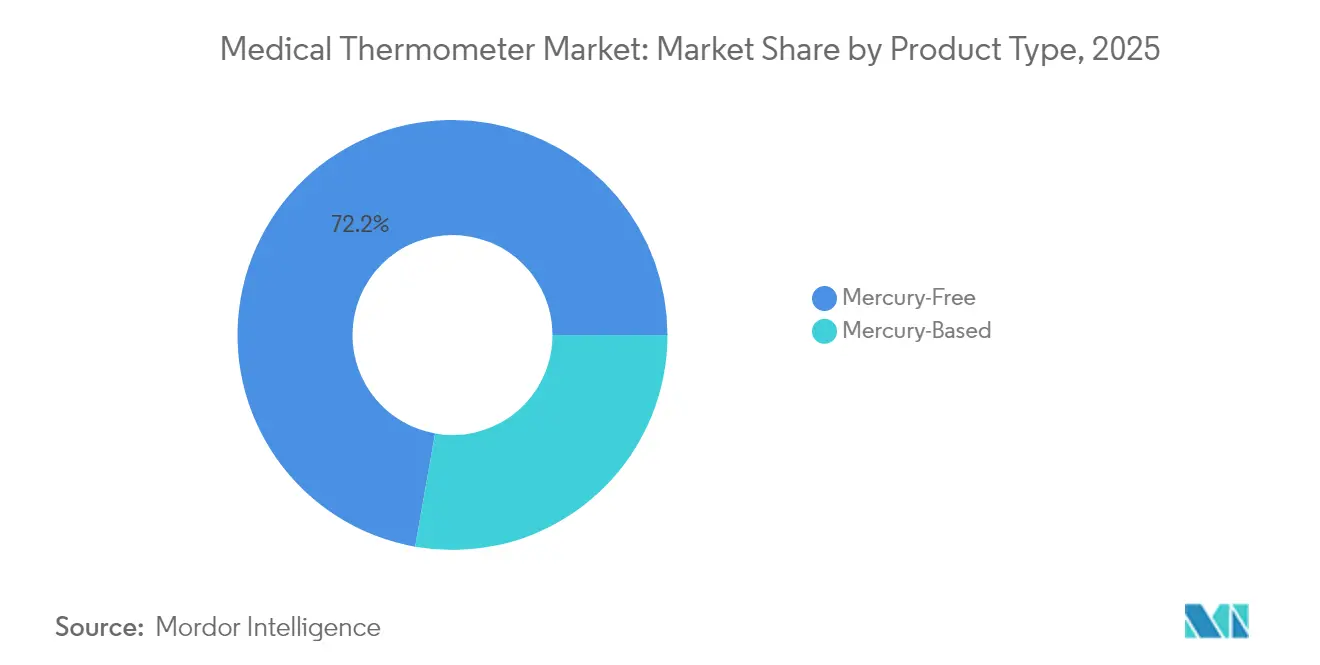
- Par type de produit, les appareils sans mercure ont dominé avec 72,22 % de la part de marché des thermomètres médicaux en 2025 et progressent à un TCAC de 8,29 % jusqu'en 2031.
- Par point de mesure, la voie orale/axillaire a représenté 62,90 % du chiffre d'affaires en 2025, tandis que les thermomètres frontaux enregistrent le TCAC le plus élevé, à 8,06 %, jusqu'en 2031.
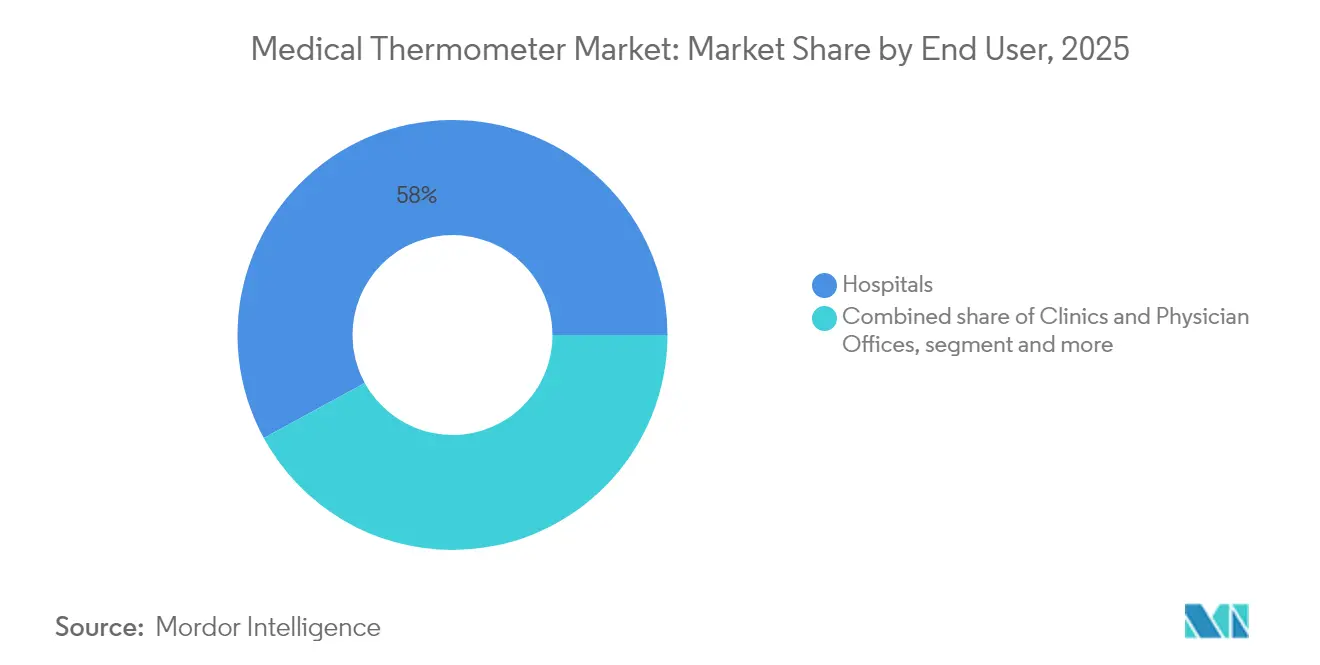
- Par utilisateur final, les hôpitaux détenaient 57,95 % de la taille du marché des thermomètres médicaux en 2025 ; les milieux de soins à domicile affichent le TCAC le plus rapide, à 8,74 %, jusqu'en 2031.
- Par groupe d'âge des patients, les utilisateurs adultes représentaient 68,10 % de la part en 2025, mais la demande pédiatrique progresse à un TCAC de 7,98 % jusqu'en 2031.
- Par région, l'Amérique du Nord a contribué à hauteur de 36,60 % du chiffre d'affaires 2025, tandis que l'Asie-Pacifique se développe à un TCAC de 9,11 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des thermomètres médicaux
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Explosion de la thermométrie numérique et intelligente à usage domestique après la COVID | +1.8% | Mondial, le plus élevé en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Protocoles de contrôle des infections hospitalières favorisant les appareils sans contact | +1.2% | Mondial, porté par les marchés développés | Court terme (≤ 2 ans) |
| Croissance des populations pédiatriques et gériatriques nécessitant une surveillance fréquente | +0.9% | Cœur en Asie-Pacifique, extension vers le Moyen-Orient et l'Afrique et l'Amérique latine | Long terme (≥ 4 ans) |
| Plateformes intégrées de signes vitaux associant des capteurs de température | +0.7% | Amérique du Nord et UE, en expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Algorithmes de prédiction de la fièvre basés sur l'IA dans les dispositifs portables | +0.6% | Adoption précoce en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Programmes de surveillance des maladies induits par le changement climatique | +0.4% | Régions tropicales et subtropicales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Explosion de la thermométrie numérique et intelligente à usage domestique après la COVID
Le remboursement des soins à distance couvre désormais Medicare, et 81 % des cliniciens intègrent le suivi de la température dans les protocoles de surveillance à distance des patients (RPM), stimulant la demande des consommateurs pour des appareils connectés qui alimentent directement les tableaux de bord de télésanté. Les parcs de thermomètres intelligents dépassant 3 millions d'unités fournissent des ensembles de données anonymisées utilisés pour prévoir les pics de fièvre régionaux, illustrant comment le marché des thermomètres médicaux chevauche de plus en plus l'analytique de santé publique. L'adoption par les ménages reste la plus élevée en Amérique du Nord, mais la croissance en Asie-Pacifique s'accélère à mesure que les écosystèmes de santé mobile arrivent à maturité et que les prix descendent à des niveaux accessibles au grand public. Les plateformes axées sur les données encouragent les achats répétés, car les mises à jour du micrologiciel et des algorithmes prolongent la durée de vie des appareils. Les fabricants d'appareils associent désormais des sondes de température à des modules d'oxymétrie de pouls et de mesure de la pression artérielle, créant des kits multiparamètriques qui fidélisent les patients.
Protocoles de contrôle des infections hospitalières favorisant les appareils sans contact
Les flux de travail cliniques donnent la priorité à la thermométrie sans contact pour réduire le temps de désinfection et les risques d'infection croisée. Les directives nationales au Canada et en Australie préconisent des solutions infrarouges ou à usage unique dans les services de triage et de soins aux personnes âgées.[2]Commission australienne pour la sécurité et la qualité des soins de santé, "Lignes directrices pour la prévention et le contrôle des infections," safetyandquality.gov.au Les équipes d'achat intègrent des exigences sans contact dans les appels d'offres, poussant les fournisseurs à affiner la précision des capteurs grâce à des algorithmes de compensation de l'émissivité. Bien que des études évaluées par des pairs signalent encore une corrélation inférieure à 0,8 avec la température centrale, les fournisseurs répondent en intégrant des réseaux de capteurs doubles et des certificats d'étalonnage pour chaque lot. La croissance est en outre soutenue par les portiques de contrôle thermique déployés dans les aéroports et les grands sites, reconvertis en points d'entrée hospitaliers de routine.
Croissance des populations pédiatriques et gériatriques nécessitant une surveillance fréquente
L'Asie-Pacifique accueille plus de 30 millions de personnes supplémentaires âgées de 65 ans et plus chaque année, tandis que les cohortes de naissances restent importantes, créant une demande parallèle en thermométrie indolore et précise. Des capteurs au poignet validés lors d'essais cliniques suisses démontrent une surveillance continue sans perturber les nourrissons ou les patients âgés. Dans les services pédiatriques, les unités infrarouges sans contact réduisent l'anxiété et permettent un flux rapide des patients lors d'épidémies infectieuses. Les flux de données continus s'intègrent dans des algorithmes de score d'alerte précoce qui détectent de subtiles déviations avant l'apparition de la fièvre, améliorant ainsi les résultats pour les groupes vulnérables.
Plateformes intégrées de signes vitaux associant des capteurs de température
Les hôpitaux réorientent leurs budgets des thermomètres autonomes vers des solutions de plateforme où la température constitue l'une des couches de données. La stratégie de données de santé d'Omron pour 2024 vise 100 milliards JPY de ventes issues de services cloud regroupant des mesures de température, de pression artérielle et d'activité. Les conceptions axées sur les API permettent aux éditeurs de dossiers médicaux électroniques (DME) d'extraire les relevés en temps réel, éliminant la saisie manuelle. Cette convergence renforce les coûts de changement de fournisseur et aide les acteurs en place à défendre leurs marges face aux importations à bas coût. Les investisseurs considèrent ces plateformes comme des modèles à revenus récurrents plutôt que comme de simples ventes de matériel, rehaussant le profil du marché des thermomètres médicaux au sein des portefeuilles de santé numérique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Mesures réglementaires visant à interdire les thermomètres à mercure sur les marchés émergents | -0.6% | Asie-Pacifique, Moyen-Orient et Afrique et Amérique latine | Moyen terme (2 à 4 ans) |
| Variabilité de la précision et de l'étalonnage des importations à bas coût | -0.8% | Mondial, plus marqué sur les marchés émergents | Court terme (≤ 2 ans) |
| Préoccupations croissantes en matière de cybersécurité autour des thermomètres connectés | -0.5% | Amérique du Nord et UE | Moyen terme (2 à 4 ans) |
| Pénuries de semi-conducteurs de qualité capteur perturbant l'approvisionnement | -0.7% | Mondial, aiguë dans les centres Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Variabilité de la précision et de l'étalonnage des importations à bas coût
Des coefficients de corrélation intraclasse inférieurs à 0,8 pour de nombreuses unités infrarouges d'entrée de gamme sapent la confiance des cliniciens et peuvent retarder le diagnostic des maladies fébriles. Les grands prestataires exigent désormais des rapports d'étalonnage traçables au NIST, ce qui augmente les coûts de mise en conformité pour les fournisseurs ne disposant pas de laboratoires de métrologie internes. La réglementation à venir de la FDA sur le système de gestion de la qualité, alignée sur la norme ISO 13485:2016, pourrait exclure les importateurs non certifiés, remodelant ainsi le paysage concurrentiel.
Préoccupations croissantes en matière de cybersécurité autour des thermomètres connectés
Des tests d'intrusion ont révélé des failles d'exposition des identifiants dans plusieurs thermomètres Wi-Fi, exposant les hôpitaux aux rançongiciels ou à la falsification des données de température. Les nouvelles normes IEEE 2621 et 2933-2024 exigent des mises à jour de micrologiciel chiffrées et des canaux de commande authentifiés, ajoutant une charge de développement. Les services informatiques isolent souvent les dispositifs médicaux de l'Internet des objets (IoT) sur des réseaux VLAN dédiés, compliquant le déploiement dans les cliniques aux ressources limitées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les appareils sans mercure consolident leur leadership réglementaire
Les thermomètres sans mercure représentaient 1,65 milliard USD de la taille du marché des thermomètres médicaux en 2025 et continuent de progresser à un TCAC de 8,29 %, portés par les interdictions généralisées du mercure en vertu du Règlement UE 2017/852. Les thermomètres numériques à tige dominent les ventes en volume, car les soignants apprécient leurs lectures en moins de 20 secondes et l'absence de matières dangereuses. Les pistolets infrarouges et les sondes auriculaires avancées renforcent les stratégies de contrôle des infections dans les zones de triage bondées. Les unités intelligentes sans mercure qui se synchronisent avec des applications mobiles constituent le créneau à la croissance la plus rapide, aidées par des tableaux de bord cloud qui convertissent les données brutes de température en tendances de santé longitudinales.
Les règles de transport classant les appareils à mercure comme marchandises dangereuses, les distributeurs purgent de plus en plus leurs stocks anciens au profit de portefeuilles sans mercure. Les pionniers tels que Microlife ont tiré parti de leur envergure en R&D pour certifier leurs produits conformément au Règlement de l'UE sur les dispositifs médicaux, obtenant ainsi une prime de prix par rapport aux marques génériques. Les pénuries de semi-conducteurs mettent à rude épreuve les petits acteurs dépourvus de contrats d'approvisionnement à long terme, tandis que les géants intégrés verticalement bénéficient d'allocations prioritaires, protégeant leur production lors des pics de demande. À mesure que les cadres de santé environnementale se renforcent en Amérique latine et dans certaines parties de l'Afrique, le marché des thermomètres médicaux se dirige vers une migration pratiquement irréversible vers les solutions sans mercure.


Par point de mesure : les appareils frontaux captent l'élan des technologies sans contact
Les méthodes orale/axillaire ont généré 1,44 milliard USD de chiffre d'affaires en 2025, soit 62,90 % du marché des thermomètres médicaux, reflétant les protocoles de soins de routine et la familiarité avec les remboursements. Cependant, les scanners frontaux enregistrent un TCAC de 8,06 % car ils minimisent le contact avec la surface et accélèrent le triage. Les récents algorithmes de fusion de capteurs ajustent en fonction de l'émissivité et de la dérive ambiante, ramenant l'erreur quadratique moyenne en dessous de 0,2 °C dans des études contrôlées, réduisant ainsi l'écart avec les sondes orales.
Les régulateurs en Australie et au Canada répertorient désormais le dépistage sans contact comme pratique privilégiée dans les manuels de contrôle des infections en soins aux personnes âgées. Les acheteurs cliniques apprécient la possibilité de prendre la température de dizaines de patients par minute sans embouts de sonde, réduisant ainsi les dépenses en consommables. Pendant ce temps, les appareils tympaniques conservent leur pertinence en pédiatrie grâce à leur faible inconfort et à la corrélation stable de la température centrale dans le conduit auditif. Des innovations telles que les masques thermochromes qui changent de couleur au-dessus de 37,5 °C illustrent comment les solutions centrées sur le front s'étendent au-delà des facteurs de forme portables. Les fabricants qui parviennent à concilier rapidité, hygiène et précision sont les mieux placés pour remporter des appels d'offres sur le marché des thermomètres médicaux en évolution.
Par utilisateur final : l'adoption des soins à domicile s'emballe avec la surveillance à distance des patients
Les hôpitaux ont encore généré 57,95 % du chiffre d'affaires 2025, mais les achats en soins à domicile augmentent de 8,74 % par an à mesure que les remboursements de la surveillance à distance des patients (RPM) s'élargissent aux États-Unis et dans certaines régions d'Europe. Medicare rembourse désormais la surveillance de la température à domicile dans le cadre de forfaits de maladies chroniques, incitant les prestataires à déployer des kits incluant des thermomètres connectés au cloud. Les start-ups exploitent ce glissement en associant des abonnements logiciels à chaque unité, créant des flux de rentes au-delà des marges matérielles.
Les canaux grand public favorisent de plus en plus les modèles compatibles avec les applications, qui stockent des profils multi-utilisateurs, aidant les parents qui gèrent des enfants malades et les soignants qui accompagnent des personnes âgées. Les cliniques et les cabinets médicaux se situent entre les segments hospitalier et domiciliaire, recherchant des appareils robustes qui équilibrent le prix avec la précision de qualité professionnelle selon la norme ISO 80601-2-56. Alors que les contrats de soins basés sur la valeur pénalisent les réadmissions, les prestataires intègrent les données des thermomètres avec les mesures de pression artérielle, de glycémie et d'ECG pour déclencher des interventions précoces, élevant l'importance stratégique du marché des thermomètres médicaux au sein des programmes de santé des populations.
Par groupe d'âge des patients : les appareils pédiatriques mènent la courbe de croissance
Les adultes représentaient 68,10 % des unités vendues en 2025, mais les cas d'utilisation pédiatriques affichent un TCAC de 7,98 % à mesure que la technologie s'adapte aux besoins spécifiques des enfants. Des études du Centre de prospective d'Oxford confirment que les capteurs sans contact étalonnés maintiennent une précision adéquate chez les enfants, réduisant la détresse par rapport aux sondes rectales. Les fabricants appliquent la gamification — smileys LED, récompenses via application mobile — pour améliorer l'observance. Les unités de soins intensifs néonatals sont pionnières dans l'utilisation de capteurs patch avec une précision de ±0,1 °C, essentiels pour détecter le risque de sepsis en quelques minutes.
Les patients gériatriques présentent des schémas distincts de thermorégulation, manquant souvent des pics de fièvre classiques. Les capteurs continus au poignet, validés dans des cohortes post-vaccination, fournissent des tendances 24h/24 et 7j/7 qui signalent des déviations subtiles plus tôt que les vérifications ponctuelles. Les conceptions à double marché permettant de basculer entre les modes adulte et pédiatrique séduisent les ménages multigénérationnels dans les économies émergentes, élargissant la demande adressable et approfondissant la proposition de valeur de l'industrie des thermomètres médicaux.
Analyse géographique
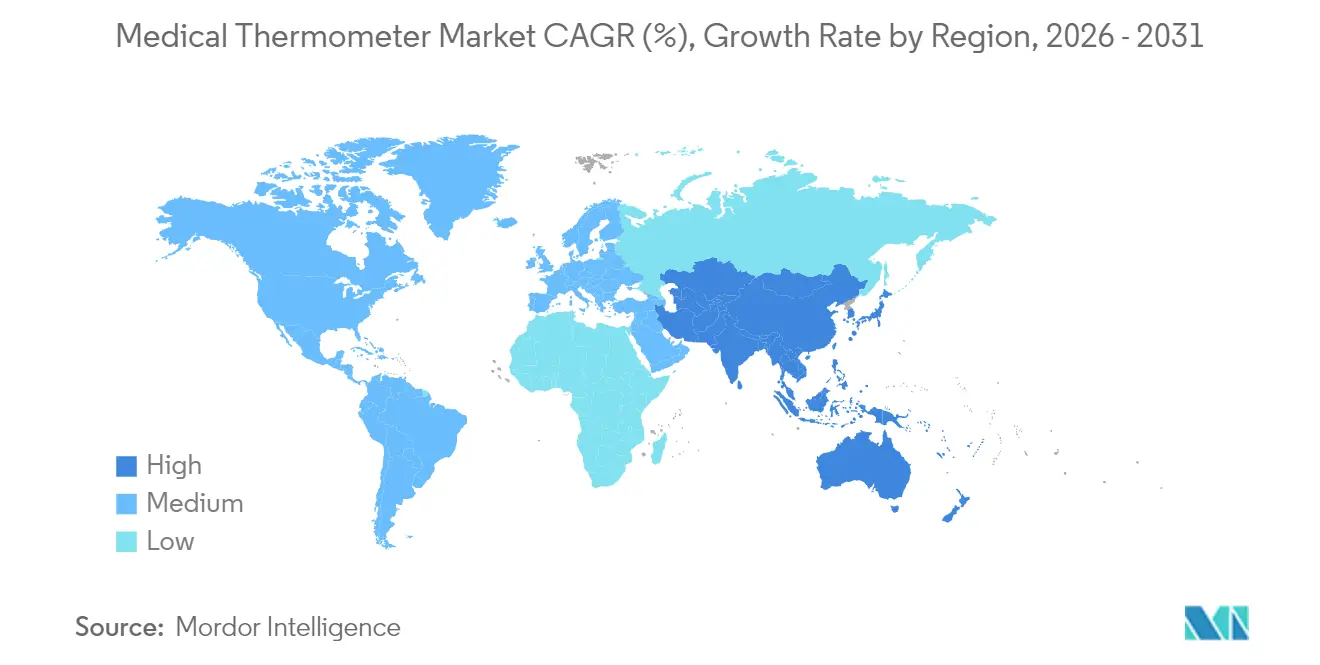
L'Amérique du Nord a généré 838 millions USD du marché des thermomètres médicaux en 2025, détenant 36,60 % de part grâce à un solide remboursement de la RPM, à la numérisation hospitalière et à la clarté réglementaire. Les prestataires de la région exigent de plus en plus des certifications de cybersécurité, créant des barrières pour les importateurs à bas coût mais soutenant des prix de vente moyens (ASP) élevés. La croissance reste saine à un TCAC de 6,58 % alors que les programmes de soins chroniques à domicile se développent à l'échelle nationale.
L'Asie-Pacifique, évaluée à 654 millions USD en 2025, enregistre le TCAC le plus rapide, à 9,11 %, jusqu'en 2031, soutenue par les subventions de numérisation hospitalière de la Chine et le déploiement de l'assurance Ayushman Bharat en Inde. Bien que les investissements dans les technologies médicales aient reculé par rapport aux sommets de 2021, la consolidation permet aux fabricants de thermomètres établis d'acquérir des entreprises de capteurs en difficulté et de s'emparer des réseaux de distribution locaux. La population rapidement vieillissante du Japon favorise les dispositifs portables de surveillance continue, tandis que les cliniques d'Asie du Sud-Est adoptent directement des appareils connectés aux mobiles en raison de l'omniprésence des smartphones.
L'Europe détient une part stable de 23,80 % du chiffre d'affaires, car le Règlement sur les dispositifs médicaux renforce la surveillance post-commercialisation, incitant les petites marques à se retirer plutôt qu'à recertifier. Les interdictions du mercure restent un facteur favorable décisif et maintiennent le marché des thermomètres médicaux aligné sur les mandats de durabilité. Le Moyen-Orient et l'Afrique affichent une expansion à deux chiffres à partir d'une faible base, portée par des subventions de surveillance des infections et des projets d'hôpitaux privés, mais les obstacles logistiques et la volatilité des devises tempèrent les perspectives à court terme. Les appels d'offres du secteur public en Amérique latine favorisent les modèles à bas prix, mais les assureurs privés remboursent de plus en plus les appareils connectés, faisant progressivement évoluer la composition vers des thermomètres intelligents à plus haute valeur ajoutée.

Paysage réglementaire
Les thermomètres médicaux sont réglementés comme des dispositifs médicaux, avec des exigences de performance et de qualité qui varient selon la région et l'usage prévu. Aux États-Unis, les thermomètres électroniques cliniques relèvent de la classe II de la FDA (21 CFR 880.2910). En juin 2025, la FDA a introduit une voie réglementaire selon laquelle certains thermomètres électroniques de base peuvent bénéficier d'une exemption 510(k) lorsqu'ils sont conformes aux normes consensuelles reconnues par la FDA, notamment la norme ISO 80601-2-56 et certaines méthodes ASTM (par exemple E1112, E1965, E1104). Cela réduit la charge liée à la soumission avant mise sur le marché tout en maintenant les exigences de vérification, de validation et de conformité continue liées aux exigences de qualité de la FDA.
En Europe, les thermomètres doivent se conformer au Règlement (UE) 2017/745 (MDR), y compris l'évaluation clinique et la surveillance post-commercialisation dans le cadre des exigences générales de sécurité et de performance. La norme EN ISO 12487:2026, publiée le 3 juin 2026 par le CEN, décrit les méthodologies d'évaluation de la performance clinique des thermomètres de type prédictif utilisés en modes de mesure indirecte, ce qui renforce le niveau de preuve exigé et les protocoles d'essai pour les fonctionnalités avancées axées sur les algorithmes et la prédiction.
Analyse de la chaîne de valeur
En amont, les intrants liés aux capteurs et à l'électronique restent centrés sur les capteurs thermopiles infrarouges pour les modèles sans contact, les capteurs de température de précision, les microcontrôleurs, l'optique et les composants de batterie ou d'alimentation, complétés par des micrologiciels et des algorithmes de calibration qui façonnent de plus en plus la différenciation des produits. Les capacités de calibration et de métrologie, y compris les pratiques traçables NIST lorsque les fournisseurs les exigent, se trouvent au centre de la création de valeur, car les allégations de précision et la cohérence de lot à lot influencent l'acceptation clinique et l'éligibilité aux appels d'offres.
Les travaux intermédiaires couvrent l'assemblage des dispositifs, le développement logiciel (connectivité, cybersécurité, interopérabilité), les tests de validation et la documentation réglementaire. La conformité entraîne à la fois des coûts et des délais ; les changements de composants peuvent déclencher des cycles de requalification en vertu du MDR de l'UE ou des voies réglementaires américaines, allongeant les calendriers de développement. Le règlement sur le système de gestion de la qualité (QMSR) de la FDA, effectif en février 2026, aligne également plus étroitement les exigences du système qualité américain sur la norme ISO 13485:2016, réduisant le besoin de maintenir des référentiels qualité distincts selon la région. La distribution en aval passe par les groupes d'achat hospitaliers, les distributeurs médico-chirurgicaux, les pharmacies et le commerce électronique pour les soins à domicile, la croissance provenant également des programmes de surveillance à distance des patients qui associent la mesure de température à d'autres modules de signes vitaux et des tableaux de bord logiciels.
Paysage concurrentiel
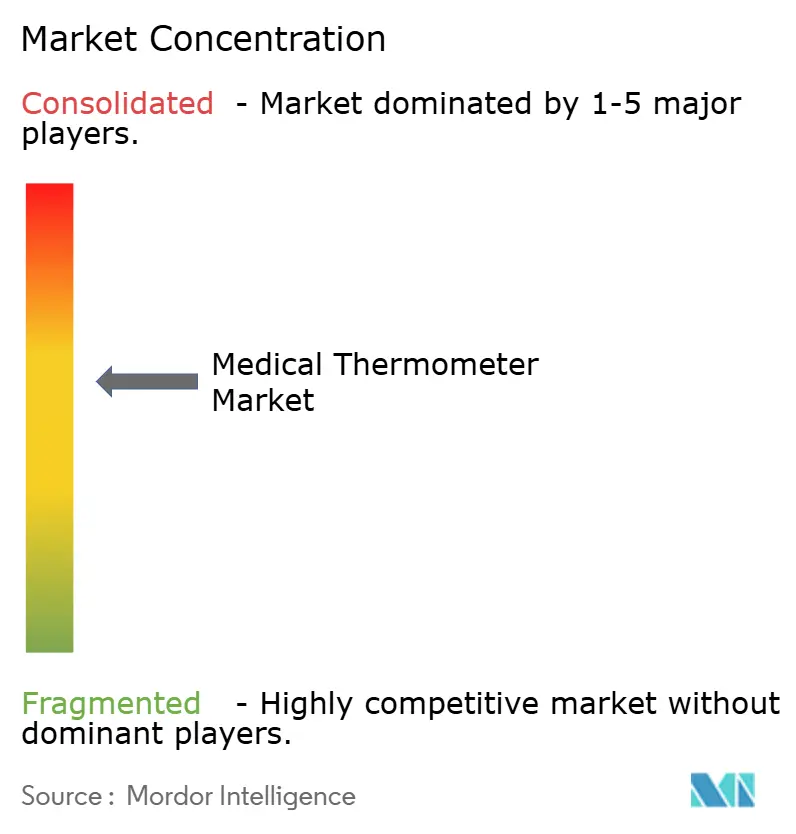
Les cinq premières entreprises détiennent une part significative du marché, créant un marché des thermomètres médicaux modérément concentré où la confiance dans la marque et la conformité réglementaire comptent autant que le prix. Terumo s'appuie sur un héritage centenaire dans les thermomètres ainsi que sur un chiffre d'affaires mondial de 1 036,2 milliards JPY pour maintenir son statut phare dans les hôpitaux. Cardinal Health, avec un chiffre d'affaires total de 226,8 milliards USD, renforce sa division Produits médicaux mondiaux grâce à l'acquisition de Specialty Networks pour 1,2 milliard USD, élargissant les opportunités d'intégration thérapeutique.
La différenciation technologique se concentre sur les algorithmes de prédiction de la fièvre basés sur l'IA intégrés dans les dispositifs portables, comme en témoigne la ScanWatch 2 de Withings qui utilise le capteur CALERA de Greenteg pour le suivi de la température centrale 24h/24 et 7j/7. Les fournisseurs poursuivent l'intégration verticale pour atténuer les pénuries de puces, en signant des contrats pluriannuels de tranches de silicium ou en acquérant des start-ups de capteurs MEMS. L'économie de plateforme devient déterminante : le programme VitalSight basé sur le cloud d'Omron fidélise les prestataires à des tableaux de bord par abonnement, augmentant les coûts de changement de fournisseur et les revenus récurrents.
Les évolutions réglementaires remodèlent également la concurrence. L'exemption 510(k) de la FDA en 2025 pourrait banaliser les thermomètres numériques d'entrée de gamme, incitant les acteurs en place à migrer les consommateurs vers des modèles intelligents premium qui ajoutent des couches SaaS. Pendant ce temps, la conformité au Règlement UE sur les dispositifs médicaux élimine les petites marques incapables de financer la surveillance post-commercialisation, orientant l'équilibre concurrentiel vers les grandes entreprises. La pression environnementale accélère la transition sans mercure, donnant aux premiers adopteurs de procédés de production durables un avantage marketing dans les appels d'offres du secteur public.
Leaders du secteur des thermomètres médicaux
American Diagnostic Corporation
Exergen Corporation
Actherm Medical Corp.
A&D Company Limited
CITIZEN SYSTEMS JAPAN CO. LTD
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'interopérabilité et l'intégration des flux de travail créent des espaces blancs à mesure que la mesure de la température passe de dispositifs autonomes à des flux de données cliniques et de soins à domicile connectés. Les prestataires étendent les programmes de RPM et les kits multi-paramètres, et le marché offre des opportunités pour les thermomètres et capteurs de température qui s'intègrent dans les environnements DSE/DME en utilisant l'échange de données HL7 ou FHIR, tout en répondant aux exigences croissantes de cybersécurité pour l'IoT médical connecté. Le changement de voie réglementaire de la FDA en juin 2025 pour certains thermomètres électroniques cliniques de classe II de base (exemption 510(k) sous conditions) favorise des cycles de renouvellement plus rapides pour les dispositifs d'entrée de gamme, déplaçant la différenciation vers les fonctionnalités logicielles, la gestion des dispositifs et la connectivité sécurisée plutôt que le seul matériel.
Les modalités de température avancées créent également des opportunités là où les preuves et les normes se renforcent. La norme EN ISO 12487:2026 (publiée en juin 2026) formalise les méthodes d'évaluation de la performance clinique pour les thermomètres de type prédictif en mode de mesure indirecte, encourageant les fabricants à renforcer les dossiers de validation pour les produits pilotés par algorithme. En parallèle, les plateformes de surveillance modulaires intègrent de plus en plus la température cutanée comme l'un des multiples paramètres continus, comme l'illustrent la série Philips IntelliVue PM 6000 (juin 2026) et les extensions de plateforme associées qui étendent la mesure de température au-delà des thermomètres portatifs vers une surveillance patient plus large.
Développements récents du secteur
- Juin 2026 : Philips annonce la série IntelliVue PM 6000 avec des concepts d'extension modulaire, permettant une intégration plus poussée de la mesure de température au sein des écosystèmes de surveillance hospitalière. Le lancement soutient une approche basée sur une plateforme qui peut favoriser une adoption plus large des données de température dans les flux de travail cliniques et l'interopérabilité avec les infrastructures DSE et IoT existantes.
- Avril 2026 : Sibel Health obtient l'autorisation 510(k) de la FDA pour la plateforme de surveillance sans fil ANNE Maternal, permettant l'intégration des données de température maternelle et de signes vitaux dans les flux de travail de surveillance à distance des patients. Cette autorisation constitue une étape réglementaire majeure qui élargit l'accès à la surveillance des soins maternels en milieu hospitalier et à domicile.
- Juin 2025 : La FDA américaine a mis à jour les exigences pour les thermomètres électroniques cliniques de classe II, exemptant certains dispositifs de la notification préalable 510(k) tout en maintenant les obligations de qualité et de conformité aux normes. Cette mise à jour réduit les frictions liées à la mise sur le marché pour les thermomètres de base éligibles et accroît l'importance d'une vérification interne rigoureuse et de la conformité aux normes reconnues par la FDA.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché couvre les thermomètres médicaux utilisés pour mesurer la température corporelle humaine dans les soins cliniques, les soins à domicile et la surveillance à distance. Il inclut les dispositifs à contact et sans contact, et comptabilise les revenus des formats réutilisables et à usage unique vendus via les canaux de santé et de consommation habituels.
Exclusions du périmètre : les thermomètres industriels, vétérinaires et de procédé ne sont pas comptabilisés, même si des composants de détection similaires sont utilisés.
Aperçu de la segmentation
- Par type de produit
- À base de mercure
- Sans mercure
- Infrarouge (sans contact)
- Numérique (à contact)
- Intelligent / connecté
- Par point de mesure
- Frontal
- Auriculaire (tympanique)
- Oral/axillaire
- Rectal
- Par utilisateur final
- Hôpitaux
- Cliniques et cabinets médicaux
- Milieux de soins à domicile
- Autres
- Par groupe d'âge des patients
- Néonatal
- Pédiatrique
- Adulte
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure de base du marché et maintenir des hypothèses réalistes avant le début des entretiens. Nous nous sommes appuyés sur des sources publiques telles que les pages de classification et de directives des dispositifs de la FDA américaine, les informations de la Commission européenne relatives aux restrictions sur le mercure, les indicateurs macroéconomiques de la Banque mondiale et du FMI, les flux commerciaux UN Comtrade pour les catégories de dispositifs pertinentes, et des publications cliniques évaluées par des pairs traitant de la précision et des schémas d'utilisation des thermomètres.
En parallèle, nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs, les notes des conférences de résultats et la presse spécialisée réputée pour comprendre les évolutions du mix produit et des canaux. Lorsque disponibles, des abonnements payants pour les données financières des entreprises et les bases de brevets ont été utilisés pour organiser les informations divulguées et suivre l'orientation technologique sans se fier à une seule source. Les sources listées ci-dessus sont illustratives, et de nombreux autres ensembles de données et documents publics ont également été vérifiés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation de l'adoption et des prix dans les principaux contextes de soins, y compris les hôpitaux, les cliniques et les achats pour usage à domicile. Nous avons échangé avec un panel de rôles produit, vente, clinique et achats afin de vérifier ce qui est réellement acheté par type d'unité (contact numérique, infrarouge, et demande résiduelle basée sur le mercure) et comment se comportent les cycles de remplacement dans différentes régions.
Les contributions des répondants ont également permis de confirmer comment les équipes d'achat différencient les unités infrarouges de qualité clinique des thermomètres à contact, en particulier lorsque les programmes de surveillance à distance spécifient les types de mesure et les intervalles de remplacement.
Répartition des répondants au travail de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 33 % | Direction générale (CXO) : 18 % | APAC : 48 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 31 % |
| Petits acteurs : 18 % | Managers : 55 % | Amériques : 21 % |
Dimensionnement et prévision du marché
Le modèle part d'un bassin de demande descendant, où l'activité de santé et les signaux démographiques sont traduits en besoins d'achat de thermomètres, puis filtrés selon la préférence technologique et le contexte d'utilisation. Les intrants utilisés pour façonner la courbe de demande incluaient l'intensité du dépistage de la fièvre dans la prestation de soins, les parts de mesure sans contact par rapport à la mesure par contact selon le contexte, les cycles typiques de remplacement et de calibration, les fourchettes de prix de vente moyen par technologie, et les évolutions politiques et réglementaires éloignant des dispositifs à mercure.
Ces totaux ont ensuite été soumis à des tests de résistance par des vérifications ascendantes sélectives, telles que le prix de vente moyen échantillonné multiplié par les volumes unitaires estimés pour quelques canaux majeurs, ainsi que les retours des distributeurs et des équipes d'achat sur les schémas de commande. Lorsque certaines géographies manquaient de données propres sur le mix produit, nous avons utilisé des indicateurs proxy tels que les tendances d'importation et la croissance du nombre de lits d'hôpitaux, puis avons revérifié les volumes implicites avec les retours d'entretiens des contacts de vente et d'achat.
Pour les prévisions, une analyse de scénarios a été utilisée, ancrée sur la normalisation attendue des comportements de dépistage, les cycles de mise à niveau des dispositifs, et les hypothèses d'évolution des prix confirmées lors des discussions primaires. Les taux de croissance n'ont été ajustés que lorsque plusieurs signaux évoluaient dans la même direction et que les hypothèses pouvaient être expliquées en termes simples de volume et de prix liés au mix technologique (sans contact contre contact).
Validation des données et cycle de mise à jour
La validation s'effectue par plusieurs vérifications qui recherchent les écarts entre les résultats du modèle et des signaux de marché indépendants, tels que les schémas de mouvement commercial, les changements de politique relative aux dispositifs et l'orientation des revenus déclarés par catégorie. Si un écart semblait trop important, l'hypothèse était réexaminée, et des questions de suivi étaient envoyées à des répondants sélectionnés pour confirmer la raison pratique du changement.
Avant la validation finale, les chiffres sont examinés par étapes par un autre analyste, et les calculs clés sont réexécutés afin d'éviter les erreurs de formule cachées et les conversions de devises incohérentes. Les rapports sont actualisés chaque année, et des mises à jour intermédiaires sont ajoutées lorsque des événements réglementaires ou d'approvisionnement majeurs modifient sensiblement la demande ou les prix. Juste avant la livraison, nous effectuons une nouvelle passe pour refléter les dernières mises à jour publiques susceptibles d'affecter la ligne de prévision pour les catégories de thermomètres et les prix.
Comparaison de la taille du marché des thermomètres médicaux de Mordor Intelligence avec d'autres estimations publiées
Les chiffres de taille de marché publiés pour les thermomètres médicaux peuvent sembler très éloignés, même lorsqu'ils traitent de dispositifs similaires. Les différences proviennent généralement de ce qui est comptabilisé comme thermomètre médical, de l'année utilisée comme point de départ, et de la manière dont le prix et le volume sont reportés dans la prévision.
Les mouvements d'importation et d'exportation, les signaux de politique publique sur l'élimination progressive du mercure, et les fourchettes de prix validées par entretiens sont les vérifications qui maintiennent Mordor Intelligence aligné sur un périmètre de mesure de la température humaine, ce qui aboutit à une valeur 2025 inférieure aux estimations qui semblent inclure des dispositifs de surveillance adjacents ou des produits électroniques de bien-être grand public plus larges.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,29 milliards USD (2025) | |
| Éditeur sectoriel A | 5,47 milliards USD (2024) | Utilise un univers comptabilisé plus large et une année de référence différente, avec une segmentation pouvant inclure des produits de bien-être connectés et de surveillance au-delà des thermomètres médicaux de base, ce qui gonfle le bassin de revenus. |
| Cabinet de recherche B | 2,24 milliards USD (2023) | Ancre la série sur une année de référence antérieure et un horizon plus court, et les hypothèses de progression des prix semblent appliquées de manière plus uniforme entre les technologies, ce qui peut modifier les totaux de la période médiane. |
L'écart dans le tableau provient principalement des choix de périmètre et de l'année sur laquelle chaque éditeur s'ancre, ainsi que de la vitesse à laquelle les prix et le mix sont autorisés à évoluer. En maintenant le périmètre lié aux dispositifs de mesure de température et en revérifiant la logique de volume et de prix à travers de multiples signaux externes, l'estimation reste traçable à des étapes claires qu'un lecteur peut reproduire et contester.


Questions clés traitées dans le rapport
Quelle est la taille actuelle et les perspectives de croissance du marché des thermomètres médicaux ?
Le marché totalise 2,46 milliards USD en 2026 et devrait atteindre 3,55 milliards USD d'ici 2031, reflétant un TCAC de 7,57 %.
Pourquoi les thermomètres sans mercure dominent-ils les ventes ?
Les modèles sans mercure détiennent déjà 72,22 % de part car les interdictions mondiales telles que le Règlement UE 2017/852 restreignent les appareils à mercure et poussent les hôpitaux et les consommateurs vers des alternatives numériques plus sûres.
Quel segment d'utilisateurs finaux connaît la croissance la plus rapide ?
Les milieux de soins à domicile affichent la croissance la plus élevée, à un TCAC de 8,74 %, jusqu'en 2031, à mesure que les programmes de surveillance à distance des patients (RPM) bénéficient d'un soutien au remboursement et que les cliniciens intègrent les contrôles de température dans les flux de travail de télésanté.
Quelle région géographique offre le plus fort potentiel de croissance ?
L'Asie-Pacifique progresse à un TCAC de 9,11 % grâce à de vastes populations vieillissantes, au développement des infrastructures de santé et aux initiatives nationales de numérisation qui favorisent la thermométrie connectée.
Dernière mise à jour de la page le:



