
Taille et part du marché du caoutchouc synthétique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
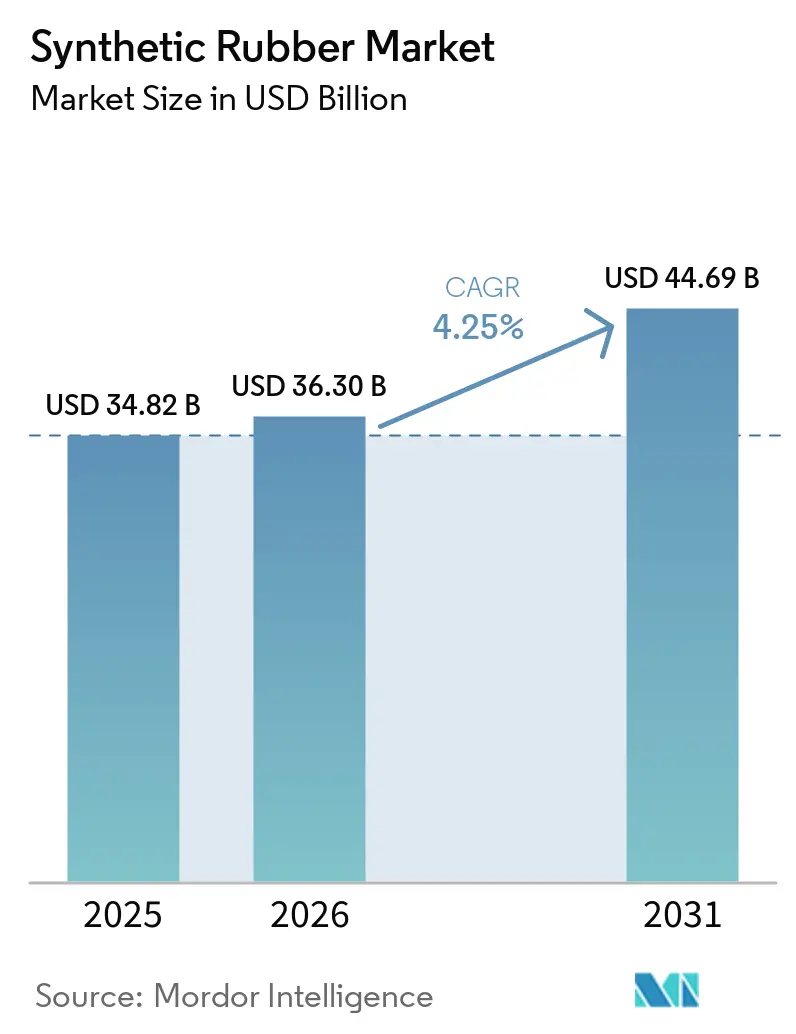
| Taille du Marché (2026) | 36.30 Milliards de dollars |
| Taille du Marché (2031) | 44.69 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.25 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
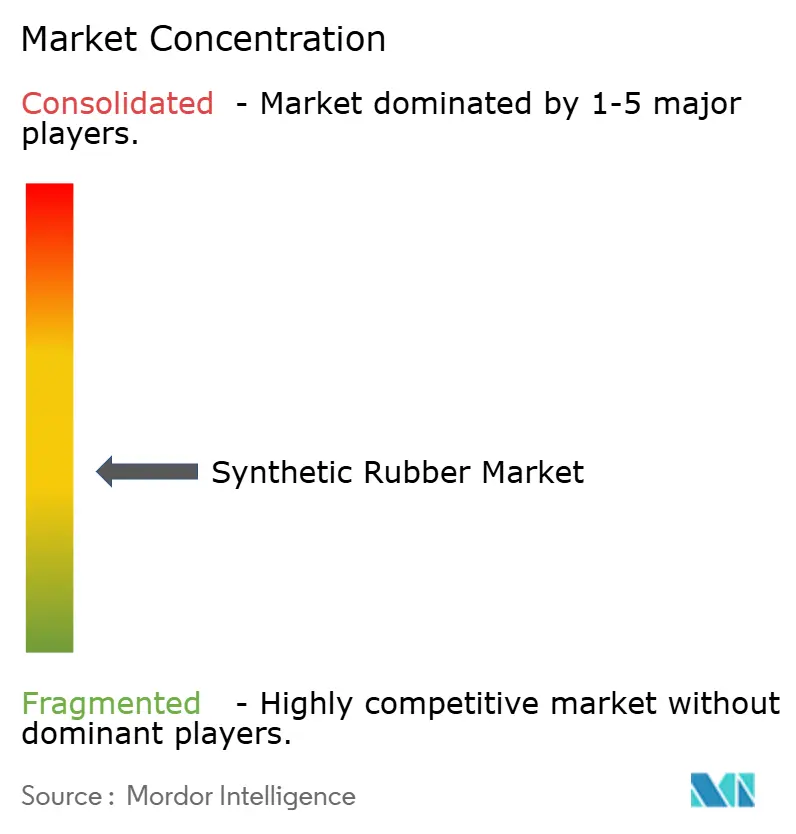
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du caoutchouc synthétique par Mordor Intelligence
La taille du marché du caoutchouc synthétique est projetée à 34,82 milliards USD en 2025, 36,30 milliards USD en 2026, et devrait atteindre 44,69 milliards USD d'ici 2031, progressant à un CAGR de 4,25 % de 2026 à 2031. La demande croissante de pneumatiques pour véhicules électriques (VE), de joints industriels pour les installations d'énergie renouvelable et les initiatives en matière de charges biosourcées soutiennent cette expansion du marché du caoutchouc synthétique. Les producteurs capables de fournir du SBR polymérisé en solution (S-SBR) avec des extrémités de chaîne fonctionnalisées se liant aux charges de silice remportent désormais des contrats à long terme dans le secteur des VE, tandis que l'intégration verticale dans le butadiène permet de maîtriser la volatilité des coûts des intrants. L'Asie-Pacifique demeure l'ancre volumique du marché du caoutchouc synthétique, mais les pilotes nord-américains pour l'éthanol-vers-butadiène et le bio-isoprène signalent une couverture stratégique contre les charges dérivées du pétrole brut. La pression réglementaire sur les PFAS dans les élastomères fluorés et la substitution par des polyuréthanes thermoplastiques (TPU) dans les joints non critiques tempèrent la croissance globale, mais accélèrent également l'innovation vers des grades plus écologiques et recyclables de polymères de caoutchouc synthétique.
Principaux enseignements du rapport
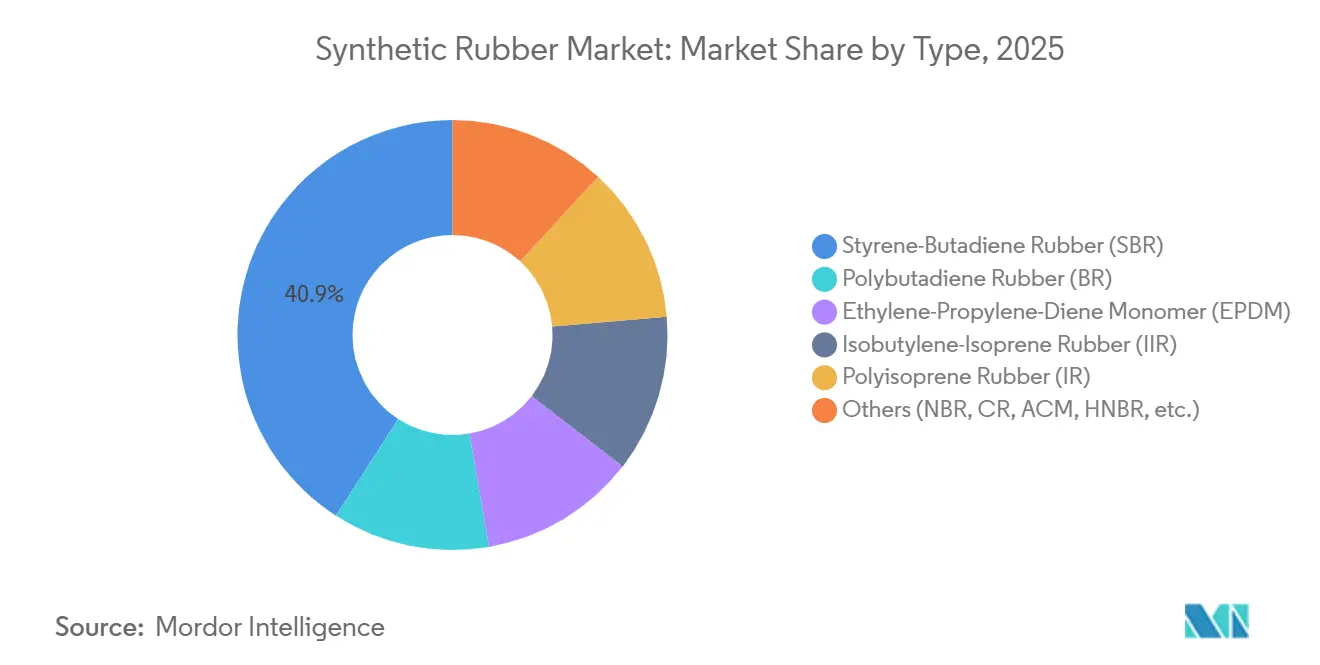
- Par type, le caoutchouc styrène-butadiène a capturé 40,89 % de la part du marché du caoutchouc synthétique en 2025, tandis que l'EPDM devrait enregistrer le CAGR le plus rapide de 5,81 % jusqu'en 2031.
- Par procédé de fabrication, la polymérisation en émulsion détenait 61,67 % du marché du caoutchouc synthétique en 2025 ; la polymérisation en solution devrait se développer à un CAGR de 5,66 % jusqu'en 2031.
- Par matière première, le butadiène représentait 50,85 % de la part des revenus du marché du caoutchouc synthétique en 2025, tandis que l'isoprène biosourcé et autres devraient enregistrer le CAGR le plus rapide de 8,49 % jusqu'en 2031.
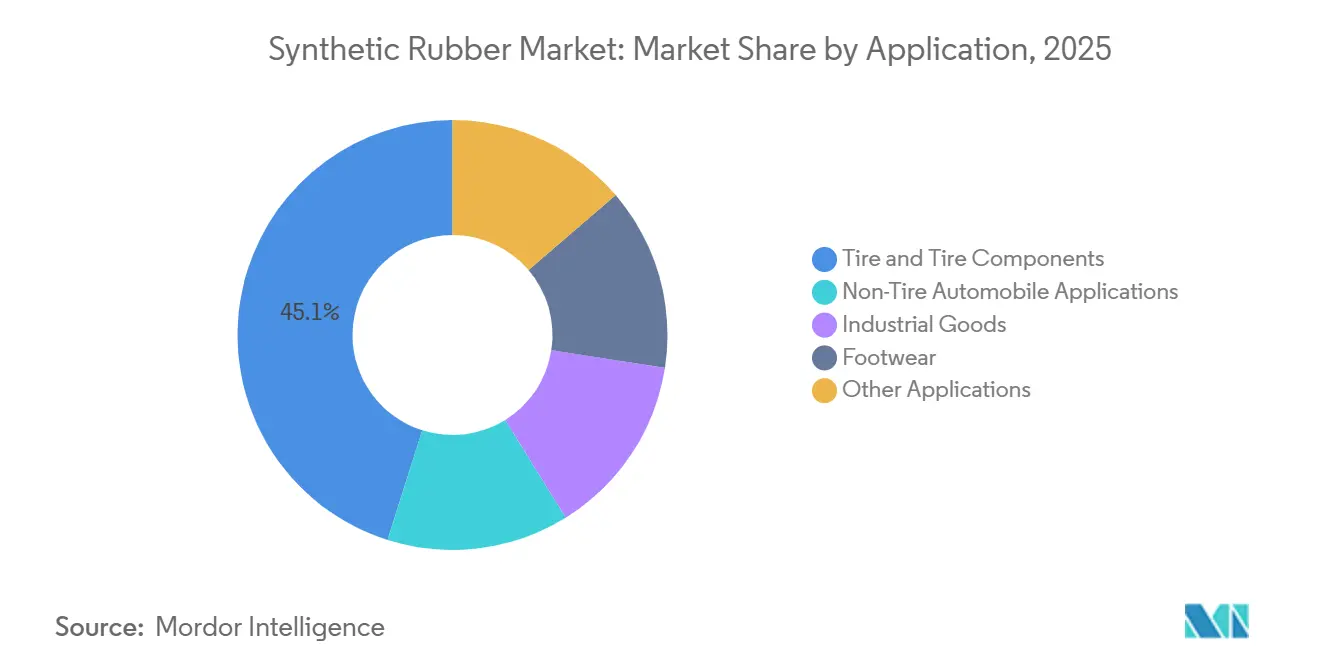
- Par application, les pneumatiques et composants de pneumatiques représentaient 45,12 % de la taille du marché du caoutchouc synthétique en 2025, tandis que les biens industriels devraient croître à un CAGR de 4,58 % entre 2026 et 2031.
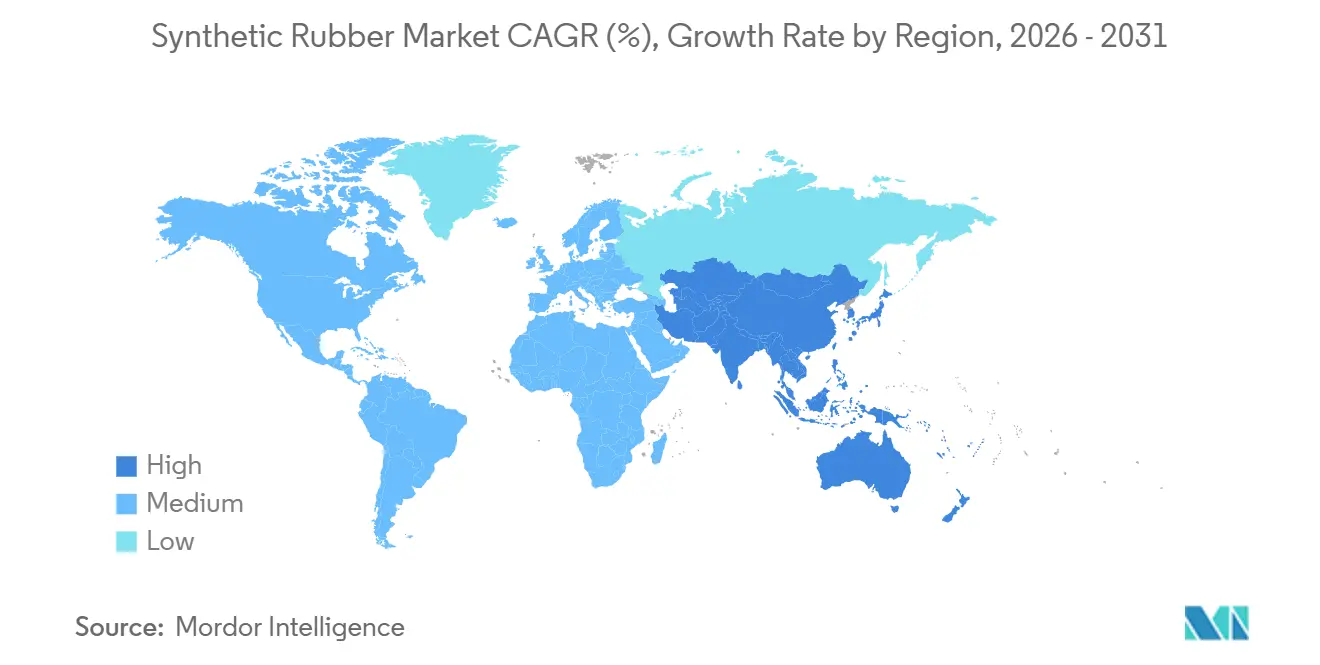
- Par géographie, l'Asie-Pacifique était en tête avec 57,89 % de la part des revenus en 2025 et est en bonne voie pour le CAGR le plus élevé de 4,46 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de pneumatiques haute performance de la part des équipementiers de VE | +0.9% | Mondial, avec une concentration en Chine, en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Croissance des biens en caoutchouc industriel pour les installations d'énergie renouvelable | +0.6% | Mondial, porté par l'Europe, l'Amérique du Nord et la zone côtière APAC | Long terme (≥ 4 ans) |
| Avancées dans les applications médicales et de santé | +0.4% | Amérique du Nord, Europe, Inde | Moyen terme (2 à 4 ans) |
| Transition vers des monomères biosourcés en Amérique du Nord | +0.5% | Amérique du Nord, avec une activité pilote en Europe | Long terme (≥ 4 ans) |
| Expansion de l'infrastructure 5G stimulant la consommation de joints en EPDM | +0.3% | Cœur APAC, débordement vers le MEA | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de pneumatiques haute performance de la part des équipementiers de VE
Le couple des véhicules électriques et la masse des batteries augmentent l'usure de la bande de roulement de 20 à 30 %, poussant les équipementiers vers des formulations S-SBR qui se lient aux charges de silice et réduisent la résistance au roulement jusqu'à 20 %. Les contrats d'approvisionnement de Tesla en 2024 et le compoundage en interne de BYD en 2025 poussent les producteurs à moderniser les réacteurs en solution continus malgré des dépenses en capital de 50 à 80 millions USD. Les fournisseurs de rang 1 sans grades fonctionnalisés risquent de perdre des contrats alors que les ventes de VE se dirigent vers 20 % du volume mondial des véhicules légers en 2027. Les gains aérodynamiques issus de flancs plus minces lient davantage la chimie des pneumatiques à l'autonomie des véhicules, consolidant le marché du caoutchouc synthétique comme levier stratégique pour les constructeurs automobiles.
Croissance des biens en caoutchouc industriel pour les installations d'énergie renouvelable
Les nacelles d'éoliennes subissent des cycles de température entre −40 °C et +60 °C, nécessitant des joints EPDM avec une résistance à l'ozone supérieure aux limites du caoutchouc naturel. Le lancement en 2025 par Dow du NORDEL REN EPDM avec 50 % de carbone biosourcé a obtenu les approbations de Vestas et Siemens Gamesa, tandis que les courroies transporteuses des mines de lithium spécifient des grades nitrile résistant à la saumure et aux températures négatives. Ces niches à haute valeur ajoutée soutiennent le CAGR de 4,58 % prévu pour les biens industriels au sein du marché du caoutchouc synthétique.
Avancées dans les applications médicales et de santé
Les bouchons en bromobutyle et chlorobutyle répondent aux exigences d'extractibles USP <381> et aux cycles répétés d'autoclave, prolongeant la durée de conservation des vaccins à ARNm. Les orientations de la FDA en 2024 sur les protéines du latex ont accéléré l'adoption des gants en polyisoprène, incitant Apcotex à augmenter ses capacités en 2025[1]U.S. Food and Drug Administration, "Orientations sur les gants médicaux," fda.gov . Les élastomères de qualité médicale génèrent des primes de 30 à 50 %, mais nécessitent une polymérisation en salle blanche, façonnant une niche spécialisée du marché du caoutchouc synthétique.
Transition vers des monomères biosourcés en Amérique du Nord
La subvention de 5 millions USD du DOE accordée à Bridgestone finance une installation de démonstration au Tennessee convertissant l'éthanol en butadiène à 10 ktpa, visant un démarrage en 2027[2]Bridgestone Corp., "Subvention DOE pour l'installation de démonstration de bio-butadiène," bridgestone.com. Goodyear et Visolis poursuivent le bio-isoprène à partir de bagasse de canne à sucre, atténuant les fluctuations des charges liées au pétrole brut qui ont fait passer le butadiène asiatique de 900 USD/t à 1 500 USD/t entre 2024 et 2025. Bien que les bio-monomères ne représentent qu'environ 5 % du volume d'ici 2031, leur valeur de marque justifie la poursuite de la recherche et du développement sur l'ensemble du marché du caoutchouc synthétique.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du butadiène comme charge | -0.7% | Mondial, plus aiguë sur les marchés importateurs d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Substitution par des polyuréthanes haute performance dans les joints et les garnitures | -0.4% | Amérique du Nord, Europe, avec une adoption se répandant vers l'APAC | Moyen terme (2 à 4 ans) |
| Pression réglementaire liée aux PFAS sur les mélanges d'élastomères fluorés | -0.2% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du butadiène comme charge
Le butadiène au comptant en Asie a grimpé de 67 % entre 2024 et 2025 en raison d'arrêts de vapocraqueurs, comprimant les marges du SBR en émulsion lorsque les fabricants de pneumatiques ont résisté aux hausses de prix. Les installations de grade solution ont subi des primes de pureté de 100 à 150 USD/t, érodant leur avantage de coût. L'intégration verticale de Saudi Aramco et SABIC sécurise des flux captifs, mais les producteurs indépendants en Inde restent exposés, les forçant à maintenir des stocks plus élevés qui pèsent sur le fonds de roulement.
Substitution par des polyuréthanes haute performance dans les joints et les garnitures
Les joints de portes en TPU détiennent désormais 15 à 20 % de part de marché en raison d'une déformation rémanente à la compression plus faible et de leur recyclabilité, répondant aux mandats européens d'économie circulaire. Les fabricants de CVC en Amérique du Nord ont adopté les polyuréthanes expansés en place en 2025, réduisant les temps d'assemblage de 30 %. Bien que les zones à haute température s'appuient encore sur le FKM ou le HNBR, les fournisseurs du marché du caoutchouc synthétique s'empressent de proposer des composés EPDM prévulcanisés pour défendre leur part de marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
le SBR de grade solution progresse grâce aux spécifications des pneumatiques pour VELe caoutchouc styrène-butadiène représentait 40,89 % de la part du marché du caoutchouc synthétique en 2025, bénéficiant des avantages de coût des pneumatiques de remplacement. Le monomère éthylène-propylène-diène (EPDM) devrait afficher le CAGR le plus rapide de 5,81 % avec la multiplication des rénovations de toitures et des améliorations NVH. Les mélanges de polybutadiène améliorent la flexibilité des pneumatiques hiver, tandis que le butyle conserve une tarification premium dans les bouchons pharmaceutiques. La taille du marché du caoutchouc synthétique attribuée à l'EPDM devrait se développer significativement d'ici 2031, reflétant son profil de résistance aux intempéries polyvalent. Les grades SBR en solution dominent les pneumatiques ultra-haute performance à mesure que l'adoption des VE s'accélère, aidés par les investissements de LG Chem et Kumho Petrochemical.
Les modernisations de réacteurs continus coûtent 50 à 80 millions USD par ligne de 100 kt, favorisant les acteurs établis ayant accès à des financements à faible coût. Le Keltan ECO EPDM d'ARLANXEO, lancé en 2025, intègre 70 % de carbone biosourcé et aide les équipementiers automobiles à réduire leurs émissions de portée 3. Le nitrile spécialisé et le chloroprène restent précieux dans les joints de champs pétrolifères et les gaines de câbles ignifuges, capturant des primes de prix malgré des volumes modestes. À mesure que les VE franchissent le seuil de 20 % des ventes en 2027, le mix de types s'orientera vers le SBR de grade solution, resserrant la dynamique concurrentielle au sein du marché du caoutchouc synthétique.


Par procédé de fabrication :
les lignes continues réduisent les coûts énergétiquesLa polymérisation en émulsion représentait 61,67 % de la capacité en 2025, mais les procédés en solution progresseront à un CAGR de 5,66 % grâce à un meilleur contrôle de la masse moléculaire et à l'efficacité des boucles de solvant. L'expansion de LG Chem à Yeosu ajoute un dosage automatisé pour l'uniformité de la viscosité, réduisant la variance de 40 %. La technologie en phase gazeuse continue reste limitée au polybutadiène haute-cis spécialisé, mais réduit l'intensité énergétique en dessous de 2,5 GJ/t, surpassant les anciens réacteurs discontinus.
Les unités d'émulsion discontinues construites avant 2010 consomment 20 à 30 % de vapeur en plus et génèrent des effluents de latex à DCO élevée, poussant les opérateurs vers des modernisations coûteuses du traitement des eaux usées. Le projet de SBR en solution de 40 kt de Kumho Petrochemical, prévu pour 2027, cible la demande nord-américaine de pneumatiques pour VE exempte de droits antidumping. L'évolution du mix de procédés souligne les pressions en matière de durabilité qui façonnent le marché du caoutchouc synthétique.
Par matière première :
les charges biosourcées commandent des primes vertesPar matière première, le butadiène représentait 50,85 % du marché du caoutchouc synthétique en 2025, avec un approvisionnement concentré en Asie et au Moyen-Orient. Le bio-isoprène et d'autres monomères spéciaux afficheront le CAGR le plus rapide de 8,49 % à mesure que les démonstrateurs de Bridgestone et Michelin valident l'économie des renouvelables au-dessus de 85 USD le baril de pétrole brut. La taille du marché du caoutchouc synthétique liée aux charges biosourcées est faible aujourd'hui, mais commande des primes de 10 à 20 % que les flottes et les acheteurs médicaux acceptent de plus en plus.
Les coûts du styrène suivent le benzène, comprimant les marges du SBR lorsque le pétrole brut baisse plus lentement que la demande de polymères. L'EPDM à base d'éthylène et de propylène bénéficie de l'excédent d'origine schiste en Amérique du Nord, maintenant sa compétitivité en termes de coûts. Les monomères spéciaux tels que l'acrylonitrile et le chloroprène ancrent des volumes de niche mais ont une valeur élevée dans les tuyaux résistants aux huiles et les câbles ignifuges, renforçant les besoins diversifiés en charges au sein du marché du caoutchouc synthétique.
Par application :
les biens industriels dépassent le remplacement des pneumatiquesLes pneumatiques et composants de pneumatiques représentaient 45,12 % des revenus du marché en 2025, mais les biens industriels devraient croître à un CAGR de 4,58 %, le plus rapide parmi les utilisations finales. Les courroies transporteuses pour l'extraction du lithium, les joints en EPDM pour les éoliennes et les amortisseurs de vibrations pour les centres de données alimentent cette surperformance. La demande de pneumatiques OEM reste cyclique avec la production de véhicules, tandis que les biens industriels suivent l'utilisation des équipements, offrant des flux de revenus plus stables.
La chaussure conserve des volumes sensibles aux coûts en Asie, tandis que les pièces automobiles hors pneumatiques telles que les supports moteur font face à la substitution par le TPU dans les zones à basse température. L'usine d'Apollo Tyres en Andhra Pradesh illustre l'intégration en amont qui réduit les délais et le risque de change. L'expansion des pneumatiques radiaux de MRF en 2025 souligne un chargement plus important en caoutchouc synthétique par unité, stimulant la demande absolue malgré la stabilité de la part de marché.
Analyse géographique
Marché du caoutchouc synthétique en Asie-Pacifique
L'Asie-Pacifique a représenté 57,89 % du chiffre d'affaires du marché du caoutchouc synthétique en 2025 et devrait progresser à un CAGR de 4,46 % jusqu'en 2031. Les lignes de pneus radiaux de l'Inde et l'essor des véhicules électriques en Chine compensent la pression sur les marges liée aux pics du butadiène au-dessus de 1 400 USD par tonne. Les nations de l'ASEAN attirent des investissements directs étrangers en tant que plateformes exemptes de droits de douane vers l'Australie et le Japon, diversifiant ainsi l'approvisionnement régional.
Marché du caoutchouc synthétique en Amérique du Nord
La demande de caoutchouc synthétique en Amérique du Nord est portée par la relocalisation liée à l'USMCA et par les projets pilotes de bio-monomères financés par le DOE. La démonstration éthanol-vers-butadiène de Bridgestone et le partenariat de Goodyear avec Visolis positionnent la région à l'avant-garde de la commercialisation des matières premières renouvelables.
Marché du caoutchouc synthétique en EMEA, en Amérique du Sud et en Asie-Pacifique
L'Europe représente une demande significative, mais fait face aux réglementations REACH sur les microplastiques et à l'examen des PFAS, incitant les formulateurs à se tourner vers des chimies non fluorées. Cependant, le parc de toitures vieillissant du continent stimule les rénovations à base d'EPDM à des marges attractives. Le Moyen-Orient s'intègre en aval grâce aux actifs de caoutchouc synthétique de Saudi Aramco et au complexe de SABIC à Fujian, ciblant les ventes à l'exportation vers l'Asie et l'Europe. La demande de caoutchouc synthétique en Amérique du Sud se concentre dans le segment des pneus de remplacement au Brésil, tandis que l'industrie d'assemblage naissante du Nigeria laisse présager une demande supplémentaire après 2027.

Paysage réglementaire
Aux États-Unis, l'attention réglementaire portée aux monomères clés et aux normes d'émissions façonne les priorités de conformité pour les producteurs de caoutchouc synthétique et la fabrication de pneus en aval. En janvier 2026, l'Environmental Protection Agency (EPA) des États-Unis a publié l'évaluation finale des risques pour le 1,3-butadiène en vertu du TSCA, identifiant des risques déraisonnables pour la santé humaine dans certaines conditions d'utilisation. Cela renforce l'importance des contrôles d'exposition et fait avancer le processus TSCA vers une réglementation de gestion des risques ultérieure susceptible d'affecter les chaînes d'approvisionnement d'élastomères à base de C4.
Pour les usines de pneus en aval, le cadre fédéral relatif aux polluants atmosphériques toxiques a évolué en 2025-2026 à la suite de l'action du Congressional Review Act sur la NESHAP 2024 relative à la fabrication de pneus en caoutchouc. Une résolution conjointe a été promulguée en mai 2025 désapprouvant la règle de 2024, et en juin 2026 l'EPA a publié une règle finale l'abrogeant, ramenant de fait les exigences en matière d'émissions pour la fabrication de pneus aux normes antérieures de 2020. Les installations restent couvertes par les programmes fédéraux et étatiques existants en matière de qualité de l'air.
Analyse de la chaîne de valeur
La chaîne de valeur du caoutchouc synthétique commence par les matières premières hydrocarbonées (du pétrole brut au naphta et les liquides de gaz naturel) et le vapocraquage ou les flux de raffinerie qui génèrent des C4, notamment le butadiène, et des aromatiques tels que le benzène jusqu'au styrène. Les monomères passent ensuite par la purification et la polymérisation pour former des balles d'élastomère ou du latex (E-SBR, S-SBR, BR, EPDM, NBR, IIR et qualités spéciales). Le compoundage en pneus finis, courroies, tuyaux, joints, chaussures ou adhésifs se situe largement en aval de la définition du marché, le produit étant ensuite distribué via des négociants/distributeurs et des ventes directes aux fabricants de pneus et aux transformateurs de produits en caoutchouc industriel.
Un goulot d'étranglement clé demeure en amont, au niveau de la disponibilité des monomères et de la logistique, où la volatilité des prix et des taux d'utilisation se répercute rapidement sur les marges des polymères. Entre mars et avril 2026, la tension sur les matières premières et les perturbations logistiques ont contribué à des signaux de prix records liés au caoutchouc synthétique en Chine, notamment des contrats à terme sur le caoutchouc de butadiène atteignant 17 720 yuans par tonne métrique, et des rapports faisant état de taux d'utilisation des usines chutant vers 50 % en raison de pénuries de matières premières. Cela met en évidence le pouvoir de négociation détenu par les vapocraqueurs/raffineurs intégrés et la valeur de stratégies d'approvisionnement et de stocks diversifiées. Les efforts de coordination et de transparence sectorielle, tels que la publication par l'IISRP de ses statistiques mondiales du caoutchouc 2026, favorisent également l'analyse comparative des capacités, des expansions prévues et des équilibres d'approvisionnement régionaux pour les décisions d'achat et d'investissement.
Paysage concurrentiel
Le marché du caoutchouc synthétique est modérément fragmenté. Sinopec capitalise sur l'intégration en raffinerie pour maintenir son leadership en termes de coûts en Asie, tandis que les fabricants occidentaux se concentrent sur les segments spécialisés à haute marge. Les producteurs asiatiques augmentent leurs capacités, notamment dans les provinces chinoises du Guangdong et du Liaoning, pour répondre à la demande intérieure croissante des secteurs des VE et des infrastructures. Les concurrents occidentaux optimisent leurs portefeuilles par des cessions et des acquisitions ciblées dans les domaines de la santé et de l'aérospatiale. Les start-ups axées sur l'isoprène fermenté et le butadiène biosynthétique attirent du capital-risque, intensifiant la concurrence pour les acteurs pétrochimiques établis.
Leaders du secteur du caoutchouc synthétique
China Petrochemical Corporation
Arlanxeo
Kumho Petrochemical
Synthos
LG Chem
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Caoutchouc Synthétique
- Apcotex Industries
- Arlanxeo
- Asahi Kasei Corporation
- China Petrochemical Corporation
- Dow
- ENEOS Corporation
- Exxon Mobil Corporation
- Indian Synthetic Rubber Private Limited
- Jiangsu Sailboat Petrochemical Co. Ltd.
- Kumho Petrochemical
- LANXESS
- LG Chem
- Mitsubishi Chemical Group Corporation
- Reliance Industries Limited
- SABIC
- Saudi Arabian Oil Co.
- SIBUR Holding PJSC
- Synthos
- The Goodyear Tire & Rubber Company
- Trinseo
- TSRC
- Versalis S.p.A.
- Zeon Corporation

Opportunités de marché et perspectives d'avenir
Les espaces blancs sont plus visibles là où les utilisateurs finaux paient pour des attributs de performance et de durabilité plutôt que pour une parité de commodité. Cela est le plus manifeste dans les compounds de bande de roulement de pneus pour véhicules électriques utilisant du S-SBR fonctionnalisé et du polybutadiène compatible silane, dans l'étanchéité industrielle pour les énergies renouvelables comme l'EPDM, et dans les produits industriels résistants aux huiles et spécialisés construits autour du NBR.
Les actions récentes en matière de capacité montrent où les producteurs allouent leur capital, notamment Zhongzhe Holding Group ayant démarré une production d'essai en mars 2026 sur un projet de caoutchouc synthétique de 200 kt/an à Ningbo destiné aux matériaux pour pneus haute performance. Evonik a également localisé la production finale de son POLYVEST ST-E 60 à Shanghai pour accroître la capacité de polybutadiène fonctionnalisé au silane d'ici le T3 2025, resserrant l'approvisionnement local pour les recettes de pneus avancées. Un deuxième domaine d'opportunité concerne la différenciation des matières premières et de l'empreinte, où des intrants certifiés et des filières de monomères biosourcés sont formalisés via des programmes et des partenariats. L'approvisionnement axé sur la durabilité, notamment les approches alignées sur ISCC PLUS, est adopté pour répondre aux exigences des OEM et des transformateurs liées au reporting de l'empreinte carbone des produits, tandis que les programmes publics européens et les consortiums tels que CBE JU soutiennent la R&D sur les monomères biosourcés pouvant réduire à terme la volatilité liée au pétrole brut. Le débottlenecking ciblé des élastomères spéciaux crée également un espace blanc à court terme dans les régions axées sur la sécurité d'approvisionnement, illustré par l'annonce de Dynasol Group d'une expansion de capacité NBR à Altamira, au Mexique, ajoutant 11 millions de livres à partir de juin 2026.
Recent Industry Developments in Marché du Caoutchouc Synthétique
- Juin 2026 : ARLANXEO et Covestro ont fait progresser une production de caoutchouc plus durable en élargissant l'utilisation d'intrants certifiés ISCC PLUS, ARLANXEO indiquant que sa production de caoutchouc chloroprène utilise du chlore certifié ISCC PLUS depuis janvier 2026. Cette initiative répond aux exigences des clients en matière de réduction de l'empreinte des produits dans les élastomères spéciaux et renforce le positionnement pour les applications où les critères d'achat incluent des attestations de bilan massique certifiées.
- Décembre 2025 : Synthos a signé un accord avec ORLEN S.A. pour vendre 100 % des parts de S54, la société construisant une unité d'extraction de butadiène à Plock, pour environ 692 millions PLN. La transaction remodèle l'exposition à l'intégration amont autour d'une matière première C4 critique et signale des choix de portefeuille pouvant influencer la disponibilité régionale des monomères et la contractualisation d'approvisionnement à long terme.
- Mai 2025 : ARLANXEO et TSRC ont inauguré une usine de NBR en coentreprise relocalisée et agrandie à Nantong, dans la province du Jiangsu, en Chine, conçue pour une capacité de 40 000 tonnes par an. Cette capacité NBR supplémentaire soutient les centres de demande industrielle et automobile en Asie et améliore les délais pour les transformateurs en aval s'approvisionnant en élastomères résistants aux huiles.


Marché du Caoutchouc Synthétique Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché du caoutchouc synthétique est défini comme la valeur des matériaux élastomères synthétiques vendus sous forme primaire (solide ou liquide) destinés à être transformés en mélanges de caoutchouc et en produits finis dans différents secteurs industriels.
Exclusions du périmètre : Le caoutchouc naturel et la valeur des articles en caoutchouc finis (tels que les pneumatiques, les courroies, les tuyaux, les joints et les chaussures) sont exclus de ce dimensionnement.
Aperçu de la Segmentation
- Par type
- Caoutchouc styrène-butadiène (SBR)
- Caoutchouc polybutadiène (BR)
- Monomère éthylène-propylène-diène (EPDM)
- Caoutchouc isobutylène-isoprène (IIR)
- Caoutchouc polyisoprène (IR)
- Autres (NBR, CR, ACM, HNBR, etc.)
- Par procédé de fabrication
- Polymérisation en émulsion (E-SBR)
- Polymérisation en solution (S-SBR)
- Polymérisation continue avancée
- Par matière première
- Butadiène
- Isoprène
- Styrène
- Éthylène et propylène
- Autres monomères spéciaux (ACN, chloroprène)
- Par application
- Pneumatiques et composants de pneumatiques
- Applications automobiles hors pneumatiques
- Biens industriels
- Chaussure
- Autres applications
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Viêt Nam
- Indonésie
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Turquie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Afrique du Sud
- Égypte
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour construire la structure initiale du marché et pour vérifier la cohérence des signaux de demande liés à la consommation de caoutchouc synthétique. Nous avons généralement consulté des sources publiques telles que l'USGS et les enquêtes géologiques nationales pour le contexte des matières premières, l'Administration américaine de l'information sur l'énergie pour les indicateurs liés à la pétrochimie, UN Comtrade pour les flux commerciaux des élastomères et intermédiaires connexes, ainsi que l'OCDE ou les portails de statistiques nationales pour les tendances de la production industrielle et automobile.
Pour traduire ces signaux en un modèle de dimensionnement utilisable, nous avons également examiné les rapports annuels des fabricants, les présentations aux investisseurs et les publications techniques des associations de polymères et de caoutchouc, ainsi que des articles de presse réputés sur les ajouts de capacité et les arrêts d'usines. Dans certaines étapes, des abonnements payants ont été utilisés uniquement pour les données financières et le renseignement sur les entreprises, les bases de données de brevets, et les données d'importation et d'exportation au niveau des expéditions lorsque cela permettait une validation directionnelle. Les sources mentionnées ci-dessus sont illustratives, et de nombreuses autres références publiques et internes ont également été consultées pour collecter, valider et clarifier les données.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur des échanges avec les personnes les plus proches de la demande et de la tarification du caoutchouc synthétique, tels que les producteurs, les mélangeurs, les distributeurs et les utilisateurs en aval dans les pneumatiques et les articles en caoutchouc industriel. Nous avons utilisé ces discussions pour confirmer ce qui est comptabilisé comme ventes de caoutchouc synthétique au niveau des matériaux, et pour tester les hypothèses relatives à l'utilisation des capacités, à la substitution commerciale et aux fourchettes de prix typiques par grade dans les principales régions.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 12 % | APAC : 40 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 37 % |
| Acteurs de plus petite taille : 19 % | Managers : 52 % | Amériques : 23 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement de base est construit selon une approche descendante dans laquelle les bassins de demande sont reconstitués à partir de l'activité des utilisateurs finaux et de l'intensité des matériaux, puis convertis en valeur à l'aide de fourchettes de prix observées. Pour le caoutchouc synthétique, les principaux indicateurs que nous suivons comprennent les volumes de production de pneumatiques, le parc de véhicules et les schémas de remplacement qui influencent la demande du marché secondaire, les indicateurs de production industrielle liés aux tuyaux et aux courroies, les flux commerciaux qui modifient la disponibilité régionale, et les marqueurs de prix liés aux matières premières qui affectent les prix de vente réalisés.
Une fois le total établi, nous le corroborons par des vérifications ascendantes sélectives, telles que l'agrégation des revenus d'un échantillon de fournisseurs par familles d'élastomères, des vérifications de canaux auprès des distributeurs, et des approximations volume-par-prix pour quelques grands centres de consommation. Lorsque des données manquent pour les pays de plus petite taille, les lacunes sont comblées par des indicateurs de substitution tels que la production de produits en caoutchouc et la dépendance aux importations, qui sont ensuite examinés lors d'appels avec des experts.
Les prévisions sont réalisées à l'aide d'une analyse de scénarios soutenue par un lissage basé sur les tendances des principaux facteurs, car la demande est étroitement liée à la production automobile cyclique et à l'activité industrielle. La vision prospective n'est ajustée qu'après que les répondants primaires ont confirmé les évolutions attendues en matière d'utilisation des capacités, de direction des échanges commerciaux et de comportement des prix par grade.
Validation des Données et Cycle de Mise à Jour
Les résultats sont validés par triangulation entre des signaux indépendants, notamment des recoupements avec les mouvements commerciaux, les annonces de capacité et la tendance de consommation implicite des industries en aval. Lorsque le modèle présente des sauts importants, nous réexaminons les hypothèses, revérifions les facteurs de conversion et recontactons les experts lorsque l'écart ne peut être expliqué par un événement de marché clairement identifiable.
Avant validation finale, le travail fait l'objet de révisions analytiques en plusieurs étapes afin que les calculs, les unités et le traitement des devises soient cohérents entre les régions et les années. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des démarrages importants de capacité, des arrêts prolongés ou des chocs majeurs sur les prix des matières premières. Avant la livraison, une vérification finale est effectuée pour s'assurer que les clients reçoivent la vision la plus récente disponible.
Comparaison du Dimensionnement du Marché du Caoutchouc Synthétique par Mordor Intelligence avec d'Autres Estimations Publiées
Les valeurs de marché publiées pour le caoutchouc synthétique diffèrent souvent parce que le périmètre du produit n'est pas traité de la même manière, et parce que certains modèles mélangent des hypothèses de volume et de prix qui ne sont pas actualisées au même moment. Des différences apparaissent également lorsque les études utilisent des années de base différentes, des conversions de devises différentes, ou incluent des catégories de caoutchouc adjacentes sans les séparer clairement.
Le tableau de référence montre un écart étroit entre deux valeurs 2025 et une valeur 2025 nettement inférieure provenant d'une autre source ; dans le modèle de Mordor Intelligence, le chiffre est construit autour de la valeur des matériaux élastomères synthétiques à la première vente, tout en maintenant les articles en caoutchouc finis et le caoutchouc naturel en dehors du périmètre de revenus comptabilisés.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 34,82 milliards USD (2025) | |
| Éditeur de Données Mondial A | 29,46 milliards USD (2025) | L'estimation semble s'inscrire dans un cadre statistique plus large du caoutchouc avec une année de base différente et une fenêtre de prévision plus courte, ce qui peut sous-estimer la valeur si la composition des grades et la progression des prix de vente ne sont pas pleinement reflétées pour les élastomères de spécialité. |
| Éditeur de Recherche Industrielle B | 34,45 milliards USD (2025) | Le chiffre est proche en niveau, mais la période d'étude et le traitement des segments peuvent différer, notamment si certaines familles d'élastomères sont regroupées différemment par application et si le calendrier de change est fixé à une année de base fixe plutôt qu'aligné sur l'année modélisée. |
Pris ensemble, le tableau indique que les choix de périmètre et de calendrier des prix sont les principales raisons de l'écart, et non un désaccord sur le fait que la demande est en croissance. En ancrant le modèle sur des facteurs de demande reproductibles, puis en les vérifiant par des contrôles auprès des fournisseurs et des canaux de distribution, nous maintenons l'estimation transparente et plus facile à reproduire d'une année à l'autre.


Questions clés auxquelles le rapport répond
Quelle est la valeur mondiale actuelle du marché du caoutchouc synthétique ?
La taille du marché du caoutchouc synthétique est estimée à 36,30 milliards USD en 2026.
À quelle vitesse la demande de caoutchouc synthétique devrait-elle croître ?
Entre 2026 et 2031, le marché devrait afficher un CAGR de 4,25 %, atteignant 44,69 milliards USD d'ici 2031.
Quel type de polymère connaîtra la croissance la plus rapide ?
L'EPDM devrait se développer à un CAGR de 5,81 % jusqu'en 2031 en raison des rénovations de toitures et des améliorations des joints d'étanchéité automobiles.
Quelle région est en tête de la consommation de caoutchouc synthétique ?
L'Asie-Pacifique détenait 57,89 % de la part des revenus en 2025 et demeure le plus grand consommateur régional à la croissance la plus rapide.
Comment les VE influencent-ils la demande de caoutchouc de grade pneumatique ?
Le couple et les objectifs d'efficacité des VE poussent les équipementiers vers le SBR en solution avec liaison à la silice, stimulant de nouveaux investissements en capacité.
Les charges biosourcées sont-elles commercialement viables dans le caoutchouc synthétique ?
Des installations pilotes pour l'éthanol-vers-butadiène et le bio-isoprène sont opérationnelles, et l'adoption commerciale est attendue lorsque le pétrole brut se maintient au-dessus de 85 USD le baril.
Dernière mise à jour de la page le:



