
Taille et part du marché des polymères circulaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Volume du Marché (2026) | 21.58 Millions de tonnes |
| Volume du Marché (2031) | 30.86 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 7.42 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des polymères circulaires par Mordor Intelligence
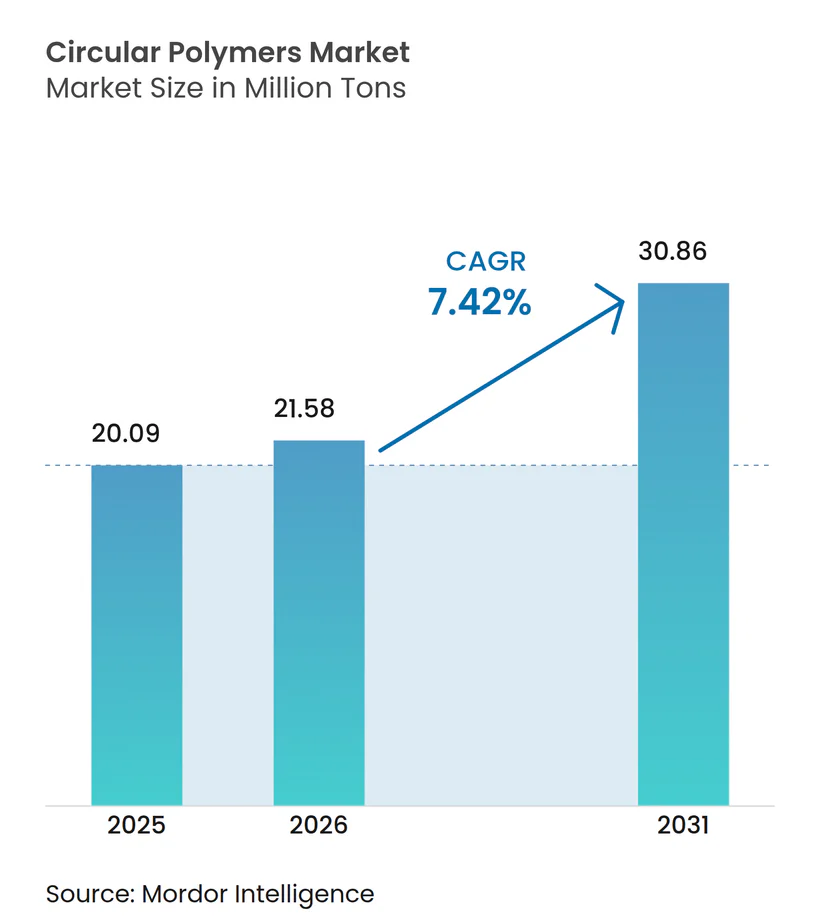
La taille du marché des polymères circulaires devrait passer de 20,09 millions de tonnes en 2025 à 21,58 millions de tonnes en 2026 et devrait atteindre 30,86 millions de tonnes d'ici 2031, à un TCAC de 7,42 % sur la période 2026-2031. Cette expansion reflète un pivot mondial des modèles d'élimination linéaires vers des chaînes de valeur en boucle fermée qui récupèrent les polymères par recyclage mécanique et chimique. Les seuils obligatoires de contenu recyclé, notamment l'exigence de l'Union européenne de 30 % de PET recyclé dans les bouteilles de boissons d'ici 2030, reconfigurent les stratégies d'approvisionnement. Le recyclage avancé, qui convertit des flux auparavant non recyclables en matières premières quasi vierges, réduit l'écart de coût avec les résines primaires. Les afflux d'investissements, tels que la plateforme Grandpuits de TotalEnergies et le hub Knapsack de LyondellBasell, témoignent d'une confiance croissante dans le marché des polymères circulaires. Le développement accéléré des capacités en Asie-Pacifique complète l'infrastructure mature de l'Europe, garantissant la disponibilité des matières premières et des voies de croissance diversifiées pour le marché des polymères circulaires.
Principaux enseignements du rapport
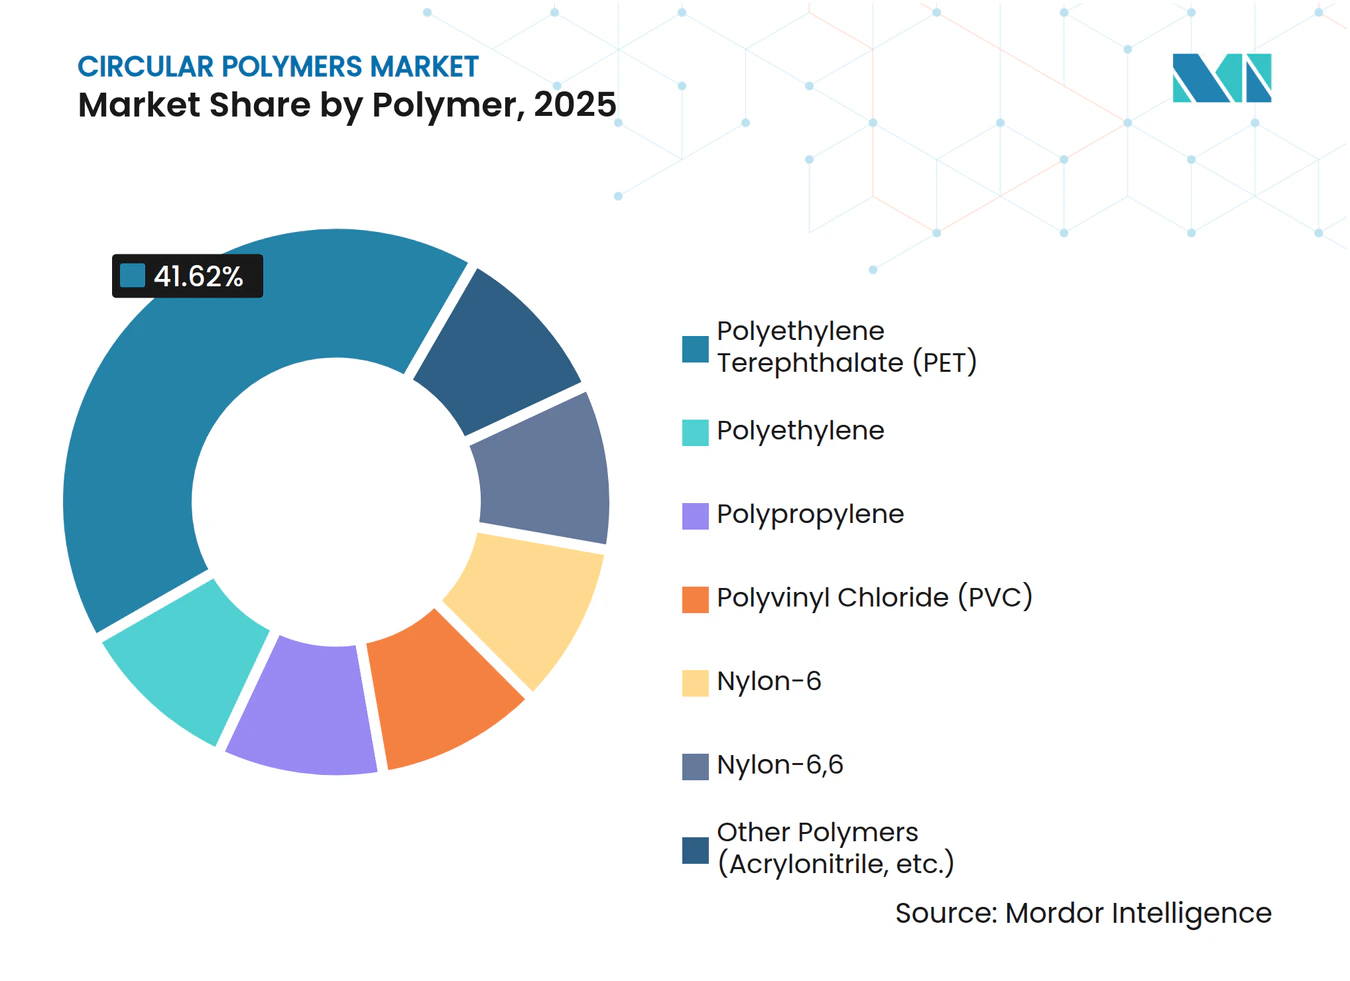
- Par polymère, le PET a dominé avec 41,62 % de la part du marché des polymères circulaires en 2025, tandis que le Nylon-6 devrait se développer à un TCAC de 8,37 % jusqu'en 2031.
- Par technologie de recyclage, le recyclage mécanique détenait 64,35 % de la part du marché des polymères circulaires en 2025, tandis que le recyclage chimique devrait progresser à un TCAC de 8,29 % jusqu'en 2031.
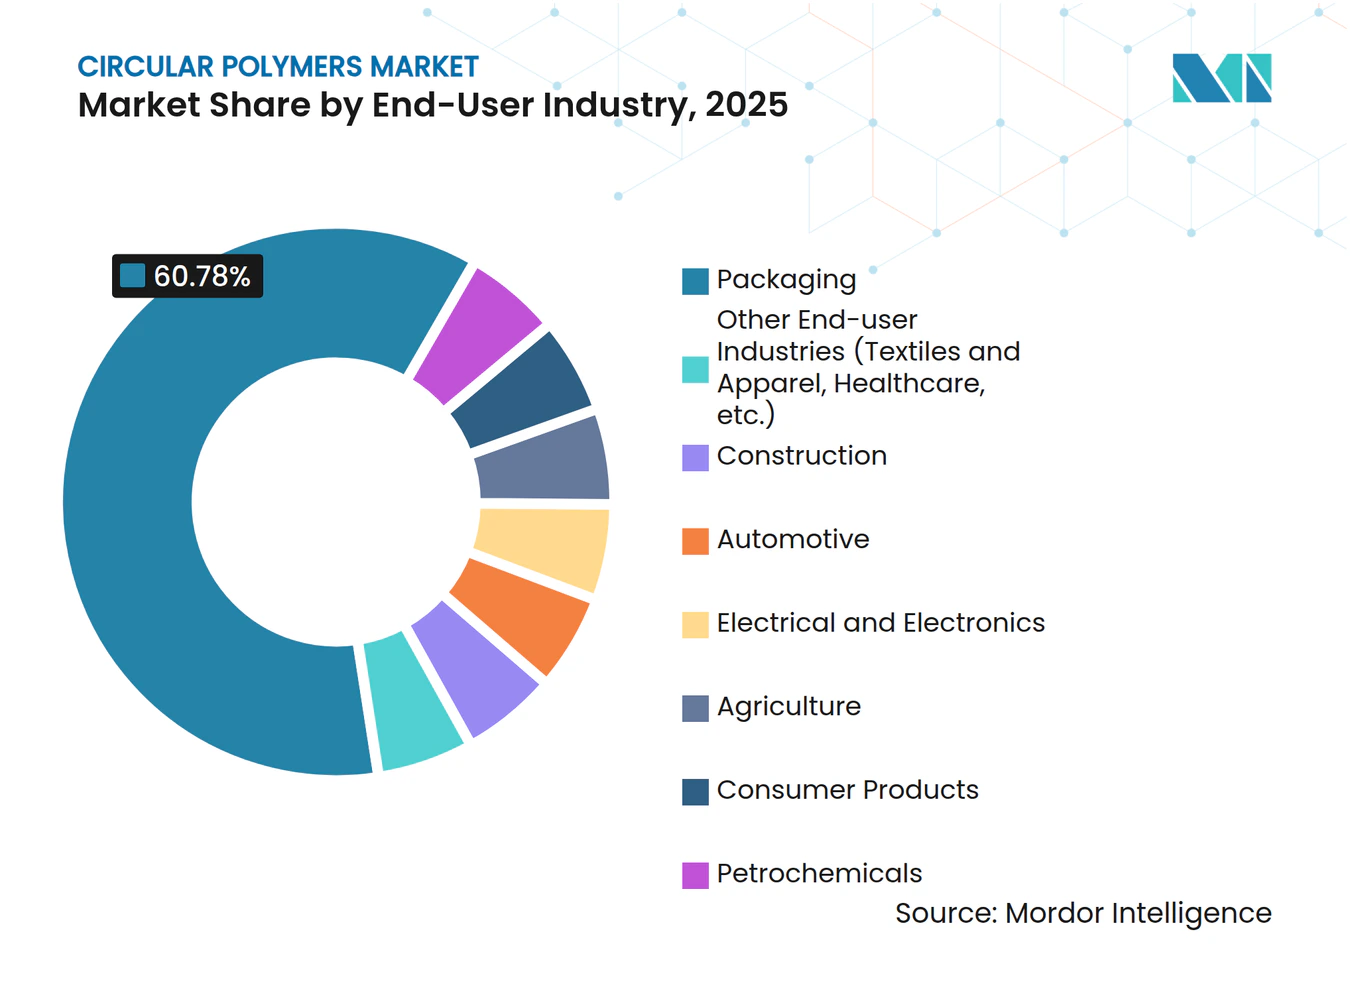
- Par industrie utilisatrice finale, l'emballage représentait 60,78 % de la taille du marché des polymères circulaires en 2025 ; le groupe des autres industries utilisatrices finales progresse à un TCAC de 8,61 % jusqu'en 2031.
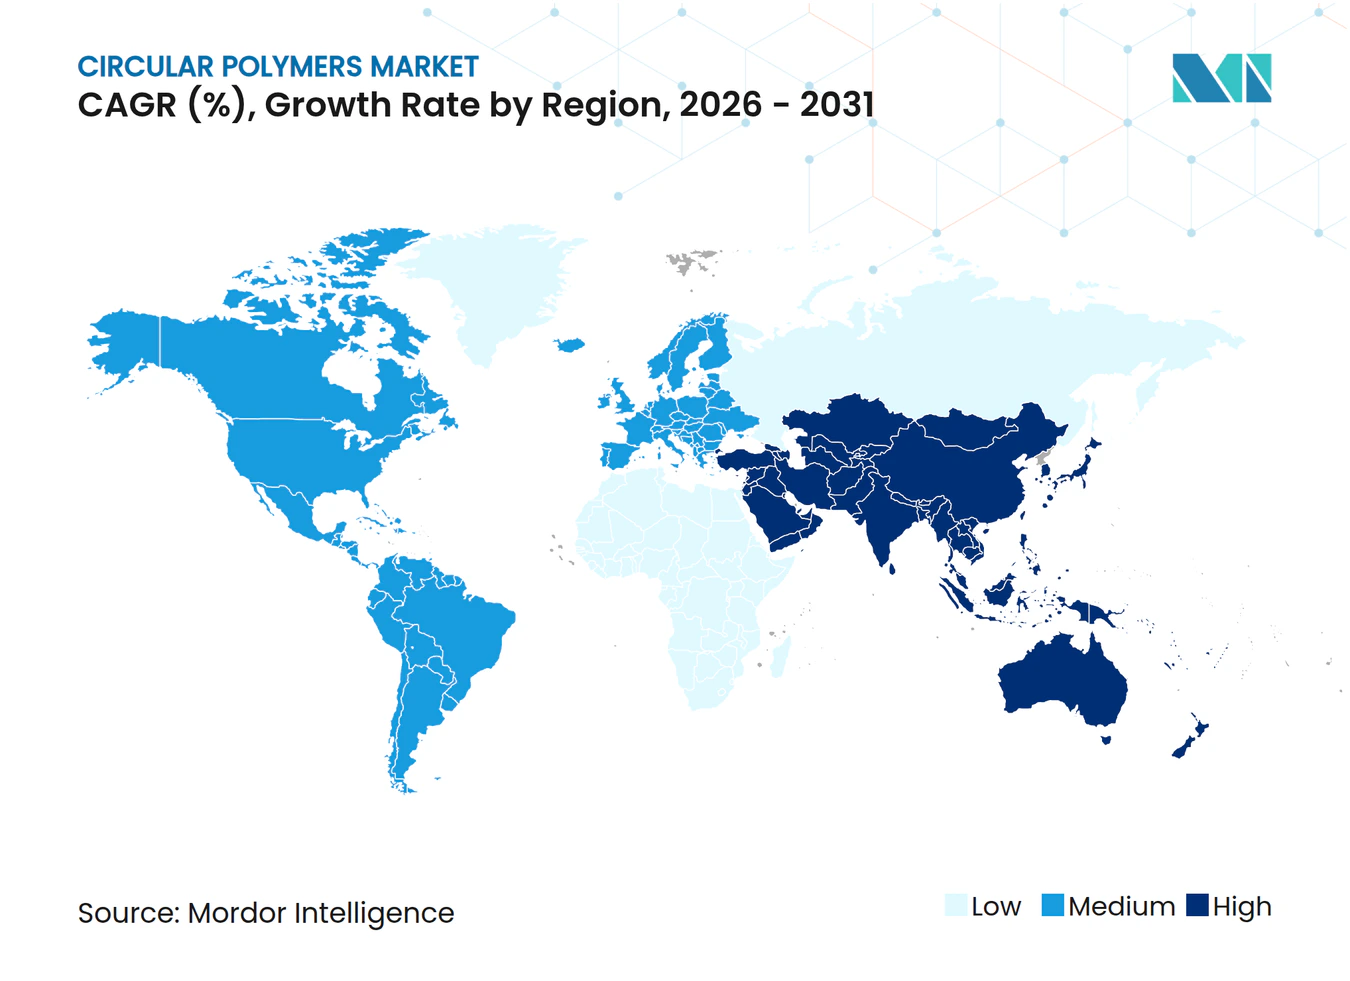
- Par région, l'Europe représentait 31,22 % de la taille du marché des polymères circulaires en 2025 ; l'Asie-Pacifique enregistre le TCAC régional le plus rapide à 8,46 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Utilisation croissante des polymères recyclés dans les applications d'emballage | +2.1% | Mondial, avec l'UE et l'Amérique du Nord en tête de l'adoption | Moyen terme (2 à 4 ans) |
| Sensibilisation croissante et réglementations favorisant les pratiques d'économie circulaire | +1.8% | Cœur de l'UE, en expansion vers l'APAC et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Investissements massifs dans les infrastructures de recyclage | +1.5% | Cœur de l'Asie-Pacifique, avec des retombées vers le Moyen-Orient et l'Afrique et l'Amérique du Sud | Moyen terme (2 à 4 ans) |
| Demande croissante du secteur automobile | +1.2% | Mondial, avec l'APAC et l'Europe en tête | Moyen terme (2 à 4 ans) |
| Demande croissante dans le secteur de la construction pour l'isolation, les câbles et les revêtements de sol | +0.9% | Amérique du Nord et UE, en expansion vers l'APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Utilisation croissante des polymères recyclés dans les applications d'emballage
Les engagements des propriétaires de marques à intégrer 50 % de contenu recyclé dans les emballages amplifient la demande, tandis que la Décision UE 2023/2683 impose 25 % de plastique recyclé dans les bouteilles en PET d'ici 2025 et 30 % dans toutes les bouteilles de boissons d'ici 2030[1]. Des entreprises telles que Berry Global ont signalé une hausse de 43 % de la consommation de résine post-consommation dans le cadre de sa feuille de route Impact 2025. Les filigranes numériques et les trieuses assistées par IA améliorent la pureté des balles, aidant les transformateurs à satisfaire aux critères de sécurité alimentaire. Les emballages flexibles mono-matériaux ouvrent en outre des voies mécaniques qui étaient auparavant non rentables. Ces développements renforcent la certitude des volumes pour le marché des polymères circulaires et favorisent la conclusion de contrats à long terme entre les gestionnaires de déchets et les acheteurs de résines.
Sensibilisation croissante et réglementations favorisant les pratiques d'économie circulaire
Les régimes de responsabilité élargie des producteurs et les mandats de contenu recyclé intègrent la circularité dans les décisions d'approvisionnement. Le Règlement européen (UE) 2025/351 resserre les limites de pureté et introduit des protocoles de traçabilité pour les plastiques recyclés en contact avec les aliments. Le Centre national d'évaluation des risques pour la sécurité alimentaire de Chine favorise la convergence réglementaire avec les normes américaines et européennes, ouvrant la voie à des règles formelles sur le contact alimentaire en 2025. Aux États-Unis, le projet de loi H.R. 9676 propose des normes nationales de recyclage visant un taux de recyclage des plastiques de 50 % d'ici 2030[2]. Une telle harmonisation offre des incitations plus claires à l'allocation de capitaux vers des actifs de recyclage de nouvelle génération.
Investissements massifs dans les infrastructures de recyclage
L'investissement mondial dans les infrastructures de recyclage a totalisé 160 milliards USD entre 2018 et mi-2023, en se concentrant sur la collecte, le tri et les capacités de recyclage avancé. Le hub intégré de LyondellBasell à Knapsack et son usine de recyclage chimique de 40 millions d'EUR en Allemagne illustrent des projets européens à grande échelle. TotalEnergies a transformé Grandpuits en la première plateforme zéro-brut de France, dotée d'une unité de recyclage avancé de 15 kilotonnes par an. Les coentreprises d'Indorama Ventures en Inde ajoutent 100 kilotonnes de capacité de rPET par an. Ces projets élargissent collectivement la couverture des matières premières et soutiennent la croissance prévue du marché des polymères circulaires.
Demande croissante du secteur automobile
Les constructeurs automobiles intègrent des polymères secondaires pour réduire le poids et atteindre leurs objectifs carbone. BMW prévoit jusqu'à 50 % de contenu secondaire dans ses véhicules Neue Klasse, tandis que son site de Munich passe à une production 100 % électrique d'ici 2027. RadiciGroup a produit un collecteur d'admission d'air à partir de polyamide 100 % recyclé, réduisant les émissions de CO₂ sur le cycle de vie de 70 %. Ford intègre des plastiques post-consommation dans les pièces intérieures dans le cadre de sa stratégie en boucle fermée. La directive révisée de 2023 sur les véhicules hors d'usage de l'UE intègre des seuils de plastiques recyclés, soutenant la demande de polymères au-delà de l'emballage.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Variabilité de la contamination des matières premières | -1.4% | Mondial, affectant particulièrement les applications en contact avec les aliments | Court terme (≤ 2 ans) |
| Désavantage de coût lié aux bas prix du pétrole | -0.8% | Mondial, avec un impact plus élevé sur les marchés sensibles aux coûts | Court terme (≤ 2 ans) |
| Dépenses d'investissement (CAPEX) initiales élevées | -0.6% | Marchés émergents et acteurs de plus petite taille | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Variabilité de la contamination des matières premières
Des études analytiques ont détecté 191 pesticides et 107 produits pharmaceutiques dans des granulés recyclés provenant de plusieurs pays, soulignant les risques persistants de contamination susceptibles de dépasser les limites de contact alimentaire. La collecte séparée des bouteilles de lait en PEHD atténue la contamination croisée, mais sept voies de contamination subsistent lors du retraitement mécanique. Les trieuses assistées par IA et les filigranes numériques améliorent l'homogénéité, mais augmentent les CAPEX pour les petits recycleurs. Ces défis alourdissent les coûts de qualification pour les transformateurs qui cherchent à obtenir des homologations pour le contact alimentaire, freinant la croissance à court terme du marché des polymères circulaires.
Désavantage de coût lié aux bas prix du pétrole
Les prix au comptant des polymères vierges sous-cotent périodiquement les résines recyclées lorsque les prix du brut baissent, érodant les marges de recyclage. L'huile de pyrolyse se négocie à 600-900 USD par tonne, tandis que le gaz de synthèse génère des flux de revenus plus faibles, rendant la rentabilité sensible aux références des combustibles fossiles. L'Institut pour l'économie de l'énergie et l'analyse financière a signalé que les prix du polypropylène vierge américain étaient inférieurs aux équivalents recyclés pendant la majeure partie de 2024[3]. Des options politiques telles que des plafonds de production sur les plastiques vierges sont en cours de discussion pour stabiliser l'économie du marché des polymères circulaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par polymère :
la domination du PET face à l'innovation du NylonLe PET représentait 41,62 % du marché des polymères circulaires en 2025 grâce aux boucles bouteille-à-bouteille bien établies et à l'adoption par les marques mondiales. L'Inde a atteint un taux de recyclage des bouteilles en PET de 95 % avec une capacité annuelle de 500 000 tonnes. Le PET bénéficie également de voies d'homologation claires pour le contact alimentaire, le positionnant pour des gains progressifs à mesure que les producteurs de boissons augmentent leur contenu recyclé. Le prix des flocons mécaniques est resté dans une fourchette de 4 % par rapport à la résine vierge fin 2024, réduisant l'obstacle de coût.
Le Nylon-6 représente le polymère à la croissance la plus rapide avec un TCAC de 8,37 % jusqu'en 2031. La dépolymérisation par catalyse produit du caprolactame de haute pureté en quelques secondes sans solvants et atteint un taux de récupération de monomères supérieur à 90 %. L'allègement des véhicules automobiles et les textiles haute performance favorisent les recyclats de nylon avec une parité mécanique vérifiée. Des pilotes en boucle continue en Allemagne et au Japon prévoient une production commerciale d'ici 2026, renforçant la profondeur du marché des polymères circulaires.
Les polyoléfines tirent parti d'améliorations mécaniques qui réduisent les coûts du recyclat de mPP de 30 %, mais la conformité aux normes de contact alimentaire reste difficile. Les procédés de dissolution éliminent les pigments et les composés odorants du polypropylène avec des émissions de 0,32 kg d'équivalent CO2 par kg de PP recyclé, ouvrant des utilisations d'emballage à haute valeur ajoutée. Le recyclage du PVC nécessite une déchloration, ce qui augmente la complexité du traitement. Les résines spéciales telles que l'ABS et le polycarbonate enregistrent une croissance plus lente, mais gagnent du terrain dans les programmes de reprise des appareils électroniques grand public.



Par technologie de recyclage :
la domination du recyclage mécanique mise au défi par l'innovation chimiqueLe recyclage mécanique contrôlait 64,35 % du marché des polymères circulaires en 2025 grâce à sa position établie et à ses coûts plus faibles. Les directives de conception pour le recyclage et les trieuses de qualité pour circuits imprimés ont réduit les coûts de production du recyclat de polypropylène de près d'un tiers, améliorant les marges. Cependant, les voies mécaniques peinent encore avec les films multicouches et les collectes contaminées en bord de mer.
Le recyclage chimique se développe à un TCAC de 8,29 % grâce à la pyrolyse, la gazéification et la récupération par solvants qui permettent de traiter des matières premières complexes. L'unité Grandpuits de TotalEnergies produit 10 000 tonnes d'huile de pyrolyse par an, repolymérisée en polymères circulaires certifiés. Les procédés de dissolution séparent le nylon du coton dans les mélanges textiles sans compromettre la résistance des fibres. Les installations de valorisation énergétique avec récupération de chaleur restent le débouché à la valeur la plus faible, et les critiques soutiennent qu'elles pourraient détourner les matières premières des boucles à plus haute valeur ajoutée, un débat politique en cours sur le marché des polymères circulaires.
Par industrie utilisatrice finale :
le leadership de l'emballage stimule l'innovationL'emballage a conservé une part de 60,78 % du marché des polymères circulaires en 2025 sous l'effet combiné de la réglementation et des engagements des marques. Tetra Pak et Lactalis ont progressé dans les cartons mono-matériaux, et Braskem a lancé un polypropylène bio-circulaire issu d'huile de cuisson usagée pour les emballages alimentaires. Les technologies de tri utilisant la spectroscopie proche infrarouge et la robotique ont amélioré les rendements de qualité alimentaire, répondant aux limites de migration plus strictes prévues par le Règlement UE 2025/351.
Le groupe des autres industries utilisatrices finales croît à un TCAC de 8,61 %, reflétant la dynamique dans l'habillement, la santé et les produits ménagers. Des données d'études montrent que les mélanges de béton à base de plastique recyclé augmentent la résistance à la compression de 15 % tout en réduisant les émissions incorporées. Dans la mobilité, les composites en PA6 dérivés de filets de pêche ont offert une résistance à la traction supérieure de 23 %, en accord avec les objectifs CO2 des constructeurs automobiles. Les composants électriques adoptent des recyclats ignifuges répondant aux normes UL 94 V-0, élargissant le volume de marché adressable.

Analyse géographique
Marché des Polymères Circulaires en Europe
L'Europe détenait 31,22 % de la part de marché des polymères circulaires en 2025, soutenue par des directives d'économie circulaire strictes et des réseaux de collecte solides. Le règlement de l'UE sur les emballages et les déchets d'emballages impose des mandats échelonnés de contenu recyclé, tandis que le règlement général sur la sécurité des produits renforce les normes d'étiquetage et de sécurité des produits. Les déséquilibres entre l'offre et la demande de recyclat de haute qualité créent des primes allant jusqu'à 250 USD par tonne par rapport aux grades conventionnels, intensifiant le commerce intra-UE des polymères secondaires. Des investissements tels que l'usine de recyclage chimique de LyondellBasell d'une valeur de 40 millions EUR et la ligne de compoundage Borcycle M de Borealis en Belgique renforcent l'approvisionnement local. Des lacunes en matière de circularité subsistent, incitant à des partenariats d'importation avec des fournisseurs basés en Asie.
Marché des Polymères Circulaires en Asie-Pacifique
L'Asie-Pacifique enregistre un CAGR de 8,46 % jusqu'en 2031, le plus rapide parmi les régions. La Chine atteint un taux de recyclage des bouteilles en PET de 96,48 %, mais seulement 30 % d'un volume estimé à 63 millions de tonnes de déchets plastiques globaux sont recyclés, laissant une marge de croissance rapide. L'Inde impose 30 % de contenu recyclé d'ici 2025-2026, passant à 60 % d'ici 2028-2029, catalysant les afflux de capitaux. La plateforme commune d'Indorama Ventures avec Dhunseri et Varun Beverages ajoute 100 kilotonnes de capacité annuelle de rPET, et Ganesha Ecopet vise 42 000 tonnes par an d'ici 2026.
Marché des Polymères Circulaires en Amérique du Nord
L'Amérique du Nord bénéficie de lignes mécaniques matures et de projets pilotes de recyclage chimique en expansion. Le projet de loi américain H.R. 9676 vise des taux de recyclage des plastiques de 50 % d'ici 2030, en établissant des normes nationales unifiées susceptibles de rationaliser les flux de matières premières. Le Mexique et le Canada adoptent des schémas d'étiquetage compatibles, facilitant le commerce régional de flocons et de granulés recyclés.
Marché des Polymères Circulaires en Amérique du Sud et au MEA
L'Amérique du Sud et le Moyen-Orient & Afrique constituent des poches de croissance émergentes. Le taux de recyclage des bouteilles en PET au Brésil a atteint 56,4 % en 2024 sous la supervision de sécurité alimentaire de l'ANVISA. La Vision 2030 de l'Arabie saoudite confie à la Saudi Investment Recycling Company la mission d'atteindre 95 % de recyclage des déchets, en visant une contribution au PIB de 120 milliards SAR. Les pipelines de projets dans le Conseil de coopération du Golfe comprennent des usines de récupération par solvant positionnées pour servir les transformateurs asiatiques.
Paysage réglementaire
Le paysage réglementaire des polymères circulaires s'articule autour du règlement de l'Union européenne relatif aux emballages et aux déchets d'emballages (PPWR), entré en vigueur en février 2025 et qui favorise l'harmonisation des règles relatives au contenu recyclé entre les États membres. La décision d'exécution (UE) 2026/1425, publiée le 30 juin 2026, établit des règles pour le calcul, la vérification et la déclaration du contenu en plastique recyclé, y compris les approches de bilan massique et la vérification de la chaîne de traçabilité via des systèmes tels qu'ISCC PLUS. Au-delà de l'Europe, la responsabilité élargie des producteurs et les obligations de déclaration se développent à l'échelle mondiale, mais les normes restent fragmentées (ISO 15270, EN 15343, ASTM). Le traité mondial des Nations Unies sur les plastiques INC 5.4 est prévu pour septembre/octobre 2026, ce qui maintient un examen réglementaire élevé dans les chaînes d'approvisionnement de production de polymères, de recyclage et d'emballage.
Analyse de la chaîne de valeur
La chaîne de valeur des polymères circulaires va de la collecte et du tri post-consommation au pré-traitement, y compris le tri assisté par IA et l'identification par filigrane numérique. Les matières premières sont ensuite converties par recyclage mécanique (flocons, granulés) ou par des voies chimiques telles que l'huile de pyrolyse, les monomères dépolymérisés et la dissolution à base de solvants. Les intermédiaires résultants sont composés et polymérisés en grades circulaires, puis distribués via des transformateurs vers les applications d'emballage, automobile, construction et électrique et électronique. La certification et les essais, y compris la migration au contact alimentaire et la traçabilité, constituent des étapes de contrôle, tandis que la comptabilité par bilan massique permet l'attribution du contenu recyclé pour la certification ISCC PLUS. Les 19 % de la demande des transformateurs de l'UE satisfaits par les importations en 2026 mettent en évidence le rôle des écosystèmes intégrés qui relient les partenaires de la gestion des déchets aux producteurs de produits chimiques et de polymères, la disponibilité des matières premières, la pureté des balles et les flux transfrontaliers constituant les goulots d'étranglement les plus visibles, en particulier en Europe.
Paysage concurrentiel
Concentration du Marché
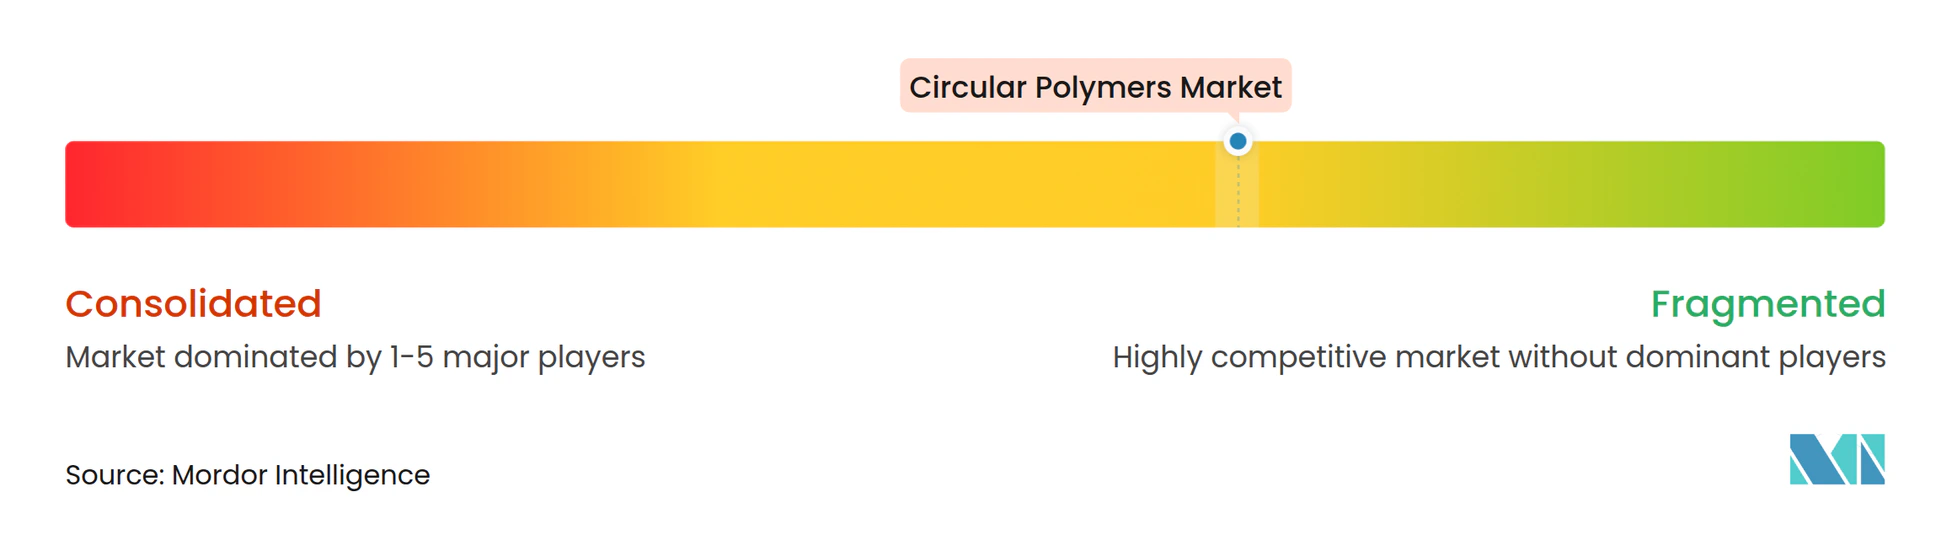
Le marché des polymères circulaires est modérément fragmenté, les entreprises pétrochimiques traditionnelles tirant parti de leur échelle et de leurs réseaux intégrés de matières premières, tandis que les recycleurs spécialisés stimulent l'innovation. LyondellBasell a acquis une participation de 25 % dans la coentreprise Cyclyx avec Agilyx et ExxonMobil, accédant ainsi à des capacités de tri des déchets et à la technologie de pyrolyse. Agilyx exploite des centres de circularité avec 20 brevets sur l'optimisation des déchets et la dépolymérisation. Le programme TRUCIRCLE de SABIC a commercialisé le recyclage des plastiques mixtes et établi des partenariats traçables en aval. TotalEnergies, en collaboration avec Plastic Energy, vise 1 million de tonnes de production circulaire d'ici 2030. Les dépôts de brevets se concentrent sur les avancées en matière de catalyseurs et les technologies de tri assistées par capteurs. Les CAPEX élevés pour les usines de recyclage chimique et les protocoles stricts de qualification pour le contact alimentaire restent des barrières à l'entrée clés. Les recycleurs de taille intermédiaire atténuent les risques grâce à des contrats de traitement à façon, garantissant une traçabilité en boucle fermée.
Leaders du secteur des polymères circulaires
-
SABIC
-
Borealis GmbH
-
LyondellBasell Industries Holdings B.V.
-
Plastic Energy
-
Veolia
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des polymères circulaires Entreprises couvertes dans ce rapport
- Agilyx
- Biffa
- Borealis GmbH
- Braskem
- Chevron Phillips Chemical Company LLC.
- Eastman Chemical Company
- Enerkem
- Exxon Mobil Corporation
- Jindal Poly Films Limited (JPFL)
- KW Plastics
- Loop Industries
- LyondellBasell Industries Holdings B.V.
- Plastic Energy
- SABIC
- TotalEnergies
- Veolia
- Visy
Opportunités de marché et perspectives d'avenir
La principale opportunité consiste à développer l'approvisionnement vérifié en contenu recyclé pour les segments d'emballage réglementés où des méthodes de calcul auditables et une qualité constante sont requises. Dans l'Union européenne, la décision d'exécution 2026/1425 renforce le cas commercial des polymères circulaires certifiés et des offres à bilan massique, en soutenant des spécifications d'approvisionnement standardisées dans plusieurs pays. Hors de l'UE, les écosystèmes circulaires intégrés se développent également là où les fuites et la sous-collecte limitent la disponibilité des matières premières. Borealis et Borouge poursuivent une étude de faisabilité à Java Est, en Indonésie, pour un écosystème intégré de recyclage des polyoléfines circulaires, tandis que LyondellBasell ajoute de la capacité avec MoReTec-1 à Wesseling, en Allemagne (objectif d'environ 50 000 tonnes métriques par an). SABIC et Plastic Energy exploitent SPEAR pour la production de TACOIL à partir de plastique post-consommation à Geleen, aux Pays-Bas, illustrant le potentiel de recyclage de bout en bout, de la collecte des déchets à la production de matières premières et de polymères.
Développements industriels récents dans Marché des polymères circulaires
- Juillet 2026 : LyondellBasell a annoncé une collaboration avec Mondelez International, Amcor et Taghleef Industries pour l'emballage de chocolat Marabou utilisant des polymères CirculenRevive avec un contenu recyclé attribué à 100 pour cent. Cette collaboration élargit les chaînes d'approvisionnement d'emballages en boucle fermée avec des partenaires OEM et met en évidence la validation du contenu recyclé par bilan massique dans les biens de consommation.
- Juin 2026 : LyondellBasell a reçu un prix de développement durable de Toyota Motor Europe pour le développement de solutions polymères recyclées post-consommation issues de filets de pêche en fin de vie. Ce prix souligne les progrès réalisés dans le recyclage automobile et soutient la demande, portée par les politiques, de polymères recyclés dans des applications à plus forte valeur ajoutée.
- Mars 2026 : SABIC a lancé les composés LNP ELCRIN SLX utilisant du contenu recyclé post-consommation et a présenté le composé KONDUIT WTF2C pour les composants ADAS automobiles lors de PIAE 2026. Cette évolution étend le portefeuille de polymères recyclés de SABIC aux composants automobiles à fonctionnalité critique et montre une intégration plus poussée avec les filières de recyclage chimique.
Marché des polymères circulaires Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des polymères circulaires couvre les matériaux polymères qui restent en usage grâce au recyclage et aux filières d'approvisionnement circulaires, dont le produit est revendu dans la fabrication sous forme de résine recyclée ou de qualité circulaire.
Exclusions du périmètre : Nous excluons les volumes de polymères vierges qui ne sont pas liés à des contenus recyclés ou à des revendications d'approvisionnement circulaire, ainsi que les produits plastiques finis en aval.
Aperçu de la segmentation
- Par polymère
- Téréphtalate de polyéthylène (PET)
- Polyéthylène
- Polypropylène
- Polychlorure de vinyle (PVC)
- Nylon-6
- Nylon-6,6
- Autres polymères (acrylonitrile, etc.)
- Par technologie de recyclage
- Recyclage mécanique
- Recyclage chimique
- Dissolution / récupération par solvants
- Pyrolyse et gazéification (matières premières)
- Valorisation énergétique (incinération avec récupération de chaleur)
- Par industrie utilisatrice finale
- Emballage
- Construction
- Automobile
- Électrique et électronique
- Agriculture
- Produits de consommation
- Pétrochimie
- Autres industries utilisatrices finales (textiles et habillement, santé, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Viêt Nam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Turquie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Afrique du Sud
- Nigéria
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir les garde-fous du modèle, notamment en ce qui concerne l'offre de polymères, les ajouts de capacités de recyclage et les signaux politiques soutenant la demande en contenu recyclé. Nous commençons généralement par des statistiques officielles et des références ouvertes telles que les publications de l'OCDE et du Programme des Nations Unies pour l'environnement, les tableaux Eurostat sur les déchets et le recyclage, les données sur les matériaux de l'Agence de protection de l'environnement des États-Unis, ainsi que les données commerciales d'UN Comtrade pour cartographier les flux de plastiques.
Afin d'ancrer les hypothèses par famille de polymères et par région, nous examinons également des sources telles que les publications des associations professionnelles sur les taux de recyclage et les recommandations en matière d'éco-conception, les revues scientifiques à comité de lecture qui suivent les rendements du recyclage mécanique et chimique, ainsi que les rapports annuels et les déclarations de développement durable des entreprises concernant les capacités déclarées, le taux d'utilisation et la production en bilan massique. Dans certains cas, des abonnements payants internes sont utilisés pour les données financières des entreprises, les recherches de brevets et les vérifications des échanges commerciaux au niveau des expéditions lorsque les données publiques sont trop agrégées. Ces sources documentaires sont fournies à titre illustratif uniquement, et nous avons également utilisé d'autres références publiques pour les recoupements et pour clarifier certains points au cours du processus de recherche.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour mettre à l'épreuve la vision documentaire et combler les écarts entre la capacité de recyclage nominale et la production de résine circulaire commercialisable. Nous nous entretenons avec un ensemble de producteurs de résines, de recycleurs, de transformateurs, de responsables développement durable côté marques et de participants aux circuits de distribution dans les Amériques, en EMEA et en APAC, afin de vérifier les prix, les primes de qualité et les pratiques de certification par rapport au fonctionnement réel des transactions. Ces informations sont ensuite utilisées pour aligner les hypothèses sur les rendements, la disponibilité des déchets et les structures contractuelles types avant la finalisation des totaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux (CXO) : 19 % | APAC : 37 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 37 % |
| Acteurs de plus petite taille : 22 % | Managers : 43 % | Amériques : 26 % |
Dimensionnement et prévision du marché
Le dimensionnement du marché repose sur une approche mixte qui commence par une reconstruction descendante de la production de polymères circulaires en suivant la capacité de recyclage, le taux d'utilisation attendu et les rendements des procédés, puis filtre les résultats par région et par type de polymère. Une fois le bassin de demande constitué, nous le corroborons par des vérifications ascendantes sélectives, telles que l'échantillonnage des fourchettes de prix types et des volumes placés par famille de polymères et par usage final, suivies d'une validation par les circuits de distribution sur ce qui est effectivement accepté et vendu en tant que résine circulaire.
Les principaux intrants pour ce marché comprennent la disponibilité des déchets plastiques collectés et triés, les pertes de rendement du recyclage mécanique par rapport au recyclage chimique, les calendriers de montée en puissance des nouvelles installations, les règles de contenu recyclé pour les emballages, et l'écart de prix entre la résine circulaire et la résine vierge qui influe sur le comportement d'achat. Lorsque les données font défaut pour les régions de plus petite taille ou les technologies en phase de démarrage, les lacunes sont traitées à l'aide de fourchettes d'utilisation conservatrices et d'analogies avec des régions comparables, puis remises en question lors des entretiens.
Pour les prévisions, nous utilisons une analyse de scénarios appuyée par des modèles de tendances à court terme, notamment le lissage exponentiel sur les montées en puissance de capacité à court terme, afin que le calendrier d'application des politiques et les contraintes d'approvisionnement en matières premières soient reflétés sans surapprentissage. La prévision finale n'est validée qu'après que les trajectoires des variables ont été jugées raisonnables par les répondants primaires, notamment en ce qui concerne le taux d'utilisation, les améliorations de rendement et les primes de prix circulaires.
Cycle de validation des données et de mise à jour
La validation est effectuée par couches afin que les résultats correspondent à des signaux indépendants tels que l'évolution des taux de recyclage, les dates d'annonce et de mise en service des capacités, et la croissance de la demande régionale en plastiques. Nous effectuons des contrôles de variance pour repérer les sauts qui ne s'expliquent pas par des changements de taux d'utilisation, de rendement ou de calendrier réglementaire, puis le modèle est examiné par un autre analyste avant validation.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des annonces importantes de capacités, des changements réglementaires ou des évolutions majeures des prix des résines modifient sensiblement le bassin de demande. Avant la livraison, une nouvelle passe de révision est effectuée afin que les chiffres reflètent les dernières publications publiques et les nouveaux enseignements tirés des entretiens.
Taille du marché des polymères circulaires selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées pour les polymères circulaires peuvent varier considérablement, car le marché est défini de différentes manières, et certaines sources mélangent des visions basées sur les volumes avec des visions basées sur les valeurs sans établir clairement de passerelle entre les deux. Les différences proviennent également de la rapidité avec laquelle les hypothèses de prix sont actualisées, de la façon dont les devises sont normalisées, et du fait que les montées en puissance des installations sont ou non validées par rapport à un taux d'utilisation réaliste.
Lorsque les prix de vente moyens sont mis à jour avec les fourchettes contractuelles récentes et que le calendrier des devises est maintenu cohérent avec la fenêtre de l'année de référence, le calcul de la taille change même si la dynamique sous-jacente en termes de tonnage reste similaire. Cette discipline de mise à jour est appliquée par Mordor Intelligence afin que les fluctuations de prix à court terme ne faussent pas la tendance.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 20,09 M de tonnes (2025) | |
| Revue professionnelle A | 80,05 milliards USD (2024) | Utilise une approche exclusivement basée sur la valeur qui semble regrouper les plastiques recyclés adjacents et le chiffre d'affaires des produits finis, et applique également des prix généraux sans distinguer les prix de vente moyens de la résine circulaire par type de polymère. |
| Portail sectoriel B | 72,40 milliards USD (2023) | Rétro-projette à partir d'objectifs de CAGR à long terme et mélange les années et le calendrier des taux de change, ce qui peut gonfler les totaux à court terme lorsque les primes de prix des résines sont supposées uniformes. |
L'écart s'explique principalement par le fait que l'estimation comptabilise uniquement les volumes de résine circulaire ou s'étend à des bassins de valeur de plastiques recyclés plus larges avec des bases de prix différentes. En maintenant le périmètre lié à la production de polymères circulaires commercialisables et en actualisant les données de prix et de devises selon un calendrier cohérent, le chiffre final est plus facile à relier à des leviers clairs et à des étapes reproductibles.
Questions clés auxquelles répond le rapport
Quelle est la taille projetée du marché des polymères circulaires d'ici 2031 ?
La taille du marché des polymères circulaires devrait atteindre 30,86 millions de tonnes d'ici 2031, reflétant un TCAC de 7,42 % sur la période de prévision 2026-2031.
Quelle région est en tête du marché des polymères circulaires aujourd'hui ?
L'Europe détient la position régionale la plus importante avec 31,22 % de la part du marché des polymères circulaires en 2025, portée par des mandats stricts de contenu recyclé.
Quel polymère domine les volumes recyclés ?
Le PET est en tête avec une part de 41,62 % en 2025 grâce à des boucles bouteille-à-bouteille bien établies et au soutien réglementaire pour les applications en contact avec les aliments.
Quelle technologie traite actuellement la majorité des matières premières ?
Le recyclage mécanique maintient 64,35 % de la part du marché des polymères circulaires en 2025 grâce à une infrastructure mature et à une économie favorable.