
Taille et part du marché des pâtes à tartiner sucrées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 35.41 Milliards de dollars |
| Taille du Marché (2031) | 45.70 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.24 % |
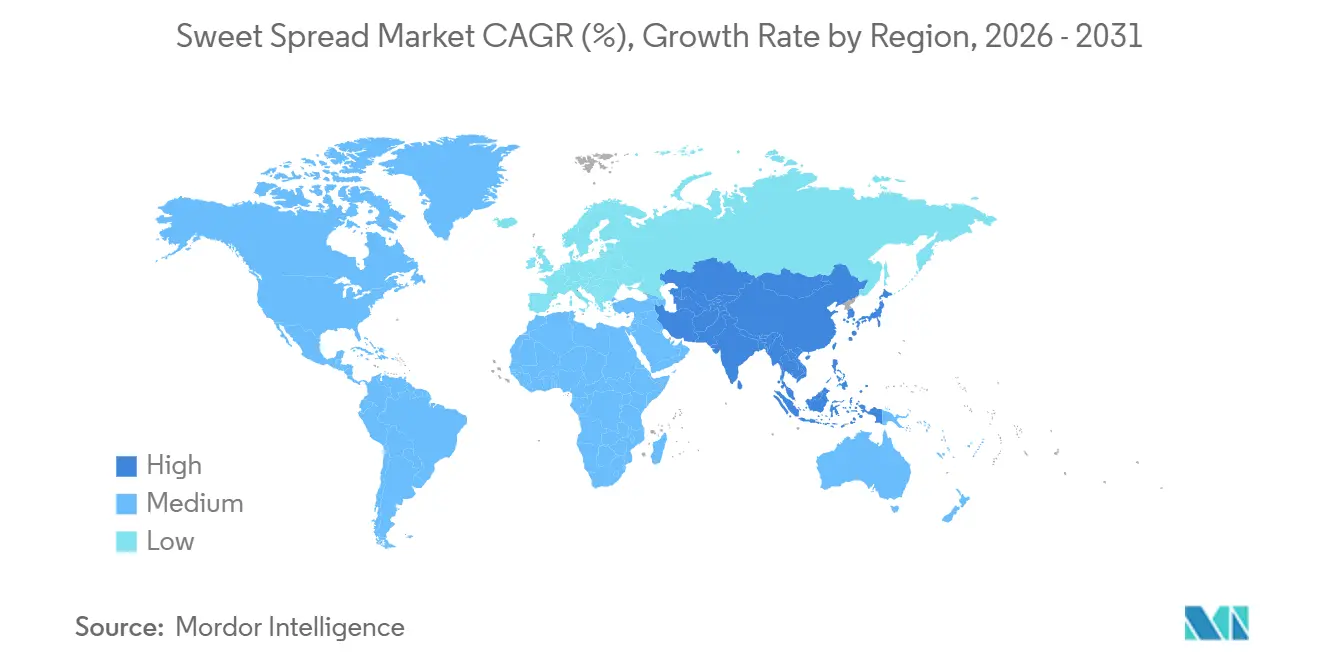
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
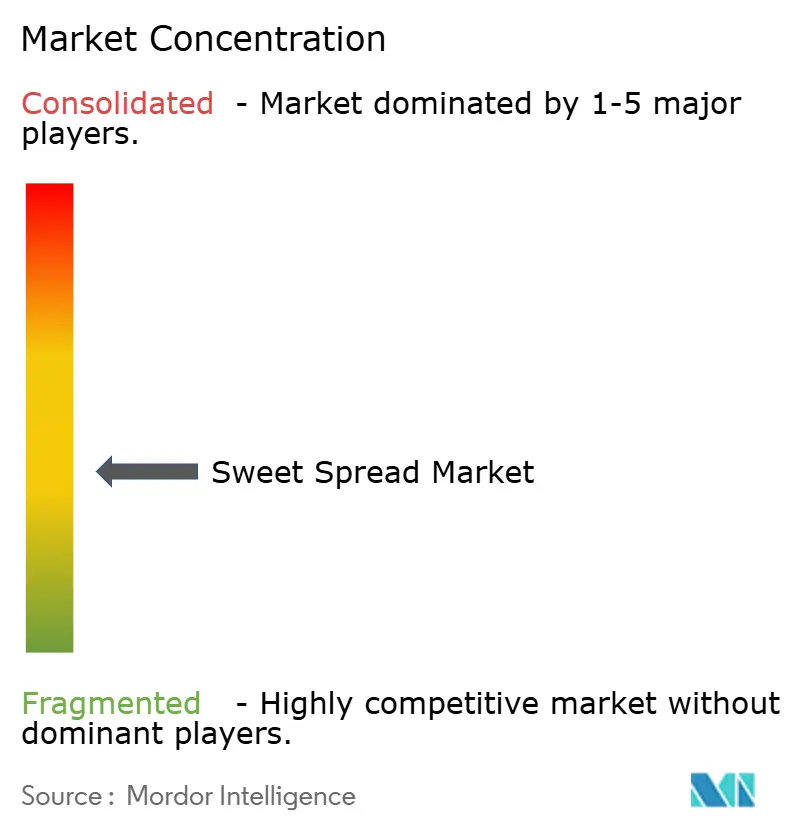
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pâtes à tartiner sucrées par Mordor Intelligence
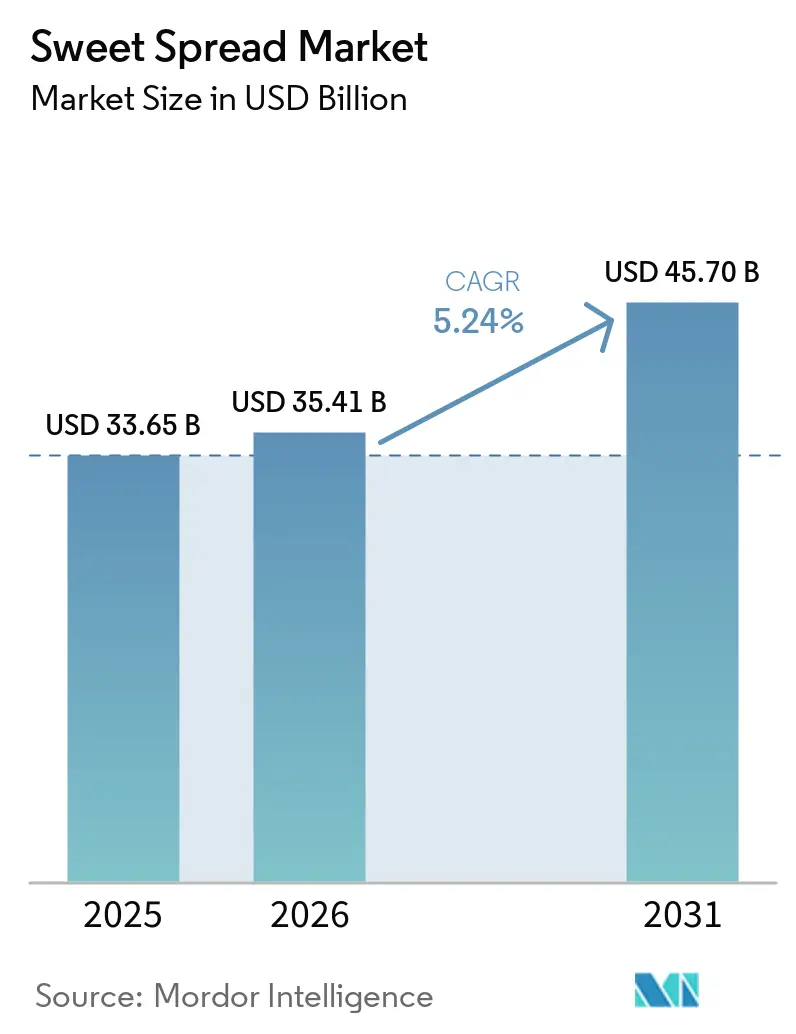
La taille du marché des pâtes à tartiner sucrées était évaluée à 33,65 milliards USD en 2025 et devrait croître de 35,41 milliards USD en 2026 pour atteindre 45,7 milliards USD d'ici 2031, à un CAGR de 5,24 % durant la période de prévision (2026-2031). La demande croissante de produits alliant plaisir et bénéfices nutritionnels stimule la popularité des formulations à base de miel, de noix et de fruits. La région Asie-Pacifique connaît la croissance la plus rapide du marché, portée par une urbanisation croissante, l'adoption grandissante des habitudes de petit-déjeuner à l'occidentale et l'expansion rapide des plateformes de commerce électronique. En revanche, l'Europe, bien que marché mature, demeure le plus grand consommateur régional. La région connaît un glissement vers les offres premium et les alternatives à teneur réduite en sucre, reflétant l'évolution des préférences des consommateurs. À l'échelle mondiale, les supermarchés continuent de dominer en termes de volume ; cependant, la croissance rapide du commerce en ligne, avec son CAGR à deux chiffres, influence considérablement les stratégies de merchandising, les innovations d'emballage et la dynamique des canaux au sein du marché des pâtes à tartiner sucrées.
Principaux enseignements du rapport
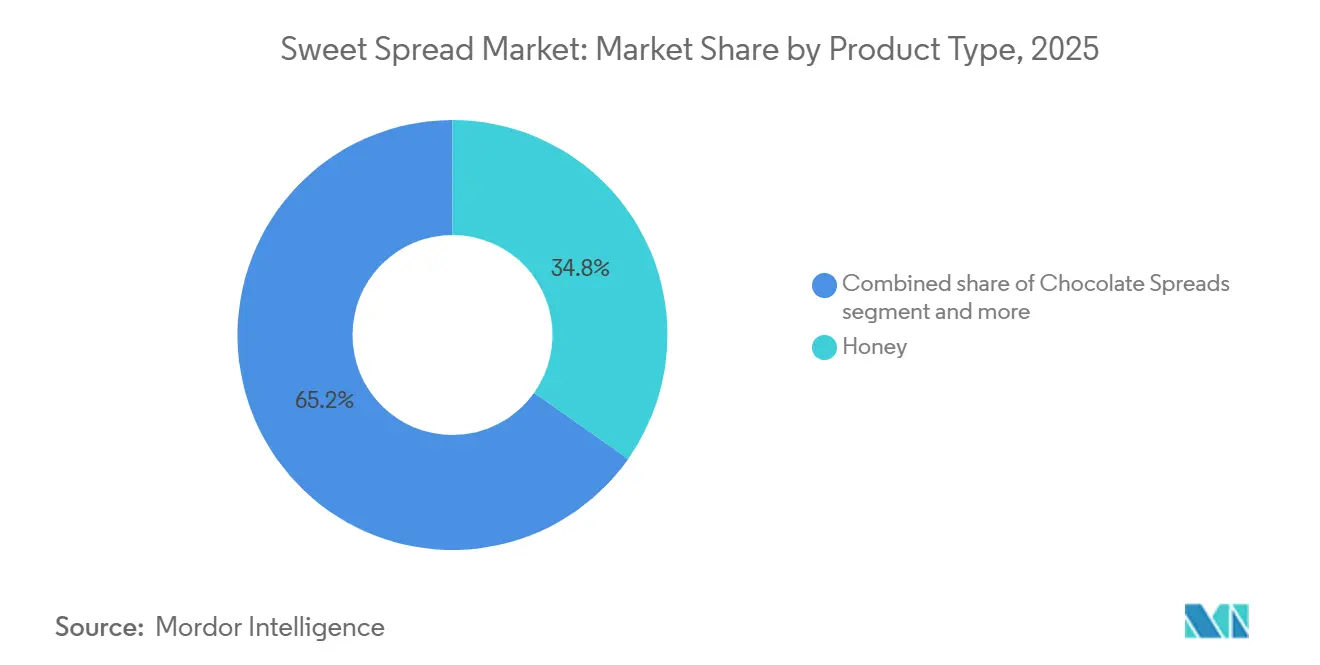
- Par type de produit, le miel détenait 34,78 % de la part de marché des pâtes à tartiner sucrées en 2025 et devrait se développer à un CAGR de 7,01 % jusqu'en 2031.
- Par nature, les produits conventionnels représentaient 70,52 % de la taille du marché des pâtes à tartiner sucrées en 2025, tandis que les variantes biologiques devraient croître à un CAGR de 7,88 % jusqu'en 2031.
- Par type d'emballage, les bocaux ont capté 61,33 % des revenus en 2025, tandis que les sachets et les pochettes devraient afficher un CAGR de 6,66 % de 2026 à 2031.
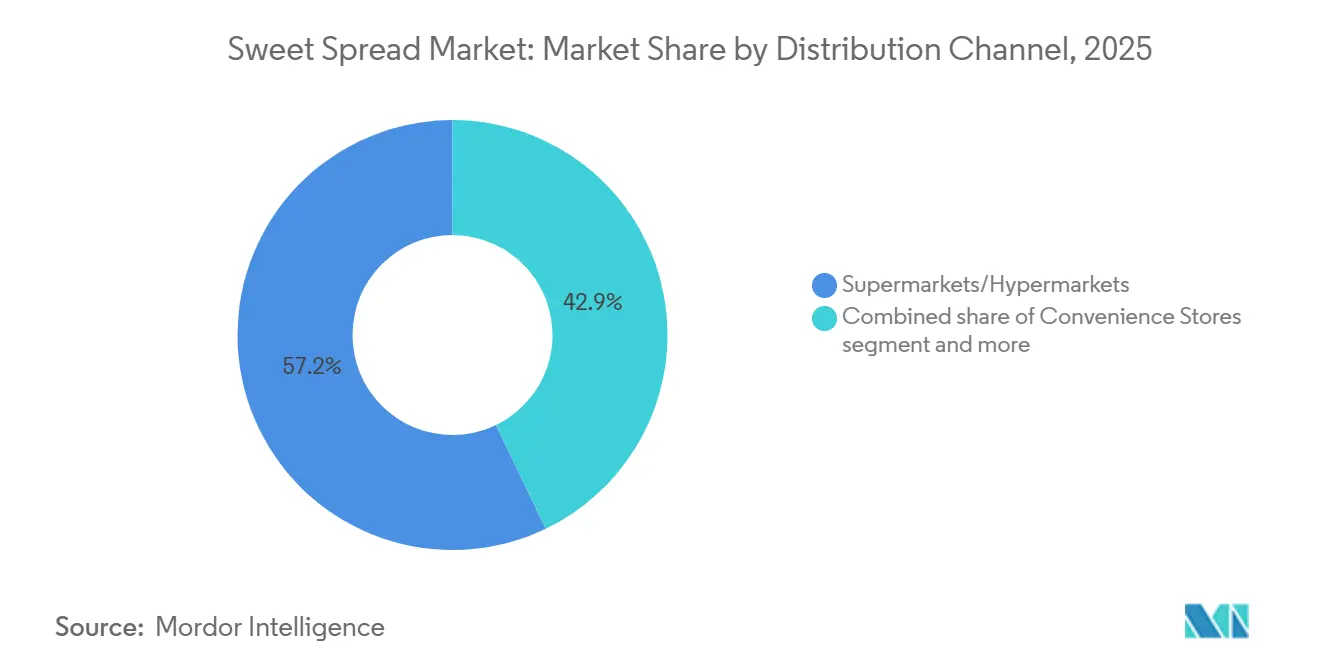
- Par canal de distribution, les supermarchés et hypermarchés représentaient 57,15 % des ventes en 2025, tandis que le commerce en ligne est en passe d'atteindre un CAGR de 11,32 % jusqu'en 2031.
- Par région, l'Europe était en tête avec 31,68 % de la part de marché des pâtes à tartiner sucrées en 2025 ; l'Asie-Pacifique dépassera toutes les régions avec un CAGR de 7,08 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'options de petit-déjeuner pratiques | +1.2% | Mondial, avec un impact plus fort en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Les innovations produits telles que les nouvelles saveurs et les variantes axées sur la santé attirent des données démographiques diverses | +1.1% | Mondial | Long terme (≥ 4 ans) |
| La croissance des magasins de détail et des canaux de distribution en ligne améliore la disponibilité des pâtes à tartiner pour les consommateurs | +1.0% | Mondial, avec un impact plus fort en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Préférence croissante des consommateurs pour les ingrédients naturels et biologiques | +0.9% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Campagnes de marque et de marketing des entreprises | +0.6% | Mondial | Court terme (≤ 2 ans) |
| Adoption des habitudes de petit-déjeuner à l'occidentale dans les pays en développement | +0.8% | Asie-Pacifique, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'options de petit-déjeuner pratiques
Les modes de vie modernes ont transformé le petit-déjeuner en une routine rapide et fonctionnelle, stimulant la croissance du marché des pâtes à tartiner sucrées alors que les consommateurs recherchent des options pratiques et savoureuses. Dans les zones urbaines, où le temps est limité, la demande de solutions prêtes à consommer et faciles à préparer a fortement augmenté. Les pâtes à tartiner sucrées séduisent les célibataires et les familles en raison de leur polyvalence et de leur facilité d'utilisation, s'étendant au-delà du petit-déjeuner pour le grignotage, la pâtisserie et les desserts. Les fabricants ont introduit des innovations telles que des emballages à portions contrôlées, des flacons souples et des sachets individuels, favorisant la consommation nomade et réduisant le gaspillage alimentaire. Les variantes plus saines, telles que les options à faible teneur en sucre et biologiques, ont élargi la base de consommateurs, répondant à la demande de commodité, de portabilité et de durabilité, et consolidant les pâtes à tartiner sucrées comme un produit de base dans l'industrie alimentaire axée sur la santé d'aujourd'hui.
Préférence croissante des consommateurs pour les ingrédients naturels et biologiques
Le scepticisme croissant des consommateurs à l'égard des ingrédients artificiels a entraîné un glissement significatif du marché vers les pâtes à tartiner sucrées naturelles et biologiques. Cette transition a donné naissance à un segment premium qui atteint des marges bénéficiaires plus élevées, même dans un marché sensible aux prix. Cependant, cette tendance va au-delà d'une simple substitution d'ingrédients ; elle reflète une réévaluation plus large des valeurs alimentaires des consommateurs. La transparence dans l'approvisionnement et la transformation minimale sont devenues des facteurs déterminants influençant les décisions d'achat. Ce glissement est particulièrement marqué dans les pâtes à tartiner à base de miel et de noix, où les consommateurs sont de plus en plus attentifs aux pratiques d'approvisionnement et aux méthodes de production. Les marques capables de justifier leurs allégations naturelles grâce à des chaînes d'approvisionnement transparentes et à des certifications tierces crédibles sont bien positionnées pour capitaliser sur cette demande en évolution, créant ainsi un avantage concurrentiel sur le marché.
Les innovations produits telles que les nouvelles saveurs et les variantes axées sur la santé attirent des données démographiques diverses
Sur le marché des pâtes à tartiner sucrées, l'innovation produit est passée de la simple addition de nouvelles saveurs à l'intégration de bénéfices fonctionnels répondant à des besoins nutritionnels spécifiques. Ce glissement a élargi l'attrait du marché à une démographie plus large. En intégrant des superaliments, en augmentant la teneur en protéines et en formulant avec moins de sucre, les pâtes à tartiner sucrées sont passées du statut de simples gourmandises à celui d'aliments fonctionnels aux bénéfices santé tangibles. Cette transformation ne crée pas seulement de nouvelles occasions d'utilisation, mais attire également des segments de consommateurs que le marketing traditionnel des pâtes à tartiner sucrées avait négligés. En réponse à la demande croissante des consommateurs pour des produits artisanaux et en petites séries aux saveurs uniques, le Département de l'Agriculture et des Marchés de l'État de New York a établi des directives pour la transformation à domicile des confitures et gelées de fruits [1]. Par ailleurs, la tendance « sucré-épicé », mêlant saveurs sucrées et épicées, a pris de l'ampleur, avec des entreprises se lançant dans des innovations audacieuses qui fusionnent douceur et chaleur pour des expériences gustatives uniques.
Campagnes de marque et de marketing des entreprises
Sur le marché des pâtes à tartiner sucrées, les entreprises adoptent des stratégies de marque avancées pour acquérir un avantage concurrentiel. Les connexions émotionnelles et le positionnement lifestyle façonnent désormais les préférences des consommateurs, surpassant souvent les considérations de rapport qualité-prix. Les campagnes utilisent de plus en plus la nostalgie nouvelle
, mêlant le confort nostalgique à l'innovation moderne pour répondre aux désirs des consommateurs de familiarité et de nouveauté. Les plateformes numériques, notamment les réseaux sociaux, amplifient ces efforts en permettant des expériences immersives, un engagement direct avec les consommateurs et la création de communautés, étendant l'influence de la marque au-delà des rayons de vente au détail. De plus, les marques se concentrent sur la narration authentique et la transparence pour s'aligner sur les consommateurs soucieux de leur santé, renforçant la confiance et répondant aux demandes en évolution.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les préoccupations croissantes concernant la teneur en sucre et l'obésité découragent la consommation fréquente | -0.8% | Mondial, avec un impact plus fort en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| La hausse des coûts des matières premières (par ex., noix, cacao) impacte les prix et les marges bénéficiaires | -0.6% | Mondial | Moyen terme (2 à 4 ans) |
| La concurrence croissante des alternatives plus saines comme les pâtes à tartiner au yaourt freine la catégorie | -0.5% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| La durée de conservation plus courte des produits naturels et sans conservateurs représente un défi pour les chaînes d'approvisionnement | -0.4% | Mondial, avec un impact plus fort dans les marchés en développement | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les préoccupations croissantes concernant la teneur en sucre et l'obésité découragent la consommation fréquente
La sensibilisation croissante des consommateurs aux risques sanitaires du sucre remet en question le marché traditionnel des pâtes à tartiner sucrées. Les fabricants doivent équilibrer goût et normes nutritionnelles, tandis que les actions réglementaires ajoutent une pression supplémentaire. Par exemple, les étiquettes d'avertissement en face avant des emballages au Pérou ont entraîné des reformulations, et la loi chilienne sur l'étiquetage alimentaire a réduit les pâtes à tartiner sucrées « riches en » sucre de 58,0 % à 13,7 %, selon une étude publiée dans BMC Medicine. S'ajoutant à cette dynamique, la définition actualisée par la FDA du terme « sain » en tant qu'allégation de teneur en nutriments, qui entrera en vigueur en février 2025, introduit des critères plus stricts pour les produits faisant des allégations de santé [2]. Ce paysage réglementaire pousse les fabricants à adopter des stratégies innovantes de réduction du sucre, telles que l'incorporation d'édulcorants naturels et la reformulation des produits pour conserver leurs profils gustatifs tout en répondant aux préoccupations sanitaires croissantes.
La hausse des coûts des matières premières (par ex., noix, cacao) impacte les prix et les marges bénéficiaires
Les principaux ingrédients des pâtes à tartiner sucrées ont connu des fluctuations de prix volatiles, comprimant les marges dans l'ensemble du secteur. En réponse, les fabricants se tournent vers des stratégies d'approvisionnement avancées et reformulent leurs produits pour rester rentables. Ce défi est particulièrement difficile pour les variantes premium et biologiques. Dans ce cas, la demande des consommateurs pour des formulations authentiques et de haute qualité laisse peu de place aux substitutions d'ingrédients. Au-delà des seuls coûts, ces obstacles orientent l'innovation. La recherche et le développement sont désormais davantage axés sur la création de formulations moins dépendantes de ces ingrédients volatils. Par exemple, le rapport annuel 2024 de Lindt & Sprüngli a souligné l'impact de la hausse des prix du cacao sur ses résultats. En réponse, l'entreprise a procédé à des ajustements stratégiques pour protéger ses marges, tout en gardant un œil sur le développement de produits. Ces défis sont aggravés par les perturbations des chaînes d'approvisionnement et les impacts climatiques sur l'agriculture, rendant la disponibilité et les prix des matières premières encore plus instables pour les fabricants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
dominance et leadership de croissance du mielEn 2025, le marché du miel détenait la plus grande part à 34,78 % et était le segment à la croissance la plus rapide, avec un CAGR projeté de 7,01 % de 2026 à 2031. Cette croissance reflète le rôle du miel dans la satisfaction de la demande d'édulcorants naturels et d'aliments fonctionnels. Sa dominance découle du fait qu'il s'agit d'un édulcorant naturel, peu transformé, aux bénéfices pour la santé, s'alignant sur la tendance des étiquettes propres. Les utilisations du miel en cuisine, en pâtisserie et comme remède élargissent sa portée sur le marché. Le soutien réglementaire, tel que les directives du Département de l'Agriculture et des Marchés de l'État de New York, souligne l'importance croissante des édulcorants naturels. Les innovations comme le « miel piquant » stimulent davantage l'intérêt des consommateurs et la croissance du marché.
La croissance du segment est portée par la sensibilisation aux propriétés antioxydantes et immunostimulantes du miel. Les innovations combinant le miel avec des ingrédients naturels créent des options premium pour les consommateurs soucieux de leur santé. Les changements réglementaires, comme l'accent mis par la FDA sur les « sucres ajoutés », renforcent la position du miel. Le rôle du miel en tant que leader du marché et moteur de croissance consolide son importance sur le marché des édulcorants naturels.

Par nature :
dominance du conventionnel face à la croissance du biologiqueEn 2025, les pâtes à tartiner sucrées conventionnelles dominent le marché avec une part de 70,52 %, portées par leur accessibilité financière et la familiarité des consommateurs. Des prix compétitifs et la portée des canaux de distribution traditionnels en font le choix privilégié des acheteurs grand public. Les fabricants tirent parti des économies d'échelle pour maintenir des prix bas tout en investissant dans les innovations produits et le marketing. Bien que l'USDA souligne l'intérêt croissant pour les produits biologiques, les pâtes à tartiner conventionnelles restent dominantes en raison de la sensibilité aux prix et des habitudes établies. Elles servent également de plateforme pour tester de nouvelles saveurs et formulations, facilitant le développement de variantes premium.
Le segment biologique, cependant, connaît une croissance rapide, avec un CAGR projeté de 7,88 % de 2026 à 2031, dépassant les pâtes à tartiner conventionnelles. Cette croissance est alimentée par la demande des consommateurs pour des produits plus sains, durables et de haute qualité. Adhérant à des normes de production strictes, les pâtes à tartiner biologiques séduisent les acheteurs soucieux de leur santé qui valorisent la transparence. L'USDA note que malgré les défis économiques, une base de consommateurs fidèles soutient les produits biologiques, stimulant la demande. L'expansion des canaux de distribution et la sensibilisation accrue aux avantages du biologique renforcent davantage cette croissance.
Par canal de distribution :
dominance des supermarchés face à la disruption numériqueEn 2025, les supermarchés et hypermarchés dominent le paysage de la distribution, captant une part de 57,15 %. Leur succès réside dans la mise en valeur de produits diversifiés et dans la stimulation des achats impulsifs grâce à un merchandising habile. Grâce à des liens établis avec les principaux fabricants, les supermarchés négocient des conditions garantissant des prix compétitifs. De plus, ils tirent parti d'emplacements privilégiés en rayon pour une visibilité accrue des produits et des activités promotionnelles, stimulant la croissance de la catégorie. L'évaluation de Food Export USA souligne le rôle central des supermarchés dans le secteur de l'alimentation au détail au Chili, mettant en évidence leur dominance sur le marché et leur influence dans l'introduction de produits.
Le commerce en ligne est en passe de dépasser tous les autres canaux de distribution, affichant un CAGR projeté de 11,32 % de 2026 à 2031. Cette progression est attribuée à la commodité, aux sélections plus larges et aux expériences d'achat personnalisées qu'il offre. L'essor de ce canal reflète un changement dans les habitudes des consommateurs, une tendance accélérée par la pandémie, alors que les acheteurs se sentent de plus en plus à l'aise avec les achats alimentaires en ligne. Les plateformes en ligne excellent dans la découverte de produits, grâce aux moteurs de recommandation, et offrent un accès à des articles de spécialité et premium souvent absents des rayons locaux. De plus, ces plateformes favorisent des relations directes avec les consommateurs, fournissant des données précieuses pour affiner les produits et les stratégies marketing.
Par type d'emballage :
les bocaux traditionnels en tête tandis que les formats pratiques s'accélèrentEn 2025, les bocaux dominent le marché de l'emballage avec une part de 61,33 %, portés par la familiarité des consommateurs et la valeur perçue. L'emballage en verre protège les produits et permet une évaluation visuelle de la qualité, tandis que les bocaux facilitent également le stockage et le contrôle des portions, en faisant un incontournable du foyer. Des chaînes d'approvisionnement établies et une production rentable permettent des prix compétitifs. À mesure que la durabilité gagne en importance, les fabricants adoptent du verre recyclable et réduisent les matériaux tout en maintenant l'intégrité du produit.
Les sachets et pochettes sont en passe d'être le format d'emballage à la croissance la plus rapide, avec un CAGR projeté de 6,66 % de 2026 à 2031. Cette croissance reflète un glissement vers la commodité et le contrôle des portions, séduisant les consommateurs nomades et soucieux de leur santé, notamment les jeunes générations. Les avancées dans la technologie d'emballage flexible améliorent la protection des produits et réduisent l'utilisation de matériaux, répondant aux exigences de fonctionnalité et de durabilité. Un rapport de l'Accélérateur australien de l'alimentation et des boissons souligne l'importance de la conception circulaire et de la réduction des déchets, s'alignant sur l'efficacité des sachets et pochettes.
Analyse géographique
Marché européen des Pâtes à Tartiner Sucrées
En 2025, l'Europe domine le marché des pâtes à tartiner sucrées avec une part de 31,68 %, portée par des habitudes de consommation bien établies et un réseau de distribution au détail développé. L'Europe occidentale met l'accent sur la qualité et l'authenticité, soutenant ainsi une tarification premium. Malgré la maturité du marché, l'Europe s'oriente vers la premiumisation et les variantes fonctionnelles à base végétale. Les données de l'USDA soulignent une forte demande pour les produits premium, l'Allemagne et la France étant en tête du marché biologique. Les évolutions réglementaires, notamment en matière de teneur en sucre et d'étiquetage nutritionnel, entraînent des reformulations de produits, les étiquettes d'avertissement en face avant des emballages provoquant des ajustements significatifs. La région favorise l'innovation en alliant l'attrait des traditions aux tendances de la santé et du développement durable.
Marché des Pâtes à Tartiner Sucrées en Asie-Pacifique
L'Asie-Pacifique est appelée à stimuler la croissance du marché des pâtes à tartiner sucrées, avec un CAGR projeté de 7,08 % de 2026 à 2031, dépassant les taux mondiaux. Cette croissance est alimentée par la hausse des revenus, l'urbanisation et l'adoption des habitudes de petit-déjeuner occidentales en Chine et en Inde. La diversité des préférences des consommateurs et la maturité du marché nécessitent un équilibre entre accessibilité et premiumisation. Le rapport de la Banque asiatique de développement sur le commerce électronique en Asie-Pacifique souligne la dynamique soutenue du commerce en ligne, offrant des opportunités numériques aux fabricants.
Marché des Pâtes à Tartiner Sucrées en Amérique du Nord
L'Amérique du Nord demeure un marché clé, mais fait face à des défis liés à sa maturité. Une consommation par habitant élevée engendre une concurrence intense entre les marques établies et les marques émergentes. Les préférences des consommateurs se partagent entre les options gourmandes et les options axées sur la santé, créant ainsi des opportunités de diversification. Aux États-Unis, les pâtes à base de fruits à coque comme le beurre de cacahuète revêtent une importance culturelle, tandis que les alternatives orientées santé gagnent du terrain. Les évolutions réglementaires, telles que l'étiquette « sucres ajoutés » de la FDA, poussent à la transparence, influençant les formulations et les stratégies marketing. Les accords commerciaux, comme l'Accord de libre-échange entre les États-Unis et le Chili, qui supprime les droits de douane sur les produits agricoles, créent des opportunités d'exportation pour les fabricants américains.
Paysage réglementaire
Les exigences réglementaires relatives aux pâtes à tartiner sucrées continuent de renforcer l'étiquetage, les allégations nutritionnelles et les approbations d'additifs sur les principaux marchés, augmentant la complexité de conformité pour les portefeuilles mondiaux couvrant les confitures et conserves, le miel et les pâtes à tartiner à base de noix ou de graines. La FDA fixe une fenêtre de conformité uniforme pour les réglementations d'étiquetage alimentaire publiées du 1er janvier 2025 au 31 décembre 2026, et la définition mise à jour de l'allégation de contenu nutritionnel « healthy » entre en vigueur en février 2025, incitant les marques à revoir la communication liée au sucre et la communication sur le devant de l'emballage, en plus des panneaux d'ingrédients et de nutrition.
Paysage concurrentiel
Le marché mondial des pâtes à tartiner sucrées est modérément concentré, proposant une gamme diversifiée de produits tels que les confitures, les beurres de noix, le miel et les pâtes à tartiner au chocolat, offerts aussi bien par des multinationales que par des acteurs régionaux. Si des entreprises comme The Kraft Heinz Company, Ferrero International S.A., The J.M. Smucker Company, Mondelez International, Inc. et Andros Group se distinguent en matière de distribution et d'innovation, les marques de niche et artisanales plus petites occupent des positions solides sur les marchés locaux.
La demande croissante pour des options naturelles, pauvres en sucre et riches en protéines stimule l'innovation produit, les faibles barrières à l'entrée permettant aux startups de répondre aux besoins évolutifs des consommateurs, notamment dans les segments premium axés sur la santé. Dans cette optique, GOOD GOOD, leader des confitures et pâtes à tartiner sans sucre ajouté, a fait son entrée sur le marché de détail du Royaume-Uni pour la première fois en octobre 2024. Ses confitures Fraise, Framboise, Abricot et Cassis ont été lancées chez Holland & Barrett, offrant aux consommateurs soucieux de leur bien-être des options aux fruits naturellement sucrées, alliant goût et valeur nutritionnelle.
Les technologies numériques redéfinissent la dynamique concurrentielle en renforçant l'engagement des consommateurs, comme en témoigne le lancement en 2024 par Lindt & Sprüngli d'un chatbot d'intelligence artificielle générative pour des expériences d'achat personnalisées. Des acteurs émergents comme MeliBio remettent en question les conventions de la catégorie avec des alternatives végétales au miel, illustrées par le lancement de son miel piquant végétal à base de piment habanero, qui répond à l'intérêt croissant des consommateurs pour les options véganes.
Leaders de l'industrie des pâtes à tartiner sucrées
-
The Kraft Heinz Company
-
Ferrero International S.A.
-
The J.M. Smucker Company
-
Mondelez International, Inc.
-
Andros Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Pâtes à Tartiner Sucrées Entreprises couvertes dans ce rapport
- Ferrero International S.A.
- The J.M. Smucker Company
- Andros Group
- The Kraft Heinz Company
- Mondelez International, Inc.
- Wilkin & Sons Ltd
- Conagra Brands, Inc.
- Nestle S.A.
- The Hershey Company
- Dabur India Ltd
- Marico Limited
- Lotus Bakeries NV
- B&G Foods, Inc.
- Hero Group
- Orkla ASA
- Lindt & Sprüngli AG
- Hormel Foods Corporation
- Rigoni di Asiago S.r.l.
- Hive & Wellness Australia Pty Ltd (Capilano Honey)
- Premier Foods plc
Opportunités de marché et perspectives d'avenir
La réduction du sucre et la reformulation clean-label restent les principaux espaces blancs des pâtes à tartiner sucrées, les marques s'adaptant aux règles de positionnement santé tout en préservant la texture, le profil de douceur et la durée de conservation. Les fournisseurs d'ingrédients et de technologies élargissent la boîte à outils pour les pâtes à tartiner à sucre réduit, comme l'ont montré les démonstrations sectorielles lors d'IFT First 2026 à Chicago, où Samyang Corporation a dévoilé Fibernova, une fibre prébiotique cristalline conçue pour les applications à faible teneur en sucre, et où HTBA a présenté Citrose, un complexe d'édulcorant à haute intensité valorisé issu de flavonoïdes d'agrumes. Parallèlement, Nambawan Spain a commercialisé Thauma (protéine édulcorante thaumatine II) en juin 2026, offrant aux fabricants des solutions de douceur non traditionnelles supplémentaires pouvant être positionnées à l'écart des édulcorants synthétiques à haute intensité conventionnels.
Développements industriels récents dans Marché des Pâtes à Tartiner Sucrées
- Avril 2026 : Ferrero prévoit de lancer Nutella Peanut, marquant la première innovation de nouvelle saveur de la marque Nutella en plus de 60 ans. Le produit combinera la pâte à tartiner crémeuse au cacao emblématique de Nutella avec une saveur de cacahuète grillée, élargissant ainsi le portefeuille de produits de la marque.
- Mai 2025 : Ferrero a lancé Nutella Peanut, associant le profil noisette-cacao de Nutella à des cacahuètes grillées, marquant une extension majeure de saveur pour la marque. Le produit cible les préférences gustatives américaines pour les pâtes à tartiner à base de cacahuètes, tout en élargissant les occasions d'utilisation de Nutella au-delà du positionnement traditionnel noisette-cacao. Il renforce également la pression concurrentielle dans le segment des pâtes à tartiner à base de noix, où les propositions à faible teneur en sucre et aux saveurs différenciées se multiplient.
- Octobre 2024 : GOOD GOOD a fait son entrée sur le marché de détail du Royaume-Uni avec sa gamme de confitures et pâtes à tartiner sans sucre ajouté chez Holland & Barrett. Ce lancement a élargi l'accès aux pâtes à tartiner aux fruits à teneur réduite en sucre dans une chaîne de distribution axée sur la santé et le bien-être, renforçant la visibilité d'un positionnement « meilleur pour la santé » sur un marché européen mature. Cette entrée en distribution souligne également comment les chaînes spécialisées peuvent accélérer la distribution de pâtes à tartiner premium, fonctionnelles et reformulées.
Marché des Pâtes à Tartiner Sucrées Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché des pâtes à tartiner sucrées couvre les pâtes à tartiner sucrées conditionnées utilisées comme garnitures ou fourrages et vendues principalement par les circuits de distribution au détail. Nous l'évaluons en valeur au niveau du prix de vente fabricant et incluons les produits qui fonctionnent comme des pâtes à tartiner sucrées.
Exclusions du périmètre : Les pâtes à tartiner salées pour sandwichs, les fromages à tartiner laitiers, la margarine, le glaçage et les petites productions artisanales vendues uniquement en restauration hors domicile sont exclus.
Aperçu de la Segmentation
- Par type de produit
- Pâtes à tartiner au chocolat
- Miel
- Confitures et conserves de fruits
- Pâtes à tartiner à base de noix et de graines
- Pâtes à tartiner à base de malt et de sirop
- Autres
- Par nature
- Conventionnel
- Biologique
- Par type d'emballage
- Bocaux
- Barquettes
- Sachets/Pochettes
- Autres
- Par canal de distribution
- Supermarchés/Hypermarchés
- Épiceries de proximité
- Magasins de détail en ligne
- Autres canaux de distribution
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie Saoudite
- Émirats Arabes Unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par la constitution d'une base factuelle simple pouvant être vérifiée d'année en année pour les signaux de l'offre et de la demande. Nous utilisons des sources publiques telles que FAOSTAT pour le contexte des cultures et des édulcorants, UN Comtrade pour les flux commerciaux des aliments transformés concernés, ainsi que les publications de l'USDA et d'Eurostat pour les indicateurs de consommation alimentaire et de prix.
Pour aligner le modèle sur la manière dont les produits sont vendus, nous consultons également les rapports annuels des entreprises, les présentations aux investisseurs, les sites web des associations professionnelles et la couverture presse de référence sur l'étiquetage et les lancements de produits. Des abonnements payants sélectionnés sont utilisés pour les données financières et le renseignement sur les entreprises, ainsi qu'une base de données de flux d'importation et d'exportation au niveau des expéditions lorsque la classification commerciale nécessite une clarification supplémentaire. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été consultées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens Primaires et Enquêtes
Les entretiens primaires et les enquêtes sont utilisés pour tester le modèle documentaire sous pression et combler les lacunes concernant la tarification, la répartition par canal et l'intensité des marques de distributeur. Nous nous entretenons avec des fabricants, des fournisseurs d'ingrédients, des distributeurs et des parties prenantes de la distribution au détail dans les principales régions, afin que les hypothèses reflètent le comportement des produits en rayon et la manière dont les comportements d'achat se manifestent au niveau des distributeurs.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 15 % | APAC : 49 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 31 % |
| Acteurs de plus petite taille : 15 % | Managers : 57 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit à l'aide d'une combinaison de reconstitution descendante du bassin de demande et de vérifications ascendantes sélectives. Nous partons des signaux de consommation d'aliments conditionnés par région, puis appliquons la pénétration de la catégorie et les occasions d'utilisation typiques pour les pâtes à tartiner, puis traduisons cela en valeur en utilisant les fourchettes de prix observées par famille de produits.
Les principaux paramètres suivis dans le modèle comprennent l'évolution des prix du sucre et du cacao qui affecte les prix en rayon, les signaux de disponibilité du miel et des fruits, la dépendance aux importations dans les principaux pays consommateurs, les évolutions entre les bocaux en verre et les emballages souples, ainsi que la répartition des canaux entre l'épicerie moderne et le commerce en ligne. Lorsque les données publiques sont peu nombreuses pour les pays de plus petite taille, les lacunes sont comblées à l'aide d'indicateurs de substitution tels que le PIB par habitant, l'urbanisation et la part des aliments conditionnés, suivis d'une vérification croisée avec les marchés voisins présentant des régimes alimentaires similaires.
Pour les prévisions, une analyse de scénarios est utilisée autour d'un scénario de base ancré dans le transfert attendu des coûts des matières premières, l'expansion des marques de distributeur et le rythme de reformulation vers des étiquettes propres. Ces scénarios sont examinés avec les répondants primaires afin que la courbe de croissance reste pratique, et les perspectives finales sont maintenues cohérentes avec l'élasticité de la catégorie observée et les tendances commerciales.
Cycle de Validation des Données et de Mise à Jour
La validation s'effectue en plusieurs couches afin de détecter rapidement les valeurs aberrantes. Nous comparons les résultats à des signaux indépendants tels que les mouvements commerciaux, les cycles de prix des matières premières et la croissance globale des aliments conditionnés, puis nous examinons les écarts importants au niveau des pays et des régions avant validation.
Un second analyste examine les calculs, les conversions d'unités et le traitement des devises, suivi d'une vérification finale de cohérence sur les années historiques et la courbe de prévision. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que des chocs de prix majeurs, des changements de politique affectant le sucre ou des évolutions importantes de l'offre. Avant la livraison, nous effectuons une révision actualisée afin que les clients reçoivent la vue la plus récente plutôt qu'un instantané plus ancien.
Taille du Marché des Pâtes à Tartiner Sucrées selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les chiffres publiés pour les pâtes à tartiner sucrées peuvent sembler très éloignés même lorsqu'ils couvrent le même périmètre sur le papier, et les écarts proviennent généralement du périmètre, du niveau de prix et de l'année de base sélectionnée. Des différences apparaissent également lorsqu'une estimation mélange la valeur au détail avec la valeur fabricant, ou lorsque la couverture se limite à quelques types de pâtes à tartiner seulement.
Sur ce marché, les principaux facteurs explicatifs sont l'inclusion ou non des beurres de noix et de graines et des pâtes à base de malt ou de sirop, l'intégration ou non des volumes exclusivement destinés à la restauration hors domicile, et la manière dont le calendrier de conversion des devises est géré lorsque l'inflation évolue. L'écart se creuse également lorsqu'un éditeur ancre sur 2024 et un autre sur 2026, et lorsque la hausse des prix est appliquée de manière globale plutôt que vérifiée par famille de produits et par région, ce qui explique pourquoi les règles de périmètre et les vérifications de prix au niveau fabricant sont explicitement documentées chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 35,41 milliards USD (2026) | |
| Cabinet de Recherche Mondial A | 30,13 milliards USD (2024) | Utilise une année de base antérieure et ne confirme pas clairement l'inclusion des beurres de noix et de graines et des pâtes à base de malt ou de sirop, ce qui peut réduire les totaux par rapport à une définition plus large des pâtes à tartiner sucrées. |
| Cabinet de Recherche Mondial B | 30,13 milliards USD (2024) | S'ancre sur 2024 et offre une clarté limitée sur le maintien des valeurs au prix de vente fabricant par rapport à la valeur au détail dans toutes les régions, ce qui peut faire varier les totaux lorsque les marges et l'inflation diffèrent. |
Pris dans leur ensemble, le tableau suggère que l'écart principal s'explique par le choix de l'année de base, les familles de produits incluses et le traitement cohérent du niveau de prix entre les pays. Nous maintenons chaque hypothèse liée à des indicateurs vérifiables afin que le total puisse être reproduit et mis à jour sans introduire d'expansion cachée du périmètre ni de double comptage.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des pâtes à tartiner sucrées ?
Le marché des pâtes à tartiner sucrées s'élève à 35,41 milliards USD en 2026 et devrait atteindre 45,7 milliards USD d'ici 2031.
Quelle est l'importance du commerce en ligne pour la croissance de la catégorie ?
Le commerce en ligne est le canal en expansion la plus rapide avec un CAGR de 11,32 %, remodelant les stratégies d'assortiment et de marketing.
Qu'est-ce qui stimule la premiumisation dans les pâtes à tartiner sucrées ?
La demande croissante de formulations biologiques, à étiquette propre et fonctionnelles oriente les consommateurs vers des pâtes à tartiner à prix plus élevé et à valeur ajoutée.
Comment les fabricants répondent-ils aux pressions de réduction du sucre ?
Les entreprises utilisent des édulcorants naturels, reformulent les recettes et adoptent des emballages à portions contrôlées pour s'aligner sur les réglementations sanitaires et les attentes des consommateurs.