
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
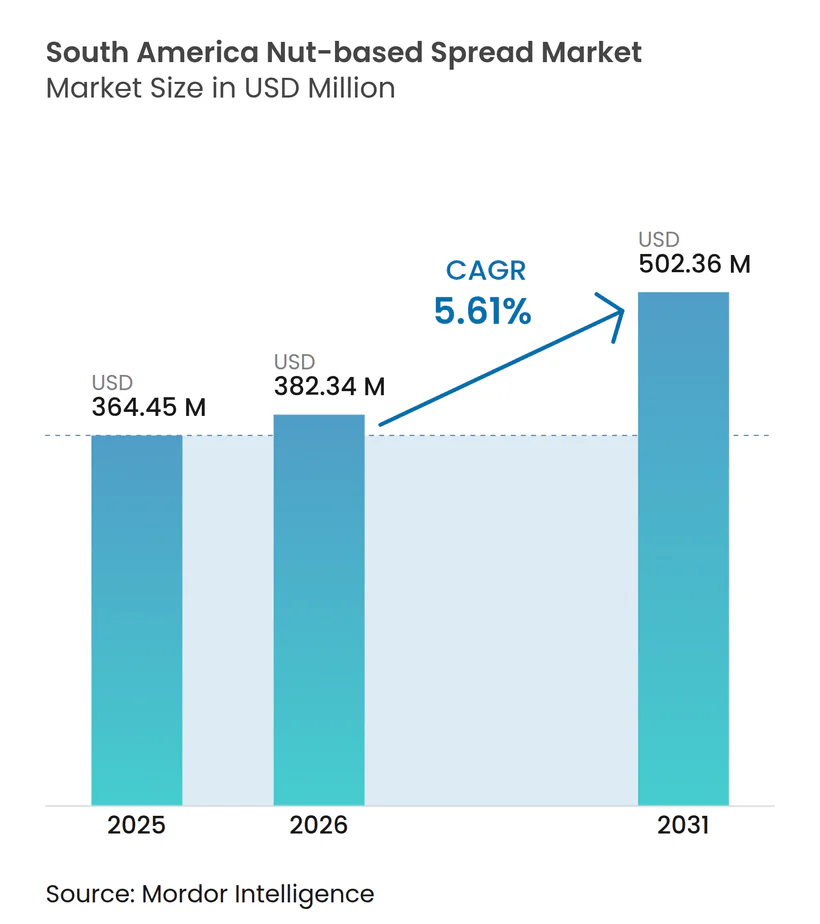
| Taille du marché de l'année de base (2025) | 364.45 Millions de dollars américains |
| Taille du Marché (2026) | 382.34 Millions de dollars américains |
| Taille du Marché (2031) | 502.36 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 5.61 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pâtes à tartiner à base de noix en Amérique du Sud par Mordor Intelligence
La taille du marché des pâtes à tartiner à base de noix en Amérique du Sud devrait s'étendre de 382,34 millions USD en 2026, contre 364,45 millions USD en 2025, pour atteindre 502,36 millions USD d'ici 2031, enregistrant un CAGR de 5,61 % entre 2026 et 2031. La demande évolue vers des pâtes à tartiner riches en protéines et d'origine végétale, alors que les consommateurs réexaminent les confitures riches en sucre, les pâtes à tartiner laitières et les crèmes cacao-noisette. Le marché des pâtes à tartiner à base de noix en Amérique du Sud bénéficie d'une participation plus large aux activités physiques, d'une base plus importante d'acheteurs en ligne et d'un intérêt accru des distributeurs pour les formats différenciés. Les détaillants accordent davantage d'espace en rayon aux produits à base d'arachides, d'amandes et de mélanges de noix, à mesure que les allégations santé et fonctionnelles gagnent en pertinence. Les fournisseurs répondent par des recettes sans sucre ajouté, des gammes biologiques, des formats individuels et une distribution axée sur le numérique. La disponibilité des matières premières demeure le principal risque opérationnel, car les transformateurs locaux se disputent avec les marchés d'exportation les approvisionnements en arachides et dépendent des importations pour les amandes.
Principaux enseignements du rapport
- Par type de produit, les pâtes à tartiner à base d'arachides détenaient 38,52 % de la part du marché des pâtes à tartiner à base de noix en Amérique du Sud en 2025, tandis que les pâtes à tartiner à base d'amandes affichaient le CAGR projeté le plus élevé à 7,11 % jusqu'en 2031.
- Par nature, les pâtes à tartiner à base de noix conventionnelles détenaient 67,21 % du chiffre d'affaires en 2025, tandis que les pâtes à tartiner à base de noix biologiques affichaient le CAGR projeté le plus élevé à 6,84 % jusqu'en 2031.
- Par emballage, les pots en verre représentaient 48,33 % du chiffre d'affaires en 2025, tandis que les pochettes et sachets affichaient le CAGR projeté le plus élevé à 7,56 % jusqu'en 2031.
- Par canal de distribution, les supermarchés et hypermarchés détenaient 38,67 % du chiffre d'affaires en 2025, tandis que les canaux de vente au détail en ligne affichaient le CAGR projeté le plus élevé à 7,78 % jusqu'en 2031.
- Par géographie, le Brésil détenait 42,38 % du chiffre d'affaires en 2025, tandis que le Chili affichait le CAGR projeté le plus élevé à 7,21 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteurs moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'alternatives plus saines aux confitures riches en sucre et aux pâtes à tartiner laitières | +1.4% | Mondial, concentré dans les marchés urbains du Brésil et du Chili | Court terme (≤ 2 ans) |
| Adoption croissante d'options de petit-déjeuner et de collations végétales riches en protéines | +1.1% | Brésil, Argentine, Colombie | Moyen terme (2–4 ans) |
| Expansion des canaux de distribution modernes en grande surface et en épicerie en ligne | +0.9% | Brésil (principal), Chili, Colombie | Court terme (≤ 2 ans) |
| Demande croissante de pâtes à tartiner à base de noix biologiques premium, naturelles, sans sucre ajouté et fonctionnelles | +0.8% | Chili, Argentine, avec extension au commerce de détail premium du MERCOSUR | Moyen terme (2–4 ans) |
| Demande croissante de pâtes à tartiner à base de noix enrichies en protéines via les canaux de nutrition sportive et de compléments alimentaires | +0.7% | Brésil (dominant), Argentine, Chili | Moyen terme (2–4 ans) |
| Innovation produit intégrant des saveurs locales telles que paçoca, dulce de leche, cacao, lactosérum et café | +0.5% | Brésil (principal), avec extension à l'Argentine et à la Colombie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'alternatives plus saines aux confitures riches en sucre et aux pâtes à tartiner laitières
Le marché des pâtes à tartiner à base de noix en Amérique du Sud bénéficie d'un schéma de substitution lors des occasions de petit-déjeuner et de collation. Les consommateurs se tournent vers des produits offrant des protéines, des ingrédients d'origine végétale ou moins de sucre ajouté, en remplacement des pâtes à tartiner sucrées traditionnelles. Les détaillants ont élargi leurs assortiments de beurres d'arachides, et le marché des pâtes à tartiner à base de noix en Amérique du Sud a davantage accès aux rayons de grande distribution autrefois occupés par des produits plus sucrés. Ce changement favorise l'introduction de produits à base d'amandes et de noix de cajou, qui étaient autrefois concentrés dans les magasins spécialisés. Les produits avec moins de sucre ajouté s'inscrivent également dans les programmes bien-être des détaillants et dans les règles d'étiquetage nutritionnel en face avant de l'emballage[1]. Ce déplacement de l'espace rayon offre aux fournisseurs davantage d'opportunités de présenter une gamme plus large de produits à base de noix aux acheteurs habituels en épicerie.
Adoption croissante d'options de petit-déjeuner et de collations végétales riches en protéines
Le marché des pâtes à tartiner à base de noix en Amérique du Sud est soutenu par la demande en protéines végétales aussi bien pour le petit-déjeuner quotidien que pour les occasions liées au fitness. Arla Foods Ingredients a interrogé 4 000 consommateurs en Argentine, au Brésil, au Chili et en Colombie, et a constaté que la teneur en protéines figurait parmi les 3 premiers critères d'achat. Au Brésil, 40 % des personnes interrogées ont déclaré souhaiter un enrichissement en protéines dans davantage de catégories alimentaires. Les pochettes individuelles peuvent servir les acheteurs qui mangent entre les repas ou autour de l'exercice physique sans recourir à un positionnement confiserie. Les épiceries de proximité, les salles de sport et les stations-service peuvent étendre la catégorie au-delà des achats ménagers planifiés. Le marché des pâtes à tartiner à base de noix en Amérique du Sud peut positionner les sachets à côté des barres énergétiques et des boissons protéinées lorsque les marques communiquent clairement sur le bénéfice fonctionnel.
Expansion des canaux de distribution modernes en grande surface et en épicerie en ligne
Le Brésil est la principale base de croissance numérique pour le marché des pâtes à tartiner à base de noix en Amérique du Sud. Le Service commercial américain a estimé que le commerce électronique brésilien avait atteint 36,30 milliards USD en 2025 et desservait 94,00 millions d'acheteurs en ligne[2]. Les rayons numériques permettent aux marques plus petites d'expliquer les ingrédients, de comparer les tailles d'emballage et d'atteindre les acheteurs en dehors des plus grands réseaux de distribution physique. Les pages de produits en ligne peuvent soutenir un positionnement premium lorsque les consommateurs peuvent facilement consulter la formulation, les informations nutritionnelles et la gamme de saveurs. Les ventes directes donnent également aux fabricants un moyen plus rapide de tester la demande régionale avant d'élargir la distribution en magasin. Le commerce physique reste important car il assure un accès ménager régulier et permet aux acheteurs de comparer les produits en rayon.
Demande croissante de pâtes à tartiner à base de noix biologiques premium, naturelles, sans sucre ajouté et fonctionnelles
Le Chili offre un environnement favorable aux produits premium et biologiques sur le marché des pâtes à tartiner à base de noix en Amérique du Sud. Les exportations alimentaires biologiques chiliennes ont atteint 344 millions USD en 2025, augmentant de 40 % en valeur et de 28 % en volume. Des chaînes d'approvisionnement biologiques plus solides peuvent améliorer l'accès aux intrants certifiés pour les fabricants alimentaires locaux. L'USDA identifie la santé, le bien-être et les aliments biologiques comme des priorités importantes de la demande dans le commerce de détail chilien. Le marché des pâtes à tartiner à base de noix en Amérique du Sud offre des possibilités pour les produits premium lorsque la qualité des ingrédients, la certification et le positionnement nutritionnel sont clairement communiqués à l'acheteur. Les détaillants peuvent utiliser ces attributs pour distinguer les produits des pâtes à tartiner grand public sans s'appuyer uniquement sur les allégations de saveur.
Analyse de l'impact des facteurs de frein*
| Facteurs de frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité de la production de noix et de l'approvisionnement en matières premières | -0.8% | Ensemble de l'Amérique du Sud, plus aiguë au Brésil et en Argentine | Court terme (≤ 2 ans) |
| Coûts élevés liés à la gestion des allergènes, à la prévention de la contamination et à la conformité en matière d'étiquetage nutritionnel | -0.5% | Brésil (piloté par l'ANVISA), zone d'harmonisation MERCOSUR | Moyen terme (2–4 ans) |
| Difficultés à maintenir la texture et la stabilité des produits | -0.3% | National, avec une pression à un stade précoce au Chili et au Pérou | Long terme (≥ 4 ans) |
| Exigences réglementaires et de conformité en matière d'étiquetage alimentaire | -0.4% | Brésil, Chili, ensemble du MERCOSUR | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Volatilité de la production de noix et de l'approvisionnement en matières premières
Le marché des pâtes à tartiner à base de noix en Amérique du Sud est exposé aux fluctuations de la disponibilité des arachides et à la dépendance aux importations pour les amandes. Le Brésil a récolté 1,30 million de tonnes d'arachides lors du cycle 2024/25, tandis que la filière arachide a généré 18,60 milliards BRL, soit l'équivalent de 3,26 milliards USD. La campagne 2025/26 suivante était projetée à 1,10 million de tonnes, soit 19 % de moins que le précédent record. L'Argentine a exporté 322 000 tonnes de produits à base d'arachides d'une valeur de 487 millions USD au cours du premier semestre 2025, et les transformateurs locaux doivent se disputent les approvisionnements avec les acheteurs à l'export lorsque l'offre est tendue[3]. Les pâtes à tartiner à base d'amandes font face à un risque d'importation distinct, tandis que les contrats d'approvisionnement à long terme et la diversification des fournisseurs peuvent limiter, sans la supprimer, l'exposition aux prix des matières premières. Le marché des pâtes à tartiner à base de noix en Amérique du Sud est donc vulnérable aux pics de prix sur 2 flux d'approvisionnement distincts.
Coûts élevés liés à la gestion des allergènes, à la prévention de la contamination et aux exigences de conformité en matière d'étiquetage nutritionnel
Les coûts de conformité constituent une contrainte significative pour les petits producteurs du marché des pâtes à tartiner à base de noix en Amérique du Sud. Les allergènes aux noix d'arbre nécessitent une ségrégation, des tests, des pratiques de désinfection documentées et, dans certains cas, des lignes de production dédiées. La résolution RDC 429/2020 du Brésil impose un avertissement visible en face avant de l'emballage pour les aliments à haute teneur en sucre ajouté, en graisses saturées ou en sodium, ce qui peut contraindre à une reformulation ou à l'ajout d'un avertissement visible sur l'étiquette. L'ANVISA a également ouvert la Consulta Pública nº 1357/2025 en novembre 2025 sur les déclarations de pays d'origine et une identification plus stricte des allergènes, tandis que la RDC 843/2024 a fixé une échéance de ré-enregistrement en septembre 2026. Ces mesures protègent les consommateurs mais peuvent ralentir les lancements et augmenter les coûts de documentation pour les petits fabricants. Un étiquetage clair et des produits sans sucre ajouté soigneusement formulés peuvent renforcer la confiance des consommateurs tout en aidant les fournisseurs à satisfaire aux exigences.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par type de produit :
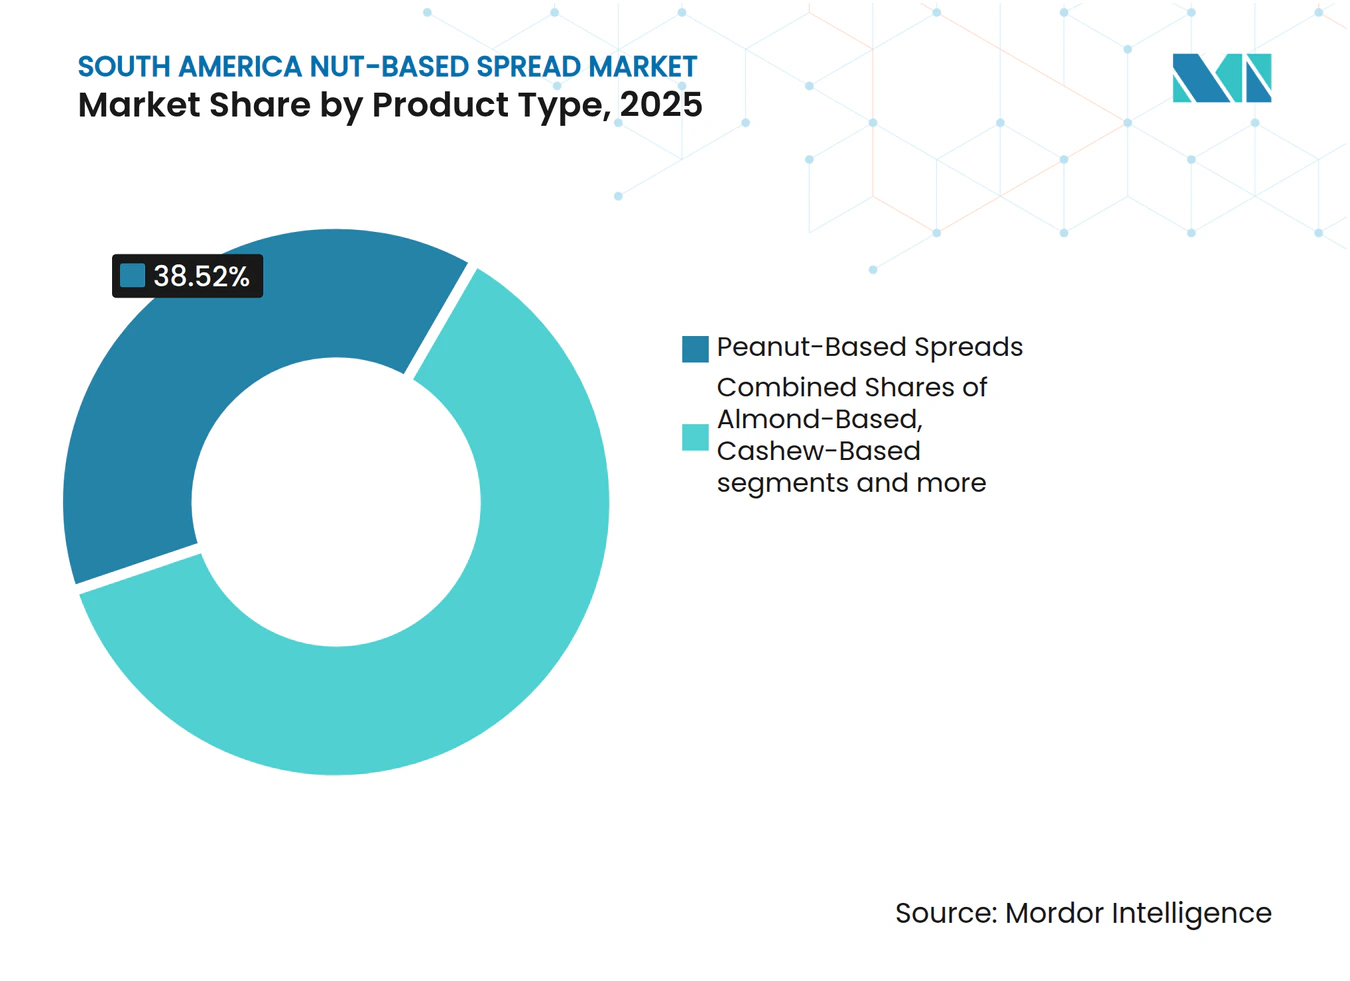
prédominance des arachides et premiumisation portée par les amandesLes pâtes à tartiner à base d'arachides détenaient 38,52 % de la part du marché des pâtes à tartiner à base de noix en Amérique du Sud en 2025. La base d'approvisionnement en arachides du Brésil et la place familière de l'amendoim dans les collations, les confiseries et les pâtes à tartiner pour le petit-déjeuner soutiennent cette position aussi bien dans les grandes villes que dans le commerce de masse plus large. La recherche fournie identifie plus de 150,00 marques de beurre d'arachides actives au Brésil, illustrant la profondeur de l'activité des marques locales et la faible barrière à la différenciation par les saveurs, les protéines ou l'emballage. Le beurre d'arachides reste le point d'entrée pour de nombreux ménages car il est largement distribué, facile à comprendre et disponible à plusieurs niveaux de prix, des pots basiques aux variétés fonctionnelles. Une large base d'approvisionnement locale soutient également les lancements fréquents de produits et les promotions en magasin. Ces caractéristiques aident les produits à base d'arachides à maintenir un avantage clair en matière de disponibilité pendant que les variétés de noix premium se développent à partir d'une base plus restreinte.
Les pâtes à tartiner à base d'amandes devraient croître à un CAGR de 7,11 % jusqu'en 2031, le taux le plus élevé au sein du groupe de produits. Cette partie de la taille du marché des pâtes à tartiner à base de noix en Amérique du Sud peut gagner en valeur auprès des consommateurs urbains qui associent le beurre d'amandes à des ingrédients premium et à un profil nutritionnel différent, même lorsqu'il ne constitue pas un aliment ménager ordinaire. Les marques peuvent utiliser des mélanges amandes-arachides comme une montée en gamme par rapport au beurre d'arachides de base, tout en conservant la même position en rayon, les mêmes occasions d'utilisation familières et la même texture de pâte à tartiner reconnaissable. Les pâtes à tartiner à base de noix et à base de noix de cajou restent plus modestes mais gagnent en pertinence dans les canaux d'épicerie premium en Argentine et en Colombie, où de nouvelles saveurs peuvent compléter les assortiments de distribution axés sur la santé. Les produits à base de noisettes ont une association plus forte avec la confiserie, tandis que les produits à base de mélanges de noix et de noix de macadamia offrent aux détaillants spécialisés un moyen de proposer une plus grande variété et d'aider à réduire la dépendance à un seul produit de base.



Par nature :
prédominance du conventionnel et croissance du biologiqueLes produits conventionnels détenaient 67,21 % du chiffre d'affaires en 2025, reflétant leur large présence dans les supermarchés et les magasins atacarejo. Le format de masse est important pour le secteur des pâtes à tartiner à base de noix car le prix, la disponibilité, la saveur familière et l'utilisation ménagère répétée restent au cœur des achats récurrents. Les grandes marques brésiliennes soutiennent ce segment grâce à une transformation établie, des marques reconnues et une distribution qui touche davantage d'acheteurs que les magasins d'alimentation naturelle spécialisés. Les produits conventionnels constituent une base à partir de laquelle les fournisseurs peuvent introduire des variantes avec moins de sucre, plus de protéines ou des saveurs locales, sans obliger les consommateurs à modifier leurs habitudes d'achat quotidiennes. Le segment restera pertinent à mesure que les consommateurs recherchent des ingrédients plus limités sans nécessairement passer à un produit biologique plus cher ou à un canal de distribution spécialisé.
Les pâtes à tartiner à base de noix biologiques devraient se développer à un CAGR de 6,84 % jusqu'en 2031. Le cadre de certification de la loi 20.089 du Chili soutient la disponibilité d'intrants biologiques certifiés et d'aliments finis, aidant les fournisseurs à formuler des allégations crédibles sur un marché où la certification peut influencer le placement en magasin. Le segment des aliments sains au Chili était évalué à 3,27 milliards USD en 2025 et a enregistré une croissance annuelle de 9,30 %, selon la source USDA fournie, ce qui soutient la demande de produits avec des étiquettes claires et une réduction du sucre ajouté. Les recettes sans sucre ajouté peuvent éviter l'avertissement en face avant de l'emballage associé à une teneur élevée en sucre ajouté, donnant aux offres biologiques et aux étiquettes plus épurées un avantage commercial pratique en magasin et dans les recherches en ligne. Les fournisseurs établis peuvent utiliser ces caractéristiques pour élargir leur portefeuille tout en maintenant les produits conventionnels accessibles aux acheteurs plus sensibles aux prix. Le segment biologique est donc lié à la fois à la différenciation en distribution et à la reformulation des produits.
Par emballage :
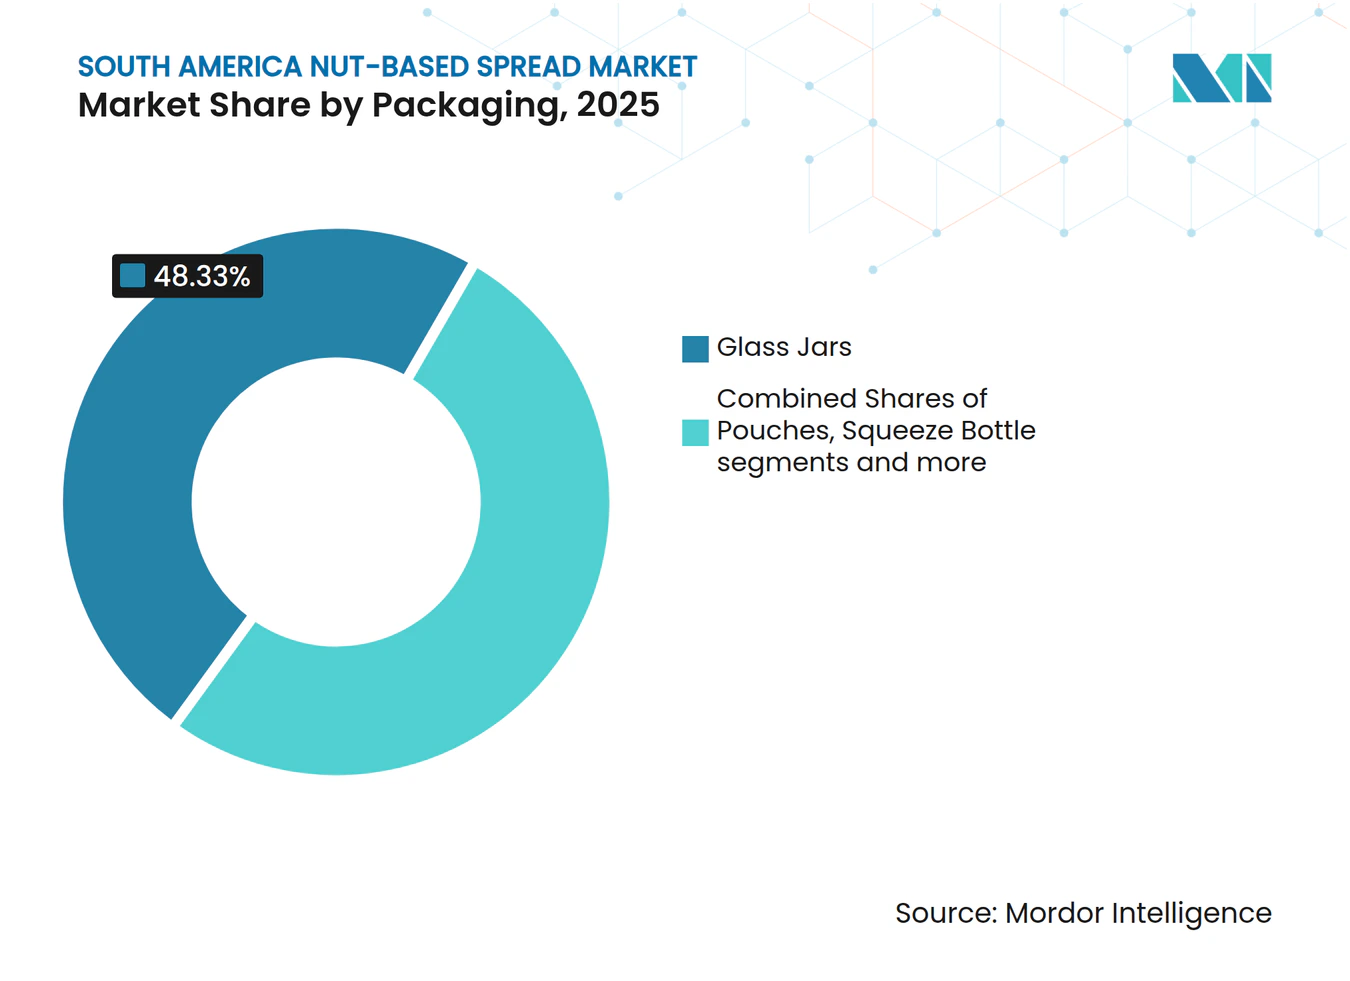
prédominance des pots en verre et expansion des formats individuelsLes pots en verre représentaient 48,33 % du chiffre d'affaires en 2025. Le format convient au stockage en garde-manger, à l'utilisation familiale au petit-déjeuner et à la présentation standard dans le rayon des pâtes à tartiner, où les consommateurs s'attendent souvent à comparer plusieurs marques et tailles d'emballage au même endroit. Le verre peut également véhiculer un positionnement premium pour les produits avec des morceaux visibles, des recettes simples ou des ingrédients de valeur supérieure, et peut favoriser une utilisation ménagère répétée après ouverture. Son utilisation répandue au Brésil, en Argentine et au Chili reflète l'importance continue des supermarchés pour les achats ménagers réguliers et l'habitude établie d'acheter des packs multi-usages de plus grande taille. Le risque de casse, le poids lors du transport et un contrôle des portions moins pratique constituent les principales limites du format, en particulier pour la livraison directe et l'utilisation hors domicile.
Les pochettes et sachets devraient croître à un CAGR de 7,56 % jusqu'en 2031. Le secteur des pâtes à tartiner à base de noix peut utiliser ces formats dans les canaux de nutrition sportive car les portions s'alignent sur la consommation avant et après l'entraînement et se placent à côté d'autres produits protéinés portables. Les emballages souples réduisent les dommages lors de la livraison directe aux consommateurs, limitent les préoccupations liées à la casse du verre et sont plus faciles à transporter hors du domicile. Ces attributs les rendent adaptés aux ventes lors d'événements, aux épiceries de proximité et aux points de vente en salle de sport, où les consommateurs peuvent souhaiter un produit à consommation immédiate. Les flacons souples conviennent à un usage familial, tandis que les pots, les pochettes à bec verseur et les formats club peuvent soutenir la restauration hors domicile, la pâtisserie et la demande en vrac pour un ensemble plus large d'occasions de consommation. Le choix de l'emballage permet donc aux fournisseurs de s'adresser aussi bien à l'usage ménager répété qu'aux portions individuelles à emporter.

Par canal de distribution :
ampleur du réseau physique et accès numériqueLes supermarchés et hypermarchés détenaient 38,67 % du chiffre d'affaires en 2025. Ces enseignes offrent au marché des pâtes à tartiner à base de noix en Amérique du Sud un accès fiable aux acheteurs ménagers habituels et permettent aux fournisseurs de toucher les acheteurs qui ne fréquentent pas les magasins d'alimentation naturelle dédiés. Les grandes chaînes peuvent exposer plusieurs marques, comparer les niveaux de prix et introduire de nouvelles saveurs au sein du même linéaire, ce qui aide les consommateurs à passer des produits à base d'arachides familiers à des options premium ou fonctionnelles. Elles restent la plateforme clé pour construire une large notoriété en dehors du créneau de l'alimentation naturelle et pour s'assurer une présence régulière dans le panier d'épicerie hebdomadaire. Assaí a enregistré une croissance à deux chiffres en volume de pâtes à tartiner à base de noix en 2023/24 et a élargi sa gamme de beurres d'arachides de 14,00 %, selon la recherche fournie.
Les canaux de vente au détail en ligne devraient croître à un CAGR de 7,78 % jusqu'en 2031. Les ventes numériques aident les petites marques à atteindre les acheteurs à la recherche d'ingrédients spécifiques, de formats diététiques ou de saveurs non disponibles dans les magasins à proximité, tout en permettant aux entreprises de tester des produits sans s'assurer immédiatement une place dans une grande chaîne. Le marché des pâtes à tartiner à base de noix en Amérique du Sud peut utiliser les pages de produits en ligne pour expliquer la teneur en protéines, la présence de sucre ajouté, les formats d'emballage et les suggestions de consommation plus en détail qu'une étiquette en rayon ne le permet. Les épiceries de proximité gagnent en pertinence pour les sachets et les formats portables dans les zones de transit urbain, où les produits peuvent être achetés pour une consommation immédiate. Les détaillants de compléments alimentaires et de nutrition sportive, les magasins d'alimentation naturelle et les opérateurs de restauration hors domicile restent des canaux plus modestes, mais ils offrent un accès ciblé aux acheteurs à haute marge et orientés santé ayant des besoins distincts.
Analyse géographique
Marché des Pâtes à Tartiner à Base de Noix au Brésil
Le Brésil détenait 42,38 % de la part de marché des pâtes à tartiner à base de noix en Amérique du Sud en 2025. Sa filière arachidière intégrée soutient les transformateurs locaux et offre aux marques nationales une large base d'approvisionnement. La récolte d'arachides du Brésil pour 2024/2025 a atteint 1,30 million de tonnes, et la chaîne de valeur a généré 18,60 milliards BRL, soit l'équivalent de 3,26 milliards USD. Le commerce électronique a atteint 36,30 milliards USD en 2025, offrant une voie supplémentaire aux marques spécialisées pour atteindre les consommateurs. Nestlé s'est engagée à investir 7 milliards BRL, soit l'équivalent de 1,27 milliard USD, au Brésil de 2025 à 2028 pour le développement des capacités, la modernisation et le développement des catégories premium.
Marché des Pâtes à Tartiner à Base de Noix au Chili
Le Chili devrait se développer à un CAGR de 7,21 % jusqu'en 2031, soit le taux le plus rapide de la comparaison régionale. Sa culture de vente au détail axée sur le bien-être soutient les produits bénéficiant d'une certification biologique, d'une teneur réduite en sucres ajoutés et d'un étiquetage clair. Les exportations de produits alimentaires biologiques ont atteint 344 millions USD en 2025, en hausse de 40 % en valeur, ce qui témoigne d'un approfondissement des chaînes d'approvisionnement biologiques locales. Le commerce électronique alimentaire a progressé de 12,00 % au Chili en 2024, et l'USDA a identifié la santé, le bien-être et les aliments d'origine végétale comme des domaines prioritaires pour les détaillants. Le système de certification du Chili et sa base de vente au détail premium offrent un cadre pratique pour les pâtes à tartiner à base de noix à plus haute valeur ajoutée.
Marché plus large des Pâtes à Tartiner à Base de Noix en Amérique du Sud
L'Argentine, la Colombie, le Pérou et le reste de l'Amérique du Sud représentent la demande régionale restante. L'Argentine a exporté 322 000 tonnes de produits à base d'arachides d'une valeur de 487,00 millions USD au cours du premier semestre 2025, conservant ainsi son importance en tant que fournisseur de matières premières. La volatilité économique limite la demande grand public en Argentine, bien que les détaillants premium de Buenos Aires soutiennent les produits à base d'amandes et de noix de cajou. La Colombie se développe en tant que plateforme de distribution pour les formats de nutrition sportive et d'alimentation naturelle, tandis que le Pérou reste une opportunité en phase initiale liée à l'approvisionnement en noix des Andes et en noix de cajou. Le reste de l'Amérique du Sud est largement approvisionné par les importations, avec une capacité de fabrication locale limitée.
Paysage concurrentiel
Concentration du Marché
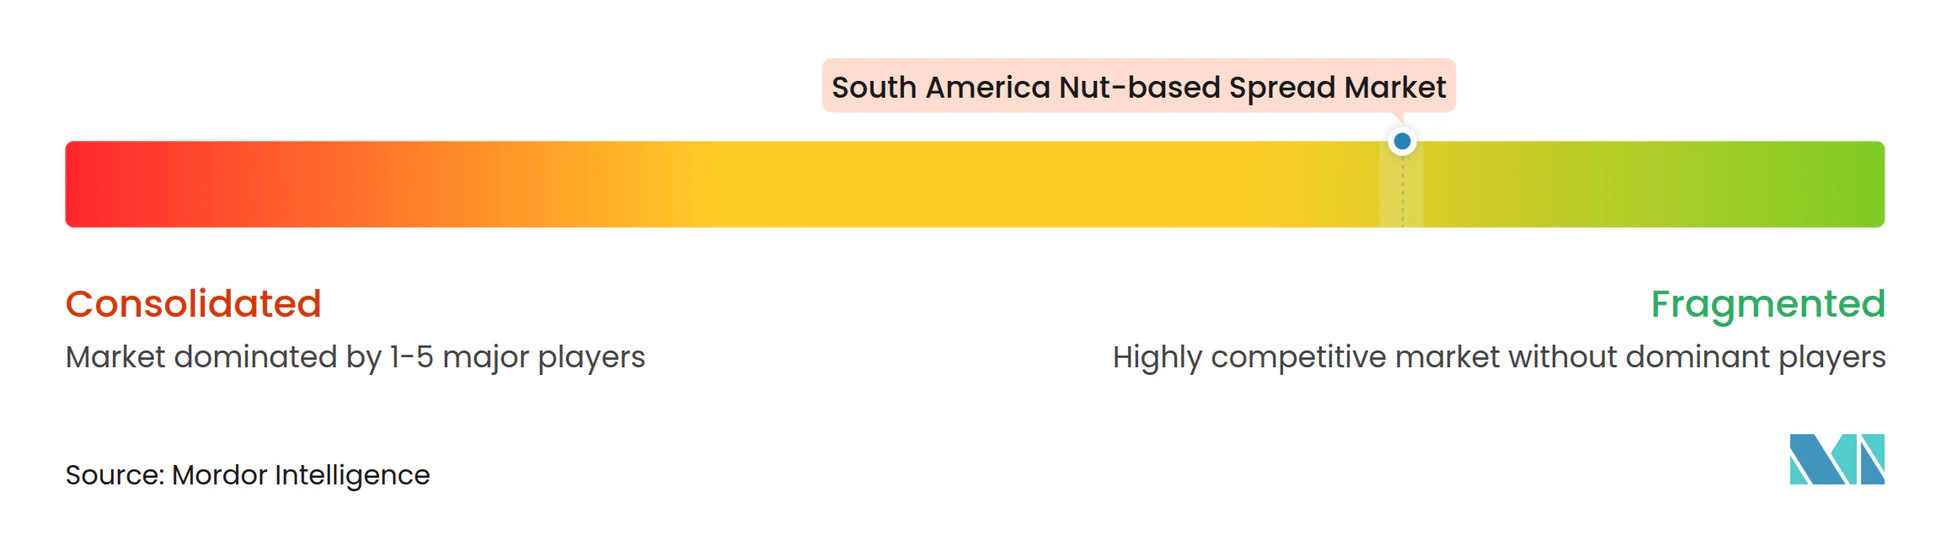
Le marché des pâtes à tartiner à base de noix en Amérique du Sud est fragmenté, avec des marques brésiliennes locales se distinguant par un positionnement axé sur le fitness, un accès au commerce électronique et la variété des produits. Dr. Peanut, Power1One, DaColônia et Santa Helena ont une pertinence locale plus grande que les multinationales alimentaires à positionnement large dans plusieurs canaux. Les marques locales peuvent réagir rapidement à la demande en nutrition sportive et utiliser les ventes sociales et en ligne pour développer des relations directes avec leurs clients. Santa Helena bénéficie d'une échelle de transformation et d'une notoriété de marque établie dans les produits à base d'arachides. Dr. Peanut utilise un positionnement fonctionnel et l'innovation des saveurs pour se distinguer dans une catégorie qui recoupe de plus en plus les collations.
Supley a acquis le contrôle total de Dr. Peanut en janvier 2025 et s'est engagé à investir 30,00 millions BRL, soit l'équivalent de 5,30 millions USD, dans la recherche, la distribution et l'image de marque internationale. La société s'est fixé un objectif de chiffre d'affaires de 500,00 millions BRL, soit l'équivalent de 88,00 millions USD, sur 5,00 ans, contre 200 millions BRL précédemment annoncés. Santa Helena a lancé la gamme Zero en 2025, ajoutant à son portefeuille des pâtes à tartiner, des barres et des confiseries sans sucre ajouté. Ferrero a continué à développer son infrastructure d'approvisionnement en noisettes au Chili, ce qui soutient sa filière de valeur établie liée à Nutella. Ces mouvements montrent que l'échelle, l'accès aux approvisionnements et les formats de produits différenciés restent des outils concurrentiels importants.
Les multinationales sans positionnement clair dans la catégorie régionale ont rencontré des difficultés plus importantes. Hormel a accepté de céder son activité brésilienne Ceratti en 2025, bien que cette activité soit dans les viandes transformées et non dans les pâtes à tartiner à base de noix. Cette transaction ne modifie pas le périmètre direct des concurrents sur les pâtes à tartiner à base de noix, mais elle illustre la valeur de la focalisation sur la catégorie au Brésil. Des opportunités inexploitées subsistent dans les mélanges multi-noix et les formats de restauration hors domicile, où les portefeuilles de marques plus larges ont une visibilité limitée. Entrenuts, Nat Nuts et WAKEUP représentent le type de petit fournisseur cherchant à se distinguer par des formats mono-ingrédient et des associations de saveurs inédites.
Leaders du secteur des pâtes à tartiner à base de noix en Amérique du Sud
-
The Kraft Heinz Company
-
Hormel Foods Corporation
-
The J.M. Smucker Company
-
Post Holdings
-
Unilever Plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Pâtes à Tartiner à Base de Noix en Amérique du Sud Entreprises couvertes dans ce rapport
- DaColônia
- Dr. Peanut
- Power1One
- Santa Helena
- Nutt's+
- Ferrero International
- The Kraft Heinz Company
- Hormel Foods Corporation
- The J.M. Smucker Company
- Post Holdings
- The Hershey Company
- Conagra Brands, Inc.
- Unilever Plc
- Nestlé S.A.
- The Hain Celestial Group, Inc.
- Manisel S.A.
- Entrenuts S.R.L.
- Nat Nuts
- Cacahuates
- WAKEUP
Lire l’analyse des entreprises de Marché des Pâtes à Tartiner à Base de Noix en Amérique du Sud
Développements industriels récents dans Marché des Pâtes à Tartiner à Base de Noix en Amérique du Sud
- Juin 2026 : Tell Alimentos a lancé 20 nouveaux produits en juin 2026, élargissant son portefeuille au-delà de ses assaisonnements et sauces traditionnels. Les nouvelles offres comprenaient du beurre d'arachides et Tell Nutti, une pâte à tartiner à base de noisettes, développés par l'équipe interne de l'entreprise et fabriqués à Blumenau, Santa Catarina.
- Août 2025 : Prodeman a lancé VITA+, une version enrichie de son beurre d'arachides Maní King. Le produit contient des vitamines B3, B12, D et E, ainsi que du magnésium et du zinc. Il est disponible dans un pot de 350 grammes et a été développé par les équipes de recherche et développement, de transformation et de marketing de Prodeman.
- Juillet 2025 : La marque brésilienne Dr. Peanut a lancé un beurre d'arachides à la saveur pistache lors de l'événement fitness Arnold South America 2025. Le produit associe une base de beurre d'arachides à une saveur pistache, ciblant les consommateurs à la recherche de saveurs différenciées et de pâtes à tartiner innovantes. Le lancement s'inscrivait dans la stratégie d'innovation produit plus large de la marque.
Périmètre du rapport sur le marché des pâtes à tartiner à base de noix en Amérique du Sud
Aperçu de la segmentation
Par type de produit
| Pâtes à tartiner à base d'arachides |
| Pâtes à tartiner à base d'amandes |
| Pâtes à tartiner à base de noix |
| Pâtes à tartiner à base de noix de cajou |
| Pâtes à tartiner à base de noisettes |
| Autres types de produits |
Par nature
| Conventionnel |
| Biologique |
Par emballage
| Pots en verre |
| Flacons souples |
| Pochettes et sachets |
| Autres formats d'emballage |
Par canal de distribution
| Supermarchés/Hypermarchés |
| Épiceries de proximité |
| Magasins de vente au détail en ligne |
| Autres canaux de distribution |
Par géographie
| Brésil |
| Argentine |
| Chili |
| Pérou |
| Colombie |
| Reste de l'Amérique du Sud |
| Par type de produit | Pâtes à tartiner à base d'arachides |
| Pâtes à tartiner à base d'amandes | |
| Pâtes à tartiner à base de noix | |
| Pâtes à tartiner à base de noix de cajou | |
| Pâtes à tartiner à base de noisettes | |
| Autres types de produits | |
| Par nature | Conventionnel |
| Biologique | |
| Par emballage | Pots en verre |
| Flacons souples | |
| Pochettes et sachets | |
| Autres formats d'emballage | |
| Par canal de distribution | Supermarchés/Hypermarchés |
| Épiceries de proximité | |
| Magasins de vente au détail en ligne | |
| Autres canaux de distribution | |
| Par géographie | Brésil |
| Argentine | |
| Chili | |
| Pérou | |
| Colombie | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les pâtes à tartiner à base de noix en Amérique du Sud ?
La catégorie devrait croître à un CAGR de 5,61 % de 2026 à 2031, passant de 382,34 millions USD à 502,36 millions USD.
Quel type de produit domine les ventes en Amérique du Sud ?
Les pâtes à tartiner à base d'arachides sont en tête avec une part de 38,52 % en 2025, soutenues par la base d'approvisionnement du Brésil et la large familiarité des ménages.
Quel format de produit connaît la croissance la plus rapide ?
Les pochettes et sachets devraient croître à un CAGR de 7,56 % jusqu'en 2031, portés par la nutrition sportive et la demande de vente directe aux consommateurs.
Pourquoi les pâtes à tartiner à base de noix biologiques gagnent-elles en popularité ?
Les pâtes à tartiner à base de noix biologiques devraient croître à un CAGR de 6,84 % alors que les consommateurs recherchent des produits certifiés, à étiquette épurée et sans sucre ajouté.