
Taille et part du marché des sutures chirurgicales
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.39 Milliards de dollars |
| Taille du Marché (2031) | 7.03 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.47 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
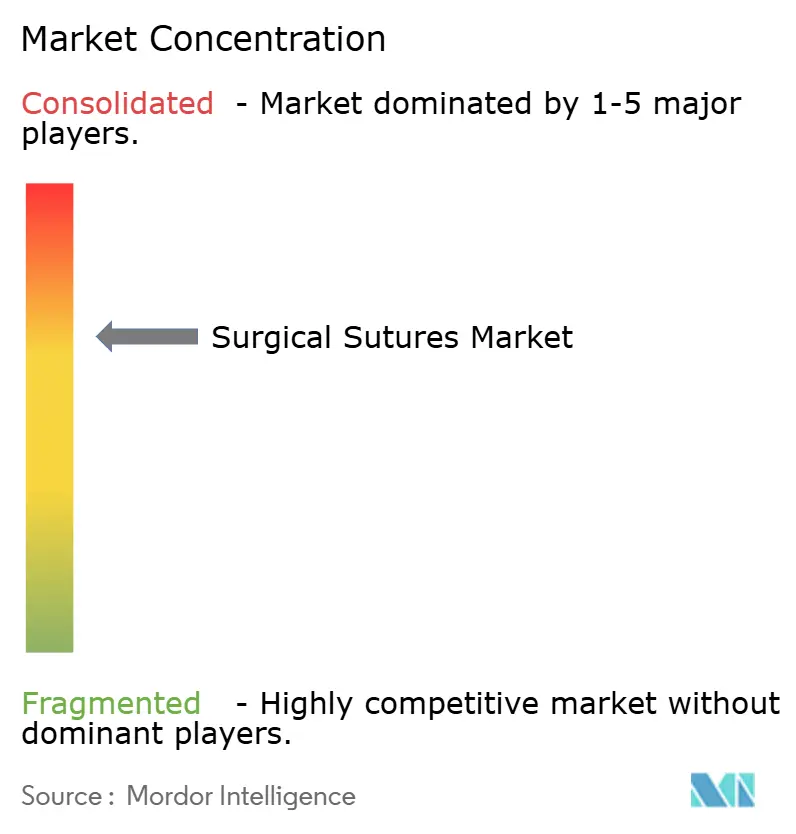
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des sutures chirurgicales par Mordor Intelligence
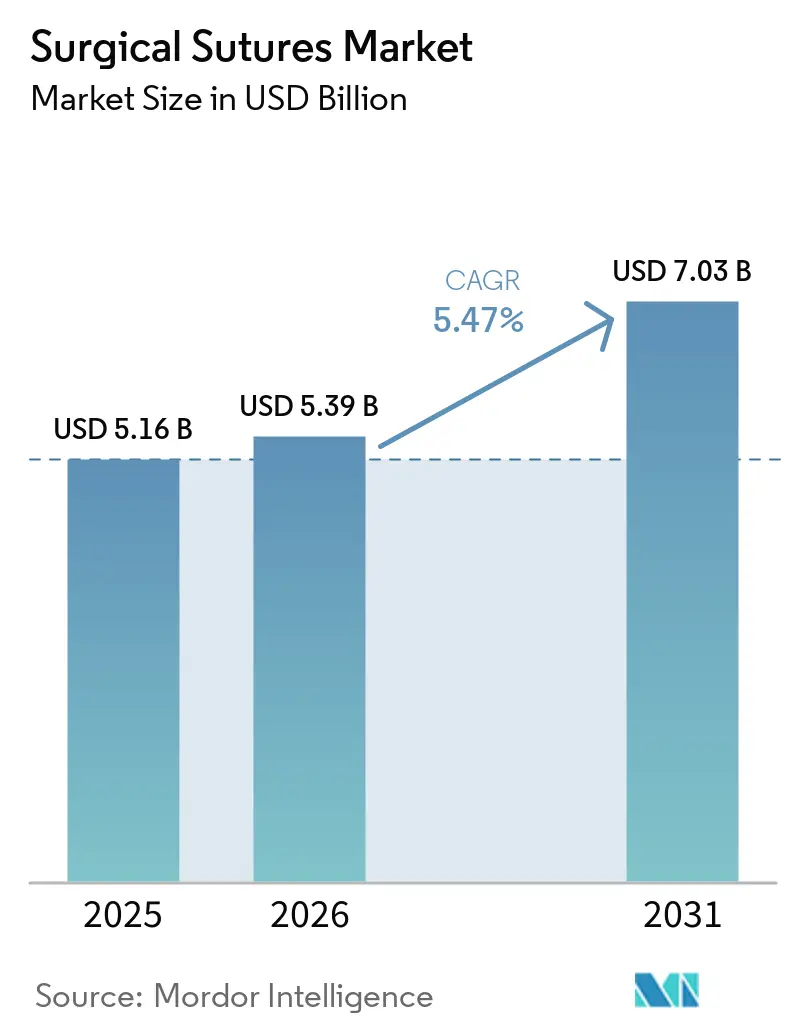
La taille du marché des sutures chirurgicales devrait passer de 5,16 milliards USD en 2025 à 5,39 milliards USD en 2026 et atteindre 7,03 milliards USD d'ici 2031, avec un CAGR de 5,47 % sur la période 2026-2031.
La croissance du marché est liée à l'adoption, par les hôpitaux et les centres de chirurgie ambulatoire, de filaments résorbables à absorption rapide revêtus d'agents antimicrobiens, qui réduisent les coûts de surveillance des infections et raccourcissent les délais de rotation en salle d'opération. Les sutures résorbables en acide polyglycolique et en polydioxanone, les monofilaments à brin unique et les polymères synthétiques aux propriétés prévisibles supplantent les options traditionnelles, car ils éliminent les visites de retrait de sutures, réduisent les risques d'infection et s'inscrivent dans les modèles de soins fondés sur la valeur. Parallèlement, les volumes de chirurgies électives liés aux maladies chroniques, le vieillissement de la population mondiale et les investissements robustes dans les capacités hospitalières du secteur privé en Asie-Pacifique continuent d'élargir la base adressable du marché des sutures chirurgicales. La consolidation des chaînes d'approvisionnement en Amérique du Nord et en Europe pousse les fournisseurs vers des contrats groupés associant sutures, agrafes et hémostatiques, comprimant les marges des produits vendus séparément tout en encourageant l'innovation pour préserver le pouvoir de fixation des prix. Les pressions contraires proviennent des plateformes d'agrafage robotique, des adhésifs tissulaires et de la volatilité des matières premières, mais ces forces n'ont pas compromis la trajectoire d'expansion globale du marché des sutures chirurgicales.
Principaux enseignements du rapport
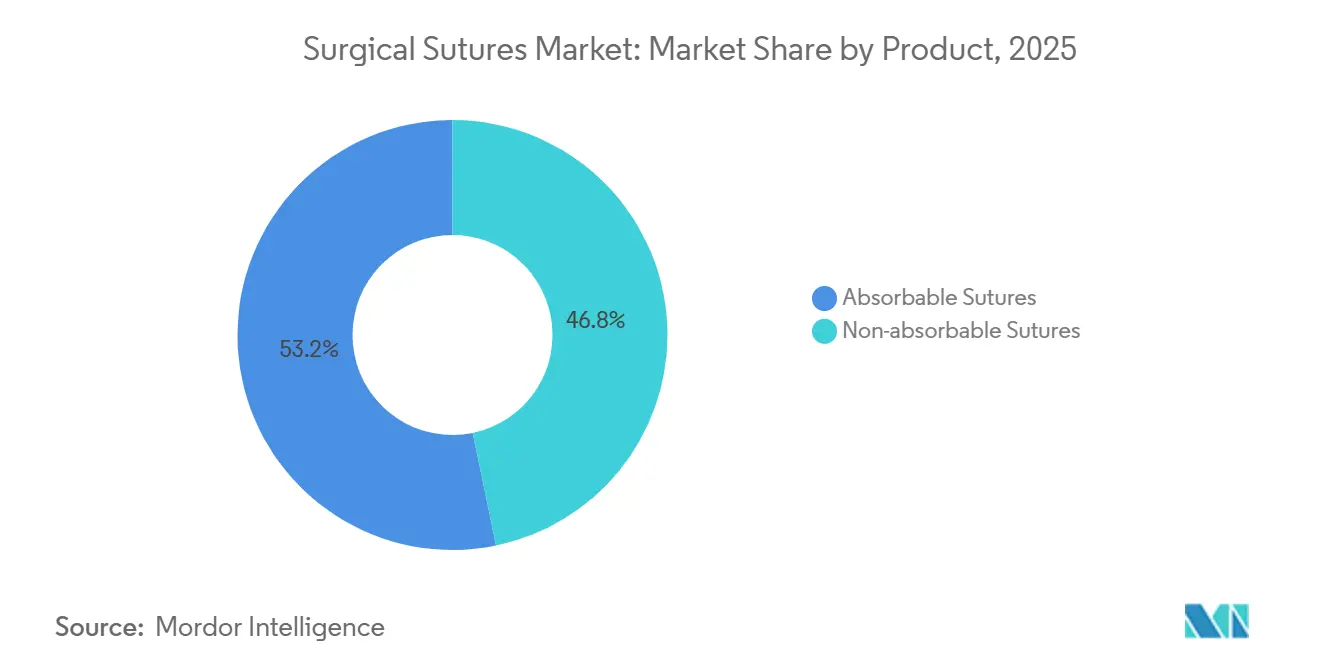
- Par produit, les sutures résorbables ont capté 53,24 % de la part du marché des sutures chirurgicales en 2025 et devraient se développer à un CAGR de 7,56 % jusqu'en 2031.
- Par structure de filament, les conceptions monofilament ont représenté 58,46 % du chiffre d'affaires en 2025 et progressent à un CAGR de 8,02 % sur l'horizon de prévision.
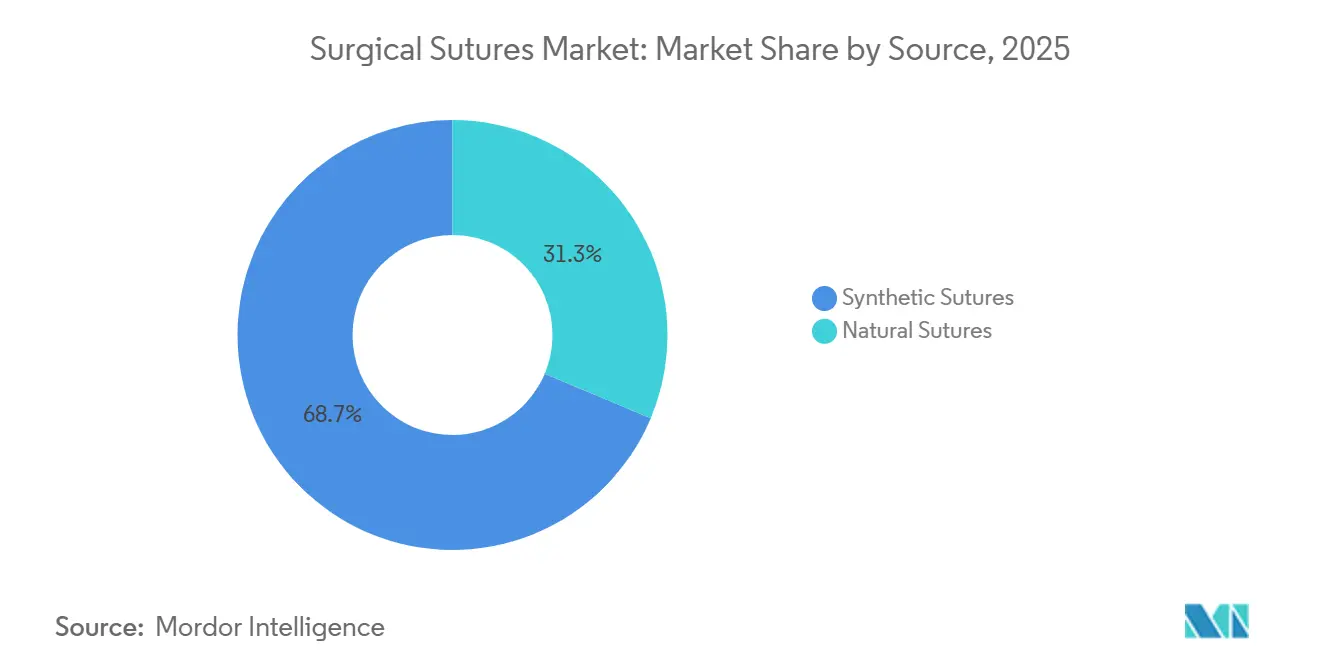
- Par source, les polymères synthétiques ont représenté 68,68 % du chiffre d'affaires en 2025 et demeurent la catégorie à la croissance la plus rapide avec un CAGR de 6,46 % jusqu'en 2031.
- Par revêtement, les sutures revêtues d'agents antimicrobiens ont représenté 64,24 % du chiffre d'affaires 2025 et progressent à un CAGR de 7,01 % sur la période de projection.
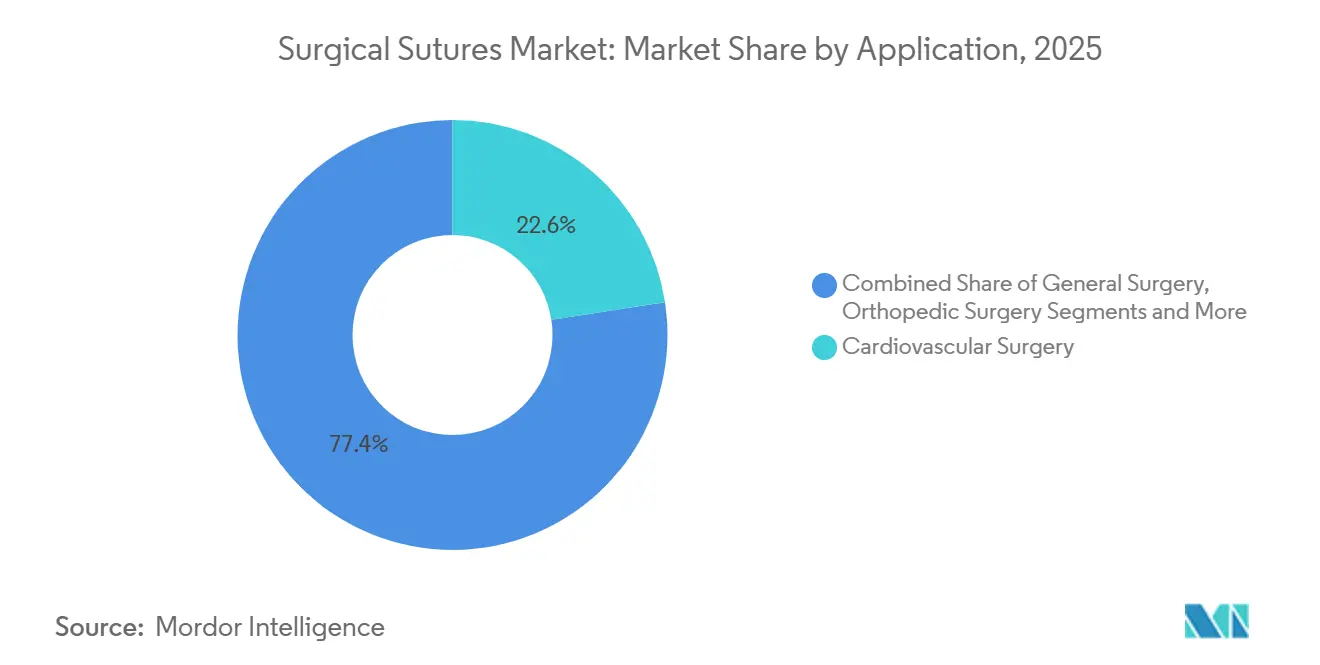
- Par application, la chirurgie cardiovasculaire est en tête avec une part de 22,57 % en 2025, tandis que la chirurgie plastique et reconstructrice enregistre le CAGR le plus élevé à 8,73 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux ont conservé une part de 65,36 % en 2025, tandis que les centres de chirurgie ambulatoire affichent le CAGR le plus élevé à 8,46 % vers 2031.
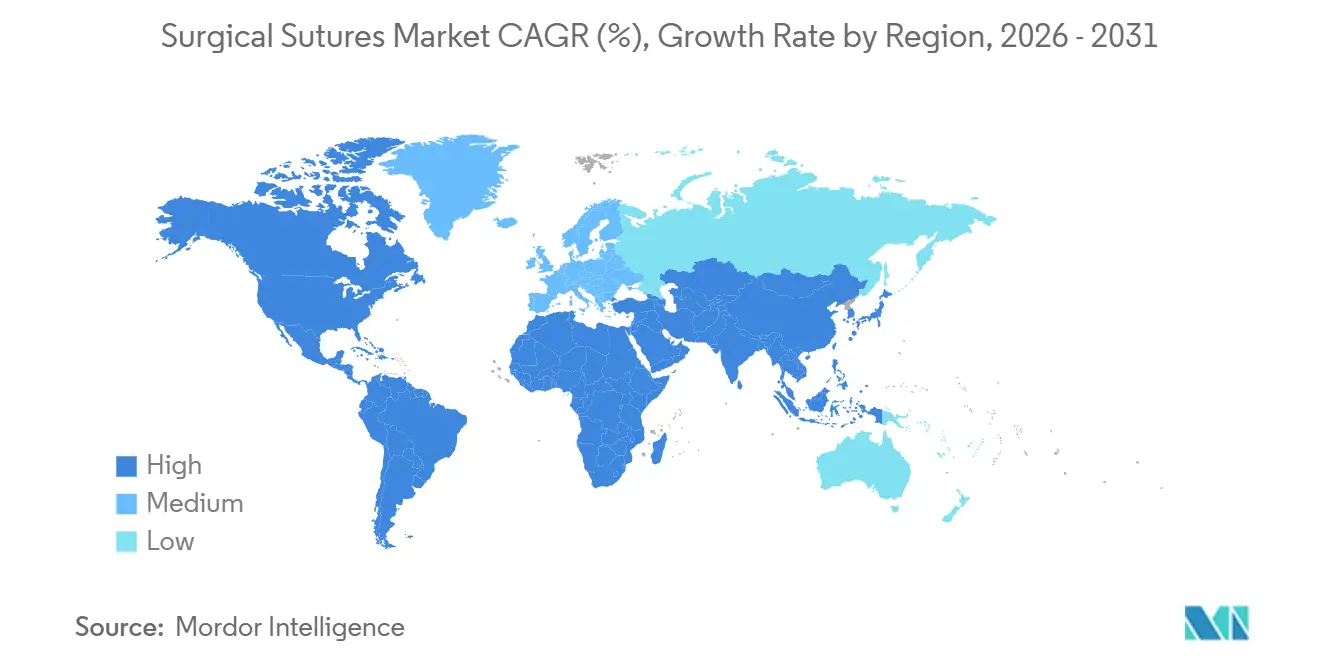
- Par géographie, l'Amérique du Nord a dominé avec une part de chiffre d'affaires de 37,47 % en 2025, mais l'Asie-Pacifique enregistre le CAGR le plus rapide à 7,36 % vers 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation des volumes de procédures chirurgicales chez les populations vieillissantes | +1.2% | Amérique du Nord, Europe, Japon | Long terme (≥ 4 ans) |
| Charge croissante des maladies chroniques stimulant les chirurgies électives | +0.9% | Amérique du Nord, Europe occidentale | Moyen terme (2-4 ans) |
| Avancées technologiques dans les fils bio-résorbables et antimicrobiens | +0.8% | Amérique du Nord, Europe, extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des infrastructures de santé dans les économies émergentes | +1.0% | Chine, Inde, MEA, Amérique du Sud | Long terme (≥ 4 ans) |
| Essor des chirurgies ambulatoires nécessitant des sutures à absorption rapide | +0.7% | Amérique du Nord, Europe, zones urbaines d'Asie-Pacifique | Court terme (≤ 2 ans) |
| R&D précoce dans les sutures intelligentes à capteurs intégrés | +0.3% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des volumes de procédures chirurgicales chez les populations vieillissantes
Les données démographiques gériatriques remodèlent la demande de sutures en stimulant les volumes de cas orthopédiques, rachidiens et cardiovasculaires, y compris les procédures nécessitant des sutures cardiaques, tout en exigeant des filaments résorbables à longue durée d'action qui conservent leur résistance à la traction pendant 60 à 90 jours. Les adultes américains âgés de ≥65 ans représenteront 21,6 % de la population d'ici 2040, augmentant les arthroplasties annuelles de la hanche et du genou vers 4,7 millions de procédures. Plus de 90 % des patients ayant subi une arthroplastie au cours de la période d'étude étaient âgés de 50 ans et plus. L'âge moyen des patients ayant subi une arthroplastie totale de la hanche (ATH) était de 70 ans, et pour les patients ayant subi une arthroplastie totale du genou (ATG), il était de 67 ans. Les projections indiquent une hausse de 65 % des arthroplasties totales de la hanche et une augmentation de 49 % des arthroplasties du genou d'ici 2036.[1] En 2023, la Base de Données Clinique Nationale du Japon a enregistré 895 606 procédures chirurgicales gastroentérologiques et abdominales. La cholécystectomie laparoscopique était en tête avec 118 825 procédures, suivie de la chirurgie laparoscopique de la hernie inguinale (82 669) et de la chirurgie ouverte de la hernie inguinale (63 234).[2] Les taux d'infection doublent chez les patients de plus de 75 ans, ce qui incite les hôpitaux à imposer des sutures enduites de triclosan pour les procédures gériatriques à haut risque.
Charge croissante des maladies chroniques stimulant les chirurgies électives
Le diabète, l'obésité, les maladies cardiovasculaires et le cancer favorisent des chirurgies prévisibles à volume élevé qui privilégient des lignes de sutures standardisées. Les procédures bariatriques aux États-Unis ont atteint 270 089 en 2023, consommant 30 % de matériel de suture de plus que les cas abdominaux standard.[3] Les pontages aortocoronariens ont totalisé 371 000 en 2024, ancrant la demande de sutures vasculaires en polyester tressé. Les résections oncologiques s'appuient de plus en plus sur des fermetures sous-cuticulaires résorbables qui évitent le retrait en suivi chez les patients immunodéprimés.
Avancées technologiques dans les fils bio-résorbables et antimicrobiens
Les sutures en poly(3-hydroxybutyrate-co-4-hydroxybutyrate) dopées aux nanoparticules d'argent réduisent la colonisation par Staphylococcus aureus de 94 % tout en conservant 80 % de leur résistance à la traction à 28 jours. Les fils à élution de faropénem libèrent des concentrations bactéricides pendant 14 jours, prolongeant les fenêtres antimicrobiennes au-delà des revêtements de triclosan de première génération. Les formulations de polybutylène succinate en cours d'évaluation clinique promettent une empreinte carbone neutre répondant aux mandats de durabilité des hôpitaux.
Expansion des infrastructures de santé dans les économies émergentes
L'Inde a ajouté 10 000 lits hospitaliers privés en 2024 et a rationalisé les approbations de dispositifs médicaux grâce au programme MedTech Mitra. La privatisation de 290 hôpitaux dans le cadre de la Vision 2030 de l'Arabie saoudite nécessite 65 milliards USD d'achats de dispositifs médicaux, dont des sutures. Le 14e Plan quinquennal de la Chine prévoit 75 milliards USD pour la construction de nouveaux hôpitaux au niveau des comtés et a approuvé 23 fabricants nationaux de sutures en 2024, intensifiant la concurrence par les prix.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Évolution vers les agrafes, les agents d'étanchéité et les systèmes de fermeture robotiques | -0.6% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Risques infectieux incitant à passer aux pansements adhésifs | -0.3% | Chirurgie pédiatrique et ophtalmologique mondiale | Court terme (≤ 2 ans) |
| Contrôle accru des filaments revêtus d'agents antimicrobiens | -0.2% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Perturbations géopolitiques de l'approvisionnement en matières premières | -0.4% | Régions mondiales à source unique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Évolution vers les agrafes, les agents d'étanchéité et les systèmes de fermeture robotiques
L'agrafage robotique sur les plateformes da Vinci a réduit l'utilisation de sutures de 20 % par cas colorectal en 2024, alors que le nombre de procédures atteignait 2,289 millions. Les agents d'étanchéité à la fibrine et les adhésifs à base de cyanoacrylate remplacent les sutures dans les cas pédiatriques et hépatiques, aidés par les autorisations de la FDA pour huit nouvelles variantes d'adhésifs tissulaires en 2024. Le CMS a augmenté les remboursements pour la chirurgie bariatrique par agrafage de 220 USD, renforçant l'économie de substitution.
Risques infectieux incitant à passer aux pansements adhésifs
La surveillance du CDC a enregistré 157 500 infections du site opératoire en 2024, les sutures étant impliquées dans 18 % des cas. Les fils multifilaments présentent un profil de risque infectieux 2,3 fois plus élevé, ce qui motive des révisions des recommandations favorisant les monofilaments dans les plaies contaminées. Une étude publiée dans JAMA Surgery a montré que les cas abdominaux propres-contaminés fermés avec des adhésifs réduisaient les infections de 4,7 % à 2,9 % par rapport aux sutures résorbables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les sutures résorbables dominent alors que les remboursements favorisent l'élimination des visites de retraitLa part de 53,24 % des sutures résorbables en 2025 souligne un changement structurel dans les remboursements. Le barème des honoraires des médecins Medicare 2024 a réduit les paiements pour les visites de retrait de sutures, poussant les chirurgiens vers les options en acide polyglycolique et en polydioxanone. Dans la taille du marché des sutures chirurgicales pour les sutures résorbables, les conceptions barbelées ont raccourci le temps en salle d'opération de 6 à 9 minutes, et leur adoption dans les réparations orthopédiques a augmenté de 14 %. Les sutures non résorbables persistent dans les applications vasculaires et cornéennes nécessitant une résistance à la traction permanente, mais leur CAGR de 3,12 % est à la traîne, les payeurs récompensant l'élimination des rendez-vous de suivi.
Les certifications ISO 13485 ont augmenté de 9 % d'une année sur l'autre pour atteindre 1 247 fabricants de sutures en 2024, faisant de la conformité qualité un seuil pour les contrats des groupements d'achats. Les sutures résorbables bio-sourcées à empreinte carbone neutre pourraient réécrire les critères d'achat malgré des primes de prix de 40 % à 60 %, limitant l'adoption précoce aux centres universitaires.
Par structure de filament :
le monofilament progresse grâce aux exigences de contrôle des infectionsLes sutures monofilament ont capté 58,46 % du chiffre d'affaires en 2025 et progressent à un CAGR de 8,02 %, les protocoles hospitaliers interdisant les multifilaments dans les environnements contaminés. Une méta-analyse du Lancet portant sur 47 000 patients a démontré que les fermetures à brin unique réduisaient les infections de 52 % dans les chirurgies colorectales et biliaires. Les multifilaments restent attrayants pour la sécurité des nœuds en microchirurgie, mais les revêtements antimicrobiens sur les fils tressés ne sont que des solutions provisoires face aux exigences de contrôle des infections. Les conceptions barbelées brouillent les frontières structurelles en offrant des fermetures sans nœuds qui réduisent le temps en salle d'opération et diminuent la fatigue des gants lors des fermetures répétitives.
Par source :
les polymères synthétiques marginalisent les matériaux naturelsLes sutures synthétiques occupent 68,68 % du chiffre d'affaires 2025 et se développent à un CAGR de 6,46 %, grâce à une hydrolyse contrôlée qui correspond aux délais de cicatrisation des tissus. La polydioxanone maintient 70 % de sa résistance à la traction à 28 jours, idéale pour les réparations fasciales. Le catgut naturel, encore privilégié pour les couches muqueuses, fait face à une contraction de l'approvisionnement de 18 % en raison des interdictions d'approvisionnement de l'UE, limitant son CAGR à 3,87 %. La forte réactivité tissulaire de la soie accélère également son remplacement progressif par le polyester tressé.
Par revêtement :
les formulations antimicrobiennes font face à des obstacles réglementairesLes sutures revêtues ont représenté 64,24 % du chiffre d'affaires en 2025, et leur CAGR de 7,01 % se maintient alors que les hôpitaux lient les remboursements aux indicateurs de taux d'infection. Les formulations revêtues de triclosan ont réduit le risque d'infection de 31 % sur 15 000 patients dans une méta-analyse Cochrane de 2024. Cependant, les avertissements de la FDA concernant la résistance aux antimicrobiens incitent au développement de revêtements de nouvelle génération tels que les nanoparticules d'argent et les couches à élution de faropénem, conçus pour atténuer l'exposition antimicrobienne à long terme.
Par application :
la chirurgie plastique est en plein essor avec la normalisation de l'esthétiqueLa part de 22,57 % de la chirurgie cardiovasculaire reste ancrée par 371 000 cas annuels de pontage aortocoronarien nécessitant des sutures en polyester. La chirurgie plastique et reconstructrice s'accélère à un CAGR de 8,73 % avec 28,2 millions de procédures aux États-Unis en 2024. La polydioxanone barbelée facilite les liftings sans nœuds, tandis que les fermetures sous-cuticulaires résorbables minimisent les cicatrices dans les reconstructions mammaires. Les chirurgies orthopédiques bénéficient de l'élan des remplacements articulaires avec un CAGR de 6,89 % au Japon et aux États-Unis.

Par utilisateur final :
les centres de chirurgie ambulatoire progressent avec l'accélération de la migration vers l'ambulatoireLes hôpitaux détiennent une part de 65,36 % mais font face à une compression des marges due aux accords d'achat groupé. Les centres de chirurgie ambulatoire croissent à un CAGR de 8,46 %, exigeant des kits pré-stérilisés et des délais de paiement de 90 jours. Les cliniques spécialisées se développent à un CAGR de 5,23 % grâce aux interventions dermatologiques et de varices réalisées en cabinet.
Analyse géographique
Marché des Sutures Chirurgicales en Amérique du Nord
La part de 37,47 % de l'Amérique du Nord découle de 51 millions de procédures annuelles et de l'adoption premium de sutures enduites et barbelées. Les groupements d'achats contrôlant 84 milliards USD de contrats imposent des accords groupés qui ont réduit les marges unitaires des sutures de 200 à 300 points de base d'ici 2025.
Marché des Sutures Chirurgicales en Asie-Pacifique, EMEA et Amérique du Sud
L'Asie-Pacifique affiche un CAGR de 7,36 %, porté par l'expansion du nombre de lits en Inde, la construction d'hôpitaux en Chine et la demande orthopédique liée au vieillissement de la population au Japon. L'Europe est freinée par les obstacles à la recertification MDR qui ont écarté 14 % des fabricants et par les examens de l'EMA restreignant l'utilisation du triclosan. Le Moyen-Orient et l'Afrique progressent grâce à la privatisation dans le cadre de la Vision 2030 de l'Arabie saoudite, qui favorise les achats centralisés. La part de l'Amérique du Sud reste sensible aux prix dans le cadre des appels d'offres SUS du Brésil, qui privilégient l'approvisionnement au coût le plus bas.
Paysage réglementaire
Les sutures chirurgicales suivent des voies réglementaires matures, fondées sur des normes, avec des exigences centrées sur la biocompatibilité, l'assurance de stérilité et les systèmes de qualité. Aux États-Unis, la FDA réglemente les sutures principalement comme des dispositifs médicaux dans le cadre du processus 510(k) (avec des exigences plus élevées pour certains produits), et les sutures à revêtement antimicrobien peuvent faire l'objet d'un examen supplémentaire en raison de leur composante médicamenteuse. À l'échelle mondiale, l'évaluation biologique selon la norme ISO 10993-1, dans le cadre d'un processus de gestion des risques ISO 14971, reste une attente fondamentale pour démontrer la sécurité des matériaux résorbables et non résorbables.
En Europe, les sutures sont considérées comme des technologies bien établies au titre du règlement européen relatif aux dispositifs médicaux (MDR), qui privilégie des voies d'évaluation de la conformité s'appuyant largement sur une évaluation clinique établie, une surveillance post-commercialisation et des monographies reconnues (y compris les références de la Pharmacopée européenne), plutôt que sur de nouvelles investigations cliniques. Au-delà des règles applicables aux dispositifs, la politique commerciale devient de plus en plus pertinente pour la conformité et la tarification des fournisseurs mondiaux, avec une enquête au titre de la Section 232 du Département du Commerce des États-Unis sur les importations de consommables médicaux lancée en septembre 2025, et une proposition de l'USTR au titre de la Section 301 en juin 2026 introduisant des droits de douane supplémentaires potentiels affectant les importations de technologies médicales provenant de certaines parties de l'Europe.
Analyse de la chaîne de valeur
La chaîne de valeur des sutures chirurgicales s'étend des intrants amont en polymères et acier inoxydable à la conversion de précision en filaments et aiguilles, puis à la finition stérile en aval, au conditionnement et à la distribution vers les hôpitaux, les centres de chirurgie ambulatoire et les appels d'offres. De nombreux fabricants exploitent plusieurs sites spécialisés, séparant la production de polymères, la fabrication d'aiguilles et l'assemblage final (fixation de l'aiguille), ainsi que la stérilisation et l'étiquetage afin de répondre aux exigences strictes de salle blanche et de stérilité. Cette configuration augmente les coûts de changement pour les intrants critiques tels que les monomères spécialisés destinés aux résorbables synthétiques (y compris l'acide polyglycolique et le PDO) et les aiguilles à tolérance serrée, et accroît l'importance des matériaux d'emballage validés et de la logistique à température contrôlée.
En aval, les achats sont de plus en plus façonnés par des achats consolidés et des contrats groupés, ce qui peut peser sur les prix des sutures vendues séparément et favorise les fournisseurs disposant de catalogues plus larges et de niveaux de service constants. Les signaux récents de continuité de l'approvisionnement indiquent où se forment les points de blocage : la NHS Supply Chain a signalé des problèmes d'approvisionnement persistants affectant les sutures chirurgicales de Johnson & Johnson Medical Limited, avec des mises à jour en juin 2026 citant des retards de fabrication, des pénuries de matières premières et des contraintes de capacité, en visant une résolution de certaines pénuries d'ici le 31 juillet 2026. Du côté des prestataires, les communications de la FDA concernant les pénuries de dispositifs renforcent les réponses opérationnelles telles que la préservation des stocks et la diversification des sources pour les consommables chirurgicaux critiques en cas de perturbations.
Paysage concurrentiel
Ethicon, Medtronic et B. Braun contrôlent près de la moitié du chiffre d'affaires mondial, mais les fabricants locaux en Inde et en Chine pratiquent des prix inférieurs de 30 % à 40 % aux importations dans les appels d'offres publics, préservant la fragmentation du marché. L'intégration des matières premières d'Ethicon soutient des primes de marge de 15 % à 20 %, tandis que l'acquisition de Covidien par Medtronic a renforcé la profondeur de sa niche cardiovasculaire. L'usine malaisienne de B. Braun réduit de 25 % les coûts à destination pour la demande en Asie-Pacifique. Sharpoint de Surgical Specialties domine les catégories ophtalmiques ultra-fines avec des tolérances de ±2 µm, et le modèle de vente directe aux centres de chirurgie ambulatoire de DemeTech détient 8 % de la part ambulatoire américaine. Quarante-sept nouvelles autorisations 510(k) en 2024 signalent des cycles d'innovation rapides, mais six rappels de classe II exposent des risques de fabrication.
Leaders du secteur des sutures chirurgicales
-
B. Braun Melsungen AG
-
Johnson & Johnson Services, Inc.
-
Medtronic plc
-
Smith & Nephew plc
-
Teleflex Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Sutures Chirurgicales Entreprises couvertes dans ce rapport
- Assut Medical Sàrl
- B. Braun
- Boston Scientific
- Conmed
- DemeTech Corporation
- Internacional Farmacéutica
- Johnson & Johnson
- Kono Seisakusho Co., Ltd.
- Lotus Surgicals Pvt Ltd
- Medtronic
- Mellon Medical
- Meril Life Sciences
- Peters Surgical
- Samyang Biopharm
- Smiths Group
- Surgical Specialties
- Sutures India (Healthium)
- Teleflex
- W. L. Gore & Associates
Opportunités de marché et perspectives d'avenir
Les sutures optimisées pour des procédures spécifiques et compatibles avec des plateformes restent un espace blanc concret, à mesure que les salles d'opération adoptent la robotique de microchirurgie et des flux de fermeture à gain de temps. En avril 2026, Medical Microinstruments (MMI) a annoncé le lancement commercial aux États-Unis d'une suture robotique pour le système chirurgical Symani, développée avec Kono Seisakusho (Crownjun), signalant des formats de produits adaptés à la manipulation robotique, à la géométrie des aiguilles et à une manipulation cohérente à très petite échelle. Cela soutient des portefeuilles de sutures conçus pour la microchirurgie assistée par robotique et les spécialités de haute précision, où la constance des performances et la compatibilité des instruments font partie des critères d'achat.
Un deuxième axe d'opportunité concerne les conceptions de sutures multifonctionnelles pour le contrôle des infections et l'administration de médicaments, qui répondent aux pressions liées aux infections du site chirurgical tout en composant avec un examen renforcé des revêtements antimicrobiens. L'activité de recherche s'est élargie autour des sutures biodégradables à libération multi-médicamenteuse et des revêtements antimicrobiens alternatifs, dans l'intention de délivrer une libération localisée d'antibiotiques et d'anti-inflammatoires sans se reposer uniquement sur les approches traditionnelles au triclosan. L'innovation commerciale des dispositifs dans les flux de travail adjacents à l'utilisation des sutures soutient également la demande pour une meilleure manipulation des sutures et des constructions de fixation améliorées, avec notamment de nouvelles solutions de fixation sans nœud et tout-suture lancées en 2025-2026 pour la médecine du sport et les procédures des tissus mous, ce qui renforce les incitations pour les fournisseurs à co-développer sutures, ancrages et instruments de passage sous forme de flux de travail groupé pour les chirurgiens et les milieux ambulatoires.
Développements industriels récents dans Marché des Sutures Chirurgicales
- Juin 2026 : Medtronic a finalisé l'acquisition de Scientia Vascular pour 550 millions USD, ajoutant des capacités d'accès neurovasculaire à son portefeuille. Bien que la cible ne soit pas un fabricant de sutures, la transaction élargit l'empreinte procédurale de Medtronic et soutient une contractualisation plus complète dans les catégories de produits interventionnels et chirurgicaux, ce qui peut influencer la manière dont les lignes de fermeture des plaies sont positionnées dans les négociations groupées.
- Mai 2026 : Medtronic a obtenu l'autorisation FDA 510(k) (K253530) pour la suture synthétique résorbable monofilament Trexon. Cette autorisation ajoute une nouvelle offre synthétique résorbable alignée sur l'évolution du marché vers des conceptions monofilament pour les protocoles de contrôle des infections, et donne à Medtronic une plateforme plus récente pour concurrencer les comptes hospitaliers et de chirurgie ambulatoire à fort volume.
- Octobre 2025 : Mesh Suture, Inc. a obtenu les certifications MDR de l'UE et MDSAP pour DURAMESH. Ces certifications élargissent la capacité de l'entreprise à commercialiser en Europe et sur d'autres marchés réglementés reconnaissant le MDSAP, augmentant l'intensité concurrentielle dans les catégories de sutures spécifiques à des procédures et renforcées, où la documentation clinique et qualité peut constituer une barrière clé à l'entrée.
Marché des Sutures Chirurgicales Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Ce marché couvre les revenus générés par les sutures chirurgicales utilisées pour fermer les incisions chirurgicales et pour ligaturer les vaisseaux sanguins ou les tissus après les procédures. La valeur est suivie au point de vente pour les matériaux de suture utilisés dans les environnements chirurgicaux courants.
Exclusions du périmètre : Les agrafes, les agents d'étanchéité chirurgicaux, les adhésifs topiques et les pansements sont exclus. Les dispositifs de suture ne sont comptabilisés que lorsqu'ils sont regroupés avec des sutures dans l'unité de vente.
Présentation de la Segmentation
- Par produit
- Sutures résorbables
- Sutures non résorbables
- Par structure de filament
- Sutures monofilament
- Sutures multifilament
- Par source
- Sutures naturelles
- Sutures synthétiques
- Par revêtement
- Sutures revêtues
- Sutures non revêtues
- Par application
- Chirurgie cardiovasculaire
- Chirurgie générale
- Chirurgie orthopédique
- Gynécologie et obstétrique
- Chirurgie ophtalmique
- Chirurgie dentaire
- Chirurgie plastique et reconstructrice
- Autres applications
- Par utilisateur final
- Hôpitaux
- Centres de chirurgie ambulatoire
- Cliniques spécialisées
- Autres utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- France
- Royaume-Uni
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par l'établissement du contexte de l'offre et de la demande pour les sutures chirurgicales, puis par sa mise en correspondance avec les volumes de procédures, les environnements de soins et l'activité de santé au niveau national. Nous nous appuyons sur des sources ouvertes telles que l'Organisation Mondiale de la Santé, la Banque Mondiale, les statistiques de santé de l'OCDE, les publications des CDC et les ministères nationaux de la santé pour les indicateurs chirurgicaux et de système de santé qui influencent l'utilisation des sutures.
Du côté de l'industrie, nous examinons les dépôts publics des entreprises, les rapports annuels, les présentations aux investisseurs, les brochures produits et les références des sociétés médicales ou des associations hospitalières qui décrivent les schémas d'utilisation par spécialité. Si nécessaire, des abonnements payants sont utilisés pour les données financières des entreprises et la couverture médiatique, la recherche de brevets, et les contrôles d'importation et d'exportation au niveau des expéditions pour valider la disponibilité et l'orientation des prix au niveau national. Les sources répertoriées ici sont illustratives et non exhaustives, et d'autres références ont également été utilisées pour collecter des données, valider les résultats et clarifier les hypothèses.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour tester la logique de dimensionnement et combler les lacunes là où les données publiques ne sont pas suffisamment granulaires, comme les changements de composition entre sutures résorbables et non résorbables et l'utilisation unitaire typique par procédure. Nous nous entretenons avec un panel de fabricants, de distributeurs, d'équipes d'approvisionnement, de chirurgiens et de parties prenantes des centres chirurgicaux ambulatoires dans les principales régions, afin que les fourchettes de prix régionales, le comportement des appels d'offres et l'adoption de sutures enduites et spécialisées puissent être vérifiés par rapport à la manière dont les commandes sont passées en pratique.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 16 % | APAC : 44 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 29 % |
| Acteurs de moindre envergure : 17 % | Responsables : 47 % | Amériques : 27 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit selon une logique descendante où les volumes de procédures et la composition par spécialité sont convertis en un bassin de demande de sutures adressable, puis filtrés par environnement de soins et accès au niveau national. Une fois le bassin de demande constitué, le nombre moyen de sutures utilisées par procédure, la composition résorbable versus non résorbable, et la pénétration des sutures enduites versus non enduites sont appliqués, ce qui alimente ensuite une couche de prix de vente moyen par région.
Pour maintenir le modèle pratique, nous corroborons les totaux à l'aide d'approximations ascendantes sélectives, telles que les répartitions des revenus des fournisseurs divulguées dans les dépôts, les vérifications des canaux de distribution et les points de prix échantillonnés provenant des achats des hôpitaux et des centres chirurgicaux ambulatoires. Lorsque certains pays manquent de séries de procédures fiables, des indicateurs de substitution sont utilisés, tels que les taux de chirurgie en hospitalisation et en ambulatoire, les tendances des césariennes, les signaux de charge de cas orthopédiques et cardiovasculaires, et la croissance des dépenses de santé, puis ajustés après les retours d'experts. Les prévisions sont élaborées à l'aide d'une régression multivariée, combinant des hypothèses sur la croissance des procédures, le vieillissement démographique, l'expansion des infrastructures hospitalières et l'évolution des prix, puis vérifiées par une analyse de scénarios pour les variations de chirurgie élective et les changements de prix de vente moyen induits par l'inflation.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée en vérifiant si la direction du marché modélisée correspond aux signaux indépendants, notamment la croissance des procédures, les mouvements d'importation et d'exportation, et les commentaires sur les prix rapportés sur le terrain. Les valeurs aberrantes sont examinées pays par pays, et lorsqu'un écart ne peut pas être expliqué par la composition ou le prix, les hypothèses sont révisées et les répondants sont recontactés pour clarification.
Avant la validation finale, le modèle et le récit passent par des révisions analytiques en plusieurs étapes, avec un accent sur la cohérence des données d'entrée, des unités et des conversions de devises. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants surviennent, tels que des changements réglementaires majeurs, des variations brusques de la demande en chirurgie élective ou des mouvements de prix notables. Juste avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue mise à jour la plus récente.
Estimation du Marché des Sutures Chirurgicales par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les sutures chirurgicales peuvent varier considérablement car chaque éditeur trace la frontière différemment sur ce qui compte comme sutures, quelle année de base est utilisée et comment les prix sont reportés. Des différences apparaissent également selon qu'un modèle s'appuie davantage sur des constructions de demande basées sur les procédures ou sur les revenus déclarés et des regroupements plus larges de consommables médicaux.
Le tableau de référence affiche une valeur 2025 inférieure à un chiffre externe et une valeur supérieure à un autre. Dans le modèle de Mordor Intelligence, cet écart s'explique principalement par le fait de ne comptabiliser que les matériaux de suture utilisés pour la fermeture chirurgicale et la ligature, plutôt que d'inclure des articles de fermeture adjacents tels que les agrafes, les agents d'étanchéité et les adhésifs topiques. D'autres écarts proviennent de la rapidité avec laquelle les prix de vente moyens sont autorisés à augmenter dans les canaux hospitaliers pilotés par appels d'offres, et du fait que la croissance du volume des centres chirurgicaux ambulatoires est mise à l'échelle au même rythme que les procédures en hospitalisation.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 5,16 milliards USD (2025) | |
| Cabinet de Conseil Mondial A | 6,03 milliards USD (2025) | Utilise un cadrage de fermeture plus large pouvant inclure les dépenses adjacentes de fermeture des plaies, et applique également une progression de prix plus élevée dans les régions où les appels d'offres limitent souvent les augmentations annuelles. |
| Éditeur Industriel B | 4,75 milliards USD (2024) | Utilise une année de base antérieure et une trajectoire de croissance plus lente, et s'appuie fortement sur une répartition de haut niveau entre résorbable et non résorbable sans mettre pleinement à l'échelle la composition des procédures et l'expansion du volume ambulatoire par pays. |
Pris ensemble, l'écart s'explique principalement par les choix d'inclusion concernant les produits de fermeture adjacents, la sélection de l'année de base et la manière dont les prix sont mis à jour au fil du temps. Notre méthode reste traçable car la demande de procédures, la composition et les prix sont liés en étapes claires, puis vérifiés par rapport à des signaux indépendants avant que les totaux ne soient finalisés.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des sutures chirurgicales ?
La taille du marché des sutures chirurgicales s'élève à 5,39 milliards USD en 2026.
À quelle vitesse le chiffre d'affaires mondial devrait-il croître ?
Le chiffre d'affaires devrait atteindre 7,03 milliards USD d'ici 2031, reflétant un CAGR de 5,47 %.
Quel type de produit est en tête des ventes ?
Les sutures résorbables détenaient une part de 53,24 % en 2025 et devraient surpasser les sutures non résorbables avec un CAGR de 7,56 % jusqu'en 2031.
Pourquoi les sutures monofilament gagnent-elles du terrain ?
Les monofilaments réduisent les infections du site opératoire de plus de 50 % par rapport aux alternatives tressées.
Quel domaine d'application connaît la croissance la plus rapide ?
Les chirurgies plastiques et reconstructrices devraient se développer à un CAGR de 8,73 % jusqu'en 2031.
Quelle région offre les meilleures perspectives de croissance ?
L'Asie-Pacifique devrait progresser à un CAGR de 7,36 % jusqu'en 2031 grâce à l'expansion des capacités hospitalières.