
Taille et parts du marché mondial des clips chirurgicaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 636.23 Millions de dollars américains |
| Taille du Marché (2031) | 820.69 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 5.21 % |
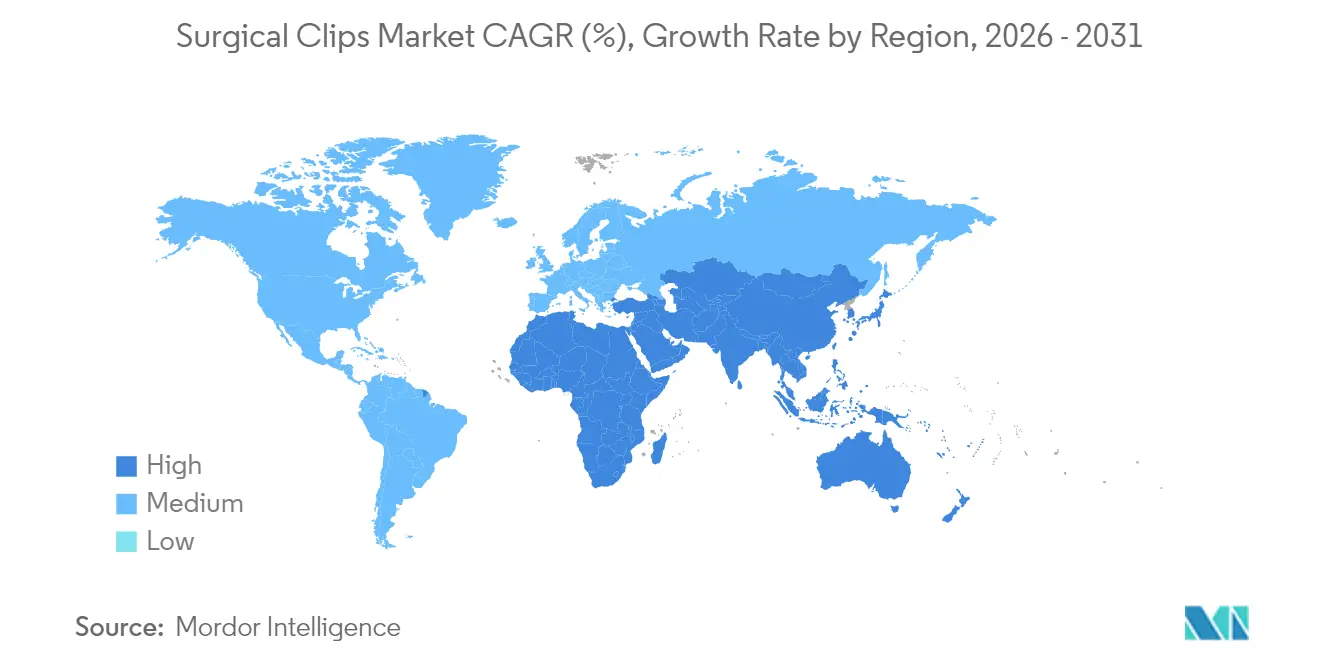
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
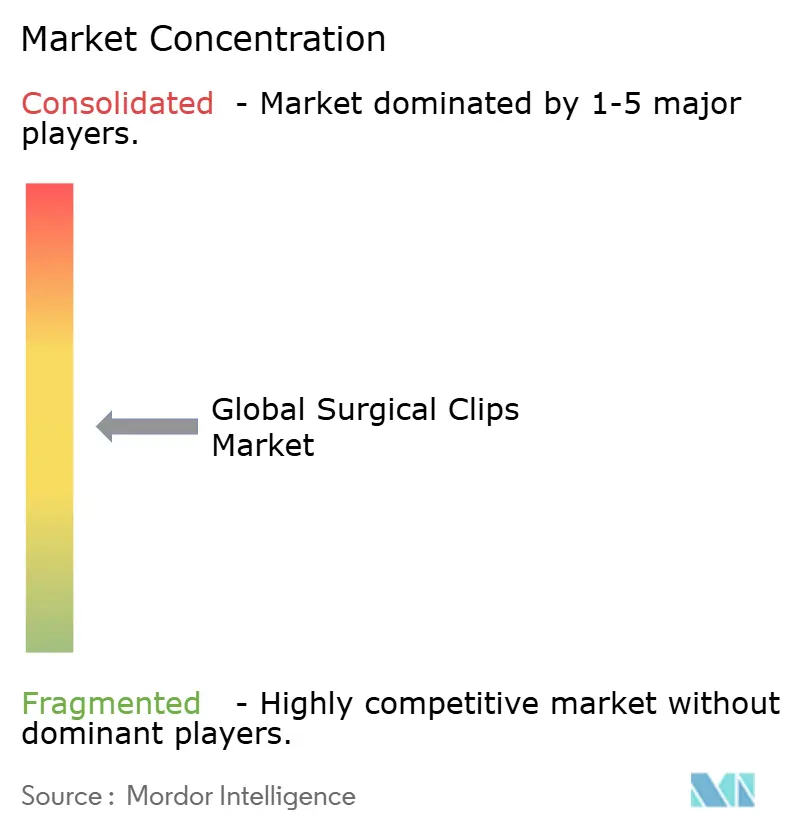
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché mondial des clips chirurgicaux par Mordor Intelligence
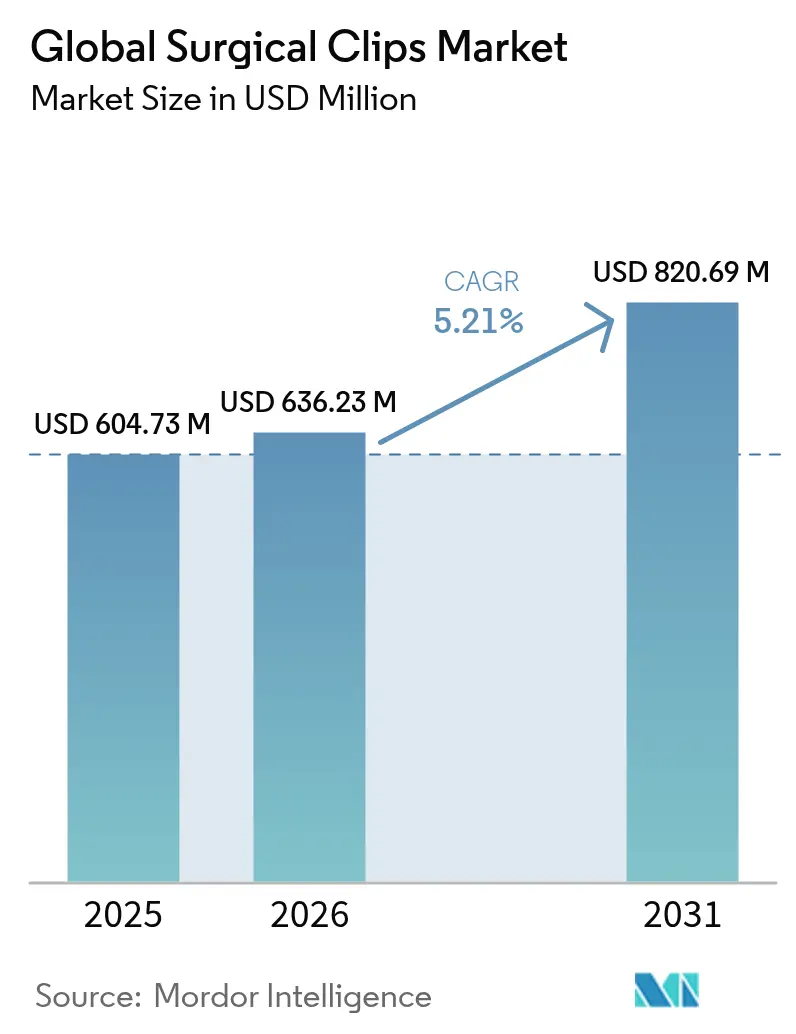
La taille du marché des clips chirurgicaux devrait croître de 604,73 millions USD en 2025 à 636,23 millions USD en 2026 et devrait atteindre 820,69 millions USD d'ici 2031, à un TCAC de 5,21 % sur la période 2026-2031. La croissance soutenue est portée par l'augmentation mondiale des procédures mini-invasives, le glissement régulier vers les environnements ambulatoires et l'innovation continue dans les matériaux de clips et les applicateurs. Le vieillissement démographique élargit le bassin de patients éligibles, tandis que des profils d'indice de masse corporelle plus élevés et un recours plus large aux traitements antithrombotiques accroissent le besoin de solutions d'hémostase fiables. Les hôpitaux des économies développées migrent vers des options polymères compatibles avec l'IRM, tandis que les marchés émergents privilégient les sets de titane rentables. Les fabricants qui associent une distribution automatisée à une compatibilité avancée avec l'imagerie disposent d'avantages concurrentiels, dans la mesure où les systèmes de santé lient le choix des dispositifs aux indicateurs de qualité et de réadmission.
Points clés du rapport
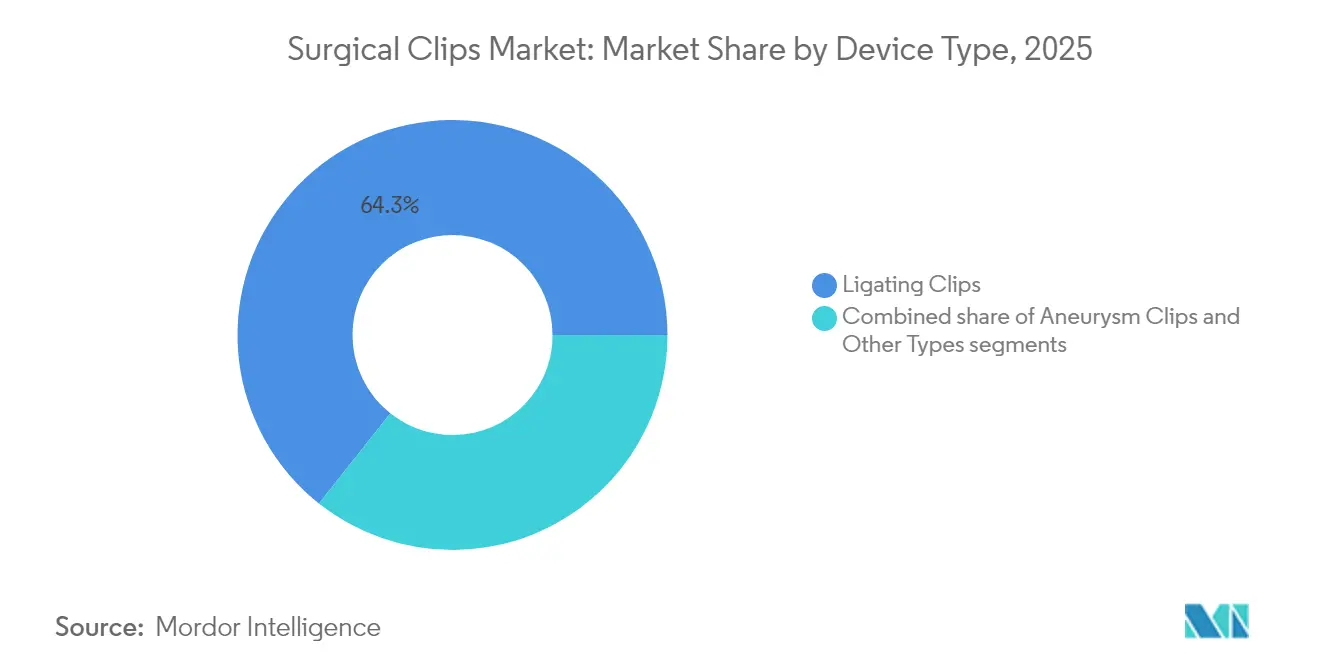
- Par type d'appareil, les clips de ligature ont dominé avec 64,33 % des parts du marché des clips chirurgicaux en 2025, tandis que les clips pour anévrisme devraient croître à un TCAC de 5,88 % jusqu'en 2031.
- Par matériau, le titane a représenté 67,55 % de la taille du marché des clips chirurgicaux en 2025 ; les variantes polymères s'étendent à un TCAC de 5,54 % jusqu'en 2031.
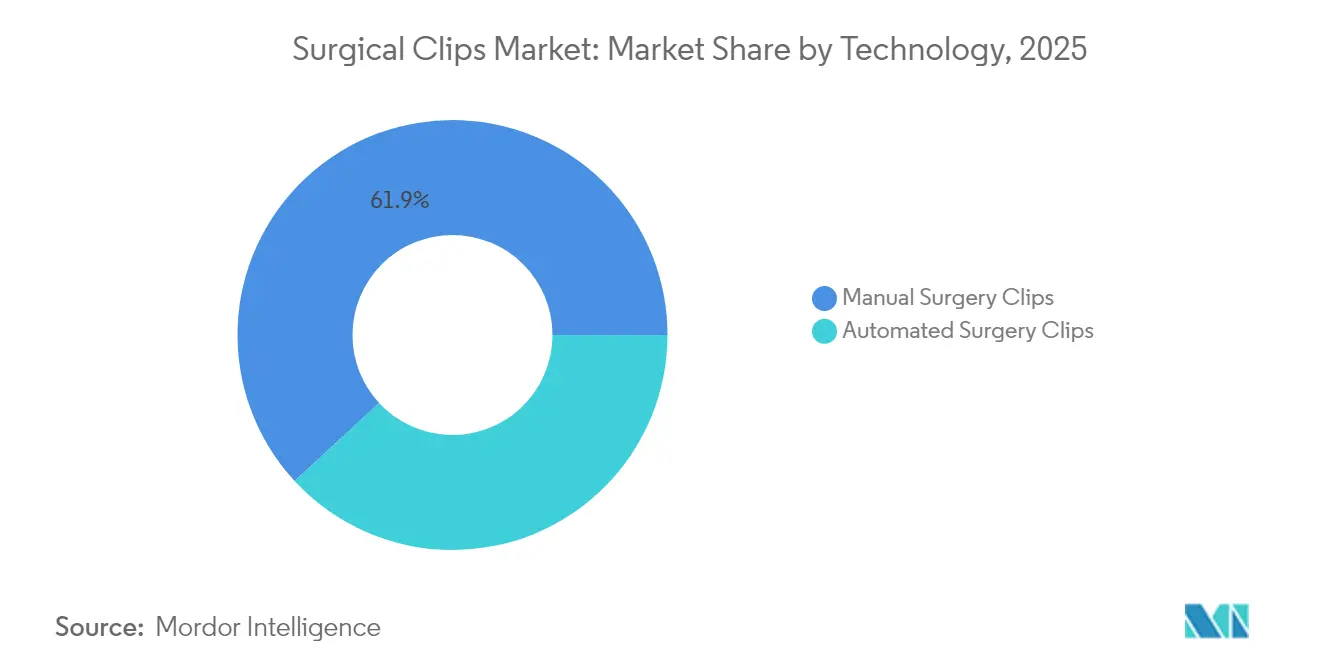
- Par technologie, les produits manuels ont représenté 61,88 % des revenus en 2025 ; les systèmes automatisés devraient enregistrer la progression la plus rapide, à un TCAC de 6,15 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux ont contrôlé 55,96 % des parts du marché des clips chirurgicaux en 2025, tandis que les centres de chirurgie ambulatoire s'étendent à un TCAC de 5,82 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a capturé 41,21 % de la taille du marché des clips chirurgicaux en 2025 ; l'Asie-Pacifique progresse à un TCAC de 5,98 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché mondial des clips chirurgicaux*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Augmentation des procédures chirurgicales dans le monde | +1.2% | Mondiale, avec un impact plus élevé en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Progression de la population gériatrique mondiale | +0.9% | Mondiale, concentrée dans les marchés développés | Long terme (≥ 4 ans) |
| Hausse des dépenses de santé et accès aux techniques mini-invasives | +0.8% | Amérique du Nord et UE en premier lieu, Asie-Pacifique en émergence | Moyen terme (2-4 ans) |
| Transition vers des clips polymères/résorbables compatibles avec l'IRM | +0.6% | Mondiale, portée par l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Pression réglementaire en faveur des dispositifs de ligature stériles à usage unique | +0.4% | Amérique du Nord et UE, en expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Prolifération des salles d'opération hybrides | +0.3% | Cœur en Amérique du Nord et UE, adoption sélective en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des procédures chirurgicales dans le monde
La croissance régulière des interventions de hernie, orthopédiques et bariatriques augmente le volume des procédures et stimule directement le marché des clips chirurgicaux. Les réparations de hernie à elles seules devraient augmenter de 19,7 % d'ici 2050 pour atteindre 1,72 million de nouveaux cas[1]Dai, F. « Tendances spatiotemporelles de la charge de morbidité liée aux hernies et corrélations avec les effectifs de santé dans les populations vieillissantes : une analyse mondiale avec des projections jusqu'en 2050 », BMC Gastroenterol, bmcgastroenterol.biomedcentral.com chaque année. Les environnements ambulatoires enregistrent des gains à deux chiffres dans les interventions sur la hanche et le genou qui dépendent d'une ligature vasculaire rapide et fiable. L'adoption de la robotique renforce la demande, car la plateforme da Vinci 5 applique 43 % moins de force sur les tissus, permettant un positionnement plus précis des clips pour les structures fragiles. L'augmentation des profils d'IMC et le recours plus large à la thérapie antithrombotique amplifient le besoin de dispositifs robustes mais atraumatiques dans toutes les spécialités. L'effet combiné génère des ventes unitaires récurrentes et encourage des portefeuilles de clips plus larges.
Progression de la population gériatrique mondiale
L'âge chirurgical médian est passé de 55,5 ans en 2008 à 58,5 ans en 2020 et devrait atteindre 61,5 ans d'ici 2030. Les candidats plus âgés présentent des comorbidités telles que le diabète et une fragilité vasculaire qui augmentent le risque hémorragique, rendant le clippage sécurisé indispensable. Le titane reste un matériau de référence, mais les gammes polymères gagnent en acceptation car elles évitent les allergies aux métaux et réduisent les artefacts lors de l'imagerie postopératoire. Les prestataires adoptent également des applicateurs à mâchoires de faible encombrement adaptés aux tissus calcifiés ou délicats, fréquents chez les patients âgés. Alors que les payeurs lient le remboursement aux taux de complications, la performance fiable des clips dans les cohortes gériatriques devient une priorité d'achat et soutient la dynamique du marché des clips chirurgicaux.
Hausse des dépenses de santé et accès aux techniques mini-invasives
Les États-Unis s'attendent à ce que les dépenses chirurgicales passent de 4,6 % à 7,3 % du PIB d'ici 2025. Des tendances similaires en Europe occidentale et dans les économies asiatiques aisées créent un espace budgétaire pour les dispositifs haut de gamme, notamment les clips automatisés ou compatibles avec l'IRM. Par ailleurs, les dépenses de technologie médicale en Asie-Pacifique pourraient atteindre 140 milliards USD d'ici 2025, approfondissant la base installée de tours laparoscopiques et augmentant l'utilisation des clips. Les achats basés sur la valeur encouragent les produits qui réduisent le temps en salle d'opération ou minimisent les réadmissions, renforçant davantage le rôle du marché des clips chirurgicaux dans les écosystèmes modernes de chirurgie mini-invasive.
Transition vers des clips polymères ou résorbables compatibles avec l'IRM
Les dispositifs conventionnels en titane peuvent laisser des artefacts de 5,7 × 8,5 mm² à 17,7 × 20,7 mm² sur les examens IRM[2]Kremser, C., « Quantification de l'artefact de marqueur de clip de biopsie mammaire sur les séquences IRM mammaires de routine : une étude fantôme », Eur Radiol Exp, link.springer.com, limitant l'évaluation postopératoire. Les alliages polymères et biodégradables résolvent ce problème et peuvent même réduire le coût par cas de 75 USD sans compromettre les résultats cliniques. Les récents amendements de la FDA sur le système qualité des dispositifs, entrés en vigueur en février 2026, soulignent la gestion du cycle de vie des dispositifs, donnant aux premiers acteurs dans le domaine des polymères ou des mélanges de magnésium un avantage réglementaire. À mesure que les parcours d'imagerie se standardisent autour du suivi par IRM, les hôpitaux remplacent leurs stocks de métal traditionnels par des gammes polymères, élargissant ainsi le marché des clips chirurgicaux.
Analyse de l'impact des freins du marché mondial des clips chirurgicaux*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Migration des clips et complications biliaires/vasculaires | -0.8% | Mondiale, impact plus élevé dans les régions à forte adoption de la chirurgie laparoscopique | Court terme (≤ 2 ans) |
| Adoption des agrafeurs robotiques et des dispositifs de scellement par énergie | -0.6% | Amérique du Nord et UE en premier lieu, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption des agrafeurs robotiques et des dispositifs de scellement par énergie | -0.6% | Amérique du Nord et UE en premier lieu, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Alertes de sécurité relatives à l'allergie au titane et au glissement (ECRI) | -0.5% | Mondiale, concentrée dans les marchés développés dotés de systèmes de notification avancés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Migration des clips et complications biliaires ou vasculaires
Plus de 100 cas documentés associent la migration retardée de clips de cholécystectomie à des événements biliaires graves qui peuvent survenir des décennies après la chirurgie. Les variantes polymères Hem-o-lok et les métaux traditionnels apparaissent également dans les rapports, signalant un risque indépendant du type de dispositif. La migration moyenne survient 26 mois après l'intervention, entraînant des recours coûteux à la cholangiopancréatographie rétrograde endoscopique et alimentant à la fois la prudence des chirurgiens et la vigilance réglementaire. Cette prise de conscience pousse les cliniciens à limiter le nombre de clips, à explorer des alternatives d'étanchéité et à exiger une plus grande précision des applicateurs, freinant temporairement la croissance du marché des clips chirurgicaux.
Adoption des agrafeurs robotiques et des dispositifs de scellement par énergie
Des dispositifs d'étanchéité vasculaire avancés tels que l'ENSEAL X1 et le LigaSure Maryland XP associent la coupe à l'hémostase, réduisant le besoin de clips séparés dans les interventions complexes. Les plateformes robotiques délivrent une énergie ciblée qui minimise les fuites et standardise les résultats, faisant évoluer la préférence procédurale au détriment des clips autonomes. Les coûts d'investissement et les obstacles à la formation maintiennent une adoption inégale, mais la tendance est claire dans les centres à fort volume. À mesure que les systèmes intégrés arrivent à maturité, ils pourraient éroder les volumes de clips manuels, plafonnant la croissance de certains segments du marché des clips chirurgicaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché mondial des clips chirurgicaux
Par type d'appareil :
les clips pour anévrisme stimulent l'innovation malgré la dominance des clips de ligatureLes dispositifs de ligature ont généré la plus grande contribution au marché des clips chirurgicaux en 2025, reflétant leur part de 64,33 % dans les procédures laparoscopiques et ouvertes de routine. La demande unitaire reste élevée pour les cholécystectomies, les procédures colorectales et les interventions abdominales générales qui reposent sur une fermeture vasculaire rapide. L'adoption se maintient dans les environnements à ressources limitées, assurant des volumes de base stables et renforçant la résilience du marché.
Les clips pour anévrisme, bien que plus faibles en revenus aujourd'hui, affichent la croissance la plus rapide à un TCAC de 5,88 % à mesure que la charge de cas neurovasculaires augmente avec le vieillissement de la population. Les céramiques de nitrure de silicium et de zircone démontrent une force de fermeture supérieure sans croisement des mâchoires, offrant aux neurochirurgiens des options compatibles avec l'IRM pour des emplacements complexes. Les fabricants associent ces clips à des micro-applicateurs adaptés aux fenêtres chirurgicales étroites, créant des niches premium au sein du marché plus large des clips chirurgicaux. La R&D continue sur la géométrie des mâchoires et la métallurgie des ressorts améliore la perméabilité à long terme et favorise une adoption plus large.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par matériau :
les clips polymères gagnent du terrain sur la dominance du titaneLe titane a représenté 67,55 % des revenus du segment en 2025 grâce à des décennies de preuves cliniques et à la familiarité des chirurgiens. Son rapport résistance/poids et sa surface inerte limitent la réaction tissulaire, offrant des performances fiables pour diverses procédures. Les hôpitaux poursuivent leurs achats à grande échelle en raison de la stérilisation simplifiée et des accords de tarification en vrac.
Les gammes polymères enregistrent un TCAC de 5,54 % jusqu'en 2031, les cliniciens recherchant la clarté IRM et évitant les allergies aux métaux. Des études enregistrent des économies de 75 USD par cas lors du passage des clips métalliques aux clips polymères tout en maintenant des profils de complications comparables. Des hybrides biodégradables magnésium-titane émergent dans les pipelines de recherche et pourraient permettre d'éliminer complètement les corps étrangers après la guérison. À mesure que les protocoles d'imagerie se resserrent et que les tests d'allergie des patients augmentent, les parts des polymères et des hybrides progresseront probablement, diversifiant le marché des clips chirurgicaux.
Par technologie :
l'automatisation remet en question la dominance des clips manuelsLes applicateurs manuels ont représenté 61,88 % des revenus de 2025, leur mécanique simple et leur faible coût favorisant les environnements de routine. Les chirurgiens apprécient le retour tactile et la configuration minimale, maintenant une demande robuste pour les clips manuels dans les hôpitaux communautaires et les marchés émergents.
Les plateformes automatisées, cependant, s'étendent à un TCAC de 6,15 %. Des systèmes tels que Resolution 360 offrent une rotation de 1 pour 1 et réduisent le temps de fermeture de près de cinq minutes dans le contrôle des saignements endoscopiques, se traduisant par une rotation plus rapide des salles. Associée aux bras robotiques, l'automatisation garantit une pression et un positionnement uniformes des clips, même pour les utilisateurs novices. Les coûts et les courbes d'apprentissage ralentissent l'adoption, mais les centres qui privilégient la reproductibilité adoptent les clips automatisés, rehaussant les segments à haute valeur ajoutée du marché des clips chirurgicaux.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final :
les centres de chirurgie ambulatoire défient la dominance hospitalière grâce à leur efficacitéLes hôpitaux ont capturé 55,96 % des ventes mondiales en 2025 en traitant les traumatismes, les transplantations multi-organes et d'autres cas complexes nécessitant un large inventaire de clips. Leurs décisions d'achat tiennent compte de la fiabilité de la chaîne d'approvisionnement et des kits multifonctionnels pour standardiser les parcours de soins.
Les centres de chirurgie ambulatoire croissent à un rythme de 5,82 % à mesure que les payeurs orientent les actes programmés vers des environnements ambulatoires rentables. Les centres de chirurgie ambulatoire privilégient des assortiments de clips compacts alignés sur des protocoles de chirurgie mini-invasive standardisés, stimulant des contrats de volume pour les sets de base en titane ou en polymère. Le flux de travail efficace et la durée de séjour plus courte des patients augmentent la capacité de chirurgie en journée, ajoutant de nouveaux nœuds au marché des clips chirurgicaux.
Analyse géographique
Marché des clips chirurgicaux en Amérique du Nord
L'Amérique du Nord a représenté 41,21 % de la part de marché des clips chirurgicaux en 2025, soutenue par un nombre élevé d'interventions, une large couverture d'assurance et une adoption rapide des gammes compatibles IRM. Les dépenses chirurgicales devraient atteindre 7,3 % du PIB d'ici 2025, favorisant les achats de produits haut de gamme et maintenant le marché des clips chirurgicaux dynamique dans la région. Les réformes du système qualité de la FDA, effectives en 2026, encouragent en outre les fabricants à investir dans des matériaux avancés.
Marché des clips chirurgicaux en Asie-Pacifique
L'Asie-Pacifique est la région en expansion la plus rapide pour le marché des clips chirurgicaux, avec un CAGR de 5,98 %. La hausse des revenus et la pénétration de l'assurance maladie en Chine, en Inde et en Asie du Sud-Est stimulent le nombre de chirurgies électives. Les fabricants locaux proposent des options en titane à coût avantageux, tandis que les grands centres urbains importent des systèmes en polymère et des systèmes automatisés. Les investissements gouvernementaux dans la robotique chirurgicale et les infrastructures hospitalières renforcent la demande régionale tout au long de la période de prévision.
Marché des clips chirurgicaux en EMEA et en Amérique du Sud
L'Europe affiche un CAGR de 4,91 % grâce au vieillissement démographique et à une surveillance rigoureuse des dispositifs médicaux. Les hôpitaux en Allemagne, en France et dans les pays nordiques accordent de l'importance à la traçabilité et à la sécurité en imagerie, ce qui favorise l'essor des gammes en polymère et biodégradables. Les achats groupés au sein des systèmes nationaux orientent une adoption cohérente, tandis que les innovateurs locaux perfectionnent les clips d'anévrisme en céramique répondant aux directives IRM strictes. Le Moyen-Orient et l'Afrique progressent de 5,73 % alors que les États du Golfe investissent leurs revenus pétroliers dans des blocs opératoires de pointe privilégiant les gammes en polymère haut de gamme. Les marchés émergents d'Afrique subsaharienne se concentrent sur des solutions manuelles en titane abordables, tout en affichant des volumes croissants grâce à l'expansion des hôpitaux urbains. L'Amérique du Sud progresse de 5,37 % grâce aux partenariats public-privé du Brésil et de l'Argentine qui améliorent l'accès à la chirurgie mini-invasive.

Paysage réglementaire
Les clips chirurgicaux et leurs applicateurs relèvent de cadres établis pour les dispositifs médicaux, l'accès au marché étant principalement façonné par la surveillance de la FDA américaine et le règlement européen relatif aux dispositifs médicaux (EU MDR). Les exigences de conformité mettent l'accent sur la biocompatibilité, la validation des performances, les contrôles de stérilisation, ainsi que l'étiquetage et la traçabilité, ce qui renforce la rigueur des systèmes de qualité et accroît la charge documentaire pour les fournisseurs desservant les hôpitaux et les centres de chirurgie ambulatoire.
L'activité normative récente ajoute également des points d'ancrage pratiques pour les fabricants en matière de conformité. La norme ISO 9713:2024 établit des spécifications pour les clips d'anévrisme intracrânien auto-fermants, resserrant les exigences en matière de conception et de performance des matériaux pour un usage neurovasculaire. En février 2026, la norme ISO 6335-2:2026 (instruments chirurgicaux, agrafeuses, partie 2) a été publiée, renforçant les exigences générales qui touchent la conception d'instruments connexes et les informations fournies par les fabricants. Les références de l'UE aux normes harmonisées début 2026 soutiennent en outre les évaluations d'écarts pour les portefeuilles d'implants et d'instruments historiques. L'incertitude liée à la politique commerciale a fait son entrée dans les discussions de planification après que l'USTR a proposé des droits de douane supplémentaires au titre de la Section 301 le 2 juin 2026, ce qui a incité MedTech Europe à demander des exemptions pour les technologies médicales essentielles.
Analyse de la chaîne de valeur
La chaîne de valeur des clips chirurgicaux commence par les intrants amont, notamment le titane de qualité médicale et les résines polymères, suivis de la R&D et de l'ingénierie de conception pour la géométrie des clips, les mécanismes de verrouillage et l'ergonomie des applicateurs. La fabrication de précision convertit ensuite la matière première en dimensions de clips constantes et en caractéristiques de ressort cohérentes, en recourant au formage et à la finition des métaux pour le titane et les alliages spéciaux, et au moulage pour les polymères. Les systèmes de qualité et les tests fondés sur des normes s'exécutent parallèlement à la production pour garantir des performances reproductibles.
La stérilisation et l'emballage (y compris la validation des résidus d'oxyde d'éthylène le cas échéant) constituent des étapes intermédiaires critiques, car ces dispositifs sont utilisés dans des environnements chirurgicaux stériles et sont de plus en plus achetés sous forme de produits stériles à usage unique. En aval, la distribution s'appuie sur les équipes de vente directe des fabricants et sur les distributeurs de dispositifs médicaux desservant les hôpitaux et les centres de chirurgie ambulatoire, où les achats dépendent de la standardisation, de la traçabilité et de la disponibilité d'applicateurs compatibles et de clips de réapprovisionnement. Le risque d'approvisionnement se concentre sur la disponibilité des matériaux et les perturbations logistiques, tandis que les obligations de conformité et de surveillance post-commercialisation constituent des barrières structurelles à l'entrée. Les fabricants qui maintiennent une capacité de stérilisation validée, des approvisionnements stables en matériaux de clips et des stocks sérialisés ou bien documentés gagnent des avantages à mesure que les prestataires renforcent leurs exigences en matière de documentation et de gestion du cycle de vie des dispositifs.
Paysage concurrentiel
Le marché des clips chirurgicaux présente une fragmentation modérée. Les grandes multinationales telles que la gamme Ethicon de Johnson & Johnson, Medtronic et Boston Scientific sont en concurrence avec des innovateurs de niche axés sur les dispositifs compatibles IRM ou biodégradables. Les coupeuses linéaires PROXIMATE d'Ethicon démontrent une pression de fuite moyenne 34 % supérieure à celle des agrafeurs concurrents, promouvant indirectement son portefeuille de clips pour des tâches de fermeture complémentaires. La famille Resolution de Boston Scientific réduit le temps de fermeture de 4 minutes et 45 secondes, séduisant les unités d'endoscopie en quête de gains de débit.
Medtronic s'appuie sur son dispositif d'étanchéité vasculaire LigaSure Maryland XP pour combiner les fonctions de clip avec la délivrance d'énergie, créant des opportunités de vente croisée. En mars 2025, Olympus est entré dans l'hémostase gastro-intestinale avec le Retentia HemoClip, étendant sa présence au-delà de la visualisation vers les consommables de clippage. Les acteurs régionaux en Chine et en Inde produisent des gammes en titane à des prix attractifs, approvisionnant les hôpitaux nationaux et défiant les importateurs dans les segments à budget limité.
L'orientation stratégique se concentre sur la R&D en matériaux, l'automatisation et les solutions groupées. Les entreprises poursuivent des brevets couvrant les mécanismes de ressort, la géométrie des mâchoires et les alliages biorésorbables. Les partenariats avec des entreprises de robotique garantissent la compatibilité des clips avec les consoles de prochaine génération, tandis que les fonctionnalités de traçabilité numérique s'alignent sur les règles de surveillance post-commercialisation. Ces mouvements maintiennent une concurrence dynamique et propulsent les progrès technologiques au sein du marché des clips chirurgicaux.
Leaders mondiaux de l'industrie des clips chirurgicaux
B. Braun Melsungen AG
Boston Scientific Corporation
Grena Limited
Johnson & Johnson Services, Inc.
Medtronic plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises couvertes dans ce rapport sur le marché mondial des clips chirurgicaux
- Ackermann Instrumente
- Applied Medical Resources
- B. Braun
- Boston Scientific
- Conmed
- Cook Group
- Edward Lifesciences
- Grena Limited
- Hangzhou Boer Medical
- Johnson & Johnson
- Kangji Medical
- LeMaitre Vascular
- Medtronic
- Meril Life Sciences
- Olympus
- Scanlan International
- Stapleline Medizintechnik
- Stryker
- Teleflex
- XNY Medical Technology
Lire l’analyse des entreprises de clips chirurgicaux mondiaux

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent autour des matériaux compatibles avec l'IRM et des plateformes d'hémostase spécifiques au tractus gastro-intestinal, soutenues par un rythme régulier d'autorisations réglementaires et de lancements de produits. Les autorisations FDA 510(k) obtenues en 2025-2026 pour des produits de type clips, notamment Baxter Synovis GEM ZIPCLIP (K242541, janvier 2025), les clips de ligature polymère Hem-o-lok PurplePlus Large (K251054, juillet 2025), le kit Padlock Clip EFTR (K250842, avril 2025), et le Taurus Clip pour l'hémostase gastro-intestinale (K253734, mars 2026), témoignent d'une trajectoire de commercialisation active pour des conceptions de clips différenciées et des indications élargies. Cela s'aligne sur des parcours de soins qui privilégient une hémostase rapide et une réduction des artéfacts d'imagerie, ce qui élargit l'ensemble adressable pour les clips endoscopiques polymères et spécialisés au sein des dispositifs de ligature interne et d'hémostase.
L'efficacité des flux de travail constitue un autre espace inexploité, en particulier pour les environnements laparoscopiques et endoscopiques à haut volume qui nécessitent un déploiement reproductible et une réduction des pertes. Les thèmes d'innovation sur le marché incluent la rotation à 360 degrés et le déploiement en une étape pour les outils d'hémostase gastro-intestinale, ainsi que l'essor des applicateurs à clips multiples. L'activité des fournisseurs renforce cette orientation, notamment le lancement par Olympus du Retentia HemoClip pour la gestion avancée des hémorragies gastro-intestinales (annoncé en mars 2026, lancé aux États-Unis en 2025). La différenciation à plus long terme continue de porter sur les concepts de clips biodégradables et bioresorbables, la recherche universitaire et sur les matériaux explorant des copolymères dégradables visant une résistance mécanique comparable à celle des clips polymères en place, tout en maîtrisant la dégradation.
Développements récents du secteur sur le marché mondial des clips chirurgicaux
- Juin 2026 : Taiwan Surgical Corporation a mis à jour les entrées d'état de version publique dans la base de données GUDID de la FDA pour plusieurs dispositifs d'applicateur de clips jetables InnoClip. Cette mise à jour témoigne de la maintenance continue des données d'identification et de référencement des dispositifs aux États-Unis pour les outils d'application de clips jetables, favorisant la préparation à la commercialisation et la continuité de l'approvisionnement pour des flux de travail stériles à usage unique.
- Mars 2026 : Taurus Endoscopy a obtenu l'autorisation FDA 510(k) (K253734) pour le Taurus Clip, un clip métallique hémostatique destiné au tractus gastro-intestinal. Cette autorisation élargit l'ensemble des clips d'hémostase gastro-intestinale réglementés et disponibles sur le marché, et accroît la pression concurrentielle sur les portefeuilles de clips endoscopiques établis dans les achats hospitaliers et en unités d'endoscopie.
- Juillet 2025 : Boston Scientific a mis à jour la documentation de son Resolution Clip, mettant en avant une modification de conception supprimant une gaine externe afin de réduire l'utilisation de composants et les émissions associées. Cette mise à jour reflète une orientation d'ingénierie produit qui lie la conception des dispositifs jetables à des objectifs de durabilité, un aspect de plus en plus référencé dans les discussions d'analyse de la valeur et d'achats hospitaliers.


Marché mondial des clips chirurgicaux Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les clips chirurgicaux utilisés à l'intérieur du corps pour ligaturer ou fixer des vaisseaux, des canaux ou des tissus lors d'interventions ouvertes, laparoscopiques et assistées par robot, ainsi que les applicateurs associés utilisés pour les déployer.
Exclusions du périmètre : les clips externes de fermeture cutanée, les agrafeuses endoscopiques et les dispositifs d'étanchéité à énergie ne sont pas inclus dans ce dimensionnement.
Aperçu de la segmentation
- Par type d'appareil
- Clips de ligature
- Clips pour anévrisme
- Autres types
- Par matériau
- Titane
- Polymère
- Autres matériaux
- Par technologie
- Clips de chirurgie automatisée
- Clips de chirurgie manuelle
- Par utilisateur final
- Hôpitaux
- Centres de chirurgie ambulatoire
- Autres utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les travaux documentaires ont commencé par l'alignement des définitions des clips et des applicateurs et la vérification de ce qui est systématiquement rapporté dans les sources publiques avant toute construction de modèle. Nous nous sommes appuyés sur des références non payantes telles que les bases de données de dispositifs de la FDA américaine, les statistiques commerciales de la Commission américaine du commerce international, les indicateurs de dépenses de santé de la Banque mondiale et les statistiques de santé de l'OCDE pour comprendre les volumes d'interventions et le contexte de dépenses plus large. Les signaux d'adoption clinique ont également été examinés à partir de revues chirurgicales à comité de lecture et des recommandations des sociétés savantes de chirurgie.
Une fois le tableau de référence établi, nous avons examiné les rapports annuels et les présentations aux investisseurs des entreprises publiques pour cartographier les portefeuilles de produits et l'exposition géographique, suivis par une couverture médiatique reconnue pour les lancements de produits et les mises à jour réglementaires. Le cas échéant, des abonnements payants ont été utilisés pour les données financières des entreprises, et une base de données de brevets a permis de valider l'activité d'innovation autour des matériaux de clips et des mécanismes d'applicateurs. Les sources documentaires citées ici sont illustratives et non exhaustives, et d'autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation des éléments que les sources documentaires ne peuvent pas expliquer entièrement, en particulier la manière dont les clips sont choisis et l'évolution des prix entre les hôpitaux et les environnements ambulatoires. Nous nous sommes entretenus avec un panel d'experts du secteur des dispositifs, de cliniciens et de responsables des achats dans les principales régions afin de confirmer et d'ajuster les hypothèses relatives à l'utilisation par intervention, à la conversion vers les clips polymères et aux taux d'adoption des applicateurs.
Répartition des répondants aux enquêtes de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 36 % | Cadres dirigeants : 15 % | Asie-Pacifique : 50 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 31 % |
| Acteurs plus petits : 19 % | Managers : 46 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été réalisé à l'aide d'une combinaison ascendante et descendante, où la demande d'interventions et la répartition des lieux de soins ont été utilisées pour reconstituer le pool de consommation de clips adressable, puis converties en revenus à l'aide de prix spécifiques à chaque région. Les totaux ont été corroborés par des approximations ascendantes sélectives, telles que des prix de vente moyens échantillonnés multipliés par les volumes de clips estimés selon les principaux groupes d'interventions, ainsi que des vérifications de canaux sur le taux d'écoulement des applicateurs, ce qui a permis de réduire le risque de surestimation ou de sous-estimation.
Les intrants les plus déterminants comprenaient les volumes d'interventions chirurgicales par spécialité, la pénétration des interventions mini-invasives, le nombre moyen de clips utilisés par cas pour les interventions clés, l'évolution de la répartition des matériaux entre clips en titane et clips polymères, ainsi que les schémas de prix par lieu de soins (hôpital contre centres de chirurgie ambulatoire). Lorsqu'un écart de données apparaissait, une fourchette prudente était appliquée, puis affinée uniquement après avoir été testée lors d'entretiens et recoupée avec des signaux d'expéditions ou de revenus visibles publiquement.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par des lignes de tendance sur la croissance des interventions, l'évolution attendue vers les environnements ambulatoires, et les avis d'experts sur la rapidité d'expansion des clips polymères vers de nouvelles indications. La prévision finale a été établie après avoir aligné les hypothèses sur des calendriers d'adoption réalistes ainsi que sur les comportements régionaux de remboursement et d'achat.
Validation des données et cycle de mise à jour
Les estimations ont été validées au moyen de multiples vérifications afin qu'aucune série de données unique ne détermine le résultat à elle seule. Nous avons comparé les résultats du modèle à des signaux indépendants tels que la croissance des interventions, l'orientation des dépenses en dispositifs médicaux et l'activité visible des cycles de produits, puis avons examiné les écarts importants au niveau des pays et des régions avant la validation finale.
Une seconde révision par un analyste a été effectuée pour revérifier la logique des unités, les conversions de devises et la cohérence d'application des inclusions et exclusions sur l'ensemble de la série temporelle. Le rapport est actualisé chaque année, avec des mises à jour intermédiaires déclenchées lorsqu'un événement significatif survient, tel qu'un changement réglementaire majeur, une acquisition importante ou un choc de demande clair. Avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent la vision la plus récente.
Comparaison du dimensionnement du marché des clips chirurgicaux de Mordor Intelligence avec d'autres estimations publiées
Les chiffres publiés pour les clips chirurgicaux peuvent sembler très différents car les équipes ne comptabilisent pas toujours les mêmes produits, et le pool de demande n'est pas reconstitué à partir des mêmes signaux cliniques. Des différences apparaissent également lorsque l'on suppose une hausse rapide des prix, lorsque le calendrier des devises est traité différemment, ou lorsque des valeurs d'année de référence plus anciennes sont conservées sans nouvelle validation.
Le tableau montre un écart largement expliqué par ce qui est inclus dans le panier de dispositifs et par la manière dont les taux d'utilisation liés aux interventions sont appliqués ; dans le périmètre de Mordor Intelligence, les clips chirurgicaux internes et leurs applicateurs sont comptabilisés, tandis que les clips externes de fermeture cutanée, les agrafeuses et les dispositifs d'étanchéité vasculaire à énergie sont exclus.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 604,73 millions USD (2025) | |
| Cabinet de conseil mondial A | 865,90 millions USD (2024) | Utilise une année de référence différente et semble appliquer une progression plus rapide des prix et de l'adoption à court terme, ce qui peut augmenter la valeur de l'année en cours par rapport à une construction fondée sur la demande liée aux interventions. |
| Éditeur sectoriel B | 655,90 millions USD (2023) | Ancre le marché sur une année de référence antérieure et peut s'appuyer davantage sur des cumuls de revenus historiques sans réévaluer pleinement les évolutions de la répartition des interventions et la migration vers l'ambulatoire selon les régions. |
Dans l'ensemble, la comparaison suggère que les limites du périmètre et la manière dont la demande d'interventions est traduite en utilisation de clips constituent les principales raisons de cet écart. Notre approche reste traçable, car chaque étape est liée à des indicateurs d'interventions visibles, à des taux d'utilisation réalistes et à des vérifications de prix pouvant être revalidés lorsque le marché évolue.


Questions clés auxquelles le rapport répond
Pourquoi les hôpitaux passent-ils du titane aux clips chirurgicaux en polymère ?
Les hôpitaux cherchent à éliminer les artefacts d'imagerie IRM et à réduire le faible risque d'allergies aux métaux, ce qui incite à un passage vers des options polymères offrant des examens postopératoires plus clairs et une meilleure tolérance pour un plus grand nombre de patients.
Comment les centres de chirurgie ambulatoire influencent-ils les stratégies d'approvisionnement en clips chirurgicaux ?
Les centres de chirurgie ambulatoire privilégient des sets de clips standardisés qui rationalisent le flux de travail et réduisent les coûts par procédure, poussant les fournisseurs à proposer des systèmes groupés et faciles à charger plutôt que de grands inventaires diversifiés.
Quel rôle joue la chirurgie robotique dans l'adoption des applicateurs de clips automatisés ?
Les plateformes robotiques exigent précision et cohérence, de sorte que les chirurgiens les associent de plus en plus à des applicateurs automatisés qui garantissent une compression uniforme et un positionnement précis dans des espaces anatomiques confinés.
Quelle préoccupation de sécurité est la plus fréquemment citée par les chirurgiens lors du choix d'une technologie de clip ?
La migration des clips — en particulier dans les procédures biliaires et vasculaires — reste la principale préoccupation, suscitant un intérêt pour des conceptions de mâchoires améliorées et des méthodes de scellement alternatives qui minimisent le risque de déplacement.
Comment le vieillissement de la population remodèle-t-il les priorités de conception des clips chirurgicaux ?
Les tissus fragiles des patients âgés nécessitent des clips avec des forces de fermeture plus douces et une meilleure biocompatibilité, encourageant les fabricants à développer des matériaux plus légers et des applicateurs conçus pour une manipulation délicate.
Quel impact les normes réglementaires en évolution ont-elles sur l'innovation en matière de matériaux pour les clips chirurgicaux ?
Les nouvelles règles mettent l'accent sur la gestion du cycle de vie des dispositifs et la traçabilité, accélérant la recherche sur les alliages biodégradables et les formulations polymères pouvant simplifier la surveillance à long terme des patients et le signalement des événements de sécurité.
Dernière mise à jour de la page le:



