
Taille et parts du marché de la gestion de la facturation des abonnements
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 9.25 Milliards de dollars |
| Taille du Marché (2031) | 19.36 Milliards de dollars |
| Growth Rate (2026 - 2031) | 15.90 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion de la facturation des abonnements par Mordor Intelligence
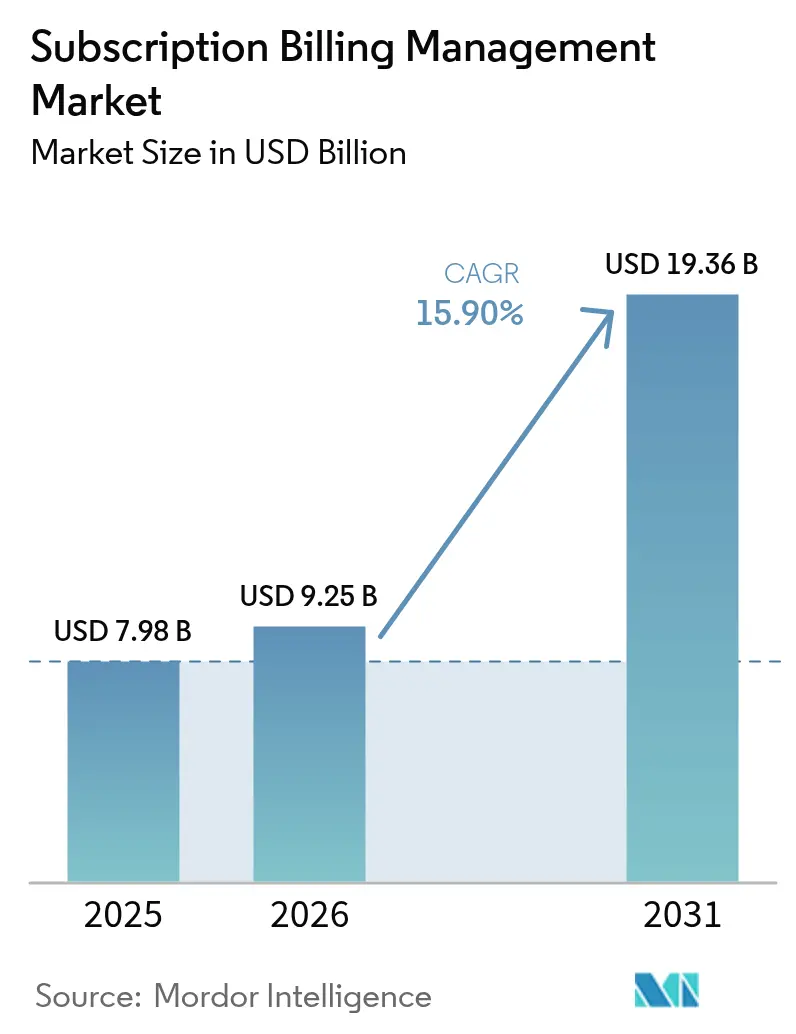
La taille du marché de la gestion de la facturation des abonnements en 2026 est estimée à 9,25 milliards USD, en croissance par rapport à la valeur de 2025 de 7,98 milliards USD, avec des projections pour 2031 atteignant 19,36 milliards USD, progressant à un TCAC de 15,9 % sur la période 2026-2031. Cette accélération provient du pivot rapide vers les modèles de revenus récurrents, de l'extension de la tarification basée sur la consommation parmi les fournisseurs cloud, et des réglementations exigeant des pratiques de facturation transparentes. Le déploiement cloud occupe le devant de la scène, les entreprises abandonnant leurs infrastructures sur site au profit de moteurs de facturation élastiques et sans maintenance qui s'intègrent facilement aux réseaux de paiement mondiaux. Les modèles alignés sur l'usage se développent le plus rapidement dans les télécommunications, l'infrastructure en tant que service et le commerce électronique, qui exigent tous un comptage en temps réel, une authentification multifacteur et des contrôles anti-fraude intégrés. L'intensité concurrentielle reste élevée, les grands éditeurs de logiciels d'entreprise tels qu'Oracle et SAP défendant leurs bases installées face aux spécialistes nés du numérique tels que Stripe, Zuora, Chargebee et Recurly. Les vents porteurs à long terme l'emportent sur les obstacles à court terme que constituent l'escalade de la fraude aux paiements, les mandats de souveraineté des données et la complexité de l'intégration, signalant un profil de croissance structurel plutôt que cyclique.
Principaux enseignements du rapport
- Par mode de déploiement, la livraison cloud a représenté 75,35 % des parts du marché de la gestion de la facturation des abonnements en 2025 ; le cloud hybride progresse à un TCAC de 18,05 % jusqu'en 2031.
- Par composant, le logiciel de plateforme a détenu une part de revenus de 79,40 % en 2025, tandis que les services devraient se développer à un TCAC de 19,05 % jusqu'en 2031.
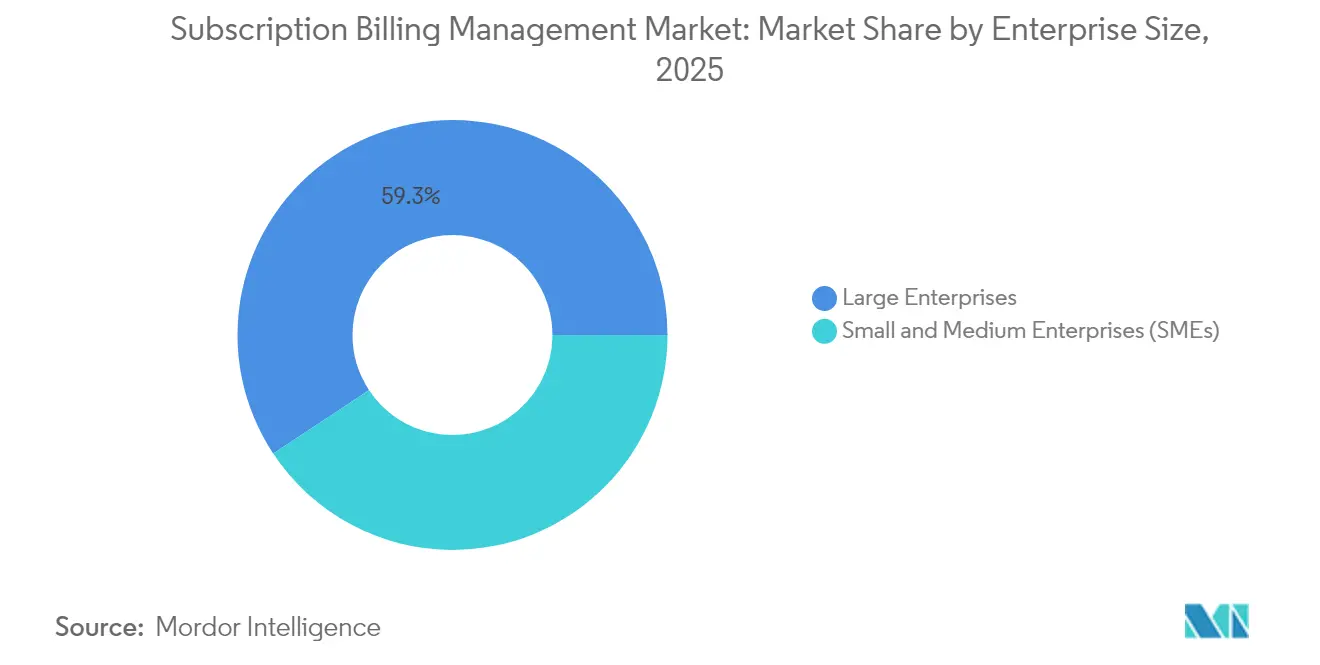
- Par taille d'entreprise, les grandes entreprises ont représenté 59,30 % de la taille du marché de la gestion de la facturation des abonnements en 2025, tandis que les PME connaissent la croissance la plus rapide à un TCAC de 20,25 % jusqu'en 2031.
- Par secteur d'activité des utilisateurs finaux, l'informatique et les télécommunications ont conservé une part de 29,70 % en 2025 ; le commerce de détail et le commerce électronique devraient progresser à un TCAC de 21,35 % jusqu'en 2031.
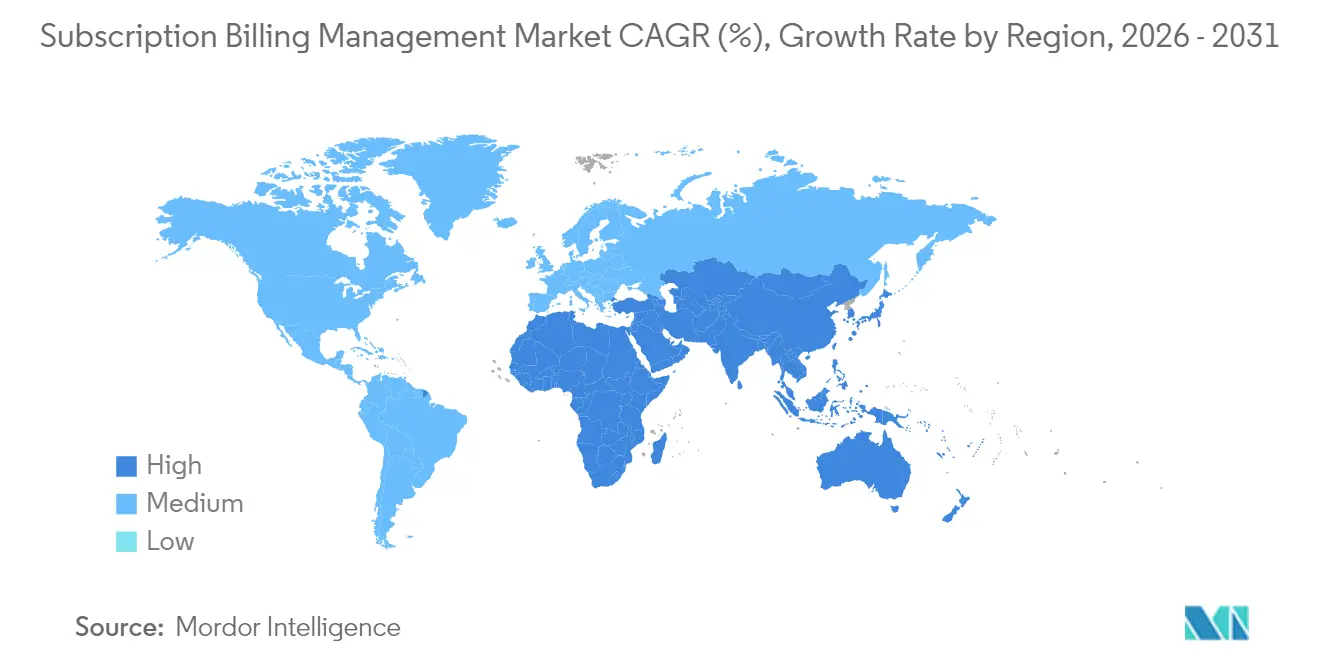
- Par géographie, l'Amérique du Nord était en tête avec une part de 39,60 % en 2025, tandis que l'Asie-Pacifique devrait progresser à un TCAC de 21,05 % sur la même période.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Accélération de la monétisation en tant que service dans les télécommunications et les médias en Amérique du Nord | +3.2% | Amérique du Nord, effet de débordement vers l'UE | Moyen terme (2-4 ans) |
| Émergence de la tarification basée sur la consommation parmi les fournisseurs d'infrastructure cloud | +4.1% | Mondial, porté par l'Amérique du Nord et l'APAC | Court terme (≤ 2 ans) |
| Pression réglementaire en faveur d'une facturation récurrente transparente dans le cadre de la DSP2-SCA de l'UE | +2.8% | Cœur de l'UE, en expansion vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Intégration des portefeuilles numériques et des paiements en temps réel stimulant les abonnements au détail en Asie | +3.7% | Cœur de l'APAC, effet de débordement vers l'Amérique latine | Moyen terme (2-4 ans) |
| Passage des licences perpétuelles au logiciel en tant que service dans les secteurs verticaux de logiciels industriels | +2.6% | Mondial, gains précoces en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La monétisation en tant que service accélère la diversification des revenus des télécommunications
Les groupes de télécommunications associent la connectivité 5G à des offres groupées de divertissement, d'IoT et de calcul en périphérie, utilisant des moteurs de facturation unifiés pour orchestrer les partages de revenus multipartites et les frais hybrides d'usage combinés aux abonnements. Les offres de T-Mobile incluant Netflix et les offres groupées de divertissement de Verizon illustrent le pivot vers des offres centrées sur l'expérience. Les plateformes modulaires réduisent le délai d'encaissement en automatisant l'évaluation, la médiation et le règlement des partenaires, soutenant des flux de trésorerie prévisibles tout en permettant l'expérimentation de micro-services. Des outils émergents tels que le Digital Commerce Bridge d'Evergent permettent aux opérateurs de superposer des promotions et des ventes additionnelles de manière dynamique, élargissant le revenu moyen par utilisateur. [1]Evergent, "Evergent lance le Digital Commerce Bridge," evergent.com
La tarification basée sur la consommation transforme l'économie de l'infrastructure cloud
AWS, Azure et Google Cloud ont normalisé la facturation à l'usage, incitant les clients entreprises à exiger un comptage à la minute, des alertes basées sur les seuils et une facturation post-usage. Le succès de Snowflake avec les contrats alignés sur l'usage illustre l'effet volant des revenus lorsque la consommation des clients évolue en parallèle avec la valeur fournie. Les piles de facturation modernes ingèrent des milliards d'événements d'utilisation, appliquent des tarifs par paliers ou en rafale, et rapprochent les taxes entre régions en temps réel. Les fournisseurs signalent une fidélisation plus élevée des clients, car les engagements d'entrée plus faibles réduisent les frictions à l'achat, tandis que les voies de vente additionnelle sont intégrées dans des courbes de prix basées sur les données.
Les mandats DSP2-SCA de l'UE remodèlent les normes d'authentification des paiements
L'authentification forte du client exige désormais deux facteurs de sécurité pour les paiements récurrents, renforçant la prévention de la fraude mais ajoutant des frictions au moment du paiement. Les commerçants affichant de faibles taux de rétrofacturation et des montants inférieurs à 30 EUR bénéficient d'exemptions, mais doivent démontrer une évaluation des risques en temps réel aux émetteurs. [2]ProcessOut, "Guide DSP2-SCA pour les paiements récurrents," processout.com Les fournisseurs mondiaux de logiciels en tant que service ont remanié leurs API de facturation pour n'invoquer la vérification renforcée que lorsque les seuils de risque sont dépassés, protégeant ainsi les taux de conversion tout en respectant les audits. Les investissements dans l'authentification basée sur les risques augmentent, les principales passerelles de paiement intégrant la détection de fraude par apprentissage automatique dans les coffres-forts de jetons d'abonnement.
L'intégration des portefeuilles numériques accélère l'adoption des abonnements en Asie
Alipay+, PayNow et UPI permettent des micropaiements instantanés nationaux et transfrontaliers, réduisant le coût des frais d'abonnement mensuels ou même quotidiens. L'Inde a traité 129,3 milliards de transactions en temps réel en 2023, bien en avance sur tout autre marché, établissant un modèle évolutif pour les offres groupées de contenu, d'éducation et de micro-assurance. Les cadres de code QR unifiés dans les marchés de l'ASEAN et le soutien gouvernemental à la parité de protection des données facilitent la conformité pour les déploiements de facturation à l'échelle régionale. Les commerçants intègrent des boutons de paiement natifs aux portefeuilles qui préremplissent les données de connaissance du client et autorisent les mandats de débit automatique, réduisant le taux de désabonnement dû aux renouvellements de carte échoués.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Augmentation de la fraude aux paiements et des coûts de rétrofacturation dans les paiements récurrents transfrontaliers | -2.1% | Mondial, aigu sur les marchés transfrontaliers | Court terme (≤ 2 ans) |
| Complexité d'intégration des ERP/CRM existants pour les grandes entreprises | -1.8% | Marchés des entreprises en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Règles de souveraineté des données limitant la facturation centralisée dans l'UE et au Moyen-Orient et en Afrique | -1.4% | Cœur de l'UE, en expansion vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Coûts de migration élevés freinant la migration des PME depuis les systèmes développés en interne | -1.2% | Marchés mondiaux des PME | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'escalade de la fraude aux paiements menace les modèles d'abonnement transfrontaliers
Les pertes mondiales dues à la fraude ont atteint 485 milliards USD en 2023, les arnaques par virement autorisé ayant fortement augmenté, les consommateurs étant incités à approuver des virements d'apparence légitime. [3]Conseil européen des paiements, "Rapport sur les menaces de paiement et les tendances en matière de fraude 2024," europeanpaymentscouncil.eu Les commerçants par abonnement doivent équilibrer les flux de renouvellement sans friction avec de solides couches anti-fraude, en finançant des outils de reconnaissance de modèles basés sur l'IA qui réduisent les faux positifs et préservent la confiance des clients. Les réponses réglementaires telles que le mandat de remboursement du Royaume-Uni transfèrent la responsabilité aux entreprises de paiement, intensifiant les investissements dans les moteurs de risque adaptatifs et la détection d'anomalies à l'échelle du réseau.
La complexité de l'intégration des systèmes existants retarde la modernisation de la facturation des entreprises
Les entreprises multinationales s'appuient souvent sur des suites ERP et CRM vieilles de plusieurs décennies qui nécessitent des connecteurs personnalisés, des nettoyages de données et une réingénierie des flux de travail avant que les moteurs d'abonnement puissent être mis en service. Les projets s'étirent sur 12 à 18 mois et entraînent des coûts élevés de services professionnels, limitant la vitesse de déploiement. Les utilisateurs européens du cloud ont signalé des pratiques de licences existantes déloyales qui ont ajouté 560 millions EUR (607 millions USD) de coûts supplémentaires pour les seuls utilisateurs d'Office 365, soulignant les dépenses cachées de la migration. Les fabricants passant des ventes CAPEX ponctuelles au logiciel en tant que service exigent des systèmes de facturation capables de gérer des contrats pluriannuels, une fiscalité multi-entités et des partages de marges avec les partenaires de distribution, ajoutant une complexité supplémentaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de déploiement :
L'infrastructure cloud domine la migrationLe déploiement cloud a contribué à hauteur de 75,35 % des revenus de 2025, soutenu par la demande de moteurs de facturation à mise à l'échelle automatique et à distribution mondiale qui déchargent les frais généraux de maintenance. La taille du marché de la gestion de la facturation des abonnements pour le déploiement cloud se développe à un TCAC de 18,05 % jusqu'en 2031, reflétant la confiance des entreprises dans les certifications de sécurité du cloud public et l'attrait des structures de coûts basées sur l'usage. Stripe Billing, fourni entièrement en tant que service géré, a dépassé un taux de fonctionnement annuel de 500 millions USD en prenant en charge des entreprises technologiques de premier plan grâce à un comptage granulaire et à une réconciliation automatisée. Les installations sur site persistent dans les secteurs hautement réglementés qui exigent des garanties de résidence des données, mais l'amélioration du chiffrement et les options de cloud privé érodent cette niche.
L'élan de migration est renforcé par l'engagement des fournisseurs envers des cadences de publication hebdomadaires, des mises à niveau sans interruption de service et des intégrations natives avec plus de 40 passerelles de paiement. Les architectures hybrides — où les données sensibles restent dans un environnement privé tandis que l'évaluation et la facturation s'effectuent dans le cloud — servent de passerelles transitionnelles pour les entreprises prudentes. À mesure que la pénétration du cloud augmente, les fournisseurs investissent dans des outils d'observabilité qui permettent aux équipes financières de retracer chaque événement d'utilisation de la source à la facture, atténuant le risque d'audit et soutenant la conformité à la loi Sarbanes-Oxley.


Par composant :
Le logiciel de plateforme mène l'intégration des servicesLe logiciel de plateforme a conservé une part de revenus de 79,40 % en 2025, fournissant les capacités fondamentales de comptage, d'évaluation et de gestion des revenus. Les services, cependant, progressent à un TCAC de 19,05 % alors que les entreprises recherchent un soutien consultatif, d'intégration et d'exploitation gérée. Les fournisseurs regroupent des kits d'accélération, des connecteurs prédéfinis et des packs de mise à jour réglementaire pour raccourcir le délai de création de valeur, tandis que les partenaires exécutent des pipelines de configuration en tant que code qui intègrent la logique de facturation dans les flux de travail DevOps.
Les engagements consultatifs couvrent la conception de modèles de tarification, la préparation à la mise sur le marché et la conformité à la comptabilisation des revenus — des domaines pour lesquels les équipes financières et produits manquent souvent de ressources spécialisées. L'essor de la configuration à faible code et des API composables élargit la demande adressable, mais la complexité augmente lorsque les entreprises combinent des abonnements par paliers avec des dépassements de consommation et des marges des revendeurs de canal. Cette tendance à la hausse des services illustre que le succès sur le marché de la gestion de la facturation des abonnements dépend autant de l'expertise du domaine que de l'étendue des fonctionnalités logicielles.
Par taille d'entreprise :
L'adoption par les PME s'accélèreLes grandes entreprises contrôlent encore 59,30 % des revenus, mais les PME représentent la cohorte à la croissance la plus rapide à un TCAC de 20,25 %. Les consoles axées sur le mobile, les règles fiscales prédéfinies et la tarification à la croissance éliminent les obstacles historiques qui empêchaient les petits opérateurs d'accéder à une facturation sophistiquée. Les fournisseurs cloud regroupent des modules de facturation dans leurs piles de place de marché, permettant aux fondateurs de micro-logiciels en tant que service de lancer des offres d'abonnement mondiales en quelques jours plutôt qu'en quelques mois.
La clarté réglementaire bénéficie également aux PME : la règle d'option négative de la Commission fédérale du commerce des États-Unis, en vigueur en mai 2025, impose des mécanismes de désinscription clairs et des renouvellements transparents, réduisant les incertitudes de conformité. À mesure que les nouveaux entrants captent des niches verticales — technologie juridique, économie des créateurs et micro-commerce électronique — ils alimentent une diversification à longue traîne dans le secteur de la gestion de la facturation des abonnements, tandis que les volumes des entreprises continuent de soutenir la stabilité globale des revenus.
Par secteur d'activité des utilisateurs finaux :
La transformation du commerce de détail stimule la croissanceLa part de 29,70 % de l'informatique et des télécommunications découle de la monétisation de la 5G et de la mise en package du calcul en périphérie, mais le commerce de détail et le commerce électronique devraient dépasser tous les autres secteurs verticaux avec un TCAC de 21,35 % jusqu'en 2031. L'adoption par ce segment d'options d'achat unique avec possession permanente en parallèle avec des abonnements de réapprovisionnement remodèle l'économie des paniers d'achat, convertissant des acheteurs sporadiques en flux de valeur vie prévisibles. Les commerçants intègrent des paiements en un clic natifs aux portefeuilles, des abonnements à points de fidélité et des adhésions liées au paiement différé pour augmenter la fréquence des achats répétés.
Au-delà du commerce de détail, les institutions du secteur BFSI pilotent des frais bancaires numériques dépendant de l'usage, tandis que les services publics évaluent des superpositions de tarification en fonction de l'heure de la journée. Les plateformes de technologie de la santé passent des frais par consultation à des remboursements hybrides combinant abonnement et résultat, élargissant l'empreinte du marché de la gestion de la facturation des abonnements. Collectivement, la diversification sectorielle protège le secteur contre la cyclicité d'un seul secteur d'activité.
Analyse géographique
Marché de la gestion de la facturation par abonnement en Amérique du Nord
L'Amérique du Nord génère 39,60 % des revenus mondiaux, portée par une pénétration mature du SaaS, des réseaux de cartes établis et un écosystème d'investisseurs qui valorise les revenus récurrents annuels plutôt que les ventes ponctuelles. L'environnement réglementaire de la région encourage l'expérimentation : le California Consumer Privacy Act clarifie les exigences en matière de consentement sans prescrire d'architectures de facturation spécifiques, permettant aux fournisseurs d'innover librement. Des acteurs américains tels que Stripe, Zuora et Chargebee exportent leurs plateformes à l'échelle mondiale, Stripe Billing traitant à lui seul les abonnements d'Atlassian et d'OpenAI.
Marché de la gestion de la facturation par abonnement en Asie-Pacifique
L'Asie-Pacifique est la zone géographique à la croissance la plus rapide, avec un CAGR de 21,05 %. L'innovation en matière de paiement, notamment l'UPI en Inde et le PayNow à Singapour, réduit les coûts de transaction et soutient les modèles de micro-abonnement qui débitent les portefeuilles électroniques par incréments inférieurs à 1 USD. Les gouvernements de l'ASEAN coordonnent des cadres QR transfrontaliers et harmonisent les législations sur la protection des données, favorisant les déploiements régionaux par les marchands mondiaux. La pile technologique domestique de la Chine soutient de vastes écosystèmes d'abonnement dans le commerce électronique, le streaming et les économies de jeux en ligne, bien que les fournisseurs doivent localiser les dispositions fiscales, de facturation et d'hébergement des données.
Marché de la gestion de la facturation par abonnement en EMEA et en LATAM
L'Europe joue un rôle central dans l'élaboration des normes de conformité à travers la PSD2-SCA et le futur Data Act de l'UE, dont les clauses de souveraineté influencent les décisions d'architecture même en dehors du bloc. Les coûts de mise en conformité pour les fournisseurs américains sont estimés entre 22 milliards USD et 50 milliards USD, encourageant une transition vers des nœuds de stockage de données distribués et des tableaux de bord de partage de données configurables. Les régions émergentes d'Amérique latine, du Moyen-Orient et d'Afrique accusent un retard en valeur absolue, mais affichent des taux de croissance à deux chiffres à mesure que la pénétration mobile progresse et que les rails de paiement en temps réel arrivent à maturité.

Paysage réglementaire
La gestion de la facturation par abonnement est façonnée par la convergence des exigences de protection des consommateurs et d'authentification des paiements, qui relèvent le niveau d'exigence en matière de recueil du consentement, de divulgation des renouvellements et de parité d'annulation. Aux États-Unis, la Federal Trade Commission (FTC) a finalisé sa Negative Option Rule (Federal Register, novembre 2024), renforçant les normes relatives au consentement affirmatif, à l'interdiction des déclarations trompeuses substantielles, et à des parcours d'annulation aussi simples que ceux d'inscription. Au Royaume-Uni, le Digital Markets, Competition and Consumers Act 2024 établit des obligations pour les commerçants couvrant les informations précontractuelles et un contrôle renforcé des renouvellements pour les contrats d'abonnement. Le UK Department for Business and Trade a publié sa réponse à la consultation en avril 2026, signalant un calendrier de démarrage au printemps 2027 pour le nouveau régime des contrats d'abonnement.
Les règles relatives aux paiements et aux données affectent également l'architecture de facturation. En Europe, l'authentification forte du client PSD2 continue d'exiger une authentification à deux facteurs dans de nombreux scénarios de paiement récurrent, poussant les piles de facturation vers la tokenisation, la logique d'exemption et les parcours d'authentification renforcée basés sur le risque. Par ailleurs, le Data Act de l'UE (application à partir de janvier 2027) introduit des obligations de portabilité et de changement de fournisseur cloud et SaaS, élevant les flux de désengagement, d'export de données et de sortie de contrat au rang d'exigences produit de premier plan pour les plateformes d'abonnement. Il renforce également la nécessité de disposer de journaux auditables couvrant les renouvellements, les annulations et les demandes de partage de données.
Analyse de la chaîne de valeur
La chaîne de valeur de la gestion de la facturation par abonnement s'articule autour d'un flux d'orchestration du prospect jusqu'à l'encaissement, reliant les systèmes de mise sur le marché aux systèmes financiers. Les intrants en amont proviennent du CRM et du CPQ (données clients, catalogue produits et conditions commerciales) ainsi que de sources d'usage telles que les applications, les réseaux et les appareils qui émettent des événements de mesure. Les plateformes d'abonnement centrales (par exemple Zuora, Recurly, Evergent, Kansys et Stripe Billing) exécutent la médiation, la tarification, la facturation, le prorata, la logique fiscale et le recouvrement, puis transmettent les écritures financières aux suites ERP et finance (telles qu'Oracle et SAP) pour la comptabilisation des revenus, les encaissements et la clôture.
En aval, les processeurs de paiement et les fournisseurs de moyens de paiement (cartes, portefeuilles électroniques et rails bancaires) gèrent l'autorisation, le règlement, les remboursements et le traitement des rétrofacturations, tandis que les outils d'analyse et de gestion de la fraude ou du risque opèrent de plus en plus en ligne pour protéger les revenus récurrents. Le principal goulot d'étranglement opérationnel est l'intégration entre des silos fragmentés de contrats, de tarification et de données d'usage, ce qui peut créer des pertes de revenus et des écarts d'audit. Par conséquent, les fournisseurs et intégrateurs de systèmes privilégient des architectures d'intégration API-first, pilotées par les événements, ainsi que des connecteurs préconfigurés pour relier le CRM à la facturation et la facturation au grand livre général. Dans les modèles de biens physiques et de services hybrides, des transferts supplémentaires vers les systèmes de gestion des commandes et d'exécution sont nécessaires pour que la livraison et l'activation s'alignent sur les jalons de facturation, ce qui accroît l'importance de catalogues produits bien gouvernés et de contrôles rigoureux des avenants contractuels.
Paysage concurrentiel
Le marché de la gestion de la facturation des abonnements est modérément concentré. Les éditeurs de logiciels d'entreprise établis tels qu'Oracle, SAP et Salesforce intègrent des modules d'abonnement dans des clouds financiers plus larges, tirant parti de la fidélité de leurs bases installées. Les spécialistes purs tels que Zuora, Chargebee, Recurly et Paddle se différencient par des feuilles de route agiles, des accélérateurs verticaux et des niveaux d'entrée freemium qui trouvent un écho auprès des acteurs numériques à forte croissance. Les fournisseurs de cloud public positionnent la facturation comme une fonctionnalité annexe — Console de facturation AWS, Plan Microsoft Azure — mais ils étendent rarement le comptage aux services tiers, laissant de la place aux fournisseurs indépendants.
Les mouvements stratégiques s'articulent autour de trois axes. Premièrement, la consolidation de plateforme : Zuora a accepté en octobre 2024 d'être acquis par GIC et Silver Lake pour 1,7 milliard USD, signalant que le capital-investissement voit de la valeur dans la combinaison des données d'abonnés, des moteurs de tarification et de l'analytique à grande échelle (communiqué de presse de Zuora). Deuxièmement, la spécialisation verticale : Evergent cible les télécommunications et les médias tandis qu'Ordway courtise les logiciels en tant que service B2B. Troisièmement, l'expansion horizontale : Stripe superpose des modules de comptabilisation des revenus, de fiscalité et de lutte contre la fraude sur ses rails de facturation, aspirant à une suite de monétisation de bout en bout.
La différenciation technologique se concentre désormais sur l'IA. Le lancement en février 2025 par Recurly d'outils de croissance des abonnés par apprentissage automatique reflète une course sectorielle à la réduction du taux de désabonnement involontaire, à l'optimisation de la tarification et à la prévision de la valeur vie. Les fournisseurs intègrent l'IA explicable dans les tableaux de bord afin que les responsables financiers puissent justifier les ajustements de prix et prévoir les positions de trésorerie dans de multiples scénarios de consommation. L'intensité concurrentielle se définit donc non seulement par les fonctionnalités livrées, mais aussi par le rythme de l'automatisation intelligente mise en œuvre.
Leaders du secteur de la gestion de la facturation des abonnements
Salesforce.com, Inc.
SAP SE
Oracle Corporation (Netsuite)
Apttus Corporation
Amazon Web Services, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la gestion de la facturation par abonnement
- Apttus Corporation
- Oracle Corporation (NetSuite)
- SAP SE
- Salesforce.com Inc.
- Amazon Web Services
- Recurly Inc.
- Stripe Inc.
- Paddle.com Market Ltd.
- Chargify LLC (Scaleworks)
- Vindicia Inc.
- BillingPlatform.com
- Gotransverse LLC
- Zuora Inc.
- 2Checkout / Verifone
- Chargebee Inc.
- Zoho Corporation Pvt. Ltd.
- FastSpring
- PayPal Holdings Inc.
- CloudBlue (Ingram Micro)
- Payrix (Worldpay/FIS)
Lire l’analyse des entreprises de gestion de la facturation par abonnement

Opportunités de marché et perspectives d'avenir
Une opportunité claire réside dans l'élargissement de la monétisation unifiée sur le web, les stores d'applications et les moyens de paiement locaux, sans rompre la continuité des enregistrements d'abonnés. Par exemple, RevenueCat a ajouté en avril 2026 la prise en charge de la vente de produits Stripe Billing dans les parcours d'achat web. Cela souligne une demande continue pour connecter l'intelligence des abonnements mobiles au paiement web et aux paiements gérés, afin que les équipes puissent réconcilier les droits d'accès, la facturation et les renouvellements sur tous les canaux. Par ailleurs, des feuilles de route produit visant à réduire le churn involontaire grâce à une tarification localisée et une cohérence des devises sont commercialisées par les principaux fournisseurs, notamment Stripe qui a introduit l'Adaptive Pricing pour les abonnements afin d'aider à aligner la présentation des prix et les renouvellements sur les différents marchés.
La modernisation motivée par la conformité crée également un espace pour les fournisseurs qui intègrent des contrôles d'annulation, de notification de renouvellement et d'authentification prêts pour l'audit dans des flux de travail configurables. Avec la Negative Option Rule de la FTC finalisée en novembre 2024, renforçant les exigences de consentement clair et d'annulation simple, et le régime d'abonnement du DMCCA britannique progressant vers sa mise en œuvre (réponse à la consultation publiée en avril 2026, avec un démarrage annoncé pour le printemps 2027), les commerçants mondiaux font face à une charge opérationnelle multi-juridictionnelle qui peut être réduite grâce à des modèles pilotés par des politiques, des journaux de preuves et des centres de préférences en libre-service. Parallèlement, les normes de sécurité des paiements telles que PCI DSS 4.0.1, devenue la seule version obligatoire d'ici 2025, augmentent la valeur des fournisseurs capables de minimiser le périmètre PCI via des coffres-forts de jetons et des composants de paiement intégrés, tout en prenant en charge une tarification complexe basée sur l'usage et hybride à grande échelle.
Recent Industry Developments in Marché de la gestion de la facturation par abonnement
- Juin 2026 : Salesforce a signé un accord définitif pour acquérir m3ter, une plateforme de mesure et de tarification utilisée pour la monétisation basée sur la consommation. L'accord élargit les capacités de Salesforce Revenue Cloud en matière de médiation et de tarification d'usage à grand volume, alignant les opérations de facturation avec les modèles de tarification basés sur l'usage et hybrides.
- Juillet 2025 : Salesforce a lancé Agentforce for Revenue, étendant Revenue Cloud avec des flux de travail assistés par l'IA sur l'ensemble du cycle de vie des revenus. Cela a élargi la proposition de l'entreprise pour un devis-à-encaissement unifié et des opérations d'abonnement sur une seule plateforme, augmentant la pression concurrentielle sur les fournisseurs de facturation autonomes.
- Juin 2024 : Salesforce a introduit de nouvelles capacités pour transformer la gestion du cycle de vie des revenus au sein de Revenue Cloud. Cette mise à jour a renforcé le passage à une facturation, une facturation client et des opérations de revenus intégrées au sein des écosystèmes CRM d'entreprise, augmentant les attentes en matière d'intégrations natives et d'automatisation.


Marché de la gestion de la facturation par abonnement Portée du rapport et méthodologie de recherche
Définition et portée du marché
Ce marché couvre les logiciels et services connexes qui aident les entreprises à gérer la facturation par abonnement, y compris la facturation récurrente, les renouvellements, le prorata, la tarification basée sur l'usage et les flux de travail de revenus liés aux comptes d'abonnement.
Exclusions de périmètre : nous excluons la valeur du traitement général des paiements, les dépenses des consommateurs en abonnements, ainsi que les outils financiers non liés qui ne gèrent pas les flux de travail de facturation par abonnement.
Aperçu de la segmentation
- Par composant
- Logiciel
- Services
- Par mode de déploiement
- Sur site
- Cloud
- Par taille d'entreprise
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par secteur d'activité des utilisateurs finaux
- Commerce de détail et commerce électronique
- BFSI
- Informatique et télécommunications
- Médias et divertissement
- Secteur public et services publics
- Autres secteurs d'activité des utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- CCG
- Turquie
- Israël
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Kenya
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous aide à définir les limites et à construire la première version du modèle de marché avant le début des entretiens. Nous nous appuyons principalement sur des sources publiques et officielles qui montrent les tendances d'adoption des logiciels d'entreprise et l'orientation du commerce numérique, telles que les dépôts SEC américains, les publications du US Bureau of Economic Analysis, les statistiques d'entreprises du US Census Bureau, les publications de l'OCDE sur l'économie numérique et les indicateurs macroéconomiques de la Banque mondiale.
Nous utilisons également les rapports annuels des entreprises, les présentations aux investisseurs, les pages de tarification et la documentation produit pour comprendre les fonctionnalités de facturation courantes, le packaging, et la manière dont les fournisseurs facturent l'usage ou les postes. Les brevets et revues à comité de lecture sont utilisés de manière sélective pour valider l'orientation de l'automatisation et des contrôles de facturation, et une base de données payante d'informations financières et d'actualités d'entreprises est consultée pour recouper les répartitions de revenus lorsque les divulgations sont limitées. Les sources documentaires listées ici sont illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la solidité des hypothèses que la recherche documentaire ne peut pas confirmer correctement, en particulier la logique de tarification, le calendrier d'adoption, et la manière dont les entreprises regroupent la facturation avec les opérations d'abonnement adjacentes. Nous interrogeons un panel de fournisseurs de logiciels, de partenaires d'implémentation et d'acheteurs d'entreprise dans les principales régions afin de combler les écarts dans la répartition des déploiements, les taux de renouvellement et l'adoption de la facturation basée sur l'usage, puis nous les recoupons avec plusieurs points de vue.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 39% | Dirigeants (CXO) : 13% | APAC : 51% |
| Rang intermédiaire : 40% | Responsables fonctionnels/d'unité : 28% | EMEA : 31% |
| Acteurs plus petits : 21% | Managers : 59% | Amériques : 18% |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une construction descendante où les pools de dépenses en logiciels d'entreprise sont filtrés en gestion de la facturation par abonnement à l'aide d'indicateurs d'adoption par région et par principal usage final. La répartition est ensuite façonnée à l'aide d'empreintes de marché qui influencent couramment ce marché, telles que la préférence pour le cloud par rapport au sur site, la part des entreprises d'abonnement ajoutant une tarification basée sur l'usage, la durée moyenne des contrats, la durée du cycle de mise en œuvre, et le taux de renouvellements et de mises à niveau dans les outils de revenus récurrents.
Pour garder les résultats ancrés dans la réalité, nous corroborons les totaux avec des vérifications ascendantes sélectives, telles que des tarifs de fournisseurs échantillonnés convertis en plages de valeur contractuelle annuelle, des vérifications par canal avec des intégrateurs sur les tailles de projet typiques, et de simples approximations de volume par ASP pour les principales cohortes de clients. Lorsque les divulgations sont incomplètes, les écarts sont traités par des référentiels de groupes de pairs (par exemple, l'adoption de logiciels d'opérations de revenus similaires), puis ajustés après que les entretiens confirment les taux d'adoption réalistes et les comportements de remise.
Les prévisions sont construites à l'aide d'une analyse de scénarios soutenue par un lissage des tendances à court terme, car les cycles d'achat et les réinitialisations budgétaires peuvent créer du bruit d'une année à l'autre. Les hypothèses concernant la vitesse de migration vers le cloud, la pénétration du modèle d'abonnement dans les secteurs cibles, et la progression tarifaire pour les paliers basés sur l'usage sont examinées avec des experts, puis nous appliquons des trajectoires prudente, de base et haute avant de finaliser la ligne de prévision centrale.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation entre les signaux documentaires, les retours d'entretiens et des contrôles de vraisemblance indépendants, tels que l'orientation des dépenses en logiciels d'entreprise et les commentaires publics sur la demande d'outils de revenus récurrents. Les valeurs aberrantes sont signalées tôt, et les hypothèses de facteurs déterminants sont revérifiées avant que les totaux ne soient intégrés dans les vues régionales et par utilisateur final. Une seconde revue par un analyste est effectuée pour confirmer que les définitions, les conversions de devises et les calculs de croissance restent cohérents dans l'ensemble du modèle.
Le rapport est actualisé annuellement, et nous effectuons également des contrôles intermédiaires lorsque des événements significatifs peuvent modifier les hypothèses, tels que des changements majeurs de tarification, des chocs macroéconomiques, ou un repositionnement produit important dans les outils d'abonnement. Avant la livraison, les derniers chiffres sont revalidés et un passage final est effectué afin que les clients reçoivent la vue la plus actuelle disponible au moment de la publication.
Taille du marché de la gestion de la facturation par abonnement de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la gestion de la facturation par abonnement peuvent sembler différentes même lorsque le sujet paraît similaire, car chaque éditeur choisit son propre calendrier, son traitement des devises, et ce qu'il compte comme facturation par rapport aux opérations de revenus adjacentes. En pratique, de petites différences dans la manière dont les abonnements cloud sont annualisés et dont les services sont traités peuvent faire varier la valeur finale de manière notable.
Les principaux facteurs d'écart ici sont la cadence de mise à jour et la logique de tarification, car la facturation basée sur l'usage et les plans échelonnés modifient les ASP effectifs au cours de l'année, et le calendrier des devises peut faire varier les totaux mondiaux même si la demande locale est stable. En actualisant les points de contrôle tarifaires et le calendrier de conversion à proximité de l'année d'estimation, puis en revérifiant avec des entretiens auprès des fournisseurs de logiciels et des intégrateurs, la valeur 2026 de cette étude est maintenue cohérente, un choix de modélisation appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,25 milliards USD (2026) | |
| Revue professionnelle A | 8,47 milliards USD (2025) | Utilise une année de référence différente et peut mélanger des hypothèses à plus long terme dans l'année proche, et sa répartition entre services et logiciels n'est pas clairement rattachée à la tarification contractuelle observée et aux règles d'annualisation. |
| Portail sectoriel B | 8,55 milliards USD (2025) | S'appuie sur un instantané d'une seule année avec une clarté limitée sur le calendrier de conversion des devises et sur la manière dont les paliers basés sur l'usage sont tarifés, ce qui peut sous-estimer la hausse d'une année à l'autre due aux migrations de paliers et aux extensions de renouvellement. |
En examinant les trois valeurs, la majeure partie de l'écart s'explique par l'année d'estimation utilisée, la manière dont la tarification est annualisée pour les abonnements, et le fait que le calendrier des devises soit ou non aligné sur la même période. Notre approche reste traçable à quelques étapes reproductibles, ce qui facilite pour les acheteurs le rapprochement du chiffre avec les signaux d'adoption et un comportement contractuel réaliste.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de la gestion de la facturation des abonnements et à quelle vitesse croît-il ?
Le marché est évalué à 9,25 milliards USD en 2026 et devrait atteindre 19,36 milliards USD d'ici 2031, reflétant un TCAC de 15,90 %.
Quel modèle de déploiement domine l'adoption dans la facturation des abonnements ?
Le déploiement cloud est en tête avec une part de 75,35 % en 2025, car les entreprises préfèrent une infrastructure élastique et sans maintenance qui évolue avec l'usage et simplifie la conformité.
Quels secteurs adoptent la facturation des abonnements le plus rapidement ?
Le commerce de détail et le commerce électronique affichent la progression la plus rapide à un TCAC de 21,35 % jusqu'en 2031, porté par les paiements par portefeuille et les paiements en temps réel ; l'informatique et les télécommunications détiennent actuellement la plus grande part à 29,70 %.
Quelles régions présentent les meilleures opportunités de croissance ?
L'Asie-Pacifique se développe à un TCAC de 21,05 %, la pénétration des portefeuilles mobiles dépassant 90 % et les régulateurs harmonisant les normes de paiement transfrontalier.
Quels sont les principaux défis auxquels les entreprises font face lors de la modernisation de leurs systèmes de facturation ?
Les principaux obstacles comprennent l'augmentation de la fraude aux paiements transfrontaliers, la complexité des intégrations ERP/CRM existantes qui peuvent s'étendre sur 12 à 18 mois, et les règles de souveraineté des données qui découragent les architectures centralisées.
Quelle est la concentration du paysage concurrentiel ?
Les cinq premiers fournisseurs contrôlent environ 60 % des revenus de segment, indiquant une concentration modérée qui laisse encore de la place aux fournisseurs spécialisés et régionaux.
Dernière mise à jour de la page le:



