
Taille et parts du marché des systèmes de câbles sous-marins
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 16.37 Milliards de dollars |
| Taille du Marché (2031) | 26.41 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.03 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de câbles sous-marins par Mordor Intelligence
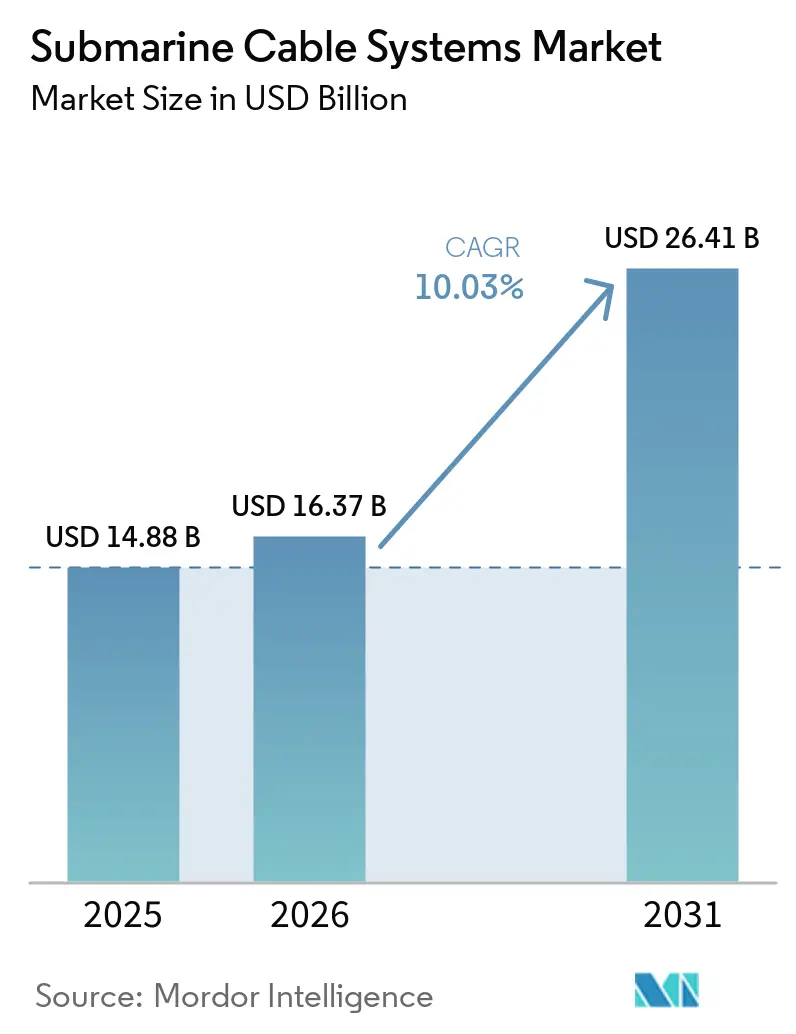
La taille du marché des systèmes de câbles sous-marins était évaluée à 14,88 milliards USD en 2025 et devrait croître de 16,37 milliards USD en 2026 pour atteindre 26,41 milliards USD d'ici 2031, à un TCAC de 10,03 % au cours de la période de prévision (2026-2031). Les routes trans-océaniques financées par les hyperscalers, les câbles d'exportation pour l'énergie éolienne en mer et la volonté des gouvernements de disposer de corridors numériques résilients constituent les principaux moteurs de cette expansion. L'architecture de nouvelle génération à multiplexage par division spatiale (MDS) réduit les ratios coût par térabit et prend en charge des nombres record de paires de fibres, tandis que le redéploiement de câbles mis hors service renforce la redondance pour les petits États insulaires. La tension sur la chaîne d'approvisionnement en conducteurs haute tension et en répéteurs spécialisés demeure le principal défi de croissance, mais les contrats à terme conclus par les acteurs du cloud et des énergies renouvelables continuent de réduire le risque lié aux nouveaux investissements en usine. L'intensité concurrentielle s'accentue à mesure que les fournisseurs chinois se développent à l'échelle mondiale et que les hyperscalers adoptent des modèles de propriété unique qui raccourcissent les cycles de déploiement.
Principaux enseignements du rapport
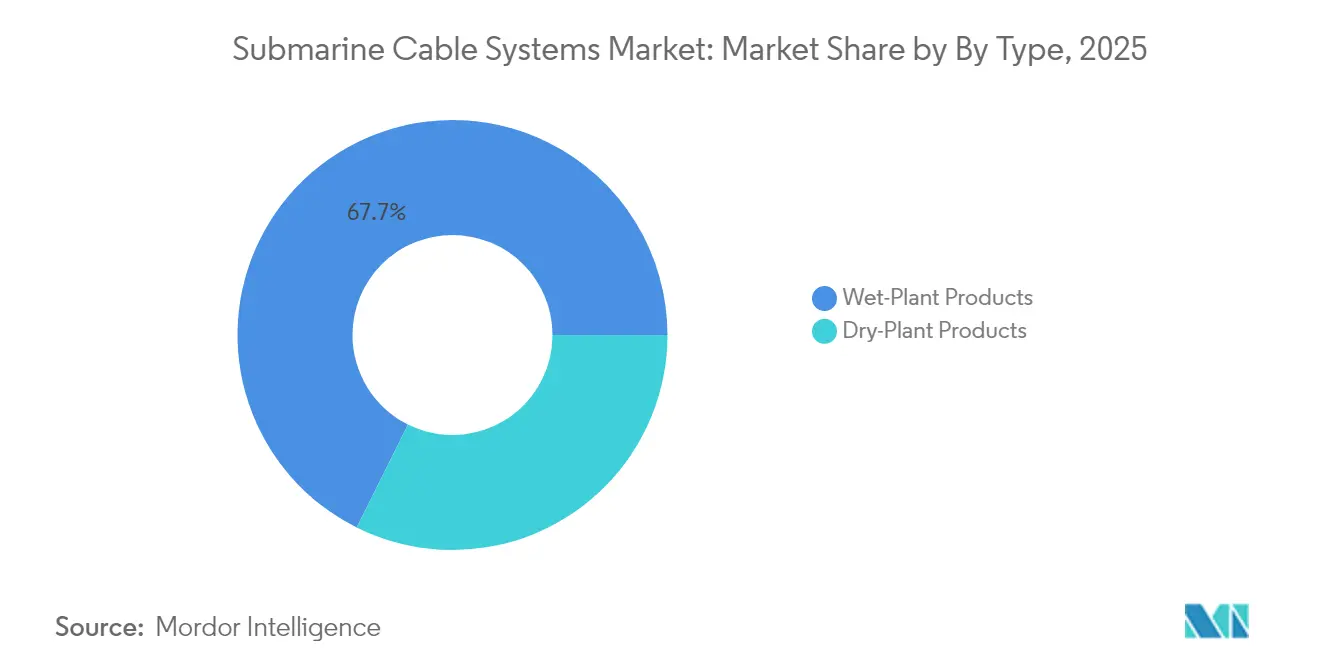
- Par type de produit, les équipements de partie immergée ont représenté 67,65 % de la part de marché des systèmes de câbles sous-marins en 2025, tandis que les équipements de partie émergée sont en retrait en raison de la pression sur les prix.
- Par modèle de propriété, les systèmes en consortium ont détenu 54,12 % de la taille du marché des systèmes de câbles sous-marins en 2025, mais les projets à propriété unique affichent le TCAC le plus rapide à 13,32 % jusqu'en 2031.
- Par application, les câbles d'exportation pour l'énergie éolienne en mer ont représenté 37,55 % de la taille du marché des systèmes de câbles sous-marins pour les liaisons liées à l'énergie en 2025 et devraient progresser à un TCAC de 14,65 % entre 2026 et 2031.
- Par nombre de paires de fibres, les 9 à 16 paires de fibres ont représenté 44,85 % de la taille du marché des systèmes de câbles sous-marins en 2025, mais les projets ≥ 25 paires de fibres (MDS) affichent le TCAC le plus rapide à 18,62 % jusqu'en 2031.
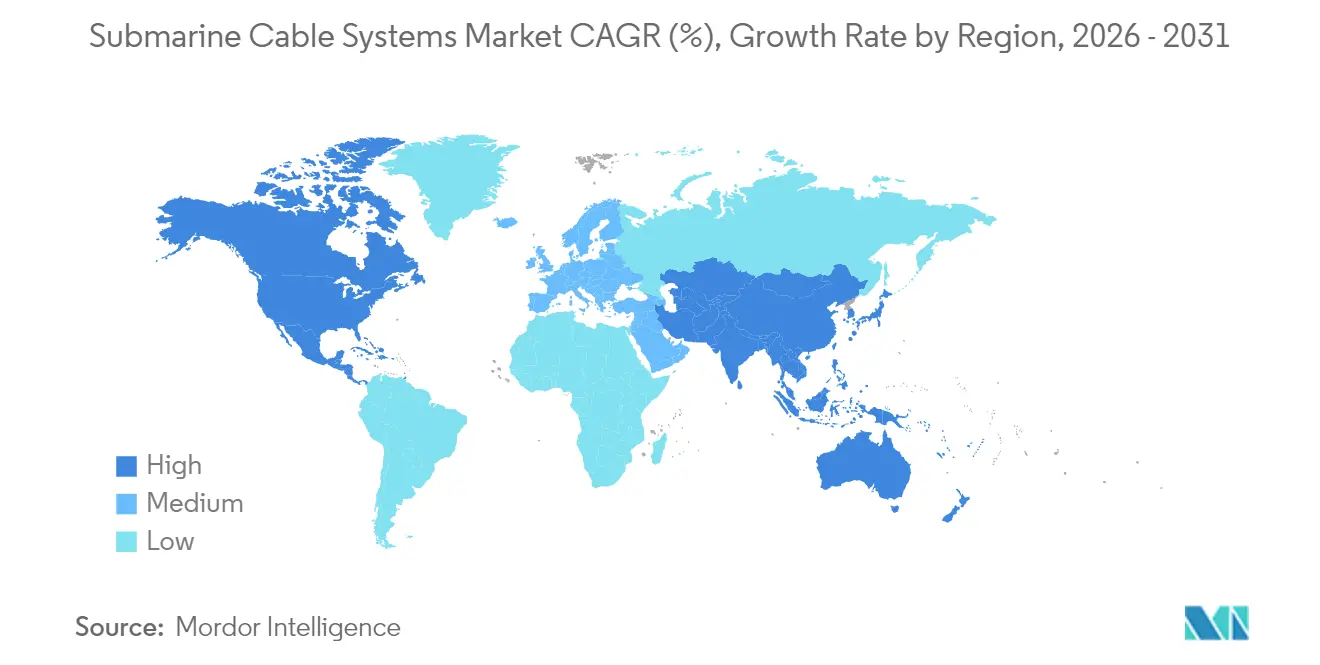
- Par géographie, l'Amérique du Nord a capté 29,12 % de la part de revenus du marché des systèmes de câbles sous-marins en 2025 ; la région Asie-Pacifique progresse à un TCAC de 12,45 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Systèmes de Câbles Sous-Marins*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Boom de la demande de bande passante porté par les hyperscalers | +2.8% | Mondial ; corridors États-Unis - Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Construction rapide de câbles pour la connectivité des régions émergentes | +1.9% | Afrique, Asie du Sud-Est, îles du Pacifique | Long terme (≥ 4 ans) |
| Essor des câbles d'exportation pour les parcs éoliens en mer | +2.1% | Europe, Amérique du Nord, côtes asiatiques | Moyen terme (2 à 4 ans) |
| MDS et technologie ≥ 32 paires de fibres réduisant le coût en USD/Tb | +1.5% | Réseaux mondiaux des hyperscalers | Long terme (≥ 4 ans) |
| Redéploiement de câbles mis hors service vers des îles mal desservies | +0.7% | Îles du Pacifique et des Caraïbes | Court terme (≤ 2 ans) |
| Incitations à la finance verte pour les répéteurs à faible émission de carbone | +0.9% | Europe, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Boom de la demande de bande passante porté par les hyperscalers
Les besoins en capacité pour les charges de travail liées à l'intelligence artificielle et les applications cloud en temps réel ont conduit des entreprises telles que Google et Meta à autofinancer des systèmes trans-océaniques. Le programme Pacific Connect de Google, qui comprend les câbles Proa et Taihei, illustre cette évolution en ajoutant des liaisons multi-térabits à travers le Pacifique sans recours à des consortiums d'opérateurs. Le Project Waterworth de Meta s'étend sur 50 000 km sur cinq continents avec 24 paires de fibres, soulignant la préférence des hyperscalers pour le contrôle et les voies de mise à niveau rapides. Ces projets accélèrent les calendriers de déploiement, standardisent les architectures MDS et représentent désormais près de la moitié de toutes les nouvelles constructions mondiales initiées depuis 2021.
Construction rapide de câbles pour la connectivité des régions émergentes
Le fossé en matière d'infrastructure numérique en Afrique et en Asie du Sud-Est se réduit à mesure que les opérateurs régionaux, les banques de développement et les fournisseurs de cloud cofinancent des routes à haute capacité. Le câble MIST du groupe OMS dépasse 216 Tbps et reliera l'Inde, la Malaisie, Singapour et la Thaïlande d'ici 2027[1]. Les pannes survenues en Afrique de l'Ouest en 2024 ont mis en évidence des points de défaillance uniques, incitant les gouvernements à soutenir les corridors de redondance et à payer pour des services de réparation accélérés, stimulant ainsi la demande à long terme d'unités de partie immergée supplémentaires et de navires d'installation marine.
Essor des câbles d'exportation pour les parcs éoliens en mer
La feuille de route allemande de 70 GW pour l'éolien en mer et le projet britannique Eastern Green Link 2 illustrent la manière dont les objectifs de décarbonation se traduisent directement en demande de câbles sous-marins. Prysmian a remporté 5 milliards EUR de contrats clés en main couvrant 4 400 km de câbles d'énergie à ±525 kV pour relier les turbines offshore aux réseaux terrestres. Des tendances similaires aux États-Unis reflètent les incitations de la loi sur la réduction de l'inflation, positionnant les liaisons sous-marines haute tension comme un second pilier de rentabilité pour les fabricants de câbles historiquement axés sur le trafic de télécommunications.
MDS et technologie ≥ 32 paires de fibres réduisant les coûts en USD/Tb
Le système Dunant de Google a démontré la viabilité commerciale du MDS en transmettant 250 Tbps à travers 12 paires de fibres, tandis que NEC et NTT ont réalisé un parcours de 7 280 km sur une fibre multicœurs à 12 cœurs, quadruplant la capacité sans augmenter le diamètre du câble. La baisse du coût par térabit permet des constructions en propriété unique et favorise de nouvelles routes d'interconnexion de centres de données qui contournent les points d'étranglement hérités.
Analyse de l'Impact des Freins sur le Marché des Systèmes de Câbles Sous-Marins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Législation sur la souveraineté des données compliquant les licences d'atterrissage | -1.4% | États-Unis-Chine, États côtiers de l'UE | Court terme (≤ 2 ans) |
| Vetos géopolitiques sur les routes et les fournisseurs | -1.8% | Asie-Pacifique, frontières européennes | Moyen terme (2 à 4 ans) |
| Longs cycles d'octroi de permis et résistance ESG sur les routes côtières | -1.1% | Europe, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Pénurie mondiale de fibres et de répéteurs dans la chaîne d'approvisionnement | -2.3% | Pôles mondiaux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La législation sur la souveraineté des données complique les licences d'atterrissage
Les révisions des règles de la Commission fédérale des communications des États-Unis sur les lignes sous-marines imposent désormais un reporting triennal sur les pratiques de propriété et de sécurité, resserrant la fenêtre d'approbation pour les nouveaux atterrissages. Les lois parallèles sur la localisation des données en Inde et en Indonésie imposent la terminaison du trafic dans le pays, forçant des reconceptions architecturales qui accroissent la complexité et le coût du réseau.
Pénurie mondiale de fibres et de répéteurs dans la chaîne d'approvisionnement
Les usines de conducteurs haute tension et les installations de fabrication d'amplificateurs dopés à l'erbium signalent des carnets de commandes remplis jusqu'en 2027. La nouvelle installation de LS Cable and System en Virginie, dont l'achèvement est prévu en 2026, illustre les cycles d'investissement pluriannuels nécessaires pour augmenter les capacités. La pénurie de composants retarde le plus sévèrement les systèmes MDS avec ≥ 25 paires de fibres, portant les délais de livraison au-delà de 36 mois et tempérant la croissance des revenus à court terme malgré une demande robuste.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Systèmes de Câbles Sous-Marins
Par type :
la domination de la partie immergée anime la valeur du marchéLes équipements de partie immergée - répéteurs, unités de branchement et amplificateurs optiques compatibles MDS - ont représenté 67,65 % des revenus en 2025. Ce sous-segment devrait progresser à un TCAC de 10,62 % jusqu'en 2031, les opérateurs privilégiant les routes ultra-longues distances qui reposent sur des équipements électroniques de régénération sophistiqués. La taille du marché des systèmes de câbles sous-marins pour les produits de partie immergée représente 10,07 milliards USD en 2025 et est en bonne voie pour atteindre 18,45 milliards USD d'ici la fin de la décennie. Les fortes barrières à l'entrée liées à l'ingénierie protègent les acteurs établis, assurant une stabilité des prix même lorsque les coûts des composants augmentent.
Les offres intelligentes de partie immergée, telles que le câble SMART d'ASN - équipé de capteurs climatiques intégrés au fond marin - ouvrent de nouveaux canaux de financement multiagences. Les équipements de partie émergée, couvrant les terminaux côtiers et les équipements d'alimentation en énergie, captent le solde mais subissent une compression des marges à mesure que les hyperscalers conçoivent leur propre matériel de station d'atterrissage. La standardisation par l'initiative Open Cable dilue davantage les avantages propriétaires dans le segment émergé.

Par type de propriété :
les modèles à propriété unique remodèlent la structure du secteurLes projets en consortium sont restés le principal contributeur de parts à 54,12 % en 2025, ancrés par les collaborations traditionnelles entre opérateurs sur les liaisons trans-atlantiques. Néanmoins, les entreprises à propriété unique se développent le plus rapidement à un TCAC de 13,32 %, soutenues par les stratégies de dépenses d'investissement des fournisseurs de cloud. La taille du marché des systèmes de câbles sous-marins allouée aux constructions en propriété unique est estimée à 6,83 milliards USD en 2025, pour atteindre 14,46 milliards USD d'ici 2031, reflétant des feuilles de route agressives d'autoconstruction.
Le contrôle par une seule partie accélère les cycles de décision et permet des conceptions MDS sur mesure avec plus de 32 paires de fibres, établissant de nouveaux records de capacité. Les systèmes soutenus par des banques de développement multilatérales, bien que modestes en volume, ouvrent la connectivité pour les corridors africains et des îles du Pacifique sensibles aux prix, là où les seuls rendements commerciaux sont insuffisants et où la réduction des risques par le secteur public est essentielle.
Par application :
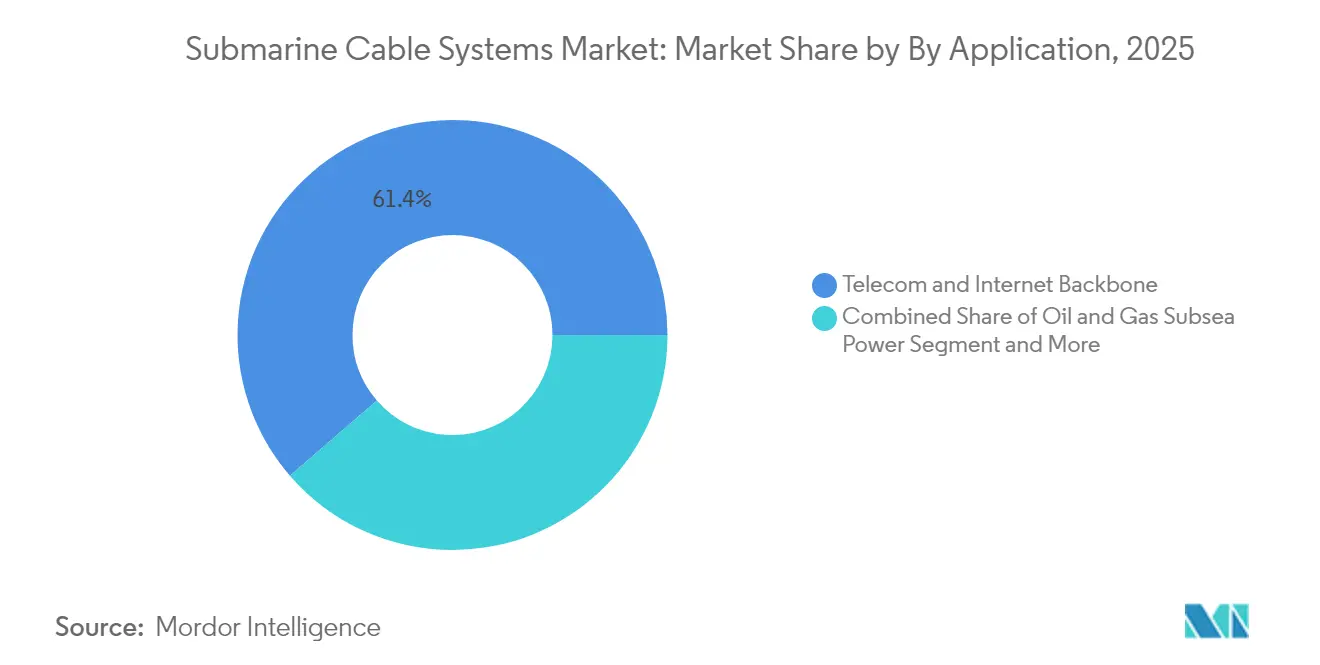
les câbles éoliens en mer mènent l'accélération de la croissanceLes usages liés à l'épine dorsale des télécommunications et d'internet dominent encore, absorbant 61,35 % des dépenses de 2025, mais les câbles d'exportation pour les énergies renouvelables affichent désormais la croissance la plus forte. Les liaisons d'exportation pour l'éolien en mer devraient dépasser la demande classique en télécommunications, portant leur part à près de 20 % d'ici 2031. Le corridor européen d'interconnecteurs à ±525 kV illustre ce pivot sur le marché des systèmes de câbles sous-marins.
Les câbles de réseau au sein des parcs éoliens sont de plus en plus livrés avec des brins de fibres intégrés pour les données SCADA des turbines, fusionnant les fonctionnalités d'énergie et de télécommunications. Les réseaux gouvernementaux de surveillance et scientifiques, tels que le câble SMART Pacific Tamtam, sont des niches en croissance, s'appuyant sur des financements mixtes qui associent les budgets sécuritaires aux fonds de recherche climatique.
Par nombre de paires de fibres :
la technologie MDS tire la croissance du segment premiumLes câbles configurés avec 9 à 16 paires ont représenté 44,85 % des déploiements de capacité en 2025, répondant à la plupart des besoins des routes en milieu océanique. Cependant, les systèmes MDS avec ≥ 25 paires progressent à un TCAC de 18,62 %, stimulés par le trafic des centres de données intensif en intelligence artificielle. La part de marché des systèmes de câbles sous-marins pour ces constructions premium devrait atteindre 21,6 % d'ici 2031, contre 11,35 % en 2025. Des contraintes découlent de la capacité limitée d'étirage de fibres multicœurs, mais les accords d'achat pluriannuels signés par les fournisseurs de cloud financent de nouvelles tours de traction et lignes de revêtement.
Les liaisons à faible nombre de paires restent essentielles pour les sauts régionaux et les chemins de redondance où un débit extrême n'est pas nécessaire. Les fournisseurs équilibrent donc l'étendue de leur gamme, proposant à la fois des conceptions compatibles MDS et conventionnelles pour éviter de céder le terrain du marché intermédiaire.
Analyse géographique
Marché des Systèmes de Câbles Sous-Marins en Amérique du Nord
L'Amérique du Nord a représenté 29,12 % des revenus mondiaux en 2025, portée par l'activité des hyperscalers centrés sur les États-Unis et l'adoption précoce de l'architecture SDM. Des projets tels que Pacific Connect et le système Bifrost à 24 paires maintiennent les corridors transpacifiques à l'avant-garde des mises à niveau de capacité. Les règles relatives au contenu national encouragent la fabrication onshore ; le site de LS Cable en Virginie et l'investissement de Prysmian dans le Maryland ajouteront collectivement plus de 25 000 t de production annuelle de conducteurs de cœur d'ici 2027.
Marché des Systèmes de Câbles Sous-Marins en Asie-Pacifique
L'Asie-Pacifique représente la région à la croissance la plus rapide avec un CAGR de 12,45 %. Les contractants chinois ont livré plus de 100 000 km d'installations immergées en 2024, visant un objectif de 60 % de part mondiale d'ici 2025. L'Inde se repositionne en hub régional grâce au câble India-Asia Xpress, tandis que les alliances du Japon avec les entreprises cloud américaines apportent une diversité d'atterrissage en Micronésie et à Guam. La hausse des indices d'économie numérique dans les économies de l'ASEAN garantit une demande multi-routes pour au moins la prochaine décennie.
Marché des Systèmes de Câbles Sous-Marins en EMEA et en Amérique du Sud
Les deux moteurs que sont les mégaprojets éoliens offshore et les interconnecteurs énergétiques de plusieurs gigawatts soutiennent le marché européen. Le seul projet Eastern Green Link 2 posera 500 km de câble à 525 kV et devrait être mis en service en 2029. Le Moyen-Orient et l'Afrique bénéficient d'un statut de jonction stratégique entre les continents ; le projet de câble East2West pour l'Afrique sécurise un financement auprès de banques de développement afin de réduire l'exposition à une route unique. L'Amérique du Sud reste modeste mais stratégique : le câble Humboldt de Google offrira le premier lien direct transpacifique-sud vers l'Asie, redessinant la carte de connectivité du Chili.
Paysage réglementaire
Les systèmes de câbles sous-marins fonctionnent selon un ensemble de licences de télécommunications, de permis côtiers et de fonds marins, et d'obligations de sécurité liées aux infrastructures critiques qui varient selon le pays d'atterrissage. Aux États-Unis, la Federal Communications Commission (FCC) a adopté un Second Report and Order le 25 juin 2026. Cette mise à jour élargit la conformité en matière de licences de câbles sous-marins en étendant les exigences aux propriétaires et exploitants d'équipements de terminaison de ligne sous-marine (SLTE), et impose des certifications liées aux plans de gestion des risques de cybersécurité et de sécurité physique. La FCC a également défini 10 normes de sécurité nationale susceptibles de créer une présomption contre le renvoi au processus d'examen Team Telecom de l'exécutif.
En Europe, la gouvernance est plus fragmentée entre les États membres, mais les cadres au niveau de l'UE renforcent les attentes de base en matière de résilience et de sécurité pour les opérateurs et les écosystèmes des stations d'atterrissage. La directive NIS2, la directive sur la résilience des entités critiques (CER) et la Cable Security Toolbox renforcent les obligations en matière de gestion des risques et de planification de la continuité, tandis que les modèles nationaux diffèrent sensiblement. Par exemple, la France a adopté une posture plus intégrée à l'État par rapport à des approches davantage dirigées par le secteur privé dans certains marchés nordiques, ce qui influence les autorisations d'atterrissage, l'examen des fournisseurs et les choix d'itinéraires.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les intrants en fibre optique et conducteurs, puis passe par la conception et la fabrication des câbles, les équipements de plant humide (répéteurs, unités de branchement, amplificateurs), l'installation marine et les opérations de cycle de vie telles que la maintenance, la localisation des défauts et la réparation. L'intégration des systèmes de plant humide reste concentrée, quatre intégrateurs principaux étant fréquemment cités dans la capacité de livraison mondiale : SubCom (États-Unis), Alcatel Submarine Networks (France), HMN Technologies (Chine) et NEC (Japon). Cette concentration peut se traduire par de longs délais lorsque plusieurs programmes de construction multi-itinéraires se chevauchent.
L'installation et la maintenance marines constituent un point de contrainte majeur. Les navires spécialisés dans la pose de câbles sont limités (environ 60 dans le monde, avec un âge moyen de flotte d'environ 25 ans), et les projets nécessitent une coordination étroite entre le fournisseur du système et les entrepreneurs marins. Des structures de projet récentes montrent comment ces partenariats façonnent la livraison, notamment la sélection d'Elettra Tlc pour les opérations marines du système GreenMed et d'ASEAN Cableship Pte Ltd pour soutenir I-2SEA, tandis que les parties d'atterrissage et les prestataires locaux de travaux civils influencent le risque calendaire aux extrémités côtières, où les permis et l'accès aux corridors peuvent dominer les chemins critiques.
Paysage concurrentiel
Le secteur des systèmes de câbles sous-marins présente de fortes barrières à l'entrée en raison du savoir-faire en installation en eaux profondes, des longs cycles d'approbation de type et des usines de partie immergée à forte intensité capitalistique. Alcatel Submarine Networks, NEC Corporation et SubCom ont collectivement contrôlé plus de 60 % des revenus de la partie immergée en 2024. Le récent transfert d'Alcatel sous propriété d'État française souligne l'intérêt accru des gouvernements pour la protection des infrastructures sous-marines critiques.
Les challengers chinois HMN Tech et Hengtong Optic-Electric s'appuient sur des prix compétitifs, la diplomatie de la Ceinture et Route, et une montée en puissance domestique rapide pour pénétrer les marchés émergents. HMN a livré 16 000 km de câble en 2024, dont la route Pakistan-Afrique de l'Est, et fait état d'un pipeline qui pourrait doubler sa production d'ici 2027. Les acteurs occidentaux établis ripostent par la recherche et le développement axés sur le MDS et des fonctionnalités à valeur ajoutée telles que des capteurs environnementaux intégrés et des analyses prédictives pour la santé des répéteurs.
L'autopropriété des hyperscalers déplace le pouvoir de négociation. Google et Meta approvisionnent désormais directement les conceptions de câbles, contractant les fabricants sur la base de termes de construction sur plans qui compriment les marges mais offrent une certitude de volume. Les acteurs de l'écosystème auxiliaire - Global Marine, Orange Marine, et le service de maintenance sous-marine de NTT - bénéficient de la hausse des interventions de réparation causées à la fois par des incidents de pêche accidentels et des événements de sabotage délibérés.
Leaders du secteur des systèmes de câbles sous-marins
-
Alcatel Submarine Networks
-
NEC Corporation
-
Prysmian S.p.A.
-
SubCom, LLC
-
Hengtong Optic-Electric Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes de câbles sous-marins Entreprises couvertes dans ce rapport
- Alcatel Submarine Networks SAS
- NEC Corporation
- Prysmian S.p.A. (Submarine Telecom and Power Cables BU)
- SubCom, LLC
- Hengtong Optic-Electric Co., Ltd.
- HMN Tech Co., Ltd. (Huawei Marine)
- Nexans S.A.
- Fujitsu Limited
- NTT Communications Corporation
- Google LLC
- Sumitomo Electric Industries, Ltd.
- Global Marine Systems Limited
- Orange Marine S.A.S.
- JDR Cable Systems Ltd.
- Zhongtian Technology Submarine Cable Co., Ltd.
- BW Digital Pte. Ltd. (Hawaiki)
- Padtec Holding S.A.
- Xtera, Inc.
- Orient Cable (NBO) Co., Ltd.
- Cable and Wireless Marine Service Ltd.
Opportunités de marché et perspectives d'avenir
La diversification des itinéraires et les changements d'architecture motivés par la sécurité créent des espaces vierges pour de nouvelles constructions mettant l'accent sur les doubles atterrissages, les points de branchement supplémentaires et une meilleure préparation aux réparations rapides, en particulier après que des pannes ont révélé la fragilité des itinéraires uniques dans les régions émergentes. Le développement actif de corridors comprend le système I-2SEA de 3 600 km reliant l'Inde, la Malaisie et Singapour (avec NEC comme fournisseur), ainsi que des travaux de préparation à l'atterrissage progressant au Japon pour l'activité du système Candle soutenu par Meta. Ensemble, ces efforts pointent vers l'Asie du Sud-Est et l'Asie du Nord comme zones focales pour la demande incrémentale de plant humide et les mises à niveau des stations d'atterrissage.
Du côté de l'énergie, les projets d'exportation d'éolien offshore et les interconnecteurs transfrontaliers continuent d'attirer les travaux sur les câbles de puissance sous-marins et les systèmes HVDC dans le même écosystème de fournisseurs qui dessert les itinéraires de télécommunications. Ce chevauchement élargit la demande adressable pour les conducteurs sous-marins haute tension et l'installation clé en main. La progression de Prysmian sur des programmes d'interconnexion majeurs tels que la liaison ELMED Italie-Tunisie (avis de démarrage émis en 2026) et un important accord-cadre pour les interconnexions des îles grecques avec IPTO montre comment la modernisation du réseau et les connexions insulaires se traduisent par une visibilité des commandes sur plusieurs années. En même temps, ces programmes accentuent les goulets d'étranglement partagés en matière de navires, d'usines et de composants spécialisés qui alimentent également les constructions télécoms longue distance.
Développements Récents dans le Secteur du Marché des Systèmes de Câbles Sous-Marins
- Juillet 2026 : NEC Corporation a annoncé la signature d'un contrat de fourniture pour le câble à fibre optique sous-marin I-2SEA (3 600 km) reliant l'Inde, la Malaisie et Singapour. Ce lancement élargit les itinéraires de fibre transocéaniques à haute capacité et renforce le leadership de NEC dans les déploiements SDM longue distance. La signature de ce contrat témoigne d'une demande croissante des hyperscalers pour une capacité sous-marine fiable et évolutive à travers l'Asie.
- Juin 2026 : Prysmian Group a reçu l'avis de démarrage pour l'interconnecteur électrique sous-marin ELMED Italie-Tunisie. Le projet fait progresser les liaisons d'énergie transfrontalières HVDC et élargit l'empreinte de déploiement HVDC de Prysmian. L'initiative soutient l'intégration énergétique Europe-Afrique du Nord et les efforts de modernisation du réseau.
- Juin 2026 : Prysmian Group s'est vu attribuer un accord-cadre avec IPTO pour le développement d'interconnexions sous-marines/terrestres pour les îles du Dodécanèse et de l'Égée du Nord. Cette expansion renforce les interconnexions HVDC dans les réseaux des îles grecques et assure la résilience énergétique régionale à long terme. Elle sécurise un cadre d'interconnexion de bout en bout et soutient la modernisation du réseau.
Marché des systèmes de câbles sous-marins Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour ce rapport, le marché couvre la valeur totale des systèmes de câblage sous-marin déployés en mer pour transmettre des données et/ou de l'énergie, y compris les équipements principaux du système ainsi que les activités de livraison et d'installation associées permettant la mise en service d'une route.
Exclusions du périmètre : nous excluons le câblage terrestre intérieur, les équipements de réseau exclusivement à terre, ainsi que la valeur des services de télécommunications ou d'électricité acheminés via les câbles.
Présentation de la segmentation
- Par type
- Produits de partie immergée
- Produits de partie émergée
- Par type de propriété
- Système en consortium / à propriété multiple
- Système à propriété unique (privée)
- Système soutenu par une banque de développement multilatérale
- Par application
- Épine dorsale des télécommunications et d'internet
- Câbles d'exportation et de réseau pour l'énergie éolienne en mer
- Alimentation électrique / communications sous-marines pour le pétrole et le gaz
- Surveillance gouvernementale et de défense
- Réseaux scientifiques et de recherche
- Par nombre de paires de fibres
- Moins de 8 paires de fibres
- 9 à 16 paires de fibres
- 17 à 24 paires de fibres
- ≥ 25 paires de fibres (MDS)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Pays nordiques
- Reste de l'Europe
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, établir une cartographie de la demande et vérifier le calendrier des principales annonces de routes et des plans de réseau électrique offshore. Nous nous sommes appuyés sur des sources publiques telles que les statistiques de l'Union internationale des télécommunications (UIT), les orientations et publications du Comité international de protection des câbles (CIPC), les indicateurs de connectivité de la Banque mondiale, ainsi que les régulateurs nationaux et les agences énergétiques qui publient des mises à jour sur les interconnecteurs et les calendriers éoliens offshore.
Pour traduire l'activité en valeur, nous avons également utilisé des dépôts de documents d'entreprises et des présentations aux investisseurs, des communiqués de presse de projets, ainsi que des publications maritimes et télécom réputées documentant les longueurs de routes, les points d'atterrissage et les calendriers de mise en service. Le cas échéant, des abonnements payants ont été utilisés pour les données financières et le renseignement sur les entreprises, les bases de données de brevets et les données commerciales au niveau des expéditions afin de vérifier les flux d'équipements et les fourchettes de prix. Les sources mentionnées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques et payantes ont été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les entretiens primaires ont été axés sur la validation de ce qui est réellement en cours de construction et sur la manière dont les contrats sont tarifés dans les cycles de nouvelles constructions, de mises à niveau et de maintenance. Nous avons échangé avec un panel de fournisseurs de systèmes, de prestataires de services maritimes, de propriétaires de câbles et d'équipes d'ingénierie, ce qui a permis de confirmer les hypothèses au niveau des routes, les hypothèses d'utilisation des capacités d'usine et les calendriers réalistes par région.
Ce marché étant mondial, la couverture des données collectées a été équilibrée entre l'APAC, l'EMEA et les Amériques, de sorte que le modèle final reflète les différences en matière d'intensité de construction, de cycles d'autorisation et de développement de l'énergie offshore.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 16 % | APAC : 46 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 24 % | EMEA : 33 % |
| Acteurs de plus petite taille : 16 % | Managers : 60 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une reconstruction descendante de la valeur annuelle de déploiement à partir des ajouts et mises à niveau de routes, de la longueur de câble attendue par bassin océanique et de la répartition entre projets de télécommunications et projets d'énergie. Une fois le plan de construction reconstitué à partir de ces signaux, le total du marché est obtenu, puis vérifié à l'aide d'approximations ascendantes sélectives telles que des valeurs de contrats échantillonnées, le prix système typique par kilomètre et l'exposition des revenus des fournisseurs lorsqu'elle est divulguée.
Les principaux paramètres du modèle comprennent les kilomètres de routes annoncés et planifiés, les ajouts de stations d'atterrissage, l'intensité des répéteurs et des unités de dérivation selon la conception de la route, les ajouts de capacité éolienne offshore liés aux besoins en câbles d'exportation, ainsi que les délais de livraison pour les navires spécialisés et les créneaux d'usine. Pour les prévisions, une analyse de scénarios est utilisée car le pipeline est sensible aux retards d'autorisation, au financement des projets et aux tensions soudaines sur les capacités ; les hypothèses sont ensuite ajustées en fonction de ce que les personnes interrogées observent dans les activités d'appels d'offres et de réservation à court terme. Lorsque les informations sur un projet sont incomplètes, les lacunes sont comblées en utilisant des routes comparables (distance, profondeur d'eau et complexité de conception) et en appliquant des fourchettes conservatrices qui sont affinées lors de la validation.
Cycle de validation des données et de mise à jour
Les résultats sont validés par triangulation entre les suivis de projets, les annonces publiques et la logique de tarification implicite dans les récentes attributions de contrats, suivie de vérifications internes portant sur les sauts inhabituels dans les totaux régionaux ou les parts de composants. Si un nombre de routes, une longueur supposée ou une progression de prix génère un écart ne correspondant pas aux signaux observés, l'hypothèse est réexaminée et, si nécessaire, les sources sont recontactées pour confirmer ce qui a changé.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des annulations majeures de routes, des changements importants dans les objectifs éoliens offshore ou de grandes nouvelles additions de capacité dans les usines de câbles. Avant la livraison, un analyste effectue une révision complète afin que les clients reçoivent une vue actualisée alignée sur les informations les plus récentes disponibles.
Comparaison du dimensionnement du marché des systèmes de câblage sous-marin de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées peuvent varier considérablement dans ce secteur, car certaines études ne comptabilisent que les systèmes à fibres optiques de télécommunications, d'autres intègrent un câblage électrique offshore plus large, et beaucoup appliquent des méthodes différentes pour valoriser l'installation, les mises à niveau et les activités d'exploitation continues.
Le calendrier d'attribution des contrats, les divulgations de longueur de routes et la répartition entre équipements de partie immergée et de partie émergée constituent des facteurs d'écart pratiques qui influencent le prix implicite par kilomètre et l'année de comptabilisation des revenus. Des vérifications reproductibles telles que les dates de mise en service, la disponibilité des créneaux d'usine et les calendriers de construction éolienne offshore régionale font également évoluer le scénario de base rapporté, notamment lorsque les hypothèses de calendrier de change et d'inflation diffèrent d'une étude à l'autre.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,88 milliards USD (2025) | |
| Communiqué de presse sectoriel A | 18,20 milliards USD (2024) | Ce chiffre est présenté comme une valeur plus large du système de câbles sous-marins et peut regrouper les activités de télécommunications et d'énergie dans un même ensemble avec une clarté limitée sur la répartition entre partie immergée et partie émergée, ce qui peut gonfler le périmètre comptabilisé pour une seule année. |
| Éditeur de prévisions télécom B | 7,96 milliards USD (2023) | Cette estimation est spécifique aux câbles de télécommunications à fibres optiques sous-marines et inclut explicitement les investissements ainsi que les dépenses d'exploitation et de maintenance ; elle ne représente donc pas le câblage électrique et peut traiter les limites du système différemment d'un modèle axé sur les équipements et le déploiement. |
Les vérifications de mise en service au niveau des routes, les divulgations de longueur de câbles et l'activité de réservation observée pour les capacités d'usine et de navires constituent les éléments qui ancrent Mordor Intelligence à un pipeline de construction et de mise à niveau défini, ce qui maintient la valeur 2025 alignée sur ce qui peut être livré dans des délais réalistes. L'écart entre les éditeurs s'explique donc principalement par l'étendue du périmètre (télécommunications uniquement ou télécommunications et énergie combinées) et par la question de savoir si l'activité d'exploitation est comptabilisée aux côtés de la livraison de nouveaux systèmes.
Questions clés répondues dans le rapport
Quelle est la valeur projetée du marché des systèmes de câbles sous-marins en 2031 ?
Le marché devrait atteindre 26,41 milliards USD d'ici 2031, enregistrant un TCAC de 10,03 % à partir de 2026.
Quelle région connaîtra la croissance la plus rapide sur la période 2026-2031 ?
L'Asie-Pacifique devrait afficher un TCAC de 12,45 %, portée par les projets de Route de la Soie Numérique de la Chine et les mises à niveau de connectivité en Asie du Sud-Est.
Pourquoi les hyperscalers se tournent-ils vers des modèles de câbles à propriété unique ?
La propriété unique accorde un contrôle de bout en bout du réseau, accélère le déploiement et permet des conceptions MDS personnalisées adaptées au débit de données à l'échelle du cloud.
Comment les projets éoliens en mer influencent-ils la demande de câbles sous-marins ?
Les liaisons d'exportation d'énergie pour les grands parcs éoliens nécessitent des conducteurs sous-marins haute tension, un segment progressant à un TCAC de 14,65 % à mesure que les pays poursuivent leur décarbonation.
Quelles avancées technologiques ont le plus d'impact sur les capacités futures ?
Le multiplexage par division spatiale et les conceptions à ≥ 32 paires de fibres réduisent le coût par térabit et poussent les capacités réalisables au-delà de 400 Tbps sur une seule route.