
Taille et Part du Marché des Compléments Sportifs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 27.97 Milliards de dollars |
| Taille du Marché (2031) | 41.73 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.33 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Compléments Sportifs par Mordor Intelligence
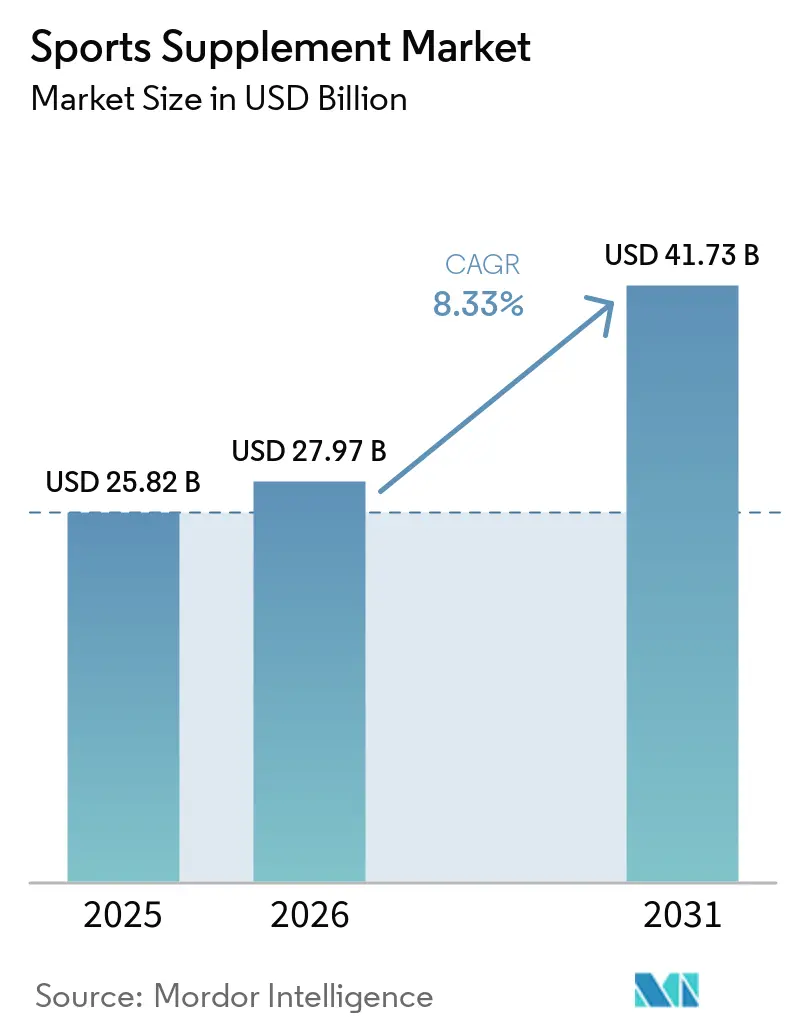
Le marché des compléments sportifs devrait croître de 25,82 milliards USD en 2025 à 27,97 milliards USD en 2026, et devrait atteindre 41,73 milliards USD d'ici 2031, à un taux de croissance annuel composé (CAGR) de 8,33 % durant la période 2026-2031. Cette croissance est portée par une sensibilisation croissante des consommateurs à la santé, à la forme physique et à la nutrition préventive, ainsi que par un accent grandissant sur les modes de vie actifs dans des groupes d'âge variés. La participation accrue aux sports de loisir, à la musculation, aux activités d'endurance et aux routines axées sur le bien-être a élargi la base de consommateurs de produits de nutrition sportive au-delà des athlètes professionnels. Le marché bénéficie également d'une validation scientifique croissante des protéines végétales et d'autres ingrédients fonctionnels, ce qui encourage une adoption plus large de sources de protéines alternatives. L'essor du commerce numérique, du marketing personnalisé et des réseaux sociaux a amélioré l'accessibilité des produits et l'engagement des consommateurs, permettant aux marques d'atteindre des audiences plus larges. Des cadres réglementaires plus solides, de meilleures certifications de qualité et une plus grande transparence dans l'approvisionnement en ingrédients renforcent davantage la confiance des consommateurs et soutiennent la croissance à long terme du marché. Par ailleurs, les innovations continues en matière de nutrition de précision contribuent à l'émergence d'offres de compléments sportifs haut de gamme et personnalisées, créant de nouvelles opportunités d'expansion du marché.
Principaux Enseignements du Rapport
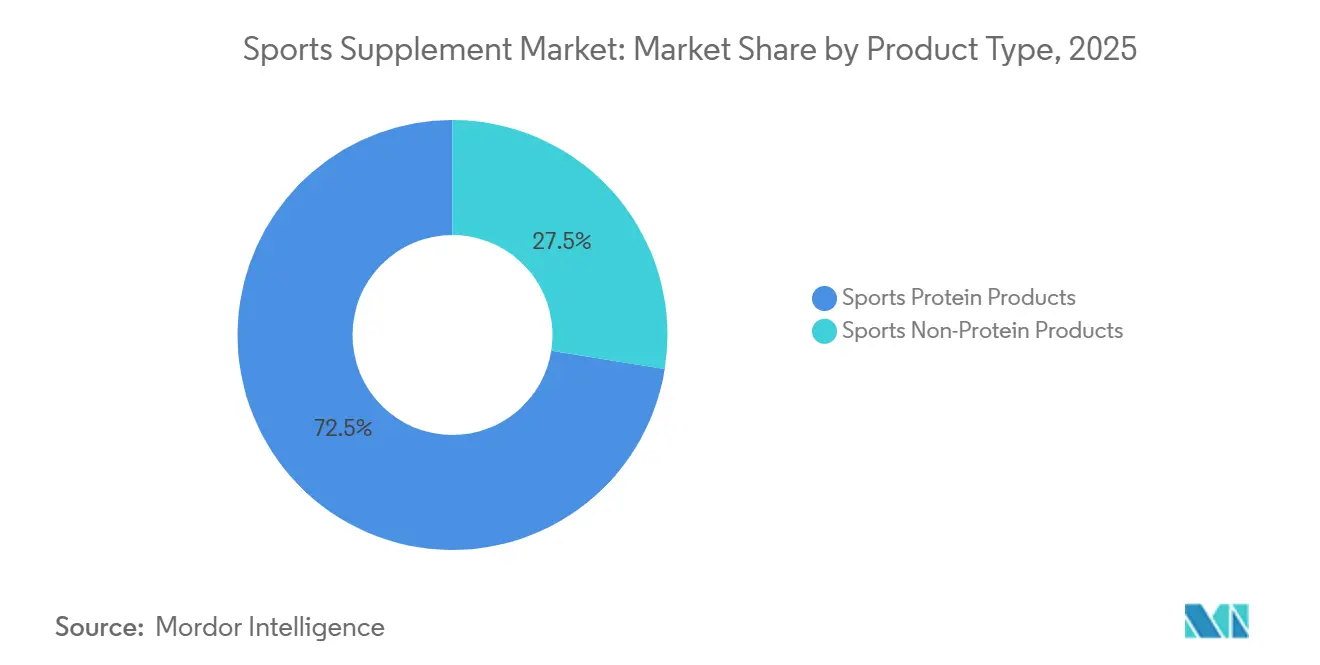
- Par type de produit, les produits protéinés sportifs ont détenu la plus grande part de segment à 72,48 % en 2025. Les produits non protéinés sportifs constituent la catégorie à la croissance la plus rapide, avec un CAGR de 9,73 % sur la période 2026-2031.
- Par source, les produits d'origine animale ont dominé avec une part de 68,87 % en 2025. Les produits d'origine végétale devraient croître au rythme le plus rapide, avec un CAGR de 9,12 % sur la période 2026-2031.
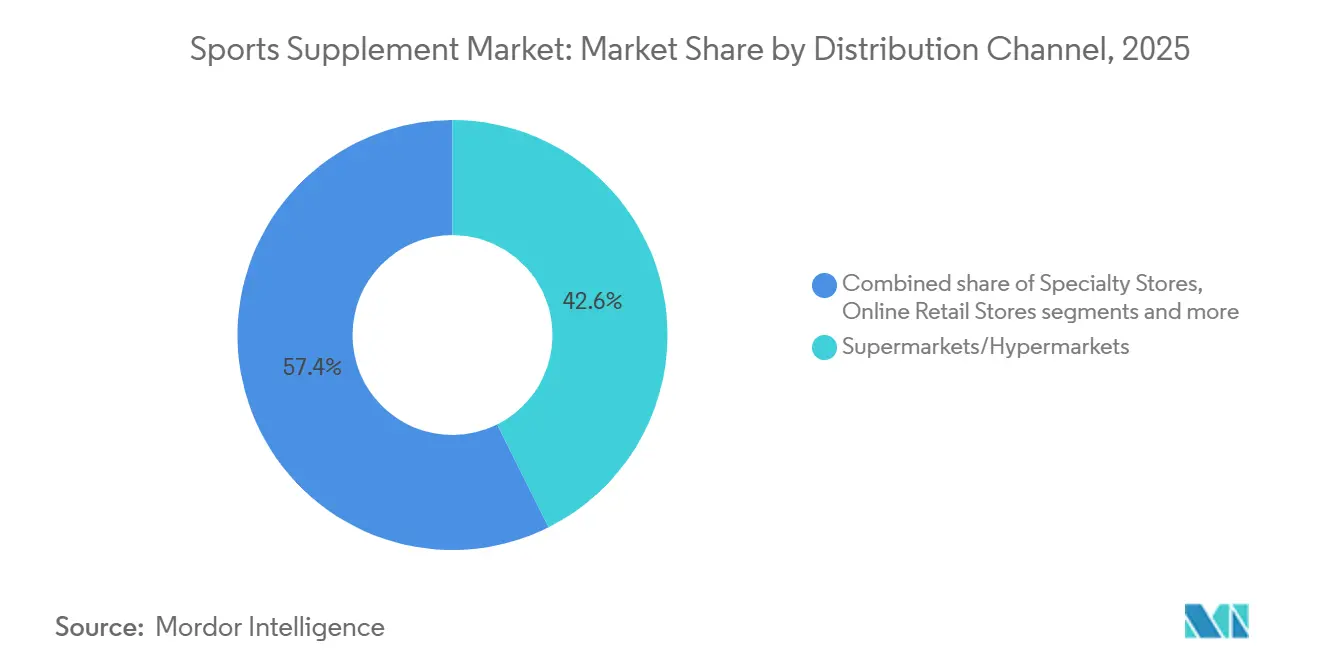
- Par canal de distribution, les supermarchés et hypermarchés ont dominé la distribution avec une part de 42,61 % en 2025. Les boutiques de vente en ligne constituent le canal à la croissance la plus rapide, avec un CAGR de 10,03 % sur la période 2026-2031.
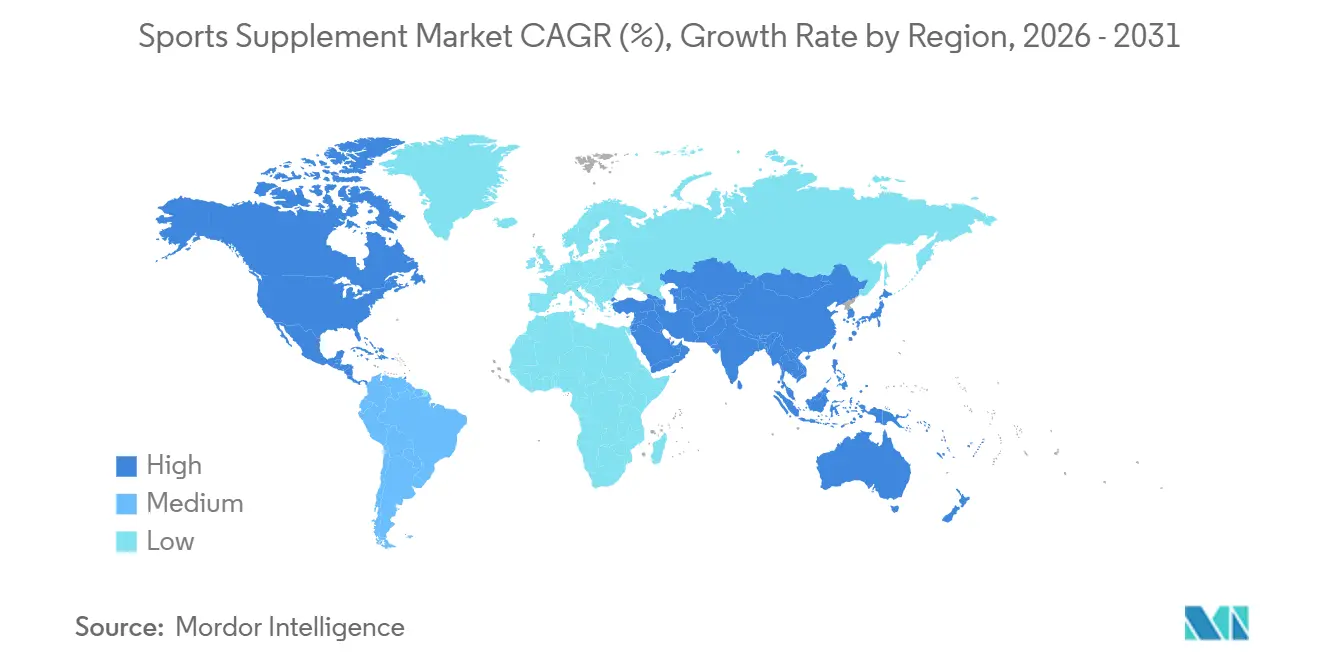
- Par géographie, l'Amérique du Nord a représenté la plus grande part régionale à 38,15 % en 2025. L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 9,43 % sur la période 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des adhésions aux clubs de fitness et aux salles de sport | +1.8% | Mondial, gains concentrés en Amérique du Nord, en Europe et dans les centres urbains d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Sensibilisation croissante à la santé et à la forme physique | +1.5% | Mondial, impact le plus élevé dans les marchés émergents d'Asie-Pacifique et de Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Demande croissante de protéines végétales | +1.2% | Principalement en Amérique du Nord et en Europe ; extension vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Préférence croissante pour les formats pratiques de récupération à emporter | +1.0% | Mondial, adoption la plus rapide en Amérique du Nord, au Royaume-Uni et en Asie de l'Est | Court terme (≤ 2 ans) |
| L'impact des réseaux sociaux et des influenceurs fitness | +0.9% | Mondial, concentré dans les marchés à forte pénétration des smartphones et des plateformes sociales | Court terme (≤ 2 ans) |
| Avancées scientifiques et innovations produits | +0.7% | Amérique du Nord, Europe ; en progression dans les segments premium d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des adhésions aux clubs de fitness et aux salles de sport
La croissance du marché des compléments sportifs est étroitement liée à l'expansion du paysage fitness, portée par une sensibilisation accrue, des avancées technologiques et l'évolution des préférences des consommateurs. À mesure que davantage d'individus accordent la priorité à la santé et au bien-être, la demande d'activités physiques organisées et de nutrition spécialisée continue d'augmenter. La prolifération des centres de fitness, associée à des offres telles que les studios boutique, soutient la croissance globale du marché, notamment à mesure que les consommateurs recherchent des expériences fitness personnalisées et orientées vers la communauté. Dans des pays très peuplés comme l'Inde, cette tendance représente un potentiel inexploité considérable. En 2024, seulement environ 0,8 % de la population adulte est membre d'établissements de fitness, soit environ 12,3 millions de membres, selon la Health and Fitness Association. Avec près de 820 millions d'Indiens âgés de 18 à 62 ans restant inactifs, le marché dispose d'une marge de croissance considérable[1]. D'ici 2030, les adhésions devraient presque doubler pour atteindre 23,2 millions, soulignant l'opportunité d'élargir l'accès grâce à des modèles abordables atteignant les petites villes, les femmes et les ménages à faibles revenus.
Demande croissante de protéines végétales
Le marché des compléments sportifs connaît une forte croissance, portée par l'intérêt croissant des consommateurs pour les produits protéinés d'origine végétale. Cette tendance est façonnée par des considérations de santé, de durabilité et de préférences alimentaires. À mesure que davantage de consommateurs adoptent des régimes végétaliens, végétariens et flexitariens, les fabricants élargissent leurs portefeuilles de compléments protéinés à base de pois, de soja, de riz, de chanvre et de mélanges végétaux pour répondre à la demande de produits de nutrition sportive à étiquette propre, sans allergènes et respectueux de l'environnement. Les améliorations continues du goût, de la texture et des formulations en acides aminés renforcent davantage l'attrait des compléments sportifs d'origine végétale auprès des athlètes et des consommateurs de fitness récréatif. Les enquêtes sur les préférences des consommateurs mettent en évidence l'acceptation croissante des sources de protéines végétales. Selon l'enquête Spotlight de l'International Food Information Council (IFIC) menée aux États-Unis en juillet 2025 auprès de 1 000 adultes, 40 % des Américains ont déclaré préférer obtenir des protéines à partir de haricots, de pois et de lentilles, faisant des légumineuses l'une des sources de protéines non animales les plus appréciées[2]. La même enquête a révélé que 18 % des répondants préféraient les substituts de viande, reflétant une ouverture croissante aux options de protéines végétales. Cette acceptation croissante des consommateurs encourage les entreprises de nutrition sportive à investir dans des formulations végétales, soutenant la croissance à long terme du marché des compléments sportifs.
Préférence croissante pour les formats pratiques de récupération à emporter
La préférence croissante pour les formats de récupération pratiques et à emporter façonne le marché des compléments sportifs. Les consommateurs modernes, en particulier les professionnels actifs et les personnes dynamiques, privilégient des produits rapides et faciles à consommer qui s'intègrent dans leurs routines quotidiennes. Les boissons protéinées prêtes à boire et les barres énergétiques portables gagnent en popularité car elles éliminent le besoin de préparation ou de mélange, offrant une nutrition immédiate à tout moment et en tout lieu. Ce glissement vers les formats à emporter reflète la demande croissante de solutions rapides et efficaces qui soutiennent l'entraînement, la récupération et les besoins énergétiques quotidiens sans perturber les emplois du temps. Les innovations en matière de compléments sportifs élargissent également la variété et les saveurs des produits pratiques, répondant à des préférences alimentaires et des objectifs fitness diversifiés. Ces formats de récupération offrent un dosage précis, des ingrédients de haute qualité et des avantages supplémentaires tels que des vitamines, des minéraux et des fibres, les rendant plus attrayants que les collations ou poudres traditionnelles. À mesure que les consommateurs cherchent des moyens efficaces de maintenir leur énergie, d'améliorer la récupération musculaire et de préserver leur mobilité tout en gérant des emplois du temps chargés, la demande de compléments sportifs portables et prêts à consommer devrait croître.
Sensibilisation croissante à la santé et à la forme physique
La sensibilisation croissante à la santé et à la forme physique est un moteur de croissance significatif du marché des compléments sportifs. Le Global Wellness Institute rapporte que l'économie du bien-être a crû à un rythme annuel de 6,5 % de 2013 à 2024, dépassant la croissance du PIB mondial, ce qui reflète un intérêt accru pour la santé personnelle et le bien-être à l'échelle mondiale[3]. Cette expansion s'est accompagnée d'une augmentation des dépenses consacrées à l'activité physique, à l'alimentation saine, à la nutrition et à la gestion du poids, reflétant un accent plus fort sur l'exercice, la forme physique et les soins de santé préventifs. À mesure que les consommateurs accordent de plus en plus la priorité à l'exercice régulier, à une nutrition équilibrée et à la gestion de la santé à long terme, la demande de produits soutenant la performance sportive, la récupération musculaire et l'apport quotidien en protéines continue d'augmenter. La croissance des segments d'activité physique et de nutrition au sein de l'économie du bien-être indique que davantage d'individus intègrent le fitness dans leurs modes de vie, créant des conditions favorables pour le marché des compléments sportifs, à mesure que les consommateurs recherchent des produits nutritionnels fondés sur des données probantes pour compléter leurs objectifs de santé et de performance.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Présence croissante de produits du marché gris sur le marché | -0.5% | Principalement en Asie-Pacifique, extension vers le Moyen-Orient et l'Afrique ; observable dans le commerce électronique transfrontalier en Europe | Moyen terme (2 à 4 ans) |
| Contrôle réglementaire croissant autour des réglementations sur les peptides | -0.4% | Principalement aux États-Unis et en Europe ; extension vers les marchés adoptant les cadres d'étiquetage américains/européens | Court terme (≤ 2 ans) |
| Sensibilité aux prix dans les marchés émergents | -0.4% | Amérique du Sud, Moyen-Orient et Afrique, et Asie du Sud-Est | Long terme (≥ 4 ans) |
| Effets secondaires potentiels et risques sanitaires associés aux compléments sportifs | -0.3% | Mondial, amplifiés dans les marchés à plus faible niveau d'éducation sanitaire | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Contrôle réglementaire croissant autour des réglementations sur les peptides
Le contrôle réglementaire croissant autour des réglementations sur les peptides représente un défi significatif pour le marché des compléments sportifs. Alors que des agences réglementaires telles que la FDA renforcent les contrôles sur les peptides non approuvés, les entreprises font face au risque de conséquences juridiques et de rappels de produits, ce qui peut affecter la confiance des consommateurs et la stabilité du marché. L'évolution du paysage réglementaire exige des fabricants qu'ils maintiennent la conformité et la transparence, nécessitant souvent des ajustements substantiels aux formulations de produits et aux stratégies marketing. La surveillance réglementaire croissante souligne également la nécessité d'une plus grande transparence dans l'approvisionnement en ingrédients et le statut d'approbation. Alors que les peptides non approuvés font l'objet d'un contrôle accru, les acteurs du marché doivent s'adapter en privilégiant des substances approuvées et soutenues par la recherche pour garantir la sécurité et la conformité légale. Cette évolution réglementaire devrait aboutir à un environnement industriel plus prudent et plus conforme à l'avenir.
Présence croissante de produits du marché gris sur le marché
La présence croissante de produits du marché gris sur le marché mondial des compléments sportifs pose des défis significatifs pour les consommateurs, les marques et les autorités réglementaires. À mesure que le marché s'étend dans différentes régions, la montée des produits non vérifiés et non réglementés a accru les préoccupations concernant la qualité, la sécurité et l'authenticité. De nombreux produits du marché gris contournent les canaux de distribution officiels, rendant difficile le respect des normes établies en matière de qualité des matières premières et des pratiques de fabrication. Cela augmente le risque que des compléments contaminés, mal étiquetés ou de qualité inférieure parviennent aux consommateurs, ce qui érode la confiance dans le marché. L'absence de vérification et de certification indépendantes pour les produits du marché gris aggrave ces problèmes. Les consommateurs et les détaillants exigent de plus en plus de transparence, de sécurité et d'assurance qualité fiable, que les produits du marché gris ne parviennent souvent pas à fournir. Sans surveillance adéquate, ces produits contribuent à la non-conformité réglementaire, aux rappels de produits et aux risques sanitaires potentiels. Le renforcement des cadres de vérification et la promotion de produits certifiés et conformes sont des étapes nécessaires pour protéger les intérêts des consommateurs et maintenir l'intégrité du marché mondial des compléments sportifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Protéines en Tête ; Les Composés Non Protéinés Croissent Plus ViteLes produits protéinés sportifs ont détenu la plus grande part de marché en 2025, représentant environ 72,48 %. Cette domination est portée par des formats populaires tels que les poudres de lactosérum et de caséine, les boissons protéinées prêtes à boire et les barres protéinées/énergétiques, qui bénéficient d'une adoption établie par les consommateurs, d'une crédibilité clinique et d'une distribution en détail étendue. Parmi ceux-ci, les barres protéinées et les formats prêts à boire gagnent des parts de volume supplémentaires en réduisant les obstacles à la préparation, rendant la supplémentation en protéines plus accessible pour une utilisation hors salle de sport et au quotidien.
En revanche, les produits sportifs non protéinés tels que la créatine, les BCAA et les peptides de collagène devraient croître au CAGR le plus rapide de 9,73 % de 2026 à 2031. Cette croissance est portée par l'expansion des preuves scientifiques soutenant leurs bénéfices au-delà de la performance sportive, notamment l'amélioration cognitive et la santé articulaire. La créatine, en particulier, repositionne son image vers le bien-être général, des études cliniques la reliant à une amélioration des fonctions cognitives sous fatigue. Les peptides de collagène gagnent également du terrain en tant qu'ingrédients de récupération, séduisant à la fois les marchés du sport et du vieillissement en bonne santé, à mesure que l'acceptation réglementaire continue de croître.


Par Source :
L'Accélération des Produits à Base de Plantes Défie la Domination AnimaleLes produits d'origine animale ont détenu la plus grande part du marché en 2025, représentant environ 68,87 % des revenus. Cette domination est largement attribuée aux bénéfices cliniques éprouvés de la protéine de lactosérum, notamment sa haute teneur en leucine et son profil de vidange gastrique rapide, qui séduisent les athlètes de compétition et les habitués des salles de sport. Malgré la popularité croissante des options végétales, les protéines d'origine animale continuent de maintenir une position solide grâce à leurs références de performance établies et à la confiance des consommateurs.
Les produits d'origine végétale, en revanche, devraient croître au CAGR le plus élevé de 9,12 % jusqu'en 2031. Cette croissance est portée par une base de consommateurs flexitariens croissante et une prévalence croissante de l'intolérance au lactose, qui contribuent toutes deux à un glissement soutenu des sources de protéines animales vers les sources végétales. Au sein du segment d'origine animale, les protéines de lactosérum dérivées de la fermentation de précision commencent à pénétrer le marché premium. Dans les deux segments, les fabricants investissent dans des tests par des tiers et la transparence des ingrédients pour répondre aux préoccupations des consommateurs concernant la provenance des ingrédients, une tendance renforcée par l'examen des formulations propriétaires sur les réseaux sociaux.
Par Canal de Distribution :
Les Supermarchés Dominent la Valeur du Marché ; Les Canaux en Ligne se Développent RapidementLes supermarchés/hypermarchés ont représenté 42,61 % des revenus de distribution en 2025, reflétant l'intégration réussie des vitamines et compléments dans les courses hebdomadaires habituelles. Ce canal offre une génération de revenus stable et un espace en rayon constant, en faisant un point de vente dominant pour les vitamines et compléments. Les consommateurs bénéficient de la commodité d'acheter des produits de santé en même temps que leurs courses quotidiennes, et les détaillants bénéficient d'un fort trafic en magasin et de cycles d'achats répétés. Il reste le canal principal pour les consommateurs achetant des produits de santé quotidiens lors de leurs courses habituelles.
Les boutiques de vente en ligne devraient afficher la croissance de canal la plus rapide, avec un CAGR de 10,03 % de 2026 à 2031, portée par les modèles d'abonnement, les recommandations de réapprovisionnement pilotées par l'intelligence artificielle et la découverte via le commerce social, qui réduisent le délai entre la prise de conscience du produit et le premier achat. Les modles d'abonnement, en particulier, soutiennent les revenus récurrents et améliorent la fidélisation des clients en automatisant les cycles de réapprovisionnement. Les recommandations pilotées par l'intelligence artificielle personnalisent davantage l'expérience d'achat, augmentant la taille du panier et la fréquence d'achat. L'influence croissante des plateformes de commerce social remodèle la façon dont les consommateurs découvrent et achètent des compléments, comprimant l'entonnoir d'achat traditionnel et élargissant la portée du canal en ligne au-delà des plateformes de commerce électronique conventionnelles.


Analyse Géographique
Marché des Compléments Sportifs en Amérique du Nord
L'Amérique du Nord détient la plus grande part du marché des compléments sportifs en 2025, représentant 38,15 % des revenus mondiaux. Cette position est soutenue par une base de consommateurs mature et soucieuse de sa santé, activement engagée dans des activités de remise en forme. La région bénéficie d'une infrastructure de distribution bien établie, comprenant des magasins spécialisés, des salles de sport et des plateformes en ligne, qui garantit une large disponibilité des produits. Les marques établies en Amérique du Nord stimulent également l'innovation produit et les efforts marketing qui renforcent la fidélité des consommateurs.
Marché des Compléments Sportifs en Asie-Pacifique
L'Asie-Pacifique devrait être la région à la croissance la plus rapide de 2026 à 2031, avec un CAGR de 9,43 %. L'urbanisation rapide et la hausse des revenus disponibles accroissent les dépenses des consommateurs en matière de produits de santé et de bien-être. Des pays tels que la Chine, l'Inde et les nations d'Asie du Sud-Est connaissent une sensibilisation croissante à la forme physique et une participation sportive en hausse. Cette croissance est en outre soutenue par l'expansion des canaux de distribution et l'adoption des tendances occidentales en matière de fitness, positionnant l'Asie-Pacifique pour capter une part plus importante du marché mondial.
Marché des Compléments Sportifs en EMEA et en Amérique du Sud
Les autres régions, notamment l'Europe, l'Amérique du Sud et le Moyen-Orient et l'Afrique, devraient connaître une croissance plus modérée. Ces marchés élargissent progressivement leur part à mesure que la sensibilisation aux compléments sportifs augmente et que l'accès à la distribution s'améliore. Des facteurs tels que la hausse de la participation sportive, la prise de conscience croissante en matire de santé et l'expansion des réseaux de distribution devraient soutenir une croissance régulière. Au fil du temps, ces régions devraient devenir des contributeurs significatifs au marché mondial des compléments sportifs.
Paysage Concurrentiel
Concentration du Marché
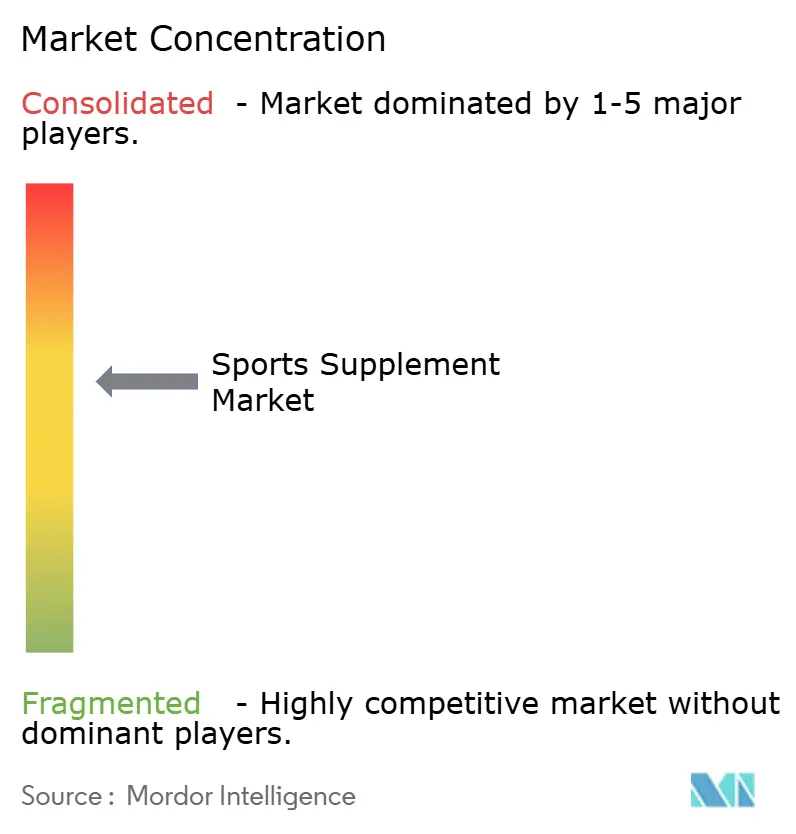
Le marché des compléments sportifs est modérément consolidé, quelques acteurs clés détenant une part significative. Bien que de nombreuses entreprises plus petites et des marques de niche opèrent sur le marché, les grandes entreprises dominent grâce à une distribution étendue et une forte notoriété de marque. Ces entreprises utilisent leurs ressources pour élargir leurs portefeuilles de produits et maintenir leurs positions concurrentielles. La nature consolidée du marché permet à ces acteurs d'influencer les tendances du secteur et les stratégies de tarification, bien que des opportunités demeurent pour les nouveaux entrants plus petits afin d'établir des segments de niche.
Les acteurs leaders tels que Glanbia PLC, PepsiCo, Abbott Laboratories, Nestlé S.A. et Otsuka Pharmaceutical Co., Ltd. élargissent leurs offres de compléments sportifs par le biais de lancements de produits, d'acquisitions et de partenariats stratégiques. Certaines de ces entreprises ont récemment introduit de nouvelles gammes de produits ciblant des besoins spécifiques des consommateurs, tels que les compléments végétaux ou fonctionnels. Elles investissent également dans des campagnes marketing et des parrainages pour renforcer la visibilité de la marque et l'engagement des consommateurs. Ces activités reflètent un accent sur l'innovation, l'expansion mondiale et la capture d'une plus grande part du marché croissant des compléments sportifs.
Les acteurs émergents gagnent du terrain en se concentrant sur des niches spécialisées telles que les compléments biologiques, végétaux ou à étiquette propre. Ces entreprises adoptent souvent des formulations innovantes et capitalisent sur la demande croissante des consommateurs pour des produits soucieux de la santé. Beaucoup exploitent également les plateformes en ligne et les réseaux sociaux pour atteindre leurs publics cibles. Bien qu'elles détiennent actuellement des parts de marché plus petites, leur agilité et leur concentration sur les tendances du marché les positionnent pour une croissance dans les années à venir. Ces marques émergentes influencent de plus en plus la dynamique du marché et poussent les acteurs majeurs à innover davantage.
Leaders du Secteur des Compléments Sportifs
-
Glanbia Plc
-
Abbott Laboratories
-
PepsiCo Inc.
-
Nestlé S.A.
-
Otsuka Pharmaceutical
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Compléments Sportifs Entreprises couvertes dans ce rapport
- Glanbia PLC
- PepsiCo, Inc.
- Abbott Laboratories
- Nestlé S.A.
- Herbalife International of America, Inc.
- Post Holdings, Inc.
- The Coca-Cola Company
- Otsuka Pharmaceutical Co., Ltd.
- GNC Holdings, LLC
- THG PLC
- Mondelez International group (Clif Bar and Company)
- MusclePharm Corporation
- NOW Foods
- Labrada Nutrition
- Transparent Labs
- Redcon1 LLC
- Amway Corp.
- Evlution Nutrition
- Danone S.A.
- Applied Nutrition PLC
- Iovate Health Sciences International Inc.
Développements industriels récents dans Marché des Compléments Sportifs
- Juin 2026 : Lactalis a acquis Protein Works, une marque britannique de nutrition sportive proposant des poudres de protéines, des substituts de repas, des compléments et des produits de nutrition de performance. L'acquisition renforce la position de Lactalis dans le segment de la nutrition protéinée et élargit son portefeuille de nutrition sportive en Europe.
- Juin 2026 : Applied Nutrition a acquis l'installation de fabrication de Nutrablend Group à Buffalo, New York, pour 16 millions USD, établissant un site de production et d'innovation aux États-Unis. L'installation soutient une capacité annuelle estimée pouvant atteindre 300 millions USD et vise à améliorer l'efficacité de la chaîne d'approvisionnement, à réduire les coûts logistiques et à développer la fabrication sous marque blanche en Amérique du Nord. Cette acquisition s'inscrit dans la stratégie de l'entreprise visant à renforcer ses capacités opérationnelles dans la région.
- Mars 2026 : Myprotein a annoncé le lancement de MARS Impact Whey Protein dans le cadre de son partenariat continu avec Mars Wrigley. Le produit offre 20 grammes de protéines de lactosérum par portion et est disponible en saveurs chocolat, caramel et malt. Le lancement fait suite à l'introduction antérieure des produits protéinés SNICKERS et est prévu pour une distribution via les canaux en ligne et les magasins de détail, y compris les grandes surfaces alimentaires, en 2026. Le partenariat vise à combiner la nutrition sportive avec des saveurs établies pour élargir la portée du marché.
- Août 2025 : THG PLC a annoncé un partenariat de licence entre sa marque de nutrition sportive Myprotein et SG Safety Corporation, une filiale de CJ Group, pour étendre la présence de Myprotein en Corée du Sud. Dans le cadre de l'accord, SG Safety Corporation fabriquera et distribuera des compléments de nutrition sportive, des poudres de protéines, des boissons prêtes à boire et des collations protéinées sous la marque Myprotein, tout en étendant la portée de la marque vers les canaux de distribution hors ligne et les nouvelles places de marché en ligne dans le pays.
Portée du Rapport sur le Marché Mondial des Compléments Sportifs
Ce rapport analyse le marché des compléments sportifs, segmenté par type de produit, source, canal de distribution et géographie. Par type de produit, le rapport couvre les produits protéinés sportifs, notamment les poudres telles que le lactosérum et la caséine, les poudres de protéines végétales et autres poudres de protéines sportives, ainsi que les boissons protéinées prêtes à boire et les barres protéinées/énergétiques. Il couvre également les produits sportifs non protéinés, tels que la créatine, les BCAA (acides aminés à chaîne ramifiée), les peptides de collagène et autres compléments connexes qui soutiennent la performance sportive et la récupération.
Par source, le marché est segmenté en ingrédients d'origine animale et d'origine végétale, fournissant des informations sur les préférences des consommateurs et le glissement croissant vers la nutrition végétale. Le rapport couvre également les canaux de distribution, notamment les supermarchés et hypermarchés, les magasins spécialisés, les points de vente en ligne et d'autres canaux tels que la vente directe, en examinant leurs rôles dans l'accessibilité des produits et le comportement d'achat des consommateurs, notamment dans le contexte de la croissance du commerce électronique.
Sur le plan géographique, le rapport couvre l'Amérique du Nord (États-Unis, Canada, Mexique et reste de l'Amérique du Nord), l'Europe (Allemagne, Royaume-Uni, Italie, France, Espagne, Pays-Bas, Pologne, Belgique, Suède et reste de l'Europe), l'Asie-Pacifique (Chine, Inde, Japon, Australie, Indonésie, Corée du Sud, Thaïlande, Singapour et reste de l'Asie-Pacifique), l'Amérique du Sud (Brésil, Argentine, Colombie, Chili, Pérou et reste de l'Amérique du Sud), et le Moyen-Orient et l'Afrique (Afrique du Sud, Arabie Saoudite, Émirats Arabes Unis, Nigéria, Égypte, Maroc, Turquie et reste du Moyen-Orient et de l'Afrique). Le rapport analyse la dynamique régionale du marché, les moteurs de croissance, les défis et les opportunités dans ces régions.
Aperçu de la segmentation
| Protéines | Lactosérum et Caséine |
| À Base de Plantes | |
| Autres | |
| Non-Protéines | BCAA |
| Créatine | |
| Autres |
| À Base Animale |
| À Base Végétale |
| Poudre |
| Barres |
| Liquide Prêt à Boire |
| Gélules/Comprimés |
| Autres |
| Supermarchés/Hypermarchés |
| Magasins Spécialisés |
| Boutiques de Vente en Ligne |
| Autres Canaux de Distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Singapour | |
| Indonésie | |
| Corée du Sud | |
| Australie | |
| Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats Arabes Unis |
| Afrique du Sud | |
| Arabie Saoudite | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Produit | Protéines | Lactosérum et Caséine |
| À Base de Plantes | ||
| Autres | ||
| Non-Protéines | BCAA | |
| Créatine | ||
| Autres | ||
| Par Source | À Base Animale | |
| À Base Végétale | ||
| Par Forme | Poudre | |
| Barres | ||
| Liquide Prêt à Boire | ||
| Gélules/Comprimés | ||
| Autres | ||
| Par Canal de Distribution | Supermarchés/Hypermarchés | |
| Magasins Spécialisés | ||
| Boutiques de Vente en Ligne | ||
| Autres Canaux de Distribution | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Singapour | ||
| Indonésie | ||
| Corée du Sud | ||
| Australie | ||
| Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats Arabes Unis | |
| Afrique du Sud | ||
| Arabie Saoudite | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle catégorie de produits génère le plus de revenus aujourd'hui ?
Les produits protéinés sportifs dominent la catégorie avec 72,48 % des revenus de 2025, soutenus par les poudres, les boissons prêtes à boire et les barres.
Pourquoi les formules végétales gagnent-elles davantage de terrain ?
Les produits d'origine végétale devraient croître à un CAGR de 9,12 % car la demande est soutenue par les habitudes flexitariennes, l'intolérance aux produits laitiers et l'amélioration des performances gustatives et texturales.
Quel canal de vente connaît la croissance la plus rapide ?
Les boutiques de vente en ligne devraient croître au CAGR le plus rapide de 10,03 % jusqu'en 2031, aidées par les modèles d'abonnement, un assortiment plus large et un comportement d'achat répété plus facile.
Qu'est-ce qui modifie la concurrence dans ce secteur ?
Le paysage concurrentiel est façonné par l'innovation produit, l'expansion des capacités et la diversification des portefeuilles. Des entreprises telles que Glanbia, Abbott Laboratories, PepsiCo, Nestlé et Otsuka Pharmaceutical investissent dans le développement de produits de nutrition sportive, élargissent leurs capacités de fabrication et renforcent leurs réseaux de distribution pour améliorer leurs positions concurrentielles.