
Marktgröße und Marktanteil für Sporternährung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 27.97 Milliarden US-Dollar |
| Marktgröße (2031) | 41.73 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.33 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Sporternährung von Mordor Intelligence
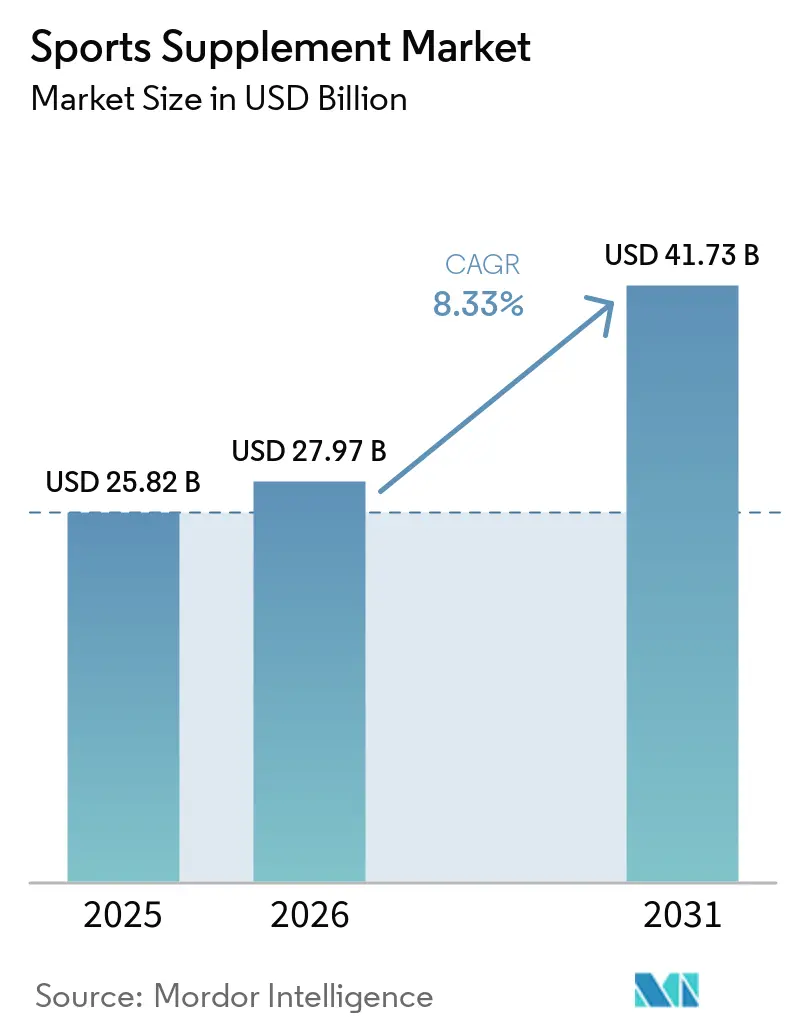
Der Sporternährungsmarkt wird voraussichtlich von 25,82 Milliarden USD im Jahr 2025 auf 27,97 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 41,73 Milliarden USD erreichen, bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,33 % im Zeitraum 2026–2031. Dieses Wachstum wird durch ein zunehmendes Verbraucherbewusstsein für Gesundheit, Fitness und präventive Ernährung sowie durch eine wachsende Betonung aktiver Lebensstile in verschiedenen Altersgruppen angetrieben. Die steigende Beteiligung an Freizeitsport, Krafttraining, Ausdaueraktivitäten und wellnessorientierter Lebensweise hat die Verbraucherbasis für Sporternährungsprodukte über professionelle Athleten hinaus erweitert. Der Markt profitiert auch von der zunehmenden wissenschaftlichen Validierung pflanzlicher Proteine und anderer funktioneller Inhaltsstoffe, was eine breitere Akzeptanz alternativer Proteinquellen fördert. Die Expansion des digitalen Handels, personalisiertes Marketing und soziale Medien haben die Produktzugänglichkeit und das Verbraucherengagement verbessert und ermöglichen es Marken, ein breiteres Publikum zu erreichen. Stärkere regulatorische Rahmenbedingungen, verbesserte Qualitätszertifizierungen und mehr Transparenz bei der Beschaffung von Inhaltsstoffen stärken das Verbrauchervertrauen weiter und unterstützen das langfristige Marktwachstum. Darüber hinaus tragen laufende Innovationen in der Präzisionsernährung zur Entstehung von Premium- und maßgeschneiderten Sporternährungsangeboten bei und schaffen neue Möglichkeiten zur Markterweiterung.
Wichtigste Erkenntnisse des Berichts
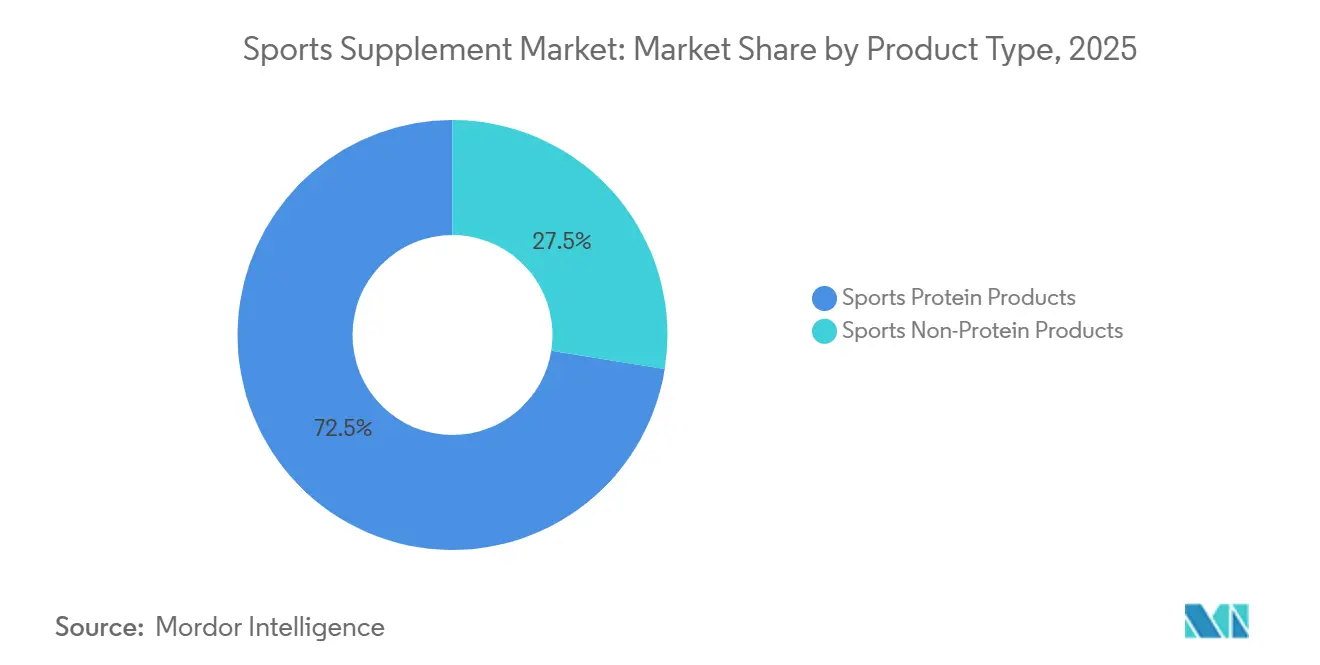
- Nach Produkttyp hielten Sportproteinprodukte im Jahr 2025 den größten Segmentanteil von 72,48 %. Nicht-Protein-Sportprodukte sind die am schnellsten wachsende Kategorie mit einer CAGR von 9,73 % im Zeitraum 2026–2031.
- Nach Quelle dominierten tierische Produkte mit einem Anteil von 68,87 % im Jahr 2025. Pflanzliche Produkte werden voraussichtlich mit der höchsten Rate von 9,12 % CAGR im Zeitraum 2026–2031 wachsen.
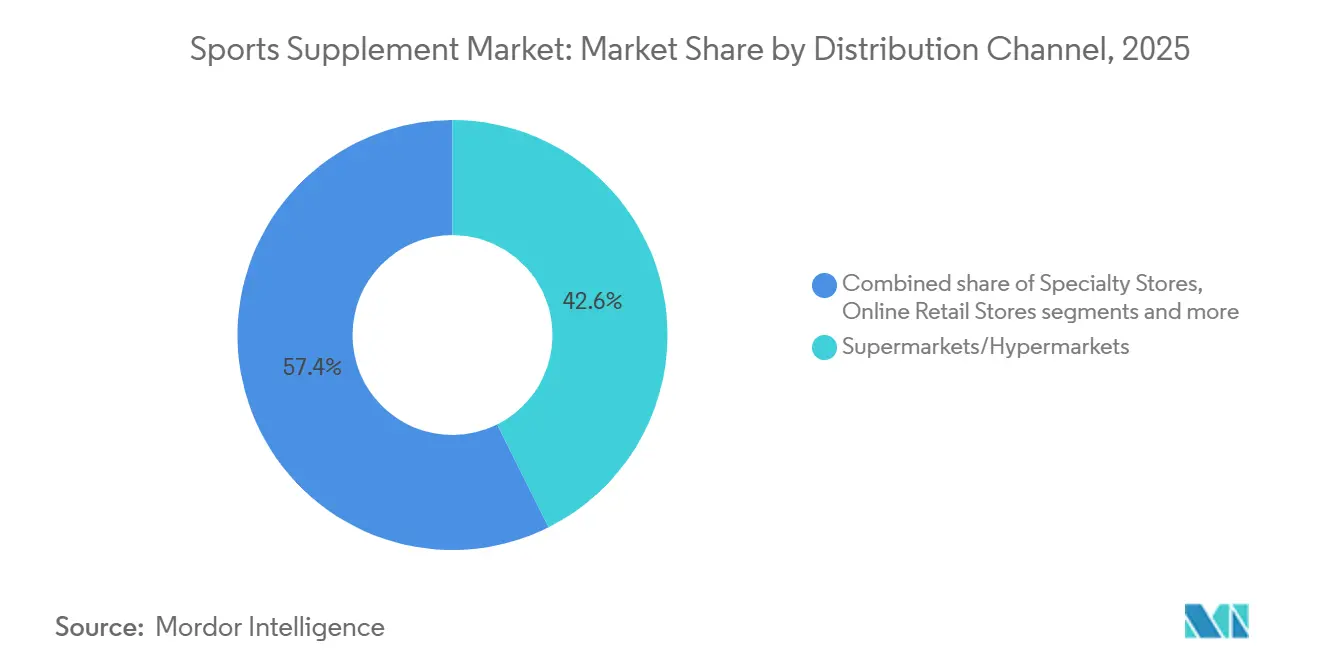
- Nach Vertriebskanal führten Supermärkte und Hypermärkte den Vertrieb mit einem Anteil von 42,61 % im Jahr 2025 an. Online-Einzelhandelsgeschäfte sind der am schnellsten wachsende Kanal mit einer CAGR von 10,03 % im Zeitraum 2026–2031.
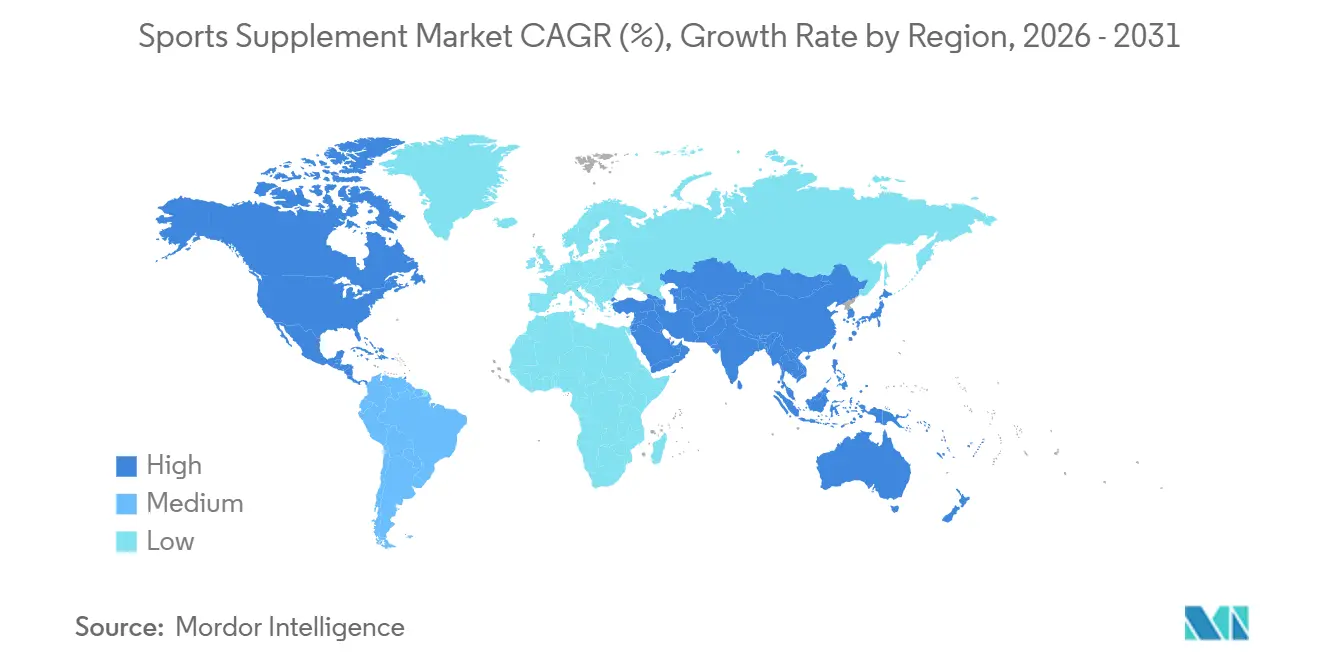
- Nach Geografie entfiel auf Nordamerika der größte regionale Anteil von 38,15 % im Jahr 2025. Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 9,43 % im Zeitraum 2026–2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Fitnessstudio- und Fitnesscenter-Mitgliedschaften | +1.8% | Global, konzentrierte Zuwächse in Nordamerika, Europa und städtischen Zentren im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Zunehmendes Gesundheits- und Fitnessbewusstsein | +1.5% | Global, höchste Auswirkungen in aufstrebenden Märkten im Asien-Pazifik-Raum sowie im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach pflanzlichem Protein | +1.2% | Primär Nordamerika und Europa; Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für praktische, unterwegs konsumierbare Erholungsformate | +1.0% | Global, schnellste Akzeptanz in Nordamerika, dem Vereinigten Königreich und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Der Einfluss sozialer Medien und Fitness-Influencer | +0.9% | Global, konzentriert in Märkten mit hoher Smartphone- und Social-Media-Plattform-Durchdringung | Kurzfristig (≤ 2 Jahre) |
| Wissenschaftliche Fortschritte und Produktinnovationen | +0.7% | Nordamerika, Europa; zunehmend in Premium-Segmenten im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Fitnessstudio- und Fitnesscenter-Mitgliedschaften
Das Wachstum des Sporternährungsmarktes ist eng mit der expandierenden Fitnesslandschaft verknüpft, die durch gesteigertes Bewusstsein, technologische Fortschritte und sich wandelnde Verbraucherpräferenzen angetrieben wird. Da immer mehr Menschen Gesundheit und Wohlbefinden priorisieren, steigt die Nachfrage nach organisierten Fitnessaktivitäten und spezialisierter Ernährung weiter an. Die Verbreitung von Fitnesszentren, verbunden mit Angeboten wie Boutique-Studios, unterstützt das allgemeine Marktwachstum, insbesondere da Verbraucher personalisierte und gemeinschaftsorientierte Fitnesserlebnisse suchen. In bevölkerungsreichen Beispielen wie Indien bietet dieser Trend erhebliches ungenutztes Potenzial. Im Jahr 2024 sind laut der Health and Fitness Association nur etwa 0,8 % der erwachsenen Bevölkerung Mitglieder von Fitnesseinrichtungen, was insgesamt rund 12,3 Millionen Mitglieder ergibt. Da fast 820 Millionen Inder im Alter von 18–62 Jahren inaktiv bleiben, hat der Markt erheblichen Wachstumsspielraum[1]. Bis 2030 wird erwartet, dass sich die Mitgliederzahlen auf 23,2 Millionen nahezu verdoppeln, was die Möglichkeit unterstreicht, den Zugang durch erschwingliche Modelle zu erweitern, die kleinere Städte, Frauen und einkommensschwächere Haushalte erreichen.
Steigende Nachfrage nach pflanzlichem Protein
Der Sporternährungsmarkt verzeichnet ein starkes Wachstum, das durch das zunehmende Verbraucherinteresse an pflanzlichen Proteinprodukten angetrieben wird. Dieser Trend wird durch Gesundheits-, Nachhaltigkeits- und Ernährungspräferenzüberlegungen geprägt. Da immer mehr Verbraucher vegane, vegetarische und flexitarische Ernährungsweisen annehmen, erweitern Hersteller ihre Portfolios an Erbsen-, Soja-, Reis-, Hanf- und gemischten pflanzlichen Proteinergänzungsmitteln, um die Nachfrage nach Clean-Label-, allergenfreundlichen und umweltbewussten Sporternährungsprodukten zu erfüllen. Laufende Verbesserungen bei Geschmack, Textur und Aminosäureformulierungen steigern die Attraktivität pflanzlicher Sporternährungsprodukte sowohl bei Athleten als auch bei Freizeitsportlern weiter. Verbraucherpräferenzumfragen unterstreichen die wachsende Akzeptanz pflanzlicher Proteinquellen. Laut der Spotlight-Umfrage des International Food Information Council (IFIC), die im Juli 2025 in den Vereinigten Staaten unter 1.000 Erwachsenen durchgeführt wurde, gaben 40 % der Amerikaner an, Protein bevorzugt aus Bohnen, Erbsen und Linsen zu beziehen, was Hülsenfrüchte zu einer der beliebtesten nicht-tierischen Proteinquellen macht[2]. Dieselbe Umfrage ergab, dass 18 % der Befragten Fleischalternativen bevorzugten, was eine zunehmende Offenheit gegenüber pflanzlichen Proteinoptionen widerspiegelt. Diese wachsende Verbraucherakzeptanz ermutigt Sporternährungsunternehmen, in pflanzliche Formulierungen zu investieren und das langfristige Wachstum des Sporternährungsmarktes zu unterstützen.
Wachsende Präferenz für praktische, unterwegs konsumierbare Erholungsformate
Die wachsende Präferenz für praktische, unterwegs konsumierbare Erholungsformate prägt den Sporternährungsmarkt. Moderne Verbraucher, insbesondere vielbeschäftigte Berufstätige und aktive Personen, priorisieren schnelle, leicht zu konsumierende Produkte, die sich in ihren Alltag einfügen. Trinkfertige Proteingetränke und tragbare Energieriegel gewinnen an Beliebtheit, da sie die Notwendigkeit der Zubereitung oder des Mischens entfallen lassen und sofortige Ernährung jederzeit und überall bieten. Diese Verlagerung hin zu unterwegs konsumierbaren Formaten spiegelt die steigende Nachfrage nach schnellen, effektiven Lösungen wider, die Training, Erholung und täglichen Energiebedarf unterstützen, ohne den Tagesablauf zu unterbrechen. Innovationen im Bereich Sporternährung erweitern auch die Vielfalt und Geschmacksrichtungen praktischer Produkte und bedienen unterschiedliche Ernährungspräferenzen und Fitnessziele. Diese Erholungsformate bieten präzise Dosierung, hochwertige Inhaltsstoffe und zusätzliche Vorteile wie Vitamine, Mineralien und Ballaststoffe, was sie attraktiver macht als herkömmliche Snacks oder Pulver. Da Verbraucher effektive Wege suchen, um Energie aufrechtzuerhalten, die Muskelregeneration zu verbessern und die Mobilität zu erhalten, während sie einen vollen Terminkalender managen, wird die Nachfrage nach tragbaren, trinkfertigen Sporternährungsprodukten voraussichtlich wachsen.
Zunehmendes Gesundheits- und Fitnessbewusstsein
Wachsendes Gesundheits- und Fitnessbewusstsein ist ein wesentlicher Wachstumstreiber im Sporternährungsmarkt. Das Global Wellness Institute berichtet, dass die Wellnesswirtschaft von 2013 bis 2024 jährlich um 6,5 % gewachsen ist und damit das globale BIP-Wachstum übertroffen hat, was den weltweit gestiegenen Fokus auf persönliche Gesundheit und Wohlbefinden widerspiegelt[3]. Diese Expansion wurde von steigenden Ausgaben für körperliche Aktivität, gesunde Ernährung, Nutrition und Gewichtsmanagement begleitet, was eine stärkere Betonung von Sport, Fitness und präventiver Gesundheitsversorgung widerspiegelt. Da Verbraucher zunehmend regelmäßige Bewegung, ausgewogene Ernährung und langfristiges Gesundheitsmanagement priorisieren, steigt die Nachfrage nach Produkten, die sportliche Leistung, Muskelregeneration und die tägliche Proteinzufuhr unterstützen, weiter an. Das Wachstum der Segmente körperliche Aktivität und Ernährung innerhalb der Wellnesswirtschaft zeigt, dass immer mehr Menschen Fitness in ihren Lebensstil integrieren, was günstige Bedingungen für den Sporternährungsmarkt schafft, da Verbraucher evidenzbasierte Ernährungsprodukte suchen, um ihre Gesundheits- und Leistungsziele zu ergänzen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Präsenz von Graumarktprodukten im Markt | -0.5% | Asien-Pazifik als Kernregion, Ausstrahlungseffekte auf den Nahen Osten und Afrika; erkennbar im grenzüberschreitenden E-Commerce in Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Kontrolle der Peptidregulierung | -0.4% | Primär Vereinigte Staaten und Europa; Ausstrahlungseffekte auf Märkte, die US-amerikanische/europäische Kennzeichnungsrahmen übernehmen | Kurzfristig (≤ 2 Jahre) |
| Preissensitivitätsbedenken in Schwellenmärkten | -0.4% | Südamerika, Naher Osten und Afrika sowie Südostasien | Langfristig (≥ 4 Jahre) |
| Mögliche Nebenwirkungen und Gesundheitsrisiken im Zusammenhang mit Sporternährungsprodukten | -0.3% | Global, verstärkt in Märkten mit geringerer Gesundheitskompetenz | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Kontrolle der Peptidregulierung
Die zunehmende Kontrolle der Peptidregulierung stellt eine erhebliche Herausforderung für den Sporternährungsmarkt dar. Da Regulierungsbehörden wie die FDA die Kontrollen über nicht zugelassene Peptide verschärfen, sind Unternehmen dem Risiko rechtlicher Konsequenzen und Produktrückrufe ausgesetzt, was das Verbrauchervertrauen und die Marktstabilität beeinträchtigen kann. Die sich entwickelnde regulatorische Landschaft erfordert von Herstellern die Einhaltung von Vorschriften und Transparenz, was häufig erhebliche Anpassungen an Produktformulierungen und Marketingstrategien erfordert. Die wachsende regulatorische Aufsicht unterstreicht auch die Notwendigkeit größerer Transparenz bei der Beschaffung von Inhaltsstoffen und dem Genehmigungsstatus. Da nicht zugelassene Peptide zunehmend unter Kontrolle geraten, müssen Marktteilnehmer sich anpassen, indem sie forschungsgestützte, zugelassene Substanzen priorisieren, um Sicherheit und rechtliche Compliance zu gewährleisten. Diese regulatorische Verschiebung wird voraussichtlich zu einem vorsichtigeren und regelkonformeren Branchenumfeld führen.
Wachsende Präsenz von Graumarktprodukten im Markt
Die wachsende Präsenz von Graumarktprodukten im globalen Sporternährungsmarkt stellt erhebliche Herausforderungen für Verbraucher, Marken und Regulierungsbehörden dar. Da sich der Markt in verschiedenen Regionen ausweitet, haben der Anstieg nicht verifizierter und unregulierter Produkte die Bedenken hinsichtlich Qualität, Sicherheit und Authentizität erhöht. Viele Graumarktprodukte umgehen offizielle Vertriebskanäle, was es schwierig macht, die Einhaltung etablierter Standards für Rohstoffqualität und Herstellungspraktiken sicherzustellen. Dies erhöht das Risiko, dass kontaminierte, falsch etikettierte oder minderwertige Nahrungsergänzungsmittel die Verbraucher erreichen, was das Vertrauen in den Markt untergräbt. Das Fehlen unabhängiger Überprüfung und Zertifizierung für Graumarktprodukte verschärft diese Probleme. Verbraucher und Einzelhändler fordern zunehmend Transparenz, Sicherheit und zuverlässige Qualitätssicherung, die Graumarktprodukte oft nicht bieten können. Ohne angemessene Aufsicht tragen diese Produkte zu regulatorischer Nichteinhaltung, Produktrückrufen und potenziellen Gesundheitsgefahren bei. Die Stärkung von Überprüfungsrahmen und die Förderung zertifizierter, konformer Produkte sind notwendige Schritte zum Schutz der Verbraucherinteressen und zur Wahrung der Integrität im globalen Sporternährungsmarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Protein führt; Nicht-Protein-Verbindungen wachsen schnellerSportproteinprodukte hielten im Jahr 2025 den größten Marktanteil mit rund 72,48 %. Diese Dominanz wird durch beliebte Formate wie Molke- und Kaseinpulver, trinkfertige Proteingetränke und Protein-/Energieriegel angetrieben, die von einer etablierten Verbraucherakzeptanz, klinischer Glaubwürdigkeit und einem umfangreichen Einzelhandelsvertrieb profitieren. Unter diesen gewinnen Proteinriegel und trinkfertige Formate zusätzliche Volumenanteile, indem sie Zubereitungshürden reduzieren und die Proteinergänzung für Nicht-Fitnessstudio-Nutzer und den alltäglichen Gebrauch zugänglicher machen.
Im Gegensatz dazu werden Nicht-Protein-Sportprodukte wie Kreatin, BCAAs und Kollagenpeptide voraussichtlich mit der höchsten CAGR von 9,73 % von 2026 bis 2031 wachsen. Dieses Wachstum wird durch zunehmende wissenschaftliche Belege für ihre Vorteile über die sportliche Leistung hinaus angetrieben, einschließlich kognitiver Verbesserung und Gelenkgesundheit. Kreatin insbesondere verlagert seine Positionierung in Richtung allgemeines Wohlbefinden, wobei klinische Studien es mit verbesserter kognitiver Funktion unter Ermüdung in Verbindung bringen. Kollagenpeptide gewinnen auch als Erholungsinhaltsstoffe an Bedeutung und sprechen sowohl Sport- als auch Märkte für gesundes Altern an, da die regulatorische Akzeptanz weiter wächst.


Nach Quelle:
Pflanzenbasierte Beschleunigung fordert tierische Dominanz herausTierische Produkte hielten im Jahr 2025 den größten Marktanteil mit rund 68,87 % des Umsatzes. Diese Dominanz ist größtenteils auf die bewährten klinischen Vorteile von Molkenprotein zurückzuführen, insbesondere seinen hohen Leucingehalt und sein schnelles Magenentleerungsprofil, die Leistungssportler und regelmäßige Fitnessstudiobesucher ansprechen. Trotz der wachsenden Beliebtheit pflanzlicher Optionen behalten tierische Proteine aufgrund ihrer etablierten Leistungsmerkmale und des Verbrauchervertrauens eine starke Position.
Pflanzliche Produkte hingegen werden voraussichtlich mit der höchsten CAGR von 9,12 % bis 2031 wachsen. Dieses Wachstum wird durch eine zunehmende flexitarische Verbraucherbasis und eine steigende Prävalenz von Laktoseintoleranz angetrieben, die beide zu einer anhaltenden Verlagerung von tierischen zu pflanzlichen Proteinquellen beitragen. Innerhalb des tierischen Segments beginnen durch Präzisionsfermentation gewonnene Molkenproteine in den Premiummarkt einzutreten. In beiden Segmenten investieren Hersteller in Drittprüfungen und Transparenz bei Inhaltsstoffen, um Verbraucherbedenken hinsichtlich der Herkunft von Inhaltsstoffen zu begegnen – ein Trend, der durch die Kontrolle sozialer Medien über proprietäre Formulierungen verstärkt wird.
Nach Vertriebskanal:
Supermärkte führen beim Marktwert; Online-Kanäle expandieren schnellSupermärkte/Hypermärkte machten im Jahr 2025 42,61 % des Vertriebsumsatzes aus, was die erfolgreiche Integration von Vitaminen und Nahrungsergänzungsmitteln in den regelmäßigen wöchentlichen Lebensmitteleinkauf widerspiegelt. Dieser Kanal bietet stabile Umsatzgenerierung und konsistente Regalfläche und ist damit ein dominanter Verkaufspunkt für Vitamine und Nahrungsergänzungsmittel. Verbraucher profitieren von der Bequemlichkeit, Gesundheitsprodukte zusammen mit alltäglichen Lebensmitteln zu kaufen, und Einzelhändler profitieren von hohem Kundenaufkommen und wiederkehrenden Kaufzyklen. Er bleibt der primäre Kanal für Verbraucher, die alltägliche Gesundheitsprodukte während ihrer regulären Einkaufstouren kaufen.
Online-Einzelhandelsgeschäfte werden voraussichtlich das schnellste Kanalwachstum verzeichnen, mit einer CAGR von 10,03 % von 2026 bis 2031, angetrieben durch Abonnementmodelle, KI-gesteuerte Nachschubempfehlungen und Social-Commerce-Entdeckung, die die Zeit zwischen Produktbekanntheit und Erstkauf verkürzen. Abonnementmodelle unterstützen insbesondere wiederkehrende Umsätze und verbessern die Kundenbindung durch die Automatisierung von Nachschubzyklen. KI-gesteuerte Empfehlungen personalisieren das Einkaufserlebnis weiter, erhöhen die Warenkorbgröße und die Kaufhäufigkeit. Der wachsende Einfluss von Social-Commerce-Plattformen verändert, wie Verbraucher Nahrungsergänzungsmittel entdecken und kaufen, komprimiert den traditionellen Kauftrichter und erweitert die Reichweite des Online-Kanals über konventionelle E-Commerce-Plattformen hinaus.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Sporternährungsmarkt Nordamerika
Nordamerika hält im Jahr 2025 den größten Anteil am Sporternährungsmarkt und macht 38,15 % des globalen Umsatzes aus. Diese Position wird durch eine ausgereifte, gesundheitsbewusste Verbraucherbasis gestützt, die aktiv an Fitnessaktivitäten teilnimmt. Die Region profitiert von einer gut etablierten Einzelhandelsinfrastruktur, einschließlich Fachgeschäften, Fitnessstudios und Online-Plattformen, die eine breite Produktverfügbarkeit gewährleistet. Etablierte Marken in Nordamerika treiben zudem Produktinnovationen und Marketingmaßnahmen voran, die die Kundenbindung stärken.
Sporternährungsmarkt Asien-Pazifik
Asien-Pazifik wird voraussichtlich von 2026 bis 2031 die am schnellsten wachsende Region sein, mit einer CAGR von 9,43 %. Rasche Urbanisierung und steigende verfügbare Einkommen erhöhen die Verbraucherausgaben für Gesundheits- und Wellnessprodukte. Länder wie China, Indien und Nationen in Südostasien verzeichnen ein wachsendes Fitnessbewusstsein und eine zunehmende Sportbeteiligung. Dieses Wachstum wird durch die Ausweitung der Einzelhandelskanäle und die Übernahme westlicher Fitnesstrends weiter unterstützt, wodurch Asien-Pazifik einen größeren Anteil am globalen Markt gewinnen dürfte.
Sporternährungsmarkt EMEA und Südamerika
Andere Regionen, darunter Europa, Südamerika sowie der Nahe Osten und Afrika, werden voraussichtlich in einem moderateren Tempo wachsen. Diese Märkte weiten ihren Anteil schrittweise aus, da das Bewusstsein für Sporternährung zunimmt und der Einzelhandelszugang sich verbessert. Faktoren wie eine steigende Sportbeteiligung, wachsendes Gesundheitsbewusstsein und sich ausdehnende Einzelhandelsnetzwerke dürften ein stetiges Wachstum unterstützen. Im Laufe der Zeit werden diese Regionen voraussichtlich zu bedeutenden Beitragenden zum globalen Sporternährungsmarkt.
Wettbewerbsumfeld
Marktkonzentration
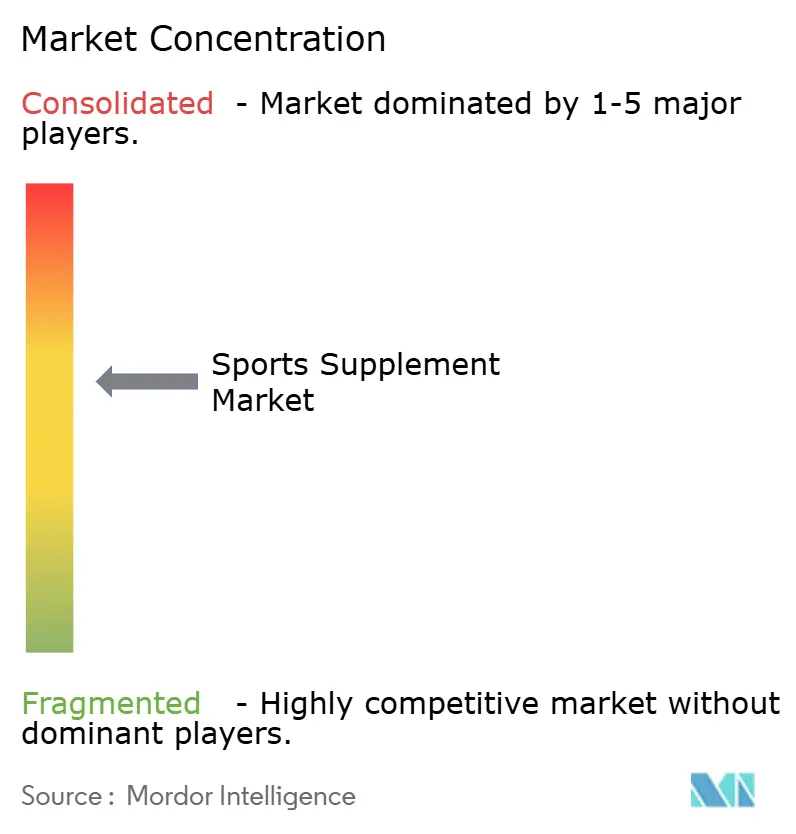
Der Sporternährungsmarkt ist mäßig konsolidiert, wobei einige wenige wichtige Marktteilnehmer einen erheblichen Anteil halten. Während zahlreiche kleinere Unternehmen und Nischenmarken im Markt tätig sind, dominieren große Konzerne durch weitreichende Distribution und starke Markenbekanntheit. Diese Unternehmen nutzen ihre Ressourcen, um ihre Produktportfolios zu erweitern und ihre Wettbewerbspositionen zu behaupten. Die konsolidierte Natur des Marktes ermöglicht es diesen Akteuren, Branchentrends und Preisstrategien zu beeinflussen, obwohl Möglichkeiten für kleinere Neueinsteiger bestehen, Nischensegmente zu etablieren.
Führende Akteure wie Glanbia PLC, PepsiCo, Abbott Laboratories, Nestlé S.A. und Otsuka Pharmaceutical Co., Ltd. erweitern ihre Sporternährungsangebote durch Produkteinführungen, Akquisitionen und strategische Partnerschaften. Einige dieser Unternehmen haben kürzlich neue Produktlinien eingeführt, die auf spezifische Verbraucherbedürfnisse abzielen, wie pflanzliche oder funktionelle Nahrungsergänzungsmittel. Sie investieren auch in Marketingkampagnen und Sponsoring, um die Markensichtbarkeit und das Verbraucherengagement zu stärken. Diese Aktivitäten spiegeln einen Fokus auf Innovation, globale Expansion und die Gewinnung eines größeren Anteils am wachsenden Sporternährungsmarkt wider.
Aufstrebende Akteure gewinnen an Bedeutung, indem sie sich auf spezialisierte Nischen wie biologische, pflanzliche oder Clean-Label-Nahrungsergänzungsmittel konzentrieren. Diese Unternehmen setzen häufig auf innovative Formulierungen und nutzen die steigende Verbrauchernachfrage nach gesundheitsbewussten Produkten. Viele nutzen auch Online-Plattformen und soziale Medien, um ihre Zielgruppen zu erreichen. Obwohl sie derzeit kleinere Marktanteile halten, positioniert sie ihre Agilität und ihr Fokus auf Markttrends für Wachstum in den kommenden Jahren. Diese aufstrebenden Marken beeinflussen zunehmend die Marktdynamik und drängen große Akteure zu weiteren Innovationen.
Marktführer der Sporternährungsbranche
-
Glanbia Plc
-
Abbott Laboratories
-
PepsiCo Inc.
-
Nestlé S.A.
-
Otsuka Pharmaceutical
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Sporternährungsmarkt Unternehmen in diesem Bericht
- Glanbia PLC
- PepsiCo, Inc.
- Abbott Laboratories
- Nestlé S.A.
- Herbalife International of America, Inc.
- Post Holdings, Inc.
- The Coca-Cola Company
- Otsuka Pharmaceutical Co., Ltd.
- GNC Holdings, LLC
- THG PLC
- Mondelez International group (Clif Bar and Company)
- MusclePharm Corporation
- NOW Foods
- Labrada Nutrition
- Transparent Labs
- Redcon1 LLC
- Amway Corp.
- Evlution Nutrition
- Danone S.A.
- Applied Nutrition PLC
- Iovate Health Sciences International Inc.
Neueste Industrielle Entwicklungen in Sporternährungsmarkt
- Juni 2026: Lactalis erwarb das im Vereinigten Königreich ansässige Unternehmen Protein Works, eine Sporternährungsmarke, die Proteinpulver, Mahlzeitenersatzprodukte, Nahrungsergänzungsmittel und Leistungsernährungsprodukte anbietet. Die Akquisition stärkt die Position von Lactalis im Segment Proteinernährung und erweitert sein Sporternährungsportfolio in ganz Europa.
- Juni 2026: Applied Nutrition erwarb die Produktionsanlage der Nutrablend Group in Buffalo, New York, für 16 Millionen USD und etablierte damit einen Produktions- und Innovationsstandort in den Vereinigten Staaten. Die Anlage unterstützt eine geschätzte Jahreskapazität von bis zu 300 Millionen USD und soll die Effizienz der Lieferkette verbessern, Logistikkosten senken und die Lohnfertigung in ganz Nordamerika ausbauen. Diese Akquisition ist Teil der Strategie des Unternehmens, seine operativen Kapazitäten in der Region zu stärken.
- März 2026: Myprotein kündigte die Einführung von MARS Impact Whey Protein im Rahmen seiner laufenden Partnerschaft mit Mars Wrigley an. Das Produkt bietet 20 Gramm Molkenprotein pro Portion und ist in den Geschmacksrichtungen Schokolade, Karamell und Malz erhältlich. Die Einführung folgt der früheren Einführung von SNICKERS Proteinprodukten und ist für den Vertrieb über Online-Kanäle und Einzelhandelsgeschäfte, einschließlich großer Lebensmittelgeschäfte, im Jahr 2026 geplant. Die Partnerschaft zielt darauf ab, Sporternährung mit etablierten Geschmacksrichtungen zu kombinieren, um die Marktreichweite zu erweitern.
- August 2025: THG PLC gab eine Lizenzpartnerschaft zwischen seiner Sporternährungsmarke Myprotein und der SG Safety Corporation, einer Tochtergesellschaft der CJ Group, bekannt, um die Präsenz von Myprotein in Südkorea auszubauen. Im Rahmen der Vereinbarung wird die SG Safety Corporation Sporternährungsnahrungsergänzungsmittel, Proteinpulver, trinkfertige Getränke und Proteinsnacks unter der Marke Myprotein herstellen und vertreiben und dabei die Reichweite der Marke in Offline-Einzelhandelskanäle und neue Online-Marktplätze im ganzen Land ausweiten.
Umfang des globalen Berichts zum Markt für Sporternährung
Dieser Bericht analysiert den Sporternährungsmarkt, segmentiert nach Produkttyp, Quelle, Vertriebskanal und Geografie. Nach Produkttyp deckt der Bericht Sportproteinprodukte ab, einschließlich Pulver wie Molke und Kasein, pflanzliche Proteinpulver und andere Sportproteinpulver, sowie trinkfertige Proteingetränke und Protein-/Energieriegel. Er deckt auch Nicht-Protein-Sportprodukte ab, wie Kreatin, BCAA (verzweigtkettige Aminosäuren), Kollagenpeptide und andere verwandte Nahrungsergänzungsmittel, die sportliche Leistung und Erholung unterstützen.
Nach Quelle ist der Markt in tierische und pflanzliche Inhaltsstoffe segmentiert, was Einblicke in Verbraucherpräferenzen und die wachsende Verlagerung hin zu pflanzlicher Ernährung bietet. Der Bericht deckt auch Vertriebskanäle ab, einschließlich Supermärkte und Hypermärkte, Fachgeschäfte, Online-Einzelhandelsgeschäfte und andere Kanäle wie Direktvertrieb, und untersucht deren Rollen bei der Produktzugänglichkeit und dem Kaufverhalten der Verbraucher, insbesondere im Kontext des E-Commerce-Wachstums.
Geografisch deckt der Bericht Nordamerika (Vereinigte Staaten, Kanada, Mexiko und Rest von Nordamerika), Europa (Deutschland, Vereinigtes Königreich, Italien, Frankreich, Spanien, Niederlande, Polen, Belgien, Schweden und Rest von Europa), Asien-Pazifik (China, Indien, Japan, Australien, Indonesien, Südkorea, Thailand, Singapur und Rest von Asien-Pazifik), Südamerika (Brasilien, Argentinien, Kolumbien, Chile, Peru und Rest von Südamerika) sowie Naher Osten und Afrika (Südafrika, Saudi-Arabien, Vereinigte Arabische Emirate, Nigeria, Ägypten, Marokko, Türkei und Rest von Naher Osten und Afrika) ab. Der Bericht analysiert regionale Marktdynamiken, Wachstumstreiber, Herausforderungen und Chancen in diesen Regionen.
Segmentierungsübersicht
| Protein | Molke und Kasein |
| Pflanzenbasiert | |
| Sonstige | |
| Nicht-Protein | BCAA |
| Kreatin | |
| Sonstige |
| Tierbasiert |
| Pflanzenbasiert |
| Pulver |
| Riegel |
| Flüssig RTD |
| Kapseln/Tabletten |
| Sonstige |
| Supermärkte/Hypermärkte |
| Fachgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Neuseeland | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Südafrika | |
| Saudi-Arabien | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Protein | Molke und Kasein |
| Pflanzenbasiert | ||
| Sonstige | ||
| Nicht-Protein | BCAA | |
| Kreatin | ||
| Sonstige | ||
| Nach Quelle | Tierbasiert | |
| Pflanzenbasiert | ||
| Nach Form | Pulver | |
| Riegel | ||
| Flüssig RTD | ||
| Kapseln/Tabletten | ||
| Sonstige | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Fachgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Neuseeland | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Südafrika | ||
| Saudi-Arabien | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welche Produktkategorie führt heute beim Umsatz?
Sportproteinprodukte führen die Kategorie mit 72,48 % des Umsatzes im Jahr 2025 an, unterstützt durch Pulver, trinkfertige Getränke und Riegel.
Warum gewinnen pflanzliche Formulierungen mehr an Bedeutung?
Pflanzliche Produkte werden voraussichtlich mit einer CAGR von 9,12 % wachsen, da die Nachfrage durch flexitarische Gewohnheiten, Laktoseintoleranz sowie verbesserte Geschmacks- und Texturleistung gestützt wird.
Welcher Vertriebskanal wächst am schnellsten?
Online-Einzelhandelsgeschäfte werden voraussichtlich bis 2031 mit der höchsten CAGR von 10,03 % wachsen, unterstützt durch Abonnementmodelle, ein breiteres Sortiment und ein einfacheres Wiederholungskaufverhalten.
Was verändert den Wettbewerb in diesem Bereich?
Die Wettbewerbslandschaft wird durch Produktinnovation, Kapazitätserweiterung und Portfoliodiversifizierung geprägt. Unternehmen wie Glanbia, Abbott Laboratories, PepsiCo, Nestlé und Otsuka Pharmaceutical investieren in die Entwicklung von Sporternährungsprodukten, erweitern ihre Produktionskapazitäten und stärken ihre Vertriebsnetzwerke, um ihre Wettbewerbspositionen zu verbessern.