
Tamanho e Participação do Mercado de Suplementos Esportivos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 27.97 Bilhões de dólares |
| Tamanho do Mercado (2031) | 41.73 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.33 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Suplementos Esportivos por Mordor Intelligence
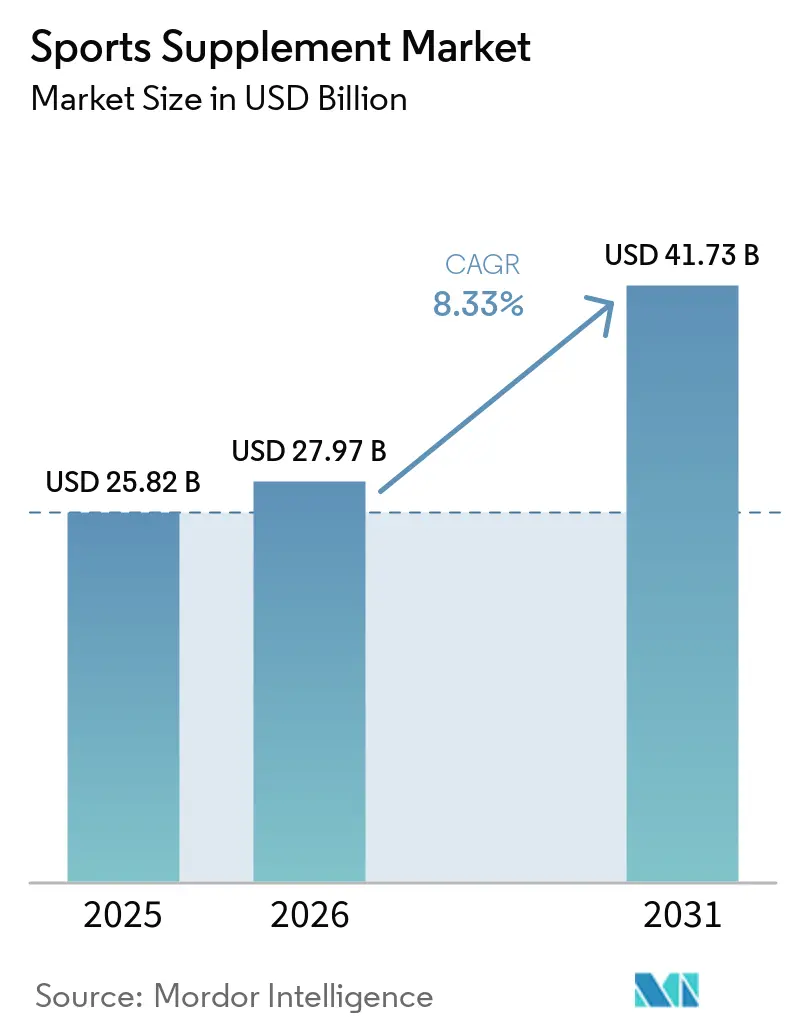
O mercado de suplementos esportivos deve crescer de 25,82 bilhões de USD em 2025 para 27,97 bilhões de USD em 2026, com previsão de atingir 41,73 bilhões de USD até 2031, a uma taxa de crescimento anual composta (CAGR) de 8,33% durante o período de 2026-2031. Esse crescimento é impulsionado pelo aumento da conscientização dos consumidores sobre saúde, condicionamento físico e nutrição preventiva, aliado a uma crescente ênfase em estilos de vida ativos em diversas faixas etárias. O aumento da participação em esportes recreativos, treinamento de força, atividades de resistência e rotinas voltadas ao bem-estar ampliou a base de consumidores de produtos de nutrição esportiva para além dos atletas profissionais. O mercado também se beneficia da crescente validação científica das proteínas de origem vegetal e de outros ingredientes funcionais, o que está incentivando uma adoção mais ampla de fontes alternativas de proteína. A expansão do comércio digital, do marketing personalizado e das mídias sociais melhorou a acessibilidade aos produtos e o engajamento dos consumidores, permitindo que as marcas alcancem públicos mais amplos. Estruturas regulatórias mais robustas, certificações de qualidade aprimoradas e maior transparência no fornecimento de ingredientes estão fortalecendo ainda mais a confiança dos consumidores e apoiando o crescimento de longo prazo do mercado. Além disso, inovações contínuas em nutrição de precisão estão contribuindo para o surgimento de ofertas de suplementos esportivos premium e personalizados, criando novas oportunidades de expansão do mercado.
Principais Conclusões do Relatório
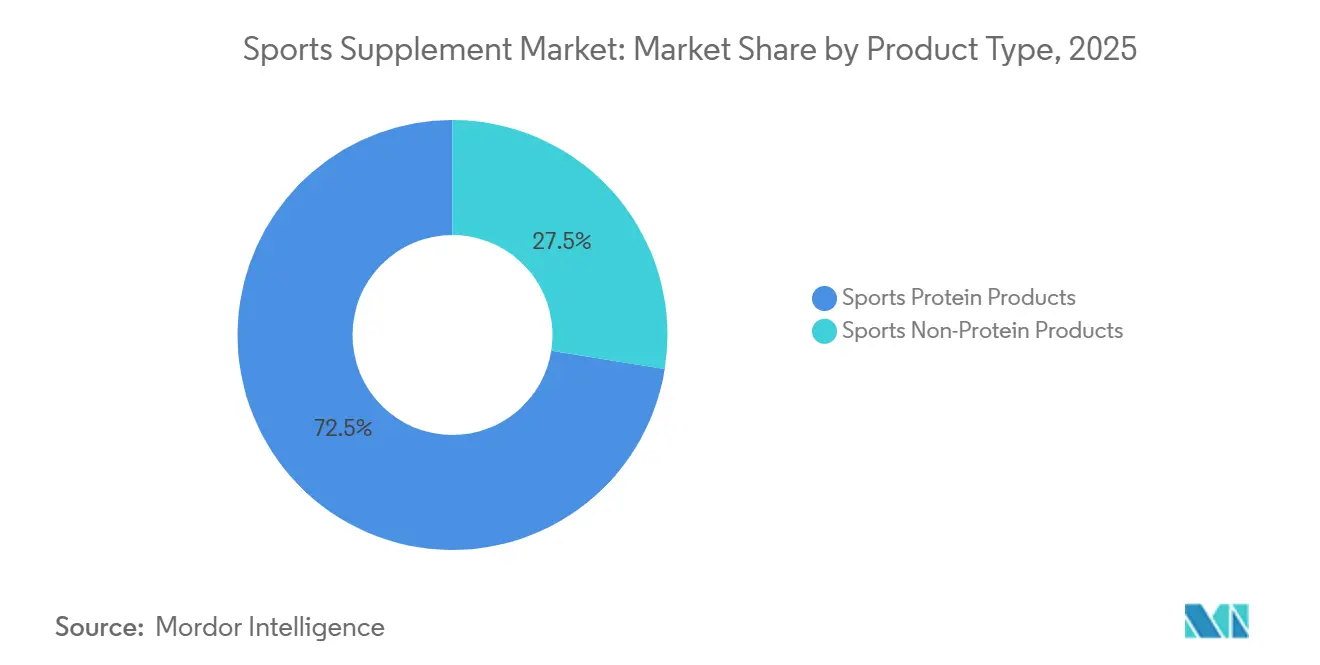
- Por tipo de produto, os produtos proteicos esportivos detiveram a maior participação de segmento, com 72,48% em 2025. Os produtos não proteicos esportivos são a categoria de crescimento mais rápido, com um CAGR de 9,73% no período de 2026 a 2031.
- Por fonte, os produtos de base animal dominaram com uma participação de 68,87% em 2025. Os produtos de base vegetal têm previsão de crescer à taxa mais rápida, de 9,12% de CAGR no período de 2026 a 2031.
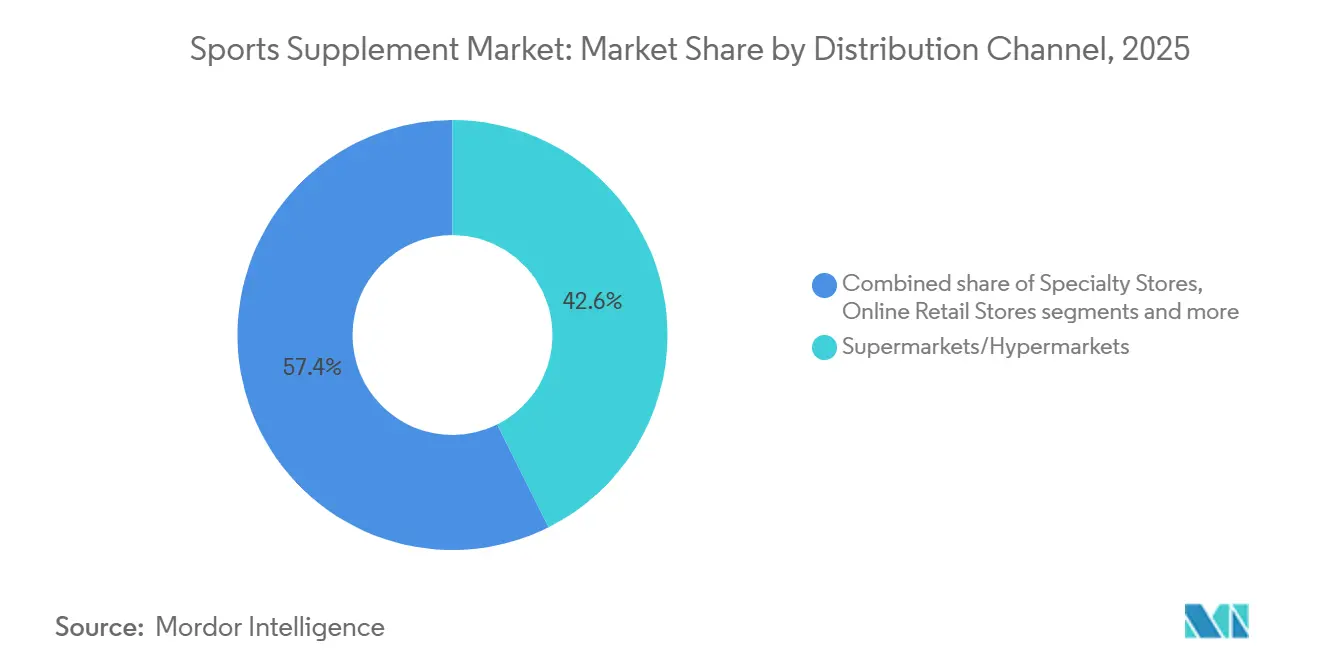
- Por canal de distribuição, os supermercados e hipermercados lideraram a distribuição com uma participação de 42,61% em 2025. As lojas de varejo online são o canal de crescimento mais rápido, com um CAGR de 10,03% no período de 2026 a 2031.
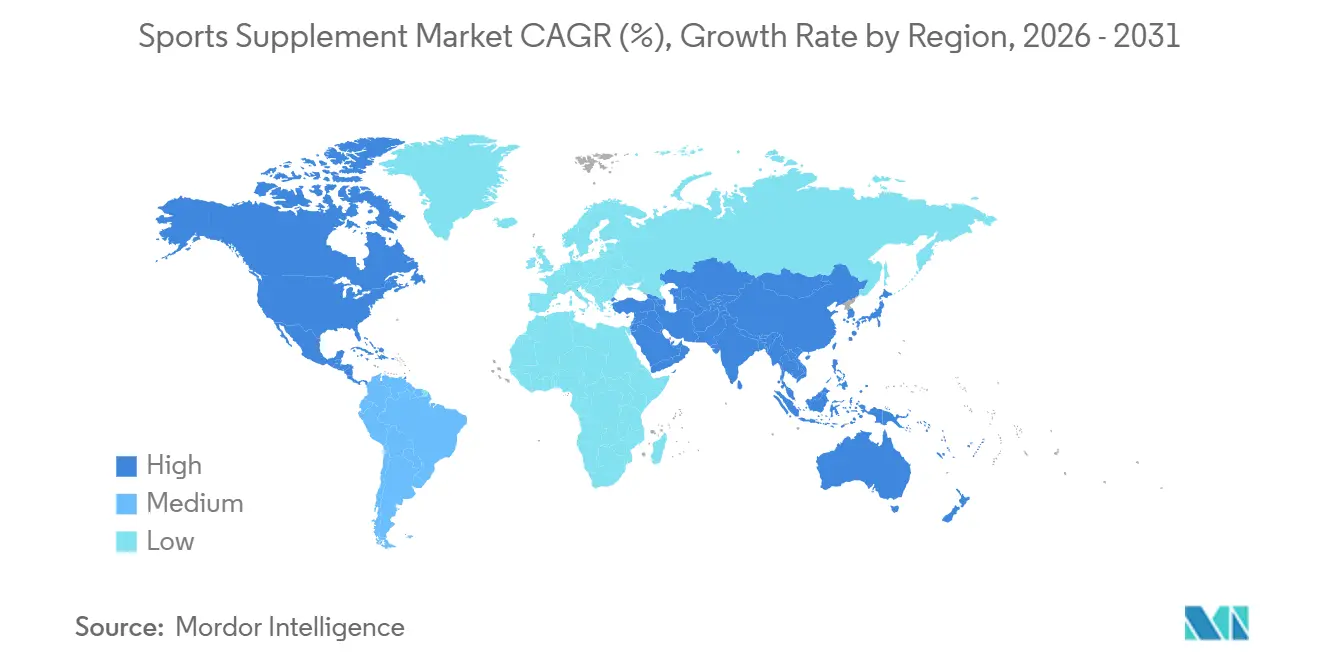
- Por geografia, a América do Norte representou a maior participação regional, com 38,15% em 2025. A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 9,43% no período de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de academias e clubes de fitness | +1.8% | Global, com ganhos concentrados na América do Norte, Europa e centros urbanos da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Aumento da conscientização sobre saúde e condicionamento físico | +1.5% | Global, com maior impacto nos mercados emergentes da Ásia-Pacífico e do Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Demanda crescente por proteína de base vegetal | +1.2% | Principalmente América do Norte e Europa; expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Preferência crescente por formatos convenientes e de recuperação para consumo em movimento | +1.0% | Global, com adoção mais rápida na América do Norte, Reino Unido e Leste Asiático | Curto prazo (≤ 2 anos) |
| O impacto das mídias sociais e dos influenciadores de fitness | +0.9% | Global, concentrado em mercados com alta penetração de smartphones e plataformas sociais | Curto prazo (≤ 2 anos) |
| Avanços científicos e inovações de produtos | +0.7% | América do Norte, Europa; crescente nos segmentos premium da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de academias e clubes de fitness
O crescimento do mercado de suplementos esportivos está intimamente ligado à expansão do cenário de fitness, impulsionado pelo aumento da conscientização, pelos avanços tecnológicos e pela evolução das preferências dos consumidores. À medida que mais indivíduos priorizam saúde e bem-estar, a demanda por atividades físicas organizadas e nutrição especializada continua a crescer. A proliferação de centros de fitness, aliada a ofertas como estúdios boutique, está apoiando o crescimento geral do mercado, especialmente à medida que os consumidores buscam experiências de fitness personalizadas e orientadas para a comunidade. Em exemplos populosos como a Índia, essa tendência apresenta um potencial inexplorado significativo. Em 2024, apenas cerca de 0,8% da população adulta são membros de instalações de fitness, totalizando aproximadamente 12,3 milhões de membros, de acordo com a Associação de Saúde e Fitness. Com quase 820 milhões de indianos com idades entre 18 e 62 anos permanecendo inativos, o mercado tem um espaço considerável para crescimento[1]. Até 2030, espera-se que as adesões quase dobrem para 23,2 milhões, destacando a oportunidade de ampliar o acesso por meio de modelos acessíveis que alcancem cidades menores, mulheres e famílias de baixa renda.
Demanda crescente por proteína de base vegetal
O mercado de suplementos esportivos está experimentando um forte crescimento, impulsionado pelo crescente interesse dos consumidores em produtos proteicos de base vegetal. Essa tendência é moldada por considerações de saúde, sustentabilidade e preferências alimentares. À medida que mais consumidores adotam padrões alimentares veganos, vegetarianos e flexitarianos, os fabricantes estão expandindo seus portfólios de suplementos proteicos de ervilha, soja, arroz, cânhamo e proteínas vegetais combinadas para atender à demanda por produtos de nutrição esportiva com rótulo limpo, sem alérgenos e ambientalmente conscientes. Melhorias contínuas no sabor, na textura e nas formulações de aminoácidos estão aprimorando ainda mais o apelo dos suplementos esportivos de base vegetal tanto para atletas quanto para consumidores de fitness recreativo. Pesquisas de preferência do consumidor destacam a crescente aceitação de fontes de proteína de base vegetal. De acordo com a Pesquisa Spotlight do Conselho Internacional de Informação Alimentar (IFIC) realizada nos Estados Unidos em julho de 2025 com 1.000 adultos, 40% dos americanos relataram preferir obter proteína de feijão, ervilha e lentilha, tornando as leguminosas uma das fontes de proteína não animal mais preferidas[2]. A mesma pesquisa constatou que 18% dos entrevistados preferiram alternativas à carne, refletindo uma abertura crescente em relação às opções de proteína de base vegetal. Essa crescente aceitação dos consumidores está incentivando as empresas de nutrição esportiva a investir em formulações de base vegetal, apoiando o crescimento de longo prazo do mercado de suplementos esportivos.
Preferência crescente por formatos convenientes e de recuperação para consumo em movimento
A preferência crescente por formatos de recuperação convenientes e para consumo em movimento está moldando o mercado de suplementos esportivos. Os consumidores modernos, especialmente profissionais ocupados e indivíduos ativos, priorizam produtos rápidos e fáceis de consumir que se encaixem em suas rotinas diárias. Bebidas proteicas prontas para beber e barras de energia portáteis estão ganhando popularidade, pois eliminam a necessidade de preparo ou mistura, fornecendo nutrição imediata a qualquer hora e lugar. Essa mudança em direção a formatos para consumo em movimento reflete a crescente demanda por soluções rápidas e eficazes que apoiem o treinamento, a recuperação e as necessidades diárias de energia sem interromper as agendas. As inovações em suplementos esportivos também estão expandindo a variedade e os sabores de produtos convenientes, atendendo a diversas preferências alimentares e objetivos de fitness. Esses formatos de recuperação oferecem dosagem precisa, ingredientes de alta qualidade e benefícios adicionais como vitaminas, minerais e fibras, tornando-os mais atraentes do que lanches ou pós tradicionais. À medida que os consumidores buscam maneiras eficazes de sustentar a energia, melhorar a recuperação muscular e manter a mobilidade enquanto gerenciam agendas agitadas, espera-se que a demanda por suplementos esportivos portáteis e prontos para consumo cresça.
Aumento da conscientização sobre saúde e condicionamento físico
O crescimento da conscientização sobre saúde e condicionamento físico é um importante impulsionador do crescimento no mercado de suplementos esportivos. O Instituto Global de Bem-Estar relata que a economia do bem-estar cresceu 6,5% ao ano de 2013 a 2024, superando o crescimento do PIB global, o que reflete um maior foco na saúde pessoal e no bem-estar em todo o mundo[3]. Essa expansão foi acompanhada pelo aumento dos gastos com atividade física, alimentação saudável, nutrição e controle de peso, refletindo uma ênfase maior no exercício, no condicionamento físico e nos cuidados preventivos de saúde. À medida que os consumidores priorizam cada vez mais o exercício regular, a nutrição equilibrada e o gerenciamento de saúde a longo prazo, a demanda por produtos que apoiem o desempenho atlético, a recuperação muscular e a ingestão diária de proteínas continua a crescer. O crescimento dos segmentos de atividade física e nutrição dentro da economia do bem-estar indica que mais indivíduos estão incorporando o fitness em seus estilos de vida, criando condições favoráveis para o mercado de suplementos esportivos, à medida que os consumidores buscam produtos nutricionais baseados em evidências para complementar seus objetivos de saúde e desempenho.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Presença crescente de produtos do mercado cinza no mercado | -0.5% | Núcleo na Ásia-Pacífico, com expansão para o Oriente Médio e África; observável no comércio eletrônico transfronteiriço europeu | Médio prazo (2 a 4 anos) |
| Aumento do escrutínio em torno das regulamentações de peptídeos | -0.4% | Principalmente Estados Unidos e Europa; expansão para mercados que adotam as estruturas de rotulagem dos Estados Unidos/Europa | Curto prazo (≤ 2 anos) |
| Preocupações com sensibilidade a preços em mercados emergentes | -0.4% | América do Sul, Oriente Médio e África e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Potenciais efeitos colaterais e riscos à saúde associados aos suplementos esportivos | -0.3% | Global, amplificado em mercados com menor alfabetização em saúde | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do escrutínio em torno das regulamentações de peptídeos
O aumento do escrutínio em torno das regulamentações de peptídeos representa um desafio significativo para o mercado de suplementos esportivos. À medida que agências regulatórias como a FDA intensificam os controles sobre peptídeos não aprovados, as empresas enfrentam o risco de consequências legais e recalls de produtos, o que pode afetar a confiança dos consumidores e a estabilidade do mercado. O cenário regulatório em evolução exige que os fabricantes mantenham a conformidade e a transparência, muitas vezes necessitando de ajustes substanciais nas formulações de produtos e nas estratégias de marketing. A crescente supervisão regulatória também destaca a necessidade de maior transparência no fornecimento de ingredientes e no status de aprovação. À medida que os peptídeos não aprovados enfrentam um escrutínio crescente, os participantes do mercado devem se adaptar priorizando substâncias aprovadas e respaldadas por pesquisas para garantir segurança e conformidade legal. Essa mudança regulatória provavelmente resultará em um ambiente industrial mais cauteloso e em conformidade daqui para frente.
Presença crescente de produtos do mercado cinza no mercado
A presença crescente de produtos do mercado cinza no mercado global de suplementos esportivos representa desafios significativos para consumidores, marcas e autoridades regulatórias. À medida que o mercado se expande pelas regiões, o aumento de produtos não verificados e não regulamentados elevou as preocupações com qualidade, segurança e autenticidade. Muitos produtos do mercado cinza contornam os canais de distribuição oficiais, dificultando a garantia de conformidade com os padrões estabelecidos para a qualidade das matérias-primas e as práticas de fabricação. Isso aumenta o risco de suplementos contaminados, com rótulos incorretos ou abaixo do padrão chegando aos consumidores, o que corrói a confiança no mercado. A ausência de verificação e certificação independentes para produtos do mercado cinza agrava esses problemas. Os consumidores e varejistas estão exigindo cada vez mais transparência, segurança e garantia de qualidade confiável, que os produtos do mercado cinza frequentemente não conseguem fornecer. Sem a supervisão adequada, esses produtos contribuem para a não conformidade regulatória, recalls de produtos e potenciais riscos à saúde. O fortalecimento das estruturas de verificação e a promoção de produtos certificados e em conformidade são etapas necessárias para proteger os interesses dos consumidores e manter a integridade no mercado global de suplementos esportivos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Proteínas Lideram; Compostos Não Proteicos Crescem Mais RápidoOs produtos proteicos esportivos detiveram a maior participação de mercado em 2025, representando aproximadamente 72,48%. Essa dominância é impulsionada por formatos populares como pós de whey e caseína, bebidas proteicas prontas para beber (RTD) e barras proteicas/energéticas, que se beneficiam da adoção consolidada pelos consumidores, da credibilidade clínica e da ampla distribuição no varejo. Entre esses, as barras proteicas e os formatos RTD estão ganhando participação de volume adicional ao reduzir as barreiras de preparo, tornando a suplementação proteica mais acessível para uso fora das academias e no dia a dia.
Em contraste, os produtos não proteicos esportivos, como creatina, BCAAs e peptídeos de colágeno, têm previsão de crescer ao CAGR mais rápido, de 9,73%, de 2026 a 2031. Esse crescimento é impulsionado pela expansão das evidências científicas que apoiam seus benefícios além do desempenho atlético, incluindo melhora cognitiva e saúde articular. A creatina, em particular, está mudando seu posicionamento em direção ao bem-estar geral, com estudos clínicos relacionando-a à melhora da função cognitiva sob fadiga. Os peptídeos de colágeno também estão ganhando força como ingredientes de recuperação, atraindo tanto os mercados esportivos quanto os de envelhecimento saudável, à medida que a aceitação regulatória continua a crescer.


Por Fonte:
Aceleração à Base de Plantas Desafia a Dominância AnimalOs produtos de base animal detiveram a maior participação do mercado em 2025, representando aproximadamente 68,87% da receita. Essa dominância é amplamente atribuída aos comprovados benefícios clínicos da proteína whey, particularmente seu alto teor de leucina e perfil de esvaziamento gástrico rápido, que atraem atletas competitivos e frequentadores regulares de academias. Apesar da crescente popularidade das opções de base vegetal, as proteínas de base animal continuam a manter uma posição forte devido às suas credenciais de desempenho estabelecidas e à confiança dos consumidores.
Os produtos de base vegetal, por outro lado, têm previsão de crescer ao CAGR mais alto, de 9,12%, até 2031. Esse crescimento é impulsionado por uma base crescente de consumidores flexitarianos e pela prevalência crescente de intolerância à lactose, ambos contribuindo para uma mudança sustentada das fontes de proteína de base animal para as de base vegetal. Dentro do segmento de base animal, as proteínas whey derivadas de fermentação de precisão estão começando a entrar no mercado premium. Em ambos os segmentos, os fabricantes estão investindo em testes de terceiros e transparência de ingredientes para abordar as preocupações dos consumidores sobre a proveniência dos ingredientes, uma tendência reforçada pelo escrutínio das mídias sociais sobre formulações proprietárias.
Por Canal de Distribuição:
Supermercados Lideram o Valor de Mercado; Canais Online Expandem RapidamenteOs supermercados/hipermercados representaram 42,61% da receita de distribuição em 2025, refletindo a integração bem-sucedida de vitaminas e suplementos nas compras semanais de supermercado de rotina. Esse canal oferece geração de receita estável e espaço de prateleira consistente, tornando-o um ponto de venda dominante para vitaminas e suplementos. Os consumidores se beneficiam da conveniência de adquirir produtos de saúde junto com as compras do dia a dia, e os varejistas se beneficiam do alto fluxo de clientes e dos ciclos de compra repetida. Permanece o canal principal para consumidores que adquirem produtos de saúde do dia a dia durante as compras de rotina.
As lojas de varejo online têm previsão de registrar o crescimento de canal mais rápido, com um CAGR de 10,03% de 2026 a 2031, impulsionado por modelos de assinatura, recomendações de reabastecimento baseadas em inteligência artificial e descoberta por meio do comércio social, que reduzem o tempo entre o conhecimento do produto e a primeira compra. Os modelos de assinatura, em particular, apoiam a receita recorrente e melhoram a retenção de clientes ao automatizar os ciclos de reabastecimento. As recomendações baseadas em inteligência artificial personalizam ainda mais a experiência de compra, aumentando o valor do carrinho e a frequência de compra. A crescente influência das plataformas de comércio social está remodelando a forma como os consumidores descobrem e adquirem suplementos, comprimindo o funil de compra tradicional e expandindo o alcance do canal online para além das plataformas convencionais de comércio eletrônico.


Análise Geográfica
Mercado de Suplementos Esportivos da América do Norte
A América do Norte detém a maior participação do mercado de suplementos esportivos em 2025, respondendo por 38,15% da receita global. Essa posição é sustentada por uma base de consumidores madura e consciente em relação à saúde, que se engaja ativamente em atividades físicas. A região se beneficia de uma infraestrutura de varejo bem estabelecida, incluindo lojas especializadas, academias e plataformas online, o que garante ampla disponibilidade de produtos. As marcas consolidadas na América do Norte também impulsionam a inovação de produtos e os esforços de marketing que reforçam a fidelidade dos consumidores.
Mercado de Suplementos Esportivos da Ásia-Pacífico
Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido entre 2026 e 2031, com um CAGR de 9,43%. A rápida urbanização e o aumento da renda disponível estão elevando os gastos dos consumidores com produtos de saúde e bem-estar. Países como China, Índia e nações do Sudeste Asiático estão registrando crescente conscientização sobre condicionamento físico e maior participação em esportes. Esse crescimento é ainda impulsionado pela expansão dos canais de varejo e pela adoção de tendências ocidentais de fitness, posicionando a Ásia-Pacífico para capturar uma parcela maior do mercado global.
Mercado de Suplementos Esportivos da EMEA e da América do Sul
Outras regiões, incluindo Europa, América do Sul e Oriente Médio e África, devem crescer em um ritmo mais moderado. Esses mercados estão gradualmente ampliando sua participação à medida que a conscientização sobre suplementos esportivos aumenta e o acesso ao varejo melhora. Fatores como o aumento da participação em esportes, a crescente consciência sobre saúde e a expansão das redes de varejo devem sustentar um crescimento constante. Com o tempo, espera-se que essas regiões se tornem contribuintes significativos para o mercado global de suplementos esportivos.
Cenário Competitivo
Concentração do Mercado
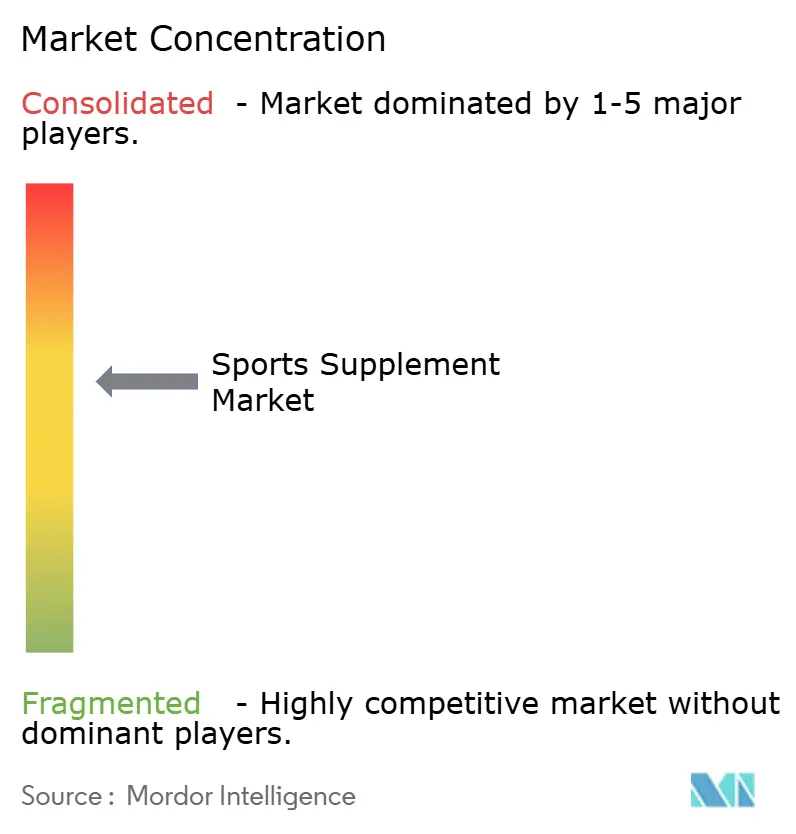
O mercado de suplementos esportivos é moderadamente consolidado, com alguns participantes-chave detendo uma participação significativa. Embora inúmeras empresas menores e marcas de nicho operem no mercado, as grandes corporações dominam por meio de ampla distribuição e forte reconhecimento de marca. Essas empresas utilizam seus recursos para expandir seus portfólios de produtos e manter suas posições competitivas. A natureza consolidada do mercado permite que esses participantes influenciem as tendências do setor e as estratégias de precificação, embora oportunidades permaneçam para novos entrantes menores estabelecerem segmentos de nicho.
Os principais participantes, como Glanbia PLC, PepsiCo, Abbott Laboratories, Nestlé S.A. e Otsuka Pharmaceutical Co., Ltd., estão expandindo suas ofertas de suplementos esportivos por meio de lançamentos de produtos, aquisições e parcerias estratégicas. Algumas dessas empresas lançaram recentemente novas linhas de produtos voltadas para necessidades específicas dos consumidores, como suplementos de base vegetal ou funcionais. Elas também estão investindo em campanhas de marketing e patrocínios para fortalecer a visibilidade da marca e o engajamento dos consumidores. Essas atividades refletem um foco em inovação, expansão global e captura de uma parcela maior do crescente mercado de suplementos esportivos.
Os participantes emergentes estão ganhando força ao se concentrar em nichos especializados, como suplementos orgânicos, de base vegetal ou com rótulo limpo. Essas empresas frequentemente adotam formulações inovadoras e capitalizam a crescente demanda dos consumidores por produtos conscientes da saúde. Muitas também estão aproveitando plataformas online e mídias sociais para alcançar seus públicos-alvo. Embora atualmente detenham participações de mercado menores, sua agilidade e foco nas tendências do mercado as posicionam para crescimento nos próximos anos. Essas marcas emergentes estão influenciando cada vez mais a dinâmica do mercado e pressionando os principais participantes a inovar ainda mais.
Líderes do Setor de Suplementos Esportivos
-
Glanbia Plc
-
Abbott Laboratories
-
PepsiCo Inc.
-
Nestlé S.A.
-
Otsuka Pharmaceutical
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Suplementos Esportivos Empresas cobertas neste relatório
- Glanbia PLC
- PepsiCo, Inc.
- Abbott Laboratories
- Nestlé S.A.
- Herbalife International of America, Inc.
- Post Holdings, Inc.
- The Coca-Cola Company
- Otsuka Pharmaceutical Co., Ltd.
- GNC Holdings, LLC
- THG PLC
- Mondelez International group (Clif Bar and Company)
- MusclePharm Corporation
- NOW Foods
- Labrada Nutrition
- Transparent Labs
- Redcon1 LLC
- Amway Corp.
- Evlution Nutrition
- Danone S.A.
- Applied Nutrition PLC
- Iovate Health Sciences International Inc.
Desenvolvimentos industriais recentes em Mercado de Suplementos Esportivos
- Junho de 2026: A Lactalis adquiriu a Protein Works, com sede no Reino Unido, uma marca de nutrição esportiva que oferece pós proteicos, substitutos de refeição, suplementos e produtos de nutrição para desempenho. A aquisição fortalece a posição da Lactalis no segmento de nutrição proteica e expande seu portfólio de nutrição esportiva na Europa.
- Junho de 2026: A Applied Nutrition adquiriu a instalação de fabricação do Nutrablend Group em Buffalo, Nova York, por 16 milhões de USD, estabelecendo um local de produção e inovação nos Estados Unidos. A instalação suporta uma capacidade anual estimada de até 300 milhões de USD e tem como objetivo melhorar a eficiência da cadeia de suprimentos, reduzir os custos logísticos e expandir a fabricação de marca própria na América do Norte. Essa aquisição faz parte da estratégia da empresa para fortalecer suas capacidades operacionais na região.
- Março de 2026: A Myprotein anunciou o lançamento da MARS Impact Whey Protein como parte de sua parceria contínua com a Mars Wrigley. O produto oferece 20 gramas de proteína whey por porção e está disponível nos sabores chocolate, caramelo e malte. O lançamento segue a introdução anterior dos produtos proteicos SNICKERS e está planejado para distribuição por meio de canais online e lojas de varejo, incluindo grandes redes de supermercados, em 2026. A parceria visa combinar nutrição esportiva com sabores estabelecidos para expandir o alcance de mercado.
- Agosto de 2025: A THG PLC anunciou uma parceria de licenciamento entre sua marca de nutrição esportiva, Myprotein, e a SG Safety Corporation, subsidiária do CJ Group, para expandir a presença da Myprotein na Coreia do Sul. Nos termos do acordo, a SG Safety Corporation fabricará e distribuirá suplementos de nutrição esportiva, pós proteicos, bebidas prontas para beber e lanches proteicos da marca Myprotein, ao mesmo tempo em que ampliará o alcance da marca para canais de varejo físico e novos marketplaces online em todo o país.
Escopo do Relatório Global do Mercado de Suplementos Esportivos
Este relatório analisa o mercado de suplementos esportivos, segmentado por tipo de produto, fonte, canal de distribuição e geografia. Por tipo de produto, o relatório abrange produtos proteicos esportivos, incluindo pós como whey e caseína, pós proteicos de base vegetal e outros pós proteicos esportivos, juntamente com bebidas proteicas prontas para beber e barras proteicas/energéticas. Também abrange produtos não proteicos esportivos, como creatina, BCAA (Aminoácidos de Cadeia Ramificada), peptídeos de colágeno e outros suplementos relacionados que apoiam o desempenho atlético e a recuperação.
Por fonte, o mercado é segmentado em ingredientes de base animal e de base vegetal, fornecendo insights sobre as preferências dos consumidores e a crescente mudança em direção à nutrição de base vegetal. O relatório também abrange canais de distribuição, incluindo supermercados e hipermercados, lojas especializadas, pontos de venda de varejo online e outros canais, como vendas diretas, examinando seus papéis na acessibilidade dos produtos e no comportamento de compra dos consumidores, particularmente no contexto do crescimento do comércio eletrônico.
Geograficamente, o relatório abrange a América do Norte (Estados Unidos, Canadá, México e restante da América do Norte), Europa (Alemanha, Reino Unido, Itália, França, Espanha, Países Baixos, Polônia, Bélgica, Suécia e restante da Europa), Ásia-Pacífico (China, Índia, Japão, Austrália, Indonésia, Coreia do Sul, Tailândia, Singapura e restante da Ásia-Pacífico), América do Sul (Brasil, Argentina, Colômbia, Chile, Peru e restante da América do Sul) e Oriente Médio e África (África do Sul, Arábia Saudita, Emirados Árabes Unidos, Nigéria, Egito, Marrocos, Turquia e restante do Oriente Médio e África). O relatório analisa a dinâmica regional do mercado, os impulsionadores de crescimento, os desafios e as oportunidades nessas regiões.
Visão geral da segmentação
| Proteína | Whey e Caseína |
| À Base de Plantas | |
| Outros | |
| Não Proteico | BCAA |
| Creatina | |
| Outros |
| À Base Animal |
| À Base de Plantas |
| Pó |
| Barras |
| Líquido RTD |
| Cápsulas/Comprimidos |
| Outros |
| Supermercados/Hipermercados |
| Lojas Especializadas |
| Lojas de Varejo Online |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Suécia | |
| Bélgica | |
| Polônia | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Tailândia | |
| Singapura | |
| Indonésia | |
| Coreia do Sul | |
| Austrália | |
| Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| África do Sul | |
| Arábia Saudita | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Proteína | Whey e Caseína |
| À Base de Plantas | ||
| Outros | ||
| Não Proteico | BCAA | |
| Creatina | ||
| Outros | ||
| Por Fonte | À Base Animal | |
| À Base de Plantas | ||
| Por Forma | Pó | |
| Barras | ||
| Líquido RTD | ||
| Cápsulas/Comprimidos | ||
| Outros | ||
| Por Canal de Distribuição | Supermercados/Hipermercados | |
| Lojas Especializadas | ||
| Lojas de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Suécia | ||
| Bélgica | ||
| Polônia | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Tailândia | ||
| Singapura | ||
| Indonésia | ||
| Coreia do Sul | ||
| Austrália | ||
| Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| África do Sul | ||
| Arábia Saudita | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual categoria de produto lidera a receita atualmente?
Os produtos proteicos esportivos lideram a categoria com 72,48% da receita de 2025, apoiados por pós, bebidas prontas para beber e barras.
Por que as fórmulas de base vegetal estão ganhando mais força?
Os produtos de base vegetal têm previsão de crescer a um CAGR de 9,12% porque a demanda é apoiada por hábitos flexitarianos, intolerância a laticínios e melhor desempenho de sabor e textura.
Qual canal de vendas está crescendo mais rapidamente?
As lojas de varejo online devem crescer ao CAGR mais rápido, de 10,03%, até 2031, auxiliadas por modelos de assinatura, sortimento mais amplo e comportamento de compra repetida mais fácil.
O que está mudando a concorrência neste espaço?
O cenário competitivo está sendo moldado pela inovação de produtos, expansão de capacidade e diversificação de portfólio. Empresas como Glanbia, Abbott Laboratories, PepsiCo, Nestlé e Otsuka Pharmaceutical estão investindo no desenvolvimento de produtos de nutrição esportiva, expandindo as capacidades de fabricação e fortalecendo as redes de distribuição para aprimorar suas posições competitivas.