
スポーツサプリメント市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 27.97 十億米ドル |
| 市場規模 (2031) | 41.73 十億米ドル |
| 成長率 (2026 - 2031) | 8.33 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスポーツサプリメント市場分析
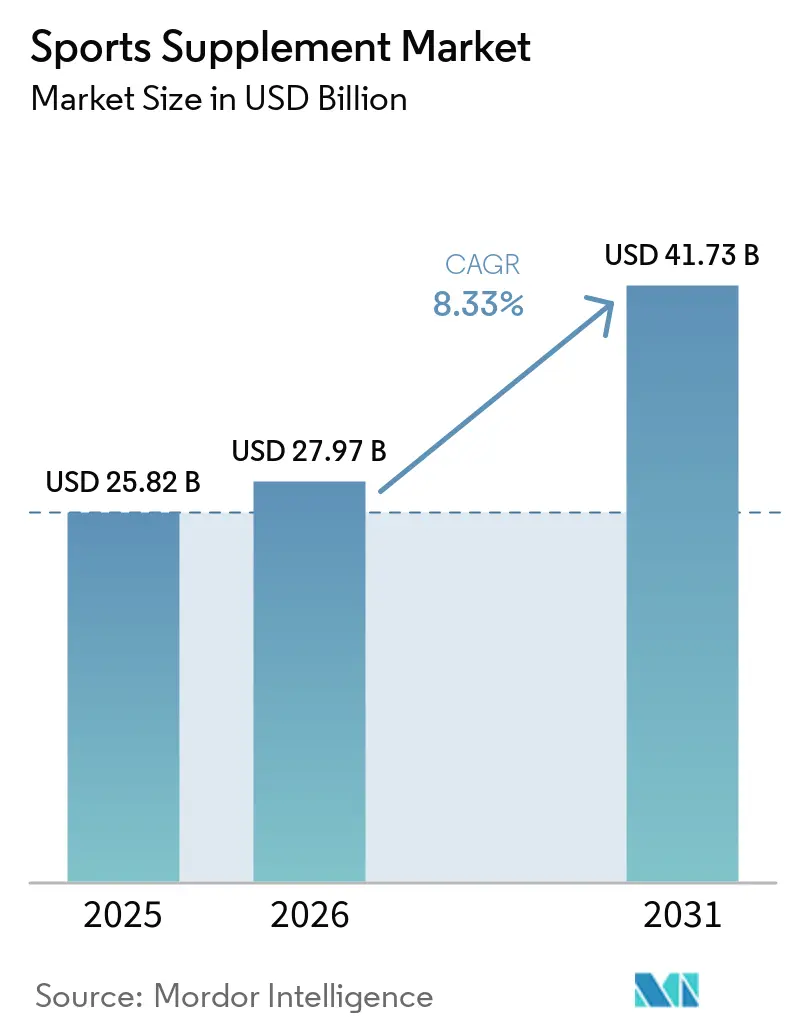
スポーツサプリメント市場は、2025年の25.82 ビリオン 米ドルから2026年には27.97 ビリオン 米ドルへと成長し、2026年から2031年の複合年間成長率(CAGR)8.33%で2031年までに41.73 ビリオン 米ドルに達すると予測されています。この成長は、健康・フィットネス・予防栄養に対する消費者意識の高まりと、多様な年齢層にわたるアクティブなライフスタイルへの関心の増大によって牽引されています。レクリエーションスポーツ、筋力トレーニング、持久系競技、ウェルネス志向のルーティンへの参加増加により、スポーツ栄養製品の消費者基盤はプロアスリートを超えて拡大しています。また、植物性タンパク質やその他の機能性成分に関する科学的検証の進展が代替タンパク源の幅広い採用を促進しており、市場はその恩恵を受けています。デジタルコマースの拡大、パーソナライズドマーケティング、ソーシャルメディアの普及により、製品へのアクセスと消費者エンゲージメントが向上し、ブランドはより広い顧客層にリーチできるようになっています。より強固な規制の枠組み、品質認証の改善、原材料調達の透明性向上が消費者の信頼をさらに強化し、長期的な市場成長を支えています。さらに、精密栄養分野における継続的なイノベーションが、プレミアムおよびカスタマイズされたスポーツサプリメント製品の台頭に貢献し、市場拡大の新たな機会を創出しています。
主要レポートのポイント
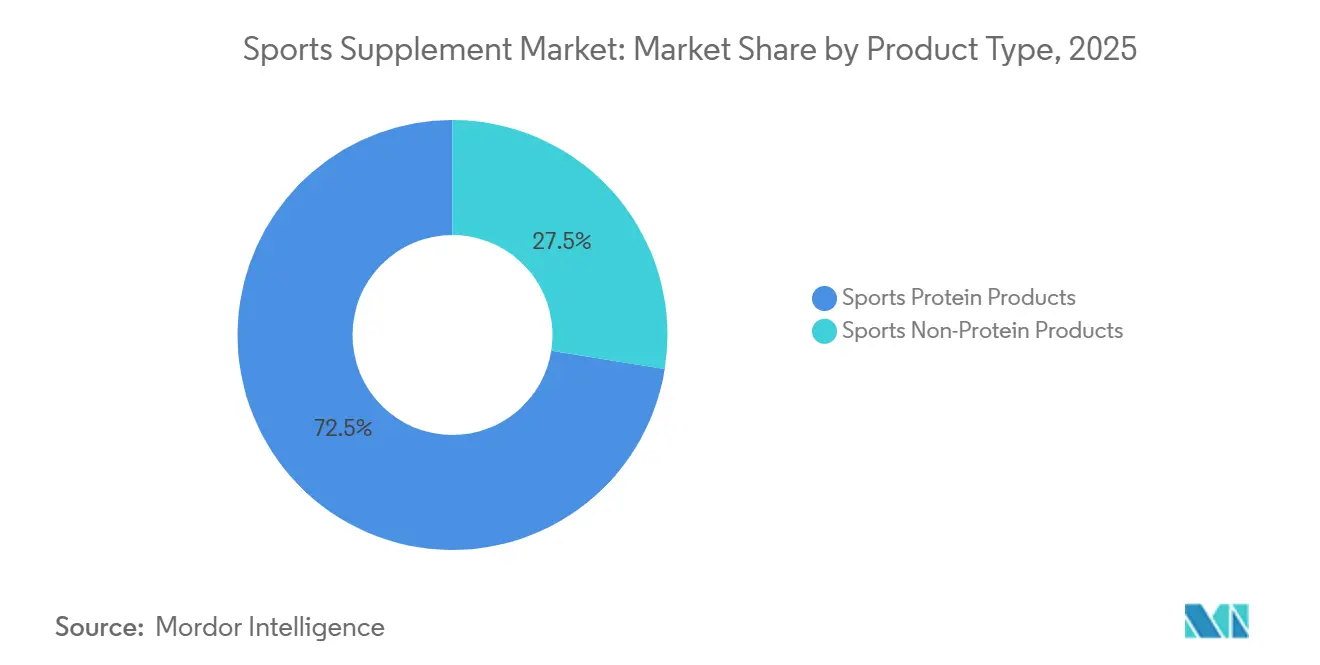
- 製品タイプ別では、スポーツプロテイン製品が2025年に72.48%の最大セグメントシェアを占めました。スポーツ非プロテイン製品は2026年から2031年にかけてCAGR 9.73%で最も速く成長するカテゴリーです。
- 原料源別では、動物性製品が2025年に68.87%のシェアで市場を支配しました。植物性製品は2026年から2031年にかけてCAGR 9.12%で最も速い成長率が予測されています。
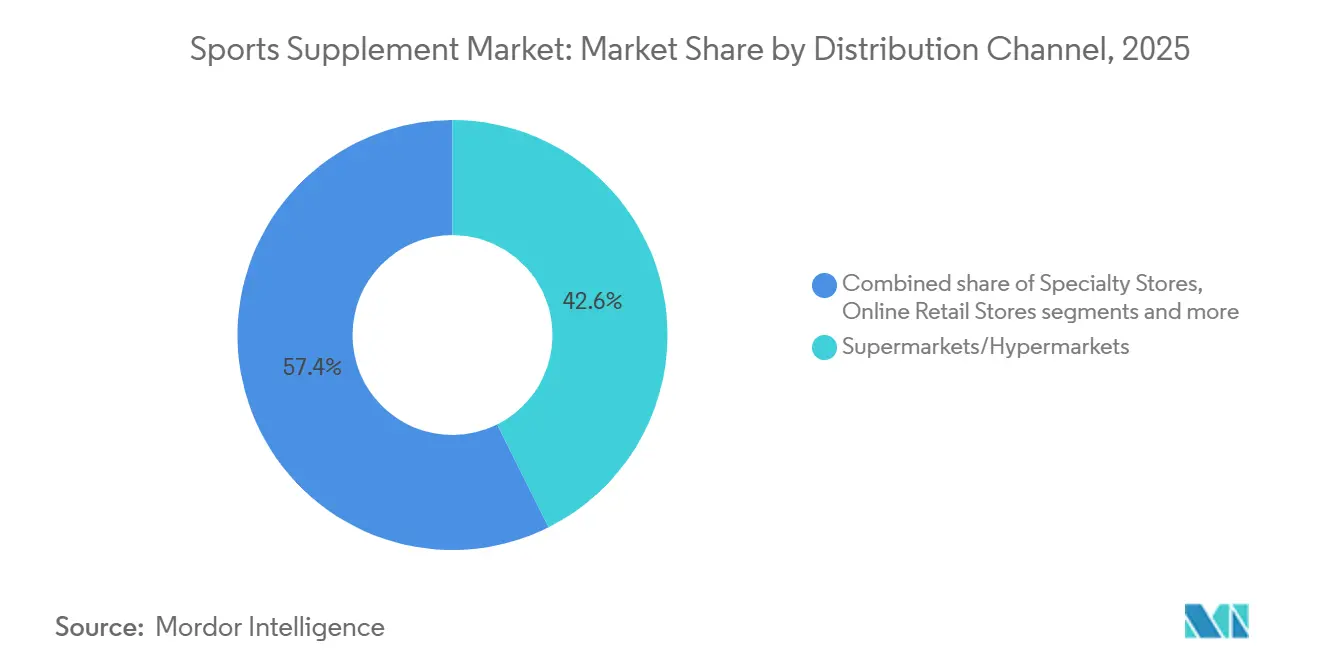
- 流通チャネル別では、スーパーマーケット/ハイパーマーケットが2025年に42.61%のシェアで流通をリードしました。オンライン小売店は2026年から2031年にかけてCAGR 10.03%で最も速く成長するチャネルです。
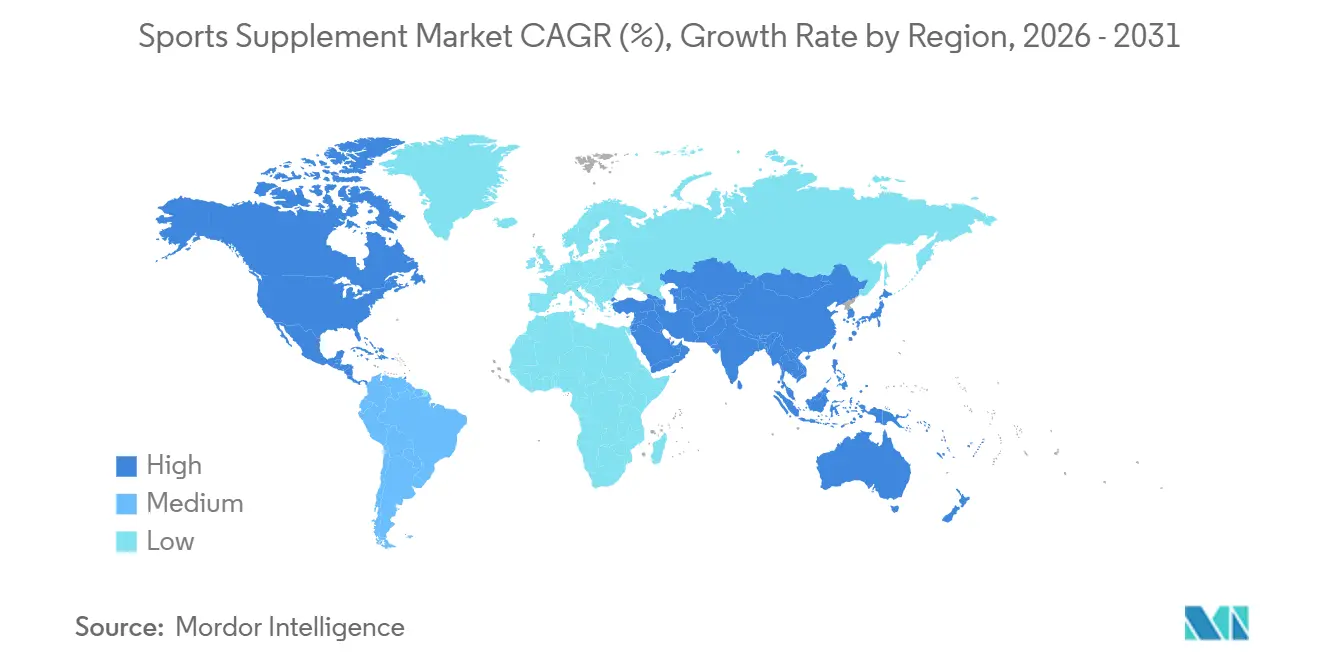
- 地域別では、北米が2025年に38.15%の最大地域シェアを占めました。アジア太平洋は2026年から2031年にかけてCAGR 9.43%で最も速く成長する地域です。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フィットネスクラブおよびジム会員数の拡大 | +1.8% | 北米、欧州、アジア太平洋の都市部を中心としたグローバルな集中的成長 | 中期(2〜4年) |
| 健康・フィットネス意識の向上 | +1.5% | 新興アジア太平洋および中東・アフリカ市場への影響が最も大きいグローバル規模 | 長期(4年以上) |
| 植物性タンパク質への需要の高まり | +1.2% | 主に北米および欧州、アジア太平洋への波及 | 中期(2〜4年) |
| 利便性・外出先でのリカバリーフォーマットへの嗜好の高まり | +1.0% | グローバル、北米・英国・東アジアでの採用が最も速い | 短期(2年以内) |
| ソーシャルメディアとフィットネスインフルエンサーの影響 | +0.9% | スマートフォンおよびソーシャルプラットフォームの普及率が高い市場に集中したグローバル規模 | 短期(2年以内) |
| 科学的進歩と製品イノベーション | +0.7% | 北米、欧州、アジア太平洋のプレミアムセグメントで増加中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フィットネスクラブおよびジム会員数の拡大
スポーツサプリメント市場の成長は、意識の向上、技術の進歩、消費者嗜好の変化によって牽引される、拡大するフィットネス環境と密接に関連しています。より多くの人々が健康とウェルネスを優先するにつれ、組織的なフィットネス活動と専門的な栄養への需要が高まり続けています。フィットネスセンターの増加は、ブティックスタジオなどの提供内容と相まって、特に消費者がパーソナライズされたコミュニティ志向のフィットネス体験を求める中で、市場全体の成長を支えています。インドのような人口の多い国では、このトレンドが大きな未開拓の可能性を示しています。健康・フィットネス協会によると、2024年にはインドの成人人口の約0.8%のみがフィットネス施設の会員であり、会員総数は約1,230万人です。18〜62歳のインド人のうち約8億2,000万人が非活動的な状態にあることから、市場には相当な成長余地があります[1]。2030年までに会員数は2,320万人へとほぼ倍増すると予想されており、小規模な町、女性、低所得世帯にリーチする手頃なモデルを通じてアクセスを拡大する機会が浮き彫りになっています。
植物性タンパク質への需要の高まり
スポーツサプリメント市場は、植物性タンパク質製品への消費者の関心の高まりに牽引され、力強い成長を遂げています。このトレンドは、健康、持続可能性、食事嗜好に関する考慮によって形成されています。より多くの消費者がビーガン、ベジタリアン、フレキシタリアンの食習慣を採用するにつれ、メーカーはクリーンラベル、アレルゲンフリー、環境に配慮したスポーツ栄養製品への需要に応えるため、エンドウ豆、大豆、米、麻、ブレンド植物性タンパク質サプリメントのポートフォリオを拡大しています。味、食感、アミノ酸配合の継続的な改善が、アスリートとレクリエーションフィットネス消費者の双方における植物性スポーツサプリメントの魅力をさらに高めています。消費者嗜好調査は、植物性タンパク源への受容の高まりを示しています。2025年7月に米国で1,000人の成人を対象に実施された国際食品情報評議会(IFIC)スポットライト調査によると、米国人の40%が豆類、エンドウ豆、レンズ豆からタンパク質を摂取することを好むと回答しており、豆類は最も好まれる非動物性タンパク源の一つとなっています[2]。同調査では、回答者の18%が代替肉を好むと回答しており、植物性タンパク質オプションへの開放性の高まりを反映しています。この消費者受容の拡大は、スポーツ栄養企業が植物性配合への投資を促進し、スポーツサプリメント市場の長期的成長を支えています。
利便性・外出先でのリカバリーフォーマットへの嗜好の高まり
利便性の高い外出先でのリカバリーフォーマットへの嗜好の高まりが、スポーツサプリメント市場を形成しています。現代の消費者、特に多忙なビジネスパーソンやアクティブな個人は、日常のルーティンに組み込める迅速で手軽に摂取できる製品を優先しています。レディ・トゥ・ドリンクプロテイン飲料や携帯用エネルギーバーは、準備や混合の手間を省き、いつでもどこでも即座に栄養を補給できることから人気を集めています。外出先でのフォーマットへのこのシフトは、スケジュールを乱すことなくトレーニング、リカバリー、日常のエネルギー需要をサポートする迅速で効果的なソリューションへの需要の増大を反映しています。スポーツサプリメントのイノベーションも、多様な食事嗜好とフィットネス目標に対応した利便性の高い製品のバリエーションとフレーバーを拡大しています。これらのリカバリーフォーマットは、正確な投与量、高品質な成分、ビタミン、ミネラル、食物繊維などの付加的なメリットを提供し、従来のスナックやパウダーよりも魅力的なものとなっています。消費者が多忙なスケジュールをこなしながらエネルギーを維持し、筋肉の回復を促進し、可動性を保つ効果的な方法を求める中、携帯可能なレディ・トゥ・コンシュームのスポーツサプリメントへの需要は成長が見込まれます。
健康・フィットネス意識の向上
健康・フィットネス意識の高まりは、スポーツサプリメント市場の成長における重要な牽引力です。グローバルウェルネス研究所は、ウェルネス経済が2013年から2024年にかけて年率6.5%で成長し、世界のGDP成長率を上回ったと報告しており、これは世界的に個人の健康とウェルビーイングへの関心が高まっていることを反映しています[3]。この拡大は、身体活動、健康的な食事、栄養、体重管理への支出の増加を伴っており、運動、フィットネス、予防医療への重点の強化を反映しています。消費者が定期的な運動、バランスの取れた栄養、長期的な健康管理をますます優先するにつれ、運動パフォーマンス、筋肉回復、日常のタンパク質摂取をサポートする製品への需要が高まり続けています。ウェルネス経済における身体活動と栄養セグメントの成長は、より多くの個人がフィットネスをライフスタイルに取り入れていることを示しており、消費者が健康とパフォーマンス目標を補完するエビデンスに基づく栄養製品を求める中で、スポーツサプリメント市場にとって有利な条件を生み出しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 市場におけるグレーマーケット製品の増加 | -0.5% | アジア太平洋を中心に、中東・アフリカへの波及、欧州越境電子商取引でも観察可能 | 中期(2〜4年) |
| ペプチド規制に関する監視の強化 | -0.4% | 主に米国および欧州、米国/欧州の表示基準を採用する市場への波及 | 短期(2年以内) |
| 新興市場における価格感応度の懸念 | -0.4% | 南米、中東・アフリカ、東南アジア | 長期(4年以上) |
| スポーツサプリメントに関連する潜在的な副作用と健康リスク | -0.3% | グローバル、健康リテラシーが低い市場で増幅 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ペプチド規制に関する監視の強化
ペプチド規制に関する監視の強化は、スポーツサプリメント市場にとって重大な課題をもたらしています。FDAなどの規制当局が未承認ペプチドへの規制を強化するにつれ、企業は法的措置や製品回収のリスクに直面し、消費者の信頼と市場の安定性に影響を与える可能性があります。進化する規制環境は、メーカーがコンプライアンスと透明性を維持することを求め、製品配合やマーケティング戦略の大幅な調整を必要とすることが多くなっています。規制監視の強化は、原材料調達と承認状況の透明性向上の必要性も浮き彫りにしています。未承認ペプチドへの監視が強まる中、市場参加者は安全性と法的コンプライアンスを確保するため、研究に裏付けられた承認済み物質を優先することで適応しなければなりません。この規制の変化は、今後より慎重でコンプライアンスを重視した業界環境をもたらす可能性が高いです。
市場におけるグレーマーケット製品の増加
グローバルなスポーツサプリメント市場におけるグレーマーケット製品の増加は、消費者、ブランド、規制当局にとって重大な課題をもたらしています。市場が地域を超えて拡大するにつれ、未検証・未規制の製品の台頭が品質、安全性、真正性に関する懸念を高めています。多くのグレーマーケット製品は公式の流通チャネルを迂回しており、原材料品質と製造慣行に関する確立された基準への準拠を確保することが困難になっています。これにより、汚染された、誤表示された、または基準以下のサプリメントが消費者に届くリスクが高まり、市場への信頼が損なわれています。グレーマーケット製品に対する独立した検証と認証の欠如がこれらの問題を複雑にしています。消費者と小売業者は透明性、安全性、信頼できる品質保証をますます求めており、グレーマーケット製品はこれらの要求に応えられないことが多いです。適切な監視なしには、これらの製品は規制違反、製品回収、潜在的な健康被害に寄与します。検証の枠組み強化し、認証済みのコンプライアンスに準拠した製品を促進することは、消費者の利益を守り、グローバルなスポーツサプリメント市場の健全性を維持するために必要なステップです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
プロテインがリード、非プロテイン化合物はより速く成長スポーツプロテイン製品は2025年に最大の市場シェアを占め、約72.48%を占めました。この優位性は、ホエイやカゼインパウダー、プロテインレディ・トゥ・ドリンク(RTD)飲料、プロテイン/エネルギーバーなどの人気フォーマットによって牽引されており、確立された消費者採用、臨床的信頼性、広範な小売流通の恩恵を受けています。これらの中でも、プロテインバーとRTDフォーマットは準備の障壁を低減することで追加的な数量シェアを獲得しており、ジム以外の日常的な用途でのプロテイン補給をより身近なものにしています。
一方、クレアチン、BCAA、コラーゲンペプチドなどのスポーツ非プロテイン製品は、2026年から2031年にかけてCAGR 9.73%で最も速い成長が予測されています。この成長は、認知機能向上や関節の健康など、運動パフォーマンスを超えた効果を支持する科学的エビデンスの拡大によって牽引されています。特にクレアチンは、疲労下での認知機能改善と関連する臨床研究を背景に、一般的なウェルネスへのポジショニングへとシフトしています。コラーゲンペプチドも、規制上の受容が拡大し続ける中、スポーツと健康的な加齢の両市場に訴求するリカバリー成分として注目を集めています。


原料別:
植物性の加速が動物性の優位性に挑戦動物性製品は2025年に市場の最大シェアを占め、売上の約68.87%を占めました。この優位性は主に、ホエイプロテインの実証された臨床的メリット、特にその高いロイシン含有量と速やかな胃排出プロファイルに起因しており、競技アスリートや定期的なジム利用者に支持されています。植物性オプションの人気が高まっているにもかかわらず、動物性タンパク質は確立されたパフォーマンスの実績と消費者の信頼により、引き続き強固な地位を維持しています。
一方、植物性製品は2031年までにCAGR 9.12%で最も高い成長率が予測されています。この成長は、フレキシタリアン消費者層の拡大と乳糖不耐症の増加によって牽引されており、いずれも動物性から植物性タンパク源への持続的なシフトに寄与しています。動物性セグメント内では、精密発酵由来のホエイプロテインがプレミアム市場への参入を始めています。両セグメントにわたり、メーカーはソーシャルメディアによる独自配合への監視によって強化されたトレンドとして、原材料の出所に関する消費者の懸念に対応するため、第三者試験と成分の透明性への投資を行っています。
流通チャネル別:
スーパーマーケットが市場価値をリード、オンラインチャネルが急速に拡大スーパーマーケット/ハイパーマーケットは2025年の流通売上の42.61%を占め、ビタミンとサプリメントが日常的な週次食料品購入に正常に統合されていることを反映しています。このチャネルは安定した収益創出と一貫した棚スペースを提供し、ビタミンとサプリメントの主要な販売拠点となっています。消費者は日常の食料と一緒に健康製品を購入できる利便性の恩恵を受け、小売業者は高い来客数と繰り返し購入サイクルの恩恵を受けています。日常的な買い物の際に日常的な健康製品を購入する消費者にとって、引き続き主要なチャネルです。
オンライン小売店は、2026年から2031年にかけてCAGR 10.03%で最も速いチャネル成長を記録すると予測されており、サブスクリプションモデル、AI駆動の補充推奨、製品認知から初回購入までの時間を短縮するソーシャルコマースの発見によって牽引されています。特にサブスクリプションモデルは、補充サイクルを自動化することで定期的な収益を支援し、顧客維持率を向上させます。AI駆動の推奨はショッピング体験をさらにパーソナライズし、バスケットサイズと購入頻度を高めます。ソーシャルコマースプラットフォームの影響力の拡大は、消費者がサプリメントを発見・購入する方法を再形成し、従来の購買ファネルを圧縮し、オンラインチャネルのリーチを従来の電子商取引プラットフォームを超えて拡大しています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米スポーツサプリメント市場
北米は2025年のスポーツサプリメント市場において最大のシェアを占めており、世界収益の38.15%を占めています。この地位は、フィットネス活動に積極的に取り組む成熟した健康意識の高い消費者層によって支えられています。同地域は、専門店、ジ、オンラインプラットフォームを含む確立された小売インフラの恩恵を受けており、製品の広範な入手可能性を確保しています。北米の確立されたブランドも、消費者ロイヤルティを強化する製品革新とマーケティング活動を推進しています。
アジア太平洋スポーツサプリメント市場
アジア太平洋地域は2026年から2031年にかけて最も成長が速い地域となる見込みであり、CAGRは9.43%です。急速な都市化と可処分所得の増加により、健康・ウェルネス製品への消費者支出が拡大しています。中国、インド、および東南アジア各国では、フィットネス意識の高まりとスポーツ参加の増加が見られます。この成長は、小売チャネルの拡大と欧米フィットネストレンドの普及によってさらに後押しされており、アジア太平洋地域は世界市場においてより大きなシェアを獲得する位置にあります。
欧州・中東・アフリカおよび南米スポーツサプリメント市場
欧州、南米、中東・アフリカを含むその他の地域は、より緩やかなペースで成長する見込みです。これらの市場は、スポーツサプリメントへの認度が高まり、小売アクセスが改善されるにつれて、徐々にシェアを拡大しています。スポーツ参加の増加、健康意識の高まり、小売ネットワークの拡大などの要因が、安定した成長を支えると予想されます。長期的には、これらの地域は世界のスポーツサプリメント市場における重要な貢献者となることが期待されています。
競争環境
市場集中度
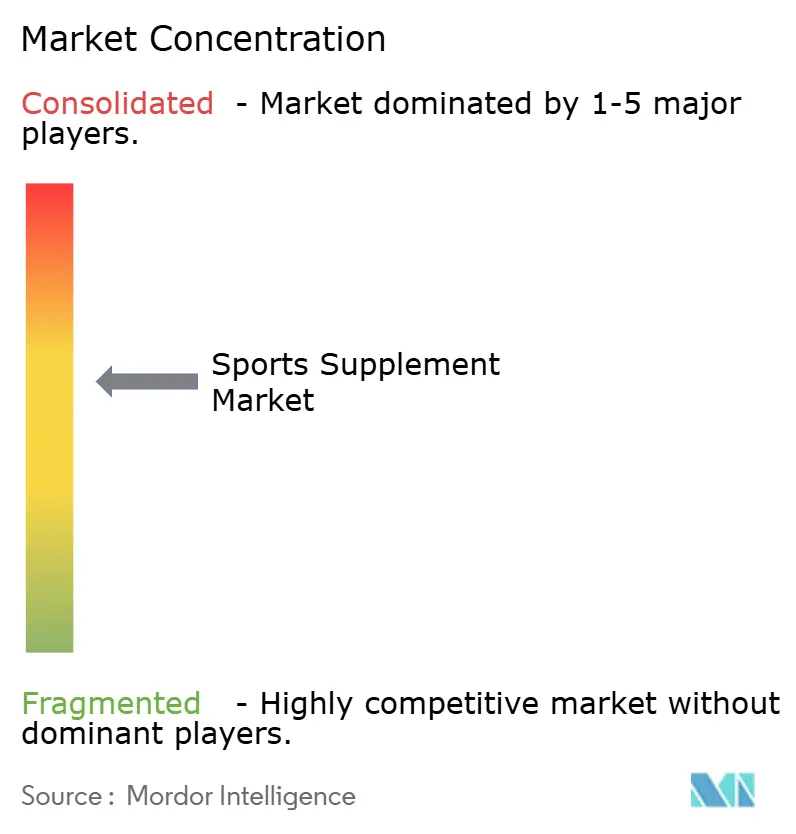
スポーツサプリメント市場は中程度に集約されており、少数の主要プレイヤーが相当なシェアを保有しています。多数の中小企業やニッチブランドが市場で事業を展開している一方、大手企業は広範な流通と強力なブランド認知を通じて市場を支配しています。これらの企業はリソースを活用して製品ポートフォリオを拡大し、競争上の地位を維持しています。市場の集約的な性質により、これらのプレイヤーは業界のトレンドと価格戦略に影響を与えることができますが、中小規模の参入者がニッチセグメントを確立する機会も残っています。
Glanbia PLC、PepsiCo、Abbott Laboratories、Nestlé S.A.、Otsuka Pharmaceutical Co., Ltd.などの主要プレイヤーは、製品発売、買収、戦略的パートナーシップを通じてスポーツサプリメントの提供を拡大しています。これらの企業の一部は最近、植物性または機能性サプリメントなど、特定の消費者ニーズをターゲットとした新製品ラインを導入しています。また、ブランドの認知度と消費者エンゲージメントを強化するため、マーケティングキャンペーンやスポンサーシップへの投資も行っています。これらの活動は、イノベーション、グローバル展開、成長するスポーツサプリメント市場のより大きなシェア獲得への注力を反映しています。
新興プレイヤーは、オーガニック、植物性、クリーンラベルサプリメントなどの専門的なニッチに注力することで存在感を高めています。これらの企業は革新的な配合を採用し、健康意識の高い製品への消費者需要の高まりを活用することが多いです。また、多くの企業がオンラインプラットフォームとソーシャルメディアを活用してターゲット層にリーチしています。現時点では市場シェアは小さいものの、その機動性と市場トレンドへの注力が今後数年間の成長に向けた位置づけを可能にしています。これらの新興ブランドは市場のダイナミクスにますます影響を与え、主要プレイヤーにさらなるイノベーションを促しています。
スポーツサプリメント産業リーダー
-
Glanbia Plc
-
Abbott Laboratories
-
PepsiCo Inc.
-
Nestlé S.A.
-
Otsuka Pharmaceutical
- 注:主要企業の掲載順は順位を示すものではありません。
スポーツサプリメント市場 このレポートでカバーされる企業
- Glanbia PLC
- PepsiCo, Inc.
- Abbott Laboratories
- Nestlé S.A.
- Herbalife International of America, Inc.
- Post Holdings, Inc.
- The Coca-Cola Company
- Otsuka Pharmaceutical Co., Ltd.
- GNC Holdings, LLC
- THG PLC
- Mondelez International group (Clif Bar and Company)
- MusclePharm Corporation
- NOW Foods
- Labrada Nutrition
- Transparent Labs
- Redcon1 LLC
- Amway Corp.
- Evlution Nutrition
- Danone S.A.
- Applied Nutrition PLC
- Iovate Health Sciences International Inc.
最近の産業開発事情 スポーツサプリメント市場
- 2026年6月:Lactalisは、プロテインパウダー、食事代替品、サプリメント、パフォーマンス栄養製品を提供する英国を拠点とするスポーツ栄養ブランドのProtein Worksを買収しました。この買収により、Lactalisはプロテイン栄養セグメントにおける地位を強化し、欧州全域でスポーツ栄養ポートフォリオを拡大します。
- 2026年6月:Applied Nutritionは、ニューヨーク州バッファローにあるNutrablend Groupの製造施設を1,600万米ドルで買収し、米国に生産・イノベーション拠点を設立しました。この施設は年間最大3億米ドルの推定生産能力を支援し、サプライチェーンの効率改善、物流コストの削減、北米全域でのホワイトラベル製造の拡大を目的としています。この買収は、同地域における事業能力を強化するという同社の戦略の一環です。
- 2026年3月:MyproteinはMars Wrigleyとの継続的なパートナーシップの一環として、MARS Impact ホエイプロテインの発売を発表しました。この製品は1回分あたり20グラムのホエイプロテインを提供し、チョコレート、キャラメル、モルトフレーバーで展開されます。この発売は以前のSNICKERSプロテイン製品の導入に続くものであり、2026年にオンラインチャネルと主要食料品店を含む小売店での流通が計画されています。このパートナーシップは、スポーツ栄養と確立されたフレーバーを組み合わせて市場リーチを拡大することを目的としています。
- 2025年8月:THG PLCは、そのスポーツ栄養ブランドであるMyproteinと、CJグループの子会社であるSG Safety Corporationとのライセンスパートナーシップを発表し、韓国におけるMyproteinのプレゼンスを拡大します。この契約の下、SG Safety CorporationはMyproteinブランドのスポーツ栄養サプリメント、プロテインパウダー、レディ・トゥ・ドリンク飲料、プロテインスナックを製造・販売し、全国のオフライン小売チャネルと新たなオンラインマーケットプレイスへのブランドリーチを拡大します。
グローバルスポーツサプリメント市場レポートの範囲
本レポートは、製品タイプ、原料源、流通チャネル、地域によってセグメント化されたスポーツサプリメント市場を分析しています。製品タイプ別では、ホエイやカゼインなどのパウダー、植物性プロテインパウダー、その他のスポーツプロテインパウダーを含むスポーツプロテイン製品と、プロテインレディ・トゥ・ドリンク飲料、プロテイン/エネルギーバーを対象としています。また、クレアチン、BCAA(分岐鎖アミノ酸)、コラーゲンペプチド、運動パフォーマンスとリカバリーをサポートするその他の関連サプリメントなどのスポーツ非プロテイン製品も対象としています。
原料源別では、市場は動物性と植物性成分にセグメント化されており、消費者嗜好と植物性栄養への移行の高まりに関するインサイトを提供しています。本レポートはまた、スーパーマーケット・ハイパーマーケット、専門店、オンライン小売店、直接販売などのその他のチャネルを含む流通チャネルも対象とし、製品アクセシビリティと消費者購買行動における各チャネルの役割、特に電子商取引の成長の文脈で検討しています。
地理的には、本レポートは北米(米国、カナダ、メキシコ、その他の北米)、欧州(ドイツ、英国、イタリア、フランス、スペイン、オランダ、ポーランド、ベルギー、スウェーデン、その他の欧州)、アジア太平洋(中国、インド、日本、オーストラリア、インネシア、韓国、タイ、シンガポール、その他のアジア太平洋)、南米(ブラジル、アルゼンチン、コロンビア、チリ、ペルー、その他の南米)、中東・アフリカ(南アフリカ、サウジアラビア、アラブ首長国連邦、ナイジェリア、エジプト、モロッコ、トルコ、その他の中東・アフリカ)を対象としています。本レポートはこれらの地域における地域市場のダイナミクス、成長ドライバー、課題、機会を分析しています。
セグメンテーション概要
| タンパク質 | ホエイおよびカゼイン |
| 植物性 | |
| その他 | |
| 非タンパク質 | BCAA |
| クレアチン | |
| その他 |
| 動物性 |
| 植物性 |
| パウダー |
| バー |
| 液体RTD |
| カプセル/タブレット |
| その他 |
| スーパーマーケット/ハイパーマーケット |
| 専門店 |
| オンライン小売店 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| シンガポール | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| ニュージーランド | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| 南アフリカ | |
| サウジアラビア | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | タンパク質 | ホエイおよびカゼイン |
| 植物性 | ||
| その他 | ||
| 非タンパク質 | BCAA | |
| クレアチン | ||
| その他 | ||
| 原料別 | 動物性 | |
| 植物性 | ||
| 形態別 | パウダー | |
| バー | ||
| 液体RTD | ||
| カプセル/タブレット | ||
| その他 | ||
| 流通チャネル別 | スーパーマーケット/ハイパーマーケット | |
| 専門店 | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| シンガポール | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| ニュージーランド | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| 南アフリカ | ||
| サウジアラビア | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
現在、どの製品カテゴリーが売上をリードしていますか?
スポーツプロテイン製品が2025年売上の72.48%を占め、カテゴリーをリードしており、パウダー、レディ・トゥ・ドリンク飲料、バーによって支えられています。
植物性配合がなぜ注目を集めているのですか?
植物性製品は、フレキシタリアンの食習慣、乳製品不耐症、味と食感のパフォーマンスの向上によって需要が支えられ、CAGR 9.12%で成長すると予測されています。
どの販売チャネルが最も速く成長していますか?
オンライン小売店は、サブスクリプションモデル、幅広い品揃え、容易な繰り返し購入行動に支えられ、2031年までにCAGR 10.03%で最も速く成長すると予想されています。
この分野の競争を変えているものは何ですか?
競争環境は、製品イノベーション、生産能力の拡大、ポートフォリオの多様化によって形成されています。Glanbia、Abbott Laboratories、PepsiCo、Nestlé、Otsuka Pharmaceuticalなどの企業は、スポーツ栄養製品の開発に投資し、製造能力を拡大し、流通ネットワークを強化して競争上の地位を高めています。