
Tamaño y Participación del Mercado de Suplementos Deportivos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 27.97 Mil millones de dólares |
| Tamaño del Mercado (2031) | 41.73 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.33 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Suplementos Deportivos por Mordor Intelligence
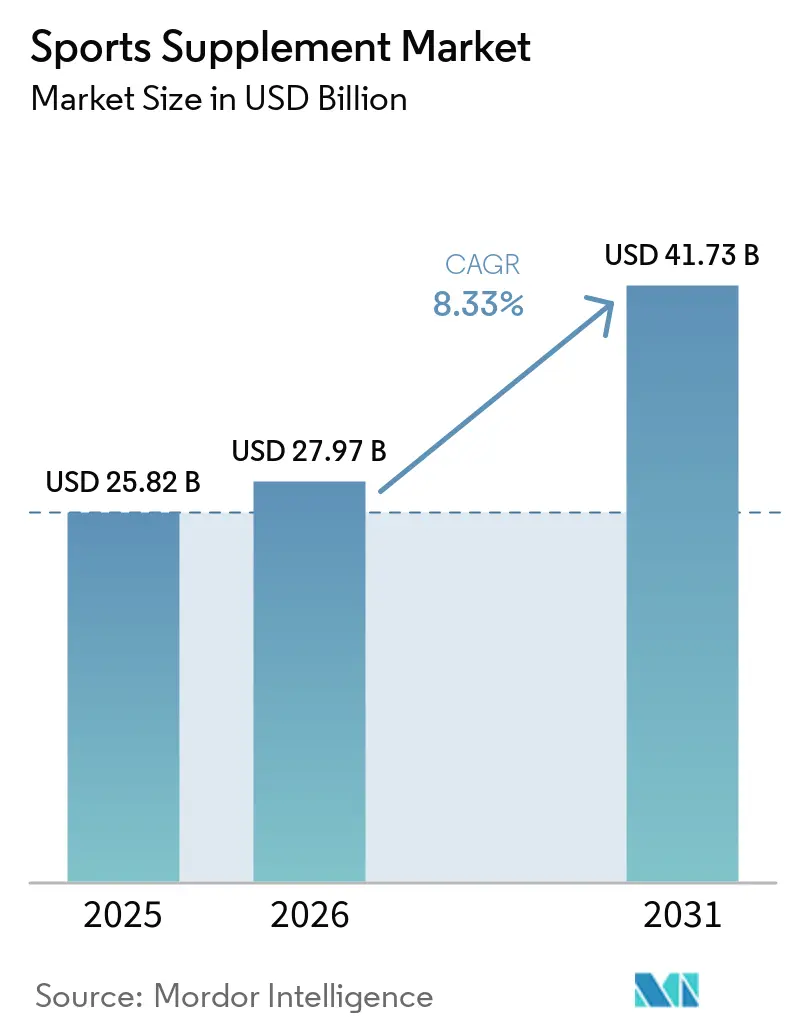
Se proyecta que el mercado de suplementos deportivos crecerá de 25,82 mil millones de USD en 2025 a 27,97 mil millones de USD en 2026, y se prevé que alcance los 41,73 mil millones de USD en 2031, a una tasa de crecimiento anual compuesta (CAGR) del 8,33% durante 2026-2031. Este crecimiento está impulsado por la creciente conciencia de los consumidores sobre la salud, el estado físico y la nutrición preventiva, junto con un énfasis creciente en los estilos de vida activos en diversos grupos de edad. El aumento de la participación en deportes recreativos, el entrenamiento de fuerza, las actividades de resistencia y las rutinas orientadas al bienestar ha ampliado la base de consumidores de productos de nutrición deportiva más allá de los atletas profesionales. El mercado también se está beneficiando de la creciente validación científica de las proteínas de origen vegetal y otros ingredientes funcionales, lo que está fomentando una adopción más amplia de fuentes alternativas de proteínas. La expansión del comercio digital, el marketing personalizado y las redes sociales ha mejorado la accesibilidad a los productos y el compromiso de los consumidores, permitiendo a las marcas llegar a audiencias más amplias. Los marcos regulatorios más sólidos, las certificaciones de calidad mejoradas y una mayor transparencia en el abastecimiento de ingredientes están fortaleciendo aún más la confianza de los consumidores y apoyando el crecimiento del mercado a largo plazo. Además, las innovaciones continuas en nutrición de precisión están contribuyendo al surgimiento de ofertas de suplementos deportivos premium y personalizados, creando nuevas oportunidades para la expansión del mercado.
Conclusiones Clave del Informe
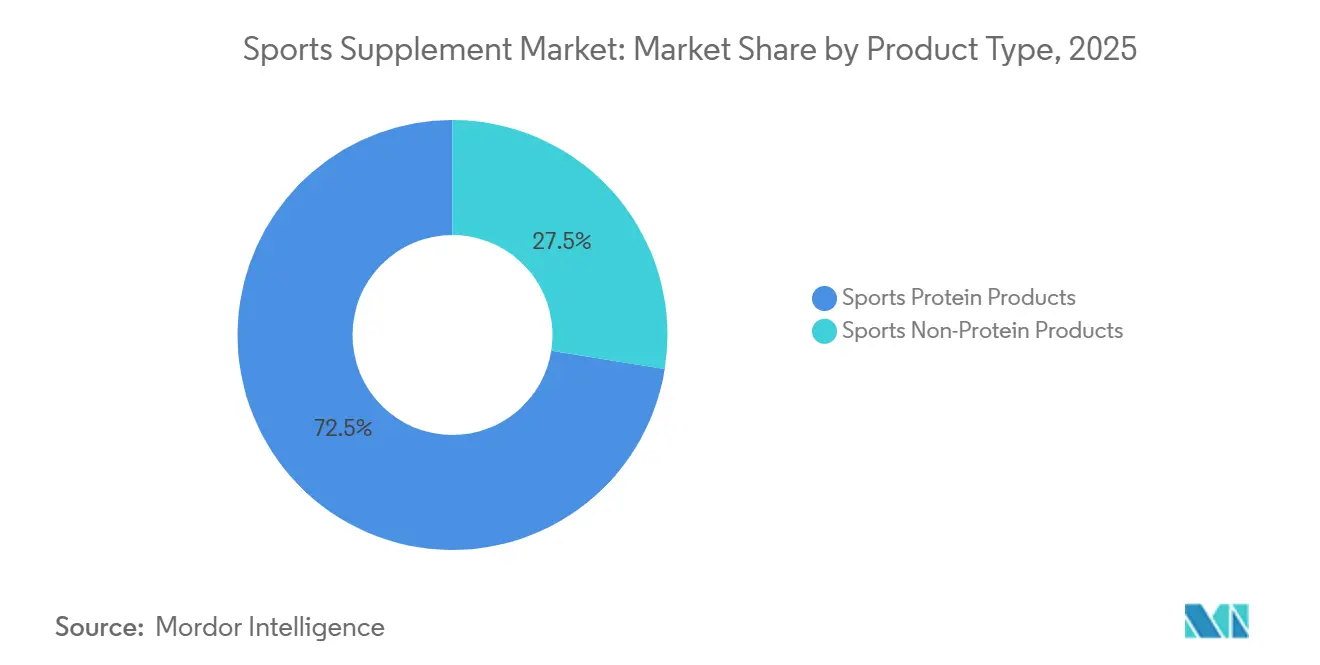
- Por tipo de producto, los productos proteicos deportivos tuvieron la mayor participación de segmento con el 72,48% en 2025. Los productos no proteicos deportivos son la categoría de más rápido crecimiento con una CAGR del 9,73% durante 2026–2031.
- Por fuente, los productos de base animal dominaron con una participación del 68,87% en 2025. Se prevé que los productos de base vegetal crezcan a la tasa más rápida del 9,12% de CAGR durante 2026–2031.
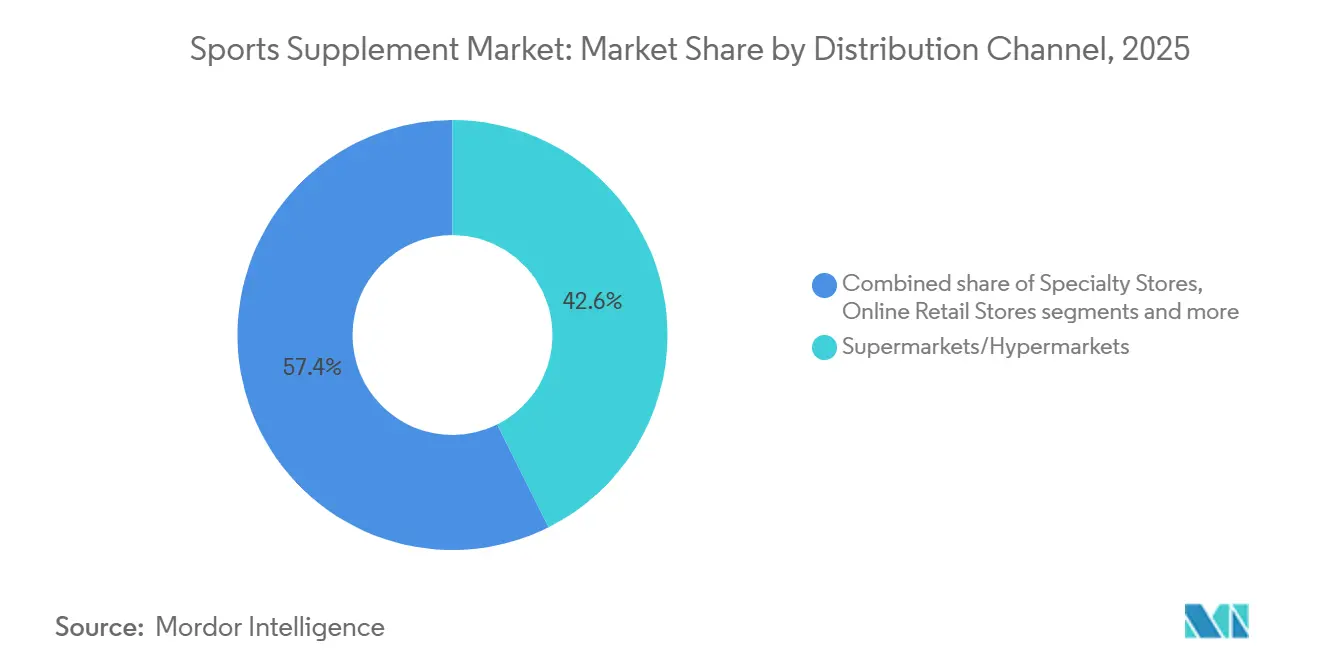
- Por canal de distribución, los supermercados e hipermercados lideraron la distribución con una participación del 42,61% en 2025. Las tiendas minoristas en línea son el canal de más rápido crecimiento con una CAGR del 10,03% durante 2026–2031.
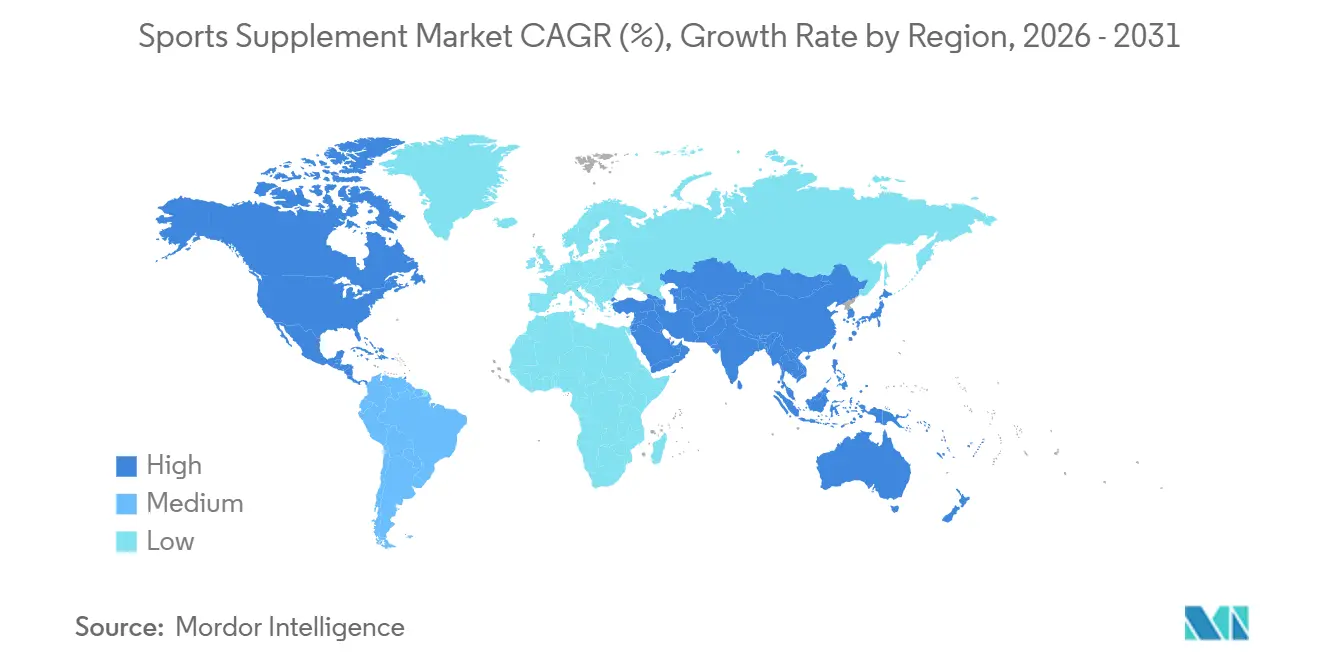
- Por geografía, América del Norte representó la mayor participación regional con el 38,15% en 2025. Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 9,43% durante 2026–2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de membresías en clubes de fitness y gimnasios | +1.8% | Global, con ganancias concentradas en América del Norte, Europa y centros urbanos de Asia-Pacífico | Mediano plazo (2–4 años) |
| Creciente conciencia sobre la salud y el estado físico | +1.5% | Global, mayor impacto en los mercados emergentes de Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Aumento de la demanda de proteínas de origen vegetal | +1.2% | Principalmente América del Norte y Europa; expansión hacia Asia-Pacífico | Mediano plazo (2–4 años) |
| Creciente preferencia por formatos convenientes de recuperación para llevar | +1.0% | Global, adopción más rápida en América del Norte, Reino Unido y Asia Oriental | Corto plazo (≤ 2 años) |
| El impacto de las redes sociales y los influenciadores de fitness | +0.9% | Global, concentrado en mercados con alta penetración de teléfonos inteligentes y plataformas sociales | Corto plazo (≤ 2 años) |
| Avances científicos e innovaciones de productos | +0.7% | América del Norte, Europa; en aumento en los segmentos premium de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de membresías en clubes de fitness y gimnasios
El crecimiento del mercado de suplementos deportivos está estrechamente vinculado a la expansión del panorama del fitness, impulsado por una mayor concienciación, los avances tecnológicos y la evolución de las preferencias de los consumidores. A medida que más personas priorizan la salud y el bienestar, la demanda de actividades físicas organizadas y nutrición especializada continúa aumentando. La proliferación de centros de fitness, junto con ofertas como estudios boutique, está apoyando el crecimiento general del mercado, particularmente a medida que los consumidores buscan experiencias de fitness personalizadas y orientadas a la comunidad. En ejemplos de países muy poblados como India, esta tendencia presenta un potencial sin explotar significativo. En 2024, solo alrededor del 0,8% de la población adulta es miembro de instalaciones de fitness, lo que totaliza aproximadamente 12,3 millones de miembros, según la Asociación de Salud y Fitness. Con casi 820 millones de indios de entre 18 y 62 años que permanecen inactivos, el mercado tiene un considerable margen de crecimiento[1]. Para 2030, se espera que las membresías casi se dupliquen hasta alcanzar los 23,2 millones, lo que pone de relieve la oportunidad de ampliar el acceso a través de modelos asequibles que lleguen a ciudades más pequeñas, mujeres y hogares de menores ingresos.
Aumento de la demanda de proteínas de origen vegetal
El mercado de suplementos deportivos está experimentando un fuerte crecimiento, impulsado por el creciente interés de los consumidores en los productos de proteínas de origen vegetal. Esta tendencia está moldeada por consideraciones de salud, sostenibilidad y preferencias dietéticas. A medida que más consumidores adoptan patrones de alimentación vegana, vegetariana y flexitariana, los fabricantes están ampliando sus carteras de suplementos de proteínas vegetales de guisante, soja, arroz, cáñamo y mezclas para satisfacer la demanda de productos de nutrición deportiva con etiqueta limpia, aptos para alérgicos y respetuosos con el medio ambiente. Las mejoras continuas en el sabor, la textura y las formulaciones de aminoácidos están mejorando aún más el atractivo de los suplementos deportivos de origen vegetal tanto entre los atletas como entre los consumidores de fitness recreativo. Las encuestas de preferencias de los consumidores destacan la creciente aceptación de las fuentes de proteínas de origen vegetal. Según la Encuesta Destacada del Consejo Internacional de Información Alimentaria (IFIC) realizada en los Estados Unidos en julio de 2025 entre 1.000 adultos, el 40% de los estadounidenses declaró preferir obtener proteínas de frijoles, guisantes y lentejas, lo que convierte a las legumbres en una de las fuentes de proteínas no animales más preferidas[2]. La misma encuesta encontró que el 18% de los encuestados prefería alternativas a la carne, lo que refleja una apertura creciente hacia las opciones de proteínas de origen vegetal. Esta creciente aceptación por parte de los consumidores está animando a las empresas de nutrición deportiva a invertir en formulaciones de origen vegetal, apoyando el crecimiento a largo plazo del mercado de suplementos deportivos.
Creciente preferencia por formatos convenientes de recuperación para llevar
La creciente preferencia por formatos de recuperación convenientes y para llevar está dando forma al mercado de suplementos deportivos. Los consumidores modernos, en particular los profesionales ocupados y las personas activas, priorizan productos rápidos y fáciles de consumir que se adapten a sus rutinas diarias. Las bebidas proteicas listas para beber y las barras energéticas portátiles están ganando popularidad, ya que eliminan la necesidad de preparación o mezcla, proporcionando nutrición inmediata en cualquier momento y lugar. Este cambio hacia los formatos para llevar refleja la creciente demanda de soluciones rápidas y eficaces que apoyen el entrenamiento, la recuperación y las necesidades energéticas diarias sin interrumpir los horarios. Las innovaciones en suplementos deportivos también están ampliando la variedad y los sabores de los productos convenientes, atendiendo a diversas preferencias dietéticas y objetivos de fitness. Estos formatos de recuperación ofrecen dosificación precisa, ingredientes de alta calidad y beneficios adicionales como vitaminas, minerales y fibra, lo que los hace más atractivos que los aperitivos o polvos tradicionales. A medida que los consumidores buscan formas eficaces de mantener la energía, mejorar la recuperación muscular y mantener la movilidad mientras gestionan agendas ocupadas, se espera que crezca la demanda de suplementos deportivos portátiles y listos para consumir.
Creciente conciencia sobre la salud y el estado físico
La creciente conciencia sobre la salud y el estado físico es un impulsor significativo del crecimiento en el mercado de suplementos deportivos. El Instituto Global de Bienestar informa que la economía del bienestar creció a un ritmo anual del 6,5% entre 2013 y 2024, superando el crecimiento del PIB mundial, lo que refleja un mayor enfoque en la salud personal y el bienestar en todo el mundo[3]. Esta expansión ha ido acompañada de un aumento del gasto en actividad física, alimentación saludable, nutrición y control del peso, lo que refleja un mayor énfasis en el ejercicio, el fitness y la atención sanitaria preventiva. A medida que los consumidores priorizan cada vez más el ejercicio regular, la nutrición equilibrada y la gestión de la salud a largo plazo, la demanda de productos que apoyen el rendimiento atlético, la recuperación muscular y la ingesta diaria de proteínas continúa aumentando. El crecimiento de los segmentos de actividad física y nutrición dentro de la economía del bienestar indica que más personas están incorporando el fitness a sus estilos de vida, creando condiciones favorables para el mercado de suplementos deportivos, ya que los consumidores buscan productos nutricionales basados en evidencia para complementar sus objetivos de salud y rendimiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente presencia de productos del mercado gris en el mercado | -0.5% | Núcleo de Asia-Pacífico, con expansión hacia Oriente Medio y África; observable en el comercio electrónico transfronterizo europeo | Mediano plazo (2–4 años) |
| Creciente escrutinio en torno a las regulaciones de péptidos | -0.4% | Principalmente Estados Unidos y Europa; expansión hacia mercados que adoptan los marcos de etiquetado de Estados Unidos/Europa | Corto plazo (≤ 2 años) |
| Preocupaciones por la sensibilidad al precio en los mercados emergentes | -0.4% | América del Sur, Oriente Medio y África, y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Posibles efectos secundarios y riesgos para la salud asociados con los suplementos deportivos | -0.3% | Global, amplificado en mercados con menor alfabetización sanitaria | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Creciente escrutinio en torno a las regulaciones de péptidos
El creciente escrutinio en torno a las regulaciones de péptidos representa un desafío significativo para el mercado de suplementos deportivos. A medida que organismos reguladores como la FDA endurecen los controles sobre los péptidos no aprobados, las empresas se enfrentan al riesgo de consecuencias legales y retiradas de productos, lo que puede afectar la confianza de los consumidores y la estabilidad del mercado. El panorama regulatorio en evolución exige que los fabricantes mantengan el cumplimiento normativo y la transparencia, lo que a menudo requiere ajustes sustanciales en las formulaciones de productos y las estrategias de marketing. La creciente supervisión regulatoria también pone de relieve la necesidad de una mayor transparencia en el abastecimiento de ingredientes y el estado de aprobación. A medida que los péptidos no aprobados enfrentan un escrutinio creciente, los participantes del mercado deben adaptarse priorizando sustancias aprobadas y respaldadas por investigación para garantizar la seguridad y el cumplimiento legal. Es probable que este cambio regulatorio dé lugar a un entorno industrial más cauteloso y conforme en el futuro.
Creciente presencia de productos del mercado gris en el mercado
La creciente presencia de productos del mercado gris en el mercado global de suplementos deportivos plantea desafíos significativos para los consumidores, las marcas y las autoridades reguladoras. A medida que el mercado se expande por las distintas regiones, el aumento de productos no verificados y no regulados ha incrementado las preocupaciones sobre la calidad, la seguridad y la autenticidad. Muchos productos del mercado gris eluden los canales de distribución oficiales, lo que dificulta garantizar el cumplimiento de los estándares establecidos para la calidad de las materias primas y las prácticas de fabricación. Esto aumenta el riesgo de que lleguen a los consumidores suplementos contaminados, mal etiquetados o de calidad inferior, lo que erosiona la confianza en el mercado. La ausencia de verificación y certificación independiente para los productos del mercado gris agrava estos problemas. Los consumidores y los minoristas exigen cada vez más transparencia, seguridad y garantía de calidad fiable, que los productos del mercado gris a menudo no logran proporcionar. Sin una supervisión adecuada, estos productos contribuyen al incumplimiento normativo, las retiradas de productos y los posibles riesgos para la salud. El fortalecimiento de los marcos de verificación y la promoción de productos certificados y conformes son pasos necesarios para proteger los intereses de los consumidores y mantener la integridad dentro del mercado global de suplementos deportivos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Proteínas Lideran; Los Compuestos No Proteicos Crecen Más RápidoLos productos proteicos deportivos tuvieron la mayor participación de mercado en 2025, representando aproximadamente el 72,48%. Este dominio está impulsado por formatos populares como los polvos de suero y caseína, las bebidas proteicas listas para beber (RTD) y las barras proteicas/energéticas, que se benefician de la adopción consolidada por parte de los consumidores, la credibilidad clínica y la amplia distribución minorista. Entre estos, las barras proteicas y los formatos RTD están ganando una cuota de volumen adicional al reducir las barreras de preparación, haciendo que la suplementación proteica sea más accesible para el uso fuera del gimnasio y cotidiano.
En contraste, se proyecta que los productos no proteicos deportivos como la creatina, los BCAA y los péptidos de colágeno crezcan a la CAGR más rápida del 9,73% de 2026 a 2031. Este crecimiento está impulsado por la expansión de la evidencia científica que respalda sus beneficios más allá del rendimiento atlético, incluida la mejora cognitiva y la salud articular. La creatina, en particular, está cambiando su posicionamiento hacia el bienestar general, con estudios clínicos que la vinculan a una mejor función cognitiva bajo fatiga. Los péptidos de colágeno también están ganando terreno como ingredientes de recuperación, atrayendo tanto a los mercados deportivos como a los de envejecimiento saludable, a medida que la aceptación regulatoria continúa creciendo.


Por Fuente:
La Aceleración de Base Vegetal Desafía el Dominio AnimalLos productos de base animal tuvieron la mayor participación del mercado en 2025, representando aproximadamente el 68,87% de los ingresos. Este dominio se atribuye en gran medida a los comprobados beneficios clínicos de la proteína de suero, en particular su alto contenido de leucina y su rápido perfil de vaciado gástrico, que atraen a los atletas competitivos y a los asiduos al gimnasio. A pesar de la creciente popularidad de las opciones de origen vegetal, las proteínas de base animal continúan manteniendo una posición sólida debido a sus acreditadas credenciales de rendimiento y la confianza de los consumidores.
Por otro lado, se prevé que los productos de base vegetal crezcan a la CAGR más alta del 9,12% hasta 2031. Este crecimiento está impulsado por una base de consumidores flexitarianos en aumento y la creciente prevalencia de la intolerancia a la lactosa, ambos factores que contribuyen a un cambio sostenido de las fuentes de proteínas de base animal a las de base vegetal. Dentro del segmento de base animal, las proteínas de suero derivadas de la fermentación de precisión están comenzando a ingresar al mercado premium. En ambos segmentos, los fabricantes están invirtiendo en pruebas de terceros y transparencia de ingredientes para abordar las preocupaciones de los consumidores sobre la procedencia de los ingredientes, una tendencia reforzada por el escrutinio de las redes sociales sobre las formulaciones propietarias.
Por Canal de Distribución:
Los Supermercados Lideran el Valor del Mercado; Los Canales en Línea se Expanden RápidamenteLos supermercados/hipermercados representaron el 42,61% de los ingresos por distribución en 2025, lo que refleja la exitosa integración de vitaminas y suplementos en las compras semanales habituales de comestibles. Este canal ofrece una generación de ingresos estable y un espacio en estantes consistente, lo que lo convierte en un punto de venta dominante para vitaminas y suplementos. Los consumidores se benefician de la comodidad de adquirir productos de salud junto con los comestibles cotidianos, y los minoristas se benefician del alto tráfico de clientes y los ciclos de compra repetida. Sigue siendo el canal principal para los consumidores que adquieren productos de salud cotidianos durante sus viajes de compra habituales.
Se proyecta que las tiendas minoristas en línea registren el crecimiento de canal más rápido, con una CAGR del 10,03% de 2026 a 2031, impulsado por modelos de suscripción, recomendaciones de reposición basadas en inteligencia artificial y el descubrimiento a través del comercio social, que reducen el tiempo entre el conocimiento del producto y la primera compra. Los modelos de suscripción, en particular, apoyan los ingresos recurrentes y mejoran la retención de clientes al automatizar los ciclos de reposición. Las recomendaciones basadas en inteligencia artificial personalizan aún más la experiencia de compra, aumentando el tamaño de la cesta y la frecuencia de compra. La creciente influencia de las plataformas de comercio social está reformando la forma en que los consumidores descubren y adquieren suplementos, comprimiendo el embudo de compra tradicional y ampliando el alcance del canal en línea más allá de las plataformas de comercio electrónico convencionales.


Análisis Geográfico
Mercado de Suplementos Deportivos de América del Norte
América del Norte concentra la mayor participación en el mercado de suplementos deportivos en 2025, representando el 38,15% de los ingresos globales. Esta posición se sustenta en una base de consumidores madura y consciente de la salud, que participa activamente en actividades físicas. La región se beneficia de una infraestructura minorista bien consolidada, que incluye tiendas especializadas, gimnasios y plataformas en línea, lo que garantiza una amplia disponibilidad de productos. Las marcas establecidas en América del Norte también impulsan la innovación de productos y los esfuerzos de marketing que refuerzan la fidelidad del consumidor.
Mercado de Suplementos Deportivos de Asia-Pacífico
Se espera que Asia-Pacífico sea la región de mayor crecimiento entre 2026 y 2031, con una CAGR del 9,43%. La rápida urbanización y el aumento de los ingresos disponibles están incrementando el gasto de los consumidores en productos de salud y bienestar. Países como China, India y naciones de todo el Sudeste Asiático están experimentando una creciente conciencia sobre el fitness y una mayor participación deportiva. Este crecimiento se ve respaldado además por la expansión de los canales minoristas y la adopción de tendencias occidentales de fitness, lo que posiciona a Asia-Pacífico para capturar una mayor participación en el mercado global.
Mercado de Suplementos Deportivos de EMEA y América del Sur
Se espera que otras regiones, incluidas Europa, América del Sur y Oriente Medio y África, crezcan a un ritmo más moderado. Estos mercados están ampliando gradualmente su participación a medida que aumenta la conciencia sobre los suplementos deportivos y mejora el acceso minorista. Factores como el aumento de la participación deportiva, la creciente conciencia sobre la salud y la expansión de las redes minoristas deberían respaldar un crecimiento sostenido. Con el tiempo, se espera que estas regiones se conviertan en contribuyentes significativos al mercado global de suplementos deportivos.
Panorama Competitivo
Concentración del Mercado
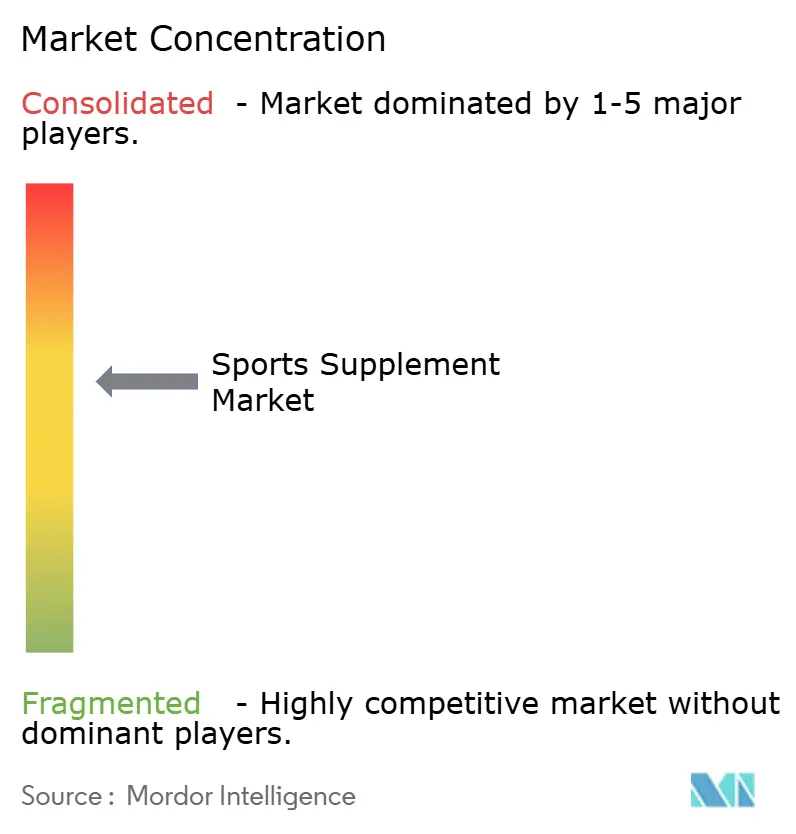
El mercado de suplementos deportivos está moderadamente consolidado, con algunos actores clave que tienen una participación significativa. Si bien numerosas empresas más pequeñas y marcas de nicho operan en el mercado, las grandes corporaciones dominan a través de una distribución amplia y un fuerte reconocimiento de marca. Estas empresas utilizan sus recursos para ampliar sus carteras de productos y mantener sus posiciones competitivas. La naturaleza consolidada del mercado permite a estos actores influir en las tendencias de la industria y las estrategias de precios, aunque existen oportunidades para que los participantes más pequeños establezcan segmentos de nicho.
Los actores líderes como Glanbia PLC, PepsiCo, Abbott Laboratories, Nestlé S.A. y Otsuka Pharmaceutical Co., Ltd. están ampliando sus ofertas de suplementos deportivos a través de lanzamientos de productos, adquisiciones y asociaciones estratégicas. Algunas de estas empresas han introducido recientemente nuevas líneas de productos dirigidas a necesidades específicas de los consumidores, como suplementos de origen vegetal o funcionales. También están invirtiendo en campañas de marketing y patrocinios para fortalecer la visibilidad de la marca y el compromiso de los consumidores. Estas actividades reflejan un enfoque en la innovación, la expansión global y la captura de una mayor participación del creciente mercado de suplementos deportivos.
Los actores emergentes están ganando terreno al centrarse en nichos especializados como los suplementos orgánicos, de origen vegetal o de etiqueta limpia. Estas empresas a menudo adoptan formulaciones innovadoras y aprovechan la creciente demanda de los consumidores de productos conscientes de la salud. Muchas también están aprovechando las plataformas en línea y las redes sociales para llegar a sus públicos objetivo. Aunque actualmente tienen participaciones de mercado más pequeñas, su agilidad y enfoque en las tendencias del mercado las posicionan para el crecimiento en los próximos años. Estas marcas emergentes están influyendo cada vez más en la dinámica del mercado y empujando a los actores principales a innovar aún más.
Líderes de la Industria de Suplementos Deportivos
-
Glanbia Plc
-
Abbott Laboratories
-
PepsiCo Inc.
-
Nestlé S.A.
-
Otsuka Pharmaceutical
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Suplementos Deportivos Empresas cubiertas en este informe
- Glanbia PLC
- PepsiCo, Inc.
- Abbott Laboratories
- Nestlé S.A.
- Herbalife International of America, Inc.
- Post Holdings, Inc.
- The Coca-Cola Company
- Otsuka Pharmaceutical Co., Ltd.
- GNC Holdings, LLC
- THG PLC
- Mondelez International group (Clif Bar and Company)
- MusclePharm Corporation
- NOW Foods
- Labrada Nutrition
- Transparent Labs
- Redcon1 LLC
- Amway Corp.
- Evlution Nutrition
- Danone S.A.
- Applied Nutrition PLC
- Iovate Health Sciences International Inc.
Desarrollos recientes de la industria en Mercado de Suplementos Deportivos
- Junio de 2026: Lactalis adquirió Protein Works, una marca de nutrición deportiva con sede en el Reino Unido que ofrece polvos de proteínas, sustitutos de comidas, suplementos y productos de nutrición para el rendimiento. La adquisición fortalece la posición de Lactalis en el segmento de nutrición proteica y amplía su cartera de nutrición deportiva en toda Europa.
- Junio de 2026: Applied Nutrition adquirió las instalaciones de fabricación del Grupo Nutrablend en Buffalo, Nueva York, por 16 millones de USD, estableciendo un sitio de producción e innovación en los Estados Unidos. Las instalaciones apoyan una capacidad anual estimada de hasta 300 millones de USD y tienen como objetivo mejorar la eficiencia de la cadena de suministro, reducir los costos logísticos y ampliar la fabricación de marca blanca en toda América del Norte. Esta adquisición es parte de la estrategia de la empresa para fortalecer sus capacidades operativas en la región.
- Marzo de 2026: Myprotein anunció el lanzamiento de MARS Impact Whey Protein como parte de su asociación continua con Mars Wrigley. El producto ofrece 20 gramos de proteína de suero por porción y está disponible en sabores de chocolate, caramelo y malta. El lanzamiento sigue a la introducción anterior de los productos proteicos SNICKERS y está planificado para su distribución a través de canales en línea y tiendas minoristas, incluidos los principales supermercados, en 2026. La asociación tiene como objetivo combinar la nutrición deportiva con sabores establecidos para ampliar el alcance del mercado.
- Agosto de 2025: THG PLC anunció una asociación de licencia entre su marca de nutrición deportiva, Myprotein, y SG Safety Corporation, una subsidiaria de CJ Group, para expandir la presencia de Myprotein en Corea del Sur. En virtud del acuerdo, SG Safety Corporation fabricará y distribuirá suplementos de nutrición deportiva, polvos de proteínas, bebidas listas para beber y aperitivos proteicos de la marca Myprotein, al tiempo que extenderá el alcance de la marca a los canales minoristas fuera de línea y a los nuevos mercados en línea en todo el país.
Alcance del Informe Global del Mercado de Suplementos Deportivos
Este informe analiza el mercado de suplementos deportivos, segmentado por tipo de producto, fuente, canal de distribución y geografía. Por tipo de producto, el informe cubre los productos proteicos deportivos, incluidos los polvos como el suero y la caseína, los polvos de proteínas de origen vegetal y otros polvos de proteínas deportivas, junto con las bebidas proteicas listas para beber y las barras proteicas/energéticas. También cubre los productos no proteicos deportivos, como la creatina, los BCAA (Aminoácidos de Cadena Ramificada), los péptidos de colágeno y otros suplementos relacionados que apoyan el rendimiento atlético y la recuperación.
Por fuente, el mercado está segmentado en ingredientes de base animal y de base vegetal, proporcionando información sobre las preferencias de los consumidores y el creciente cambio hacia la nutrición de origen vegetal. El informe también cubre los canales de distribución, incluidos los supermercados e hipermercados, las tiendas especializadas, los puntos de venta minorista en línea y otros canales como las ventas directas, examinando sus roles en la accesibilidad de los productos y el comportamiento de compra de los consumidores, particularmente en el contexto del crecimiento del comercio electrónico.
Geográficamente, el informe cubre América del Norte (Estados Unidos, Canadá, México y el resto de América del Norte), Europa (Alemania, Reino Unido, Italia, Francia, España, Países Bajos, Polonia, Bélgica, Suecia y el resto de Europa), Asia-Pacífico (China, India, Japón, Australia, Indonesia, Corea del Sur, Tailandia, Singapur y el resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Colombia, Chile, Perú y el resto de América del Sur) y Oriente Medio y África (Sudáfrica, Arabia Saudita, Emiratos Árabes Unidos, Nigeria, Egipto, Marruecos, Turquía y el resto de Oriente Medio y África). El informe analiza la dinámica del mercado regional, los impulsores de crecimiento, los desafíos y las oportunidades en estas regiones.
Resumen de la segmentación
| Proteína | Suero de Leche y Caseína |
| Base Vegetal | |
| Otros | |
| Sin Proteína | BCAA |
| Creatina | |
| Otros |
| Base Animal |
| Base Vegetal |
| Polvo |
| Barras |
| Líquido Listo para Beber |
| Cápsulas/Tabletas |
| Otros |
| Supermercados/Hipermercados |
| Tiendas Especializadas |
| Tiendas Minoristas en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Tailandia | |
| Singapur | |
| Indonesia | |
| Corea del Sur | |
| Australia | |
| Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Arabia Saudita | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Proteína | Suero de Leche y Caseína |
| Base Vegetal | ||
| Otros | ||
| Sin Proteína | BCAA | |
| Creatina | ||
| Otros | ||
| Por Fuente | Base Animal | |
| Base Vegetal | ||
| Por Forma | Polvo | |
| Barras | ||
| Líquido Listo para Beber | ||
| Cápsulas/Tabletas | ||
| Otros | ||
| Por Canal de Distribución | Supermercados/Hipermercados | |
| Tiendas Especializadas | ||
| Tiendas Minoristas en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Tailandia | ||
| Singapur | ||
| Indonesia | ||
| Corea del Sur | ||
| Australia | ||
| Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué categoría de producto lidera los ingresos actualmente?
Los productos proteicos deportivos lideran la categoría con el 72,48% de los ingresos de 2025, respaldados por polvos, bebidas listas para beber y barras.
¿Por qué las fórmulas de origen vegetal están ganando más terreno?
Se proyecta que los productos de origen vegetal crezcan a una CAGR del 9,12% porque la demanda está respaldada por los hábitos flexitarianos, la intolerancia a los lácteos y un mejor rendimiento en sabor y textura.
¿Qué canal de ventas está creciendo más rápido?
Se espera que las tiendas minoristas en línea crezcan a la CAGR más rápida del 10,03% hasta 2031, impulsadas por los modelos de suscripción, una mayor variedad de productos y un comportamiento de compra repetida más sencillo.
¿Qué está cambiando la competencia en este espacio?
El panorama competitivo está siendo moldeado por la innovación de productos, la expansión de la capacidad y la diversificación de la cartera. Empresas como Glanbia, Abbott Laboratories, PepsiCo, Nestlé y Otsuka Pharmaceutical están invirtiendo en el desarrollo de productos de nutrición deportiva, ampliando las capacidades de fabricación y fortaleciendo las redes de distribución para mejorar sus posiciones competitivas.