
Taille et part de marché des tests de validité des échantillons
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.49 Milliards de dollars |
| Taille du Marché (2031) | 3.41 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.47 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
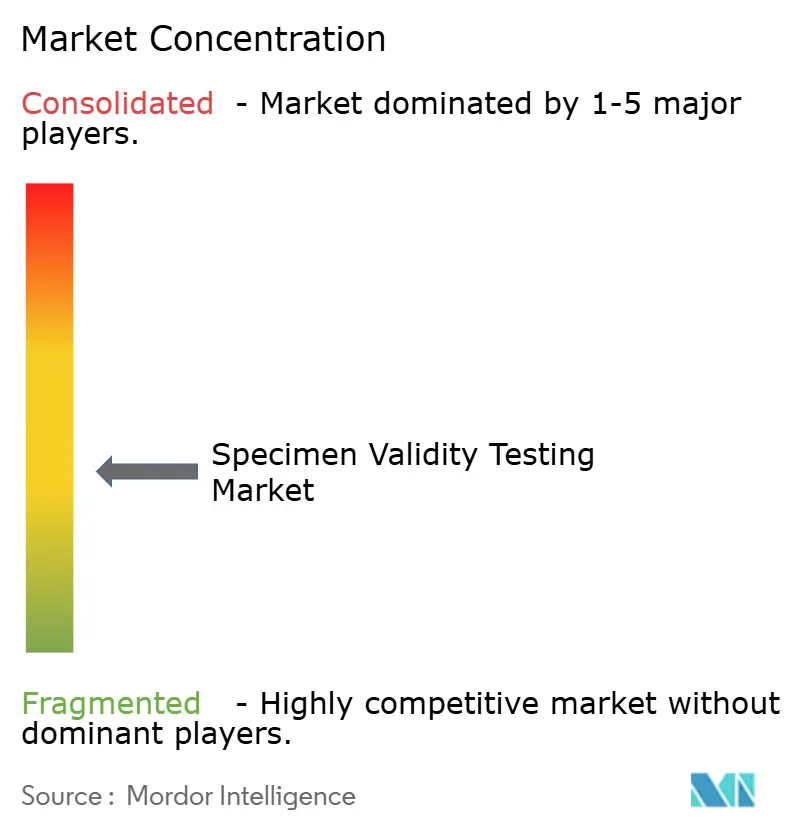
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tests de validité des échantillons par Mordor Intelligence
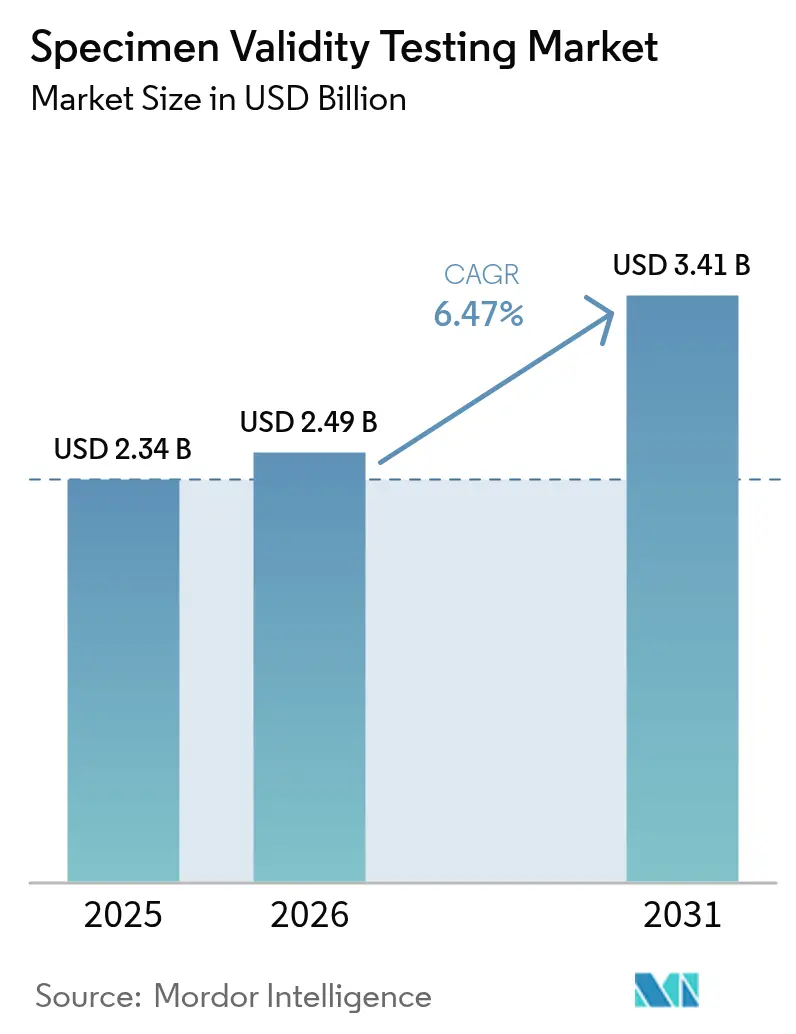
La taille du marché des tests de validité des échantillons devrait croître de 2,34 milliards USD en 2025 à 2,49 milliards USD en 2026 et devrait atteindre 3,41 milliards USD d'ici 2031, à un TCAC de 6,47 % sur la période 2026-2031. Cette trajectoire reflète le renforcement des mandats de sécurité au travail, l'adoption accélérée des plateformes de tests au point de soins et les mises à niveau technologiques permettant de détecter les tentatives d'adultération sophistiquées. Les employeurs dans les secteurs du transport, de l'énergie et de la santé continuent d'élargir la couverture des tests, tandis que les mises à jour gouvernementales — telles que l'élargissement du panel fédéral de janvier 2025 incluant désormais le fentanyl et le norfentanyl — rehaussent le niveau d'intégrité requis pour tous les laboratoires. L'essor de la télémédecine a également ouvert un nouveau canal de collecte à distance, stimulant la demande de dispositifs inviolables et d'analyses pilotées par l'IA qui vérifient l'intégrité des échantillons en temps réel. Bien que les matrices non urinaires gagnent en popularité, le marché des tests de validité des échantillons reste soutenu par les programmes urinaires à fort volume qui dominent encore les environnements réglementés.
Principaux enseignements du rapport
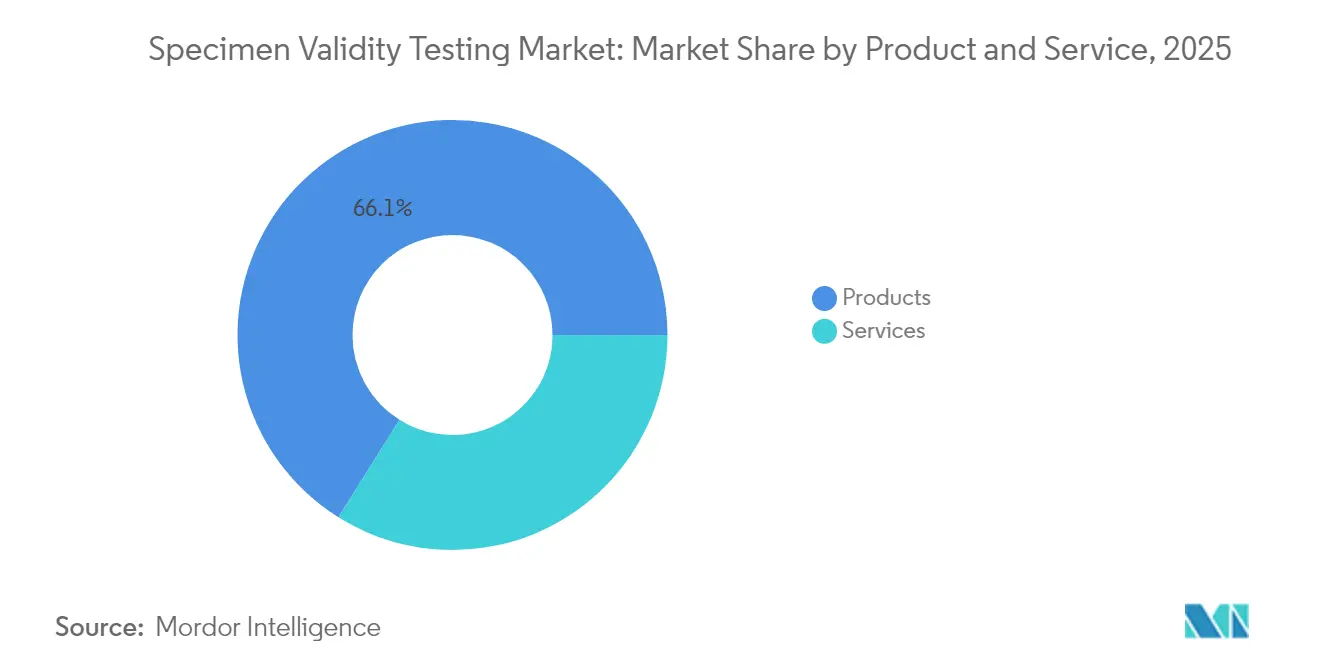
- Par produit et service, les produits consommables ont maintenu une part de revenus de 66,10 % en 2025, tandis que les services devraient afficher le TCAC le plus rapide de 7,12 % jusqu'en 2031.
- Par type, les tests en laboratoire détenaient 59,10 % de la part de marché des tests de validité des échantillons en 2025, tandis que les plateformes de tests au point de soins devraient se développer à un TCAC de 7,18 % jusqu'en 2031.
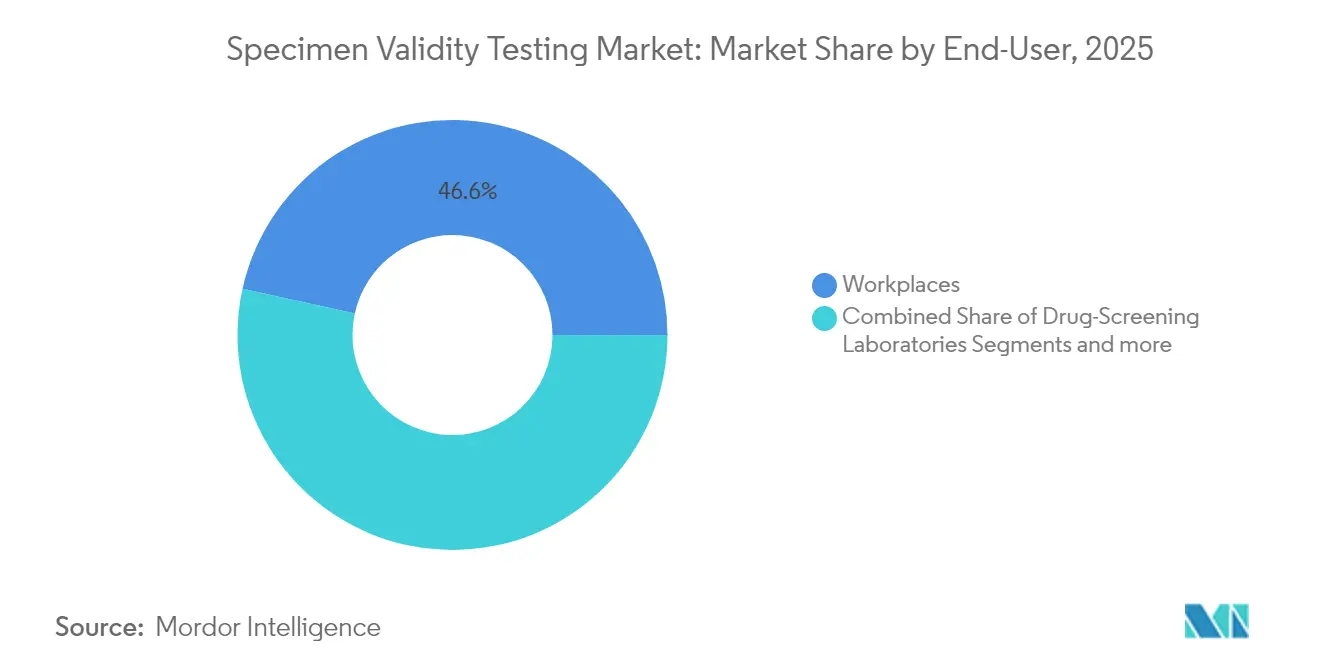
- Par utilisateur final, les programmes en milieu de travail étaient en tête avec une part de revenus de 46,55 % en 2025 ; les laboratoires de dépistage de drogues enregistrent le TCAC projeté le plus élevé de 7,22 % jusqu'en 2031.
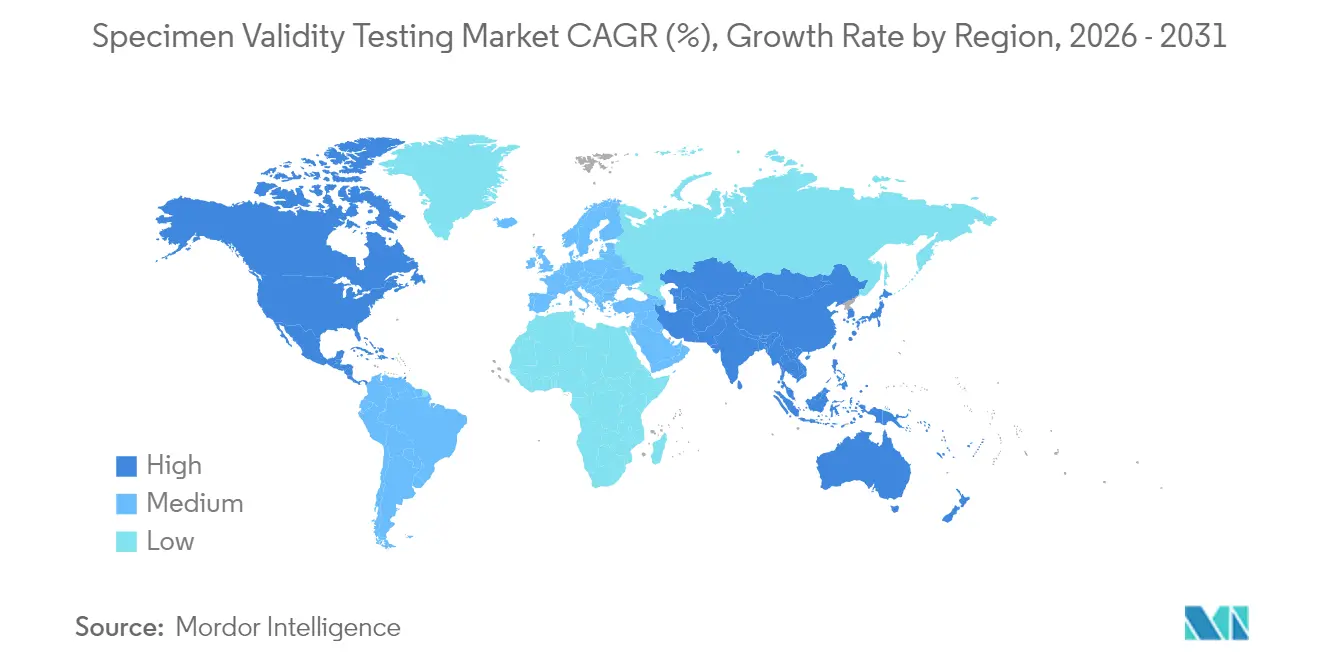
- Par géographie, l'Amérique du Nord détenait 41,00 % de la taille du marché des tests de validité des échantillons en 2025 ; l'Asie-Pacifique devrait croître à un TCAC de 7,30 % de 2026 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des mandats de dépistage de drogues en milieu de travail | +1.2% | Mondial, concentré en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Adoption rapide des dispositifs de tests de validité des échantillons au point de soins | +0.9% | Amérique du Nord et Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion de la télémédecine stimulant les kits à domicile | +0.7% | Amérique du Nord et UE | Moyen terme (2 à 4 ans) |
| Algorithmes d'apprentissage automatique pour la détection d'adultération en temps réel | +0.6% | Mondial, porté par l'Amérique du Nord | Long terme (≥ 4 ans) |
| Légalisation du cannabis favorisant des panels différenciés | +0.5% | Amérique du Nord, en expansion vers l'UE | Court terme (≤ 2 ans) |
| Sécurité de la chaîne d'approvisionnement renforçant les contrôles stériles | +0.4% | Mondial | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des mandats de dépistage de drogues en milieu de travail
Les régulateurs de six continents renforcent les règles de sécurité des entreprises, poussant les employeurs à vérifier non seulement la présence de drogues, mais aussi l'authenticité de chaque échantillon. Les directives alignées sur l'OSHA aux États-Unis, le Règlement sur le transport des marchandises dangereuses du Canada et l'ordonnance obligatoire de dépistage dans le secteur pétrolier et gazier du ministère de la Main-d'œuvre d'Oman soulignent une évolution collective vers des contrôles de validité des échantillons plus stricts. Les grands conglomérats intègrent de plus en plus les logiciels de chaîne de traçabilité et la supervision des responsables médicaux de révision dans leurs procédures opérationnelles standard, atténuant ainsi le risque de litiges après les accidents. Le multiplicateur de demande qui en résulte stimule les ventes récurrentes de bandelettes de température, de dosages d'oxydants et de systèmes de traçabilité numérique [1]Autorité générale de l'aviation civile, "MOYENS ACCEPTABLES DE CONFORMITÉ," gcaa.gov.ae.
Adoption rapide des dispositifs de tests de validité des échantillons au point de soins
Les analyseurs portables récemment homologués effectuent désormais des dépistages d'adulterants en moins de six minutes, répondant à la norme d'« immédiateté » requise dans les enquêtes post-incident. L'autorisation de la Food and Drug Administration américaine pour les dosages de fentanyl sur site a établi un précédent pour l'intégration des contrôles de validité dans des cupules de tests au point de soins en une seule étape. Les employeurs apprécient la réduction des temps d'arrêt, tandis que les laboratoires constatent moins d'échantillons rejetés, ce qui raccourcit les cycles de facturation. Les fournisseurs répondent avec des lecteurs modulaires qui impriment des rapports conformes aux exigences réglementaires, renforçant ainsi les revenus récurrents liés aux consommables.
Expansion de la télémédecine stimulant les kits de tests de validité des échantillons à domicile
La gestion à distance des patients dépendants aux opioïdes et des patients en gestion de la douleur nécessite des kits d'auto-prélèvement protégeant contre la substitution. Des essais académiques montrent des taux de complétion supérieurs à 80 % pour les soumissions d'urine à distance lorsque les paramètres de validité — température, pH, créatinine — sont intégrés dans les dispositifs de collecte. Les assureurs santé exigent désormais une preuve documentaire de validité avant de rembourser les codes de haute complexité, incitant les cliniques à adopter des tubes de transport inviolables et des capteurs de température Bluetooth.
Algorithmes d'apprentissage automatique pour la détection d'adultération en temps réel
Les laboratoires de recherche déploient des modèles d'apprentissage profond qui comparent des spectres de séries temporelles, signalant des anomalies impossibles à détecter par des dosages à paramètre unique. Les premières études de validation atteignent une précision supérieure à 95 % dans l'identification de l'urine synthétique ou des pics d'oxydants. Le déploiement commercial est prêt à réduire les taux de faux négatifs et à alléger la charge d'interprétation des responsables médicaux de révision, donnant aux fournisseurs de réactifs de spectrométrie de masse compatibles un avantage concurrentiel [2]Yi-Ching Lin, "PS2MS : Un système de prédiction basé sur l'apprentissage profond pour l'identification de nouvelles substances psychoactives par spectrométrie de masse," ACS Publications, pubs.acs.org.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilisation limitée parmi les petites et moyennes cliniques | -0.8% | Mondial, plus aigu en Asie-Pacifique et au Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Évolution vers des matrices non urinaires | -0.6% | Amérique du Nord et UE | Moyen terme (2 à 4 ans) |
| Contraintes de confidentialité des données sur les plateformes biométriques | -0.4% | UE et Amérique du Nord | Long terme (≥ 4 ans) |
| Pénuries sporadiques de réactifs et hausses des prix des matières premières | -0.3% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation limitée parmi les petites et moyennes cliniques
Les petits prestataires de soins de santé sous-estiment souvent la responsabilité liée aux échantillons invalides. Des enquêtes soulignent que 59 % des obstacles à la mise en œuvre des tests au point de soins sont liés à la formation et à l'assurance qualité, laissant de nombreuses cliniques sans vérification de la température ni contrôle de la densité spécifique. Les politiques de remboursement refusent désormais les demandes dépourvues de documentation de validité, mais les lacunes en matière de connaissances persistent, ralentissant l'adoption [3]Blue Cross Blue Shield of Michigan, "Dépistage de drogues dans la gestion de la douleur et le traitement des troubles liés à l'utilisation de substances," bcbsm.com.
Évolution vers des matrices non urinaires réduisant la demande de tests de validité des échantillons
L'autorisation fédérale des tests sur fluide oral pour les employés gouvernementaux a incité les entreprises privées à adopter la salive comme matrice principale, ce qui réduit le risque d'adultération et donc le besoin de panels de validité urinaire à paramètres multiples. Les prévisions suggèrent que 30 % des tests réglementés au niveau fédéral pourraient migrer vers le fluide oral dans un délai de quatre ans, réduisant ainsi le potentiel de croissance des consommables axés sur l'urine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit et service :
les produits conservent leur échelle, les services s'accélèrentLes produits représentaient 66,10 % des revenus de 2025, soutenus par la nature consommable des kits de dosage, des réactifs oxydants, des étalons de créatinine et des cupules de collecte à usage unique. Les bandelettes indicatrices de température à elles seules ont généré un cycle de remplacement à haute fréquence, notamment dans les grandes entreprises de logistique et d'énergie. Les services, quant à eux, affichent un TCAC de 7,12 % jusqu'en 2031, les employeurs externalisant l'interprétation des résultats et les audits de conformité auprès de consultants responsables médicaux de révision et de laboratoires spécialisés. Les environnements médico-légaux favorisent les offres groupées qui associent la gestion de la chaîne de traçabilité à des analyses d'apprentissage automatique. La taille du marché des tests de validité des échantillons pour les services devrait atteindre 1,2 milliard USD d'ici 2031, maintenant son élan malgré la domination des consommables.
La vague des services s'appuie également sur la médecine de collecte à distance. Les plateformes de télémédecine contractent des laboratoires tiers pour vérifier la température et les niveaux d'oxydants des échantillons à leur arrivée, payant des frais premium pour une adjudication le jour même. La demande de révisions virtuelles par les responsables médicaux de révision dans les programmes d'emploi transfrontaliers augmente, élargissant les revenus adressables et consolidant le marché des tests de validité des échantillons en tant que solution holistique plutôt que simple vertical de produits.


Par type :
les tests en laboratoire dominent, les tests au point de soins gagnent en vitesseLes flux de travail en laboratoire détenaient 59,10 % de part en 2025. Les laboratoires centralisés utilisent des systèmes de chromatographie liquide couplée à la spectrométrie de masse en tandem (LC-MS/MS) qui analysent la température, la densité spécifique, la créatinine, le pH et les oxydants avec une précision réglementaire. Cette infrastructure sous-tend le leadership en part de marché des tests de validité des échantillons des grands laboratoires de référence. Pourtant, les formats de tests au point de soins progressent à un TCAC de 7,18 %, portés par des photomètres portables et des cupules immunochromatographiques qui vérifient trois paramètres de validité ou plus en quelques minutes. La taille du marché des tests de validité des échantillons liée aux plateformes de tests au point de soins devrait atteindre 1,45 milliard USD d'ici 2031, à mesure que la précision des dispositifs se rapproche des normes de laboratoire.
Les secteurs à haut risque tels que la construction déploient désormais des analyseurs de tests au point de soins robustifiés sur les chantiers pour les tests post-incident, réduisant les temps d'arrêt. Parallèlement, des modèles hybrides voient les échantillons d'abord criblés par des dispositifs de tests au point de soins, et seuls les positifs — ainsi que les anomalies de validité signalées — sont envoyés aux laboratoires, optimisant ainsi la distribution de la charge de travail.
Par utilisateur final :
les lieux de travail en tête, les laboratoires s'accélèrentLes programmes d'entreprise représentaient 46,55 % des revenus de 2025, cimentant leur rôle de principal consommateur de consommables de validité. Les employeurs dans les secteurs du transport, du pétrole et du gaz et du secteur public maintiennent des tests obligatoires avant l'embauche et des tests aléatoires, assurant un volume stable. Les laboratoires de dépistage de drogues progressent le plus rapidement à un TCAC de 7,22 %, reflétant la consolidation qui attire les volumes des petites cliniques vers des centres à haut débit.
Les cliniques de gestion de la douleur, sous la surveillance des payeurs, externalisent de plus en plus vers des établissements spécialisés capables de fournir des métriques de validité complètes. Les agences de justice pénale, autre niche critique, exigent une traçabilité de la chaîne de traçabilité et ont commencé à demander des journaux de température lisibles par machine, approfondissant le rôle des plateformes de validité avancées.
Analyse géographique
Marché des Tests de Validité des Échantillons en Amérique du Nord
L'Amérique du Nord a conservé 41,00 % des revenus en 2025 et demeure le précurseur réglementaire du marché des tests de validité des échantillons. Le Département de la Santé et des Services Sociaux exige que chaque échantillon d'urine réglementé documente la température (32-38 °C), le pH (4,5-8,0), la densité spécifique (≥1,003) et la créatinine (≥20 mg/dL) immédiatement après le prélèvement, conformément aux directives de la SAMHSA. La révision du panel de janvier 2025, qui a ajouté le fentanyl et le norfentanyl, a encore accru le besoin des laboratoires en matière de confirmation précise de la validité afin d'éviter les faux négatifs sous les nouveaux seuils d'analytes du Federal Register. Les mandats parallèles du Département des Transports s'appliquent à environ 10 millions de travailleurs occupant des postes sensibles à la sécurité, garantissant des volumes de tests élevés. Le cadre axé sur la protection de la vie privée du Canada réduit les tests aléatoires, mais met l'accent sur les programmes de fluide oral qui reposent toujours sur la documentation de la température et de la chaîne de traçabilité à des fins de défendabilité.
Marché des Tests de Validité des Échantillons en Asie-Pacifique
L'Asie-Pacifique affiche le CAGR le plus rapide de 7,30 % jusqu'en 2031, portée par les usines multinationales en Chine et en Inde qui intègrent les meilleures pratiques de l'Administration de la Sécurité et de la Santé au Travail (OSHA) des États-Unis dans leurs opérations locales. Les grands acteurs mondiaux du diagnostic ont ouvert des centres régionaux pour fournir des kits de dosage et proposer des services de Responsable de la Révision Médicale (MRO) dans les langues locales. La conformité au commerce transfrontalier incite les entreprises à adopter des systèmes de chaîne de traçabilité de style américain, conférant au marché des tests de validité des échantillons une nouvelle envergure. Les gouvernements régionaux étudient des lois sur les tests de dépistage de drogues obligatoires, notamment dans les secteurs des transports et des mines, ce qui renforcerait davantage les contrôles d'intégrité des échantillons.
Marché des Tests de Validité des Échantillons en Europe
L'Europe présente une réglementation fragmentée. Les opérateurs ferroviaires allemands appliquent des règles strictes de validité des échantillons calquées sur les directives fédérales américaines, tandis que la France limite les tests aux postes sensibles à la sécurité et impose des filtres de confidentialité plus stricts. Le Règlement européen sur les Dispositifs de Diagnostic In Vitro (IVDR) impose des obligations de performance et de surveillance post-commercialisation aux dispositifs de validité entrant dans le bloc, élevant les barrières à l'entrée tout en standardisant la qualité. Les employeurs paneuropéens s'orientent ainsi vers des systèmes de prélèvement portant le marquage CE qui intègrent des scellés d'intégrité à code-barres et des journaux de traçabilité en nuage.
Marché des Tests de Validité des Échantillons au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique suivent les normes internationales de contractualisation dans le secteur pétrolier et gazier. Les régulateurs de l'aviation du CCG exigent des contrôles de validité supervisés par des MRO, avec des protocoles de chaîne de traçabilité calqués sur les directives américaines de la SAMHSA. Les sociétés minières d'Afrique du Sud s'associent à des laboratoires mondiaux pour répondre aux attentes des acheteurs en matière de métriques de tests à haute intégrité. L'Amérique du Sud est menée par le Brésil, où la Loi 13.103/15 oblige les conducteurs professionnels à se soumettre à des évaluations toxicologiques périodiques incluant la documentation de la validité des échantillons ; la popularité des tests capillaires exige néanmoins des protocoles de validation croisée pour confirmer l'authenticité. Le secteur automobile en expansion de l'Argentine importe les directives du DOT américain pour satisfaire ses partenaires de la chaîne d'approvisionnement.

Paysage réglementaire
Le test de validité de l'échantillon (SVT) s'appuie sur les réglementations gouvernementales en matière de dépistage de drogues sur le lieu de travail et sur les exigences connexes de certification des laboratoires. Aux États-Unis, les directives obligatoires du Department of Health and Human Services (HHS) pour les programmes fédéraux de dépistage de drogues sur le lieu de travail utilisant l'urine définissent les contrôles de validité requis (notamment la créatinine, le pH et les indicateurs d'adultération) ainsi que la présentation normalisée des résultats, les directives urinaires mises à jour étant applicables à compter du 1er février 2024. Ces exigences façonnent les achats de consommables pour le SVT et influencent la validation des méthodes ainsi que les attentes en matière de compétence pour les laboratoires soutenant les programmes réglementés.
En 2026, le HHS a publié les directives obligatoires pour les programmes fédéraux de dépistage de drogues sur le lieu de travail : panels de dépistage autorisés, qui formalisent quelles drogues et biomarqueurs des tableaux I et II sont autorisés pour les tests fédéraux et renforcent la nécessité de flux de travail de validité défendables liés aux panels autorisés. Les écosystèmes de tests réglementés reposent également sur des pratiques de chaîne de traçabilité et de vérification des résultats intégrées aux cadres fédéraux du lieu de travail, y compris les processus du Medical Review Officer. Ce lien accroît les exigences de documentation dans les laboratoires et les environnements de tests sur site lorsque des échantillons sont signalés comme adultérés, substitués ou dilués.
Paysage concurrentiel
Le marché des tests de validité des échantillons présente une fragmentation modérée. Abbott, Thermo Fisher Scientific, Laboratory Corporation of America, Quest Diagnostics et Siemens Healthineers représentent collectivement une part significative des revenus mondiaux. Les avantages d'échelle découlent de portefeuilles intégrés allant du dosage à l'analyse et de vastes réseaux logistiques. La plateforme iCUP d'Abbott intègre désormais la surveillance de la température en temps réel et des bandelettes d'oxydants, associant la validité aux dépistages rapides de drogues. Quest Diagnostics a étendu son empreinte internationale à plus de 80 pays, proposant des tableaux de bord de chaîne de traçabilité basés sur le nuage qui simplifient la conformité multinationale.
La différenciation technologique anime la concurrence actuelle. Les partenariats entre laboratoires de référence et fournisseurs d'IA livrent des classificateurs d'adultération par apprentissage automatique, renforçant la fidélisation des services. Siemens Healthineers pilote des flux de travail de spectrométrie de masse connectés au nuage qui signalent les ratios atypiques créatinine/densité spécifique en quasi-temps réel, réduisant la charge de rapport des responsables médicaux de révision. Pendant ce temps, des fournisseurs spécialisés tels que Labcon mettent l'accent sur des cupules de collecte de qualité médicale conformes à l'IATA, répondant aux préoccupations de stérilité de la chaîne d'approvisionnement.
Les start-ups se concentrent sur les innovations en matière de salive et de microprélèvement — des domaines susceptibles d'éroder les volumes urinaires tout en nécessitant encore une preuve d'identité du donneur et d'intégrité de l'échantillon. Les acteurs établis se couvrent en acquérant ou en licenciant ces technologies, maintenant leurs revenus indépendamment des changements de matrice. Les fournisseurs régionaux en Asie-Pacifique courtisent les contrats multinationaux en offrant un support bilingue de responsables médicaux de révision et un suivi en nuage clé en main, défiant la domination nord-américaine.
Leaders du secteur des tests de validité des échantillons
Abbott
Thermo Fisher Scientific
LabCorp
Healgen Scientific LLC
Premier Biotech, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tests de Validité des Échantillons
- Abbott Laboratories
- Thermo Fisher Scientific
- Laboratory Corporation of America (LabCorp)
- Quest Diagnostics
- Siemens Healthineers
- Dragerwerk
- Omega Laboratories
- Premier Biotech Inc.
- Sciteck Inc.
- Alfa Scientific Designs
- QIAGEN
- PerkinElmer
- Orasure Technologies
- Neogen
- Roche
- Healgen Scientific LLC
- Vision Diagnostics Inc.
- Rochester Regional Health (ACM Global Labs)
- Nona Scientific Laboratory
- Applied BioCode Corp.
Lire l’analyse des entreprises de tests de validité des échantillons

Opportunités de marché et perspectives d'avenir
Un espace technologique émerge autour d'une assurance d'identité et d'anti-adultération renforcée, alors que l'urine synthétique et les tentatives sophistiquées de substitution mettent sous pression les approches traditionnelles basées uniquement sur des marqueurs. Une voie visible est l'authentification moléculaire, qui réduit la dépendance aux collectes observées. En avril 2026, Precision Diagnostics a publié un livre blanc décrivant VerifID, une approche basée sur l'ADN utilisant les répétitions courtes en tandem (STR) pour la vérification de l'identité des échantillons d'urine. En allant au-delà des paramètres chimiques, cette approche élargit la panoplie d'outils du SVT et soutient des opportunités de services premium et de consommables pour les laboratoires et programmes recherchant une défendabilité probante plus élevée dans les flux de travail de gestion de la douleur, médico-légaux et de dépistage en milieu professionnel.
Une autre opportunité concerne l'analytique avancée et l'instrumentation pour différencier l'adultération avec une certitude plus élevée, notamment la spectrométrie de masse et la détection d'anomalies fondée sur les données dans les environnements sensibles à l'intégrité. Des recherches publiées en 2026 décrivent des méthodes telles que la spectrométrie de masse à ratio isotopique pour distinguer l'urine synthétique de l'urine authentique, même en mélange, et d'autres travaux de 2026 appliquent des modèles d'apprentissage automatique pour détecter les échanges d'échantillons à partir de données de profils de biomarqueurs à grande échelle. À mesure que la télésanté et les canaux de collecte à distance se développent, ces capacités se traduisent par une demande de dispositifs de collecte inviolables, de documentation intégrée de la chaîne de traçabilité et de services de laboratoire capables d'arbitrer les échantillons douteux avec des preuves validées et prêtes pour audit.
Recent Industry Developments in Marché des Tests de Validité des Échantillons
- Avril 2026 : Precision Diagnostics a publié un livre blanc décrivant VerifID, une approche basée sur l'ADN utilisant les répétitions courtes en tandem (STR) pour authentifier l'identité des échantillons d'urine. Cette publication met en évidence un passage des marqueurs de validité indirects vers une vérification au niveau moléculaire pour les programmes souhaitant une défendabilité renforcée sans dépendre des collectes observées. Elle crée également une nouvelle voie pour les services de laboratoire spécialisés et les flux de travail combinant vérification d'identité et paramètres SVT traditionnels.
- Septembre 2025 : Siemens Healthineers a lancé l'Atellica DT 250 Analyzer, un système de dépistage de drogues de paillasse intégrant un test de validité d'échantillon automatisé pour détecter la dilution, l'adultération et la substitution. L'intégration du SVT dans un format d'analyseur automatisé favorise un traitement normalisé à haut débit et réduit la variabilité manuelle dans les environnements de tests à grand volume. Cette intégration au niveau de la plateforme renforce l'entraînement des ventes de dosages associés et de consommables de laboratoire liés à un reporting défendable.
- Décembre 2024 : BD et Babson Diagnostics ont introduit une technologie de micro-échantillonnage sanguin capillaire, étendant les concepts d'intégrité et de qualité pré-analytique à la collecte de sang en petit volume. Bien que le SVT soit le plus établi dans les programmes urinaires, le micro-échantillonnage donne de l'élan à des contrôles plus larges d'authentification et de manipulation des échantillons à travers les matrices. Cette évolution soutient le développement de contrôles de validité et d'intégrité adaptés aux modèles de collecte décentralisés, y compris les environnements à distance ou proches du patient.


Marché des Tests de Validité des Échantillons Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les outils et services utilisés pour vérifier si un échantillon clinique ou médico-légal collecté est apte au dépistage de drogues, c'est-à-dire qu'il n'est ni dilué, ni substitué, ni adultéré, et que les marqueurs d'intégrité se situent dans des plages acceptables.
Exclusions du périmètre : nous excluons les panels de dépistage de drogues confirmatoires eux-mêmes (par exemple, la confirmation par GC-MS ou LC-MS) lorsqu'ils sont facturés comme des services de toxicologie autonomes plutôt que comme un travail de validité de l'échantillon.
Aperçu de la segmentation
- Par produit et service
- Produits
- Kits de dosage
- Réactifs et calibrateurs
- Consommables
- Services
- Produits
- Par type
- Tests en laboratoire
- Tests rapides et tests au point de soins
- Par utilisateur final
- Lieux de travail
- Systèmes d'application de la loi et de justice pénale
- Laboratoires de dépistage de drogues
- Centres de gestion de la douleur
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour établir un point de départ clair, nous cartographions d'abord les frontières du secteur et les flux de travail de tests courants en lisant les orientations publiques en matière de santé et de laboratoires, puis en vérifiant comment les tests sont facturés et achetés. Pour l'intégrité des échantillons et les marqueurs d'adultération, nous nous appuyons sur des documents de référence tels que les publications du CDC, les bases de données de la FDA pour les dispositifs de diagnostic in vitro pertinents, et la littérature de toxicologie clinique évaluée par les pairs qui décrit les seuils typiques et l'utilisation pratique des tests.
Nous examinons également les statistiques officielles et les signaux d'activité pour établir une image de la demande, y compris les ressources de la SAMHSA et de l'OSHA liées aux tests sur le lieu de travail et aux programmes de consommation de substances, ainsi que les avis d'appels d'offres publics et les portails d'achat où sont acquis les services et consommables de laboratoire. Les dépôts d'entreprises, les présentations aux investisseurs et la presse réputée sont utilisés pour suivre les évolutions du mix produits, les canaux de distribution et les tendances d'externalisation des services. Le cas échéant, nous complétons avec des abonnements payants pour les données financières et de renseignement d'entreprises, des bases de données de brevets et des relevés d'importation-exportation au niveau des expéditions pour vérifier la cohérence de l'échelle des fournisseurs et l'orientation de la croissance. Ces exemples de sources sont uniquement illustratifs, et d'autres références publiques ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver ce que nous avons observé dans la recherche documentaire, en particulier là où les données publiques sont limitées en matière de prix et d'utilisation. Nous échangeons avec le personnel des opérations de laboratoire, les équipes d'achat, les chefs de produit et les parties prenantes axées sur la conformité dans les principales régions afin d'ajuster les hypothèses sur la fréquence des tests, les prix de vente moyens et les taux d'adoption des services aux pratiques réelles du terrain.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Dirigeants (CXOs) : 14 % | APAC : 48 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 31 % |
| Acteurs plus petits : 19 % | Managers : 57 % | Amériques : 21 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante où les volumes de tests sont reconstitués à partir de bassins de demande observables, y compris l'intensité du dépistage sur le lieu de travail, le débit de la toxicologie en laboratoire et la part des tests de drogues nécessitant des contrôles d'intégrité des échantillons avant la déclaration des résultats. Une fois cette demande cadrée, le modèle convertit l'activité en valeur en utilisant des points de prix pour les marqueurs et flux de travail de validité courants (par exemple, les contrôles de créatinine et de densité spécifique, les panels d'oxydants et d'adultérants, et les formats de validité rapide), puis s'aligne sur la répartition entre produits et services associés là où l'externalisation est courante.
Pour maintenir un modèle réaliste, les totaux sont corroborés par des approximations ascendantes sélectives, telles que l'agrégation d'un ensemble échantillonné de fournisseurs et de laboratoires, l'utilisation de vérifications de canal sur l'entraînement des ventes de kits et de consommables, et la validation des plages de prix de vente moyens typiques par cadre d'utilisation finale. Les indicateurs clés que nous suivons incluent la part des tests en laboratoire par rapport aux tests rapides et sur site, l'utilisation par épisode de test, les évolutions de mix vers les panels multi-analytes, la pénétration de l'externalisation pour les services de validité, et l'intensité des politiques régionales de dépistage. Lorsqu'un point de prix ou de volume au niveau national fait défaut, nous comblons les lacunes en utilisant des marchés de référence ayant des pratiques de test similaires, puis ajustons en fonction des niveaux de revenu et des structures de coûts des laboratoires.
Pour la prévision, nous nous appuyons sur une analyse de scénarios étayée par des avis d'experts sur l'orientation des politiques, les programmes de dépistage des employeurs et l'adoption de l'automatisation en laboratoire, puis nous appliquons des trajectoires de croissance conservatrices à modérées aux variables clés avant de finaliser la courbe des revenus.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés à travers plusieurs étapes afin de détecter rapidement les surestimations et sous-estimations évidentes. Nous comparons les totaux du marché à des signaux indépendants tels que l'orientation des installations d'instruments, la logique d'entraînement des ventes de consommables, et la part attendue des tests de drogues qui effectuent des contrôles de validité, puis nous révisons les hypothèses lorsque les ratios semblent anormaux.
Avant validation finale, le modèle est examiné par un autre analyste, avec des contrôles de variance entre régions, utilisateurs finaux, et répartitions produits/services. Si une entrée clé évolue de manière significative, comme un changement important dans le mix des tests ou le comportement des prix, les contacts primaires sont à nouveau sollicités pour confirmer ce qui a changé et pourquoi. Le rapport est actualisé chaque année, et des mises à jour intermédiaires sont effectuées lorsque des événements réglementaires ou de demande majeurs sont observés, suivies d'une dernière révision avant livraison afin que les clients reçoivent la vision la plus récente et actualisée.
Comparaison du dimensionnement du marché des tests de validité d'échantillon de Mordor Intelligence avec d'autres estimations publiées
Les chiffres publiés pour ce marché peuvent sembler très éloignés les uns des autres car les entreprises ne comptabilisent pas toujours le même bassin de revenus, et elles choisissent également des années de référence et des trajectoires de prix différentes pour des flux de travail de test similaires. Les différences sont généralement dues à l'inclusion ou non des services, à la manière dont les formats rapides sont traités par rapport aux flux de travail en laboratoire, et à l'agrégation ou non de travaux de toxicologie connexes dans le même total.
Le tableau montre un écart largement expliqué par des choix de périmètre et d'année, et dans le modèle de Mordor Intelligence, la valeur de 2025 est construite à la fois à partir des revenus des produits et des services liés à la validité, tout en maintenant le dépistage confirmatoire lui-même hors du total, sauf s'il fait directement partie de la facturation de la validité de l'échantillon.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,34 milliards USD (2025) | |
| Cabinet de conseil mondial A | 2,52 milliards USD (2025) | Utilise une répartition différente entre produits et services et semble inclure un ensemble plus large d'analyseurs et de services liés aux flux de travail, ce qui peut augmenter les revenus comptabilisés même lorsque les volumes de tests sont similaires. |
| Éditeur sectoriel B | 2,72 milliards USD (2025) | Recalcule à partir d'une trajectoire de croissance plus élevée et peut appliquer une progression plus rapide des prix de vente moyens pour les formats rapides et sur site, ce qui augmente la valeur de l'année de référence lorsqu'elle est normalisée en USD. |
Après avoir aligné les inclusions et l'année comparée, l'écart restant s'explique principalement par la manière dont chaque étude traite les services et par la vitesse à laquelle les prix sont supposés évoluer. Notre approche maintient le total traçable à des moteurs d'activité clairs et à des hypothèses de prix réalistes, ce qui rend le chiffre final plus facile à reproduire et à défendre lors des discussions de planification.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des tests de validité des échantillons ?
La taille du marché des tests de validité des échantillons s'élève à 2,49 milliards USD en 2026 et devrait atteindre 3,41 milliards USD d'ici 2031.
Quelle région domine le marché des tests de validité des échantillons ?
L'Amérique du Nord est en tête avec une part de revenus de 41,00 % en 2025 en raison des exigences fédérales strictes en matière de sécurité au travail.
Pourquoi les services croissent-ils plus vite que les produits ?
La complexité croissante des protocoles, les tests à distance et le besoin d'une interprétation experte par les responsables médicaux de révision stimulent un TCAC de 7,12 % pour les services.
Comment l'IA influence-t-elle les tests de validité des échantillons ?
Les modèles d'apprentissage automatique détectent désormais des schémas d'adultération sophistiqués avec une précision supérieure à 95 %, améliorant la fiabilité des laboratoires et la différenciation concurrentielle.
Quel impact les matrices non urinaires ont-elles sur la croissance du marché ?
L'évolution vers les tests sur fluide oral et capillaire réduit la demande de consommables traditionnels de validité urinaire, mais ouvre des opportunités pour de nouveaux outils de vérification d'intégrité adaptés aux matrices alternatives.
Quel segment d'utilisateurs finaux se développe le plus rapidement ?
Les laboratoires de dépistage de drogues, portés par les tendances de consolidation et d'externalisation, devraient croître à un TCAC de 7,22 % jusqu'en 2031.
Dernière mise à jour de la page le:



