
Taille et Part du Marché des Tests et de la Certification de Dispositifs Médicaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 10.95 Milliards de dollars |
| Taille du Marché (2031) | 13.15 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.75 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Tests et de la Certification de Dispositifs Médicaux par Mordor Intelligence
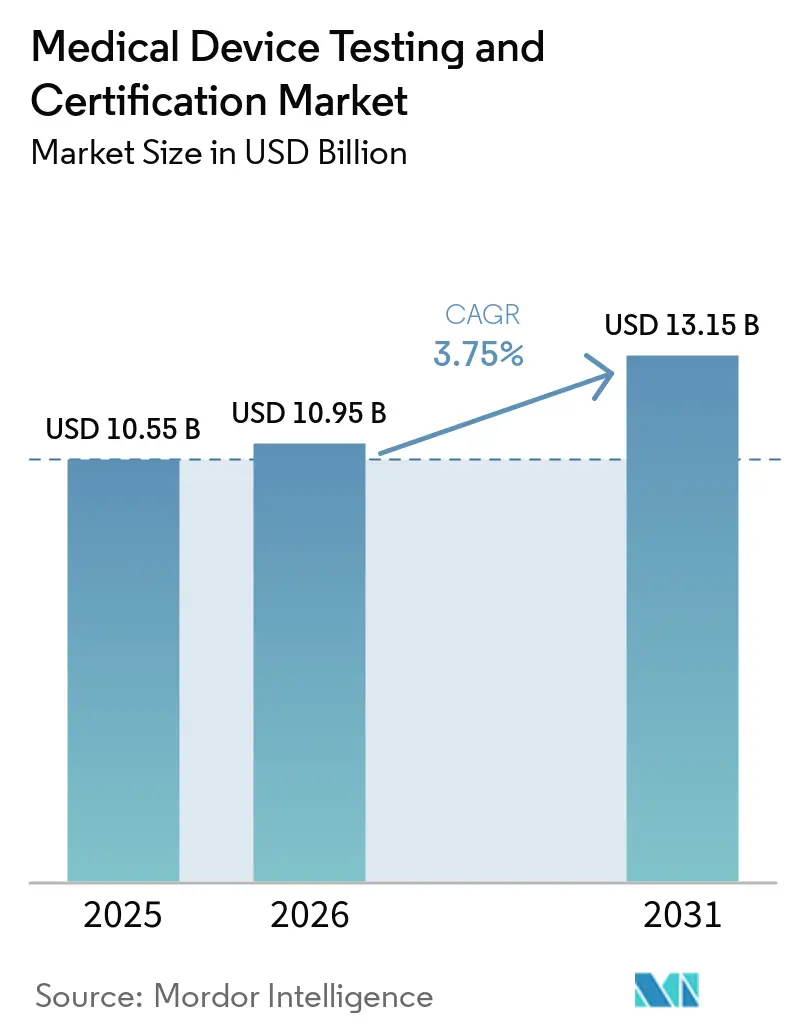
La taille du marché des tests et de la certification de dispositifs médicaux était évaluée à 10,55 milliards USD en 2025 et devrait croître de 10,95 milliards USD en 2026 pour atteindre 13,15 milliards USD d'ici 2031, à un CAGR de 3,75 % au cours de la période de prévision (2026-2031). La demande est façonnée par l'application simultanée du règlement européen sur les dispositifs médicaux (RDM) et du mandat de cybersécurité de la Food and Drug Administration (FDA) des États-Unis, qui élargissent tous deux la portée de la validation et la profondeur de la documentation. Les dispositifs de classe II à risque moyen dominent les volumes de conformité, tandis que la prolifération des algorithmes d'IA/ML et des diagnostics domestiques connectés introduit de nouveaux protocoles de test qui stimulent la demande de services premium. L'Amérique du Nord reste le leader en termes de revenus, bien que l'Asie-Pacifique enregistre la plus forte expansion de laboratoires, car la Chine et l'Inde ont renforcé leurs législations nationales sur les dispositifs en 2024, incitant les producteurs étrangers et nationaux à externaliser des analyses complexes. Les acteurs du marché disposant d'accréditations multi-juridictionnelles bénéficient de contraintes de capacité persistantes auprès des organismes notifiés de l'UE, qui ont doublé leurs délais depuis 2023. Les audits de durabilité, portés par les règles européennes de marchés publics, et les évaluations de cybersécurité de bout en bout émergent comme des facteurs de différenciation permettant aux laboratoires de facturer des marges plus élevées pour des engagements intégrés.
Principaux enseignements du rapport
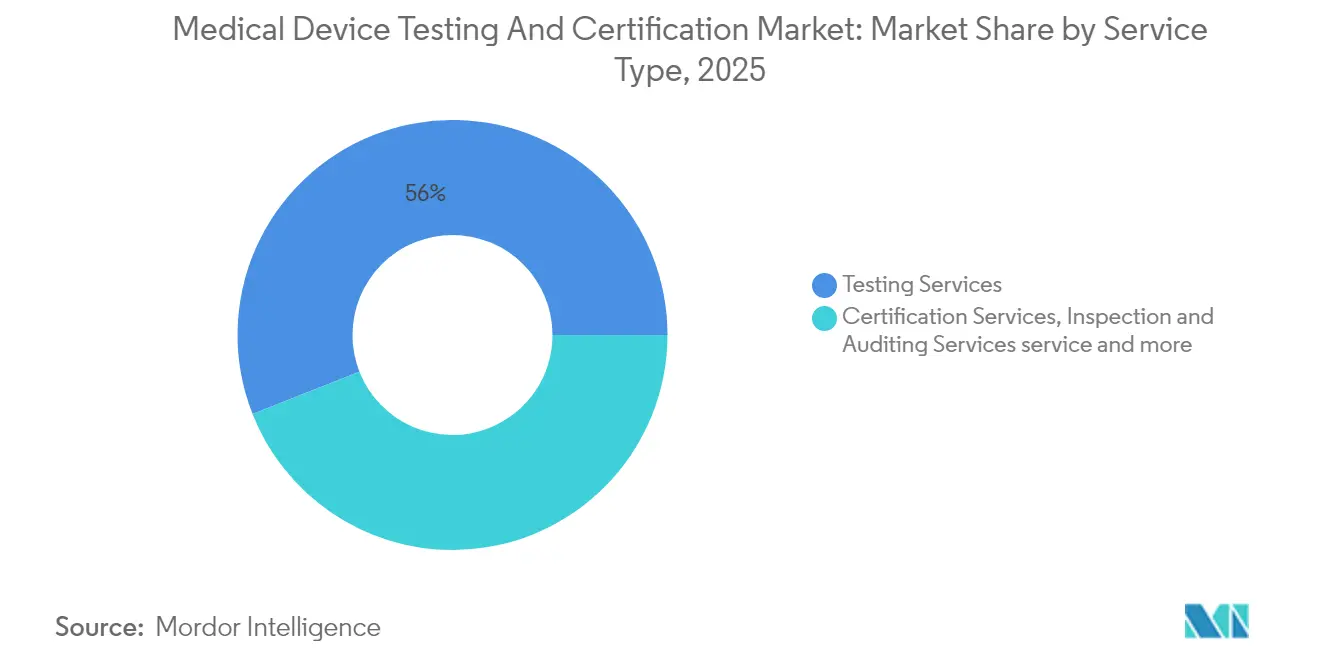
- Par type de service – Les services de test ont capturé 55,98 % de la part du marché des tests et de la certification de dispositifs médicaux en 2025 ; les tests de logiciels et de cybersécurité devraient se développer à un CAGR de 5,03 % jusqu'en 2031.
- Par classe de dispositif – Les dispositifs de classe II représentaient 42,78 % de la taille du marché des tests et de la certification de dispositifs médicaux en 2025 ; ce sous-segment a dominé les revenus et devrait enregistrer un CAGR de 5,49 % entre 2026 et 2031.
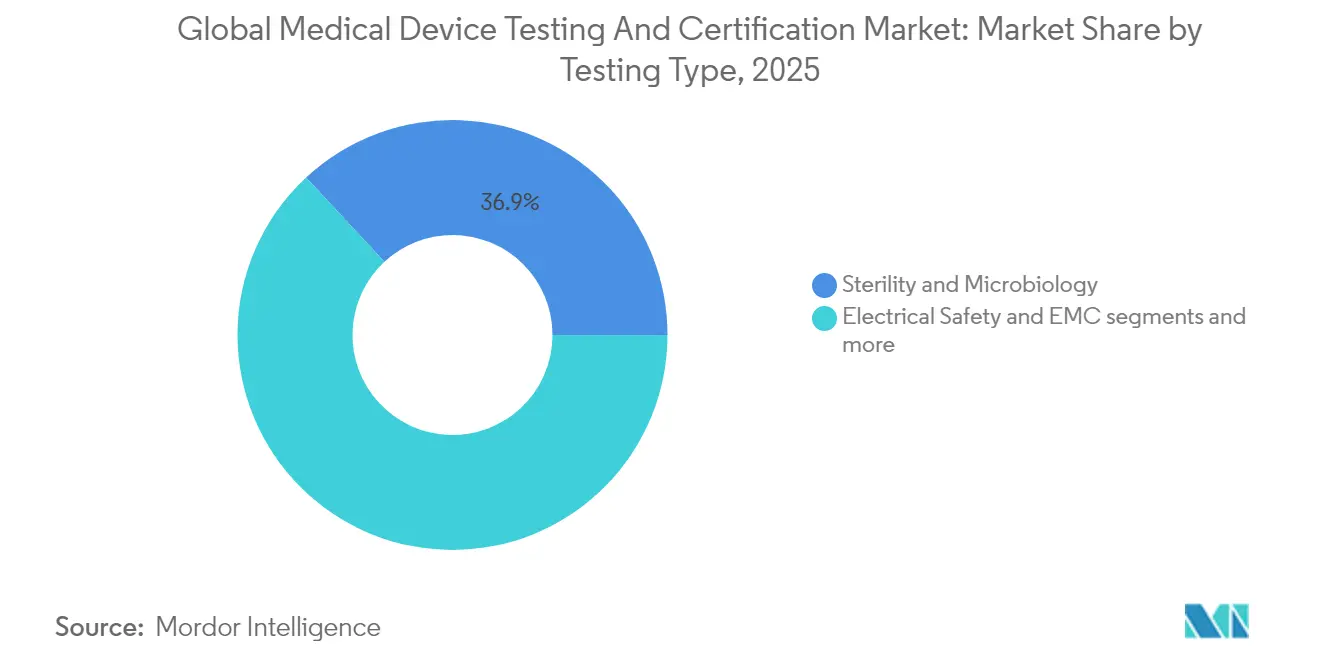
- Par type de test – La stérilité et la microbiologie ont représenté 36,92 % de la taille du marché des tests et de la certification de dispositifs médicaux en 2025 ; les tests de cybersécurité constituent le sous-segment à la croissance la plus rapide avec un CAGR de 5,83 %.
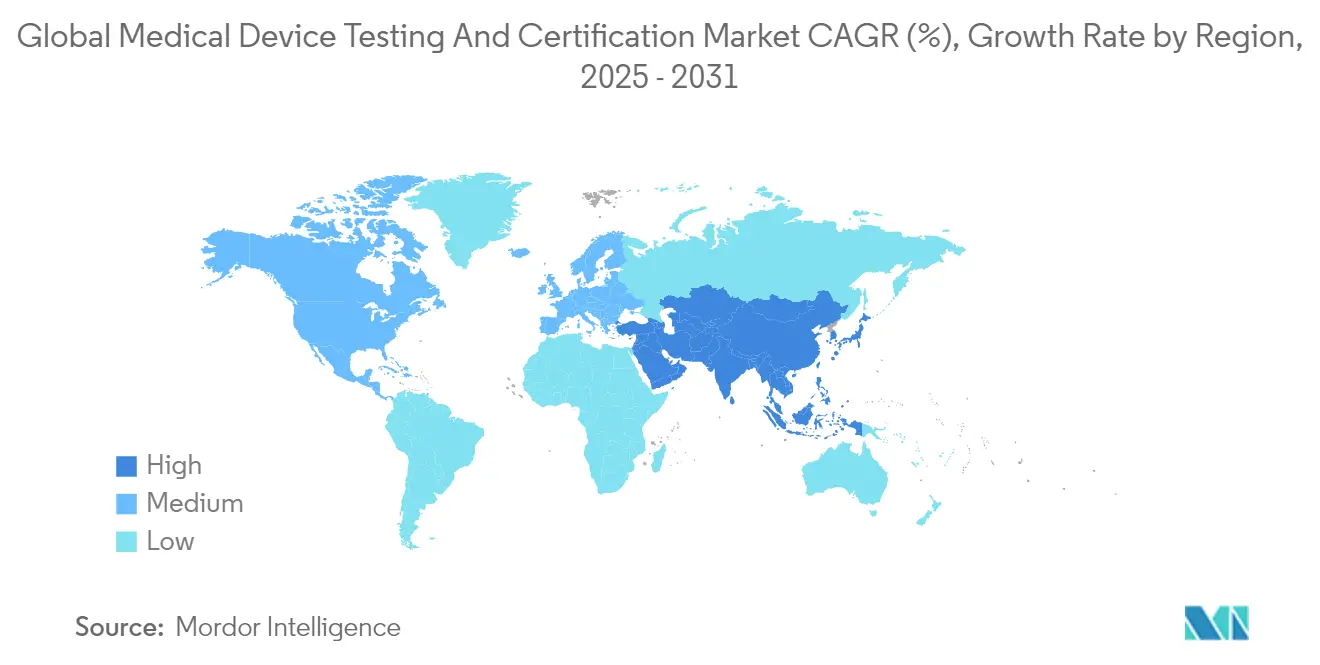
- Par géographie – L'Amérique du Nord détenait 38,42 % de la part des revenus en 2025, tandis que l'Asie-Pacifique devrait afficher le CAGR le plus élevé de 6,42 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences du RDM de l'UE et de la loi américaine sur les dispositifs plus sûrs (FDA Safer Devices Act) mises à jour | +1.2% | UE et Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption rapide des dispositifs médicaux dotés d'IA/ML | +0.8% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Essor des diagnostics à domicile et des dispositifs portables | +0.6% | Mondial ; plus fort en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Soumissions obligatoires de cybersécurité avant la mise sur le marché | +0.5% | Amérique du Nord, extension vers l'UE | Court terme (≤ 2 ans) |
| Critères d'achat liés à la durabilité | +0.3% | UE en premier, déploiement mondial | Long terme (≥ 4 ans) |
| Certifications de perfectionnement des compétences de la main-d'œuvre | +0.2% | Marchés développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Renforcement réglementaire dans le cadre du RDM de l'UE et de la loi FDA sur les dispositifs plus sûrs
La fenêtre de transition MDR 2024-2028 oblige chaque dispositif existant à solliciter à nouveau le marquage CE au titre de 23 exigences générales de sécurité et de performance, triplant la profondeur des dossiers techniques pour de nombreux fabricants ec.europa.eu. Parallèlement, l'article 524B de la loi sur les dispositifs plus sûrs impose des soumissions américaines avant la mise sur le marché incluant des nomenclatures logicielles et des plans de gestion des vulnérabilités, élargissant la documentation pour chaque produit connecté. L'effet combiné a provoqué une hausse de 40 % des demandes auprès des organismes notifiés et a allongé les délais moyens d'examen au-delà de 24 mois, incitant les entreprises à externaliser des packages de validation plus importants vers des laboratoires accrédités.
Essor des dispositifs dotés d'IA/ML stimulant les besoins de validation spécialisée
La base de données publique de la FDA a recensé 882 dispositifs médicaux d'IA/ML autorisés en mai 2024, soit une hausse de 45 % en glissement annuel. Chaque algorithme exige une détection des biais, une analyse du décalage des ensembles de données et un suivi des performances en conditions réelles, des tests qui dépassent la vérification classique. La loi européenne sur l'IA, qui classe l'IA médicale comme « à haut risque », impose en outre une gestion des risques tout au long du cycle de vie. Les laboratoires proposant des services d'audit d'algorithmes pratiquent donc des tarifs premium, et cette ligne de service devrait devenir un pilier de revenus central du marché des services de tests et de certification de dispositifs médicaux au cours de la prochaine décennie.
Croissance des diagnostics à domicile et portables élargissant les volumes de tests
La familiarisation des consommateurs avec les kits de détection rapide d'antigènes à l'ère pandémique a accéléré l'adoption des glucomètres connectés, des patchs ECG et des dispositifs portables multi-analytes. Les régulateurs exigent désormais des preuves d'utilisabilité et de facteurs humains collectées en dehors des environnements cliniques, ce qui fait augmenter le nombre d'unités testées de près de 30 % par an pour les dispositifs grand public à fort volume. Les laboratoires capables de mener des études utilisateurs distribuées et des simulations de contraintes environnementales attirent des activités continues de la part des marques cherchant des lancements mondiaux rapides, renforçant ainsi le marché des services de tests et de certification de dispositifs médicaux.
Soumissions obligatoires de cybersécurité avant la mise sur le marché
Depuis octobre 2023, la FDA refuse les dossiers 510(k) ne comportant pas de documentation de sécurité dès la conception, et les dispositifs connectés lancés sans politique de divulgation des vulnérabilités risquent une retenue à l'importation. Les voies de certification UL 2900 sont devenues la référence de facto ul.com. Les laboratoires ayant investi tôt dans des bancs de tests de pénétration font état de pipelines de projets remplis jusqu'à mi-2026, confirmant que la cybersécurité est le segment de revenus à la croissance la plus rapide au sein du marché des services de tests et de certification de dispositifs médicaux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Capacité limitée et longs délais auprès des organismes notifiés | -0.9% | UE principalement, avec des effets de débordement mondiaux | Court terme (≤ 2 ans) |
| Coûts de test élevés pour les PME et les start-ups | -0.6% | Mondial, avec les marchés émergents les plus touchés | Moyen terme (2-4 ans) |
| Rareté des ensembles de données standardisés pour la validation des algorithmes d'IA | -0.4% | Mondial, avec l'Amérique du Nord et l'UE en tête de l'adoption de l'IA | Long terme (≥ 4 ans) |
| Exigences fragmentées en matière de conformité à la durabilité | -0.3% | Mondial, avec l'UE et l'Amérique du Nord en priorité | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Capacité limitée et longs délais auprès des organismes notifiés
Seuls 43 organismes notifiés servent l'ensemble de l'UE dans le cadre du RDM, et les ratios demande/certification dépassent 4:1. Les délais moyens d'examen sont passés de 14 mois en 2022 à plus de 26 mois fin 2024. Les fabricants ont par conséquent retiré certains produits à faible marge du marché européen, réduisant les volumes de tests potentiels et tempérant la croissance du marché des services de tests et de certification de dispositifs médicaux.
Coûts de test élevés pour les PME et les start-ups
Des packages complets de biocompatibilité, de stérilité, de compatibilité électromagnétique (CEM) et de cybersécurité font grimper les factures de validation même pour les dispositifs de classe II de base au-delà de 500 000 USD, un niveau qui met à rude épreuve les start-ups financées par capital-risque. Bien que la FDA propose des frais réduits pour les dossiers 510(k) aux petites entreprises, ces économies ne couvrent que les coûts de soumission, pas les travaux de laboratoire. De nombreuses PME reportent leurs lancements ou se tournent vers des marchés à réglementation plus légère, réduisant la demande immédiate de services.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les services de test restent fondamentaux tandis que la cybersécurité s'accélèreLes services de tests de dispositifs médicaux détenaient 55,98 % de la part du marché des tests et de la certification de dispositifs médicaux en 2025, reflétant leur statut de passage réglementaire incontournable pour toutes les classes de dispositifs. Les services de certification sont en retrait car seules les voies européennes et britanniques exigent légalement un audit par un tiers, tandis que les États-Unis s'appuient davantage sur l'auto-attestation du fabricant. Cependant, à mesure que les régulateurs intensifient la surveillance post-commercialisation, les revenus liés à l'inspection et à l'audit gagnent en dynamisme.
La cybersécurité et la validation des logiciels — encore statistiquement intégrées dans les services de tests — représentent le flux de revenus à la croissance la plus rapide, affichant un CAGR de 5,03 % en raison des mandats de la FDA et de Santé Canada. Les laboratoires qui intègrent des bancs biologiques, mécaniques et de sécurité numérique en un seul lieu réduisent le délai total d'exécution jusqu'à 30 %, permettant une facturation premium et renforçant leur avantage concurrentiel. Par conséquent, le marché des tests et de la certification de dispositifs médicaux évolue vers des contrats d'assurance qualité groupés, de type abonnement, qui garantissent une visibilité pluriannuelle des revenus.
Les investissements continus dans la préparation automatisée des échantillons et les analyses à haut débit ont réduit la main-d'œuvre directe par rapport d'environ 10 % depuis 2022, améliorant les marges opérationnelles. Les services de certification, freinés par la rareté des organismes notifiés, devraient croître à un rythme plus lent de 2,44 %, mais restent indispensables pour l'accès au marché européen, maintenant un plancher de revenus défensif.

Par classe de dispositif :
la zone de complexité optimale maintient la domination de la classe IILes dispositifs de classe II représentaient 42,78 % de la taille du marché des tests et de la certification de dispositifs médicaux en 2025, car ils combinent des volumes unitaires élevés avec des exigences de preuves strictes. Les exemples incluent les pompes à perfusion, les fauteuils roulants motorisés et de nombreux dispositifs d'imagerie dotés d'IA. Dans le cadre du plan de contrôle des changements prédéterminés de la FDA, les développeurs peuvent réviser les algorithmes sans soumettre un nouveau dossier 510(k) à condition de valider les limites de performance, ce qui génère effectivement des dépenses de test récurrentes à chaque mise à jour de modèle. Les dispositifs de classe III, bien que moins nombreux, génèrent des honoraires premium en raison des preuves cliniques obligatoires et des niveaux d'assurance de stérilité de 10^−6. Les volumes de classe I continuent de migrer vers les auto-tests internes, mais la clause de cybersécurité attire certains dispositifs connectés vers des laboratoires tiers. Les dispositifs de diagnostic in vitro (DIV) restent un segment de croissance distinct après que le règlement européen sur les DIV a prolongé les délais transitoires jusqu'en 2028, maintenant des arriérés de certification élevés.
Dans l'ensemble, la part croissante des logiciels dans les produits à risque moyen maintient fermement le marché des services de tests et de certification de dispositifs médicaux ancré dans l'espace de la classe II.
Par type de test :
la stérilité maintient son échelle ; la cybersécurité génère la dynamiqueLes tests de stérilité et de microbiologie ont maintenu une part de revenus de 36,92 % en 2025, soutenus par leur applicabilité universelle aux implants, aux dispositifs à usage unique et aux produits combinés. Les mises à jour de la norme ISO 11737 sur les méthodes microbiennes rapides encouragent les laboratoires à investir dans des plateformes basées sur la PCR qui réduisent le délai d'obtention du certificat de 2 à 3 jours. Parallèlement, les tests de cybersécurité ont enregistré la croissance la plus robuste avec un CAGR de 5,83 %, reflétant le pivot législatif vers les dispositifs connectés numériquement. La sécurité électrique et la compatibilité électromagnétique (CEM) conservent leur pertinence car 100 % des nouveaux dispositifs intègrent des composants sans fil. Les analyses d'emballage et de durée de conservation bénéficient de vents favorables liés aux matériaux écologiques qui nécessitent de nouveaux ensembles de données de stabilité.
À l'inverse, les tests de stérilité progressent à un rythme plus lent de 2,98 %, mais ajoutent tout de même près de 0,6 milliard USD en termes absolus sur la période de prévision. À mesure que les laboratoires vendent de manière croisée des services numériques et microbiologiques, la valeur moyenne des projets augmente, améliorant la résilience du carnet de commandes.
Analyse géographique
Marché des tests et de la certification de dispositifs médicaux en Amérique du Nord
L'Amérique du Nord a capturé 38,42 % du marché des services de tests et de certification de dispositifs médicaux en 2025, soutenue par les voies rationalisées 510(k) et Breakthrough Device de la FDA qui catalysent des lancements de produits continus. Les laboratoires nationaux bénéficient de systèmes de remboursement approfondis qui financent l'innovation et d'un environnement réglementaire qui reconnaît explicitement plusieurs normes de consensus volontaires, raccourcissant ainsi les cycles de validation. De 2026 à 2031, la région devrait se développer à un CAGR de 3,05 %, plus lentement que la moyenne mondiale en raison de sa maturité.
Marché des tests et de la certification de dispositifs médicaux en Asie-Pacifique
L'Asie-Pacifique est le moteur de volume incontestable, avec une croissance annuelle prévue de 6,42 %. La réglementation mise à jour de la Chine sur les dispositifs médicaux, entrée en vigueur en juillet 2024, oblige les producteurs locaux à obtenir des données tierces sur la biocompatibilité et l'emballage, générant un afflux régulier d'échantillons vers les laboratoires régionaux. L'amendement des règles indiennes sur les dispositifs médicaux de 2024 a étendu les exigences d'audit par des tiers à des catégories de produits supplémentaires, ajoutant une demande incrémentielle. Les acteurs étrangers ouvrent rapidement des laboratoires satellites à Suzhou, Bangalore et Kuala Lumpur pour saisir la vague montante.
Marché des tests et de la certification de dispositifs médicaux en EMEA et en Amérique latine
L'Europe a subi un frein à court terme dû à la pénurie d'organismes notifiés ; cependant, une fois la capacité normalisée, les demandes différées se convertiront en tests facturables, aidant la région à retrouver son élan au-delà de 2027. L'Amérique latine et le Moyen-Orient et l'Afrique restent naissants mais bénéficient d'initiatives d'harmonisation, qui exigent la preuve de conformité avec les normes des marchés de référence — généralement exécutées par des réseaux de laboratoires mondiaux.
Paysage réglementaire
L'environnement réglementaire est façonné par des attentes plus strictes en matière de pré-commercialisation et de post-commercialisation dans les principales juridictions, ce qui accroît la profondeur des dossiers de validation que les fabricants d'appareils externalisent auprès de laboratoires accrédités. Aux États-Unis, la FDA continue de formaliser des exigences qui augmentent la génération de preuves pour l'ergonomie et l'assurance logicielle, notamment un guide final publié en mai 2026 sur le contenu des informations relatives aux facteurs humains dans les soumissions de mise sur le marché des dispositifs médicaux, ainsi que le maintien de l'application des attentes en matière de documentation de cybersécurité pour les produits connectés.
En Europe, la mise en œuvre du Règlement européen relatif aux dispositifs médicaux (MDR) et du Règlement relatif aux dispositifs médicaux de diagnostic in vitro (IVDR) continue de mettre à l'épreuve la capacité d'évaluation de la conformité, maintenant des délais et des charges documentaires élevés pour les fabricants et les organismes notifiés. La Commission européenne a introduit le règlement d'exécution (UE) 2026/977 en mai 2026 afin d'établir des exigences uniformes en matière de gestion de la qualité et de procédures pour les activités d'évaluation de la conformité des organismes notifiés, tandis que les fonctionnalités EUDAMED liées au MDR progressent vers des actions obligatoires pour les fabricants, telles que le téléchargement de la documentation du résumé des caractéristiques de sécurité et des performances cliniques (SS(C)P) dans les délais requis.
Analyse de la chaîne de valeur
La chaîne de valeur commence avec les développeurs d'appareils et les fournisseurs de composants qui génèrent des données de conception, des dossiers de gestion des risques et des enregistrements de qualification des fournisseurs, puis se poursuit par des tests de pré-conformité tels que les essais mécaniques, électriques/CEM, logiciels et de sécurité biologique avant la soumission réglementaire. Des partenaires externes réalisent ensuite la vérification et la validation accréditées, notamment la biocompatibilité, la stérilité et la microbiologie, l'emballage et la durée de conservation, ainsi que les tests logiciels et de cybersécurité, alimentant les résultats dans la documentation technique pour les voies CE/UKCA et les soumissions à la FDA. Les organismes de certification et les organismes notifiés de l'UE interviennent en aval pour l'évaluation de la conformité et les audits de systèmes de qualité, après quoi les fabricants assurent la surveillance post-commercialisation et les nouveaux tests périodiques lorsque les conceptions, matériaux ou logiciels évoluent.
La convergence réglementaire accroît l'importance de systèmes de qualité normalisés et de flux de données traçables tout au long de cette chaîne. Le règlement sur le système de gestion de la qualité de la FDA (QMSR), en vigueur depuis le 2 février 2026, intègre par référence la norme ISO 13485:2016, ce qui renforce les attentes en matière de contrôle des fournisseurs, de transparence documentaire et d'activités de qualité tout au long du cycle de vie, reliant les équipes de développement internes aux laboratoires d'essai externes. Parallèlement, l'évaluation de la conformité MDR/IVDR et les orientations du MDCG maintiennent une forte demande pour des prestataires multidisciplinaires capables de coordonner les résultats de laboratoire, la préparation aux audits et la documentation technique transnationale, tout en composant avec les contraintes de planification des organismes notifiés.
Paysage concurrentiel
Le paysage concurrentiel présente une concentration modérée, avec les principaux fournisseurs — SGS SA, Intertek Group plc, Eurofins Scientific SE, TÜV SÜD et UL Solutions. Ces entreprises s'appuient sur de larges portefeuilles d'accréditations couvrant ISO/IEC 17025, ISO 13485 et de multiples reconnaissances d'autorités réglementaires pour remporter des contrats multi-territoires. SGS a élargi ses tests bioanalytiques aux États-Unis en janvier 2025 en s'associant à Agilex Biolabs, renforçant sa proposition de bout en bout de la phase préclinique à la surveillance post-commercialisation[1].
Intertek, TÜV SÜD et UL Solutions déploient des systèmes automatisés de gestion de laboratoire qui réduisent les erreurs de saisie de données et accélèrent la génération de rapports, fidélisant les fabricants de dispositifs multinationaux en quête de traçabilité numérique. Eurofins a approfondi son portefeuille médical via l'acquisition d'Infinity Laboratories en décembre 2024, ajoutant huit installations américaines spécialisées dans les tests de microbiologie et d'emballage[2]. Une vague de consolidations de niveau intermédiaire — Applus+ rachetant Keystone Compliance et Apave acquérant Baltic Control — signale une dynamique continue de recherche d'échelle pour équilibrer la hausse des frais généraux de conformité et élargir la couverture géographique.
Les spécialistes de niche tels que Nelson Labs, BSI Group et Element Materials Technology maintiennent des positions fortes respectivement dans la biocompatibilité, la certification et la CEM. Ils défendent leurs parts grâce à une expertise technique approfondie, des délais de planification plus courts et une proximité avec les pôles d'innovation. Cependant, l'automatisation des laboratoires et les analyses améliorées par l'IA réduisent les écarts de capacités, permettant aux grands concurrents d'empiéter sur les territoires spécialisés. La concurrence par les prix reste atténuée car la complexité réglementaire et les goulots d'étranglement de capacité soutiennent une facturation premium, mais les clients favorisent de plus en plus les accords-cadres pluriannuels qui regroupent les tests sur l'ensemble des cycles de vie des produits pour obtenir des remises.
Leaders du Secteur des Tests et de la Certification de Dispositifs Médicaux
-
Eurofins Scientific
-
SGS SA
-
TÜV SÜD
-
British Standards Institution
-
Intertek Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tests et de la Certification de Dispositifs Médicaux Entreprises couvertes dans ce rapport
- SGS
- Intertek Group
- TÜV SÜD
- UL Solutions
- Eurofins
- BSI Group
- TÜV Rheinland
- TÜV Nord
- Dekra SE
- Bureau Veritas
- DNV GL
- Nemko
- NSF International
- Nelson Labs
- Element Materials Technology
- Charles River
- Smithers
- Pace Analytical Services
- Mérieux NutriSciences
- Medistri
Lire l’analyse des entreprises de tests et certification de dispositifs médicaux
Opportunités de marché et perspectives d'avenir
Les opportunités à court terme se concentrent dans les laboratoires capables de combiner la validation de sécurité/CEM et sans fil avec l'assurance logicielle et de cybersécurité pour les dispositifs connectés de classe II, car les fabricants privilégient de plus en plus des prestations groupées qui réduisent les frictions de planification entre plusieurs types de tests. Les investissements en capacité constituent également des signaux concrets de l'orientation de la demande : Eurofins MET Laboratories a ouvert une installation de 60 000 pieds carrés à Littleton, Massachusetts, en février 2026, dotée d'une chambre semi-anéchoïque de 10 mètres pour les tests de sécurité, de CEM et sans fil, et Lucideon a ouvert un laboratoire de biocompatibilité à Greenville, en Caroline du Sud, en mai 2026 afin de consolider les tests de sécurité biologique. Ces expansions suivent l'augmentation des volumes de tests liés aux diagnostics à domicile et portables, qui nécessitent des preuves de sécurité électrique, de performance sans fil et d'ergonomie, en plus des travaux classiques de biologie et de microbiologie.
Les opportunités sont également liées à l'évolution des normes et de la gouvernance de l'évaluation de la conformité, qui accroît les charges de nouveaux tests et de documentation. L'UE a introduit le règlement d'exécution (UE) 2026/977 en mai 2026 afin de normaliser les procédures des organismes notifiés dans le cadre du MDR/IVDR, et l'UE a mis à jour les listes de normes harmonisées en juin 2026 pour intégrer des références techniques plus récentes, notamment l'EN ISO 10993-1:2025. Du côté des normes, les mises à jour ISO de 2026 (notamment ISO 10993-6:2026 et ISO 10993-7:2026, ainsi qu'ISO 14155:2026) renforcent une approche davantage axée sur le cycle de vie pour les attentes en matière d'évaluation biologique et d'investigation clinique, ce qui soutient la demande pour une planification consultative des tests, des évaluations d'écarts par rapport aux nouveaux critères, et des méthodes à délai d'exécution plus rapide afin de préserver les échéances de soumission face aux retards accumulés dans le cadre du MDR/IVDR et du régime QMSR de la FDA.
Développements industriels récents dans Marché des Tests et de la Certification de Dispositifs Médicaux
- Mai 2026 : SGS a étendu ses capacités de modèle d'infection humaine contrôlée (CHIM) à Anvers, en Belgique, en développant un modèle de provocation RSV-NICA. Bien qu'ancré dans l'infrastructure de recherche clinique, cet investissement renforce les offres de SGS soutenant les programmes de génération de preuves adjacents au développement de produits réglementés et peut élargir les ventes croisées vers les services de tests et de conformité réglementés.
- Avril 2025 : SGS Belgium NV (organisme notifié 1639) a reçu la désignation officielle en vertu du règlement européen relatif aux dispositifs médicaux de diagnostic in vitro (IVDR). Cette désignation accroît la capacité des organismes notifiés pour les évaluations de conformité des DIV, une contrainte clé sous l'IVDR qui pousse les fabricants à faire appel à des prestataires plus importants et multi-juridictionnels pour coordonner les tests et la planification de la certification.
- Décembre 2024 : Eurofins Scientific a acquis Infinity Laboratories, ajoutant huit laboratoires américains spécialisés dans les tests de microbiologie, de chimie et d'emballage pour les dispositifs médicaux. Cette transaction a renforcé la capacité d'Eurofins dans des catégories de tests à haut débit qui se trouvent sur des chemins de soumission critiques pour les dispositifs stériles et emballés, favorisant une planification plus rapide et une couverture nationale plus large.
Marché des Tests et de la Certification de Dispositifs Médicaux Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par la fourniture de services de tests, d'inspection et de certification de dispositifs médicaux qui soutiennent l'obtention des autorisations réglementaires et la conformité continue tout au long du cycle de vie du produit, y compris les activités en laboratoire et sur site liées aux exigences définies pour les dispositifs.
Exclusions du périmètre : Nous excluons les coûts de fabrication internes qui ne sont pas facturés en tant que services de tests, d'inspection ou de certification par des tiers, ainsi que le conseil général non lié à un test, un audit ou un livrable de certification défini.
Aperçu de la Segmentation
- Par type de service
- Services de test
- Services de certification
- Services d'inspection et d'audit
- Autres
- Par classe de dispositif
- Classe I
- Classe II
- Classe III
- Dispositifs de diagnostic in vitro
- Par type de test
- Tests de biocompatibilité
- Tests de stérilité et de microbiologie
- Sécurité électrique et CEM
- Tests de logiciels et de cybersécurité
- Tests mécaniques et physiques
- Tests d'emballage et de durée de conservation
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire est utilisée pour établir les règles de base de ce qui est comptabilisé et pour ancrer le modèle sur des signaux sectoriels visibles. Nous examinons les exigences réglementaires et de conformité qui créent une demande récurrente en matière de tests et de certification, puis nous associons ces exigences aux catégories de services qui apparaissent dans les rapports de revenus des prestataires.
Les sources publiques sont utilisées dans la mesure du possible, telles que les bases de données et les orientations de la FDA, les ressources de la Commission européenne sur le Règlement relatif aux dispositifs médicaux, les statistiques sanitaires de l'OMS et de l'OCDE, ainsi que les documents des organismes de normalisation tels que les résumés ISO et IEC. Nous examinons également des revues à comité de lecture traitant de la sécurité des dispositifs, de la biocompatibilité, de la validation de la stérilisation et de la validation des logiciels, ainsi que des mises à jour commerciales et associatives sur les pratiques d'évaluation de la conformité. Les dépôts de documents d'entreprises, les rapports annuels, les présentations aux investisseurs et la couverture presse de qualité nous aident à comprendre la composition des services, l'expansion du parc de laboratoires et l'évolution des prix. De plus, des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, les bases de données de brevets et les données commerciales au niveau des expéditions import/export sont utilisés de manière sélective pour recouper les signaux d'échelle et d'activité. Ces sources sont données à titre illustratif, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la clarification et la validation.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour tester des hypothèses qui ne peuvent pas être lues directement à partir de données publiques, notamment la part des activités externalisées par rapport aux activités réalisées en interne, les offres de services types et l'évolution des prix selon le type de test et la classe de dispositif. Nous nous entretenons avec des laboratoires de tests, des organismes de certification, des responsables qualité et réglementaires chez les fabricants de dispositifs, ainsi que des parties prenantes des achats, et les données sont comparées entre l'APAC, l'EMEA et les Amériques afin que l'intensité de la conformité régionale et les contraintes de capacité soient reflétées de manière cohérente.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux : 13 % | APAC : 44 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 31 % |
| Acteurs de plus petite taille : 15 % | Managers : 49 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Notre dimensionnement commence par une construction descendante qui reconstitue le bassin de demande à partir de l'activité de conformité des dispositifs médicaux et des volumes pouvant être couverts, puis le relie aux travaux de tests, d'inspection et de certification facturables dans chaque région. Les totaux sont ensuite corroborés par des vérifications ascendantes sélectives, telles que la composition des revenus des prestataires échantillonnés, les vérifications des canaux sur les parts externalisées, et des volumes simples multipliés par les fourchettes de prix de vente moyens pour les catégories de tests à haute fréquence.
Les principaux paramètres du modèle comprennent le rythme des approbations et des enregistrements de dispositifs, le passage aux délais de conformité au Règlement européen relatif aux dispositifs médicaux, la fréquence des audits de surveillance et des cycles de recertification, la proportion de dispositifs à risque plus élevé nécessitant une validation approfondie, et la croissance des besoins en tests de logiciels et de cybersécurité pour les dispositifs connectés. Nous suivons également les ajouts de capacité des laboratoires, les délais d'exécution types et l'évolution des prix par type de test (par exemple, la biocompatibilité et la validation de la stérilisation sont souvent tarifées et planifiées différemment de la caractérisation de base des matériaux). Lorsqu'une consolidation ascendante est incomplète pour les laboratoires de plus petite taille ou les organismes de certification locaux, nous comblons les lacunes à l'aide de références d'intensité de service au niveau régional validées lors d'entretiens, et nous maintenons ces hypothèses visibles dans le modèle.
Pour les prévisions, nous nous appuyons sur une analyse de scénarios soutenue par une couche légère de régression multivariée, où la demande est liée à des indicateurs avancés tels que les volumes d'approbation, l'intensité de l'application réglementaire et le rythme d'innovation des dispositifs. Les taux de croissance finaux sont ajustés après vérification des perspectives avec les répondants primaires afin que les contraintes à court terme, telles que les goulots d'étranglement des laboratoires ou les révisions de normes, ne soient pas omises.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par triangulation entre les résultats du modèle, les signaux de conformité visibles publiquement et les fourchettes confirmées lors des entretiens, suivie de vérifications des sauts anormaux par région, type de service ou année. Lorsqu'un écart est signalé, nous réexaminons le facteur sous-jacent, revérifions la piste des sources et, si nécessaire, recontactons les participants pour confirmer si le changement reflète une évolution des prix, de la composition ou du volume.
Avant la validation finale, le modèle et les hypothèses font l'objet d'une révision analytique en plusieurs étapes afin que la logique de calcul, le traitement des devises et la cohérence des unités soient vérifiés. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements réglementaires majeurs ou des expansions inhabituellement importantes de la capacité des laboratoires. Juste avant la livraison, une dernière vérification est effectuée afin que le client reçoive la vue la plus récente disponible.
Taille du Marché des Tests et de la Certification de Dispositifs Médicaux selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les tailles de marché publiées sur ce sujet ne concordent souvent pas car les entreprises comptabilisent des périmètres de services différents et choisissent également des années de référence différentes. Certaines études se concentrent uniquement sur les tests, d'autres les restreignent davantage aux travaux externalisés, et quelques-unes intègrent des activités adjacentes qui ne sont pas toujours facturées en tant que tests, inspections ou certifications formels.
Les principaux facteurs d'écart proviennent généralement de ce qui est inclus dans le panier de services et de la manière dont le bassin de demande est ancré. Par exemple, une vue axée uniquement sur les tests sera inférieure à un total plus large comprenant les tests, l'inspection et la certification, et une vue axée uniquement sur l'externalisation sera encore plus petite même si elle utilise les mêmes régions. Les différences peuvent également provenir de la manière dont la validation des logiciels et les tests de cybersécurité sont traités, de la façon dont les prix moyens évoluent dans le temps, et du fait que la conversion des devises est effectuée sur un taux d'une seule année ou selon une approche mixte entre les régions.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 10,55 milliards USD (2025) | |
| Éditeur de Recherche Sectorielle A | 9,76 milliards USD (2024) | Cette estimation est présentée comme des services de tests, ce qui exclut généralement les revenus d'inspection et de certification, et elle utilise également une année de référence différente qui peut modifier les effets de change et de prix. |
| Éditeur de Recherche Sectorielle B | 3,18 milliards USD (2024) | Ce chiffre concerne uniquement l'externalisation, de sorte que les tests internes, les programmes d'inspection interne et les activités de certification gérées directement par les fabricants ne sont pas comptabilisés, ce qui réduit sensiblement le total. |
Les signaux d'activité réglementaire et les vérifications de la composition des services issus des entretiens constituent les garde-fous qui maintiennent Mordor Intelligence dans un périmètre de tests, d'inspection et de certification facturables, plutôt que dans une optique plus étroite axée uniquement sur les tests ou l'externalisation. Lorsque la limite du périmètre est maintenue cohérente et que l'année de référence est alignée, la majeure partie de l'écart observé dans les valeurs publiées devient explicable par les choix d'inclusion des services et quelques hypothèses de modélisation pratiques.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des services de tests et de certification de dispositifs médicaux ?
La taille du marché des tests et de la certification de dispositifs médicaux a atteint 10,95 milliards USD en 2026 et devrait croître jusqu'à 13,15 milliards USD d'ici 2031.
Quel segment de service détient la plus grande part ?
Les services de test, incluant les analyses de biocompatibilité, de stérilité et de cybersécurité, ont capturé 55,98 % de la part du marché des services de tests et de certification de dispositifs médicaux en 2025.
Pourquoi les dispositifs de classe II sont-ils le principal moteur de revenus ?
Les dispositifs de classe II combinent des volumes de production élevés avec des exigences de preuves réglementaires modérées à élevées, ce qui en fait la principale source de demande pour les tests externalisés tout au long de la période de prévision.
Comment les réglementations en matière de cybersécurité influenceront-elles la croissance du marché ?
Le mandat de la FDA pour les soumissions de cybersécurité avant la mise sur le marché et l'adoption généralisée des normes UL 2900 alimentent un CAGR de 5,83 % pour les services de tests de cybersécurité jusqu'en 2031, plus rapide que toute autre catégorie de test.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait enregistrer un CAGR de 6,42 % grâce à des cadres réglementaires plus stricts en Chine et en Inde qui obligent les fabricants à augmenter les volumes de tests par des tiers.