
スペイン鉱山機械市場規模・シェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
| 市場規模 (2026) | 359.43 百万米ドル |
| 市場規模 (2031) | 439.83 百万米ドル |
| Growth Rate (2026 - 2031) | 4.12 % |
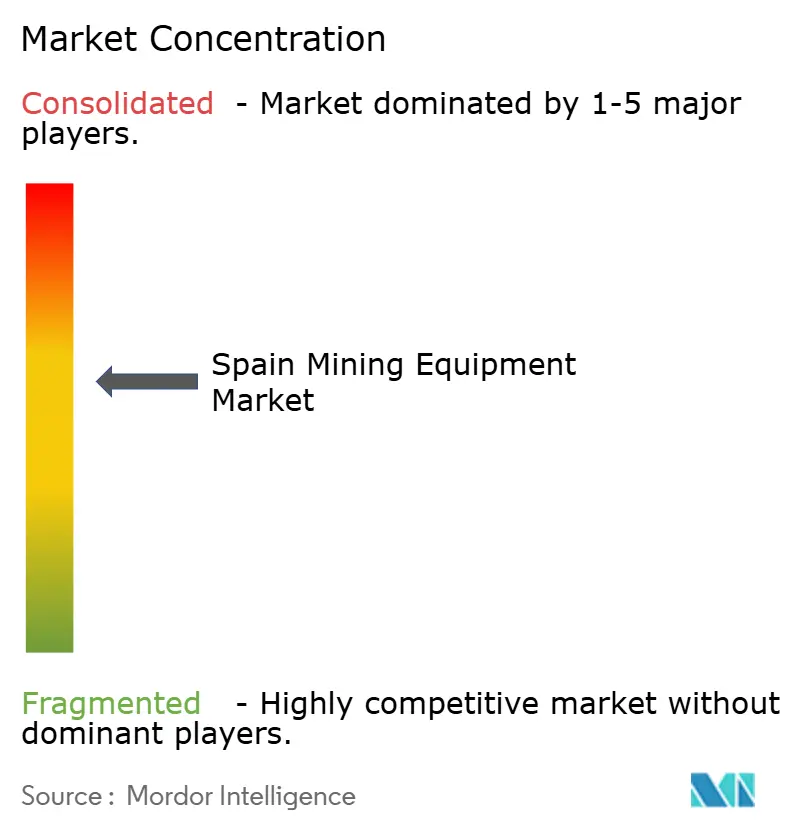
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスペイン鉱山機械市場分析
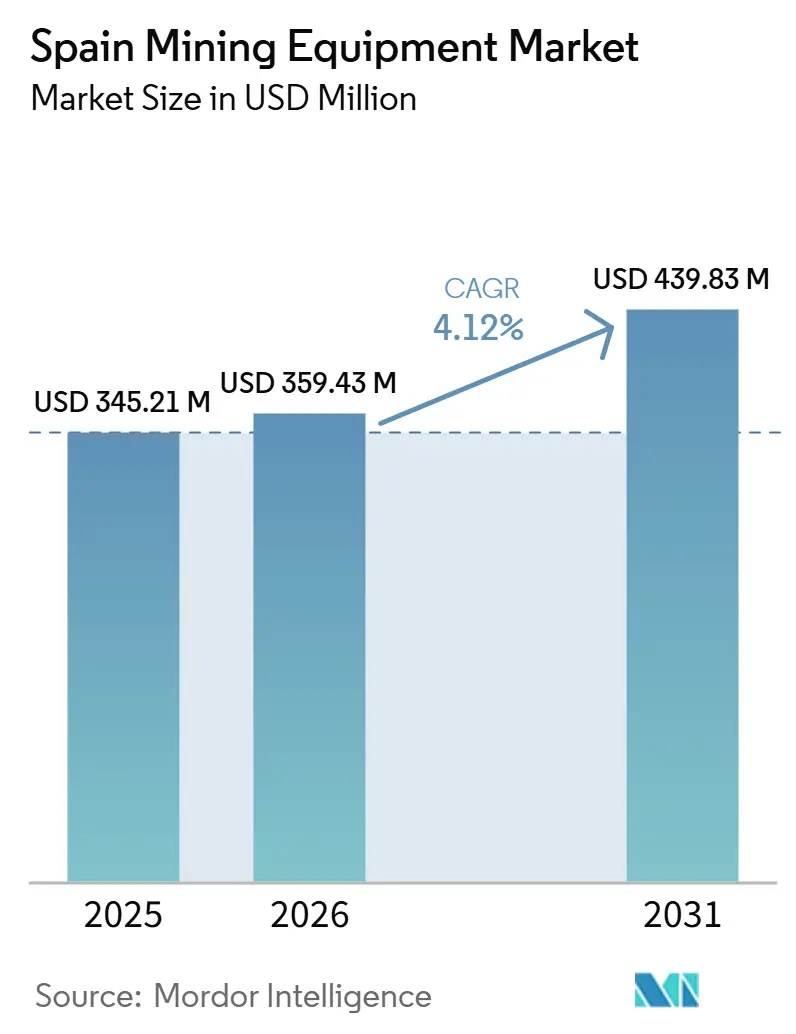
スペイン鉱山機械市場規模は2025年に345.21 ミリオン 米ドルと評価され、2026年の359.43 ミリオン 米ドルから2031年には439.83 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは4.12%です。スペインの鉱山機械市場は、以前は非稼働状態にあった鉱山の再開、大規模な公的探査イニシアチブ、およびEU重要原材料法のもとで複数のプロジェクトが選定されたことを背景に、復活を遂げています。露天掘りフリートが引き続き市場を主導する一方、自動化、バッテリー電気式ドライブトレイン、センサーベースの鉱石選別への顕著なシフトが見られます。この変革は、エストレマドゥーラ、ガリシア、アンダルシアで開発が進む新たなリチウムおよびポリメタリックプロジェクトにおいて特に顕著です。資金調達方法も進化しており、高い稼働率を確保するアウトカムベースのサービス契約に重点が置かれています。このアプローチはパフォーマンスリスクをOEMに移転するだけでなく、機器の更新サイクルを加速させます。しかし、市場は長期にわたる許認可プロセス、水不足、部品リードタイムの長期化といった課題に直面しており、これらが即時の機器販売を制限しています。このような環境において、アフターマーケットの充実度、現地部品の入手可能性、オープンアーキテクチャのテレマティクスが重要な競争優位性となっています。
主要レポートのポイント
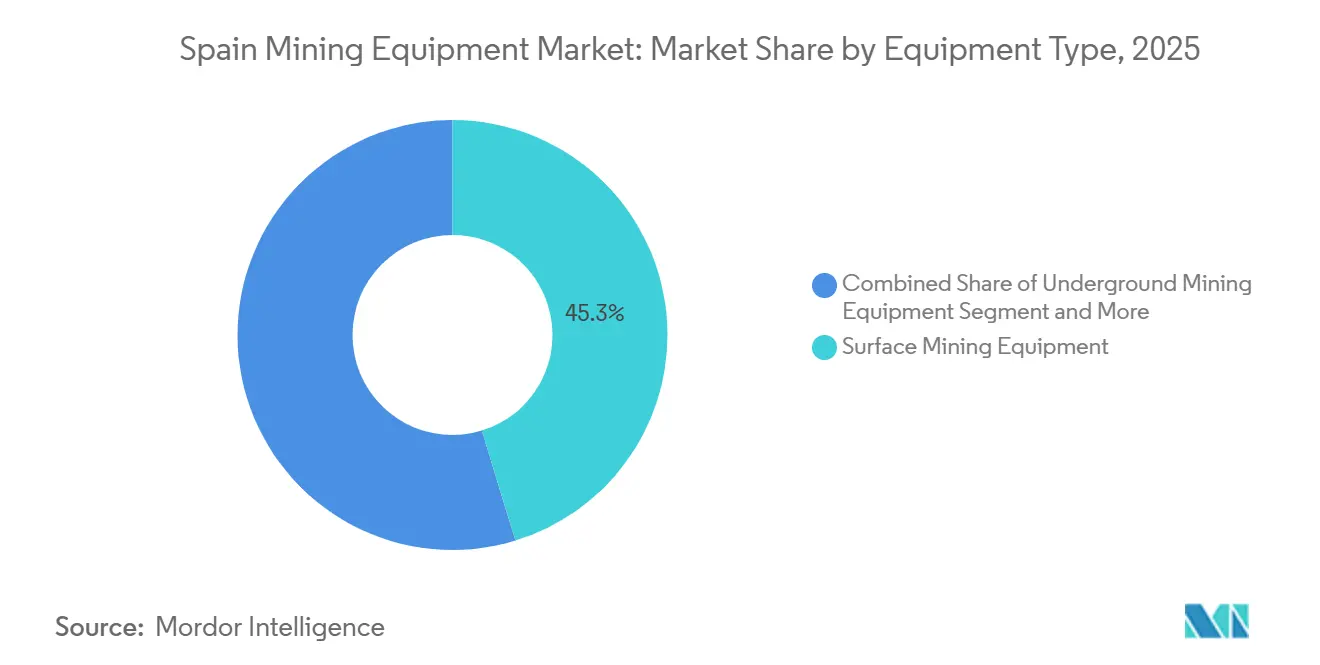
- 機器タイプ別では、露天掘り機械が2025年のスペイン鉱山機械市場シェアの45.27%を占めてトップとなり、ローダーおよびホールトラックは2026年から2031年にかけて7.46%のCAGRで拡大すると予測されています。
- 自動化レベル別では、手動フリートが2025年のスペイン鉱山機械市場の68.28%を占め、完全自律型システムは2031年にかけて8.43%のCAGRで成長すると予測されています。
- パワートレイン別では、内燃機関ユニットが2025年の収益の76.58%を占め、バッテリー電気自動車は2026年から2031年にかけて8.78%のCAGRを記録する見込みです。
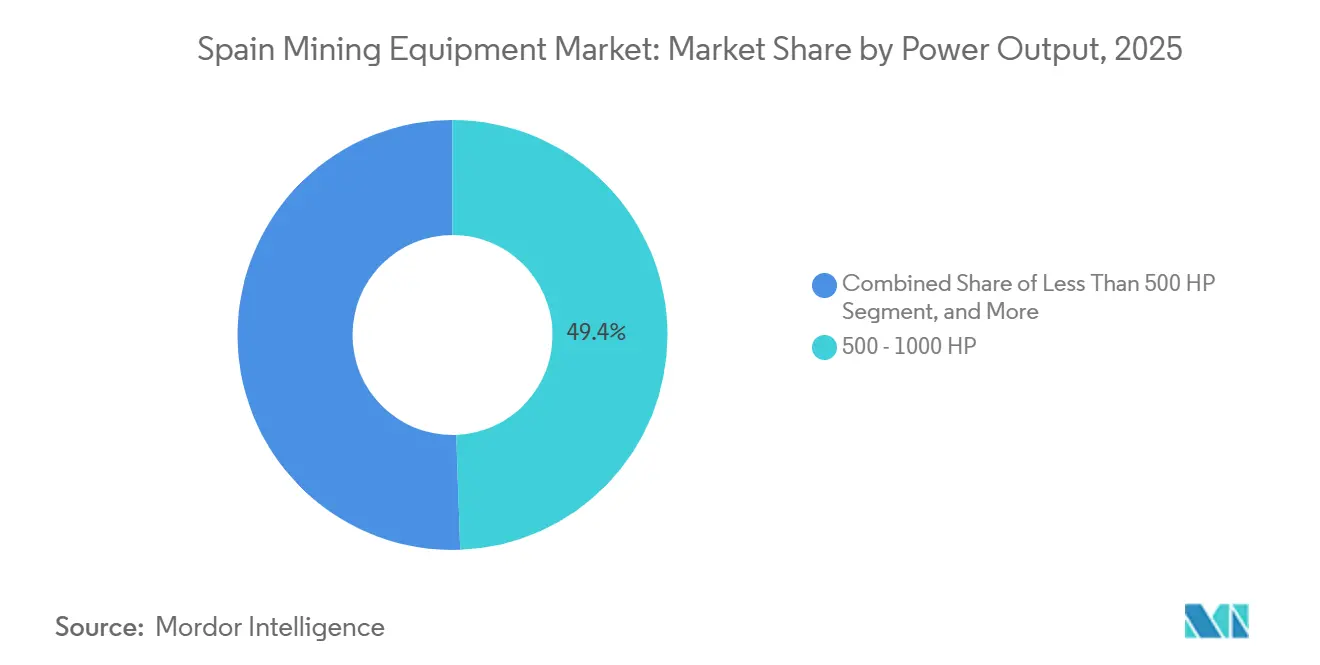
- 出力別では、500~1,000 HPのカテゴリが2025年のスペイン鉱山機械市場規模の49.42%を占め、1,000 HP超の機器は2031年にかけて6.37%のCAGRで成長すると予測されています。
- 用途別では、金属採掘が2025年の価値の46.75%を生み出し、鉱物採掘は予測期間にわたって6.43%のCAGRを記録すると見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
スペイン鉱山機械市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EUの原材料推進策 | +1.8% | 国内全体、アンダルシア、エストレマドゥーラ、ガリシア | 中期(2~4年) |
| 金属ブーム | +1.5% | エストレマドゥーラ、カスティーリャ・イ・レオン、ガリシア | 長期(4年以上) |
| 自動化需要 | +1.2% | 全国主要鉱業地域 | 中期(2~4年) |
| 成果報酬型保守 | +0.9% | 全国大規模鉱山 | 中期(2~4年) |
| 低排出インセンティブ | +0.8% | 国内全体(MOVES III) | 短期(2年以内) |
| マイクロマイン・ロボティクス | +0.6% | スペイン拠点を含むEU全域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EU重要原材料推進策が国内鉱業投資を復活させる
EUにおける戦略的サプライヤーとしてのスペインの地位向上が、露天掘り削岩機、運搬フリート、および現地処理プラントへの支出を活性化させています。スペインの7つのプロジェクトが重要原材料法のもとで「戦略的」に指定されており、この指定により許認可リードタイムが短縮され、機器集約型の開発にEU資本が誘導されています。カンポデ・モンティエルとエル・モトがパイプラインの主要案件であり、それぞれ大容量掘削機、100トン級トラック、および隣接する鉱床への迅速な再展開が可能なモジュール式コンセントレーターを必要としています。省庁は地質マッピング資金を国家予算に組み込み、これまで休眠状態にあったリチウム豊富なペグマタイトやタングステンスカルンへ投資家を誘導しています。EU自律性目標と国内経済政策の間のこうした整合性が産業の信頼性を回復させ、貸し手の意欲を高め、高仕様機器の取得に向けたファイナンシングスプレッドを縮小させています[1]「重要原材料法 – 戦略的プロジェクトリスト」、欧州委員会、ec.europa.eu。
再生可能エネルギー主導の金属ブーム(リチウム、銅、錫)が機械需要を拡大
屋根設置型太陽光発電、系統規模の蓄電池、および洋上風力アレイが銅とリチウムへの数十年にわたる需要を固定化し、スペインのイベリア黄鉄鉱帯とバルデフローレス渓谷への投資を誘導しています。請負業者は高リーチ電動ショベルおよびTier 4適合ローダーを動員し、地域の粒子状物質基準に違反することなくリチウムペグマタイト上部のサプロライト層を剥ぎ取っています。新型コンセントレーターはドライスタックテーリングと鉱石選別モジュールを統合し、水使用量を大幅に削減しています。これは干ばつが多発するアンダルシアにおいて決定的な調達要件となっています。2050年までにリチウム需要が10倍に急増するという国際エネルギー機関のシナリオが、中圧ケーブルの先進リールおよびオンボードインバーターキャビネットの先物契約を支え、スペイン鉱山機械市場を刺激しています[2]「世界重要鉱物見通し2024」、国際エネルギー機関、iea.org。
安全性・生産性向上に向けた自動化・遠隔操作需要の急増
SandfireのMATSAハブは最近、完全自律型削孔作業の実装という重要なマイルストーンを達成しました。これは、ABC Totalで稼働するEpirocのSimbaリグと、AutoMineテクノロジーを搭載したSandvikのDD422iジャンボを統合することで実現されました[3]「MATSA自動化マイルストーン2025」、Sandfire Resources、sandfire.com.au。この組み合わせにより、発破クリアウィンドウ中の継続的な掘進が可能となります。さらに、RCTのControlMasterシステムが現在、CaterpillarおよびSandvikのローダーを所定の運搬ルートに沿って誘導しています。このイノベーションにより、1人の地上オペレーターが複数のユニットを同時に管理できるようになります。これらの進歩はスペインの鉱山労働力の継続的な減少に対処し、自律化に精通した技術者不足の緩和を目指しています。さらに、X MINEイニシアチブやホライズン・ヨーロッパが支援するPERSEPHONEコンソーシアムを含む官民連携が、インテリジェントな爆薬装填システムおよびコンパクトな自律型ドリルのテストを行っています。その目標は、これらの技術を高度な準備レベルへと迅速に引き上げることです。その結果、フリート購入者はベンダーロックインを回避することを目的として、OEMに依存しないプラットフォームを選択する傾向が強まっています。このトレンドはスペインの鉱山機械セクターにおける調達戦略を大きく変えています。
重機動機械における低排出パワートレインに対する政府インセンティブ
PERTE VECプログラムは、定められた期間にわたってバッテリー電気式およびハイブリッド重機に多額の資金を配分しています。Epirocは製品の進歩の一環としてSmartROC D65 BEドリルを導入しました。Caterpillarは、従来モデルと比較して燃費を改善したディーゼル専用・DEFフリーのCat 6015ショベルを発売しました。Komatsuは主要な業界イベントでHM460-6を発表しました。このモデルはEU Stage V基準に適合し、EGRなし、延長サービスインターバル設計で、採石場および中規模露天掘りオペレーターに対応しています。バッテリー電気式の採用は着実に増加していますが、ペイロードペナルティを回避する先進ディーゼル技術との競争に直面しており、スペイン鉱山機械市場における二軌道の進展を反映しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 許認可と反対運動 | -1.1% | アンダルシア、エストレマドゥーラ | 中期(2~4年) |
| 設備投資インフレとサプライチェーン | -0.9% | 地域的影響を伴うグローバル | 短期(2年以内) |
| 熟練技術者不足 | -0.8% | 全国自動化拠点 | 中期(2~4年) |
| 水ストレス制限 | -0.7% | アンダルシア、エストレマドゥーラ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
長期化する許認可と強力な地域環境反対運動
複雑な多層認可と声高な活動家グループがプロジェクトのタイムラインを遅延させ、サプライヤーのリードタイムを延長し、在庫保有コストを押し上げています。ボリデン流出事故の遺産が依然として世論を形成し、厳格なベースライン調査と複数機関によるレビューを促しています。市町村議会は国家承認を覆せる裁量権を持ち、機械発注が取締役会の承認を得る前に長期にわたる地域社会との対話活動を余儀なくされています。サプライヤーはミルシェルやショベル車体などのリードタイムの長い部品を欧州ハブに備蓄し、許認可取得後の納期を短縮することで対応しています。重要原材料法の迅速化規定が最近導入されたにもかかわらず、手続き上の異議申し立ては依然として頻繁であり、スペイン鉱山機械市場の短期的な上昇余地を抑制しています。
アンダルシアおよびエストレマドゥーラの鉱山拡張における水ストレス規制
アンデバロシステムの貯水池水位は大幅に低下しており、農業が工業用途より優先されています。Emerita Resourcesによる大規模な水配分要求は抗議を引き起こし、水不足が許可済みプロジェクトでさえも頓挫させる可能性を示しています。Lithium Iberiaの浮選重視のフローシートは現在、強制的なゼロ排出規定に直面しており、一方でバルエコパルドにすでに設置されているTOMRAのドライXRTソーターが低水使用の代替手段として注目を集めています。センサーベースの事前濃縮とドライコンベアをセットで提供できる機器サプライヤーは、スペイン鉱山機械市場において耐久性の優位性を獲得しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機械タイプ別:露天掘りの優位性が露天掘り戦略と整合
露天掘りユニットは2025年の収益の45.27%を維持しましたが、カセレスのリチウム露天掘りおよびウエルバのポリメタリック切り戻しが拡大するにつれ、ローダーおよびホールトラックは2031年にかけて7.46%のCAGRを達成する軌道にあります。鉱床が露天掘りからより深い坑内へと移行するにつれ、換気設備、狭脈ローダー、およびペーストフィルリグへの需要が急増し、坑内フリートのシェアが拡大しています。全国的に、複数のTOMRAマシンがすでにバルエコパルドにおいて重力回路への供給量を大幅に増加させることを可能にしており、これはセンサーベースのソーターによるものです。グラン・カナリアで販売されたEpirocのHB 4100は、採石業界のクロスオーダートレンドの恩恵を受け、ドリルおよびブレーカーの安定性を示しています。
機器設計はますます統合フリートを重視する方向に進んでいます。例えば、Cat 6015ショベルは現在、Cat 773-777トラックと連携して効率的なサイクルタイムを確保するよう最適化されています。一方、牽引制御とハイドロニューマチックサスペンションを備えたKomatsuのHM460-6は、スペインの軟質表土でのタイヤスピンを効果的に軽減します。スペイン鉱山機械市場では、MineStar、Smart Quarry、Micromine Pitramなどのオープンテレマティクスシステムがスタンドアロンの馬力ソリューションを凌駕しており、相互運用性が主要な購買基準として重視されていることを示しています。
注記: 各セグメントのシェアはレポート購入後に入手可能です


自動化レベル別:手動から自律型への段階的移行
手動ユニットは依然として2025年の売上高の68.28%を占めていますが、MATSAでの労働力不足と成功したパイロットプロジェクトに牽引され、自律化は8.43%のCAGRで拡大しています。半自律型トラミングやテレリモートマッキングなどの移行技術は、既存の機器の価値を維持しながらオペレーターの危険への露出を低減しています。X MINERGYの爆薬装填プロトタイプはフィールド検証に向けて進展しており、スペイン鉱山機械市場における露天掘り遠隔操作機器のより広範な普及を予告しています。インフラ投資が重要な役割を果たしており、MATSAの包括的なファイバーWiFiネットワークが相互運用性戦略を強化し、このモデルはイベリア黄鉄鉱帯の他のオペレーターにも採用されつつあります。
パワートレインタイプ別:内燃機関がリードしバッテリー電気式が加速
内燃機関プラットフォームは2025年の販売の76.58%を占めましたが、PERTE VECの補助金が展開されるにつれ、バッテリー電気式リグは8.78%という最速のCAGRを記録する見込みです。
SmartROC D65 BEドリルが排出ガスフリーのトンネル掘削を実証する一方、Liebherrのトロリーアシストコンセプトは将来の運搬モデルの一端を示しています。同時に、DEF不要のCaterpillarショベルとKomatsuの燃費効率の高いエンジンは、充電ロジスティクスに慎重なオペレーターに対応するディーゼル技術の並行進化を示しています。アンダルシアで産業用電力需要が増加する中、多くの鉱山オーナーがフリートの電動化と現地太陽光発電を統合しており、スペイン鉱山機械市場のハイブリッドエネルギー軌道を示しています。
出力別:中間レンジが主流だが大出力が規模拡大で成長
500~1,000 HPの機器が2025年の収益の49.42%を確保しており、スペインにおける中型トン数ローダーおよびアーティキュレートトラックの普及を反映しています。マサ・バルベルデとアスナルコジャルが稼働開始するにつれ、1,000 HP超の超大型機械は6.37%のCAGRが見込まれ、運搬路が延長され、処理量目標が引き上げられています。
500 HP未満のサービスユニットは、自動化がフリート台数よりもオペレーター1人当たりの生産性を重視するにつれ、緩やかな成長を示しています。OEMは現在、トルクカーブ、スイングエネルギー回収、サイト固有のエンジンマッピングを通じて差別化を図り、スペイン鉱山機械市場にソフトウェア価値を組み込んでいます。
注記: 各セグメントのシェアはレポート購入後に入手可能です
用途別:金属鉱業が重要鉱物の上昇余地を獲得
金属採掘は2025年の収益の46.75%をもたらし、リオティントからの記録的な51,139トンの銅とコブレ・ラス・クルセスの持続的な生産によって牽引されました。リチウム、タングステン、スズを中心とする鉱物採掘は、ルデフローレス、カニャベラル、サン・フアンが商業段階に達するにつれ、年率6.43%で拡大する見込みです。
Atlantic CopperのCirCulareスクラップ工場に代表される二次金属リサイクルは、機敏な破砕・選別構成を必要とする不均一な供給原料をもたらします。その結果、鉱物固有のアタッチメントとドライ処理機器を提供するOEMがスペイン鉱山機械市場での存在感を高めています。
地理的分析
アンダルシアはスペインの金属生産の大部分を担い、2025年に大きな売上高を記録し、機器受注の最大の地域シェアを支えています。コブレ・ラス・クルセスは大容量コンベヤ、バッテリー電気式ローダー、深井戸排水ポンプを必要とする坑内拡張を計画しています。フンタが義務付けた水割当量により、オペレーターはドライスタックフィルターと電動粉塵抑制スプレーヤーの採用を迫られており、低水使用回路を専門とするベンダーにニッチな機会が生まれています。
エストレマドゥーラはリチウム、タングステン、希土類金属において後に続きます。エル・モトのタングステンはヨーロッパの供給の大部分を目標とし、欧州OEMから高圧グラインダーと重力スパイラルを発注しています。地域の中小企業はEUの公正移行基金を活用して現代的なフリートの共同資金調達を行い、スペイン鉱山機械市場のフットプリントを拡大しています。
北部州、ガリシア、アストゥリアス、カスティーリャ・イ・レオンは、熟練労働力と機器輸入のための港湾近接性を提供しています。EpirocのBoomerリグはエル・バジェ・ボイナスで削孔ラウンドを40分短縮し、高度な自動化が有能なクルーと組み合わさった際の生産性向上を示しています。ビーゴ港とヒホン港は大型重量物モジュールの入荷を迅速化し、地中海の玄関口と比較してプロジェクトの立ち上げ時間を短縮しています。
競争環境
グローバル大手企業が戦的契約を支配しながらも、現地化されたサービスのためにスペインのディーラーに依存しています。Epirocのサービス部門は、稼働率を保証するアウトカムベースの契約を通じてグローバル収益の大部分を生み出しており、このモデルはスペインで急速に普及しています。Komatsuはグラナダを拠点とするコンポーネント再生センターに投資し、ターンアラウンドタイムを短縮しています。
差別化は電動化、デジタルツイン、水スマート技術を軸に展開しています。ABBとHitachi Construction Machineryはパンタグラフ支援急速充電機能を備えた220トン級バッテリーダンプトラックを共同開発し、アンダルシアの銅鉱山から先行受注を獲得しています。EU研究助成金から生まれたニッチなロボティクス新興企業がイノベーションの幅を広げていますが、プロトタイプが商業化されると統合が進む可能性が高く、スペイン鉱山機械市場の将来的な構造を形成しています。
スペイン鉱山機械産業のリーダー企業
Caterpillar Inc.
Komatsu Ltd.
Liebherr-Group
Sandvik AB
Epiroc AB
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年2月:Caterpillarは強化版のCat 6015ショベルを発売しました。新しいCat® 6015油圧式鉱山用ショベルは、さまざまな作業にわたる多用途かつ効率的な運用のために設計されており、重要な機能強化が施されています。これらのアップグレードにより、機械の稼働率が向上し、運用効率が改善され、耐久性とサービス性が向上し、年間生産量が増加します。さらに、この柔軟なショベル設計により、低コスト・パー・トンの運用が実現します。
- 2025年3月:欧州委員会は重要原材料法のもとでスペインの7つの鉱山プロジェクトを承認し、機器動員のための許認可手続きの簡素化を実現しました。


スペイン鉱山機械市場レポートの範囲
スペイン鉱山機械市場レポートは、機器タイプ(露天掘り機械、坑内採掘機械、鉱物処理機械、ドリル・ブレーカー、破砕・粉砕・篩分け機械、ローダー、鉱山用トラック)、自動化レベル(手動機械、半自律型機械、完全自律型機械)、パワートレインタイプ(内燃機関車両、バッテリー電気自動車、ハイブリッド車両)、出力(500 HP未満、500~1,000 HP、1,000 HP超)、用途(金属採掘、鉱物採掘、石炭採掘)によってセグメント化されています。市場予測は価値(米ドル)で提供されています。
| 露天掘り機械 |
| 坑内掘り機械 |
| 鉱物処理機械 |
| 削岩機・ブレーカー |
| 破砕・粉砕・ふるい分け |
| ローダー・ホールトラック |
| 手動機械 |
| 半自律型機械 |
| 完全自律型機械 |
| 内燃機関車両 |
| バッテリー電気式車両 |
| ハイブリッド車両 |
| 500HP未満 |
| 500~1,000HP |
| 1,000HP超 |
| 金属鉱業 |
| 鉱物鉱業 |
| 石炭鉱業 |
| 機械タイプ別 | 露天掘り機械 |
| 坑内掘り機械 | |
| 鉱物処理機械 | |
| 削岩機・ブレーカー | |
| 破砕・粉砕・ふるい分け | |
| ローダー・ホールトラック | |
| 自動化レベル別 | 手動機械 |
| 半自律型機械 | |
| 完全自律型機械 | |
| パワートレインタイプ別 | 内燃機関車両 |
| バッテリー電気式車両 | |
| ハイブリッド車両 | |
| 出力別 | 500HP未満 |
| 500~1,000HP | |
| 1,000HP超 | |
| 用途別 | 金属鉱業 |
| 鉱物鉱業 | |
| 石炭鉱業 |


レポートで回答される主要な質問
スペインの鉱山機械分野の最新評価額および予測CAGRはどのくらいですか?
このセクターは2025年に345.21 ミリオン 米ドルと評価され、4.12%のCAGRで2031年までに439.83 ミリオン 米ドルに拡大すると予測されています。
2031年にかけて最も急速な成長を示す機器カテゴリはどれですか?
ローダーおよびホールトラックが際立っており、エストレマドゥーラ、ガリシア、アンダルシアの新たなリチウムおよびポリメタリック露天掘りを背景に7.46%のCAGRで成長しています。
スペインの鉱山作業における自動化の進展状況はどうですか?
SandfireのMATSAコンプレックスなどのベンチマークサイトでは、完全自律型削孔・積込システムの普及率が20%に達しており、自律型フリートは堅調な8.43%のCAGRで拡大しています。
スペインの鉱業セクターで最高の収益シェアを持つ機械タイプはどれですか?
露天掘りシステムが2025年のスペイン鉱山機械収益の45.27%を占めてトップとなっています。
成果報酬型保守契約は調達サイクルにどのような影響を与えていますか?
稼働率保証条項が更新間隔を短縮し、リスクをOEMに転嫁することで、新規機械購入を加速させています。
最終更新日:



