
Tamaño y Participación del Mercado de Equipos de Minería en España
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
| Tamaño del Mercado (2026) | 359.43 Millones de dólares |
| Tamaño del Mercado (2031) | 439.83 Millones de dólares |
| Growth Rate (2026 - 2031) | 4.12 % |
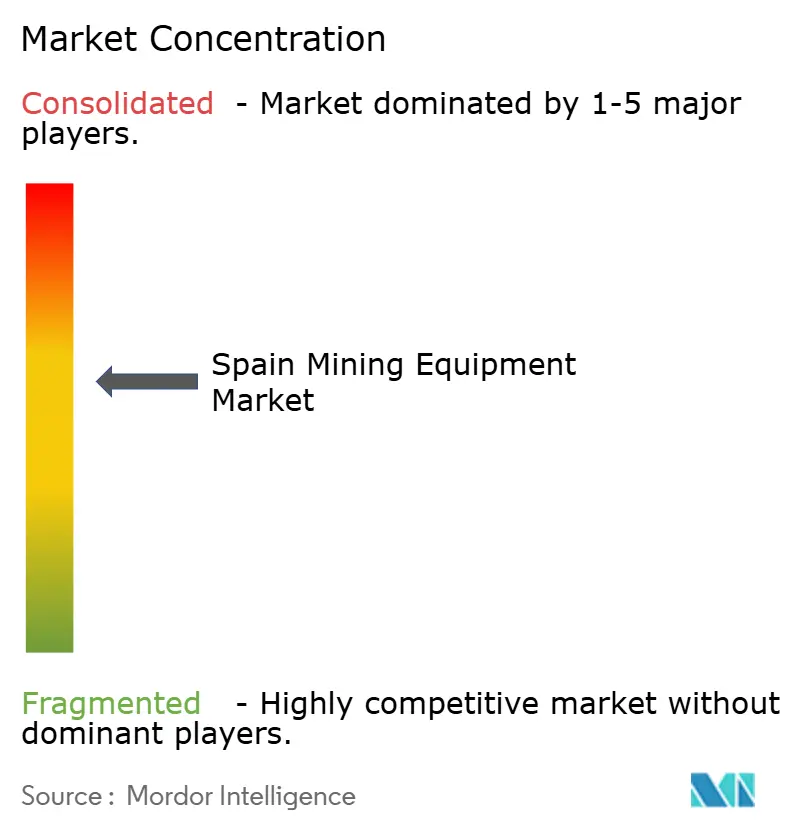
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Equipos de Minería en España por Mordor Intelligence
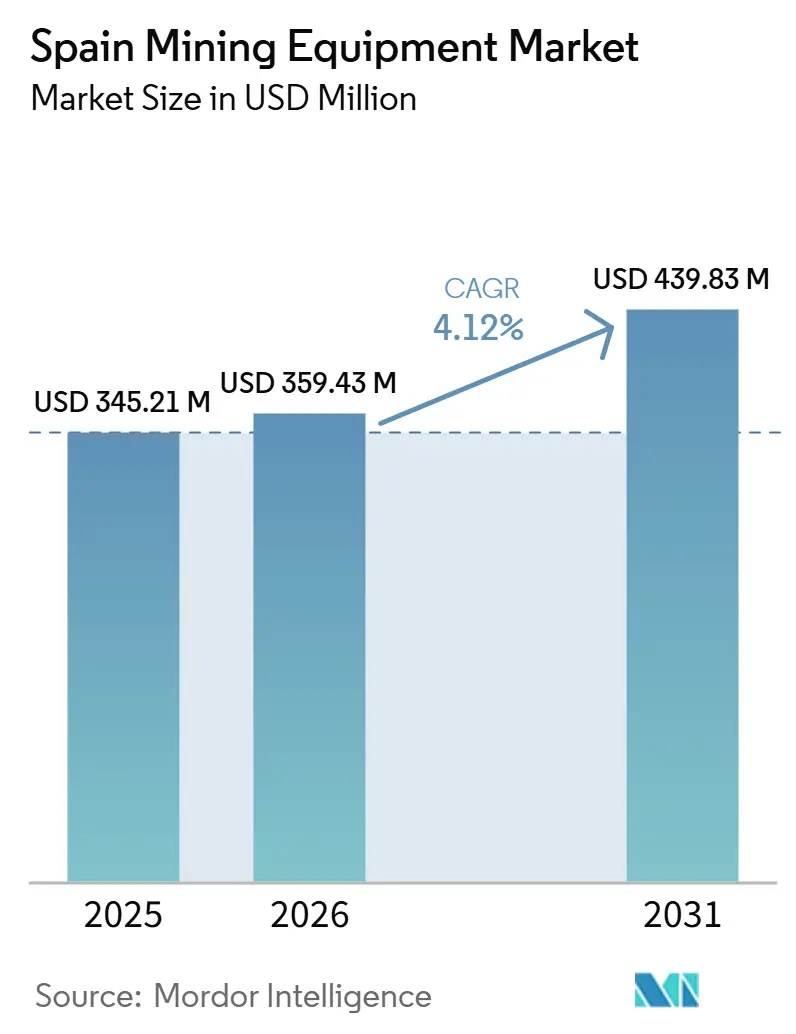
El tamaño del mercado de equipos de minería en España fue valorado en 345,21 millones de USD en 2025 y se estima que crecerá desde 359,43 millones de USD en 2026 hasta alcanzar 439,83 millones de USD en 2031, a una CAGR del 4,12% durante el período de pronóstico (2026-2031). El mercado de equipos de minería de España está experimentando un resurgimiento, impulsado por la reapertura de minas previamente inactivas, una importante iniciativa pública de exploración y la selección de múltiples proyectos bajo la Ley de Materias Primas Críticas de la UE. Si bien las flotas de superficie continúan dominando, existe un cambio notable hacia la automatización, los trenes de potencia eléctricos de batería y la clasificación de minerales basada en sensores. Esta transformación es particularmente evidente en los nuevos proyectos de litio y polimetálicos que se desarrollan en Extremadura, Galicia y Andalucía. Los métodos de financiación también están evolucionando, con un enfoque en contratos de servicio basados en resultados que garantizan altos niveles de disponibilidad operativa. Este enfoque no solo transfiere los riesgos de rendimiento a los fabricantes de equipos originales, sino que también acelera los ciclos de reemplazo de equipos. Sin embargo, el mercado enfrenta desafíos como los prolongados procesos de obtención de permisos, la escasez de agua y el aumento de los plazos de entrega de componentes, que están limitando las ventas inmediatas de unidades. En este entorno, la densidad del mercado de posventa, la disponibilidad local de repuestos y la telemática de arquitectura abierta se han convertido en ventajas competitivas críticas.
Conclusiones Clave del Informe
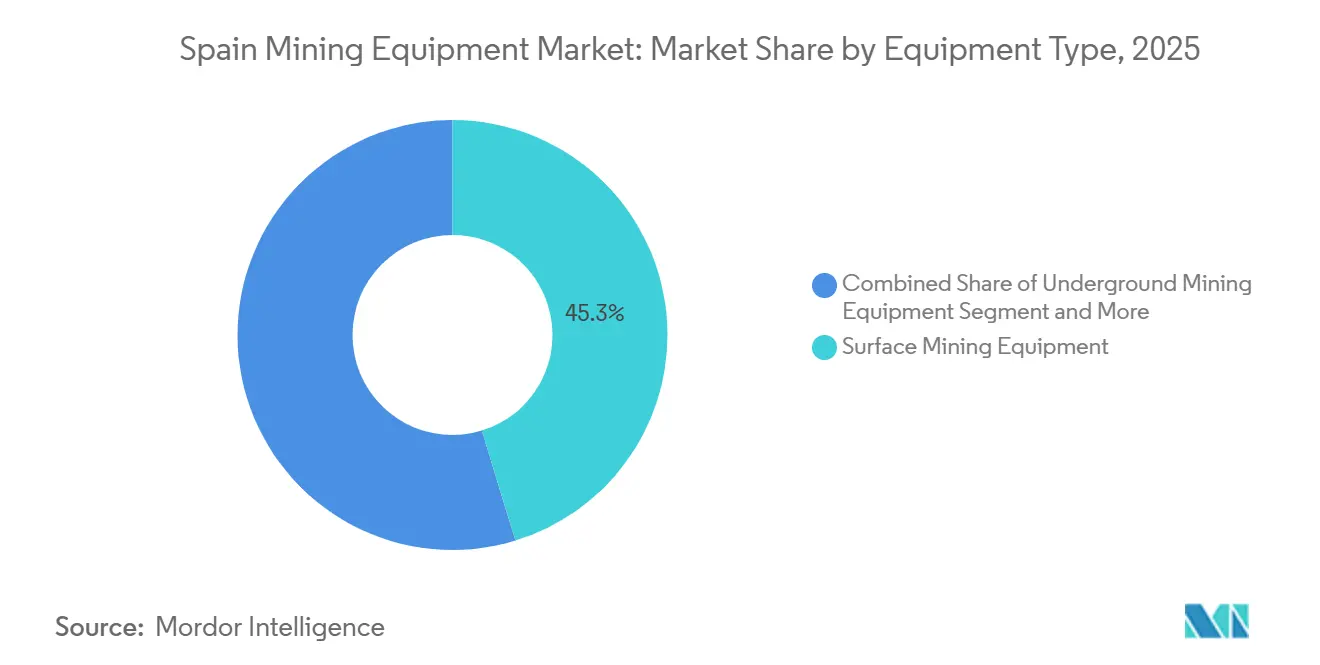
- Por tipo de equipo, los equipos de minería de superficie lideraron con el 45,27% de la participación del mercado de equipos de minería en España en 2025; se prevé que las cargadoras y los camiones de acarreo se expandan a una CAGR del 7,46% entre 2026 y 2031.
- Por nivel de automatización, las flotas manuales representaron el 68,28% del mercado de equipos de minería en España en 2025, y se proyecta que los sistemas totalmente autónomos crezcan a una CAGR del 8,43% hasta 2031.
- Por tren de potencia, las unidades de combustión interna representaron el 76,58% de los ingresos de 2025; los vehículos eléctricos de batería registrarán una CAGR del 8,78% durante 2026-2031.
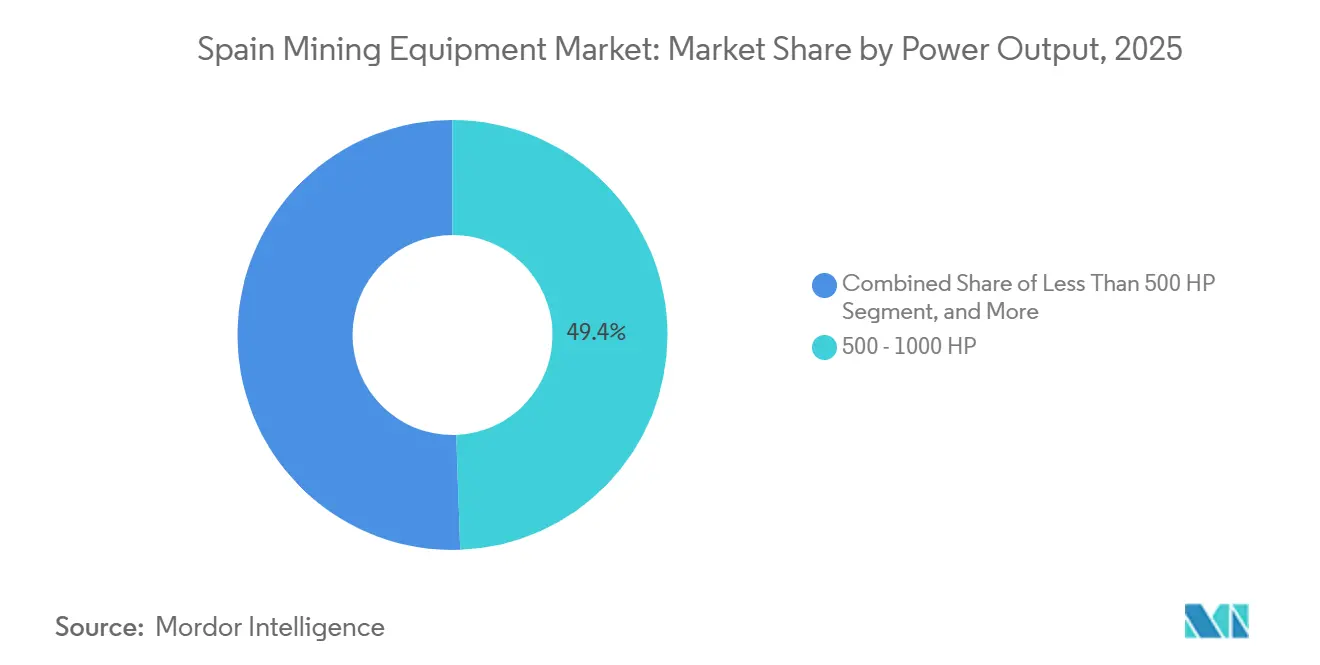
- Por potencia de salida, el segmento de 500-1.000 HP capturó el 49,42% del tamaño del mercado de equipos de minería en España en 2025; se espera que los equipos por encima de 1.000 HP avancen a una CAGR del 6,37% hasta 2031.
- Por aplicación, la minería de metales generó el 46,75% del valor en 2025, mientras que se anticipa que la minería de minerales registre una CAGR del 6,43% a lo largo del horizonte de pronóstico.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Equipos de Minería en España
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Impulso de Materias Primas Críticas de la UE | +1.8% | Nacional, Andalucía, Extremadura, Galicia | Mediano plazo (2-4 años) |
| Auge de los Metales | +1.5% | Extremadura, Castilla y León, Galicia | Largo plazo (≥ 4 años) |
| Demanda de Automatización | +1.2% | Principales regiones mineras a nivel nacional | Mediano plazo (2-4 años) |
| Mantenimiento Basado en el Rendimiento | +0.9% | Grandes minas a nivel nacional | Mediano plazo (2-4 años) |
| Incentivos de Bajas Emisiones | +0.8% | Nacional (MOVES III) | Corto plazo (≤ 2 años) |
| Robótica para Micro-Minas | +0.6% | A nivel de la UE con emplazamientos españoles | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Impulso de Materias Primas Críticas de la UE Revive las Inversiones en Minería Doméstica
La elevación de España al estatus de proveedor estratégico dentro de la UE ha impulsado el gasto en perforadoras de superficie, flotas de acarreo y plantas de procesamiento en sitio. Siete proyectos españoles están ahora designados como "Estratégicos" bajo la Ley de Materias Primas Críticas, una designación que reduce los plazos de obtención de permisos y canaliza capital de la UE hacia desarrollos intensivos en equipos. Campo de Montiel y El Moto encabezan el pipeline, cada uno demandando excavadoras de alta capacidad, camiones de 100 t y concentradoras modulares capaces de un redespliegue rápido en depósitos adyacentes. Los ministerios han incorporado fondos de cartografía geológica en el presupuesto nacional, orientando a los inversores hacia pegmatitas ricas en litio y skarns de tungsteno que anteriormente permanecían inactivos. La alineación resultante entre los objetivos de autonomía de la UE y la política económica nacional ha restaurado la credibilidad del sector, impulsando el apetito de los prestamistas y comprimiendo los diferenciales de financiación para adquisiciones de equipos de alta especificación[1]"Ley de Materias Primas Críticas – Lista de Proyectos Estratégicos", Comisión Europea, ec.europa.eu.
Auge de Metales Impulsado por las Energías Renovables (Litio, Cobre, Estaño) que Amplía la Demanda de Equipos
Las instalaciones de energía solar en tejados, las baterías a escala de red y los parques eólicos marinos aseguran una demanda de cobre y litio durante varias décadas, canalizando inversiones hacia el Cinturón Pirítico Ibérico de España y el Valle de Valdeflores. Los contratistas movilizan palas eléctricas de gran alcance y cargadoras conformes con la Fase 4 para despojar los horizontes de saprolita sobre las pegmatitas de litio sin superar los límites locales de partículas en suspensión. Las nuevas concentradoras integran filtros de relaves en seco y módulos de clasificación de minerales, reduciendo significativamente el consumo de agua, un atributo de adquisición decisivo en la Andalucía propensa a la sequía. Los escenarios de la Agencia Internacional de Energía que proyectan un aumento de diez veces en el litio para 2050 respaldan los contratos a plazo para bobinas avanzadas de cable de media tensión y armarios de inversores a bordo, estimulando el mercado de equipos de minería en España[2]"Perspectivas Globales de Minerales Críticos 2024", Agencia Internacional de Energía, iea.org.
Aumento en la Demanda de Automatización y Operación Remota para Mejorar la Seguridad y la Productividad
El centro MATSA de Sandfire alcanzó recientemente un hito significativo al implementar operaciones de perforación totalmente autónomas. Esto se logró integrando los equipos Simba de Epiroc que operan con ABC Total con los jumbos DD422i de Sandvik equipados con tecnología AutoMine [3]"Hito de Automatización de MATSA 2025,", Sandfire Resources, sandfire.com.au. Esta combinación permite el avance continuo durante las ventanas de limpieza tras las voladuras. Además, el sistema ControlMaster de RCT ahora dirige tanto las cargadoras de Caterpillar como las de Sandvik a lo largo de rutas de acarreo predeterminadas. Esta innovación permite que un único operador de superficie gestione múltiples unidades simultáneamente. Estos avances abordan el continuo declive de la fuerza laboral minera en España y tienen como objetivo mitigar la escasez de técnicos especializados en autonomía. Además, las colaboraciones público-privadas, incluida la iniciativa X MINE y el consorcio PERSEPHONE respaldado por Horizonte Europa, están probando sistemas inteligentes de carga de explosivos y perforadoras autónomas compactas. Su objetivo es acelerar estas tecnologías hacia niveles avanzados de preparación. En consecuencia, los compradores de flotas optan cada vez más por plataformas independientes del fabricante de equipos originales, un cambio orientado a evitar la dependencia de un único proveedor. Esta tendencia está alterando significativamente las estrategias de adquisición dentro del sector de equipos de minería en España.
Incentivos Gubernamentales para Trenes de Potencia de Bajas Emisiones en Maquinaria Móvil Pesada
El programa PERTE VEC está asignando financiación significativa a equipos pesados eléctricos de batería e híbridos durante un período definido. Epiroc introdujo su perforadora SmartROC D65 BE como parte de sus avances en productos. Caterpillar lanzó la pala Cat 6015 exclusivamente diésel y sin DEF, que ofrece una mayor eficiencia de combustible en comparación con modelos anteriores. Komatsu presentó su HM460-6 en un importante evento del sector, un modelo conforme con los estándares EU Fase V, sin EGR y diseñado para intervalos de servicio prolongados, orientado a operadores de canteras y fosas a cielo abierto de tamaño mediano. Aunque la adopción de vehículos eléctricos de batería está creciendo de manera constante, enfrenta la competencia de tecnologías diésel avanzadas que evitan penalizaciones en la carga útil, lo que refleja una progresión de doble vía en el mercado de equipos de minería en España.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Obtención de Permisos y Oposición | -1.1% | Andalucía, Extremadura | Mediano plazo (2-4 años) |
| Inflación del Gasto de Capital y Cadena de Suministro | -0.9% | Global con exposición regional | Corto plazo (≤ 2 años) |
| Escasez de Técnicos Especializados | -0.8% | Emplazamientos automatizados a nivel nacional | Mediano plazo (2-4 años) |
| Limitaciones por Estrés Hídrico | -0.7% | Andalucía, Extremadura | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prolongada Obtención de Permisos y Fuerte Oposición Ambiental Local
Las complejas autorizaciones de múltiples niveles y los grupos activistas con voz activa retrasan los plazos de los proyectos, alargando los plazos de entrega de los proveedores y elevando los costes de mantenimiento de inventario. El legado del vertido de Boliden sigue condicionando el sentimiento público, impulsando rigurosos estudios de referencia y revisiones de múltiples organismos. Los ayuntamientos ejercen poderes discrecionales que pueden anular las aprobaciones nacionales, lo que lleva a los mineros a llevar a cabo prolongadas campañas de participación comunitaria antes de que los pedidos de equipos obtengan la aprobación del consejo de administración. Los proveedores responden almacenando componentes de largo plazo de entrega, como carcasas de molinos y carrocerías de palas, en centros europeos para comprimir la entrega una vez que se otorgan los permisos. Incluso con las recientes disposiciones de tramitación acelerada de la Ley de Materias Primas Críticas, los recursos procedimentales siguen siendo frecuentes, moderando el potencial alcista inmediato para el mercado de equipos de minería en España.
Restricciones por Estrés Hídrico en las Expansiones Mineras de Andalucía y Extremadura
Los niveles de los embalses en el sistema del Andévalo han disminuido significativamente, y la agricultura tiene prioridad sobre los usuarios industriales. La solicitud de Emerita Resources de una asignación sustancial de agua generó protestas, ilustrando cómo la escasez de agua puede descarrilar incluso proyectos con permisos aprobados. El esquema de flotación intensivo de Lithium Iberia ahora enfrenta estipulaciones obligatorias de descarga cero, mientras que los clasificadores secos XRT de TOMRA, ya instalados en Barruecopardo, están ganando terreno como alternativa de bajo consumo de agua. Los proveedores de equipos capaces de combinar la preconcentración basada en sensores con el transporte en seco obtienen una ventaja de resiliencia en el mercado de equipos de minería en España.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo: El Dominio de la Superficie se Alinea con la Estrategia de Minería a Cielo Abierto
Las unidades de superficie retuvieron el 45,27% de los ingresos de 2025, pero las cargadoras y los camiones de acarreo están en camino de alcanzar una CAGR del 7,46% hasta 2031, a medida que las fosas de litio en Cáceres y los recortes polimetálicos en Huelva escalan. A medida que los depósitos pasan de la minería a cielo abierto a niveles más profundos, la demanda de ventilación, cargadoras de venas estrechas y equipos de relleno en pasta ha aumentado, lo que lleva a una participación creciente de las flotas subterráneas. A nivel nacional, varias máquinas de TOMRA ya han permitido a Barruecopardo aumentar su alimentación a los circuitos de gravedad en un porcentaje significativo, gracias a los clasificadores basados en sensores. El HB 4100 de Epiroc, vendido en Gran Canaria, subraya la estabilidad de las perforadoras y rompedoras, beneficiándose de las tendencias de pedidos cruzados en la industria de canteras.
El diseño de equipos favorece cada vez más las flotas integradas. Por ejemplo, la pala Cat 6015 está ahora optimizada para trabajar en conjunto con los camiones Cat 773-777, garantizando tiempos de ciclo eficientes. Mientras tanto, el HM460-6 de Komatsu, equipado con control de tracción y suspensión hidroneumática, mitiga eficazmente el patinaje de neumáticos en el terreno de recubrimiento más blando de España. En el mercado de equipos de minería español, los sistemas de telemática abierta como MineStar, Smart Quarry y Micromine Pitram han superado a las soluciones de potencia independientes, subrayando el creciente énfasis en la interoperabilidad como criterio clave de compra.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Nivel de Automatización: Cambio Gradual de Manual a Autónomo
Las unidades manuales aún representaron el 68,28% de la facturación de 2025, pero la autonomía se está expandiendo a una CAGR del 8,43%, impulsada por la escasez de mano de obra y los exitosos proyectos piloto en MATSA. Las tecnologías de transición, como el transporte semisautónomo y la extracción por telecontrol, están reduciendo la exposición de los operadores al tiempo que siguen valorando el equipamiento heredado. El prototipo de carga de explosivos X MINERGY está avanzando hacia la validación en campo, anunciando una adopción más amplia de equipos de superficie teleoperados. La inversión en infraestructura desempeña un papel fundamental: la completa red de fibra WiFi de MATSA refuerza su estrategia de interoperabilidad, un modelo que ahora están adoptando otros operadores del Cinturón Pirítico Ibérico dentro del mercado de equipos de minería en España.
Por Tipo de Tren de Potencia: El Motor de Combustión Interna Lidera mientras el Eléctrico de Batería se Acelera
Las plataformas de motor de combustión interna representaron el 76,58% de las ventas en 2025, pero los equipos eléctricos de batería registrarán la CAGR más rápida del 8,78% a medida que se implementen los subsidios del PERTE VEC.
La perforadora SmartROC D65 BE demuestra la tunelización sin emisiones, mientras que el concepto de asistencia por trolebús de Liebherr ofrece una visión de los futuros modelos de acarreo. Al mismo tiempo, la pala de Caterpillar sin requisitos de DEF y el motor de alta eficiencia de combustible de Komatsu destacan una evolución paralela en la tecnología diésel, orientada a operadores cautelosos respecto a la logística de carga. Con el aumento de la demanda de energía industrial en Andalucía, numerosos propietarios de minas están integrando la electrificación de flotas con energía solar en sitio, señalando una trayectoria energética híbrida para el mercado de equipos de minería en España.
Por Potencia de Salida: El Rango Medio Domina pero la Alta Potencia Crece en Escala
Los equipos con una potencia de 500-1.000 HP aseguraron el 49,42% de los ingresos de 2025, lo que refleja la prevalencia en España de cargadoras de tonelaje medio y camiones articulados. Las máquinas de clase ultra por encima de 1.000 HP están preparadas para una CAGR del 6,37% a medida que Masa Valverde y Aznalcóllar entren en operación, alargando las rutas de acarreo y elevando los objetivos de producción.
Las unidades de servicio por debajo de 500 HP experimentan un crecimiento moderado a medida que la automatización enfatiza la productividad por operador en lugar del número de unidades de la flota. Los fabricantes de equipos originales ahora se diferencian a través de curvas de par, recuperación de energía de giro y mapeo de motores específico para cada sitio, incorporando valor de software en el mercado de equipos de minería en España.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Aplicación: La Minería de Metales Captura el Potencial Alcista de los Minerales Críticos
La minería de metales generó el 46,75% de los ingresos de 2025, impulsada por un récord de 51.139 t de cobre de Riotinto y la producción sostenida en Cobre Las Cruces. La minería de minerales, liderada por el litio, el tungsteno y el estaño, se expandirá un 6,43% anualmente a medida que Valdeflores, Cañaveral y San Juan alcancen la fase comercial.
El reciclaje de metales secundarios, en particular la planta de chatarra electrónica CirCular de Atlantic Copper, introduce una alimentación heterogénea que requiere configuraciones ágiles de trituración y clasificación. En consecuencia, los fabricantes de equipos originales que ofrecen accesorios específicos para minerales y equipos de procesamiento en seco ganan terreno en el mercado de equipos de minería en España.
Análisis Geográfico
Andalucía ancla la mayor parte de la producción de metales de España y registró una facturación importante en 2025, respaldando la porción regional más significativa de los pedidos de equipos. La expansión subterránea planificada de Cobre Las Cruces para transportadores de alta capacidad, cargadoras eléctricas de batería y bombas de drenaje de pozos profundos. Las cuotas de agua impuestas por la Junta presionan a los operadores a adoptar filtros de relaves en seco y aspersores eléctricos de supresión de polvo, abriendo nichos para proveedores especializados en circuitos de bajo consumo de agua.
Extremadura le sigue con litio, tungsteno y metales de tierras raras. El tungsteno de El Moto apunta a la mayor parte del suministro europeo, encargando molinos de alta presión y espirales de gravedad a fabricantes de equipos originales europeos. Las pymes regionales aprovechan los fondos de Transición Justa de la UE para cofinanciar flotas modernas, ampliando la presencia del mercado de equipos de minería español.
Las provincias del norte, Galicia, Asturias y Castilla y León, ofrecen mano de obra cualificada y proximidad portuaria para las importaciones de equipos. Los equipos Boomer de Epiroc redujeron las rondas de perforación en 40 minutos en El Valle-Boinás, destacando el potencial de productividad cuando la automatización avanzada se combina con equipos competentes. Los puertos de Vigo y Gijón agilizan los módulos de carga pesada entrantes, acortando los tiempos de puesta en marcha de los proyectos en comparación con las puertas de entrada mediterráneas.
Panorama Competitivo
Las grandes empresas globales dominan los contratos estratégicos pero dependen de los distribuidores españoles para el servicio localizado. El brazo de servicios de Epiroc genera la mayor parte de sus ingresos globales a través de acuerdos basados en resultados que garantizan la disponibilidad operativa, un modelo que se está replicando rápidamente en España. Komatsu invierte en un centro de reconstrucción de componentes en Granada para acortar los tiempos de respuesta.
La diferenciación gira en torno a la electrificación, los gemelos digitales y la tecnología eficiente en el uso del agua. ABB y Hitachi Construction Machinery codesarrollan camiones de volteo de batería de 220 t con carga rápida asistida por pantógrafo, obteniendo pedidos anticipados de minas de cobre andaluzas. Las empresas emergentes de robótica de nicho surgidas de subvenciones de investigación de la UE amplían el ancho de banda de innovación, pero es probable que se produzca una consolidación una vez que los prototipos sean comercializados, dando forma a la estructura futura del mercado de equipos de minería en España.
Líderes de la Industria de Equipos de Minería en España
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Liebherr-Group
-
Sandvik AB
-
Epiroc AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Febrero de 2026: Caterpillar ha lanzado una versión mejorada de su pala Cat 6015. La nueva pala hidráulica minera Cat® 6015, diseñada para una operación versátil y eficiente en diversas tareas, presenta mejoras significativas. Estas actualizaciones aumentan la disponibilidad operativa de la máquina, mejoran la eficiencia operativa y aumentan la durabilidad y la facilidad de mantenimiento, lo que resulta en una mayor producción anual. Además, este diseño de pala flexible garantiza una operación de bajo costo por tonelada.
- Marzo de 2025: La Comisión Europea aprobó siete proyectos mineros españoles bajo la Ley de Materias Primas Críticas, desbloqueando permisos simplificados para la movilización de equipos.


Alcance del Informe del Mercado de Equipos de Minería en España
El informe del mercado de equipos de minería en España está segmentado por tipo de equipo (equipos de minería de superficie, equipos de minería subterránea, equipos de procesamiento de minerales, perforadoras y rompedoras, equipos de trituración, pulverización y cribado, cargadoras y camiones mineros), nivel de automatización (equipos manuales, equipos semisautónomos y equipos totalmente autónomos), tipo de tren de potencia (vehículos con motor de combustión interna, vehículos eléctricos de batería y vehículos híbridos), potencia de salida (menos de 500 HP, 500-1.000 HP y más de 1.000 HP) y aplicación (minería de metales, minería de minerales y minería de carbón). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Equipos de Minería de Superficie |
| Equipos de Minería Subterránea |
| Equipos de Procesamiento de Minerales |
| Perforadoras y Rompedoras |
| Trituración, Pulverización y Cribado |
| Cargadoras y Camiones de Acarreo |
| Equipos Manuales |
| Equipos Semiautónomos |
| Equipos Totalmente Autónomos |
| Vehículos con Motor de Combustión Interna |
| Vehículos Eléctricos de Batería |
| Vehículos Híbridos |
| Menos de 500 HP |
| 500 - 1.000 HP |
| Más de 1.000 HP |
| Minería de Metales |
| Minería de Minerales |
| Minería de Carbón |
| Por Tipo de Equipo | Equipos de Minería de Superficie |
| Equipos de Minería Subterránea | |
| Equipos de Procesamiento de Minerales | |
| Perforadoras y Rompedoras | |
| Trituración, Pulverización y Cribado | |
| Cargadoras y Camiones de Acarreo | |
| Por Nivel de Automatización | Equipos Manuales |
| Equipos Semiautónomos | |
| Equipos Totalmente Autónomos | |
| Por Tipo de Tren de Potencia | Vehículos con Motor de Combustión Interna |
| Vehículos Eléctricos de Batería | |
| Vehículos Híbridos | |
| Por Potencia de Salida | Menos de 500 HP |
| 500 - 1.000 HP | |
| Más de 1.000 HP | |
| Por Aplicación | Minería de Metales |
| Minería de Minerales | |
| Minería de Carbón |


Preguntas Clave Respondidas en el Informe
¿Cuál es la valoración más reciente y la CAGR proyectada para el espacio de equipos de minería en España?
El sector fue valorado en 345,21 millones de USD en 2025 y se proyecta que se expanda a 439,83 millones de USD en 2031 a una CAGR del 4,12%.
¿Qué categorías de equipos muestran el crecimiento más rápido hasta 2031?
Las cargadoras y los camiones de acarreo son los más destacados, avanzando a una CAGR del 7,46% respaldados por las nuevas fosas de litio y polimetálicas en Extremadura, Galicia y Andalucía.
¿Qué tan avanzada está la automatización en las operaciones mineras españolas?
Los sitios de referencia como el complejo MATSA de Sandfire han visto una penetración del 20% de sistemas de perforación y carga totalmente autónomos, con flotas autónomas expandiéndose a una sólida CAGR del 8,43%.
¿Qué tipo de equipo tiene la mayor participación en los ingresos del sector minero de España?
Los sistemas de minería de superficie lideran con el 45,27% de los ingresos del mercado de equipos de minería en España en 2025.
¿Cómo están afectando los contratos de mantenimiento basados en el rendimiento a los ciclos de adquisición?
Las cláusulas de tiempo de actividad garantizado acortan los intervalos de reemplazo y transfieren el riesgo a los fabricantes de equipos originales, acelerando las compras de nuevos equipos.
Última actualización de la página el:



