
Marktgröße und Marktanteil des spanischen Bergbauausrüstungsmarktes
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 359.43 Millionen US-Dollar |
| Marktgröße (2031) | 439.83 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 4.12 % |
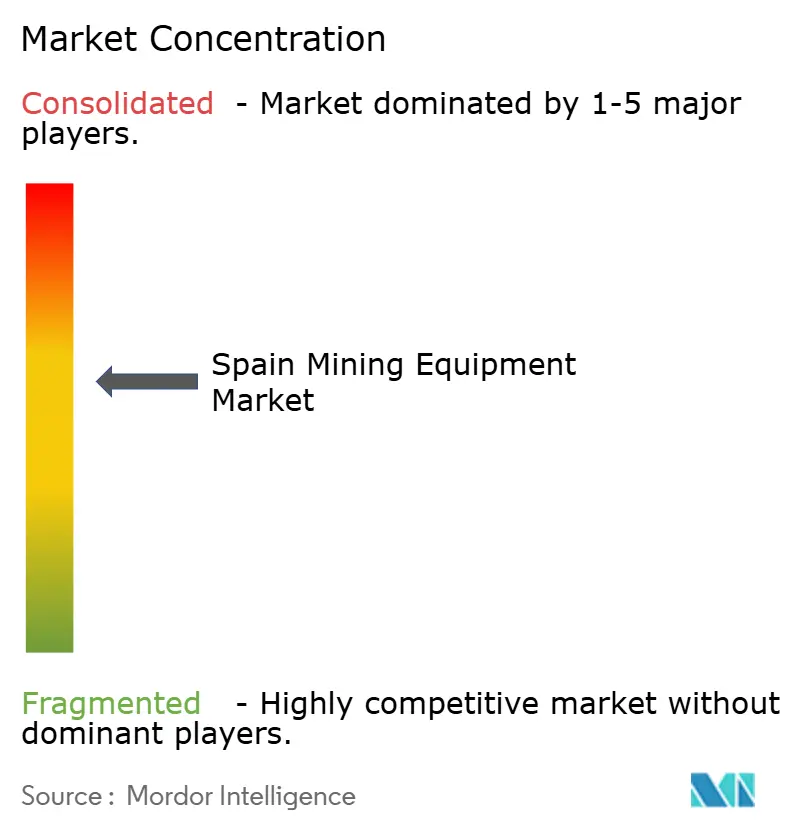
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des spanischen Bergbauausrüstungsmarktes von Mordor Intelligence
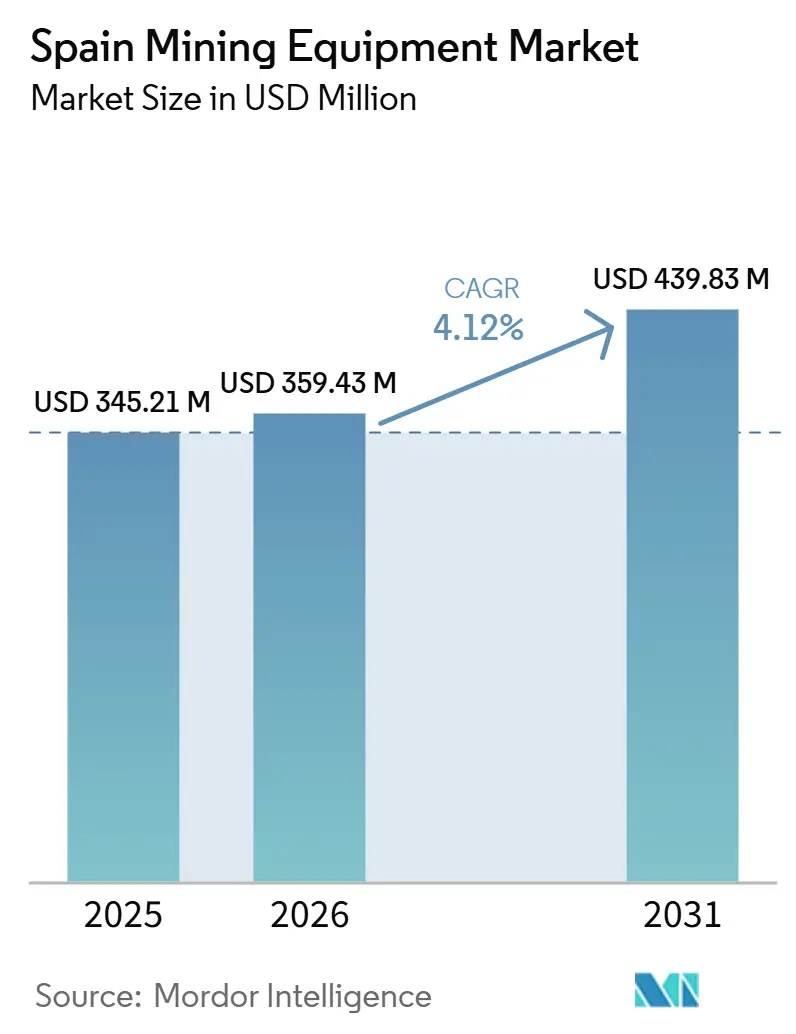
Die Marktgröße für Bergbauausrüstungen in Spanien wurde im Jahr 2025 auf 345,21 Millionen USD geschätzt und soll von 359,43 Millionen USD im Jahr 2026 auf 439,83 Millionen USD bis 2031 wachsen, bei einer CAGR von 4,12 % während des Prognosezeitraums (2026–2031). Der spanische Markt für Bergbauausrüstungen erlebt eine Wiederbelebung, angetrieben durch die Wiedereröffnung zuvor inaktiver Minen, eine bedeutende öffentliche Explorationsinitiative und die Auswahl mehrerer Projekte im Rahmen des EU-Gesetzes über kritische Rohstoffe. Während Oberflächenflotten weiterhin dominieren, ist eine deutliche Verlagerung hin zu Automatisierung, batterie-elektrischen Antriebssträngen und sensorbasierter Erzsortierung zu beobachten. Diese Transformation ist besonders deutlich bei neuen Lithium- und polymetallischen Projekten, die sich in Extremadura, Galicien und Andalusien entwickeln. Auch die Finanzierungsmethoden entwickeln sich weiter, mit einem Fokus auf ergebnisbasierte Serviceverträge, die hohe Verfügbarkeitsgrade gewährleisten. Dieser Ansatz überträgt nicht nur Leistungsrisiken auf OEMs, sondern beschleunigt auch die Geräteersatzzyklen. Der Markt steht jedoch vor Herausforderungen wie langwierigen Genehmigungsverfahren, Wasserknappheit und zunehmenden Lieferzeiten für Komponenten, die den unmittelbaren Stückverkauf einschränken. In diesem Umfeld sind Aftersales-Dichte, lokale Teilverfügbarkeit und offene Telematikarchitektur zu entscheidenden Wettbewerbsvorteilen geworden.
Wesentliche Erkenntnisse des Berichts
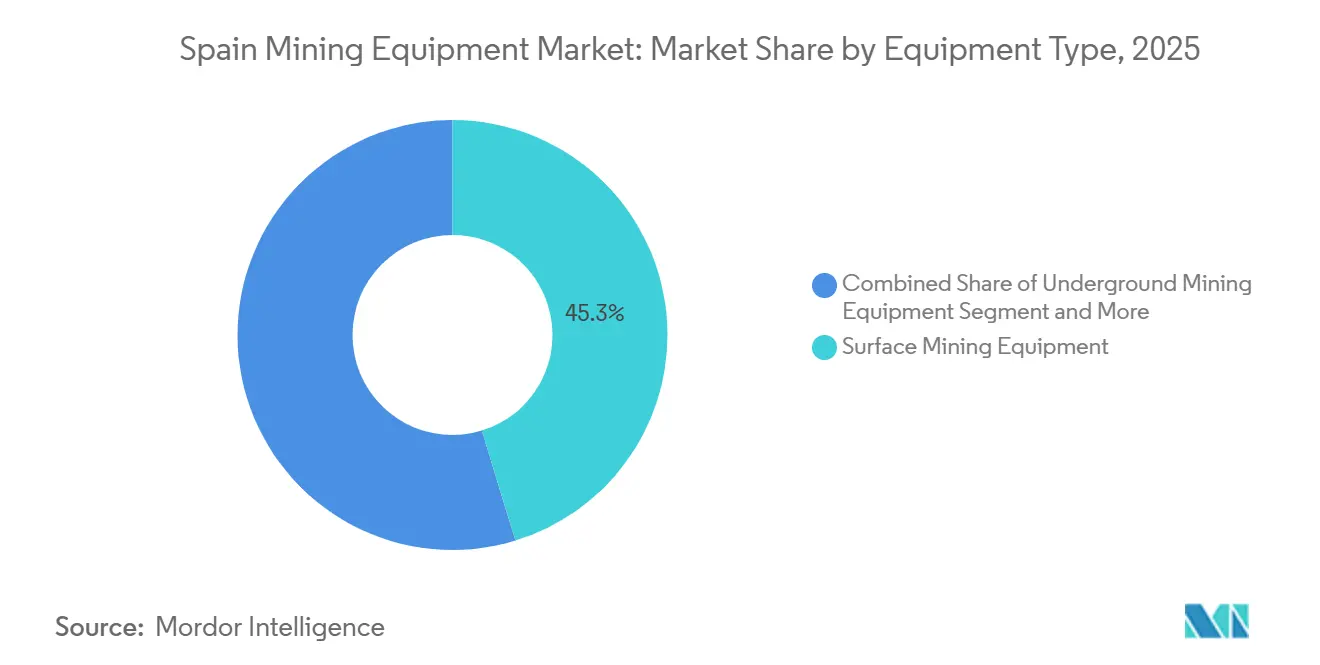
- Nach Gerätetyp führte Oberflächenabbauausrüstung mit einem Marktanteil von 45,27 % im spanischen Markt für Bergbauausrüstungen im Jahr 2025; Lader und Muldenkipper werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 7,46 % wachsen.
- Nach Automatisierungsgrad entfielen manuelle Flotten auf 68,28 % des spanischen Marktes für Bergbauausrüstungen im Jahr 2025, und vollautonome Systeme werden voraussichtlich bis 2031 mit einer CAGR von 8,43 % wachsen.
- Nach Antriebsstrang machten Verbrennungsmotoreinheiten 76,58 % des Umsatzes im Jahr 2025 aus; batterie-elektrische Fahrzeuge werden voraussichtlich eine CAGR von 8,78 % während 2026–2031 verzeichnen.
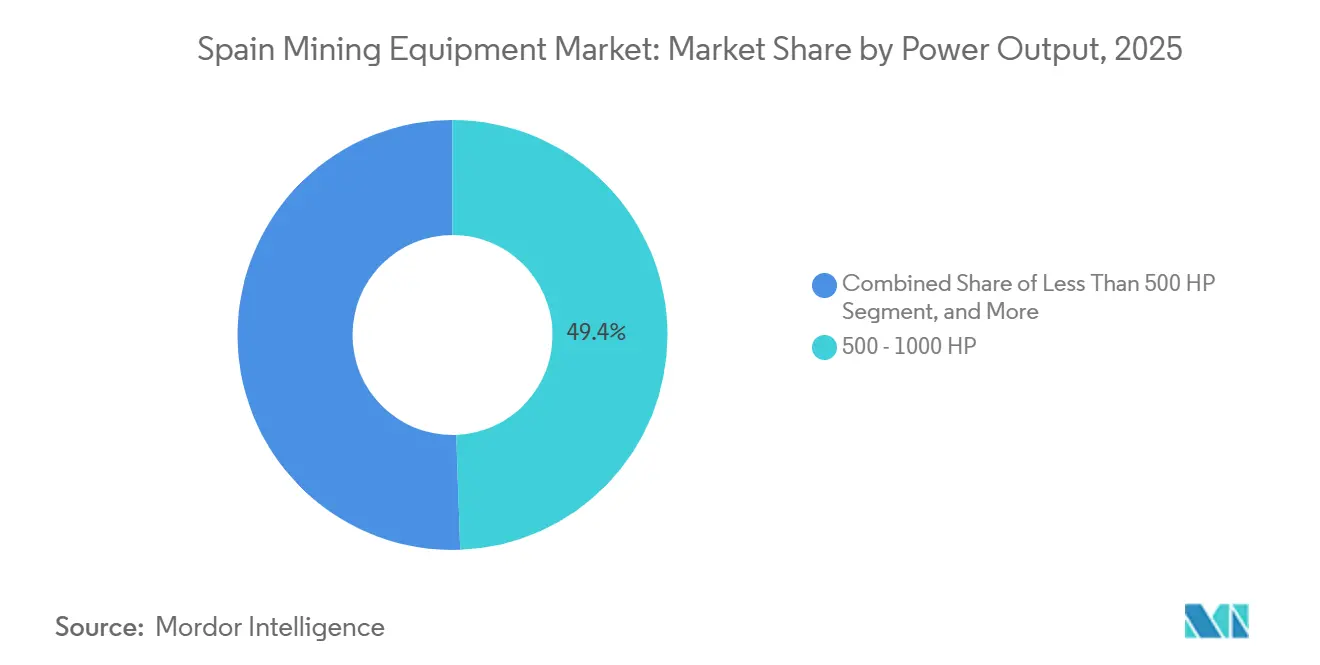
- Nach Leistungsabgabe erfasste die Klasse 500–1.000 PS 49,42 % der Marktgröße für Bergbauausrüstungen in Spanien im Jahr 2025; Ausrüstungen über 1.000 PS werden voraussichtlich bis 2031 mit einer CAGR von 6,37 % wachsen.
- Nach Anwendung generierte der Metallbergbau 46,75 % des Wertes im Jahr 2025, während der Mineralbergbau voraussichtlich eine CAGR von 6,43 % über den Prognosehorizont erzielen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des spanischen Bergbauausrüstungsmarktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EU-Initiative für Rohstoffe | +1.8% | National, Andalusien, Extremadura, Galicien | Mittelfristig (2–4 Jahre) |
| Metallboom | +1.5% | Extremadura, Kastilien-León, Galicien | Langfristig (≥ 4 Jahre) |
| Automatisierungsnachfrage | +1.2% | Wichtige Bergbauregionen landesweit | Mittelfristig (2–4 Jahre) |
| Leistungsbasierte Wartung | +0.9% | Große Bergwerke landesweit | Mittelfristig (2–4 Jahre) |
| Anreize für emissionsarme Antriebe | +0.8% | National (MOVES III) | Kurzfristig (≤ 2 Jahre) |
| Robotik für Kleinbergwerke | +0.6% | EU-weit mit spanischen Standorten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Initiative für kritische Rohstoffe belebt inländische Bergbauinvestitionen
Spaniens Aufstieg zum strategischen Lieferantenstatus innerhalb der EU hat die Ausgaben für Oberflächenbohrgeräte, Transportflotten und Vor-Ort-Aufbereitungsanlagen angekurbelt. Sieben spanische Projekte sind nun im Rahmen des Gesetzes über kritische Rohstoffe als „Strategisch” eingestuft, eine Bezeichnung, die Genehmigungsvorlaufzeiten verkürzt und EU-Kapital in ausrüstungsintensive Entwicklungen lenkt. Campo de Montiel und El Moto stehen an der Spitze der Pipeline und erfordern jeweils Hochleistungsbagger, 100-Tonnen-Lkw und modulare Konzentratoren, die eine schnelle Wiederverwendung an benachbarten Lagerstätten ermöglichen. Ministerien haben geologische Kartierungsmittel in den nationalen Haushalt eingebettet und leiten Investoren zu lithiumreichen Pegmatiten und Wolframskarnen, die zuvor brach lagen. Die daraus resultierende Ausrichtung zwischen EU-Autonomiezielen und der inländischen Wirtschaftspolitik hat die Glaubwürdigkeit der Branche wiederhergestellt, den Appetit der Kreditgeber gesteigert und die Finanzierungsspreads für hochwertige Geräteanschaffungen komprimiert[1]„Gesetz über kritische Rohstoffe – Liste strategischer Projekte”, Europäische Kommission, ec.europa.eu.
Durch erneuerbare Energien getriebener Metallboom (Lithium, Kupfer, Zinn) weitet Ausrüstungsnachfrage aus
Dachsolaranlagen, netzgekoppelte Batterien und Offshore-Windparks sichern eine jahrzehntelange Nachfrage nach Kupfer und Lithium und lenken Investitionen in Spaniens Iberischen Pyritgürtel und das Valdeflores-Tal. Auftragnehmer setzen elektrische Hochreichweiten-Schaufeln und Tier-4-konforme Lader ein, um Saprolith-Horizonte über Lithiumpegmatiten abzutragen, ohne lokale Feinstaubgrenzwerte zu überschreiten. Neue Konzentratoren integrieren Trockenstapelrückstände und Erzsortiermodule, was den Wasserverbrauch erheblich reduziert – ein entscheidendes Beschaffungsmerkmal im dürregefährdeten Andalusien. Szenarien der Internationalen Energieagentur, die bis 2050 einen zehnfachen Anstieg des Lithiumbedarfs prognostizieren, untermauern Terminkontrakte für fortschrittliche Mittelspannungskabelrollen und bordeigene Wechselrichterschränke und stimulieren den spanischen Markt für Bergbauausrüstungen[2]„Globaler Ausblick auf kritische Mineralien 2024”, Internationale Energieagentur, iea.org.
Zunahme der Nachfrage nach Automatisierung und Fernbetrieb zur Verbesserung von Sicherheit und Produktivität
Sandfire's MATSA-Hub hat kürzlich einen bedeutenden Meilenstein erreicht, indem vollständig autonome Bohroperationen implementiert wurden. Dies wurde durch die Integration von Epirocs Simba-Bohrgeräten, die mit ABC Total betrieben werden, mit Sandviks DD422i-Jumbos, die mit AutoMine-Technologie ausgestattet sind, erreicht[3]„MATSA Automatisierungsmeilenstein 2025,”, Sandfire Resources, sandfire.com.au. Diese Kombination ermöglicht einen kontinuierlichen Vortrieb während der Sprengfreigabefenster. Darüber hinaus steuert RCTs ControlMaster-System nun sowohl Caterpillar- als auch Sandvik-Lader entlang vorgegebener Transportrouten. Diese Innovation ermöglicht es einem einzelnen Oberflächenbediener, mehrere Einheiten gleichzeitig zu verwalten. Diese Fortschritte adressieren den anhaltenden Rückgang der spanischen Bergbaubelegschaft und zielen darauf ab, den Mangel an Technikern mit Kenntnissen in der Autonomietechnologie zu mildern. Darüber hinaus testen öffentlich-private Kooperationen, darunter die X-MINE-Initiative und das von Horizon Europe geförderte PERSEPHONE-Konsortium, intelligente Sprengstoffladesysteme und kompakte, autonome Bohrgeräte. Ihr Ziel ist es, diese Technologien schnell auf fortgeschrittene Bereitschaftsstufen zu bringen. Infolgedessen entscheiden sich Flottenkäufer zunehmend für OEM-agnostische Plattformen, eine Verlagerung, die darauf abzielt, eine Anbieterbindung zu vermeiden. Dieser Trend verändert die Beschaffungsstrategien im spanischen Bergbauausrüstungssektor erheblich.
Staatliche Anreize für emissionsarme Antriebsstränge in schweren mobilen Maschinen
Das PERTE-VEC-Programm stellt über einen definierten Zeitraum erhebliche Mittel für batterie-elektrische und hybride Schwerlastgeräte bereit. Epiroc stellte seinen SmartROC D65 BE-Bohrer als Teil seiner Produktentwicklungen vor. Caterpillar brachte den dieselbetriebenen, DEF-freien Cat 6015-Schaufelbagger auf den Markt, der im Vergleich zu früheren Modellen eine verbesserte Kraftstoffeffizienz bietet. Komatsu präsentierte seinen HM460-6 auf einer großen Branchenveranstaltung, ein Modell, das den EU-Stufe-V-Normen entspricht, ohne EGR und für verlängerte Wartungsintervalle ausgelegt ist, das auf Steinbruch- und mittelgroße Tagebaubetreiber ausgerichtet ist. Obwohl die Einführung batterie-elektrischer Fahrzeuge stetig zunimmt, steht sie im Wettbewerb mit fortschrittlichen Dieseltechnologien, die keine Nutzlasteinbußen verursachen, was eine zweigleisige Entwicklung im spanischen Markt für Bergbauausrüstungen widerspiegelt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Genehmigungsverfahren und Widerstand | -1.1% | Andalusien, Extremadura | Mittelfristig (2–4 Jahre) |
| Investitionskostenerhöhung und Lieferkette | -0.9% | Global mit regionaler Exposition | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel im Bereich Automatisierung | -0.8% | Automatisierte Standorte landesweit | Mittelfristig (2–4 Jahre) |
| Wasserknappheitsbeschränkungen | -0.7% | Andalusien, Extremadura | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Langwierige Genehmigungsverfahren und starker lokaler Umweltwiderstand
Komplexe mehrstufige Genehmigungen und lautstarke Aktivistgruppen verzögern Projektzeitpläne, verlängern Lieferantenvorlaufzeiten und erhöhen die Lagerkosten. Das Erbe des Boliden-Unfalls prägt weiterhin die öffentliche Meinung und treibt rigorose Basisstudien und behördenübergreifende Prüfungen voran. Gemeinderäte verfügen über Ermessensbefugnisse, die nationale Genehmigungen außer Kraft setzen können, was Bergbauunternehmen dazu veranlasst, langwierige Gemeinschaftsbeteiligungskampagnen durchzuführen, bevor Ausrüstungsbestellungen die Vorstandsgenehmigung erhalten. Lieferanten reagieren, indem sie Langzeitkomponenten – wie Mühlengehäuse und Schaufelwagen – in europäischen Hubs vorhalten, um die Lieferung nach Erteilung der Genehmigungen zu beschleunigen. Selbst mit den jüngsten Schnellverfahrensbestimmungen des Kritische-Rohstoffe-Akts bleiben Verfahrenseinsprüche häufig und dämpfen den unmittelbaren Aufwärtstrend für den spanischen Bergbauausrüstungsmarkt.
Wasserknappheitsbeschränkungen bei Minenausbauten in Andalusien und Extremadura
Die Reservoirspiegel im Andévalo-System sind erheblich gesunken, und die Landwirtschaft hat Vorrang vor Industrienutzern. Emerita Resources' Antrag auf eine erhebliche Wasserzuteilung löste Proteste aus und verdeutlicht, wie knappes Wasser selbst genehmigte Projekte zum Scheitern bringen kann. Lithium Iberias flotationsintensives Fließschema sieht sich nun obligatorischen Nulleinleitungsauflagen gegenüber, während TOMRAs trockene XRT-Sortierer, die bereits in Barruecopardo installiert sind, als wasserarme Alternative an Bedeutung gewinnen. Ausrüstungslieferanten, die sensorbasierte Vorkonzentration mit Trockenförderung bündeln können, gewinnen einen Resilienzvorsprung im spanischen Markt für Bergbauausrüstungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausrüstungstyp: Tagebaudominanz entspricht der Tagebau-Strategie
Oberflächeneinheiten behielten 45,27 % des Umsatzes im Jahr 2025, doch Lader und Muldenkipper sind auf dem Weg zu einer CAGR von 7,46 % bis 2031, da Lithiumgruben in Cáceres und polymetallische Rückschnitte in Huelva hochskalieren. Da sich die Lagerstätten von Tagebau auf tiefere Ebenen verlagern, ist die Nachfrage nach Belüftung, Schmalgang-Ladern und Versatzbohrgeräten gestiegen, was zu einem wachsenden Anteil für Untertagflotten führt. Landesweit haben mehrere TOMRA-Maschinen Barruecopardo bereits in die Lage versetzt, seine Zufuhr zu Schwerkraftkreisläufen dank sensorbasierter Sortierer um einen erheblichen Prozentsatz zu steigern. Epirocs HB 4100, der auf Gran Canaria verkauft wird, unterstreicht die Stabilität von Bohrgeräten und Brechern, die von branchenübergreifenden Bestelltrends im Steinbruchbetrieb profitieren.
Das Gerätedesign bevorzugt zunehmend integrierte Flotten. So ist beispielsweise der Cat 6015-Schaufelbagger nun darauf optimiert, im Tandem mit Cat 773-777-Lkw zu arbeiten und effiziente Zykluszeiten zu gewährleisten. Unterdessen mindert Komatsus HM460-6, ausgestattet mit Traktionskontrolle und hydropneumatischer Federung, effektiv den Reifenschlupf auf Spaniens weicherem Abraum. Im spanischen Bergbauausrüstungsmarkt haben offene Telematiksysteme wie MineStar, Smart Quarry und Micromine Pitram eigenständige PS-Lösungen überholt und unterstreichen die wachsende Bedeutung der Interoperabilität als wichtiges Kaufkriterium.


Nach Automatisierungsgrad: Schrittweiser Übergang von manuell zu autonom
Manuelle Einheiten machten im Jahr 2025 noch 68,28 % des Umsatzes aus, aber die Autonomie expandiert mit einer CAGR von 8,43 %, angetrieben durch Arbeitskräftemangel und erfolgreiche Pilotprojekte bei MATSA. Übergangstechnologien wie halbautonomes Fördern und ferngesteuertes Schaufeln reduzieren die Exposition der Bediener, während sie weiterhin ältere Maschinen nutzen. Der X-MINERGY-Sprengstofflade-Prototyp schreitet in Richtung Feldvalidierung voran und kündigt eine breitere Akzeptanz von ferngesteuerten Oberflächengeräten an. Infrastrukturinvestitionen spielen eine entscheidende Rolle: MATSAs umfassendes Glasfaser-WLAN-Netzwerk stärkt seine Interoperabilitätsstrategie, ein Modell, das nun von anderen Betreibern im Iberischen Pyritgürtel im spanischen Markt für Bergbauausrüstungen übernommen wird.
Nach Antriebsart: Verbrennungsmotor führt, während Batterieelektrik beschleunigt
Verbrennungsmotorplattformen machten 76,58 % der Verkäufe im Jahr 2025 aus, aber batterie-elektrische Bohrgeräte werden die schnellste CAGR von 8,78 % verzeichnen, da die PERTE-VEC-Subventionen anlaufen.
Emissionsfreies Tunneln wird durch den SmartROC D65 BE-Bohrer demonstriert, während Liebherrs Oberleitungsunterstützungskonzept einen Einblick in zukünftige Transportmodelle bietet. Gleichzeitig heben Caterpillars Schaufelbagger ohne DEF-Anforderungen und Komatsus kraftstoffeffizienter Motor eine gleichzeitige Weiterentwicklung der Dieseltechnologie hervor, die auf Betreiber ausgerichtet ist, die bei der Ladelogistik vorsichtig sind. Da der industrielle Strombedarf in Andalusien zunimmt, integrieren zahlreiche Minenbesitzer die Flottenelektrifizierung mit Vor-Ort-Solarenergie, was eine hybride Energietrajektorie für den spanischen Markt für Bergbauausrüstungen signalisiert.
Nach Leistungsabgabe: Mittlerer Bereich dominiert, aber Hochleistung wächst durch Skalierung
Geräte mit einer Leistung von 500–1.000 PS sicherten sich 49,42 % des Umsatzes im Jahr 2025, was Spaniens Verbreitung von Ladern mittlerer Tonnage und Gelenkfahrzeugen widerspiegelt. Ultraklasse-Maschinen über 1.000 PS sind auf eine CAGR von 6,37 % vorbereitet, da Masa Valverde und Aznalcóllar in Betrieb gehen, die Transportwege verlängern und die Durchsatzziele erhöhen.
Serviceeinheiten unter 500 PS verzeichnen ein moderates Wachstum, da die Automatisierung die Produktivität pro Bediener statt die Flottenanzahl betont. OEMs differenzieren sich nun durch Drehmomentkurven, Schwungenergie-Rückgewinnung und standortspezifisches Motorenmanagement und betten Softwarewert in den spanischen Markt für Bergbauausrüstungen ein.
Nach Anwendung: Metallbergbau erschließt Potenzial kritischer Mineralien
Der Metallbergbau lieferte 46,75 % des Einkommens im Jahr 2025, angetrieben durch einen Rekordwert von 51.139 t Kupfer aus Riotinto und anhaltende Produktion bei Cobre Las Cruces. Der Mineralbergbau, angeführt von Lithium, Wolfram und Zinn, wird jährlich um 6,43 % wachsen, da Valdeflores, Cañaveral und San Juan die kommerzielle Phase erreichen.
Das Recycling von Sekundärmetallen, insbesondere Atlantic Coppers CirCular-E-Schrott-Anlage, führt heterogene Einsatzstoffe ein, die agile Brech- und Sortierkonfigurationen erfordern. Infolgedessen gewinnen OEMs, die mineralspezifische Anbaugeräte und Trockenaufbereitungsanlagen anbieten, im spanischen Markt für Bergbauausrüstungen an Bedeutung.
Geografische Analyse
Andalusien verankert den größten Teil der spanischen Metallproduktion und verzeichnete im Jahr 2025 einen erheblichen Umsatz, der den bedeutendsten regionalen Anteil an Gerätebestellungen ausmacht. Die geplante Untertageerweiterung von Cobre Las Cruces umfasst Hochleistungsförderbänder, batterie-elektrische Lader und Tiefbrunnenentwässerungspumpen. Von der Junta vorgeschriebene Wasserquoten drängen Betreiber zur Einführung von Trockenstapelfiltern und elektrischen Staubunterdrückungssprühern, was Nischen für Anbieter öffnet, die auf wasserarme Kreisläufe spezialisiert sind.
Extremadura folgt mit Lithium, Wolfram und Seltenerdelementen. El Moto Wolfram zielt auf den größten Teil der europäischen Versorgung ab und bestellt Hochdruckschleifer und Schwerkraftspiralscheider von europäischen OEMs. Regionale KMU nutzen EU-Mittel aus dem Fonds für einen gerechten Übergang zur Mitfinanzierung moderner Flotten und erweitern den Fußabdruck des spanischen Marktes für Bergbauausrüstungen.
Die nördlichen Provinzen Galicien, Asturien und Kastilien-León bieten qualifizierte Arbeitskräfte und Hafennähe für Geräteimporte. Epirocs Boomer-Bohrgeräte reduzierten die Bohrrunden bei El Valle-Boinás um 40 Minuten und unterstreichen den Produktivitätsvorteil, wenn fortschrittliche Automatisierung auf kompetente Besatzungen trifft. Die Häfen von Vigo und Gijón beschleunigen den Eingang von Schwerlastmodulen und verkürzen die Projektanlaufzeiten im Vergleich zu mediterranen Zugangspunkten.
Wettbewerbslandschaft
Globale Großkonzerne dominieren strategische Verträge, sind jedoch für lokalisierte Dienstleistungen auf spanische Händler angewiesen. Epirocs Servicebereich generiert den größten Teil seines globalen Umsatzes über ergebnisbasierte Vereinbarungen, die Verfügbarkeit garantieren, ein Modell, das sich in Spanien schnell repliziert. Komatsu investiert in ein Komponentenaufarbeitungszentrum in Granada, um die Durchlaufzeiten zu verkürzen.
Die Differenzierung dreht sich um Elektrifizierung, digitale Zwillinge und wasserschonende Technologie. ABB und Hitachi Construction Machinery entwickeln gemeinsam 220-Tonnen-Batterie-Kipplaster mit pantographengestützter Schnellladung und sichern sich Vorbestellungen von andalusischen Kupferminen. Nischen-Robotik-Startups, die aus EU-Forschungsförderungen entstehen, erweitern die Innovationskapazität, aber eine Konsolidierung ist wahrscheinlich, sobald Prototypen kommerzialisiert werden, und prägt die zukünftige Struktur des spanischen Marktes für Bergbauausrüstungen.
Marktführer der spanischen Bergbauausrüstungsbranche
Caterpillar Inc.
Komatsu Ltd.
Liebherr-Group
Sandvik AB
Epiroc AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Februar 2026: Caterpillar hat eine verbesserte Version seines Cat 6015-Schaufelbaggers auf den Markt gebracht. Der neue Cat® 6015 Hydraulik-Bergbauschaufelbagger, der für vielseitigen und effizienten Betrieb bei verschiedenen Aufgaben konzipiert ist, verfügt über erhebliche Verbesserungen. Diese Upgrades steigern die Maschinenverfügbarkeit, verbessern die Betriebseffizienz und erhöhen die Haltbarkeit und Wartungsfreundlichkeit, was zu einer höheren Jahresleistung führt. Darüber hinaus gewährleistet dieses flexible Schaufeldesign einen kostengünstigen Betrieb pro Tonne.
- März 2025: Die Europäische Kommission genehmigte sieben spanische Bergbauprojekte im Rahmen des Gesetzes über kritische Rohstoffe und ermöglichte damit vereinfachte Genehmigungen für die Gerätemobilisierung.


Berichtsumfang des spanischen Bergbauausrüstungsmarktes
Der Bericht über den spanischen Markt für Bergbauausrüstungen ist segmentiert nach Gerätetyp (Oberflächenabbauausrüstung, Untertagbergbauausrüstung, Mineralaufbereitungsausrüstung, Bohrgeräte und Brecher, Brech-, Mahl- und Siebausrüstung, Lader und Bergbau-Lkw), Automatisierungsgrad (manuelle Ausrüstung, halbautonome Ausrüstung und vollautonome Ausrüstung), Antriebsstrangtyp (Fahrzeuge mit Verbrennungsmotor, batterie-elektrische Fahrzeuge und Hybridfahrzeuge), Leistungsabgabe (unter 500 PS, 500–1.000 PS und über 1.000 PS) und Anwendung (Metallbergbau, Mineralbergbau und Kohlebergbau). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Tagebauausrüstung |
| Untertagebergbauausrüstung |
| Mineralaufbereitungsausrüstung |
| Bohrgeräte und Brecher |
| Zerkleinern, Mahlen und Sieben |
| Lader und Muldenkipper |
| Manuelle Ausrüstung |
| Halbautonome Ausrüstung |
| Vollautonome Ausrüstung |
| Fahrzeuge mit Verbrennungsmotor |
| Batterieelektrische Fahrzeuge |
| Hybridfahrzeuge |
| Weniger als 500 PS |
| 500 – 1.000 PS |
| Über 1.000 PS |
| Metallbergbau |
| Mineralbergbau |
| Kohlebergbau |
| Nach Ausrüstungstyp | Tagebauausrüstung |
| Untertagebergbauausrüstung | |
| Mineralaufbereitungsausrüstung | |
| Bohrgeräte und Brecher | |
| Zerkleinern, Mahlen und Sieben | |
| Lader und Muldenkipper | |
| Nach Automatisierungsgrad | Manuelle Ausrüstung |
| Halbautonome Ausrüstung | |
| Vollautonome Ausrüstung | |
| Nach Antriebsart | Fahrzeuge mit Verbrennungsmotor |
| Batterieelektrische Fahrzeuge | |
| Hybridfahrzeuge | |
| Nach Leistungsabgabe | Weniger als 500 PS |
| 500 – 1.000 PS | |
| Über 1.000 PS | |
| Nach Anwendung | Metallbergbau |
| Mineralbergbau | |
| Kohlebergbau |


Im Bericht beantwortete Schlüsselfragen
Was ist die aktuelle Bewertung und die prognostizierte CAGR für den spanischen Bergbauausrüstungsmarkt?
Der Sektor wurde im Jahr 2025 auf 345,21 Millionen USD geschätzt und soll bis 2031 auf 439,83 Millionen USD bei einer CAGR von 4,12 % wachsen.
Welche Gerätekategorien zeigen das schnellste Wachstum bis 2031?
Lader und Muldenkipper sind die herausragenden Kategorien mit einer CAGR von 7,46 %, gestützt durch neue Lithium- und polymetallische Gruben in Extremadura, Galicien und Andalusien.
Wie weit ist die Automatisierung im spanischen Bergbaubetrieb fortgeschritten?
Referenzstandorte wie Sandfire's MATSA-Komplex haben eine 20-prozentige Durchdringung vollständig autonomer Bohr- und Ladesysteme erlebt, wobei autonome Flotten mit einer robusten CAGR von 8,43 % wachsen.
Welcher Ausrüstungstyp hält den größten Umsatzanteil im spanischen Bergbausektor?
Oberflächenabbausysteme führen mit einem Anteil von 45,27 % am Umsatz für Bergbauausrüstungen in Spanien im Jahr 2025.
Wie wirken sich leistungsbasierte Wartungsverträge auf die Beschaffungszyklen aus?
Garantierte Verfügbarkeitsklauseln verkürzen Ersatzintervalle und verlagern das Risiko auf Originalhersteller, was den Kauf neuer Ausrüstung beschleunigt.
Seite zuletzt aktualisiert am:



