
Taille et part du marché des snacks salés en Asie du Sud-Est
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 8.78 Milliards de dollars |
| Taille du Marché (2026) | 9.71 Milliards de dollars |
| Taille du Marché (2031) | 16.02 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.53 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des snacks salés en Asie du Sud-Est par Mordor Intelligence
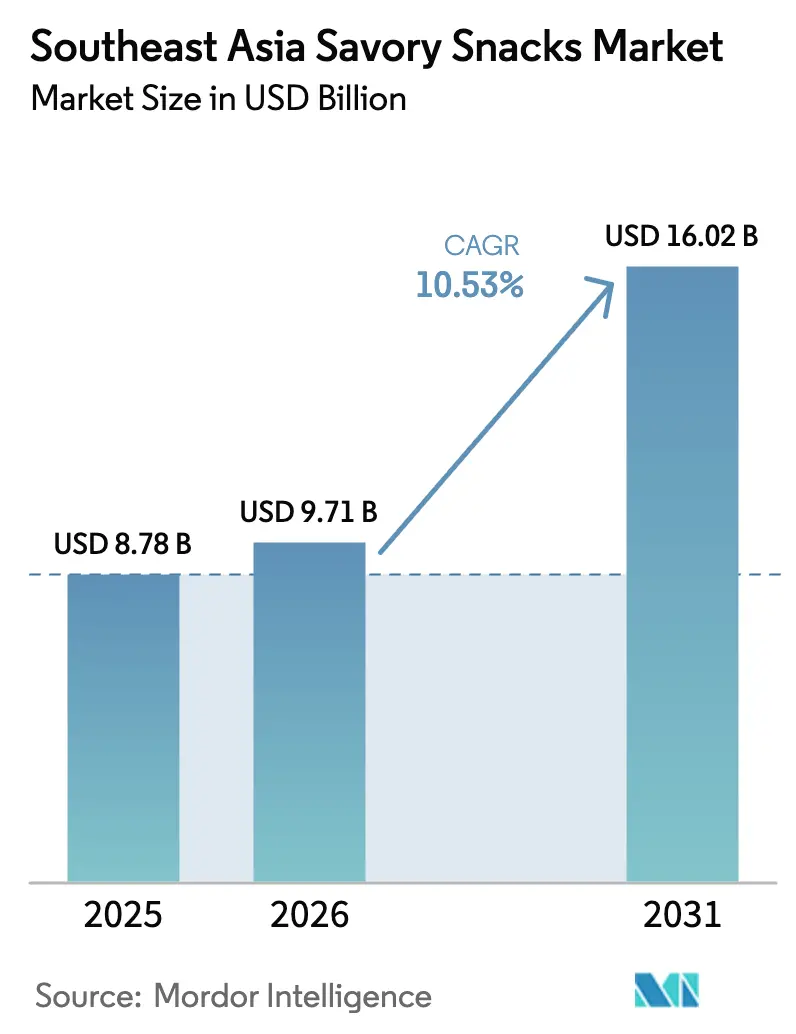
La taille du marché des snacks salés en Asie du Sud-Est devrait passer de 8,78 milliards USD en 2025 à 9,71 milliards USD en 2026, pour atteindre 16,02 milliards USD d'ici 2031, avec un CAGR de 10,53 % entre 2026 et 2031. La forte croissance démographique, l'urbanisation rapide et la hausse des revenus disponibles accélèrent l'adoption des snacks pratiques en tant que substituts de repas, notamment chez les citadins pressés. La tendance continue à la « snackification » engendre une multitude d'innovations premium, fonctionnelles et axées sur les saveurs qui séduisent la génération Z et les millennials, tandis que des prix compétitifs maintiennent les volumes de base résilients auprès des ménages soucieux de la valeur. Le commerce numérique ouvre des voies d'accès à faible barrière vers les consommateurs dans les corridors urbains denses, offrant aux marques natives du numérique et aux multinationales des opportunités égales de capter des occasions de consommation supplémentaires. Dans le même temps, les fabricants font face à des pressions sur les prix liées à la volatilité des coûts de l'huile de palme et des pommes de terre, et se préparent à des réglementations plus strictes en matière de réduction du sodium et du sucre qui prennent de l'ampleur dans toute la région.
Principaux enseignements du rapport
- Par type de produit, les chips et snacks à base de croustilles ont dominé avec 38,13 % de la part de marché des snacks salés en Asie du Sud-Est en 2025, tandis que les snacks à base de fruits et légumes devraient afficher un CAGR de 12,50 % jusqu'en 2031.
- Par profil de saveur, le salé classique a dominé avec 52,07 % de la part de marché des snacks salés en Asie du Sud-Est en 2025, tandis que les saveurs aromatisées devraient afficher un CAGR de 10,81 % jusqu'en 2031.
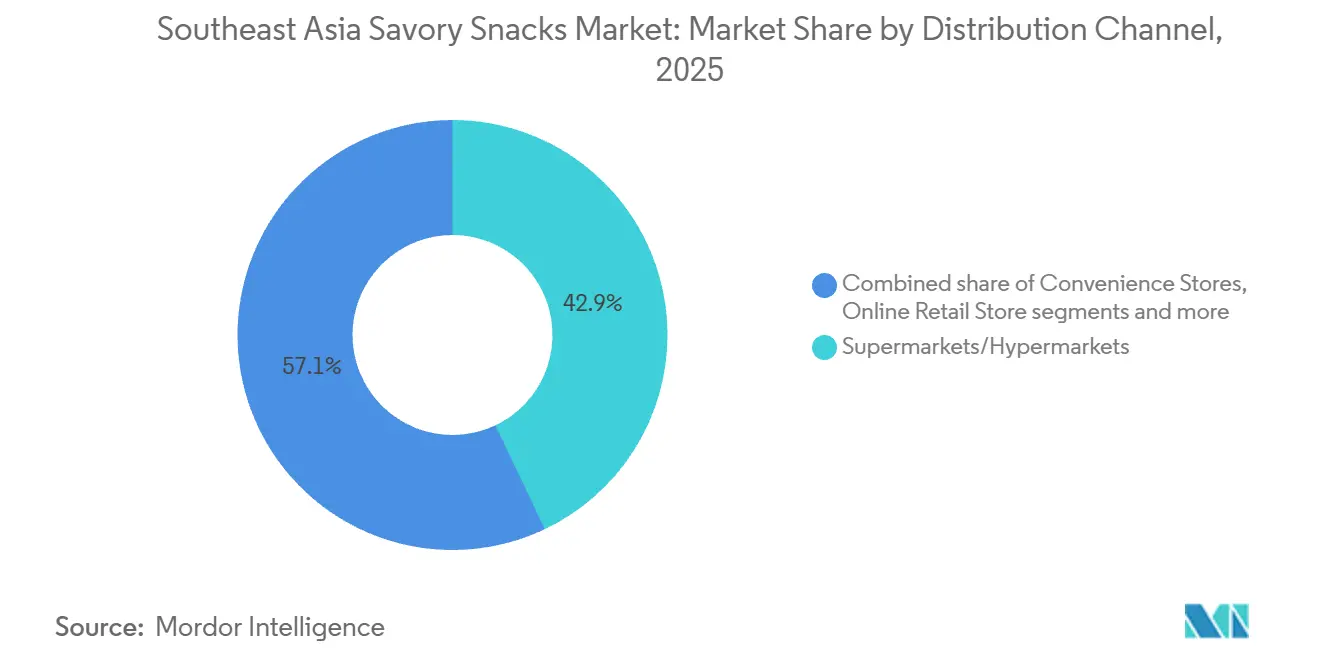
- Par canal de distribution, les supermarchés/hypermarchés ont représenté 42,94 % de la taille du marché des snacks salés en Asie du Sud-Est en 2025 ; le commerce en ligne devrait progresser à un CAGR de 11,45 % entre 2026 et 2031.
- Par zone géographique, l'Indonésie a conservé 34,11 % de la part des revenus du marché des snacks salés en Asie du Sud-Est en 2025 ; le Vietnam devrait être le pays à la croissance la plus rapide avec un CAGR de 14,32 % durant 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Urbanisation rapide et développement du commerce de détail moderne en Indonésie, au Vietnam et aux Philippines | +2.6% | Indonésie, Vietnam, Philippines | Moyen terme (2-4 ans) |
| Reformulation axée sur la santé (réduction du sodium/de l'huile) menée par la Thaïlande et Singapour | +2.1% | Thaïlande, Singapour, avec répercussions sur la Malaisie | Moyen terme (2-4 ans) |
| Innovation de saveurs inspirées de la cuisine locale (sambal, tom-yum, durian) séduisant la génération Z | +1.6% | Thaïlande, Indonésie, Malaisie, Singapour | Court terme (≤ 2 ans) |
| Expansion des capacités d'extrusion nationales réduisant les prix en Indonésie et au Vietnam | +1.9% | Indonésie, Vietnam | Moyen terme (2-4 ans) |
| Le commerce électronique et le commerce rapide stimulant la demande de snacks en milieu urbain | +2.3% | Singapour, Thaïlande, Malaisie, Philippines | Court terme (≤ 2 ans) |
| Reprise du tourisme stimulant les ventes à emporter en Thaïlande et en Malaisie | +1.3% | Thaïlande, Malaisie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Urbanisation rapide et développement du commerce de détail moderne en Indonésie, au Vietnam et aux Philippines
L'urbanisation rapide en Asie du Sud-Est, notamment en Indonésie, au Vietnam et aux Philippines, stimule considérablement la croissance du marché des snacks salés dans la région. Les taux d'urbanisation rapportés par la Banque mondiale s'élèvent à 58,57 % pour l'Indonésie, 39,48 % pour le Vietnam et 48,28 % pour les Philippines. Ce glissement démographique vers la vie urbaine a conduit à une préférence croissante pour des options de snacks pratiques et prêts à consommer[1]Source : Banque mondiale, « Population urbaine (% de la population totale) », data.worldbank.org. De plus, les formats de commerce de détail modernes tels que les supermarchés et les hypermarchés ont rendu les produits plus accessibles, répondant aux préférences changeantes des consommateurs urbains. Par ailleurs, la croissance rapide des infrastructures de vente au détail dans la région, notamment une augmentation régulière des épiceries de proximité, stimule la croissance du marché. Par exemple, en Indonésie, le nombre d'épiceries de proximité est passé de 39 714 en 2021 à 46 118 en 2023. Ces développements alimentent l'expansion du marché des snacks salés en Asie du Sud-Est, les consommateurs urbains préférant de plus en plus une plus grande variété de snacks faciles à trouver.
Reformulation axée sur la santé (réduction du sodium/de l'huile) menée par la Thaïlande et Singapour
La Thaïlande et Singapour prennent la tête dans la démarche visant à rendre les snacks salés plus sains sur le marché de l'Asie du Sud-Est en réduisant les niveaux de sodium et d'huile. Ces efforts soutiennent les initiatives gouvernementales en matière de santé, telles que le programme du logo « Choix plus sain » de la Thaïlande et la campagne « Symbole du choix plus sain » de Singapour, qui incitent les fabricants à proposer des options de snacks plus saines. Le Conseil de promotion de la santé de Singapour indique que les snacks portant le « Symbole du choix plus sain » gagnent en popularité auprès des consommateurs, stimulant ainsi la croissance du marché. De même, le ministère de la Santé publique de Thaïlande a activement promu des stratégies de réduction du sodium, visant à réduire la consommation de sodium de 30 % d'ici 2025. Ces efforts soutenus par les gouvernements influencent considérablement les tendances en matière d'innovation et de reformulation des produits dans la région[2]Source : Département de contrôle des maladies, « Le gouvernement lance une initiative pour réduire la consommation de sel de la population de 30 % », bangkokpost.com.
Innovation de saveurs inspirées de la cuisine locale (sambal, tom-yum, durian) séduisant la génération Z
Les saveurs traditionnelles comme le sambal, le tom-yum et le durian gagnent en popularité, stimulant la croissance du marché des snacks salés en Asie du Sud-Est. Ces saveurs sont particulièrement appréciées des consommateurs de la génération Z, qui sont désireux d'essayer des goûts uniques et authentiques. Les gouvernements d'Asie du Sud-Est soutiennent également la promotion de leur patrimoine alimentaire local. Par exemple, le ministère du Tourisme, des Arts et de la Culture de Malaisie promeut le sambal comme une saveur malaisienne emblématique à l'échelle mondiale. De même, le Département de promotion du commerce international de Thaïlande met en avant le tom-yum comme un produit d'exportation important à fort potentiel mondial. Ces initiatives, combinées à l'intérêt croissant de la génération Z pour les saveurs audacieuses, créent d'excellentes opportunités pour les fabricants d'introduire des snacks salés inspirés des goûts locaux afin de répondre à cette demande croissante.
Reprise du tourisme stimulant les ventes à emporter en Thaïlande et en Malaisie
La reprise du tourisme en Thaïlande et en Malaisie stimule considérablement la croissance des ventes à emporter, notamment sur le marché des snacks salés. Selon l'Autorité du tourisme de Thaïlande, le pays a accueilli plus de 35 millions de touristes internationaux en 2024, une reprise substantielle après la baisse induite par la pandémie[3]Source : Ministère du Tourisme et des Sports de Thaïlande, « Le Royaume de Thaïlande a accueilli 35 millions de visiteurs en 2024 », bangkokpost.com. En 2023, la Malaisie a accueilli environ 16,1 millions de touristes, selon le ministère du Tourisme, des Arts et de la Culture de Malaisie. Cette hausse du nombre de touristes a accru la demande d'options alimentaires faciles à transporter et prêtes à consommer, comme les snacks salés, qui sont pratiques pour les voyageurs. Des campagnes gouvernementales, telles que « Visit Thailand Year 2023 : Amazing New Chapters » de la Thaïlande et Malaysia Truly Asia
de la Malaisie, ont également contribué à relancer le tourisme. Ces initiatives ont attiré des voyageurs internationaux et locaux, entraînant une hausse des ventes de produits snacks à emporter.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de l'huile de palme et des pommes de terre due aux chocs climatiques en Asie du Sud-Est | -1.6% | Indonésie, Malaisie, Thaïlande, Vietnam | Moyen terme (2-4 ans) |
| Délais de certification halal ralentissant les lancements en Indonésie et en Malaisie | -1.3% | Indonésie, Malaisie | Court terme (≤ 2 ans) |
| Propositions de taxes sur le sel/sucre à Singapour et aux Philippines pesant sur les marges | -1.0% | Singapour, Philippines, avec extension potentielle à la Thaïlande | Moyen terme (2-4 ans) |
| Réseaux de distribution ruraux fragmentés limitant la portée au-delà des villes de niveau 2 | -1.9% | Indonésie, Philippines, Vietnam, Myanmar | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'huile de palme et des pommes de terre due aux chocs climatiques en Asie du Sud-Est
Les changements climatiques en Asie du Sud-Est ont provoqué une instabilité des prix de l'huile de palme et des pommes de terre, qui sont des matières premières essentielles à la fabrication des snacks salés. Ces variations de prix constituent un défi majeur pour le marché des snacks salés en Asie du Sud-Est, car elles augmentent directement les coûts de production et réduisent les marges bénéficiaires des fabricants. Les événements météorologiques extrêmes tels que les inondations, les sécheresses et les températures élevées rendent les prix des matières premières imprévisibles, rendant plus difficile le maintien de la stabilité des prix et des chaînes d'approvisionnement. Des coûts plus élevés pour ces ingrédients clés peuvent contraindre les fabricants soit à absorber les dépenses supplémentaires, soit à augmenter les prix pour les consommateurs, ce qui pourrait réduire la demande. Cette instabilité perturbe non seulement la production, mais rend également difficile la planification à long terme et les investissements, ralentissant ainsi la croissance du marché dans la région.
Délais de certification halal ralentissant les lancements en Indonésie et en Malaisie
Sur le marché des snacks salés en Asie du Sud-Est, l'Indonésie et la Malaisie sont confrontées à des retards dans les lancements de produits, principalement en raison de délais prolongés pour l'obtention de la certification halal. Ces retards perturbent non seulement les lancements de produits, mais entravent également les stratégies d'entrée sur le marché, repoussant la génération de revenus pour les entreprises qui ciblent ces marchés. Étant donné que la certification halal est obligatoire pour les produits alimentaires dans ces nations à majorité musulmane, son importance dans la dynamique du marché ne saurait être surestimée. Le processus de certification, chargé de contrôles réglementaires stricts et d'une documentation extensive, contribue aux retards. Les entreprises se retrouvent à consacrer des ressources et du temps supplémentaires pour satisfaire à ces exigences, ce qui gonfle les coûts opérationnels et ralentit leur réponse à l'évolution des préférences des consommateurs. Par conséquent, ces délais prolongés de certification halal créent un goulot d'étranglement dans la chaîne d'approvisionnement, freinant le potentiel de croissance du marché des snacks salés en Asie du Sud-Est.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les snacks à base de fruits perturbent les catégories traditionnellesEn 2025, les chips et snacks à base de croustilles détenaient une part significative de 38,13 % du marché. Cette position solide est due à la préférence de longue date des consommateurs pour ces snacks et aux vastes réseaux de distribution qui les rendent facilement disponibles. Ces snacks sont un choix populaire en raison de leur praticité et de leur caractère familier. De plus, les entreprises lancent régulièrement de nouvelles saveurs et des produits innovants, ce qui maintient l'attrait des chips et snacks à base de croustilles et les aide à conserver leur position de leader sur le marché concurrentiel des snacks.
Parallèlement, les snacks à base de fruits et légumes deviennent un segment à forte croissance sur le marché des snacks salés en Asie du Sud-Est. Ces snacks devraient croître à un CAGR élevé de 12,50 % durant la période de prévision, dépassant la croissance globale du marché. Cette croissance montre que les consommateurs se tournent vers des options de snacks plus saines et plus nutritives. Ce changement est porté par une sensibilisation croissante à la santé et une préférence pour les ingrédients naturels. La popularité des régimes à base de plantes et la disponibilité de snacks premium et biologiques stimulent également ce segment. La croissance rapide des snacks à base de fruits et légumes met en évidence leur potentiel à modifier les tendances du marché et à créer des opportunités pour de nouveaux produits et une expansion future.


Par type de saveur :
le salé classique domine, les saveurs aromatisées s'accélèrentEn 2025, les saveurs classiques et salées étaient les plus populaires sur le marché des snacks salés en Asie du Sud-Est, détenant 52,07 % de la part de marché. Cela montre que les consommateurs de la région préfèrent les goûts traditionnels et familiers. Ces snacks sont populaires car ils sont faciles à trouver, abordables et appréciés par des personnes de tous âges. Les fabricants améliorent également la qualité et l'emballage de ces produits pour rester compétitifs. Les snacks classiques et salés sont polyvalents, souvent associés à des boissons ou servis lors de rassemblements sociaux, ce qui augmente encore leur demande.
Les snacks aromatisés devraient croître à un CAGR de 10,81 % jusqu'en 2031, portés par la demande croissante de saveurs nouvelles et excitantes. La popularité croissante des saveurs occidentales et de fusion, ainsi que la tendance aux options de snacks premium, stimulent cette croissance. Les entreprises travaillent à créer des combinaisons de saveurs uniques et des alternatives plus saines pour répondre aux besoins des consommateurs soucieux de leur santé. De plus, la croissance du commerce électronique et du commerce de détail organisé rend les snacks aromatisés plus accessibles et visibles dans toute l'Asie du Sud-Est.
Par canal de distribution :
la transformation numérique remodèle l'accèsEn 2025, les supermarchés et hypermarchés détenaient une part de 42,94 % du marché des snacks salés en Asie du Sud-Est. Ce succès a été porté par des stratégies telles que la combinaison des canaux de vente, l'utilisation des données des cartes de fidélité et le placement d'affichages attrayants en tête de gondole. Ces magasins offrent une large gamme de produits snacks en un seul endroit, répondant aux différentes préférences des clients et rendant les achats plus pratiques. Leur forte présence montre qu'ils constituent un canal de distribution clé pour les fabricants de snacks ciblant un large public. De plus, les promotions en magasin et les partenariats avec les marques de snacks ont rendu les supermarchés et hypermarchés plus attrayants, en faisant un choix de premier plan tant pour les acheteurs que pour les fournisseurs.
Le commerce en ligne devrait croître à un CAGR de 11,45 %, dépassant largement les magasins physiques traditionnels. Cette croissance est alimentée par une utilisation accrue d'internet, la popularité croissante des plateformes de commerce électronique et la commodité de la livraison à domicile. Les détaillants en ligne attirent également les clients en proposant un marketing personnalisé et des prix compétitifs. La croissance rapide du commerce en ligne souligne son rôle croissant dans la distribution des snacks salés en Asie du Sud-Est. De plus, l'utilisation des systèmes de paiement numérique et des recommandations basées sur l'IA sur les plateformes de commerce électronique améliore l'expérience d'achat, stimulant encore davantage la croissance de ce canal.
Analyse géographique
Marché des Snacks Salés en Indonésie
En 2025, l'Indonésie détient une part dominante de 34,11 % du marché des snacks salés en Asie du Sud-Est. Cette domination est portée par sa grande population de plus de 270 millions d'habitants et une classe moyenne en pleine expansion. La vaste base de consommateurs du pays permet aux fabricants d'augmenter leur capacité de production et de réduire les coûts grâce aux économies d'échelle. L'expansion des capacités d'extrusion nationales a encore réduit les coûts de production, permettant aux fabricants de proposer des prix abordables qui attirent les consommateurs de différents niveaux de revenus. La demande croissante de snacks pratiques et emballés a élargi la portée du marché aussi bien dans les villes que dans les zones rurales. Par ailleurs, l'Indonésie bénéficie de solides réseaux de distribution et de la présence d'entreprises locales et mondiales, consolidant ainsi sa position de leader dans la région.
Marché des Snacks Salés au Vietnam
Le Vietnam est en train de devenir le marché à la croissance la plus rapide de la région, avec un CAGR projeté de 14,32 % de 2026 à 2031, dépassant la moyenne régionale. Cette croissance est soutenue par la hausse des revenus disponibles, l'urbanisation et l'expansion du commerce de détail moderne au-delà des grandes villes comme Hanoï et Hô Chi Minh-Ville. L'extension des points de vente aux villes de taille plus modeste a rendu les produits plus accessibles. Parallèlement, l'évolution des préférences de la population jeune a accru la demande de nouvelles options de snacks innovantes. Les efforts du gouvernement pour attirer les investissements étrangers dans l'industrie agroalimentaire ont également encouragé de nouvelles entreprises à entrer sur le marché, intensifiant la concurrence et stimulant la croissance.
Marché des Snacks Salés en Thaïlande
La Thaïlande concilie un marché mature avec un accent mis sur l'innovation, notamment dans les snacks axés sur la santé et les saveurs originales. Le marché des snacks bien établi du pays bénéficie de consommateurs très sensibles aux produits premium et soucieux de leur santé. Les fabricants thaïlandais sont à la pointe dans la création de snacks contenant moins de sucre, de sel et de matières grasses pour répondre à la demande croissante d'options plus saines. Ils introduisent également des snacks aux saveurs uniques d'inspiration locale, qui gagnent en popularité aussi bien en Thaïlande que sur les marchés d'exportation. Grâce à une chaîne d'approvisionnement solide et à des capacités de fabrication avancées, la Thaïlande reste un acteur clé du marché des snacks salés en Asie du Sud-Est.
Paysage réglementaire
Les exigences réglementaires pour les snacks salés en Asie du Sud-Est se durcissent en matière d'étiquetage, d'additifs autorisés et de systèmes de gestion de la sécurité alimentaire. L'ASEAN œuvre à une harmonisation via le cadre réglementaire ASEAN de sécurité alimentaire, comprenant des mises à jour telles que l'Annexe ASEAN sur les niveaux d'utilisation maximaux des additifs alimentaires (avril 2025).
Au niveau national, Singapour constitue un marché de référence clé en matière de rigueur de conformité. La Singapore Food Agency a mis en application les Food (Amendment) Regulations 2025 le 30 janvier 2026, introduisant des exigences nouvelles et révisées pour l'étiquetage des aliments préemballés, ce qui affecte la refonte des emballages et les délais de conception graphique pour les marques de snacks vendues via le commerce moderne et le e-commerce. Le Vietnam s'est également orienté vers un accès au marché plus strict et plus exigeant en documentation pour les aliments transformés. Le décret n° 46/2026/ND-CP (daté du 26 janvier 2026, effectif au 16 avril 2026) a clarifié les responsabilités ministérielles et impose aux entreprises alimentaires de détenir un Certificat d'éligibilité à la sécurité alimentaire (ATTP) en plus des certifications indépendantes de systèmes de management (telles que HACCP, ISO 22000 ou FSSC 22000), ces dernières ne pouvant plus se substituer au permis obligatoire. Cela accroît la charge de conformité pour les fabricants et importateurs fournissant des chips, snacks extrudés et autres catégories salées emballées, et rehausse la valeur des systèmes qualité standardisés ainsi que des emballages prêts pour la conformité réglementaire et de la justification des allégations sur les marchés.
Analyse de la chaîne de valeur
La chaîne de valeur des snacks salés en Asie du Sud-Est commence par des intrants de base, notamment les pommes de terre, l'huile de palme et d'autres huiles comestibles, les céréales, les noix et les assaisonnements. La transformation couvre ensuite la friture, la cuisson, l'extrusion et le soufflage, ainsi que le séchage, suivis de l'aromatisation et de l'emballage, et enfin la distribution via le commerce moderne, les magasins de proximité et les canaux en ligne à croissance rapide.
Les capacités de production et les écosystèmes de fournisseurs sont concentrés dans des pôles industriels établis, notamment l'Eastern Seaboard en Thaïlande, les corridors de Hô-Chi-Minh-Ville et Hanoï au Vietnam, et Java en Indonésie, où les co-packers, transformateurs d'emballages et prestataires logistiques tiers contribuent à réduire les délais de mise sur le marché. La volatilité en amont des intrants clés, en particulier l'huile de palme et les pommes de terre, reste un défi récurrent de coûts et d'approvisionnement dans les segments centraux des chips et produits croustillants. En aval et au milieu de la chaîne, la performance logistique et la qualité de l'approvisionnement en ingrédients/assaisonnements façonnent l'exécution pour les produits emballés. En juin 2026, ofi (olam food ingredients) a formé une coentreprise avec WNC Capital Holdings pour créer ofi Philippines Blends, incluant une nouvelle installation à Bulacan dont la mise en service est prévue au T4 2026 pour produire des assaisonnements salés et des mélanges secs, favorisant une localisation plus rapide des systèmes d'arômes pour les fabricants de snacks. Le partenariat de décembre 2025 entre CJ CheilJedang et CP Axtra (CP Group) vise une distribution plus large des produits K-food, incluant les snacks salés, en Thaïlande, en Malaisie et aux Philippines. Dans le même temps, la congestion portuaire à Tanjung Priok en Indonésie et à Laem Chabang en Thaïlande a été citée comme un goulot d'étranglement pouvant accroître les coûts à quai des films d'emballage spécialisés importés, poussant les fabricants à qualifier des fournisseurs alternatifs et à simplifier les structures d'emballage lorsque cela est possible.
Paysage concurrentiel
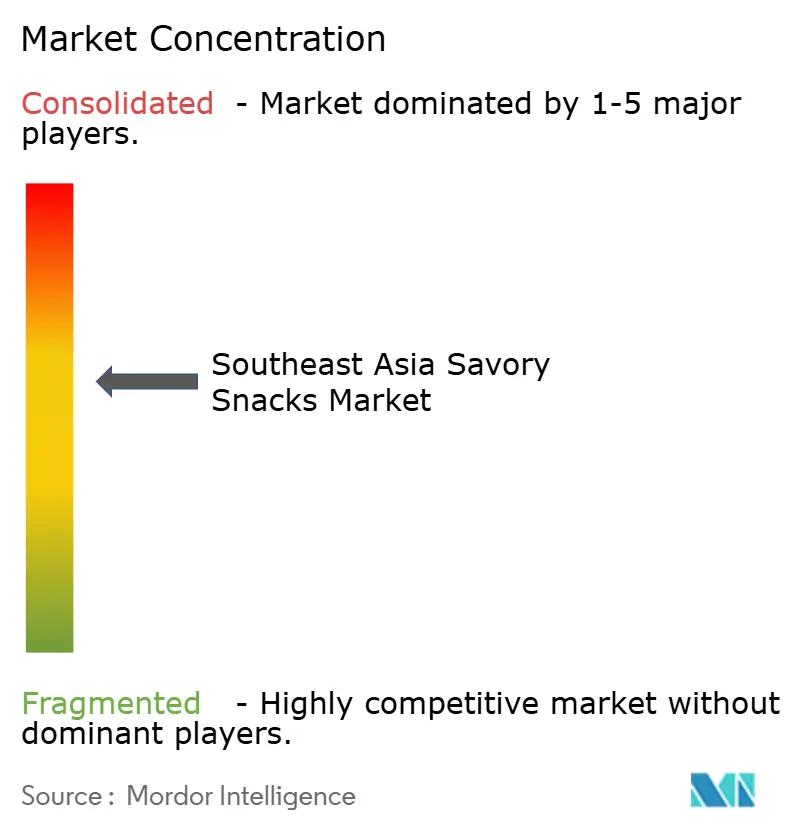
Sur le marché des snacks salés en Asie du Sud-Est, la concurrence est équilibrée, avec des entreprises multinationales et des acteurs locaux en compétition active. Les entreprises mondiales utilisent leur envergure, leur portée internationale et leur capacité d'innovation pour proposer des produits premium correspondant à l'évolution des préférences des consommateurs. Pendant ce temps, les entreprises locales s'appuient sur leurs solides réseaux de distribution et leur connaissance approfondie des goûts régionaux pour maintenir leur position sur le marché. Les entreprises suivent généralement deux stratégies principales : l'une axée sur la création de produits premium avec des avantages pour la santé et des saveurs uniques, tandis que l'autre garantit l'accessibilité financière et la disponibilité pour atteindre un public plus large.
Les nouvelles entreprises transforment le marché en adoptant des approches axées sur le numérique, en contournant les défis de distribution traditionnels et en se connectant directement avec les consommateurs. Ces entreprises utilisent le commerce électronique et les réseaux sociaux pour se créer un espace unique. En réponse, les acteurs établis adoptent la technologie, investissent dans des outils pour améliorer l'engagement des clients grâce au marketing personnalisé et aux programmes de fidélité, tout en rendant leurs chaînes d'approvisionnement plus efficaces. Ces avancées technologiques sont essentielles pour rester compétitif dans un marché en évolution rapide.
La concurrence s'intensifie également à mesure que des entreprises d'autres secteurs, comme les fabricants de boissons, entrent sur le marché des snacks. Ces entreprises utilisent leurs réseaux de distribution existants et leur solide réputation de marque pour répondre à la demande croissante de snacks dans différentes situations. En combinant des produits snacks avec leurs offres de boissons, elles visent à développer leur présence sur le marché et leurs bénéfices. Cette entrée d'autres secteurs rend la concurrence plus rude, poussant les entreprises de snacks existantes à innover et à s'adapter pour protéger leur part de marché.
Leaders du secteur des snacks salés en Asie du Sud-Est
Mondelēz International
PepsiCo Inc.
Universal Rubina Corporation
Kellanova
PT Garudafood Putra Putri Jaya Tbk
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Snacks Salés en Asie du Sud-Est
- PepsiCo Inc.
- Mondelez International
- Teck Huat & Co. Pte Ltd
- Universal Robina Corporation
- Kellanova
- Calbee Inc.
- GarudaFood Putra Putri Jaya Tbk
- Tao Kae Noi Food & Marketing PCL
- Monde Nissin Corp.
- Want Want Holdings Ltd.
- VinaMit JSC
- J&D Food Industries Sdn Bhd
- Thai Snack Foods Co., Ltd
- Srisan Food Co., Ltd.
- Orang Tua Group
- Kameda Seika Co.
- PT Sekar Laut Tbk
- Liwayway Holdings (Oishi)
- Mamee-Double Decker (M) Sdn Bhd
- PT Mayora Indah Tbk
Lire l’analyse des entreprises de marché des snacks salés en Asie du Sud-Est

Opportunités de marché et perspectives d'avenir
La rénovation axée sur la santé et la conformité constitue un espace blanc évident dans les snacks salés, en particulier pour les variantes reformulées à teneur réduite en sodium ou en huile et pour des listes d'ingrédients plus épurées répondant aux exigences d'étiquetage en face avant et au contrôle réglementaire. Les programmes soutenus par les gouvernements offrent également des voies commercialement pertinentes. Le Healthier Choice Symbol de Singapour et le programme du logo Healthier Choice en Thaïlande renforcent la visibilité auprès des distributeurs et des consommateurs pour les offres reformulées, tandis que les exigences d'étiquetage de Singapour entrées en vigueur le 30 janvier 2026 accroissent la prime accordée à des panneaux nutritionnels précis, des déclarations d'ingrédients et des allégations sur l'emballage. Le régime plus strict de permis et de certification du Vietnam au titre du décret 46/2026/ND-CP (effectif au 16 avril 2026) favorise de même les fabricants disposant de systèmes de sécurité alimentaire standardisés et d'une documentation solide, ce qui profite aux acteurs organisés et aux co-fabricants à haute conformité.
La numérisation et la modernisation industrielle de l'écosystème alimentaire régional créent une marge supplémentaire pour les fabricants de snacks afin d'accroître le débit, la traçabilité et les niveaux de service pour le commerce moderne et les canaux en ligne. Singapour a lancé un Food Manufacturing Industry Digital Plan actualisé en février 2026 pour accélérer l'adoption technologique parmi les fabricants alimentaires locaux, soutenant l'adoption d'outils tels que la gestion automatisée des commandes et l'inspection qualité par vision artificielle. Les investissements de multinationales au Vietnam et en Thaïlande renforcent également le rôle de la région comme base de production et de distribution. Par exemple, Suntory PepsiCo a inauguré une usine de 300 millions USD à Tay Ninh, au Vietnam, en juillet 2026, dotée d'un entrepôt automatisé, illustrant l'ampleur de l'automatisation déployée dans les chaînes d'approvisionnement locales. Ces initiatives établissent des références concurrentielles en matière de réactivité, de formats d'emballage et de localisation de portefeuille, soutenant l'expansion des snacks premium et à forte identité aromatique dans les corridors urbains denses desservis par le commerce de détail moderne et le quick commerce.
Recent Industry Developments in Marché des Snacks Salés en Asie du Sud-Est
- Juillet 2026 : Suntory PepsiCo a inauguré une usine de 300 millions USD à Tay Ninh, au Vietnam, incluant son premier entrepôt entièrement automatisé en Asie. Cet investissement renforce les capacités de fabrication et de logistique à haute vitesse et à haut niveau de service dans un corridor de production clé de l'ASEAN, relevant la barre en matière de réapprovisionnement et de disponibilité pour les portefeuilles d'aliments emballés et de snacks.
- Novembre 2025 : PepsiCo a inauguré une usine alimentaire d'environ 89 à 90 millions USD à Ninh Binh, au Vietnam, avec une capacité annuelle de plus de 25 000 tonnes de snacks et un accent sur l'automatisation et des caractéristiques de durabilité telles que des chaudières à biomasse et l'énergie solaire. Le site accroît la production locale de snacks tout en soutenant la distribution régionale depuis le Vietnam vers les marchés voisins.
- Mai 2024 : Mondelēz International a inauguré son Regional Biscuit and Baked Snacks Lab and Innovation Kitchen à Singapour, soutenu par un investissement de plus de 5 millions USD. Ce pôle accélère le développement de produits et la localisation pour l'Asie du Sud-Est et les marchés voisins d'Asie-Pacifique, favorisant des cycles d'innovation plus rapides en matière d'arômes, de textures et de formats d'emballage.


Marché des Snacks Salés en Asie du Sud-Est Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché désigne la valeur des ventes au détail et en restauration hors foyer des snacks salés consommés en Asie du Sud-Est, comptabilisée en USD et couvrant les formats de snacks salés et épicés courants achetés pour une consommation entre les repas.
Exclusions de périmètre : les snacks sucrés et la confiserie, les produits de boulangerie fraîche et les produits de remplacement complet de repas ne sont pas comptabilisés dans ce dimensionnement de marché.
Aperçu de la segmentation
- Par type de produit
- Chips et snacks à base de croustilles
- Chips de pommes de terre
- Chips de tortilla et de maïs
- Chips à base de riz et de légumineuses
- Chips multigrain
- Croustilles à base d'algues et de produits marins
- Noix, graines et mélanges de fruits secs
- Snacks à base de fruits et légumes
- Snacks popcorn
- Snacks à base de viande et de viande séchée
- Snacks extrudés et soufflés
- Autres produits
- Chips et snacks à base de croustilles
- Par canal de distribution
- Supermarchés/Hypermarchés
- Épiceries de proximité
- Détaillants en ligne
- Autres canaux de distribution
- Par profil de saveur
- Salé classique/nature
- Aromatisé
- Par pays
- Indonésie
- Malaisie
- Vietnam
- Thaïlande
- Philippines
- Myanmar
- Singapour
- Reste de l'Asie du Sud-Est
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement d'une image claire de l'offre et de la demande pour l'Asie du Sud-Est, afin que les catégories de snacks et la couverture par pays restent cohérentes. Nous nous référons généralement à des statistiques publiques et des données de référence telles que les offices statistiques nationaux de la région, les données commerciales UN Comtrade, la FAOSTAT pour les principaux intrants agricoles (comme les indicateurs de la pomme de terre, du maïs et de l'huile de palme), les indicateurs macroéconomiques de la Banque mondiale, et les autorités compétentes en sécurité alimentaire et étiquetage pour le contexte réglementaire.
Par la suite, le modèle est affiné à l'aide des communications des fabricants et propriétaires de marques, des rapports annuels d'entreprise et présentations investisseurs, des annonces des distributeurs et d'une couverture de presse fiable autour des lancements et des prix. Un abonnement payant pour les données financières et de veille d'entreprise peut être utilisé pour normaliser les revenus et suivre les changements de propriété, et une base de données d'importation et d'exportation au niveau des expéditions est utilisée de façon sélective pour vérifier la cohérence des flux commerciaux des produits de snacks emballés. Cette liste n'est pas exhaustive, et de nombreuses autres sources publiques ont également été utilisées pour collecter des données, valider des hypothèses et clarifier des questions en suspens.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver les hypothèses documentaires auprès de personnes proches des décisions relatives à la catégorie, notamment les fabricants, distributeurs, acheteurs du commerce moderne et acteurs des ingrédients et de l'emballage. Comme il s'agit d'un marché multi-pays, les contributions sont équilibrées entre les grands centres de demande de l'ASEAN et les marchés plus petits, et les retours sont utilisés pour ajuster la pénétration, les échelles de prix et le mix des canaux avant la finalisation des totaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Direction générale (CXO) : 13 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 36 % |
| Petits acteurs : 15 % | Managers : 51 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit selon une approche descendante où la population, l'incidence de la consommation de snacks et la dépense par habitant en snacks sont reconstituées par pays, puis agrégées en un total pour l'Asie du Sud-Est après application des pondérations par canal. Pour garder les chiffres ancrés dans la réalité, les résultats sont vérifiés par des approximations ascendantes sélectives, telles que des points de prix de marques échantillonnés multipliés par des tailles de conditionnement observées et des vitesses de rotation attendues, suivies de vérifications auprès des canaux distributeurs et détaillants.
Les principales données utilisées dans le modèle incluent les tendances d'urbanisation et de revenu, les taux d'expansion du commerce moderne et du e-commerce, l'architecture des prix et des tailles de conditionnement, l'évolution des prix liée aux coûts des intrants (comme l'huile comestible et les pommes de terre), et l'évolution du mix entre chips, snacks extrudés, noix et graines, et crackers. Lorsque les données par pays sont inégales, les lacunes sont comblées par des indicateurs proxy issus de marchés similaires, puis réconciliées avec les retours d'entretiens afin que les valeurs finales restent réalistes.
Pour la prévision, une analyse de scénarios est utilisée afin que les cas favorables et défavorables reflètent différentes hypothèses sur l'inflation des prix, la croissance des volumes et les évolutions de canaux, puis un scénario central est retenu en fonction de ce que la majorité des répondants primaires considère comme la trajectoire probable.
Validation des données et cycle de mise à jour
La validation s'effectue en plusieurs passes, où les totaux sont recoupés avec des signaux indépendants tels que les mouvements commerciaux de produits alimentaires de snacks, l'évolution des matières premières et la croissance des dépenses de consommation, afin de vérifier que le récit et les calculs restent cohérents. Les valeurs aberrantes sont examinées au niveau du pays et de la catégorie, et si un écart ne peut être expliqué, les hypothèses sont révisées et des appels de suivi sont déclenchés.
Avant validation finale, le modèle et le rapport passent par un examen analyste en plusieurs étapes afin que les définitions, le traitement des devises et les séries chronologiques restent cohérents. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie les prix, la réglementation ou la structure des canaux, suivies d'une revue finale avant livraison afin que les clients disposent de la vision la plus actuelle.
Comparaison de la taille du marché des snacks salés en Asie du Sud-Est selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les snacks salés en Asie du Sud-Est peuvent varier selon les sources, même lorsque la période semble similaire, car la liste des produits et les canaux de vente ne sont pas toujours traités de la même manière. Le calendrier des devises, le choix de l'année de référence et la façon dont les hausses de prix sont reportées peuvent également élargir l'écart.
En pratique, les plus grandes différences proviennent généralement du fait que l'épicerie traditionnelle et la restauration hors foyer sont comptabilisées ou non, et que des catégories adjacentes comme les biscuits sucrés ou des produits de snacking plus larges sont incluses ou non dans le total des produits salés. Un autre facteur est la manière dont les prix de vente moyens sont construits, certaines estimations appliquant une augmentation de prix régionale unique, tandis que d'autres ajustent par pays et par taille de conditionnement, suivies d'une fréquence d'actualisation différente.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,71 milliards USD (2026) | |
| Cabinet de conseil régional A | 7,89 milliards USD (2024) | Utilise une année de référence antérieure et un horizon final plus long, et le périmètre produit semble plus large à certains égards, ce qui peut modifier ce qui est classé comme salé par rapport aux catégories de snacks adjacentes lors de l'agrégation des totaux. |
| Éditeur sectoriel B | 10,20 milliards USD (2026) | Applique probablement une définition plus large des snacks pouvant intégrer davantage de variantes traditionnelles et ethniques, et peut traiter la couverture des canaux différemment, ce qui peut accroître la valeur comptabilisée pour la même année. |
L'écart observé dans le tableau reflète principalement ce qui est inclus dans les snacks salés et la manière dont les canaux et les échelles de prix sont appliqués sur les marchés de l'ASEAN, la taille du marché restant liée à une couverture explicite par pays et à des définitions de catégories précises, ce qui constitue l'approche spécifique utilisée ici par Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des snacks salés en Asie du Sud-Est et à quelle vitesse croît-il ?
Le marché des snacks salés en Asie du Sud-Est est évalué à 9,71 milliards USD en 2026 et devrait atteindre 16,02 milliards USD d'ici 2031, avec un CAGR de 10,53 %.
Quels segments de produits connaissent la croissance la plus rapide sur le marché des snacks salés en Asie du Sud-Est ?
Les snacks à base de fruits et légumes constituent la catégorie à la croissance la plus rapide sur le marché des snacks salés en Asie du Sud-Est, progressant à un CAGR de 12,50 % jusqu'en 2031, les consommateurs se tournant vers des options naturelles et riches en nutriments.
Quelle est l'importance du commerce électronique pour la croissance future du marché des snacks salés en Asie du Sud-Est ?
Le commerce en ligne est le canal le plus dynamique sur le marché des snacks salés en Asie du Sud-Est, avec un CAGR projeté de 11,45 % (2026-2031) grâce aux plateformes de commerce rapide qui exécutent les commandes impulsives en moins d'une heure.
Quel pays sera le principal moteur de la demande sur le marché des snacks salés en Asie du Sud-Est entre 2026 et 2031 ?
Le Vietnam devrait être le segment national à la croissance la plus rapide du marché des snacks salés en Asie du Sud-Est, avec un CAGR de 14,32 % porté par la hausse des revenus, l'urbanisation et l'expansion du commerce de détail moderne au-delà de Hanoï et de Hô Chi Minh-Ville.
Dernière mise à jour de la page le:



