
Taille et part du marché des aliments et boissons à base de plantes de Singapour
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
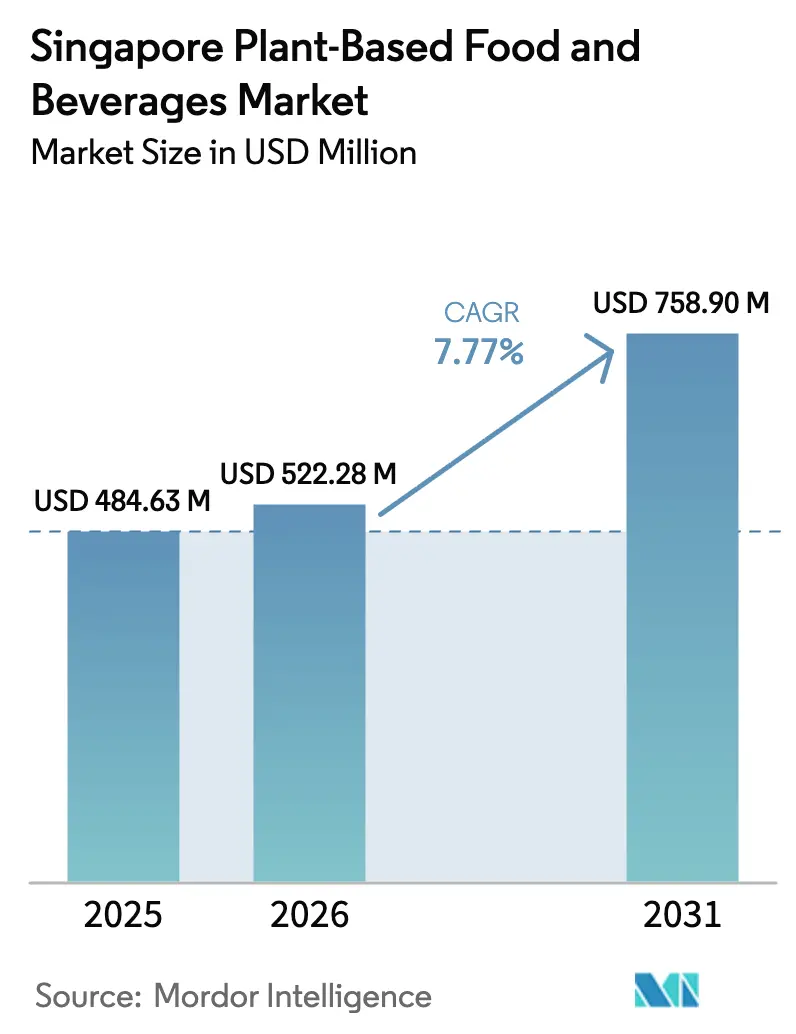
| Taille du marché de l'année de base (2025) | 484.63 Millions de dollars américains |
| Taille du Marché (2026) | 522.28 Millions de dollars américains |
| Taille du Marché (2031) | 758.9 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 7.77 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des aliments et boissons à base de plantes de Singapour par Mordor Intelligence
La taille du marché des aliments à base de plantes de Singapour devrait passer de 484,63 millions USD en 2025 à 522,28 millions USD en 2026, et les prévisions tablent sur 758,9 millions USD d'ici 2031, à un CAGR de 7,77 % sur la période 2026-2031. Un solide élan institutionnel et consumériste alimente la taille actuelle du marché des protéines alternatives. L'initiative de sécurité alimentaire « 30 d'ici 30 » de Singapour, qui vise à produire localement 30 % des besoins nutritionnels du pays d'ici 2030, les subventions gouvernementales continues en matière de recherche et développement, ainsi qu'un cadre réglementaire accélérant les approbations de nouveaux aliments, soutiennent cette demande robuste. Les avancées en matière de fermentation de précision, notamment les progrès dans l'ingénierie microbienne et les méthodes de production évolutives, une tendance flexitarienne croissante parmi les consommateurs aisés à la recherche d'options durables et soucieuses de la santé, ainsi qu'une présence élargie sur les rayons des supermarchés, renforcent la pénétration du marché. Parallèlement, les plateformes de commerce en ligne stimulent l'accessibilité aux produits et leur découverte en offrant une gamme plus large de produits à base de protéines alternatives et en facilitant l'éducation des consommateurs. Les innovateurs multinationaux et locaux se concentrent sur l'amélioration du goût et la réduction des coûts grâce aux avancées technologiques et aux économies d'échelle, et des afflux de capitaux constants soulignent le statut émergent de Singapour en tant que noyau de la fermentation de précision en Asie, attirant l'attention et les investissements mondiaux.
Points clés du rapport
- Par catégorie de produit, les boissons alternatives aux produits laitiers ont dominé avec une part de revenus de 41,42 % en 2025, tandis que les substituts de viande devraient enregistrer un CAGR de 10,82 % d'ici 2031.
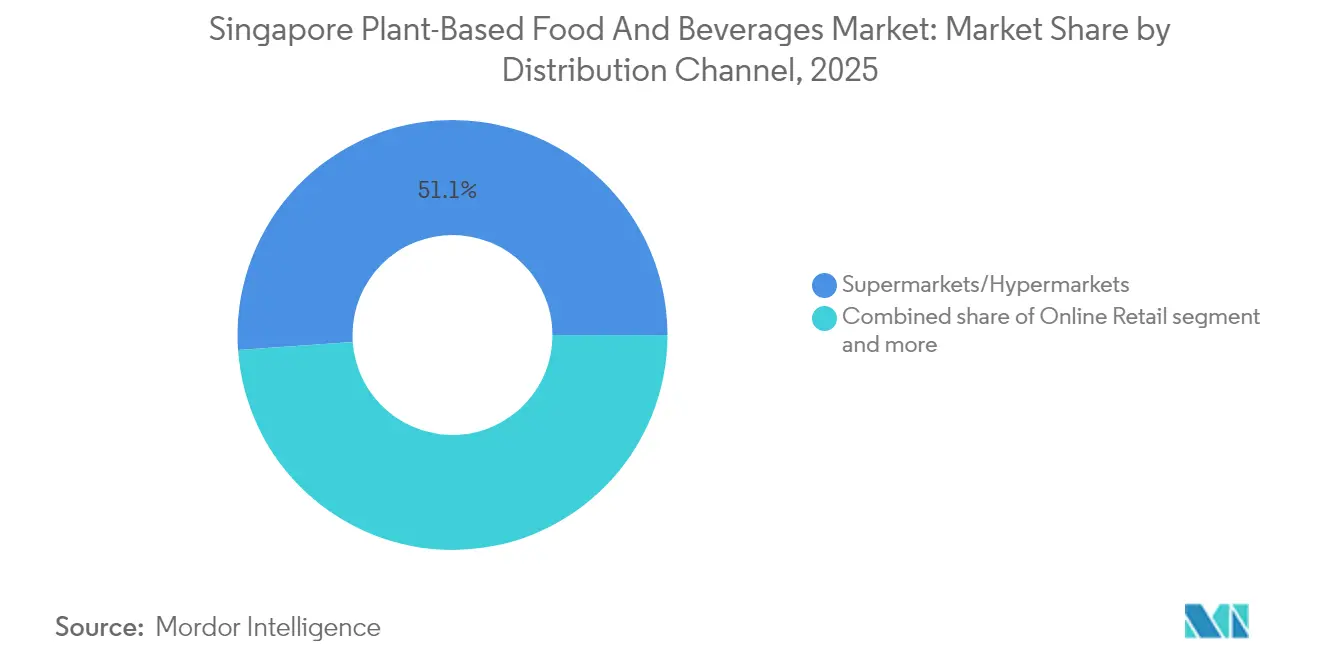
- Par canal de distribution, les supermarchés et hypermarchés ont détenu 51,12 % de la part de marché des aliments à base de plantes de Singapour en 2025, tandis que le commerce en ligne devrait se développer à un CAGR de 13,92 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des aliments et boissons à base de plantes de Singapour
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Essor de la base de consommateurs flexitariens et soucieux de leur santé | +1.8% | Singapour, avec des répercussions sur les marchés régionaux | Moyen terme (2 à 4 ans) |
| Initiative gouvernementale « 30 d'ici 30 » pour la sécurité alimentaire en faveur des protéines alternatives | +2.1% | National, avec des gains précoces dans les pôles de fermentation de précision | Long terme (≥ 4 ans) |
| Expansion des rayons en supermarché et dans le commerce rapide | +1.2% | Centres urbains de Singapour, extension vers les zones suburbaines | Court terme (≤ 2 ans) |
| Incitations à la recherche et au développement en fermentation de précision attirant des startups de produits laitiers alternatifs | +1.5% | Quartiers d'innovation de Singapour, écosystème Biopolis | Long terme (≥ 4 ans) |
| Valorisation zéro-déchet de l'okara et des drêches de brasserie en nouvelles références (SKU) | +0.9% | Zones industrielles de Singapour, potentiel d'expansion régionale | Moyen terme (2 à 4 ans) |
| Programme d'entrée sur le marché Asie-Pacifique Canada-Singapour ouvrant le pipeline d'importation | +0.7% | Canaux d'importation de Singapour, accès au marché ASEAN | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Essor de la base de consommateurs flexitariens et soucieux de leur santé
À Singapour, un changement démographique vers les régimes flexitariens stimule l'adoption des aliments à base de plantes, allant au-delà des limites du végétarisme traditionnel. Des enquêtes menées auprès de la diverse population asiatique de la ville révèlent une préférence prononcée pour les protéines à base de plantes, reléguant au second plan les alternatives à base de viande cultivée. Avec des ventes de produits alimentaires au détail dépassant 11 milliards USD en 2023, les consommateurs aisés de Singapour sont prêts à adopter des produits à base de plantes haut de gamme, notamment ceux mettant en avant les avantages pour la santé et la durabilité. Étant donné que 90 % de la population asiatique est intolérante au lactose, il existe une demande croissante pour les alternatives laitières, stimulée par une conscience accrue de la santé. Les études sur l'acceptation des consommateurs soulignent le rôle central des considérations halal pour les Singapouriens musulmans dans leur réception des protéines alternatives, soulignant l'influence de la famille et des figures des réseaux sociaux sur leurs choix de consommation. De plus, le statut croissant de Singapour comme haut lieu de la gastronomie végane est évident, avec des discussions en ligne célébrant les versions à base de plantes des plats locaux préférés comme les Singapore Noodles, marquant un mélange de choix axés sur la santé et de créativité culinaire.
Initiative gouvernementale « 30 d'ici 30 » pour la sécurité alimentaire en faveur des protéines alternatives
L'initiative « 30 d'ici 30 » de Singapour, soutenue par le Fonds de transformation de la filière agroalimentaire (ACT Fund), oriente la nation vers une sécurité alimentaire renforcée grâce au développement des protéines alternatives. Le Fonds ACT, qui offre un cofinancement aux exploitations agricoles locales pour la mise à niveau de leurs capacités et les avancées technologiques, est destiné à poursuivre son soutien jusqu'au 31 décembre 2025[1]Source : Agence alimentaire de Singapour, « Fonds de transformation de la filière agroalimentaire (ACT Fund) », sfa.gov.sg. Le programme Singapore Food Story 2.0 du gouvernement, doté de 165 millions USD, se concentre sur la recherche et le développement des protéines alternatives, en finançant notamment la recherche en fermentation de précision, illustrée par le projet PreFerS de 14,8 millions USD à l'Université de l'Illinois à Urbana-Champaign. Les cadres réglementaires accélèrent les approbations de nouveaux aliments, le Groupe de travail d'experts en sécurité des nouveaux aliments de la SFA réduisant les délais d'évaluation à 9-12 mois tout en maintenant les normes de sécurité. L'initiative prône également la diversification des importations. Le Programme de reconnaissance de la ferme à la table incite le secteur HoReCa à adopter des sources de protéines locales et alternatives[2]Source : Agence alimentaire de Singapour, « Programme de reconnaissance de la ferme à la table (FTTRP) », .sfa.gov.sg. La démarche de Singapour, premier pays à autoriser la viande cultivée, établit un référentiel réglementaire et attire des investissements mondiaux. Esco Aster prévoit d'inaugurer en 2025 une installation de viande cultivée de 80 000 pieds carrés à Changi, visant une production annuelle de 400 à 500 tonnes.
Expansion des rayons en supermarché et dans le commerce rapide
Les grands détaillants s'engagent dans l'expansion des produits à base de plantes, en consacrant de l'espace en rayon et en développant des marques propres. FairPrice Group lance plus de 100 nouveaux produits chaque année, proposant ses options à base de plantes à un prix 10 à 15 % inférieur à ceux des homologues internationaux. Le plus grand hypermarché FairPrice Xtra de Singapour, désormais ouvert à VivoCity, s'étend sur 90 000 pieds carrés avec plus de 35 000 produits, dont 350 marques locales. Il comprend une ferme hydroponique intégrée visant à sensibiliser les consommateurs à la production alimentaire durable. Le commerce rapide est en plein essor, mis en évidence par l'ouverture du premier point de vente physique de RedMart à la station MRT de Raffles Place. Ce point de vente présente des distributeurs automatiques intelligents, utilisables via l'application Lazada, proposant des produits essentiels quotidiens soigneusement sélectionnés, y compris des articles à base de plantes. Les initiatives stratégiques du groupe DFI Retail Group en 2024 ont amélioré la rentabilité de ses enseignes Giant et Cold Storage. En se concentrant sur les marques propres et en améliorant les achats omnicanaux, le groupe a facilité la découverte des produits à base de plantes par les consommateurs. La pénétration des marques propres approche le seuil mondial de référence de 30 %. La gamme de marques propres de FairPrice a généré près de 1 milliard USD en 2024, soulignant un engagement significatif en faveur d'alternatives à base de plantes accessibles.
Incitations à la recherche et au développement en fermentation de précision attirant des startups de produits laitiers alternatifs
L'écosystème de fermentation de précision de Singapour, soutenu par des incitations ciblées en matière de recherche et développement et une infrastructure de premier plan, attire des investissements considérables. Le lancement par Nurasa du premier Centre d'innovation technologique alimentaire (FTIC) d'Asie à Biopolis, équipé de laboratoires de pointe pour la fermentation de précision et le traitement alimentaire, illustre cette croissance. TurtleTree, ayant obtenu le statut GRAS de la FDA pour sa lactoferrine LF+ produite par fermentation de précision, souligne le potentiel commercial de la scène de fermentation de précision de Singapour. L'entreprise, portée par 80 millions USD en financement de série A, anticipe des réductions de coûts notables d'ici 2029. Des installations de recherche et développement automatisées, telles que le laboratoire ALFIE de Tate & Lyle, amplifient les capacités de Singapour dans le développement d'ingrédients. En s'appuyant sur la robotique, ALFIE accélère le développement de produits de manière décuplée et améliore la modélisation prédictive pour des choix alimentaires plus sains. Le cadre réglementaire des nouveaux aliments, soutenu par l'approche scientifique de la SFA, simplifie l'entrée sur le marché pour les ingrédients innovants. Ce secteur en plein essor favorise les collaborations internationales, illustrées par Temasek Holdings et la banque japonaise Norinchukin Bank qui pilotent un fonds de 173 millions USD destiné aux startups des secteurs de l'agrotech et de la technologie alimentaire dans toute la région Asie-Pacifique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Prix élevés par rapport aux produits d'origine animale | -1.4% | Canaux de distribution au détail à Singapour, segments de consommateurs sensibles aux prix | Court terme (≤ 2 ans) |
| Lacunes en matière de fidélité au goût et à la texture | -0.8% | Secteur de la restauration à Singapour, obstacles à l'acceptation par les consommateurs | Moyen terme (2 à 4 ans) |
| Risque de saturation dans un petit marché intérieur | -0.6% | Marché intérieur de Singapour, potentiel limité d'expansion de la population | Long terme (≥ 4 ans) |
| Fragmentation des étiquetages et des réglementations pour les nouveaux aliments par rapport aux aliments à base de plantes | -0.4% | Conformité réglementaire à Singapour, implications pour le commerce transfrontalier | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Prix élevés par rapport aux produits d'origine animale
Malgré les progrès réalisés en matière d'économies d'échelle, les catégories de produits à base de plantes sont encore confrontées à des désavantages de coûts. Par exemple, l'ingrédient de fermentation de précision de TurtleTree, la lactoferrine, est proposée à un prix premium par rapport à ses équivalents conventionnels. Cependant, TurtleTree prévoit d'augmenter la production et de réduire les coûts d'ici 2029. Les producteurs locaux à Singapour sont confrontés à des défis de tarification en raison des coûts opérationnels élevés, notamment en matière d'énergie et de main-d'œuvre. Plusieurs exploitations de haute technologie, malgré des investissements considérables dans des technologies de production avancées, peinent à atteindre l'équilibre. La dynamique de la distribution au détail révèle la sensibilité des consommateurs aux prix. La stratégie de FairPrice consistant à proposer ses produits à base de plantes sous marque propre à 10 à 15 % en dessous des marques internationales souligne la demande pour des options abordables. Ce défi de tarification premium est particulièrement prononcé dans le secteur de la restauration, où les restaurants ont besoin d'ingrédients compétitifs en termes de coûts pour protéger leurs marges bénéficiaires. Pourtant, certains segments de consommateurs sont prêts à payer des primes pour les avantages liés à la santé et à la durabilité. Avec les niveaux élevés de revenus disponibles à Singapour, les stratégies de segmentation du marché équilibrent le positionnement premium avec des niveaux de prix accessibles.
Lacunes en matière de fidélité au goût et à la texture
Malgré les progrès technologiques, les limites de l'expérience sensorielle freinent l'adoption par le grand public. Des entreprises comme ImpacFat développent des graisses de poisson cultivées pour améliorer le profil gustatif des viandes cultivées en laboratoire. À Singapour, des startups s'attaquent aux défis de la texture. Jiro-Meat, par exemple, est pionnière dans les alternatives à la viande à base d'okara, exploitant les déchets de soja fermenté pour améliorer la valeur nutritionnelle et la sensation en bouche. Les institutions de recherche jouent également un rôle essentiel. L'Université technologique de Nanyang a mis au point une méthode permettant d'extraire plus de 80 % de protéines à partir de drêches de brasserie, produisant des ingrédients protéiques de haute qualité pour les aliments à base de plantes. Des installations spécialisées de recherche et développement, comme le laboratoire ALFIE de Tate & Lyle à Singapour, se concentrent sur les solutions de sensation en bouche, en utilisant la robotique et la modélisation prédictive pour accélérer le développement des ingrédients. Les études sur l'acceptation des consommateurs révèlent des variations significatives dans les préférences gustatives parmi les divers groupes ethniques de Singapour, soulignant la nécessité d'un développement de saveurs localisé intégrant des profils gustatifs asiatiques familiers.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les substituts de viande stimulent l'innovation
En 2025, les boissons alternatives aux produits laitiers ont revendiqué une part dominante de 41,42 % des revenus du marché des aliments à base de plantes de Singapour. Cette hausse de la demande est portée par des niveaux élevés d'intolérance au lactose et une tendance à la premiumisation. Illustrant le potentiel de l'innovation en matière de saveurs asiatiques, la marque locale OATSIDE se distingue comme un témoignage de l'évolutivité. Le segment progresse avec des protéines fonctionnelles produites par fermentation de précision, et devrait lancer son premier café prêt-à-boire enrichi en lactoferrine d'origine non animale d'ici mi-2025. Cette innovation devrait répondre aux attentes des consommateurs soucieux de leur santé qui recherchent des avantages fonctionnels dans leurs boissons. Parallèlement, l'introduction de mélanges instantanés de lait d'avoine élargit les opportunités de consommation en offrant des options pratiques et polyvalentes. Par conséquent, le segment des alternatives laitières consolide son rôle de moteur de volume clé, soutenu par sa capacité à répondre à des préférences de consommateurs diversifiées et à des besoins diététiques variés.
Les substituts de viande sont en voie d'atteindre la croissance la plus rapide sur le marché des aliments à base de plantes de Singapour, avec un CAGR projeté de 10,82 %. Les formats dérivés de l'okara, en cours de commercialisation, promettent à la fois durabilité et un riche profil protéique, répondant à la demande croissante d'options alimentaires respectueuses de l'environnement et nutritives. L'approbation réglementaire récente de 16 espèces d'insectes élargit la palette d'ingrédients, permettant aux fabricants d'explorer des formulations innovantes et de diversifier leurs offres de produits. Parallèlement, les projets dans le domaine des fruits de mer cultivés progressent rapidement vers une production à l'échelle pilote, signalant une avancée significative dans le développement des protéines alternatives. De plus, l'utilisation de mélanges d'épices localisés et de texturants dans la création d'analogues de satay et de rendang souligne des progrès significatifs dans la réalisation de l'authenticité culinaire, garantissant que ces produits correspondent aux goûts locaux et aux préférences culturelles.


Par canal de distribution : le commerce en ligne transforme l'accès
En 2025, les supermarchés physiques, menés par FairPrice, ont décroché 51,12 % des ventes, portés par des rénovations de magasins et une expansion des marques propres. Avec une signalétique en rayon et un étiquetage basé sur les étoiles de santé, la navigation des acheteurs devient aisée, aidant les consommateurs à faire des choix éclairés rapidement. De plus, les fermes hydroponiques en magasin renforcent le discours sur la durabilité en présentant des pratiques agricoles innovantes qui réduisent l'impact environnemental. Les chaînes traditionnelles exploitent également l'exécution des commandes via des entrepôts sombres, permettant des livraisons en deux heures et brouillant les frontières avec le commerce électronique, améliorant ainsi la commodité pour les acheteurs pressés.
Le commerce en ligne devrait se développer à un rythme annuel de 13,92 %, porté par l'adoption généralisée des smartphones et l'essor des pilotes de commerce rapide. L'introduction par RedMart de distributeurs automatiques dans les stations MRT répond aux besoins des travailleurs de bureau, offrant des solutions de réapprovisionnement faciles et répondant au besoin de commodité en déplacement. Parallèlement, les plateformes en vente directe aux consommateurs exploitent les données propriétaires, facilitant des itérations rapides de produits conformes à l'évolution des préférences des consommateurs. Les abonnements groupés, comprenant du lait d'avoine pour baristas et des encas riches en protéines, sont en hausse, soulignant l'importance du canal dans l'éducation et la fidélisation en offrant des solutions adaptées aux demandes des consommateurs de niche.
Analyse géographique
La superficie de 728 km² de Singapour permet une distribution efficace à l'échelle nationale. Tandis que les quartiers du cœur urbain sont en tête en termes de fréquentation des supermarchés, les zones suburbaines gagnent rapidement du terrain, portées par l'essor du commerce rapide. Des localités aisées comme Bukit Timah et le Downtown Core, reconnues pour leurs dépenses élevées par habitant dans les produits alimentaires de spécialité, se distinguent comme des points chauds de consommation de la ville. Ces zones attirent non seulement des épiceries haut de gamme, mais servent également de terrains d'essai pour de nouveaux produits alimentaires spécialisés. Avec la reprise du nombre de passagers à l'aéroport de Changi en 2024, les restaurants de transit renouvellent leurs menus, tirant parti de l'afflux de touristes. Cet afflux a également encouragé l'introduction de cuisines internationales diversifiées et de concepts de restauration innovants pour répondre aux préférences variées des voyageurs.
La situation stratégique de Singapour, renforcée par des accords de libre-échange et un étiquetage bilingue, la positionne comme une plateforme de lancement de premier ordre pour les exportations vers la Malaisie, l'Indonésie et la Thaïlande. De nombreuses multinationales ont établi leur siège régional Asie-Pacifique à Singapour, profitant des procédures de réexportation efficaces au port de Jurong pour des déploiements régionaux plus larges. L'infrastructure robuste du pays et ses politiques favorables aux entreprises renforcent encore son rôle de hub clé pour le commerce et la distribution régionaux.
Même avec ses avantages stratégiques, Singapour est fortement dépendante des importations, approvisionnant plus de 90 % de ses matières premières depuis l'étranger. Pour atténuer cette dépendance, le gouvernement recourt au stockage stratégique et à une diversification des approvisionnements, ayant récemment conclu des accords pour des légumineuses et du canola en provenance du Canada. Ces accords s'inscrivent dans un effort plus large visant à assurer la sécurité alimentaire et à réduire la vulnérabilité aux perturbations de la chaîne d'approvisionnement. Les capacités logistiques de la ville transparaissent à travers la résilience de sa chaîne du froid, un fait mis en évidence lors des perturbations de 2024 en mer Rouge. Cette résilience a été déterminante pour maintenir la qualité et la sécurité des denrées périssables, renforçant la réputation de Singapour en tant que hub logistique fiable.
Paysage réglementaire
La Singapore Food Agency (SFA) régit la sécurité et l'accès au marché pour les protéines végétales et autres protéines alternatives à travers les lois alimentaires de Singapour et le cadre d'approbation préalable à la mise sur le marché des nouveaux aliments. La Food Safety and Security Act (FSSA), adoptée en 2025, consolide le régime de sécurité alimentaire de Singapour, et les dispositions de la Tranche 1, y compris les exigences d'approbation préalable pour les nouveaux aliments, sont entrées en vigueur le 28 novembre 2025. Ce cadre renforce l'exigence selon laquelle les nouveaux aliments et les nouveaux ingrédients alimentaires doivent obtenir l'approbation de la SFA avant de pouvoir être vendus, importés ou fabriqués à Singapour.
Dans le cadre du dispositif de la SFA relatif aux nouveaux aliments, les demandeurs doivent soumettre des preuves scientifiques couvrant la toxicité, l'allergénicité, la sécurité et les contrôles de la méthode de production, ainsi que l'exposition alimentaire. Le processus est fondé sur le risque et les données, et s'applique à des ingrédients tels que les protéines issues de la fermentation de précision. Parallèlement aux approbations, les produits protéiques alternatifs doivent être étiquetés et présentés de manière exacte, avec des termes qualificatifs tels que végétal, imitation ou cultivé utilisés pour éviter toute représentation trompeuse du consommateur en vertu des lois alimentaires en vigueur. Cet ensemble d'exigences clarifie les attentes en matière de conformité pour les produits emballés dans les canaux de vente au détail et de restauration.
Paysage concurrentiel
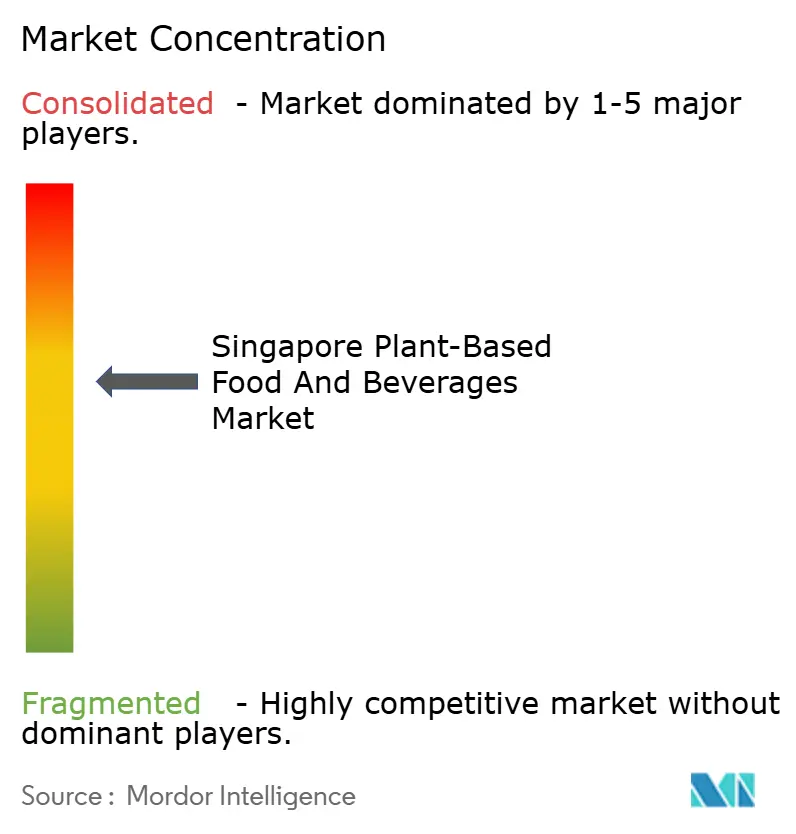
Le marché des aliments et boissons à base de plantes à Singapour est modérément concentré. La démarche pionnière de TurtleTree dans les bioactifs produits par fermentation de précision souligne le potentiel commercial des modèles centrés sur la propriété intellectuelle, illustrant comment la propriété intellectuelle peut stimuler l'innovation et la rentabilité. FairPrice, fort de son influence en tant que détaillant, obtient des conditions avantageuses en termes de frais de référencement, garantissant des emplacements en rayon de choix pour ses produits, tout en développant simultanément ses propres références (SKU) propriétaires pour renforcer sa position sur le marché. L'ascension rapide d'OATSIDE sur 18 marchés met en évidence la capacité de Singapour à combiner innovation et leadership gustatif axé sur les consommateurs, consolidant davantage sa réputation de hub pour la technologie alimentaire.
Les alliances stratégiques distinguent les acteurs : Danone adapte ses extensions de gamme Alpro pour séduire les palais du Sud-Est asiatique, en s'appuyant sur des insights régionaux pour renforcer l'attrait des produits et la pénétration du marché. Parallèlement, Esco Aster collabore avec des universités locales pour affiner les lignées cellulaires de crustacés, dans le but de faire avancer le développement d'alternatives durables aux fruits de mer. La fusion de Shiok Meats et d'Umami Bioworks, qui mutualise leurs efforts de recherche et développement pour amplifier la production de fruits de mer cultivés, signale une montée en puissance des fusions-acquisitions, reflétant la volonté du secteur de faire croître l'innovation par la consolidation.
Les investissements circulent librement ; les fonds soutenus par Temasek vont des investissements d'amorçage de 5 millions USD au capital de croissance de 50 millions USD, fournissant un soutien financier essentiel aux entreprises émergentes et en croissance. Les entreprises défendant des méthodes zéro-déchet attirent un intérêt significatif des family offices axés sur l'ESG, soulignant l'importance croissante de la durabilité dans les décisions d'investissement. Des installations comme le FTIC, avec leurs suites de fermentation subventionnées, accélèrent la commercialisation en réduisant les barrières à l'entrée pour les startups et en favorisant l'innovation. En substance, le triptyque de l'innovation technologique, de la maîtrise réglementaire et de l'expertise en saveurs localisées définit le paysage concurrentiel, façonnant l'avenir du marché.
Leaders du secteur des aliments et boissons à base de plantes de Singapour
Impossible Foods
Beyond Meat Inc.
Vitasoy International
Danone SA
OATSIDE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le financement public et les infrastructures à Singapour continuent d'élargir l'accès à la commercialisation pour les aliments d'origine végétale, les boissons fonctionnelles à base de plantes et les ingrédients habilitants. En 2025, la SFA a attribué 42 millions S$ dans le cadre du programme de R&D Singapore Food Story (SFS) à 11 projets couvrant les aliments du futur et la sécurité alimentaire. Par ailleurs, l'appel à subventions Sustainable Protein Growth Stage Grant Call (Enterprise Singapore et le Bezos Centre à NUS) offre jusqu'à 1 million S$ par start-up en phase de croissance sélectionnée pour soutenir la mise à l'échelle technologique et l'entrée sur le marché. Ensemble, ces programmes soutiennent un pipeline allant de la validation en laboratoire à la mise à l'échelle et à la préparation réglementaire, avec une pertinence particulière pour les bioactifs issus de la fermentation de précision et les protéines fonctionnelles utilisées dans les boissons alternatives aux produits laitiers.
Sur le plan commercial, la capacité à sous-traiter la fabrication et à produire à l'échelle pilote est un autre facteur habilitant récurrent pour les marques cherchant une itération rapide et des cycles orientés vers l'exportation. Cremer Sustainable Foods, une coentreprise entre Asia Sustainable Foods Platform, détenue par Temasek, et Cremer, exploite une installation de fabrication à façon de protéines végétales de 11 000 pieds carrés dans la Tuas Food Zone, avec une capacité pouvant atteindre 1 300 tonnes par an pour la co-fabrication. Des infrastructures partagées supplémentaires, notamment le Food Tech Innovation Centre (Temasek et A*STAR) et le Joint Protein Innovation Centre (Buhler et Givaudan), soutiennent l'extrusion et la formulation à l'échelle pilote. Cela peut aider à raccourcir les cycles de développement pour la localisation des goûts asiatiques et à soutenir la reformulation à coûts réduits pour les applications de vente au détail et de restauration professionnelle.
Développements récents du secteur
- Juillet 2026 : Roa s'est associé à Tomizawa Shouten, basé à Tokyo, pour introduire ses desserts d'origine végétale sans allergènes fabriqués à Singapour sur le marché japonais. Ce partenariat soutient la distribution transfrontalière et étend les desserts produits à Singapour au-delà d'une base domestique limitée.
- Juin 2026 : ANDFOODS a annoncé le lancement prochain d'une crème fouettée sans produits laitiers à base de gramme noir destinée au marché de la restauration professionnelle de Singapour. L'orientation du produit met l'accent sur la fonctionnalité à base de légumineuses pour les applications de boulangerie et de café, où les exigences de texture et de stabilité sont strictes.
- Juillet 2025 : Mottainai Food Tech a ouvert une installation de fabrication pilote à Singapour pour produire de la viande d'origine végétale à partir de résidus de soja (okara), avec une capacité annoncée de 200 kg tous les deux jours. Cela opérationnalise le surcyclage comme stratégie d'approvisionnement et de coûts, permettant une voie locale vers de nouveaux SKU de substituts de viande utilisant des flux secondaires alimentaires.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre la valeur des aliments et boissons d'origine végétale vendus à Singapour. Les valeurs sont comptées au point de vente à travers les canaux de vente au détail et de restauration, limitées aux produits positionnés comme des alternatives d'origine végétale.
Exclusions de périmètre : Les éléments exclus comprennent les aliments conventionnels d'origine animale, les produits de base végétaliens généraux non positionnés comme des alternatives, et les matières premières vendues principalement à des fins de fabrication.
Aperçu de la segmentation
- Par type de produit
- Substituts de viande
- Protéine végétale texturée (TVP)
- Tofu
- Tempeh
- Seitan
- Fruits de mer à base de plantes
- Œufs à base de plantes
- Autres substituts de viande
- Boissons alternatives aux produits laitiers
- Lait de soja
- Lait d'amande
- Lait d'avoine
- Autres laits végétaux
- Fromage sans produits laitiers
- Yaourt sans produits laitiers
- Crème glacée sans produits laitiers
- Matières grasses à tartiner sans produits laitiers
- Autres produits à base de plantes
- Substituts de viande
- Par canal de distribution
- Supermarchés / Hypermarchés
- Épiceries de proximité
- Commerce en ligne
- Restauration (HoReCa)
- Autres canaux
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle concernant la demande alimentaire à Singapour, la structure du commerce de détail et les définitions de catégories avant l'élaboration des hypothèses de prix et de volume. Les statistiques publiques et les notes de politique ont été examinées pour comprendre les tendances de consommation et ce qui est légalement vendu et étiqueté, puis les chiffres ont été alignés avec la période d'étude.
Les sources utilisées comprenaient des références non payantes et officielles telles que les mises à jour de la Singapore Food Agency, les séries de dépenses et de prix des ménages de SingStat, les notes sectorielles d'Enterprise Singapore, les flux commerciaux UN Comtrade pour les catégories alimentaires pertinentes, et des articles académiques ou évalués par des pairs sélectionnés sur l'adoption des produits végétaux et la nutrition. Nous avons également examiné les rapports annuels d'entreprises, les catalogues de produits, les divulgations d'assortiment des détaillants, et la presse économique réputée, et une base de données payante par abonnement a été utilisée de manière sélective pour les données financières des entreprises, les recherches de brevets et les vérifications commerciales au niveau des expéditions lorsque les détails publics étaient limités. Cette liste est purement indicative, et de nombreuses autres sources ont été examinées pour recueillir des données, valider les hypothèses et clarifier les lacunes.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce qui se vend réellement à Singapour, la manière dont les produits sont tarifés par canal, et les sous-catégories qui gagnent du terrain en restauration par rapport à la vente au détail. Nous avons échangé avec un ensemble de propriétaires de marques, distributeurs, équipes de catégories de vente au détail et opérateurs de restauration à travers les principaux pôles de demande, puis avons réconcilié leurs contributions avec les indicateurs documentaires pour finaliser le modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 26 % | CXO : 16 % |
| Rang intermédiaire : 58 % | Responsables fonctionnels/d'unité : 41 % |
| Acteurs plus petits : 16 % | Managers : 43 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une construction descendante où les dépenses nationales en alimentation et boissons, les répartitions entre vente au détail et restauration, et les taux de pénétration des produits d'origine végétale ont été utilisés pour reconstituer le bassin de demande adressable à Singapour. Ce total a été vérifié à l'aide d'approximations ascendantes sélectives, telles que des points de prix échantillonnés par marque et canal, la profondeur d'assortiment observée par type de magasin, et des signaux de volume au niveau des distributeurs pour ajuster la sur- ou sous-couverture.
Les principaux intrants utilisés dans le modèle comprenaient les parts de consommation alimentaire à domicile versus hors domicile des ménages, les tendances de prix au niveau des catégories, la dépendance aux importations pour les protéines végétales pertinentes et les produits finis, le mix de canaux en ligne versus hors ligne, et les signaux d'adoption des menus en restauration. Pour les prévisions, une analyse de scénarios a été appliquée, où la croissance du scénario de base était liée aux changements attendus de pénétration des catégories, à la normalisation des prix, et à la disponibilité de nouveaux produits validée par des retours d'experts. Lorsque les vérifications ascendantes présentaient des lacunes (par exemple, une divulgation limitée pour les marques plus petites), des ratios ont été déduits de mix de canaux comparables puis testés à nouveau lors d'appels de suivi afin que les totaux finaux restent cohérents.
Validation des données et cycle de mise à jour
Les résultats ont été validés par triangulation entre indicateurs indépendants, et les écarts ont été examinés jusqu'à ce que le récit et les calculs correspondent. Les vérifications comprenaient la réconciliation des dépenses par habitant implicites, l'examen des mouvements de prix et de mix au niveau des canaux, et le repérage des valeurs aberrantes pouvant provenir de promotions ponctuelles ou de changements temporaires d'approvisionnement.
Avant validation finale, le travail est examiné par étapes par un autre analyste, et de nouvelles prises de contact sont déclenchées lorsqu'une hypothèse clé change ou lorsque les signaux documentaires et les retours d'entretiens ne s'alignent pas. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs affectent la tarification, la disponibilité ou la réglementation des catégories, et une passe finale avant livraison est effectuée afin que les clients reçoivent la vue la plus actuelle.
Taille du marché des aliments et boissons d'origine végétale à Singapour selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les aliments et boissons d'origine végétale à Singapour diffèrent souvent car les auteurs définissent la catégorie différemment et appliquent ensuite des hypothèses de tarification et de canal différentes. L'année de base, le traitement des ventes en restauration, et la manière dont les importations sont traduites en consommation locale influencent tous le chiffre final.
La viande cultivée et les protéines identiques aux protéines animales issues de la fermentation de précision se situent en dehors du périmètre de Mordor Intelligence ici, ce qui exclut les revenus des protéines alternatives adjacentes que certaines publications regroupent dans un seul chiffre global. L'écart restant provient généralement du fait que les ventes de marques de distributeur et de marques plus petites sont approximées avec des mix de canaux réalistes, que la progression des prix est basée sur des observations réelles en rayon plutôt que de simples ajustements inflationnistes, et de la fréquence à laquelle les hypothèses sont actualisées lorsque de nouvelles références et lancements de menus apparaissent.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 484,63 millions USD (2025) | |
| Cabinet de conseil régional A | 410,00 millions USD (2025) | Souvent orientée vers la vente au détail, avec une captation plus légère des ventes en restauration et moins de vérifications pour les inscriptions au menu à durée limitée, ce qui peut réduire l'estimation de la demande adressable. |
| Association industrielle B | 560,00 millions USD (2026) | Peut utiliser une définition plus large intégrant des articles de protéines alternatives adjacentes et appliquant une progression plus rapide du PVM, ce qui peut augmenter la valeur rapportée même si les volumes sont similaires. |
Globalement, les différences remontent principalement à ce qui est comptabilisé comme alternatives d'origine végétale et à la manière dont la tarification et le mix de canaux sont traités dans l'année de base. En maintenant les intrants liés à des signaux de dépenses observables puis en les recoupant avec les retours des canaux et des experts, l'estimation reste reproductible et plus facile à concilier lorsque les acheteurs testent les hypothèses.


Questions clés traitées dans le rapport
Quelle est la taille du marché des aliments à base de plantes de Singapour en 2026 ?
Le marché s'élève à 522,28 millions USD en 2026 et devrait atteindre 758,9 millions USD d'ici 2031.
Quel est le CAGR attendu pour la catégorie des aliments à base de plantes de Singapour ?
Le marché des aliments à base de plantes de Singapour devrait croître à un CAGR de 7,77 % entre 2026 et 2031.
Quel segment de produit domine les ventes aujourd'hui ?
Les boissons alternatives aux produits laitiers détiennent la plus grande part à 41,42 % des revenus de 2025.
Comment la politique gouvernementale influence-t-elle la croissance ?
L'initiative « 30 d'ici 30 » finance la R&D et accélère les approbations de nouveaux aliments, ajoutant environ 2,1 points de pourcentage au CAGR prévu.
Dernière mise à jour de la page le:



