
Tamaño y Participación del Mercado de Snacks Salados del Sudeste Asiático
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
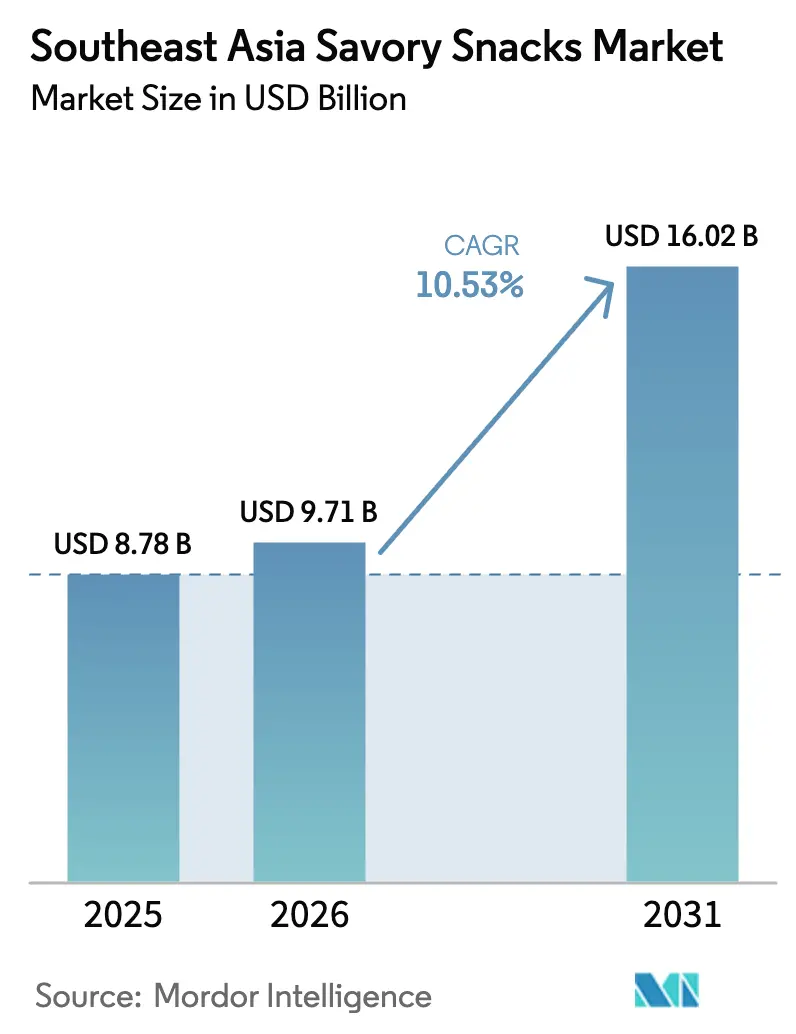
| Tamaño del mercado en el año base (2025) | 8.78 Mil millones de dólares |
| Tamaño del Mercado (2026) | 9.71 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.02 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.53 % |
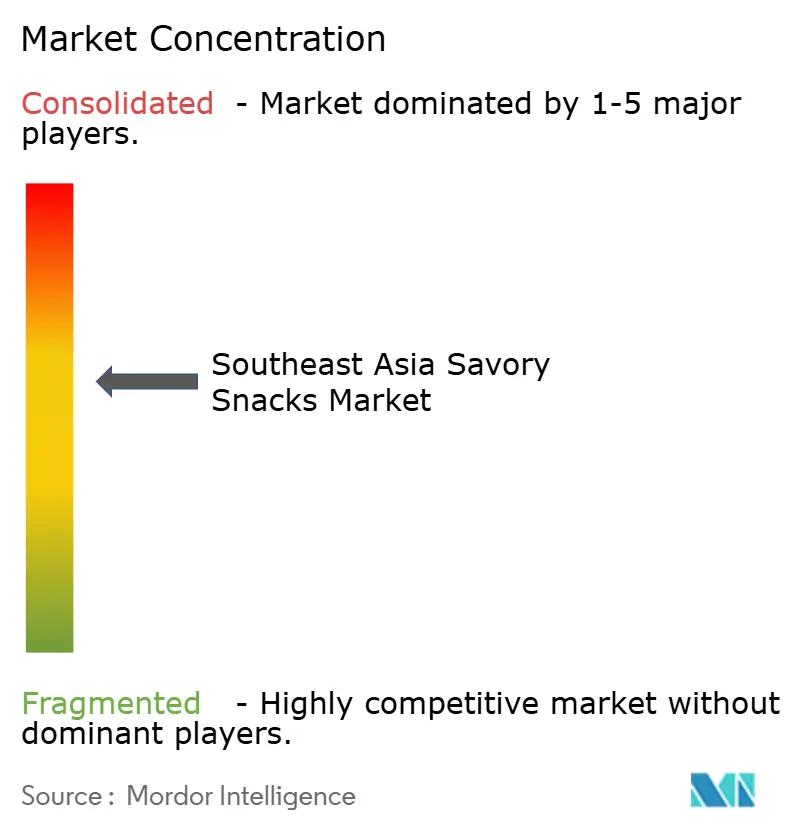
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Snacks Salados del Sudeste Asiático por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Snacks Salados del Sudeste Asiático aumente de USD 8,78 mil millones en 2025 a USD 9,71 mil millones en 2026 y alcance USD 16,02 mil millones en 2031, creciendo a una CAGR del 10,53% entre 2026 y 2031. El fuerte crecimiento demográfico, la rápida urbanización y el aumento de los ingresos disponibles están acelerando la adopción de snacks convenientes como sustitutos de comidas, especialmente entre los habitantes urbanos con poco tiempo. La continua "snackificación" está generando una variedad de innovaciones premium, funcionales y con sabores atrevidos que atraen a la Generación Z y a los millennials, mientras que los precios competitivos mantienen los volúmenes básicos resilientes entre los hogares orientados al valor. El comercio digital está abriendo rutas de bajo umbral hacia los consumidores en los corredores urbanos densos, brindando a las marcas nativas digitales y a las multinacionales igual oportunidad de capturar ocasiones incrementales. Al mismo tiempo, los fabricantes se enfrentan a presiones de precios derivadas de los costos volátiles del aceite de palma y las papas, y se preparan para normas más estrictas de reducción de sodio y azúcar que están ganando impulso en toda la región.
Conclusiones Clave del Informe
- Por tipo de producto, los snacks a base de chips y crisps lideraron con el 38,13% de la participación del Mercado de Snacks Salados del Sudeste Asiático en 2025, mientras que se prevé que los snacks de frutas y verduras registren una CAGR del 12,50% hasta 2031.
- Por perfil de sabor, el sabor clásico/salado lideró con el 52,07% de la participación del Mercado de Snacks Salados del Sudeste Asiático en 2025, mientras que se prevé que los snacks con sabores registren una CAGR del 10,81% hasta 2031.
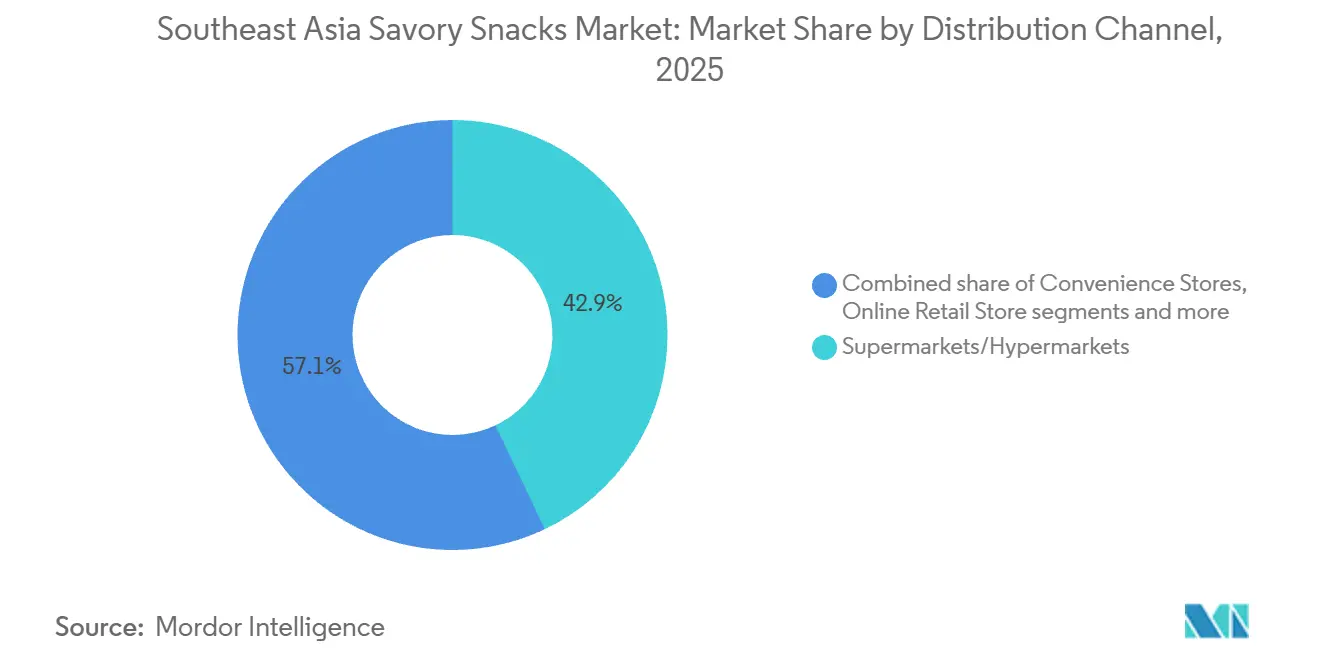
- Por canal de distribución, los supermercados/hipermercados representaron el 42,94% del tamaño del Mercado de Snacks Salados del Sudeste Asiático en 2025; se proyecta que el comercio minorista en línea crezca a una CAGR del 11,45% entre 2026 y 2031.
- Por geografía, Indonesia mantuvo el 34,11% de la participación en ingresos del Mercado de Snacks Salados del Sudeste Asiático en 2025; se proyecta que Vietnam sea el país de más rápido crecimiento con una CAGR del 14,32% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida urbanización y crecimiento del comercio minorista moderno en Indonesia, Vietnam y Filipinas | +2.6% | Indonesia, Vietnam, Filipinas | Mediano plazo (2-4 años) |
| Reformulación orientada a la salud (reducción de sodio/aceite) liderada por Tailandia y Singapur | +2.1% | Tailandia, Singapur, con efecto expansivo hacia Malasia | Mediano plazo (2-4 años) |
| Innovación de sabores de cocina local (sambal, tom-yum, durian) que atrae a la Generación Z | +1.6% | Tailandia, Indonesia, Malasia, Singapur | Corto plazo (≤ 2 años) |
| Expansión de la capacidad de extrusoras domésticas que reduce los precios en Indonesia y Vietnam | +1.9% | Indonesia, Vietnam | Mediano plazo (2-4 años) |
| El comercio electrónico y el comercio rápido impulsan la demanda de snacks urbanos | +2.3% | Singapur, Tailandia, Malasia, Filipinas | Corto plazo (≤ 2 años) |
| La recuperación del turismo impulsa las ventas de snacks para llevar en Tailandia y Malasia | +1.3% | Tailandia, Malasia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Rápida urbanización y crecimiento del comercio minorista moderno en Indonesia, Vietnam y Filipinas
La rápida urbanización en el Sudeste Asiático, particularmente en Indonesia, Vietnam y Filipinas, está impulsando significativamente el crecimiento del mercado de snacks salados en la región. Las tasas de urbanización reportadas por el Banco Mundial se sitúan en el 58,57% para Indonesia, el 39,48% para Vietnam y el 48,28% para Filipinas. Este cambio demográfico hacia la vida urbana ha generado una creciente preferencia por opciones de snacks convenientes y listos para consumir entre los consumidores[1]Fuente: Banco Mundial, "Población urbana (% del total de la población)", data.worldbank.org. Además, los formatos de comercio minorista moderno, como los supermercados e hipermercados, han hecho que los productos sean más accesibles, atendiendo a las preferencias cambiantes de los consumidores urbanos. Asimismo, el rápido crecimiento de la infraestructura minorista en la región, incluido un aumento constante en las tiendas de conveniencia, está impulsando el crecimiento del mercado. Por ejemplo, en Indonesia, el número de tiendas de conveniencia creció de 39.714 en 2021 a 46.118 en 2023. Estos desarrollos están impulsando la expansión del mercado de snacks salados en el Sudeste Asiático, ya que los consumidores urbanos prefieren cada vez más una mayor variedad de snacks que sean fáciles de encontrar.
Reformulación orientada a la salud (reducción de sodio/aceite) liderada por Tailandia y Singapur
Tailandia y Singapur están tomando la delantera en hacer que los snacks salados sean más saludables en el mercado del Sudeste Asiático, reduciendo los niveles de sodio y aceite. Estos esfuerzos respaldan iniciativas gubernamentales de salud como el programa del logotipo "Healthier Choice" de Tailandia y la campaña "Healthier Choice Symbol" de Singapur, que motivan a los fabricantes a ofrecer opciones de snacks más saludables. La Junta de Promoción de la Salud de Singapur informa que los snacks con el "Healthier Choice Symbol" están ganando popularidad entre los consumidores, impulsando el crecimiento del mercado. De manera similar, el Ministerio de Salud Pública de Tailandia ha promovido activamente estrategias de reducción de sodio, con el objetivo de reducir el consumo de sodio en un 30% para 2025. Estos esfuerzos respaldados por el gobierno están influyendo significativamente en las tendencias de innovación y reformulación de productos en la región[2]Fuente: Departamento de Control de Enfermedades, "El gobierno lanza una iniciativa para reducir el consumo de sal de la población en un 30%", bangkokpost.com.
Innovación de sabores de cocina local (sambal, tom-yum, durian) que atrae a la Generación Z
Los sabores tradicionales como el sambal, el tom-yum y el durian se están volviendo más populares, impulsando el crecimiento del mercado de snacks salados en el Sudeste Asiático. Estos sabores son especialmente populares entre los consumidores de la Generación Z, quienes están ansiosos por probar sabores únicos y auténticos. Los gobiernos del Sudeste Asiático también están apoyando la promoción de su patrimonio gastronómico local. Por ejemplo, el Ministerio de Turismo, Artes y Cultura de Malasia está promoviendo el sambal como un sabor emblemático malayo a nivel mundial. Del mismo modo, el Departamento de Promoción del Comercio Internacional de Tailandia está destacando el tom-yum como un producto de exportación importante con un fuerte potencial global. Estas iniciativas, junto con el creciente interés de la Generación Z por los sabores aventureros, están creando excelentes oportunidades para que los fabricantes introduzcan snacks salados inspirados en los sabores locales para satisfacer esta demanda creciente.
La recuperación del turismo impulsa las ventas de snacks para llevar en Tailandia y Malasia
El resurgimiento del turismo en Tailandia y Malasia está impulsando significativamente el crecimiento de las ventas de snacks para llevar, particularmente en el mercado de snacks salados. Según la Autoridad de Turismo de Tailandia, el país recibió más de 35 millones de turistas internacionales en 2024, una recuperación sustancial tras la caída provocada por la pandemia[3]Fuente: Ministerio de Turismo y Deportes de Tailandia, "El Reino de Tailandia recibió 35 millones de visitantes en 2024", bangkokpost.com. En 2023, Malasia recibió aproximadamente 16,1 millones de turistas, según informó el Ministerio de Turismo, Artes y Cultura de Malasia. Este aumento en el número de turistas ha incrementado la demanda de opciones de alimentos fáciles de transportar y listos para consumir, como los snacks salados, que son convenientes para los viajeros. Las campañas gubernamentales, como el "Año de Visita a Tailandia 2023: Nuevos Capítulos Asombrosos" y Malaysia Truly Asia
de Malasia, también han contribuido a revitalizar el turismo. Estas iniciativas han atraído tanto a viajeros internacionales como locales, lo que ha generado mayores ventas de productos snacks para llevar.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios volátiles del aceite de palma y las papas debido a perturbaciones climáticas en el Sudeste Asiático | -1.6% | Indonesia, Malasia, Tailandia, Vietnam | Mediano plazo (2-4 años) |
| Plazos de certificación halal que retrasan los lanzamientos en Indonesia y Malasia | -1.3% | Indonesia, Malasia | Corto plazo (≤ 2 años) |
| Propuestas de impuestos a la sal/azúcar en Singapur y Filipinas que presionan los márgenes | -1.0% | Singapur, Filipinas, con posible expansión a Tailandia | Mediano plazo (2-4 años) |
| Redes de distribución rural fragmentadas que limitan el alcance más allá de las ciudades de segundo nivel | -1.9% | Indonesia, Filipinas, Vietnam, Myanmar | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Precios volátiles del aceite de palma y las papas debido a perturbaciones climáticas en el Sudeste Asiático
Los cambios climáticos en el Sudeste Asiático han provocado precios inestables para el aceite de palma y las papas, que son materias primas esenciales para la fabricación de snacks salados. Estas variaciones de precios representan un desafío importante para el Mercado de Snacks Salados del Sudeste Asiático, ya que aumentan directamente los costos de producción y reducen los márgenes de beneficio de los fabricantes. Los fenómenos meteorológicos extremos como inundaciones, sequías y altas temperaturas hacen que los precios de las materias primas sean impredecibles, lo que dificulta mantener la estabilidad de los precios y las cadenas de suministro. Los mayores costos de estos ingredientes clave pueden obligar a los fabricantes a asumir los gastos adicionales o a subir los precios para los consumidores, lo que podría reducir la demanda. Esta inestabilidad no solo interrumpe la producción, sino que también dificulta la planificación a largo plazo y las inversiones, frenando el crecimiento del mercado en la región.
Plazos de certificación halal que retrasan los lanzamientos en Indonesia y Malasia
En el mercado de snacks salados del Sudeste Asiático, Indonesia y Malasia enfrentan retrasos en los lanzamientos de productos, principalmente debido a los prolongados plazos de certificación halal. Estos retrasos no solo interrumpen los lanzamientos de productos, sino que también obstaculizan las estrategias de entrada al mercado, postergando la generación de ingresos para las empresas que apuntan a estos mercados. Dado que la certificación halal es obligatoria para los productos alimenticios en estas naciones de mayoría musulmana, su importancia en la configuración de la dinámica del mercado no puede subestimarse. El proceso de certificación, cargado de rigurosos controles regulatorios y extensa documentación, contribuye a los retrasos. Las empresas se ven obligadas a dedicar recursos y tiempo adicionales para cumplir con estos requisitos, lo que infla los costos operativos y ralentiza su respuesta a las preferencias cambiantes de los consumidores. En consecuencia, estos prolongados plazos de certificación halal crean un cuello de botella en la cadena de suministro, frenando el potencial de crecimiento del mercado de snacks salados del Sudeste Asiático.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Snacks de Frutas disrumpen las categorías tradicionalesEn 2025, los snacks a base de chips y crisps mantuvieron una participación significativa del 38,13% del mercado. Esta sólida posición se debe a la preferencia arraigada de los consumidores por estos snacks y a las amplias redes de distribución que los hacen fácilmente disponibles. Estos snacks son una opción popular por su conveniencia y familiaridad. Además, las empresas lanzan regularmente nuevos sabores y productos innovadores, lo que mantiene el atractivo de los snacks a base de chips y crisps y les ayuda a mantener su posición de liderazgo en el competitivo mercado de snacks.
Mientras tanto, los snacks de frutas y verduras se están convirtiendo en un segmento de rápido crecimiento en el mercado de snacks salados del Sudeste Asiático. Se espera que estos snacks crezcan a una alta CAGR del 12,50% durante el período de previsión, superando el crecimiento general del mercado. Este crecimiento muestra que los consumidores están migrando hacia opciones de snacks más saludables y nutritivas. El cambio está impulsado por una mayor conciencia sobre la salud y una preferencia por los ingredientes naturales. La popularidad de las dietas basadas en plantas y la disponibilidad de snacks premium y orgánicos también están impulsando este segmento. El rápido crecimiento de los snacks de frutas y verduras destaca su potencial para cambiar las tendencias del mercado y crear oportunidades para nuevos productos y expansión en el futuro.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Sabor:
El Sabor Clásico/Salado Domina, los Sabores con Condimentos se AceleranEn 2025, los sabores clásicos y salados fueron los más populares en el mercado de snacks salados del Sudeste Asiático, con el 52,07% de la participación de mercado. Esto demuestra que los consumidores de la región prefieren los sabores tradicionales y familiares. Estos snacks son populares porque son fáciles de encontrar, asequibles y disfrutados por personas de todas las edades. Los fabricantes también están mejorando la calidad y el empaque de estos productos para mantenerse competitivos. Los snacks clásicos y salados son versátiles, a menudo se acompañan con bebidas o se sirven en reuniones sociales, lo que aumenta aún más su demanda.
Se espera que los snacks con sabores crezcan a una CAGR del 10,81% hasta 2031, impulsados por la creciente demanda de sabores nuevos y emocionantes. La creciente popularidad de los sabores occidentales y de fusión, junto con la tendencia de opciones de snacks premium, está impulsando este crecimiento. Las empresas están trabajando en la creación de combinaciones de sabores únicas y alternativas más saludables para satisfacer las necesidades de los consumidores conscientes de su salud. Además, el crecimiento del comercio electrónico y el comercio minorista organizado está haciendo que los snacks con sabores sean más accesibles y visibles en todo el Sudeste Asiático.
Por Canal de Distribución:
La transformación digital remodela el accesoEn 2025, los supermercados e hipermercados representaron el 42,94% del mercado de snacks salados del Sudeste Asiático. Este éxito fue impulsado por estrategias como la combinación de canales de venta, el uso de datos de tarjetas de fidelización y la colocación de atractivas exhibiciones al final de los pasillos. Estas tiendas ofrecen una amplia gama de productos snacks en un solo lugar, satisfaciendo las diferentes preferencias de los clientes y haciendo las compras más convenientes. Su fuerte presencia demuestra que son un canal de distribución clave para los fabricantes de snacks que apuntan a una audiencia amplia. Además, las promociones en tienda y las asociaciones con marcas de snacks han hecho que los supermercados e hipermercados sean más atractivos, convirtiéndolos en la primera opción tanto para compradores como para proveedores.
Se espera que el comercio minorista en línea crezca a una CAGR del 11,45%, superando con creces a las tiendas físicas tradicionales. Este crecimiento está impulsado por un mayor uso de internet, la creciente popularidad de las plataformas de comercio electrónico y la comodidad de la entrega a domicilio. Los minoristas en línea también están atrayendo clientes mediante marketing personalizado y precios competitivos. El rápido crecimiento del comercio minorista en línea destaca su creciente papel en la distribución de snacks salados en el Sudeste Asiático. Además, el uso de sistemas de pago digital y recomendaciones basadas en inteligencia artificial en las plataformas de comercio electrónico está mejorando la experiencia de compra, impulsando aún más el crecimiento en este canal.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Snacks Salados de Indonesia
En 2025, Indonesia tiene una participación líder del 34,11% en el mercado de snacks salados del Sudeste Asiático. Este dominio está impulsado por su gran población de más de 270 millones de habitantes y una clase media en rápido crecimiento. La vasta base de consumidores del país ayuda a los fabricantes a escalar sus operaciones y reducir costos mediante economías de escala. La expansión de las capacidades de extrusión doméstica ha reducido aún más los costos de producción, lo que permite a los fabricantes ofrecer precios asequibles que atraen a consumidores de diferentes niveles de ingresos. La creciente demanda de snacks envasados y convenientes ha impulsado el alcance del mercado tanto en ciudades como en zonas rurales. Además, Indonesia se beneficia de sólidas redes de distribución y de la presencia de empresas locales e internacionales, consolidando su posición de liderazgo en la región.
Mercado de Snacks Salados de Vietnam
Vietnam se está convirtiendo en el mercado de más rápido crecimiento de la región, con una CAGR proyectada del 14,32% entre 2026 y 2031, superando el promedio regional. Este crecimiento está respaldado por el aumento de los ingresos disponibles, la urbanización y la expansión del comercio minorista moderno más allá de las principales ciudades como Hanói y Ciudad Ho Chi Minh. La expansión de las tiendas minoristas hacia ciudades más pequeñas ha hecho que los productos sean más accesibles. Al mismo tiempo, los cambios en las preferencias de la población más joven han incrementado la demanda de opciones de snacks nuevas e innovadoras. Los esfuerzos del gobierno para atraer inversiones extranjeras en la industria de alimentos y bebidas también han alentado a nuevas empresas a ingresar al mercado, aumentando la competencia e impulsando el crecimiento.
Mercado de Snacks Salados de Tailandia
Tailandia está equilibrando un mercado maduro con un enfoque en la innovación, especialmente en snacks orientados a la salud y sabores únicos. El consolidado mercado de snacks del país se beneficia de consumidores altamente conscientes e interesados en productos premium y saludables. Los fabricantes tailandeses están liderando la creación de snacks con menos azúcar, sal y grasa para satisfacer la creciente demanda de opciones más saludables. También están introduciendo snacks con sabores únicos de inspiración local, que están ganando popularidad tanto en Tailandia como en los mercados de exportación. Con una sólida cadena de suministro y capacidades de fabricación avanzadas, Tailandia sigue siendo un actor clave en el mercado de snacks salados del Sudeste Asiático.
Panorama regulatorio
Los requisitos regulatorios para snacks salados en el sudeste asiático se están endureciendo en torno al etiquetado, los aditivos permitidos y los sistemas de gestión de seguridad alimentaria. La ASEAN está avanzando hacia la armonización a través del Marco Regulatorio de Seguridad Alimentaria de la ASEAN, incluidas actualizaciones como el Anexo de la ASEAN sobre niveles máximos de uso de aditivos alimentarios (abril de 2025).
A nivel de país, Singapur es un mercado de referencia clave en disciplina de cumplimiento. La Agencia de Alimentos de Singapur puso en vigor el Reglamento de Alimentos (Enmienda) 2025 el 30 de enero de 2026, introduciendo requisitos nuevos y revisados para el etiquetado de alimentos preenvasados que afectan el rediseño de envases y los plazos de producción de artes gráficas para marcas de snacks que venden a través del comercio moderno y el comercio electrónico. Vietnam también ha avanzado hacia un acceso al mercado más estricto y con mayor exigencia documental para alimentos procesados. El Decreto N.º 46/2026/ND-CP (con fecha del 26 de enero de 2026, vigente desde el 16 de abril de 2026) clarificó las responsabilidades ministeriales y exige que las empresas alimentarias posean un Certificado de Elegibilidad de Seguridad Alimentaria (ATTP), además de certificaciones de sistemas de gestión independientes (como HACCP, ISO 22000 o FSSC 22000), ya que estas últimas ya no sustituyen al permiso obligatorio. Esto incrementa la carga de cumplimiento para fabricantes e importadores que suministran papas fritas, snacks extruidos y otras categorías saladas envasadas, y aumenta el valor de los sistemas de calidad estandarizados y de los envases y sustentaciones de declaraciones listos para el cumplimiento normativo en los distintos mercados.
Análisis de la cadena de valor
La cadena de valor de snacks salados en el sudeste asiático comienza con insumos básicos, incluidos papas, aceite de palma y otros aceites comestibles, granos, frutos secos y sazonadores. El procesamiento abarca luego frituras, horneado, extrusión e inflado, y secado, seguido de saborización y empaquetado, y finalmente distribución a través del comercio moderno, tiendas de conveniencia y canales en línea de rápido crecimiento.
La capacidad de fabricación y los ecosistemas de proveedores están concentrados en clústeres industriales establecidos, incluidos el Eastern Seaboard de Tailandia, los corredores de Ho Chi Minh y Hanói en Vietnam, y Java en Indonesia, donde los co-empacadores, convertidores de envases y proveedores de logística terceros ayudan a reducir el tiempo de llegada al mercado. La volatilidad ascendente en insumos clave, especialmente el aceite de palma y las papas, sigue siendo un desafío recurrente de costos y adquisiciones en los principales segmentos de papas fritas y crisps. En los eslabones intermedio y final, el desempeño logístico y la calidad del suministro de ingredientes/sazonadores determinan la ejecución para productos envasados. En junio de 2026, ofi (olam food ingredients) formó una empresa conjunta con WNC Capital Holdings para establecer ofi Philippines Blends, incluida una nueva planta en Bulacan cuya puesta en marcha está prevista para el 4.º trimestre de 2026, destinada a producir sazonadores salados y mezclas secas, apoyando una localización más rápida de sistemas de sabor para fabricantes de snacks. La asociación de diciembre de 2025 entre CJ CheilJedang y CP Axtra (CP Group) apunta a una distribución más amplia de productos K-food, incluidos snacks salados, en Tailandia, Malasia y Filipinas. Al mismo tiempo, la congestión portuaria en Tanjung Priok (Indonesia) y Laem Chabang (Tailandia) se ha señalado como un cuello de botella que puede elevar los costos de desembarque de películas de empaque especializadas importadas, lo que lleva a los fabricantes a calificar proveedores alternativos y simplificar las estructuras de envase cuando es factible.
Panorama Competitivo
En el mercado de snacks salados del Sudeste Asiático, la competencia está equilibrada, con empresas multinacionales y actores locales compitiendo activamente. Las empresas globales utilizan su escala, alcance internacional e innovación para ofrecer productos premium que se adaptan a las preferencias cambiantes de los consumidores. Mientras tanto, las empresas locales se apoyan en sus sólidas redes de distribución y su profundo conocimiento de los gustos regionales para mantener su posición en el mercado. Las empresas generalmente siguen dos estrategias principales: una se centra en crear productos premium con beneficios para la salud y sabores únicos, mientras que la otra garantiza la asequibilidad y accesibilidad para llegar a una audiencia más amplia.
Las empresas más nuevas están cambiando el mercado mediante el uso de enfoques centrados en lo digital, evitando los desafíos de distribución tradicionales y conectando directamente con los consumidores. Estas empresas utilizan el comercio electrónico y las redes sociales para crear un espacio único para sí mismas. En respuesta, los actores establecidos están adoptando tecnología, invirtiendo en herramientas para mejorar la participación del cliente a través del marketing personalizado y los programas de fidelización, al tiempo que hacen sus cadenas de suministro más eficientes. Estos avances tecnológicos son esenciales para mantenerse competitivos en el mercado en rápida evolución.
La competencia también está aumentando a medida que empresas de otras industrias, como los fabricantes de bebidas, ingresan al mercado de snacks. Estas empresas utilizan sus redes de distribución existentes y su sólida reputación de marca para satisfacer la creciente demanda de snacks en diferentes situaciones. Al combinar productos snacks con sus ofertas de bebidas, buscan ampliar su presencia en el mercado y sus beneficios. Esta entrada de otros sectores hace que la competencia sea más intensa, empujando a las empresas de snacks existentes a innovar y adaptarse para proteger su participación de mercado.
Líderes de la Industria de Snacks Salados del Sudeste Asiático
Mondelēz International
PepsiCo Inc.
Universal Rubina Corporation
Kellanova
PT Garudafood Putra Putri Jaya Tbk
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Snacks Salados del Sudeste Asiático
- PepsiCo Inc.
- Mondelez International
- Teck Huat & Co. Pte Ltd
- Universal Robina Corporation
- Kellanova
- Calbee Inc.
- GarudaFood Putra Putri Jaya Tbk
- Tao Kae Noi Food & Marketing PCL
- Monde Nissin Corp.
- Want Want Holdings Ltd.
- VinaMit JSC
- J&D Food Industries Sdn Bhd
- Thai Snack Foods Co., Ltd
- Srisan Food Co., Ltd.
- Orang Tua Group
- Kameda Seika Co.
- PT Sekar Laut Tbk
- Liwayway Holdings (Oishi)
- Mamee-Double Decker (M) Sdn Bhd
- PT Mayora Indah Tbk
Lea el análisis de las empresas de mercado de snacks salados del sudeste asiático

Oportunidades de mercado y perspectivas futuras
La renovación orientada a la salud y el cumplimiento normativo es un claro espacio en blanco en los snacks salados, especialmente para variantes reformuladas con menor contenido de sodio o de aceite y listas de ingredientes más limpias que se ajusten al escrutinio de etiquetado y del frente del envase. Los programas respaldados por el gobierno también ofrecen vías comercialmente relevantes. El símbolo Healthier Choice de Singapur y el programa de logotipo Healthier Choice de Tailandia refuerzan la visibilidad ante minoristas y compradores de ofertas reformuladas, mientras que los requisitos de etiquetado de Singapur, vigentes desde el 30 de enero de 2026, elevan la prima de precisión en los paneles nutricionales, las declaraciones de ingredientes y las afirmaciones de envase. El régimen más estricto de permisos y certificación de Vietnam bajo el Decreto 46/2026/ND-CP (vigente desde el 16 de abril de 2026) favorece de manera similar a los fabricantes con sistemas estandarizados de seguridad alimentaria y documentación sólida, lo que beneficia a los actores organizados y a los co-fabricantes con alto nivel de cumplimiento.
La digitalización y la modernización industrial en todo el ecosistema alimentario regional crean espacio adicional para que los fabricantes de snacks aumenten el rendimiento, la trazabilidad y los niveles de servicio para el comercio moderno y los canales en línea. Singapur lanzó un Plan Digital de la Industria de Fabricación de Alimentos renovado en febrero de 2026 para acelerar la adopción de tecnología entre los fabricantes de alimentos locales, apoyando la adopción de herramientas como la gestión automatizada de pedidos y la inspección de calidad basada en visión artificial. Las inversiones de multinacionales en Vietnam y Tailandia también refuerzan el papel de la región como base de producción y distribución. Por ejemplo, Suntory PepsiCo inauguró una fábrica de USD 300 millones en Tay Ninh, Vietnam, en julio de 2026, con un almacén automatizado, lo que demuestra la escala de automatización que se está implementando en las cadenas de suministro locales. Estos movimientos establecen referencias competitivas en capacidad de respuesta, formatos de envase y localización de portafolios, apoyando la expansión de snacks premium y con sabores destacados en corredores urbanos densos atendidos por el comercio minorista moderno y el comercio rápido.
Recent Industry Developments in Mercado de Snacks Salados del Sudeste Asiático
- Julio de 2026: Suntory PepsiCo inauguró una fábrica de USD 300 millones en Tay Ninh, Vietnam, que incluye su primer almacén totalmente automatizado en Asia. La inversión fortalece las capacidades de fabricación y logística de alta velocidad y alto nivel de servicio en un corredor de producción clave de la ASEAN, elevando el estándar de reabastecimiento y disponibilidad para los portafolios de alimentos envasados y snacks.
- Noviembre de 2025: PepsiCo inauguró una fábrica de alimentos de aproximadamente USD 89-90 millones en Ninh Binh, Vietnam, con una capacidad anual de más de 25.000 toneladas de snacks y un enfoque en la automatización y características de sostenibilidad como calderas de biomasa y energía solar. El sitio amplía la producción local de snacks mientras respalda la distribución regional desde Vietnam hacia mercados cercanos.
- Mayo de 2024: Mondelēz International inauguró su Laboratorio Regional de Galletas y Snacks Horneados y Cocina de Innovación en Singapur, respaldado por una inversión de más de USD 5 millones. El centro acelera el desarrollo de productos y la localización para el sudeste asiático y mercados cercanos de Asia-Pacífico, apoyando ciclos de innovación más rápidos en sabores, texturas y formatos de envase.


Mercado de Snacks Salados del Sudeste Asiático Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado se refiere al valor de las ventas minoristas y de servicios de alimentación de snacks salados consumidos en el sudeste asiático, contabilizado en USD y que abarca los formatos convencionales de snacks salados y picantes comprados para el consumo entre comidas.
Exclusiones de alcance: los snacks dulces y la confitería, los productos de panadería fresca y los productos sustitutos de comidas completas no se contabilizan en esta medición de mercado.
Descripción general de la segmentación
- Por Tipo de Producto
- Snacks a Base de Chips y Crisps
- Papas Fritas
- Tortillas y Chips de Maíz
- Chips a Base de Arroz y Legumbres
- Chips Multigrano
- Crisps de Algas Marinas y Productos del Mar
- Nueces, Semillas y Mezclas de Frutos Secos
- Snacks de Frutas y Verduras
- Snacks de Palomitas de Maíz
- Snacks de Carne y Cecina
- Snacks Extruidos e Inflados
- Otros Productos
- Snacks a Base de Chips y Crisps
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Minoristas en Línea
- Otros Canales de Distribución
- Por Perfil de Sabor
- Salado Clásico/Natural
- Con Sabores
- Por País
- Indonesia
- Malasia
- Vietnam
- Tailandia
- Filipinas
- Myanmar
- Singapur
- Resto del Sudeste Asiático
Fuentes de datos, medición de mercado y validación
Investigación documental
El trabajo documental comienza con la elaboración de un panorama claro de oferta y demanda para el sudeste asiático, de modo que las categorías de snacks y la cobertura por país permanezcan coherentes. Habitualmente nos referimos a estadísticas públicas y datos de referencia, como oficinas nacionales de estadística de la región, datos comerciales de UN Comtrade, FAOSTAT para insumos agrícolas clave (como indicadores de papa, maíz y aceite de palma), indicadores macroeconómicos del Banco Mundial y autoridades pertinentes de seguridad alimentaria y etiquetado para el contexto regulatorio.
Después de eso, el modelo se elabora utilizando las divulgaciones de fabricantes y propietarios de marcas, informes anuales de empresas y presentaciones para inversores, anuncios de minoristas y coberturas de prensa confiables sobre lanzamientos y precios. Se puede utilizar una suscripción de pago para datos financieros e inteligencia empresarial con el fin de normalizar los ingresos y rastrear cambios de propiedad, y se utiliza selectivamente una base de datos de importaciones y exportaciones a nivel de envío para verificar los flujos comerciales de productos de snacks envasados. Esta lista no es exhaustiva, y también se utilizaron muchas otras fuentes públicas para recopilar datos, validar supuestos y aclarar dudas.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba los supuestos documentales con personas cercanas a las decisiones de categoría, incluidos fabricantes, distribuidores, compradores del comercio moderno y participantes de ingredientes y envases. Dado que se trata de un mercado multinacional, los aportes se equilibran entre los principales centros de demanda de la ASEAN y los mercados más pequeños, y la retroalimentación se utiliza para ajustar la penetración, las escalas de precios y la combinación de canales antes de finalizar los totales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 13% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 36% |
| Actores más pequeños: 15% | Gerentes: 51% |
Medición y pronóstico de mercado
La medición se elabora utilizando un enfoque descendente en el que la población, la incidencia de consumo de snacks y el gasto per cápita en snacks se reconstruyen por país, y luego se consolidan en un total para el sudeste asiático una vez aplicadas las ponderaciones por canal. Para mantener los números fundamentados, los resultados se verifican con aproximaciones ascendentes selectivas, como puntos de precio de marcas muestreadas multiplicados por tamaños de envase observados y velocidades esperadas, seguidas de verificaciones de canal con distribuidores y minoristas.
Los insumos clave utilizados en el modelo incluyen tendencias de urbanización e ingresos, tasas de expansión del comercio moderno y el comercio electrónico, arquitectura de precios y tamaños de envase, movimientos de precios vinculados a los costos de insumos (como aceite comestible y papas), y el cambio en la combinación entre papas fritas, snacks extruidos, frutos secos y semillas, y galletas saladas. Cuando los datos por país son desiguales, las brechas se manejan utilizando indicadores proxy de mercados similares y luego reconciliándolos con la retroalimentación de entrevistas para que los valores finales sigan siendo realistas.
Para el pronóstico, se utiliza un análisis de escenarios de manera que los casos al alza y a la baja reflejen diferentes supuestos sobre la inflación de precios, el crecimiento de volumen y los cambios de canal, y luego se selecciona un caso central basado en lo que la mayoría de los encuestados primarios considera la trayectoria más probable.
Validación de datos y ciclo de actualización
La validación se realiza en varias etapas, donde los totales se verifican de manera cruzada con señales independientes como movimientos comerciales de alimentos tipo snack, dirección de las materias primas y crecimiento del gasto del consumidor, para comprobar si la narrativa y las cifras se mantienen alineadas. Los valores atípicos se revisan a nivel de país y de categoría, y si una variación no puede explicarse, se revisan los supuestos y se generan llamadas de seguimiento.
Antes de la aprobación final, el modelo y el informe pasan por una revisión de analistas en varias etapas para que las definiciones, el tratamiento de las divisas y las series temporales sean coherentes. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando un evento significativo cambia los precios, la regulación o la estructura de canales, seguido de una revisión final previa a la entrega para que los clientes obtengan la visión más actual.
Comparación del tamaño del mercado de snacks salados del sudeste asiático de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para los snacks salados del sudeste asiático pueden parecer diferentes entre fuentes, incluso cuando el período de tiempo suena similar, porque la lista de productos y los canales de venta no siempre se tratan de la misma manera. El momento de la conversión de divisas, la elección del año base y la forma en que se proyectan los aumentos de precios también pueden ampliar la brecha.
En la práctica, las mayores diferencias suelen provenir de si se contabilizan el comercio tradicional y los servicios de alimentación, y de si categorías adyacentes como las galletas dulces o los alimentos tipo snack en sentido más amplio se combinan en el total salado. Otro factor es la forma en que se construyen los precios de venta promedio, donde algunas estimaciones aplican un único aumento de precio regional, mientras que otras se ajustan por país y por tamaño de envase, seguido de un ciclo de actualización diferente.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 9,71 mil millones de USD (2026) | |
| Consultora Regional A | 7,89 mil millones de USD (2024) | Utiliza un año base anterior y un horizonte final más largo, y el alcance de productos parece más amplio en algunos aspectos, lo que puede modificar lo que se considera salado frente a categorías adyacentes de snacks al consolidar los totales. |
| Editorial de la Industria B | 10,20 mil millones de USD (2026) | Probablemente aplica una definición más amplia de snack que puede incorporar más variantes tradicionales y étnicas y puede manejar la cobertura de canales de manera diferente, lo que puede elevar el valor contabilizado en el mismo año. |
La dispersión en la tabla refleja principalmente lo que se incluye en los snacks salados y cómo se aplican los canales y las escalas de precios en los mercados de la ASEAN, y el tamaño del mercado se mantiene vinculado a una cobertura explícita por país y definiciones de categoría, que es el enfoque específico utilizado aquí por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de snacks salados del Sudeste Asiático y a qué velocidad está creciendo?
El mercado de snacks salados del Sudeste Asiático está valorado en USD 9,71 mil millones en 2026 y se prevé que alcance USD 16,02 mil millones en 2031, con una CAGR del 10,53%.
¿Qué segmentos de productos se están expandiendo más rápidamente dentro del mercado de snacks salados del Sudeste Asiático?
Los snacks de frutas y verduras son la categoría de más rápido crecimiento en el mercado de snacks salados del Sudeste Asiático, avanzando a una CAGR del 12,50% hasta 2031, a medida que los consumidores se inclinan hacia opciones naturales y ricas en nutrientes.
¿Qué importancia tiene el comercio electrónico para el crecimiento futuro del mercado de snacks salados del Sudeste Asiático?
El comercio minorista en línea es el canal más dinámico en el mercado de snacks salados del Sudeste Asiático, con una CAGR proyectada del 11,45% (2026-2031) gracias a las plataformas de comercio rápido que satisfacen pedidos por impulso en menos de una hora.
¿Qué país será el principal motor de demanda en el mercado de snacks salados del Sudeste Asiático entre 2026 y 2031?
Vietnam está destinado a ser el segmento nacional de más rápido crecimiento del mercado de snacks salados del Sudeste Asiático, con una CAGR del 14,32% impulsada por el aumento de los ingresos, la urbanización y la expansión del comercio minorista moderno más allá de Hanói y Ciudad Ho Chi Minh.
Última actualización de la página el:



