
Marktgröße und Marktanteil für herzhafte Snacks in Südostasien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
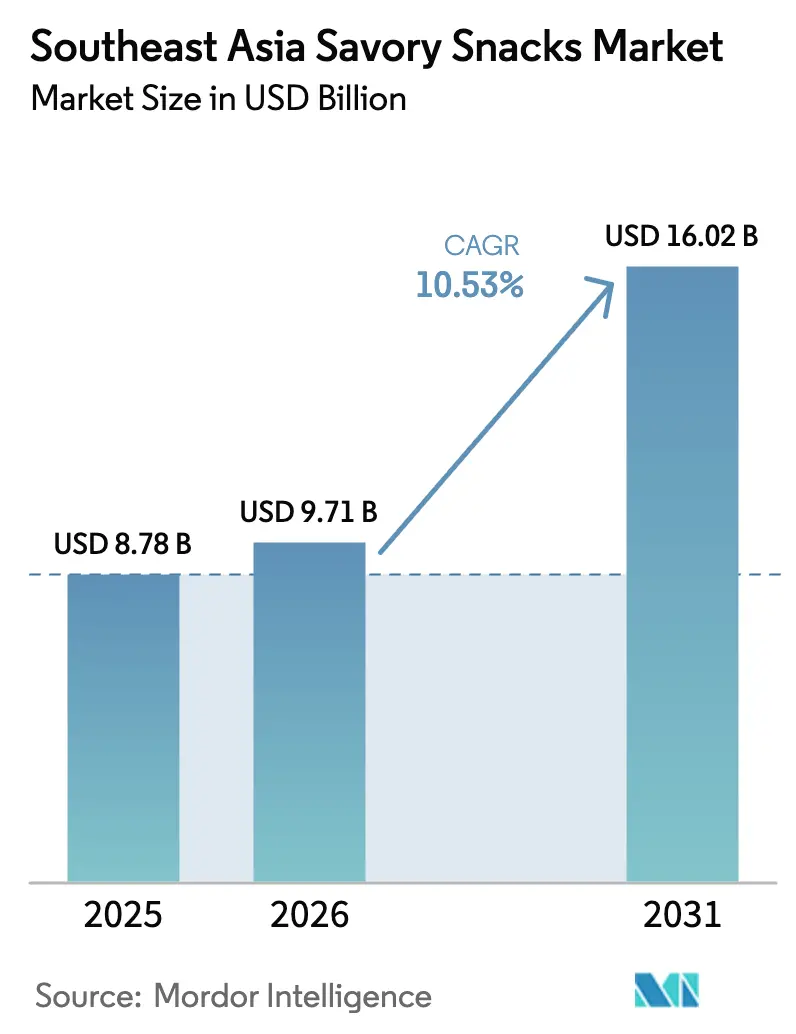
| Marktgröße im Basisjahr (2025) | 8.78 Milliarden US-Dollar |
| Marktgröße (2026) | 9.71 Milliarden US-Dollar |
| Marktgröße (2031) | 16.02 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.53 % |
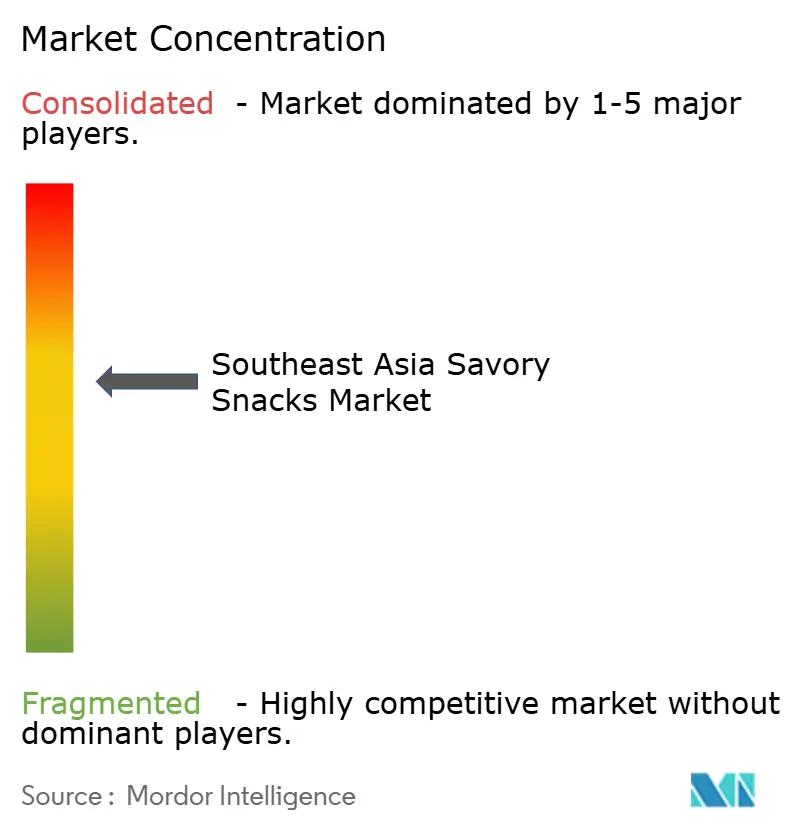
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für herzhafte Snacks in Südostasien von Mordor Intelligence
Die Marktgröße für herzhafte Snacks in Südostasien wird voraussichtlich von 8,78 Milliarden USD im Jahr 2025 auf 9,71 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 16,02 Milliarden USD erreichen, mit einem CAGR von 10,53 % von 2026 bis 2031. Starkes Bevölkerungswachstum, rasche Urbanisierung und steigende verfügbare Einkommen beschleunigen die Akzeptanz von praktischen Snacks als Mahlzeitenersatz, insbesondere bei zeitlich eingeschränkten Stadtbewohnern. Die anhaltende „Snackifizierung” bringt eine Vielzahl von Premium-, funktionalen und geschmacksorientierten Innovationen hervor, die die Generation Z und Millennials ansprechen, während wettbewerbsfähige Preise die Kernvolumina bei preisbewussten Haushalten stabil halten. Der digitale Handel eröffnet Verbrauchern in dichten städtischen Korridoren Zugangswege mit niedrigen Hürden und gibt digitalen Marken und multinationalen Unternehmen gleichermaßen die Möglichkeit, zusätzliche Kaufanlässe zu erschließen. Gleichzeitig sehen sich die Hersteller mit Preisdruck durch volatile Palmöl- und Kartoffelkosten konfrontiert und bereiten sich auf strengere Vorschriften zur Natrium- und Zuckerreduzierung vor, die in der gesamten Region an Dynamik gewinnen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Chips und Knabbergebäck mit einem Anteil von 38,13 % am Markt für herzhafte Snacks in Südostasien im Jahr 2025, während für Obst- und Gemüsesnacks ein CAGR von 12,50 % bis 2031 prognostiziert wird.
- Nach Geschmacksprofil führten klassische/gesalzene Varianten mit einem Anteil von 52,07 % am Markt für herzhafte Snacks in Südostasien im Jahr 2025, während für gewürzte Varianten ein CAGR von 10,81 % bis 2031 prognostiziert wird.
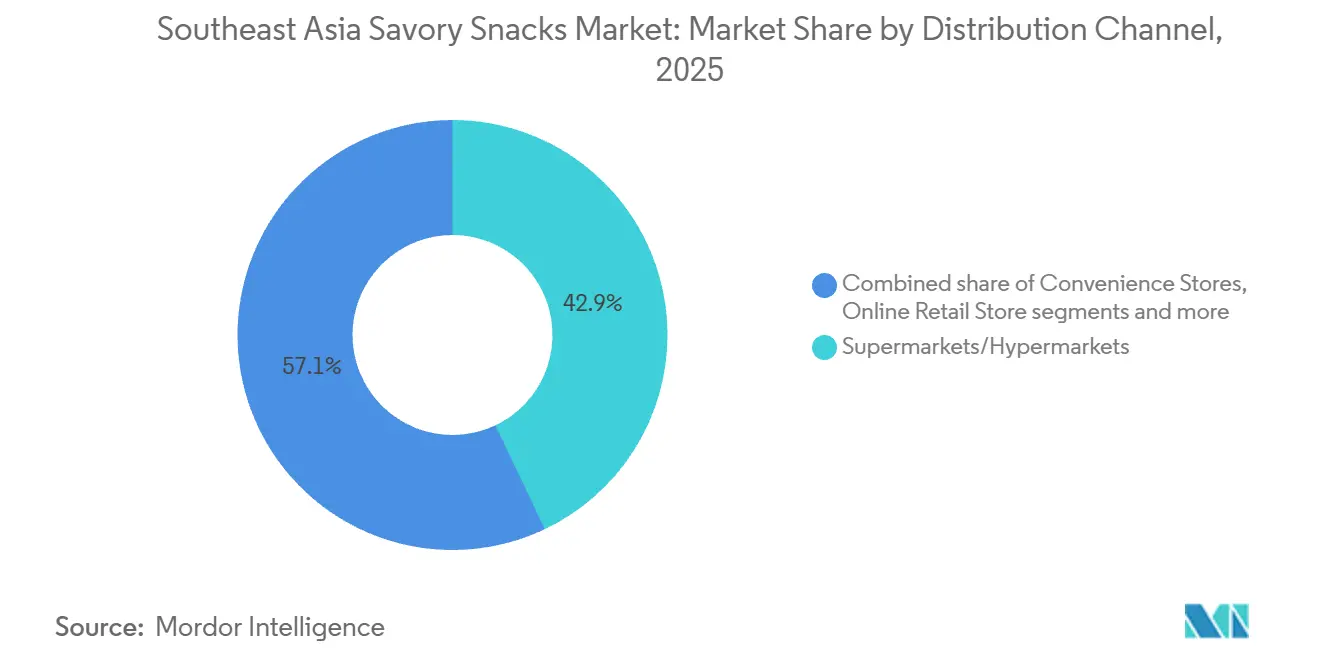
- Nach Vertriebskanal entfielen auf Supermärkte/Hypermärkte 42,94 % der Marktgröße für herzhafte Snacks in Südostasien im Jahr 2025; der Online-Einzelhandel wird voraussichtlich mit einem CAGR von 11,45 % zwischen 2026 und 2031 wachsen.
- Nach Geografie hielt Indonesien im Jahr 2025 einen Umsatzanteil von 34,11 % am Markt für herzhafte Snacks in Südostasien; Vietnam wird voraussichtlich das am schnellsten wachsende Land mit einem CAGR von 14,32 % im Zeitraum 2026–2031 sein.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Rasche Urbanisierung und Wachstum des modernen Einzelhandels in Indonesien, Vietnam und den Philippinen | +2.6% | Indonesien, Vietnam, Philippinen | Mittelfristig (2–4 Jahre) |
| Gesundheitsorientierte Neuformulierung (reduzierter Natrium-/Ölgehalt) unter Führung von Thailand und Singapur | +2.1% | Thailand, Singapur, mit Ausstrahlungseffekten auf Malaysia | Mittelfristig (2–4 Jahre) |
| Geschmacksinnovationen auf Basis lokaler Küche (Sambal, Tom-Yum, Durian) zur Ansprache der Generation Z | +1.6% | Thailand, Indonesien, Malaysia, Singapur | Kurzfristig (≤ 2 Jahre) |
| Ausbau inländischer Extruderkapazitäten zur Senkung der Preispunkte in Indonesien und Vietnam | +1.9% | Indonesien, Vietnam | Mittelfristig (2–4 Jahre) |
| E-Commerce und Quick-Commerce-Abwicklung zur Steigerung der städtischen Snack-Nachfrage | +2.3% | Singapur, Thailand, Malaysia, Philippinen | Kurzfristig (≤ 2 Jahre) |
| Tourismuserholung steigert den Umsatz mit Snacks für unterwegs in Thailand und Malaysia | +1.3% | Thailand, Malaysia | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Urbanisierung und Wachstum des modernen Einzelhandels in Indonesien, Vietnam und den Philippinen
Die rasche Urbanisierung in Südostasien, insbesondere in Indonesien, Vietnam und den Philippinen, treibt das Wachstum des Marktes für herzhafte Snacks in der Region erheblich voran. Die von der Weltbank gemeldeten Urbanisierungsraten liegen bei 58,57 % für Indonesien, 39,48 % für Vietnam und 48,28 % für die Philippinen. Dieser demografische Wandel hin zum städtischen Leben hat zu einer wachsenden Präferenz für praktische, verzehrfertige Snackoptionen bei den Verbrauchern geführt[1]Quelle: Weltbank, „Stadtbevölkerung (% der Gesamtbevölkerung)”, data.worldbank.org. Darüber hinaus haben moderne Einzelhandelsformate wie Supermärkte und Hypermärkte die Produkte zugänglicher gemacht und den veränderten Präferenzen der städtischen Verbraucher Rechnung getragen. Zusätzlich treibt das rasche Wachstum der Einzelhandelsinfrastruktur in der Region, einschließlich eines stetigen Anstiegs der Convenience-Stores, das Marktwachstum voran. In Indonesien beispielsweise stieg die Anzahl der Convenience-Stores von 39.714 im Jahr 2021 auf 46.118 im Jahr 2023. Diese Entwicklungen fördern die Expansion des Marktes für herzhafte Snacks in Südostasien, da städtische Verbraucher zunehmend eine größere Vielfalt an leicht auffindbaren Snacks bevorzugen.
Gesundheitsorientierte Neuformulierung (reduzierter Natrium-/Ölgehalt) unter Führung von Thailand und Singapur
Thailand und Singapur übernehmen die Führung bei der Gesundheitsverbesserung von herzhaften Snacks auf dem südostasiatischen Markt, indem sie den Natrium- und Ölgehalt senken. Diese Bemühungen unterstützen staatliche Gesundheitsinitiativen wie Thailands Programm mit dem „Healthier Choice”-Logo und Singapurs Kampagne mit dem „Healthier Choice Symbol”, die Hersteller dazu motivieren, gesündere Snackoptionen anzubieten. Das Health Promotion Board (HPB) in Singapur berichtet, dass Snacks mit dem „Healthier Choice Symbol” bei den Verbrauchern immer beliebter werden und das Marktwachstum vorantreiben. Ebenso hat Thailands Ministerium für öffentliche Gesundheit aktiv Strategien zur Natriumreduzierung gefördert mit dem Ziel, den Natriumkonsum bis 2025 um 30 % zu senken. Diese staatlich unterstützten Bemühungen beeinflussen die Produktinnovations- und Neuformulierungstrends in der Region erheblich[2]Quelle: Abteilung für Krankheitskontrolle, „Regierung startet Initiative zur Senkung der Salzaufnahme der Bevölkerung um 30 %”, bangkokpost.com.
Geschmacksinnovationen auf Basis lokaler Küche (Sambal, Tom-Yum, Durian) zur Ansprache der Generation Z
Traditionelle Aromen wie Sambal, Tom-Yum und Durian werden immer beliebter und fördern das Wachstum des Marktes für herzhafte Snacks in Südostasien. Diese Aromen sind besonders bei Verbrauchern der Generation Z beliebt, die einzigartige und authentische Geschmackserlebnisse ausprobieren möchten. Südostasiatische Regierungen unterstützen auch die Förderung ihres lokalen kulinarischen Erbes. So fördert beispielsweise Malaysias Ministerium für Tourismus, Kunst und Kultur Sambal als charakteristisches malaysisches Aroma weltweit. Ebenso hebt Thailands Abteilung für internationale Handelsförderung Tom-Yum als wichtiges Exportprodukt mit starkem globalem Potenzial hervor. Diese Initiativen schaffen zusammen mit dem wachsenden Interesse der Generation Z an abenteuerlichen Aromen hervorragende Möglichkeiten für Hersteller, herzhafte Snacks mit lokalen Geschmacksinspirationen einzuführen, um dieser steigenden Nachfrage gerecht zu werden.
Tourismuserholung steigert den Umsatz mit Snacks für unterwegs in Thailand und Malaysia
Die Erholung des Tourismus in Thailand und Malaysia treibt das Wachstum des Umsatzes mit Snacks für unterwegs erheblich voran, insbesondere im Markt für herzhafte Snacks. Laut der Tourismusbehörde Thailands (TAT) begrüßte das Land im Jahr 2024 über 35 Millionen internationale Touristen, eine erhebliche Erholung gegenüber dem pandemiebedingten Einbruch[3]Quelle: Ministerium für Tourismus und Sport Thailand, „Das Königreich Thailand begrüßte 2024 35 Millionen Besucher”, bangkokpost.com. Im Jahr 2023 begrüßte Malaysia laut dem Ministerium für Tourismus, Kunst und Kultur Malaysia (MOTAC) rund 16,1 Millionen Touristen. Dieser Anstieg der Touristenzahlen hat die Nachfrage nach leicht transportierbaren und verzehrfertigen Lebensmitteloptionen wie herzhaften Snacks erhöht, die für Reisende praktisch sind. Regierungskampagnen wie Thailands „Visit Thailand Year 2023: Amazing New Chapters” und Malaysias Malaysia Truly Asia
haben ebenfalls dazu beigetragen, den Tourismus wiederzubeleben. Diese Initiativen haben sowohl internationale als auch einheimische Reisende angezogen und zu höheren Umsätzen bei Snacks für unterwegs geführt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Volatile Palmöl- und Kartoffelpreise durch klimatische Schocks in ganz Südostasien | -1.6% | Indonesien, Malaysia, Thailand, Vietnam | Mittelfristig (2–4 Jahre) |
| Lange Vorlaufzeiten für Halal-Zertifizierungen verlangsamen Markteinführungen in Indonesien und Malaysia | -1.3% | Indonesien, Malaysia | Kurzfristig (≤ 2 Jahre) |
| Vorschläge für Salz-/Zuckersteuern in Singapur und den Philippinen belasten die Margen | -1.0% | Singapur, Philippinen, mit möglicher Ausweitung auf Thailand | Mittelfristig (2–4 Jahre) |
| Fragmentierte ländliche Vertriebsnetze begrenzen die Reichweite über Städte der zweiten Ebene hinaus | -1.9% | Indonesien, Philippinen, Vietnam, Myanmar | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Palmöl- und Kartoffelpreise durch klimatische Schocks in ganz Südostasien
Klimaveränderungen in Südostasien haben zu instabilen Preisen für Palmöl und Kartoffeln geführt, die wesentliche Rohstoffe für die Herstellung von herzhaften Snacks sind. Diese Preisveränderungen stellen eine große Herausforderung für den Markt für herzhafte Snacks in Südostasien dar, da sie die Produktionskosten direkt erhöhen und die Gewinnmargen der Hersteller verringern. Extreme Wetterereignisse wie Überschwemmungen, Dürren und hohe Temperaturen machen die Rohstoffpreise unvorhersehbar und erschweren die Stabilisierung von Preisen und Lieferketten. Höhere Kosten für diese Schlüsselzutaten können Hersteller dazu zwingen, entweder die zusätzlichen Ausgaben zu tragen oder die Preise für Verbraucher zu erhöhen, was die Nachfrage senken könnte. Diese Instabilität stört nicht nur die Produktion, sondern erschwert auch die langfristige Planung und Investitionen und verlangsamt das Marktwachstum in der Region.
Lange Vorlaufzeiten für Halal-Zertifizierungen verlangsamen Markteinführungen in Indonesien und Malaysia
Auf dem Markt für herzhafte Snacks in Südostasien kämpfen Indonesien und Malaysia mit verzögerten Produkteinführungen, hauptsächlich aufgrund langer Vorlaufzeiten für die Halal-Zertifizierung. Diese Verzögerungen stören nicht nur die Produkteinführungen, sondern behindern auch die Markteintrittsstrategien und verzögern die Umsatzgenerierung für Unternehmen, die diese Märkte im Visier haben. Da die Halal-Zertifizierung für Lebensmittelprodukte in diesen überwiegend muslimischen Ländern obligatorisch ist, kann ihre Bedeutung für die Gestaltung der Marktdynamik nicht hoch genug eingeschätzt werden. Der Zertifizierungsprozess, der mit strengen regulatorischen Prüfungen und umfangreicher Dokumentation verbunden ist, trägt zu den Verzögerungen bei. Unternehmen sehen sich gezwungen, zusätzliche Ressourcen und Zeit aufzuwenden, um diese Anforderungen zu erfüllen, was die Betriebskosten erhöht und ihre Reaktionsfähigkeit auf sich verändernde Verbraucherpräferenzen verlangsamt. Folglich schaffen diese langen Vorlaufzeiten für die Halal-Zertifizierung einen Engpass in der Lieferkette, der das Wachstumspotenzial des Marktes für herzhafte Snacks in Südostasien hemmt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Obstsnacks stören traditionelle KategorienIm Jahr 2025 hielten Chips und Knabbergebäck einen bedeutenden Anteil von 38,13 % am Markt. Diese starke Position ist auf die langjährige Präferenz der Verbraucher für diese Snacks und die weitreichenden Vertriebsnetze zurückzuführen, die ihre einfache Verfügbarkeit gewährleisten. Diese Snacks sind eine beliebte Wahl, weil sie praktisch und vertraut sind. Darüber hinaus bringen Unternehmen regelmäßig neue Aromen und innovative Produkte auf den Markt, die Chips und Knabbergebäck attraktiv halten und ihnen helfen, ihre führende Position im wettbewerbsintensiven Snackmarkt zu behaupten.
Unterdessen entwickeln sich Obst- und Gemüsesnacks zu einem schnell wachsenden Segment im Markt für herzhafte Snacks in Südostasien. Es wird erwartet, dass diese Snacks im Prognosezeitraum mit einem hohen CAGR von 12,50 % wachsen und damit das Gesamtmarktwachstum übertreffen. Dieses Wachstum zeigt, dass Verbraucher zu gesünderen und nährstoffreicheren Snackoptionen wechseln. Der Wandel wird durch zunehmendes Gesundheitsbewusstsein und eine Präferenz für natürliche Zutaten angetrieben. Die Beliebtheit pflanzenbasierter Ernährungsweisen und die Verfügbarkeit von Premium-Bio-Snacks fördern dieses Segment ebenfalls. Das rasche Wachstum von Obst- und Gemüsesnacks unterstreicht ihr Potenzial, Markttrends zu verändern und Möglichkeiten für neue Produkte und Expansion in der Zukunft zu schaffen.


Nach Geschmackstyp:
Klassisch/Gesalzen dominiert, Gewürzte Varianten beschleunigen sichIm Jahr 2025 waren klassische und gesalzene Aromen die beliebtesten im Markt für herzhafte Snacks in Südostasien und hielten einen Marktanteil von 52,07 %. Dies zeigt, dass Verbraucher in der Region traditionelle und vertraute Geschmacksrichtungen bevorzugen. Diese Snacks sind beliebt, weil sie leicht erhältlich, erschwinglich und für Menschen aller Altersgruppen geeignet sind. Hersteller verbessern auch die Qualität und Verpackung dieser Produkte, um wettbewerbsfähig zu bleiben. Klassische und gesalzene Snacks sind vielseitig, werden oft zu Getränken gereicht oder bei geselligen Zusammenkünften serviert, was ihre Nachfrage weiter steigert.
Gewürzte Snacks werden voraussichtlich bis 2031 mit einem CAGR von 10,81 % wachsen, angetrieben durch die steigende Nachfrage nach neuen und aufregenden Aromen. Die wachsende Beliebtheit westlicher und Fusion-Aromen sowie der Trend zu Premium-Snackoptionen treiben dieses Wachstum voran. Unternehmen arbeiten daran, einzigartige Aromakombinationen und gesündere Alternativen zu entwickeln, um den Bedürfnissen gesundheitsbewusster Verbraucher gerecht zu werden. Darüber hinaus macht das Wachstum des E-Commerce und des organisierten Einzelhandels gewürzte Snacks in ganz Südostasien zugänglicher und sichtbarer.
Nach Vertriebskanal:
Digitale Transformation gestaltet den Zugang neuIm Jahr 2025 hielten Supermärkte und Hypermärkte einen Anteil von 42,94 % am Markt für herzhafte Snacks in Südostasien. Dieser Erfolg wurde durch Strategien wie die Kombination von Vertriebskanälen, die Nutzung von Kundenkartendaten und die Platzierung attraktiver Displays am Ende der Gänge vorangetrieben. Diese Geschäfte bieten eine breite Palette von Snackprodukten an einem Ort an, erfüllen unterschiedliche Kundenpräferenzen und machen das Einkaufen bequemer. Ihre starke Präsenz zeigt, dass sie ein wichtiger Vertriebskanal für Snackhersteller sind, die ein breites Publikum ansprechen möchten. Darüber hinaus haben In-Store-Aktionen und Partnerschaften mit Snackmarken Supermärkte und Hypermärkte attraktiver gemacht und sie zur ersten Wahl für Käufer und Lieferanten gemacht.
Der Online-Einzelhandel wird voraussichtlich mit einem CAGR von 11,45 % wachsen und damit traditionelle stationäre Geschäfte weit übertreffen. Dieses Wachstum wird durch eine zunehmende Internetnutzung, die steigende Beliebtheit von E-Commerce-Plattformen und die Bequemlichkeit der Lieferung nach Hause angetrieben. Online-Händler ziehen Kunden auch durch personalisiertes Marketing und wettbewerbsfähige Preise an. Das rasche Wachstum des Online-Einzelhandels unterstreicht seine zunehmende Rolle bei der Verteilung von herzhaften Snacks in Südostasien. Darüber hinaus verbessert die Nutzung digitaler Zahlungssysteme und KI-basierter Empfehlungen auf E-Commerce-Plattformen das Einkaufserlebnis und treibt das Wachstum in diesem Kanal weiter voran.
Geografische Analyse
Markt für herzhafte Snacks in Indonesien
Im Jahr 2025 hält Indonesien mit einem führenden Anteil von 34,11 % den größten Marktanteil am südostasiatischen Markt für herzhafte Snacks. Diese Dominanz wird durch die große Bevölkerung von über 270 Millionen Menschen und eine schnell wachsende Mittelschicht angetrieben. Die enorme Verbraucherbasis des Landes ermöglicht es Herstellern, ihre Produktion zu skalieren und die Kosten durch Skaleneffekte zu senken. Der Ausbau der inländischen Extruderkapazitäten hat die Produktionskosten weiter gesenkt und ermöglicht es den Herstellern, erschwingliche Preise anzubieten, die Verbraucher aus verschiedenen Einkommensgruppen ansprechen. Die wachsende Nachfrage nach praktischen, verpackten Snacks hat die Marktreichweite sowohl in Städten als auch in ländlichen Gebieten gesteigert. Darüber hinaus profitiert Indonesien von starken Vertriebsnetzwerken und der Präsenz sowohl lokaler als auch globaler Unternehmen, was seine führende Position in der Region festigt.
Markt für herzhafte Snacks in Vietnam
Vietnam entwickelt sich zum am schnellsten wachsenden Markt in der Region mit einem prognostizierten CAGR von 14,32 % von 2026 bis 2031 und übertrifft damit den regionalen Durchschnitt. Dieses Wachstum wird durch steigende verfügbare Einkommen, Urbanisierung und die Ausbreitung des modernen Einzelhandels über große Städte wie Hanoi und Ho-Chi-Minh-Stadt hinaus unterstützt. Die Expansion von Einzelhandelsgeschäften in kleinere Städte hat die Produkte zugänglicher gemacht. Gleichzeitig hat der Wandel der Präferenzen der jüngeren Bevölkerung die Nachfrage nach neuen und innovativen Snack-Optionen erhöht. Staatliche Bemühungen, ausländische Investitionen in der Lebensmittel- und Getränkeindustrie anzuziehen, haben ebenfalls neue Unternehmen ermutigt, in den Markt einzutreten, was den Wettbewerb intensiviert und das Wachstum vorantreibt.
Markt für herzhafte Snacks in Thailand
Thailand balanciert einen reifen Markt mit einem Fokus auf Innovation, insbesondere bei gesundheitsorientierten Snacks und einzigartigen Geschmacksrichtungen. Der gut etablierte Snack-Markt des Landes profitiert von Verbrauchern, die sich stark für Premium- und gesundheitsbewusste Produkte interessieren und diese kennen. Thailändische Hersteller sind führend bei der Entwicklung von Snacks mit weniger Zucker, Salz und Fett, um der wachsenden Nachfrage nach gesünderen Optionen gerecht zu werden. Sie führen auch Snacks mit einzigartigen, lokal inspirierten Geschmacksrichtungen ein, die sowohl in Thailand als auch auf Exportmärkten an Beliebtheit gewinnen. Mit einer starken Lieferkette und fortschrittlichen Fertigungskapazitäten bleibt Thailand ein wichtiger Akteur im südostasiatischen Markt für herzhafte Snacks.
Regulatorisches Umfeld
Die regulatorischen Anforderungen für herzhafte Snacks in Südostasien werden hinsichtlich Kennzeichnung, zugelassener Zusatzstoffe und Lebensmittelsicherheitsmanagementsystemen zunehmend verschärft. ASEAN arbeitet über den ASEAN Food Safety Regulatory Framework auf eine Harmonisierung hin, einschließlich Aktualisierungen wie dem ASEAN-Anhang zu Höchstmengen für Lebensmittelzusatzstoffe (April 2025).
Auf Länderebene ist Singapur ein zentraler Referenzmarkt für Compliance-Disziplin. Die Singapore Food Agency setzte die Food (Amendment) Regulations 2025 am 30. Januar 2026 in Kraft und führte neue und überarbeitete Anforderungen für die Kennzeichnung vorverpackter Lebensmittel ein, die sich auf die Neugestaltung von Verpackungen und die Vorlaufzeiten für Artwork bei Snackmarken auswirken, die über den modernen Handel und E-Commerce verkaufen. Auch Vietnam hat sich in Richtung eines strengeren, dokumentationsintensiveren Marktzugangs für verarbeitete Lebensmittel bewegt. Das Dekret Nr. 46/2026/ND-CP (datiert auf den 26. Januar 2026, in Kraft seit dem 16. April 2026) klärte die Zuständigkeiten der Ministerien und verpflichtet Lebensmittelunternehmen zum Besitz eines Food Safety Eligibility Certificate (ATTP) zusätzlich zu unabhängigen Managementsystem-Zertifizierungen (wie HACCP, ISO 22000 oder FSSC 22000), wobei Letztere die verpflichtende Genehmigung nicht mehr ersetzen. Dies erhöht den Compliance-Aufwand für Hersteller und Importeure von Chips, Extrudersnacks und anderen verpackten herzhaften Kategorien und steigert den Wert standardisierter Qualitätssysteme sowie regulatorisch vorbereiteter Verpackungen und Aussagenabsicherung über alle Märkte hinweg.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für herzhafte Snacks in Südostasien beginnt mit Rohstoffinputs, darunter Kartoffeln, Palmöl und andere Speiseöle, Getreide, Nüsse und Gewürze. Die Verarbeitung umfasst dann Frittieren, Backen, Extrusion und Aufblasen sowie Trocknen, gefolgt von Aromatisierung und Verpackung und schließlich dem Vertrieb über den modernen Handel, Convenience-Stores und schnell wachsende Online-Kanäle.
Fertigungskapazitäten und Lieferanten-Ökosysteme konzentrieren sich auf etablierte Industriecluster, darunter Thailands Eastern Seaboard, die Korridore Ho-Chi-Minh-Stadt und Hanoi in Vietnam sowie Java in Indonesien, wo Co-Packer, Verpackungsverarbeiter und Drittlogistikanbieter helfen, die Zeit bis zur Markteinführung zu verkürzen. Die Volatilität bei wichtigen Rohstoffen vorgelagert, insbesondere bei Palmöl und Kartoffeln, bleibt eine wiederkehrende Kosten- und Beschaffungsherausforderung in den Kernsegmenten Chips und Crisps. In der Mitte und am Ende der Kette bestimmen Logistikleistung und die Qualität der Zutaten-/Gewürzversorgung die Umsetzung bei verpackten Produkten. Im Juni 2026 gründete ofi (olam food ingredients) ein Gemeinschaftsunternehmen mit WNC Capital Holdings zur Gründung von ofi Philippines Blends, einschließlich einer neuen Anlage in Bulacan, deren Inbetriebnahme für das vierte Quartal 2026 geplant ist, um herzhafte Würzmischungen und Trockenmischungen herzustellen und so die schnellere Lokalisierung von Aromasystemen für Snackhersteller zu unterstützen. Die im Dezember 2025 geschlossene Partnerschaft von CJ CheilJedang mit CP Axtra (CP Group) zielt auf eine breitere Distribution von K-Food-Produkten, einschließlich herzhafter Snacks, in Thailand, Malaysia und den Philippinen ab. Gleichzeitig wurde die Hafenstauung in Tanjung Priok in Indonesien und Laem Chabang in Thailand als Engpass genannt, der die Anlandekosten für importierte Spezialverpackungsfolien erhöhen kann, was Hersteller dazu veranlasst, alternative Lieferanten zu qualifizieren und Verpackungsstrukturen dort zu vereinfachen, wo dies möglich ist.
Wettbewerbslandschaft
Im Markt für herzhafte Snacks in Südostasien ist der Wettbewerb ausgewogen, wobei sowohl multinationale Unternehmen als auch lokale Akteure aktiv konkurrieren. Globale Unternehmen nutzen ihre Größe, internationale Reichweite und Innovationskraft, um Premium-Produkte anzubieten, die den sich verändernden Verbraucherpräferenzen entsprechen. Lokale Unternehmen hingegen stützen sich auf ihre starken Vertriebsnetze und ihr tiefes Verständnis regionaler Geschmäcker, um ihre Marktposition zu behaupten. Unternehmen verfolgen im Allgemeinen zwei Hauptstrategien: Eine konzentriert sich auf die Entwicklung von Premium-Produkten mit gesundheitlichem Nutzen und einzigartigen Aromen, während die andere Erschwinglichkeit und Zugänglichkeit sicherstellt, um ein breiteres Publikum zu erreichen.
Neuere Unternehmen verändern den Markt durch digitale Ansätze, umgehen traditionelle Vertriebshürden und verbinden sich direkt mit Verbrauchern. Diese Unternehmen nutzen E-Commerce und soziale Medien, um sich einen einzigartigen Platz zu schaffen. Als Reaktion darauf setzen etablierte Akteure auf Technologie, investieren in Werkzeuge zur Verbesserung der Kundenbindung durch personalisiertes Marketing und Treueprogramme und machen gleichzeitig ihre Lieferketten effizienter. Diese technologischen Fortschritte sind unerlässlich, um im sich schnell verändernden Markt wettbewerbsfähig zu bleiben.
Der Wettbewerb nimmt auch zu, da Unternehmen aus anderen Branchen, wie Getränkehersteller, in den Snackmarkt eintreten. Diese Unternehmen nutzen ihre bestehenden Vertriebsnetze und ihren starken Markenruf, um der wachsenden Nachfrage nach Snacks in verschiedenen Situationen gerecht zu werden. Durch die Kombination von Snackprodukten mit ihrem Getränkeangebot streben sie an, ihre Marktpräsenz und Gewinne zu steigern. Dieser Eintritt aus anderen Sektoren verschärft den Wettbewerb und zwingt bestehende Snackunternehmen zur Innovation und Anpassung, um ihren Marktanteil zu schützen.
Marktführer für herzhafte Snacks in Südostasien
Mondelēz International
PepsiCo Inc.
Universal Rubina Corporation
Kellanova
PT Garudafood Putra Putri Jaya Tbk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für herzhafte Snacks in Südostasien
- PepsiCo Inc.
- Mondelez International
- Teck Huat & Co. Pte Ltd
- Universal Robina Corporation
- Kellanova
- Calbee Inc.
- GarudaFood Putra Putri Jaya Tbk
- Tao Kae Noi Food & Marketing PCL
- Monde Nissin Corp.
- Want Want Holdings Ltd.
- VinaMit JSC
- J&D Food Industries Sdn Bhd
- Thai Snack Foods Co., Ltd
- Srisan Food Co., Ltd.
- Orang Tua Group
- Kameda Seika Co.
- PT Sekar Laut Tbk
- Liwayway Holdings (Oishi)
- Mamee-Double Decker (M) Sdn Bhd
- PT Mayora Indah Tbk
Lesen Sie die Analyse der Markt für herzhafte Snacks in Südostasien-Unternehmen

Marktchancen und Zukunftsaussichten
Gesundheits- und compliancegetriebene Produkterneuerung ist ein klarer Freiraum bei herzhaften Snacks, insbesondere für neu formulierte natriumreduzierte oder ölreduzierte Varianten und übersichtlichere Zutatenlisten, die den Anforderungen an die Vorderseiten-Kennzeichnung und die Kontrolle der Kennzeichnung entsprechen. Staatlich unterstützte Programme bieten ebenfalls kommerziell relevante Wege. Singapurs Healthier Choice Symbol und Thailands Healthier Choice-Logo-Programm stärken die Sichtbarkeit neu formulierter Angebote bei Händlern und Konsumenten, während Singapurs am 30. Januar 2026 in Kraft getretene Kennzeichnungsanforderungen den Wert genauer Nährwerttabellen, Zutatenangaben und Verpackungsaussagen erhöhen. Vietnams strengeres Genehmigungs- und Zertifizierungsregime gemäß Dekret 46/2026/ND-CP (in Kraft seit 16. April 2026) begünstigt ebenfalls Hersteller mit standardisierten Lebensmittelsicherheitssystemen und starker Dokumentation, was organisierten Akteuren und hochcompliance-fähigen Co-Herstellern zugutekommt.
Digitalisierung und industrielle Modernisierung im gesamten regionalen Lebensmittelökosystem schaffen zusätzlichen Spielraum für Snackhersteller, um Durchsatz, Rückverfolgbarkeit und Servicelevel für den modernen Handel und Online-Kanäle zu steigern. Singapur startete im Februar 2026 einen aktualisierten Food Manufacturing Industry Digital Plan, um die Technologieeinführung bei lokalen Lebensmittelherstellern zu beschleunigen und die Nutzung von Tools wie automatisiertem Auftragsmanagement und bildbasierter Qualitätsinspektion zu unterstützen. Investitionen multinationaler Unternehmen in Vietnam und Thailand stärken zudem die Rolle der Region als Produktions- und Vertriebsstandort. So eröffnete Suntory PepsiCo im Juli 2026 eine Fabrik im Wert von 300 Millionen USD in Tay Ninh, Vietnam, mit einem automatisierten Lager, was das Ausmaß der Automatisierung zeigt, die in lokalen Lieferketten eingesetzt wird. Diese Schritte setzen wettbewerbsfähige Maßstäbe für Reaktionsfähigkeit, Verpackungsformate und Portfoliolokalisierung und unterstützen die Expansion von Premium- und geschmacksorientierten Snacks in dicht besiedelten urbanen Korridoren, die von modernem Einzelhandel und Quick Commerce bedient werden.
Recent Industry Developments in Markt für herzhafte Snacks in Südostasien
- Juli 2026: Suntory PepsiCo eröffnete eine Fabrik im Wert von 300 Millionen USD in Tay Ninh, Vietnam, einschließlich seines ersten vollautomatisierten Lagers in Asien. Die Investition stärkt Hochgeschwindigkeits- und Hochservice-Fertigungs- und Logistikkapazitäten in einem zentralen ASEAN-Produktionskorridor und hebt die Messlatte für Nachschub und Verfügbarkeit von Portfolios im Bereich verpackter Lebensmittel und Snacks.
- November 2025: PepsiCo eröffnete eine Lebensmittelfabrik im Wert von rund 89–90 Millionen USD in Ninh Binh, Vietnam, mit einer Jahreskapazität von über 25.000 Tonnen Snacks und einem Fokus auf Automatisierung sowie Nachhaltigkeitsmerkmale wie Biomassekessel und Solarenergie. Der Standort erweitert die lokale Snackproduktion und unterstützt gleichzeitig den regionalen Vertrieb von Vietnam in nahegelegene Märkte.
- Mai 2024: Mondelēz International eröffnete sein Regional Biscuit and Baked Snacks Lab und Innovation Kitchen in Singapur, unterstützt durch eine Investition von mehr als 5 Millionen USD. Das Zentrum beschleunigt die Produktentwicklung und Lokalisierung für Südostasien und benachbarte asiatisch-pazifische Märkte und unterstützt schnellere Innovationszyklen bei Aromen, Texturen und Verpackungsformaten.


Markt für herzhafte Snacks in Südostasien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie bezeichnet der Markt den Umsatzwert von herzhaften Snacks im Einzelhandel und im Außer-Haus-Verzehr, die in Südostasien konsumiert werden, erfasst in USD und umfasst gängige salzige und würzige Snackformate, die für den Verzehr zwischen den Mahlzeiten gekauft werden.
Ausgeschlossene Bereiche: Süße Snacks und Süßwaren, frische Backwaren und vollständige Mahlzeitersatzprodukte sind in dieser Marktgrößenbestimmung nicht enthalten.
Übersicht der Segmentierung
- Nach Produkttyp
- Chips und Knabbergebäck
- Kartoffelchips
- Tortilla- und Maischips
- Reis- und Hülsenfruchtchips
- Mehrkornchips
- Meeresalgen- und meeresfrüchtebasierte Knabbergebäcke
- Nüsse, Samen und Trailmischungen
- Obst- und Gemüsesnacks
- Popcorn-Snacks
- Fleisch- und Trockenfleischsnacks
- Extrudierte und gepuffte Snacks
- Sonstige Produkte
- Chips und Knabbergebäck
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-Stores
- Online-Händler
- Sonstige Vertriebskanäle
- Nach Geschmacksprofil
- Klassisch gesalzen/natur
- Gewürzt
- Nach Land
- Indonesien
- Malaysia
- Vietnam
- Thailand
- Philippinen
- Myanmar
- Singapur
- Übriges Südostasien
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Schreibtischarbeit beginnt mit dem Aufbau eines klaren Angebots- und Nachfragebilds für Südostasien, damit die Snackkategorien und die Länderabdeckung konsistent bleiben. Wir beziehen uns typischerweise auf öffentliche Statistiken und Referenzdaten wie nationale Statistikämter in der Region, UN-Comtrade-Handelsdaten, FAOSTAT für wichtige Rohstoffinputs (wie Kartoffel-, Mais- und Palmöl-Proxys), makroökonomische Indikatoren der Weltbank sowie relevante Behörden für Lebensmittelsicherheit und Kennzeichnung für den regulatorischen Kontext.
Danach wird das Modell anhand von Angaben von Herstellern und Markeninhabern, Geschäftsberichten und Investorenpräsentationen von Unternehmen, Ankündigungen von Einzelhändlern und seriöser Presseberichterstattung über Markteinführungen und Preisgestaltung geformt. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -analysen kann zur Normalisierung von Umsätzen und zur Verfolgung von Eigentümerwechseln genutzt werden, und eine sendungsbasierte Import- und Exportdatenbank wird selektiv verwendet, um Handelsströme für verpackte Snackprodukte zu überprüfen. Diese Liste ist nicht erschöpfend, und viele weitere öffentliche Quellen wurden ebenfalls verwendet, um Daten zu erheben, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung wird eingesetzt, um die Annahmen aus der Schreibtischforschung mit Personen zu überprüfen, die nah an Kategorieentscheidungen sitzen, darunter Hersteller, Distributoren, Einkäufer des modernen Handels sowie Teilnehmer aus den Bereichen Zutaten und Verpackung. Da dies ein Markt mit mehreren Ländern ist, werden die Eingaben zwischen größeren ASEAN-Nachfragezentren und kleineren Märkten ausgeglichen, und das Feedback wird verwendet, um Durchdringung, Preisstufen und Kanalmix anzupassen, bevor die Gesamtsummen finalisiert werden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 28% | CXOs: 13% |
| Mid-Tier: 57% | Funktions-/Bereichsleiter: 36% |
| Kleinere Marktteilnehmer: 15% | Manager: 51% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt mittels eines Top-down-Ansatzes, bei dem Bevölkerung, Snacking-Häufigkeit und Pro-Kopf-Ausgaben für Snacks länderweise rekonstruiert und nach Anwendung der Kanalgewichtungen zu einer Gesamtsumme für Südostasien zusammengefasst werden. Um die Zahlen fundiert zu halten, werden die Ergebnisse mit selektiven Bottom-up-Näherungen überprüft, etwa durch stichprobenweise erfasste Markenpreispunkte multipliziert mit beobachteten Packungsgrößen und erwarteten Umschlagsgeschwindigkeiten, gefolgt von Kanalüberprüfungen bei Distributoren und Einzelhändlern.
Zu den wichtigsten im Modell verwendeten Eingaben zählen Urbanisierungs- und Einkommenstrends, Expansionsraten im modernen Handel und E-Commerce, Preis- und Packungsgrößenarchitektur, an Inputkosten gekoppelte Preisbewegungen (wie bei Speiseöl und Kartoffeln) sowie die Mixverschiebung zwischen Chips, Extrudersnacks, Nüssen und Samen sowie Crackern. Bei uneinheitlichen Länderdaten werden Lücken durch die Verwendung von Proxy-Indikatoren aus ähnlichen Märkten behandelt und anschließend mit Interview-Feedback abgeglichen, damit die endgültigen Werte realistisch bleiben.
Für die Prognose wird eine Szenarioanalyse verwendet, sodass Aufwärts- und Abwärtsfälle unterschiedliche Annahmen zu Preisinflation, Volumenwachstum und Kanalverschiebungen widerspiegeln, und anschließend wird ein zentrales Szenario ausgewählt, basierend darauf, was die meisten Primärbefragten als den wahrscheinlichen Weg ansehen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, bei denen die Gesamtsummen gegen unabhängige Signale wie Handelsbewegungen bei Snackprodukten, Rohstoffrichtung und Wachstum der Verbraucherausgaben abgeglichen werden, um zu prüfen, ob Erzählung und Rechnung übereinstimmen. Ausreißer werden auf Länder- und Kategorieebene überprüft, und wenn eine Abweichung nicht erklärt werden kann, werden Annahmen überarbeitet und Folgegespräche ausgelöst.
Vor der endgültigen Freigabe durchlaufen Modell und Bericht eine mehrstufige Analystenprüfung, damit Definitionen, Währungsbehandlung und Zeitreihen konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis Preisgestaltung, Regulierung oder Kanalstruktur verändert, gefolgt von einer abschließenden Überprüfung vor der Auslieferung, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße für herzhafte Snacks in Südostasien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für herzhafte Snacks in Südostasien können sich zwischen den Quellen unterscheiden, selbst wenn der Zeitraum ähnlich klingt, da die Produktliste und die Vertriebskanäle nicht immer gleich behandelt werden. Der Zeitpunkt der Währungsumrechnung, die Wahl des Basisjahres und die Art, wie Preiserhöhungen fortgeschrieben werden, können die Differenz zusätzlich vergrößern.
In der Praxis ergeben sich die größten Unterschiede meist daraus, ob der traditionelle Lebensmitteleinzelhandel und der Außer-Haus-Verzehr mitgezählt werden und ob benachbarte Kategorien wie süße Kekse oder breitere Snackkategorien in die herzhafte Gesamtsumme eingemischt werden. Ein weiterer Faktor ist die Art, wie die durchschnittlichen Verkaufspreise gebildet werden, wobei einige Schätzungen eine einheitliche regionale Preiserhöhung anwenden, während andere nach Land und Packungsgröße anpassen, gefolgt von einem unterschiedlichen Aktualisierungsrhythmus.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,71 Mrd. USD (2026) | |
| Regionale Beratungsgesellschaft A | 7,89 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und einen längeren Endhorizont, und der Produktumfang erscheint an manchen Stellen breiter gefasst, was verändern kann, was als herzhaft gegenüber benachbarten Snackkategorien behandelt wird, wenn die Gesamtsummen zusammengeführt werden. |
| Branchenverlag B | 10,20 Mrd. USD (2026) | Wendet wahrscheinlich eine breitere Snackdefinition an, die mehr traditionelle und ethnische Varianten einschließen kann, und behandelt die Kanalabdeckung möglicherweise anders, was den erfassten Wert im gleichen Jahr erhöhen kann. |
Die Spanne in der Tabelle spiegelt hauptsächlich wider, was unter herzhaften Snacks erfasst wird und wie Kanäle und Preisstufen über die ASEAN-Märkte hinweg angewendet werden, wobei die Marktgröße an eine explizite Länderabdeckung und Kategoriedefinitionen gebunden bleibt, was der spezifische Ansatz ist, der hier von Mordor Intelligence verwendet wird.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für herzhafte Snacks in Südostasien derzeit und wie schnell wächst er?
Der Markt für herzhafte Snacks in Südostasien wird im Jahr 2026 auf 9,71 Milliarden USD geschätzt und soll bis 2031 einen Wert von 16,02 Milliarden USD erreichen, mit einem CAGR von 10,53 %.
Welche Produktsegmente wachsen im Markt für herzhafte Snacks in Südostasien am schnellsten?
Obst- und Gemüsesnacks sind die am schnellsten wachsende Kategorie im Markt für herzhafte Snacks in Südostasien und wachsen bis 2031 mit einem CAGR von 12,50 %, da Verbraucher zunehmend natürliche, nährstoffreiche Optionen bevorzugen.
Wie wichtig ist der E-Commerce für das zukünftige Wachstum im Markt für herzhafte Snacks in Südostasien?
Der Online-Einzelhandel ist der dynamischste Kanal im Markt für herzhafte Snacks in Südostasien und wird voraussichtlich einen CAGR von 11,45 % (2026–2031) erzielen, dank Quick-Commerce-Plattformen, die Impulskäufe innerhalb einer Stunde erfüllen.
Welches Land wird zwischen 2026 und 2031 der wichtigste Nachfragemotor im Markt für herzhafte Snacks in Südostasien sein?
Vietnam wird voraussichtlich das am schnellsten wachsende nationale Segment im Markt für herzhafte Snacks in Südostasien sein, mit einem CAGR von 14,32 %, angetrieben durch steigende Einkommen, Urbanisierung und die Expansion des modernen Einzelhandels über Hanoi und Ho-Chi-Minh-Stadt hinaus.
Seite zuletzt aktualisiert am:



