
Taille et part du marché des dispositifs ophtalmiques en Afrique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
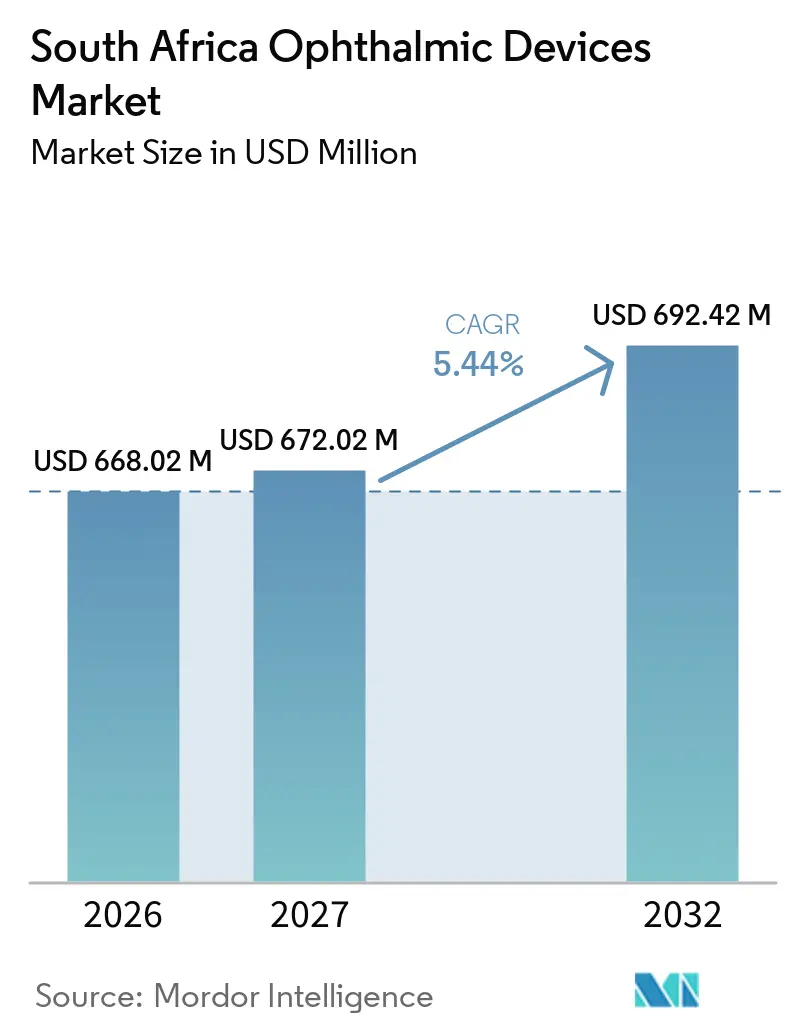
| Taille du marché de l'année de base (2026) | 668.02 Millions de dollars américains |
| Taille du Marché (2027) | 672.02 Millions de dollars américains |
| Taille du Marché (2032) | 692.42 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 0.60 % |
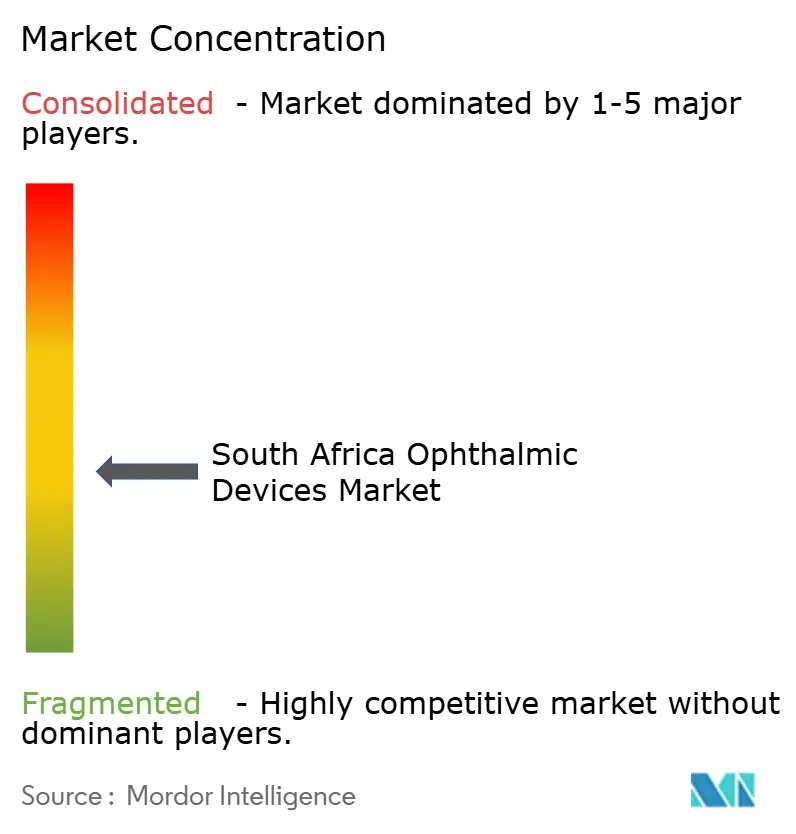
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs ophtalmiques en Afrique du Sud par Mordor Intelligence
La taille du marché des dispositifs ophtalmiques en Afrique du Sud devrait croître de 668,02 millions USD en 2026 à 672,02 millions USD en 2027, et devrait atteindre 692,42 millions USD d'ici 2032, à un CAGR de 0,60 % sur la période 2027-2032. La demande est en expansion, portée par la hausse des volumes de chirurgies de la cataracte, le développement des programmes de dépistage de la rétinopathie diabétique et l'élargissement du remboursement par les mutuelles de santé, qui convergent avec les mises à niveau technologiques dans les établissements publics et privés. Les fabricants multinationaux ont répondu en établissant des centres d'assemblage locaux afin de compenser la volatilité du rand, tandis que les appels d'offres du secteur public spécifient de plus en plus des contrats de service sur l'ensemble du cycle de vie, regroupant les dispositifs avec la formation et la maintenance. L'adoption précoce des diagnostics assistés par intelligence artificielle dans les hôpitaux urbains démontre des gains de productivité qui, à leur tour, stimulent les achats de systèmes d'OCT haute résolution et d'imagerie du fond d'œil. Parallèlement, la prolifération des chaînes de distribution optique dans les townships élargit le bassin de patients d'entrée de gamme qui transitent ensuite vers des soins chirurgicaux.
Principaux enseignements du rapport
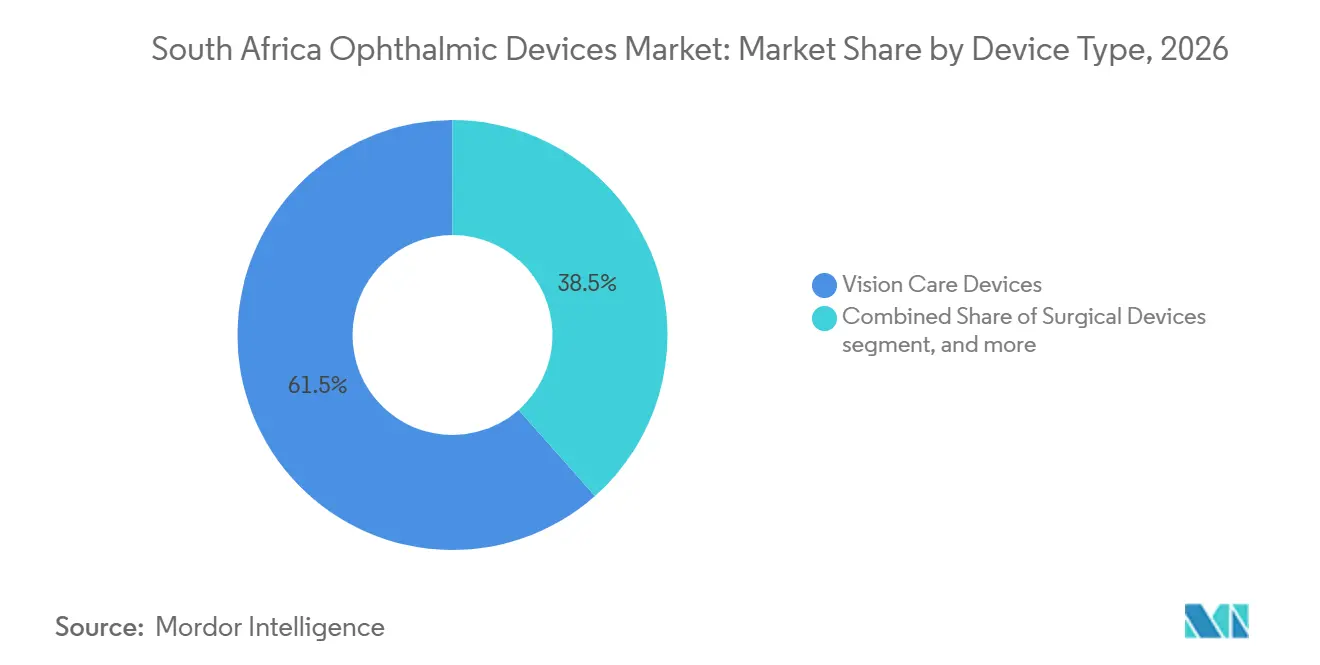
- Par type de dispositif, les produits de soins visuels détenaient 61,52 % de la part du marché des dispositifs ophtalmiques en Afrique du Sud en 2026, tandis que les dispositifs de diagnostic et de surveillance devraient se développer à un CAGR de 7,54 % jusqu'en 2032.
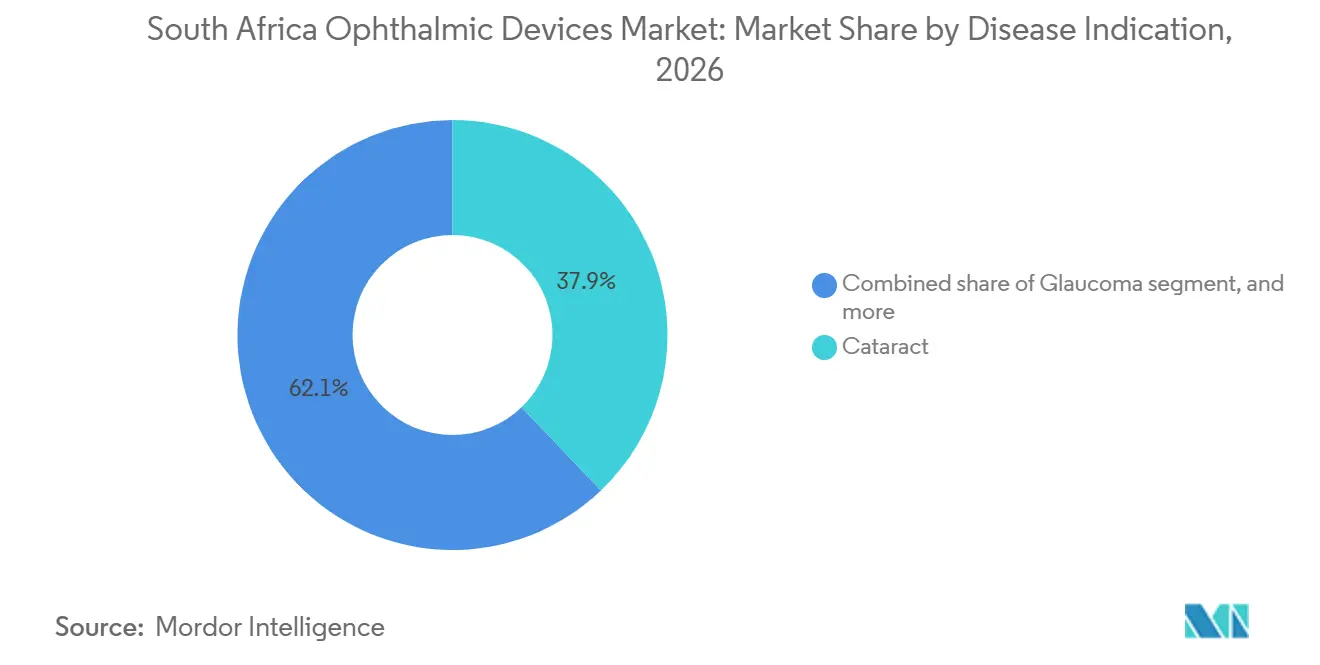
- Par indication pathologique, les produits pour la cataracte dominaient avec une part de 37,86 % de la taille du marché des dispositifs ophtalmiques en Afrique du Sud en 2026 ; les dispositifs pour la rétinopathie diabétique sont en passe de croître à un CAGR de 6,78 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux représentaient 42,09 % de la part des revenus du marché des dispositifs ophtalmiques en Afrique du Sud en 2026 ; les centres de chirurgie ambulatoire enregistrent le CAGR projeté le plus élevé à 6,62 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des dispositifs ophtalmiques en Afrique du Sud
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | Impact en % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante de la rétinopathie diabétique dans le contexte de l'augmentation du diabète en Afrique du Sud | +0,40 | Limpopo et principales provinces urbaines | Long terme (≥ 4 ans) |
| Le programme gouvernemental Vision 2030 pour la santé oculaire stimule les volumes chirurgicaux dans le secteur public | +0,30 | Hôpitaux publics nationaux | Moyen terme (2-4 ans) |
| Adoption rapide des lasers femtoseconde pour la cataracte et des lasers SMILE dans les hôpitaux privés | +0,35 | Gauteng et Cap-Occidental | Court terme (≤ 2 ans) |
| Extension de la couverture des régimes médicaux pour les lentilles intraoculaires et les diagnostics premium | +0,25 | Principaux centres urbains | Moyen terme (2-4 ans) |
| Développement des chaînes de vente au détail de soins de la vue dans les townships urbains, stimulant la demande de dispositifs | +0,15 | Townships de Johannesburg, du Cap et de Durban | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante de la rétinopathie diabétique
La prévalence de la rétinopathie diabétique de 35,3 % parmi les patients diabétiques au Limpopo stimule des commandes sans précédent de scanners OCT haute résolution et de caméras de fond d'œil mydriatiques, la demande totale devant augmenter de 40 % d'ici 2027. Les hôpitaux adoptent de plus en plus des modèles de téléophtalmologie dans lesquels des techniciens capturent des images rétiniennes dans des cliniques rurales et des ophtalmologistes les interprètent à distance, réduisant les délais d'orientation jusqu'à 60 %. Les fournisseurs d'équipements structurent désormais les contrats sous forme d'abonnements basés sur les services qui répartissent les coûts sur des quotas de dépistage pluriannuels, réduisant les dépenses d'investissement initiales. La flexibilité d'approvisionnement qui en résulte accélère l'adoption par les départements de santé provinciaux qui avaient précédemment différé leurs achats en raison de contraintes budgétaires. Les fournisseurs qui intègrent des algorithmes de classification par intelligence artificielle dans les plateformes d'imagerie signalent des temps de lecture 25 % plus rapides, libérant ainsi les ophtalmologistes rares pour les tâches chirurgicales.
Programme gouvernemental Vision 2030 pour la santé oculaire
Le programme Vision 2030 pour la santé oculaire vise une augmentation de 30 % de la couverture effective de la chirurgie de la cataracte (eCSC) et a déjà fait progresser les volumes de cataracte dans les hôpitaux publics de 15 % d'une année sur l'autre en 2024[1]. Les documents d'appel d'offres regroupent de plus en plus les machines de phacoémulsification, les microscopes et les consommables avec des modules de formation des chirurgiens, garantissant une utilisation continue des dispositifs après l'installation. Les fabricants proposant des kits chirurgicaux modulaires adaptés aux blocs opératoires des hôpitaux de district remportent des appels d'offres au Limpopo et dans le Cap-Oriental, où moins de 47 % des établissements disposaient auparavant d'une infrastructure adéquate pour les soins oculaires. À mesure que le programme s'étend, les fournisseurs anticipent des pipelines de livraison pluriannuels pour les lentilles intraoculaires, les pièces à main de phacoémulsification et les lampes à fente à faible coût capables de résister aux coupures de courant intermittentes.
Adoption rapide des lasers femtoseconde pour la cataracte et des lasers SMILE
Les hôpitaux privés du Gauteng et du Cap-Occidental ont installé 35 % de plateformes laser femtoseconde supplémentaires en 2024, propulsant le segment vers une croissance à deux chiffres[2]. Le financement à la procédure s'avère déterminant pour les cliniques indépendantes qui ne pouvaient auparavant pas justifier des investissements en capital de 1 million USD. La demande des patients est soutenue par la réduction de l'énergie chirurgicale et une récupération visuelle plus rapide, ce qui conduit les assureurs à classer la FLACS comme une mise à niveau remboursable plutôt qu'une procédure purement élective. Les cliniques qui commercialisent des forfaits combinant la cataracte femtoseconde et la correction réfractive SMILE signalent des taux de conversion 18 % plus élevés chez les patients myopes âgés de 25 à 40 ans, élargissant ainsi l'entonnoir chirurgical pour les lentilles intraoculaires premium.
Extension de la couverture des régimes médicaux
Les prestations de soins oculaires représentaient 3,1 % du total des versements des régimes en 2024, et les nouveaux produits de couverture complémentaire 2025 remboursent désormais les lentilles intraoculaires multifocales premium jusqu'à 213 000 ZAR par an. Les régimes fermés, qui dépensent davantage par bénéficiaire que les régimes ouverts, négocient des remises basées sur les volumes qui raccourcissent les délais de retour sur investissement des dispositifs de diagnostic pour les hôpitaux du réseau. Les fabricants de dispositifs adaptent désormais des gammes de produits segmentées — économique, standard et premium — pour correspondre à la structure des prestations à plusieurs niveaux. À mesure que les tickets modérateurs pour l'ophtalmologie deviennent inférieurs aux services d'optométrie, davantage de patients contournent les lunettes de routine et optent pour une correction chirurgicale définitive, élargissant ainsi la base adressable totale pour les plateformes chirurgicales et les consommables.
Analyse de l'impact des freins*
| Analyse de l'impact des freins | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Faible densité d'ophtalmologistes en dehors du Gauteng et du Cap-Occidental, limitant l'adoption des dispositifs | −0,80 | Provinces rurales | Long terme (≥ 4 ans) |
| Droits d'importation élevés et volatilité du rand renchérissant les coûts des équipements d'investissement | −0,70 | National | Court terme (≤ 2 ans) |
| Retards dans les approbations de remboursement pour les nouvelles technologies ophtalmiques par le Conseil des régimes médicaux | −0,50 | Prestataires du secteur privé | Moyen terme (2-4 ans) |
| Lentilles contrefaites à bas coût sur les marchés informels, fragilisant les ventes des marques premium | −0,20 | Marchés urbains informels | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Faible densité d'ophtalmologistes en dehors du Gauteng et du Cap-Occidental
Plus de 90 % des optométristes servent moins de 16 % de la population, et 85 % des ophtalmologistes exercent dans le secteur privé, laissant de vastes districts ruraux sans couverture spécialisée[3]. Ce déséquilibre réduit le potentiel de pénétration des dispositifs jusqu'à 80 % dans des provinces telles que le Cap-du-Nord et le Nord-Ouest. Pour combler cet écart, les fabricants développent des autoréfractomètres automatisés et des caméras à lampe à fente simplifiées que les infirmières peuvent utiliser après de courtes formations, mais l'adoption reste limitée par les capacités de maintenance insuffisantes. Le modèle de téléophtalmologie en étoile atténue les goulots d'étranglement des flux de travail, mais dépend d'un haut débit fiable, qui ne couvre que 42 % des cliniques rurales. Par conséquent, les fournisseurs doivent inclure des kits d'énergie solaire et des diagnostics à distance pour maintenir les dispositifs opérationnels.
Droits d'importation élevés et volatilité du rand
Plus de 70 % des dispositifs ophtalmiques sont importés, et les fluctuations du rand ont élargi les devis de prix jusqu'à 15 % au cours d'un seul cycle d'appel d'offres. Les petits cabinets reportent les mises à niveau lorsque les pics du taux de change font augmenter les remboursements de prêts, prolongeant ainsi les cycles de remplacement. Les multinationales telles qu'Alcon ont réagi en assemblant localement des packs de lentilles intraoculaires, réduisant les coûts à l'arrivée de 12 % et amortissant les budgets du secteur public. L'approvisionnement régional en composants gagne également du terrain ; un fabricant de microscopes de premier plan prévoit de transférer 30 % de ses pièces en métal de précision à un fournisseur de Durban d'ici 2027. Ces initiatives de localisation atténuent progressivement la volatilité des prix, mais nécessitent des accords de transfert de technologie et des approbations réglementaires qui allongent les délais de mise sur le marché des nouveaux modèles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de dispositif : les soins de la vue en tête, les diagnostics en accélération
La catégorie des soins visuels a généré 61,52 % du marché des dispositifs ophtalmiques en Afrique du Sud en 2026, reflétant la forte charge de vices de réfraction non corrigés dans le pays et le rôle des lunettes comme point d'entrée le plus accessible aux soins oculaires. L'expansion régulière des chaînes de vente au détail dans les townships élargit la portée auprès des consommateurs, tandis que les plateformes de remplacement de lentilles en ligne augmentent la fréquence des achats répétés. Les lentilles de contact à port journalier premium représentent désormais 17 % du chiffre d'affaires au détail, signalant un cycle de montée en gamme qui améliore les marges unitaires.
Le segment du diagnostic et de la surveillance, dont la croissance est prévue à un taux composé de 7,54 % jusqu'en 2032, est le contributeur à la croissance la plus rapide du marché des dispositifs ophtalmiques en Afrique du Sud. Les scanners OCT représentent déjà plus de 24 % des ventes de diagnostic, portés par les mandats de dépistage de la rétinopathie diabétique. Les fournisseurs intègrent de plus en plus des logiciels de détection par intelligence artificielle qui classifient les pathologies avec une précision de 97,3 %, permettant aux non-ophtalmologistes de trier rapidement les cas. Sur la période de prévision, un modèle d'approvisionnement du secteur public plus connecté obligera les fournisseurs à assurer la compatibilité avec les échanges nationaux d'informations de santé, faisant du logiciel un critère d'appel d'offres décisif.
Les dispositifs chirurgicaux constituent une part plus restreinte mais en évolution rapide du marché des dispositifs ophtalmiques en Afrique du Sud. Les plateformes laser femtoseconde, les implants de chirurgie mini-invasive du glaucome et les embouts de phacoémulsification portables ancrent collectivement une niche à haute valeur ajoutée alimentée par les objectifs de cataracte de Vision 2030 et la demande du secteur privé pour des options premium de correction de la vision. Le système chirurgical OMNI, par exemple, offre une canaloplastie combinée et une trabéculotomie dans un seul dispositif, réduisant la dépendance aux médicaments postopératoires et raccourcissant les durées d'hospitalisation nationales. Les fabricants de dispositifs qui proposent à la fois des solutions conventionnelles et mini-invasives occupent une position stratégique à mesure que les chirurgiens transitent vers des techniques de nouvelle génération.

Par indication pathologique : dominance de la cataracte, dynamique de la rétinopathie diabétique
Les produits pour la cataracte ont représenté 37,86 % de la part du marché des dispositifs ophtalmiques en Afrique du Sud en 2026, portés par des protocoles chirurgicaux solides et un accent croissant du gouvernement sur la résorption des listes d'attente. Les volumes d'appels d'offres du secteur public ont augmenté à la suite de la hausse de 15 % des chirurgies de la cataracte en 2024, incitant les fabricants de sondes de phacoémulsification à développer les centres d'inventaire régionaux pour prévenir les ruptures de stock.p>
Les dispositifs ciblant la rétinopathie diabétique enregistrent la croissance prévisionnelle la plus rapide à un CAGR de 6,78 %, portés par la pression épidémiologique liée à la prévalence croissante du diabète et à l'engagement national en faveur du dépistage rétinien par télémédecine. Les caméras de fond d'œil conçues pour fonctionner sur batterie pénètrent désormais les cliniques mobiles qui desservent les communautés minières, tandis que les systèmes de classification par intelligence artificielle hébergés dans le cloud ramènent le délai de rendu des résultats à moins de 24 heures.
Le segment des dispositifs pour le glaucome, incluant les implants de chirurgie mini-invasive du glaucome et les stents à libération prolongée de médicaments, conserve une échelle significative car la gestion chronique de la pression intraoculaire exige un suivi à vie. Les nouvelles conceptions de micro-shunts qui s'intègrent aux systèmes de dossiers de santé électroniques illustrent la convergence du matériel chirurgical et de la capture de données vers une proposition holistique de gestion des maladies. Une adoption plus large dépend de la formation ; des ateliers animés par des chirurgiens spécialistes du glaucome en visite depuis le Gauteng ont doublé les volumes de procédures de chirurgie mini-invasive du glaucome dans le Cap-Oriental depuis 2023.
Par utilisateur final : les hôpitaux continuent de dominer, les centres de chirurgie ambulatoire gagnent en vitesse
Les hôpitaux représentaient 42,09 % des revenus du marché des dispositifs ophtalmiques en Afrique du Sud en 2026, grâce à des portefeuilles de services complets et à des chaînes de référencement établies. Les établissements publics, dynamisés par le financement de Vision 2030, renouvellent les microscopes et lampes à fente vieillissants après plus d'une décennie de maintenance différée. Les hôpitaux privés se différencient par la technologie premium, en faisant la promotion de la visualisation 3D heads-up basée sur Zeiss et des salles de chirurgie de la cataracte équipées de LenSx pour attirer les patients assurés.
Les centres de chirurgie ambulatoire, dont la croissance est projetée à un CAGR de 6,62 %, offrent des frais généraux réduits et un débit de cas rapide, ce qui en fait des partenaires attractifs pour les fournisseurs de laser femtoseconde à paiement à l'acte. De plus, plusieurs coopératives d'ophtalmologistes ont converti des espaces commerciaux vacants en postes opérationnels prêts à l'emploi qui réalisent jusqu'à 25 opérations de la cataracte par jour. Ce modèle réduit les frais d'établissement jusqu'à 30 % en dessous des tarifs hospitaliers, permettant aux mutuelles d'autoriser des interventions qui dépasseraient autrement les plafonds de remboursement.
Les cliniques ophtalmiques spécialisées dans les pôles urbains restent des bancs d'essai de l'innovation, pilotant souvent des plateformes de kératométrie assistée par intelligence artificielle et de LASIK guidé par front d'onde avant une diffusion plus large. Leur présence active sur les réseaux sociaux renforce la sensibilisation des consommateurs, qui alimente en fin de compte les flux des centres de chirurgie ambulatoire et des hôpitaux, renforçant la boucle de soins intégrés qu'envisagent les planificateurs publics pour la santé oculaire nationale.
Analyse géographique
Les provinces du Gauteng et du Cap-Occidental ont contribué à environ 64,58 % des revenus du marché des dispositifs ophtalmiques en Afrique du Sud en 2026, une part disproportionnée par rapport à leur poids démographique de 30 %. Cette concentration reflète des revenus disponibles plus élevés, une forte pénétration des mutuelles médicales et le regroupement de plus de 70 % des ophtalmologistes actifs à Johannesburg, Pretoria et Le Cap. Les fournisseurs de dispositifs pilotent fréquemment de nouvelles technologies dans ces pôles avant de les déployer dans les villes secondaires, car des statistiques d'utilisation éprouvées simplifient les négociations de remboursement.
Le KwaZulu-Natal et le Cap-Oriental sont des points focaux émergents, les départements de santé provinciaux orientant les fonds de Vision 2030 vers les districts négligés. Les adultes du Cap-Oriental âgés de 35 ans et plus présentent une prévalence de déficience visuelle de 51 % et de cécité de 6,6 %, principalement due aux vices de réfraction non corrigés (38 %) et à la cataracte (20 %). Des caravanes de chirurgie mobile ciblées, équipées de machines de phacoémulsification compactes et de microscopes à charge solaire, organisent désormais des camps de sensibilisation hebdomadaires qui réalisent collectivement 1 200 extractions de cataracte par trimestre, générant une demande incrémentale en consommables.
Les provinces du Limpopo, du Cap-Nord et du Nord-Ouest illustrent le potentiel de réduction des écarts — et les défis — de l'investissement public. Moins de 47 % des établissements du Limpopo disposaient de ressources adéquates en soins oculaires fin 2024, ce qui a déclenché un programme d'acquisition d'équipements privilégiant les lampes à fente robustes, les autoréfractomètres et les kits de dépistage de la vision pédiatrique. Cependant, les obstacles à la chaîne d'approvisionnement — longues distances routières, capacité limitée de chaîne du froid pour certains capteurs d'imagerie et électricité intermittente — obligent les fournisseurs à repenser l'emballage et à inclure des solutions d'alimentation hors réseau. Les fabricants qui répondent à ces réalités logistiques acquièrent un avantage de premier entrant à mesure que les appels d'offres provinciaux accordent de plus en plus de poids au soutien sur le cycle de vie plutôt qu'au prix affiché.
Les townships urbains jouxtant Johannesburg, Le Cap et Durban représentent le segment de vente au détail de soins visuels à la croissance la plus rapide. Les chaînes qui combinent optométrie, diagnostic ophtalmique de base et financement par micro-crédit permettent aux nouveaux porteurs de lunettes de passer aux lentilles de contact en un seul cycle de crédit. Ces points de vente alimentent également les flux de référencement vers les centres de chirurgie ambulatoire voisins pour des consultations de correction de la vision par laser, déplaçant subtilement les volumes chirurgicaux des grands hôpitaux. Les déploiements de téléophtalmologie égalisent davantage l'accès aux spécialistes : les cliniques de township équipées de caméras de fond d'œil connectées au cloud transmettent désormais les images aux hôpitaux universitaires, réduisant les déplacements inutiles et concentrant les références chirurgicales sur les cas nécessitant véritablement des soins tertiaires.
Paysage réglementaire
Les dispositifs ophtalmiques en Afrique du Sud sont réglementés par la South African Health Products Regulatory Authority (SAHPRA) en vertu du Medicines and Related Substances Act (loi 101 de 1965) et des Regulations Relating to Medical Devices and In Vitro Diagnostic Medical Devices (Journal officiel n° 40480). La SAHPRA utilise un cadre de classification basé sur le risque (classes A à D), qui influe sur les exigences d'évaluation de conformité, la profondeur des dossiers et les obligations post-commercialisation. Pour les implants ophtalmiques et dispositifs chirurgicaux à risque plus élevé, les demandeurs doivent également disposer d'une licence d'établissement appropriée pour fabriquer, importer, exporter ou distribuer.
Pour les produits limites et combinés, où les caractéristiques de dispositif et de médicament se recoupent, la détermination de la SAHPRA dépend du mode d'action principal (PMOA), qui dicte si la voie de soumission suit les exigences applicables aux dispositifs médicaux ou aux médicaments. L'environnement réglementaire relie également le choix de la voie à la stratégie d'approvisionnement : la SAHPRA a publié une politique de fabrication locale (signée en juin 2025) qui soutient la fabrication nationale et inclut un mécanisme d'examen prioritaire pour les produits de santé fabriqués localement admissibles, ce qui façonne les décisions de mise sur le marché pour les entreprises envisageant l'assemblage ou l'emballage local de consommables ophtalmiques et de kits d'implants.
Paysage concurrentiel
Le marché des dispositifs ophtalmiques en Afrique du Sud reste modérément fragmenté, mais le segment premium affiche une concentration croissante autour d'une poignée d'acteurs mondiaux. Alcon, Johnson & Johnson Vision Care et Carl Zeiss Meditec contrôlaient ensemble 47 % des revenus des lentilles intraoculaires premium en 2024, une avance qu'ils renforcent grâce à des programmes de formation des chirurgiens et à des offres de services multimodaux. Les filiales locales investissent dans des équipes de support technique qui fournissent des équipements de prêt le jour même lors des réparations, un facteur de différenciation essentiel dans les centres de cataracte à fort volume où les temps d'arrêt érodent la rentabilité.
Les challengers régionaux se concentrent sur les dispositifs de diagnostic optimisés en termes de coûts et les consommables génériques. Un fabricant basé à Durban a récemment introduit un embout de phacoémulsification à usage unique dont le prix est 22 % inférieur aux équivalents importés, captant des parts dans les segments à paiement direct. Bien que des lentilles contrefaites circulent sur les marchés informels, leur impact se concentre davantage sur les lunettes à bas prix que sur les catégories chirurgicales ; néanmoins, les marques premium appliquent l'authentification par hologramme et la vérification par code QR pour préserver la confiance des consommateurs.
Les partenariats stratégiques se multiplient à mesure que les fabricants cherchent à obtenir une traction en matière de remboursement. Un fournisseur de premier plan en matière d'OCT a conclu un accord-cadre avec un régime médical fermé couvrant 280 000 vies pour installer des dispositifs dans 14 hôpitaux du réseau, financés par des frais par examen prélevés sur les économies réalisées sur les complications tardives de la rétinopathie. Simultanément, des alliances en analyse de données positionnent les fabricants de dispositifs comme des collaborateurs en santé des populations : Zeiss intègre des ensembles de données d'imagerie anonymisées avec un laboratoire d'intelligence artificielle académique à Pretoria pour affiner les algorithmes de progression du glaucome, renforçant ainsi sa position dans les futurs appels d'offres qui mettent l'accent sur les capacités en science des données.
Malgré la volatilité du rand, les multinationales considèrent la production localisée comme une couverture ; la ligne d'assemblage d'Alcon pour les lentilles intraoculaires Clareon au Cap a réduit les délais de livraison à deux semaines et diminué les coûts à l'arrivée de 12 %, incitant Johnson & Johnson à prospecter Bloemfontein pour une éventuelle usine d'emballage sous blister de lentilles de contact. Ces initiatives signalent un changement stratégique d'une dépendance pure aux importations vers des chaînes d'approvisionnement hybrides qui amortissent les fluctuations monétaires tout en soutenant les ambitions d'exportation régionale vers le Botswana, la Namibie et le Zimbabwe.
Leaders du secteur des dispositifs ophtalmiques en Afrique du Sud
-
Alcon Inc.
-
Carl Zeiss Meditec AG
-
Johnson & Johnson Vision Care Inc.
-
Bausch + Lomb (Bausch Health)
-
Hoya Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
La localisation et la sécurisation de l'approvisionnement constituent un espace blanc pratique pour les flux de travail à fort volume liés à la cataracte et aux soins de correction réfractive, étant donné la dépendance du marché aux importations et la sensibilité des achats aux fluctuations monétaires. La politique de fabrication locale de la SAHPRA de juin 2025, qui inclut un examen prioritaire pour les produits de santé fabriqués localement admissibles, offre un levier clair pour les fabricants souhaitant développer l'assemblage et l'emballage national des consommables ophtalmiques et des kits d'implants. Cela s'aligne sur la localisation déjà en cours dans l'assemblage des emballages de lentilles intraoculaires, qui peut améliorer la réactivité aux appels d'offres. Cela s'inscrit également dans les appels d'offres du secteur public couvrant le cycle de vie complet, qui regroupent dispositifs, formation et maintenance, où les fournisseurs disposant d'une couverture de service technique locale et de cycles de réapprovisionnement plus rapides ont un avantage.
Les diagnostics prêts pour la téléophtalmologie constituent un autre domaine d'opportunité ciblé, à mesure que les programmes de dépistage se développent et que la rareté des spécialistes déplace la valeur vers du matériel d'imagerie robuste et des logiciels de flux de travail. La demande est visible dans l'adoption du dépistage de la rétinopathie diabétique et l'interprétation d'images assistée par IA dans les hôpitaux urbains, ce qui soutient une utilisation accrue de l'OCT et de l'imagerie du fond d'œil et peut favoriser des contrats basés sur les services répartissant les coûts d'investissement. Sur le plan des capacités, l'Afrique du Sud dispose d'acteurs identifiables de l'écosystème (DTIC, DSI, CSIR, SAMRC ainsi que la SAHPRA) susceptibles de soutenir les efforts de localisation et d'innovation, tandis que la classification basée sur le risque et les exigences de licence d'établissement de la SAHPRA font de l'exécution des affaires réglementaires un facteur de différenciation pour les fournisseurs qui étendent leurs portefeuilles à plus haut risque en chirurgie et implants.
Développements récents du secteur
- Janvier 2026 : aucun événement d'entreprise significatif et vérifiable pour 2026 répondant aux critères énoncés n'a été identifié dans les preuves fournies pour les dispositifs ophtalmiques en Afrique du Sud (les éléments d'avril à juillet 2026 n'ont pas été trouvés dans les sources dans le champ d'étude). Cela indique un marché qui s'appuie davantage sur des actions antérieures de localisation, de distribution et de réseau de prestataires que sur de nouvelles capacités récemment annoncées en 2026.
- Mai 2025 : Oculate est devenu le distributeur exclusif de Sterimedix en Afrique du Sud, élargissant l'accès aux canules et pièces à main ophtalmiques à usage unique. Ce changement améliore la couverture des canaux locaux pour les consommables utilisés dans les flux de travail liés à la cataracte et à la vitréorétine, où le contrôle des infections et la standardisation sont des priorités d'achat.
- Décembre 2024 : Johnson & Johnson Vision Care a signé un accord-cadre avec Mediclinic Southern Africa pour déployer les lentilles intraoculaires multifocales TECNIS Synergy dans 22 hôpitaux. En ancrant le déploiement dans un grand réseau hospitalier privé, l'accord accroît la visibilité de la base installée pour les LIO premium et renforce la dynamique de contractualisation groupée liée à la formation des chirurgiens et à la standardisation des résultats.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la valeur des dispositifs ophtalmiques vendus et utilisés en Afrique du Sud pour diagnostiquer, surveiller, corriger ou traiter chirurgicalement les affections oculaires dans tous les contextes de soins.
Exclusions du périmètre : Nous excluons les produits pharmaceutiques et les médicaments injectables, ainsi que les revenus de services purs provenant des examens de la vue ou des procédures chirurgicales.
Aperçu de la segmentation
- Par type de dispositif
- Dispositifs de diagnostic et de surveillance
- Scanners OCT
- Caméras de fond d'œil et rétiniennes
- Autoréfractomètres et kératomètres
- Systèmes de topographie cornéenne
- Systèmes d'imagerie par ultrasons
- Périmètres et tonomètres
- Autres dispositifs de diagnostic et de surveillance
- Dispositifs chirurgicaux
- Dispositifs chirurgicaux pour la cataracte
- Dispositifs chirurgicaux vitréorétiniens
- Dispositifs chirurgicaux réfractifs
- Dispositifs chirurgicaux pour le glaucome
- Autres dispositifs chirurgicaux
- Dispositifs de soins de la vue
- Montures et verres de lunettes
- Lentilles de contact
- Dispositifs de diagnostic et de surveillance
- Par indication pathologique
- Cataracte
- Glaucome
- Rétinopathie diabétique
- Autres indications pathologiques
- Par utilisateur final
- Hôpitaux
- Cliniques ophtalmiques spécialisées
- Centres de chirurgie ambulatoire (ASC)
- Autres utilisateurs finaux
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par l'établissement d'un contexte clair de l'offre et de la demande pour les soins oculaires en Afrique du Sud, afin que les hypothèses ultérieures ne soient pas sans fondement. Nous extrayons généralement des indicateurs de santé publiés et des signaux de charge de morbidité à partir de sources telles que l'Organisation mondiale de la Santé, la Banque mondiale et les portails officiels de statistiques de santé d'Afrique du Sud, qui aident à ancrer le bassin de patients et la capacité du système.
Pour comprendre les flux de dispositifs et les points de pression tarifaire, nous examinons également les données commerciales et douanières, notamment les publications commerciales du Service des recettes d'Afrique du Sud lorsqu'elles sont disponibles, ainsi que les séries d'importations et d'exportations de style UN Comtrade pour les catégories de dispositifs pertinentes. Nous complétons ces données par les publications publiques des fabricants et distributeurs, telles que les rapports annuels, les présentations aux investisseurs et les catalogues de produits, ainsi que par une couverture médiatique réputée et des annonces d'appels d'offres pour les achats publics et privés importants. Si nécessaire, un abonnement payant est utilisé pour les données financières des entreprises et la veille médiatique, et une base de données de brevets est utilisée pour suivre l'orientation technologique. Les sources mentionnées ci-dessus sont illustratives et non exhaustives.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour tester ce que les sources publiées ne peuvent pas nous indiquer clairement, notamment les mouvements de prix locaux, la composition des procédures, les marges des canaux de distribution et les cycles de remplacement des équipements de diagnostic et chirurgicaux. Nous nous entretenons avec un panel de répondants comprenant des importateurs et distributeurs, des cliniques ophtalmiques privées, des équipes d'approvisionnement hospitalier et des cliniciens, puis nous vérifions les différences entre les principales provinces et les centres urbains avant de finaliser les hypothèses du modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 25 % | Directeurs généraux : 12 % |
| Niveau intermédiaire : 60 % | Responsables fonctionnels/d'unité : 30 % |
| Petits acteurs : 15 % | Responsables : 58 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit selon une combinaison descendante et ascendante, où nous partons du bassin de demande le plus défendable, puis utilisons des vérifications sélectives auprès des fournisseurs et des canaux pour maintenir des totaux réalistes. Pour les dispositifs ophtalmiques en Afrique du Sud, la construction descendante est généralement liée à la logique des flux de procédures et de patients, où l'activité de chirurgie de la cataracte et de correction réfractive, les besoins de surveillance du glaucome et la couverture du dépistage de la rétinopathie diabétique sont traduits en demande de dispositifs par contexte de soins.
Plusieurs empreintes de marché sont utilisées comme données d'entrée, telles que la base installée et le cycle de remplacement des équipements de diagnostic, les volumes annuels de procédures chirurgicales (notamment la cataracte), la dépendance aux importations pour les catégories clés de dispositifs, les fourchettes de prix de vente moyens par canal et les différences d'utilisation entre les hôpitaux publics et les cliniques privées. Lorsque certaines de ces données ne sont pas disponibles à la granularité requise, nous comblons les lacunes par des hypothèses encadrées qui sont examinées lors des entretiens, puis soumises à des tests de résistance par rapport aux signaux commerciaux et d'approvisionnement.
Pour les prévisions, une analyse de scénarios est utilisée afin que les perspectives puissent refléter des trajectoires réalistes pour la reprise des procédures, les déblocages budgétaires et les mouvements de prix sous l'effet des fluctuations monétaires. Les taux de croissance par groupe de dispositifs sont d'abord estimés, puis ajustés après les retours d'experts sur le calendrier d'adoption, la cadence des appels d'offres et les plans d'expansion des cliniques, de sorte que la courbe finale corresponde à ce que les acheteurs et les fournisseurs observent sur le terrain.
Validation des données et cycle de mise à jour
La validation est effectuée en plusieurs couches afin qu'un seul ensemble de données ne détermine pas l'ensemble du résultat. Nous comparons les résultats avec des signaux indépendants tels que la direction des importations, la logique de la base installée, les volumes de procédures et les mouvements de prix, puis nous examinons tout écart qui ne correspond pas aux indications des entretiens.
Avant la validation finale, le modèle et les hypothèses font l'objet d'une révision interne en plusieurs étapes, avec des déclencheurs de recontact spécifiques lorsqu'un écart important apparaît par groupe de dispositifs ou lorsqu'une fourchette de prix évolue plus que prévu. Les rapports sont actualisés chaque année, et des mises à jour intermédiaires sont effectuées en cas d'événements significatifs tels que des changements de politique, des appels d'offres importants ou des mouvements de change soudains. Juste avant la livraison, un analyste effectue une dernière vérification afin que les clients reçoivent la vue la plus actuelle disponible à ce moment-là.
Taille du marché des dispositifs ophtalmiques en Afrique du Sud selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées pour ce marché peuvent varier considérablement, car les sources ne comptabilisent pas toujours le même panier de dispositifs et choisissent également des années de référence et des références de prix différentes. Certaines estimations accordent plus de poids aux totaux des importations, tandis que d'autres s'appuient sur des chiffres de patients modélisés, et le choix effectué peut faire varier la valeur finale de manière significative.
En Afrique du Sud, les plus grandes différences proviennent généralement du fait que les dispositifs de soins visuels sont inclus ou non aux côtés des dispositifs de diagnostic et chirurgicaux, de la manière dont les volumes de procédures du secteur privé sont traités lorsque la capacité du secteur public est limitée, et des hypothèses retenues pour la progression des prix sous l'effet des variations monétaires. La valeur 2025 présentée ici inclut les dispositifs de soins visuels conjointement avec les catégories de diagnostic et chirurgicales, avec des vérifications de la demande liée aux procédures et des fourchettes de prix actualisées reportées dans l'année de référence, ce qui explique l'écart avec les périmètres plus étroits et les années de référence plus anciennes pour Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 650,00 millions USD (2025) | |
| Cabinet de conseil régional A | 227,64 millions USD (2023) | Utilise une année de référence antérieure et une répartition des dispositifs plus étroite centrée sur les dispositifs chirurgicaux et de diagnostic, ce qui peut omettre les dépenses en dispositifs de soins visuels et les achats en fin de cycle observés dans les années plus récentes. |
| Revue professionnelle B | 64,80 millions USD (2024) | Ne suit que les dispositifs de diagnostic ophtalmique et exclut les dépenses en dispositifs chirurgicaux et de soins visuels, représentant ainsi un sous-segment plutôt que le marché complet des dispositifs ophtalmiques. |
Dans l'ensemble, l'écart est principalement lié au périmètre et au calendrier plutôt qu'à de simples différences de calcul. En maintenant le panier de dispositifs cohérent, puis en recoupant les totaux avec la demande liée aux procédures, la direction des échanges commerciaux et les vérifications de la réalité tarifaire issues des entretiens, le chiffre final reste transparent et reproductible pour la planification.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des dispositifs ophtalmiques en Afrique du Sud ?
Le marché des dispositifs ophtalmiques en Afrique du Sud est évalué à 668,02 millions USD en 2026 et devrait atteindre 692,42 millions USD d'ici 2032.
Quel segment connaît la croissance la plus rapide sur le marché des dispositifs ophtalmiques en Afrique du Sud ?
Les dispositifs de diagnostic et de surveillance connaissent la croissance la plus rapide, avec un CAGR projeté de 7,54 % sur la période 2027-2032.
Comment le programme Vision 2030 pour la santé oculaire influence-t-il la demande de dispositifs ?
Le programme vise une augmentation de 30 % de la couverture effective de la chirurgie de la cataracte, stimulant une plus grande acquisition de dispositifs chirurgicaux et de lentilles intraoculaires.
Pourquoi les centres de chirurgie ambulatoire gagnent-ils en dynamisme ?
Les centres de chirurgie ambulatoire offrent des procédures rentables et à haut volume et devraient croître à un CAGR de 6,62 % sur la période 2027-2032, soutenus par un financement à paiement à l'acte pour les plateformes laser femtoseconde.
Quels défis limitent l'adoption plus large des dispositifs ophtalmiques dans les zones rurales d'Afrique du Sud ?
Les principales contraintes comprennent une couverture spécialisée 80 % plus faible dans les zones rurales et la volatilité des prix due aux droits d'importation et aux fluctuations monétaires.