
Taille et part du marché des racks de centres de données en Afrique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 77.37 Millions de dollars américains |
| Taille du Marché (2026) | 89.09 Millions de dollars américains |
| Taille du Marché (2031) | 180.05 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 15.15 % |
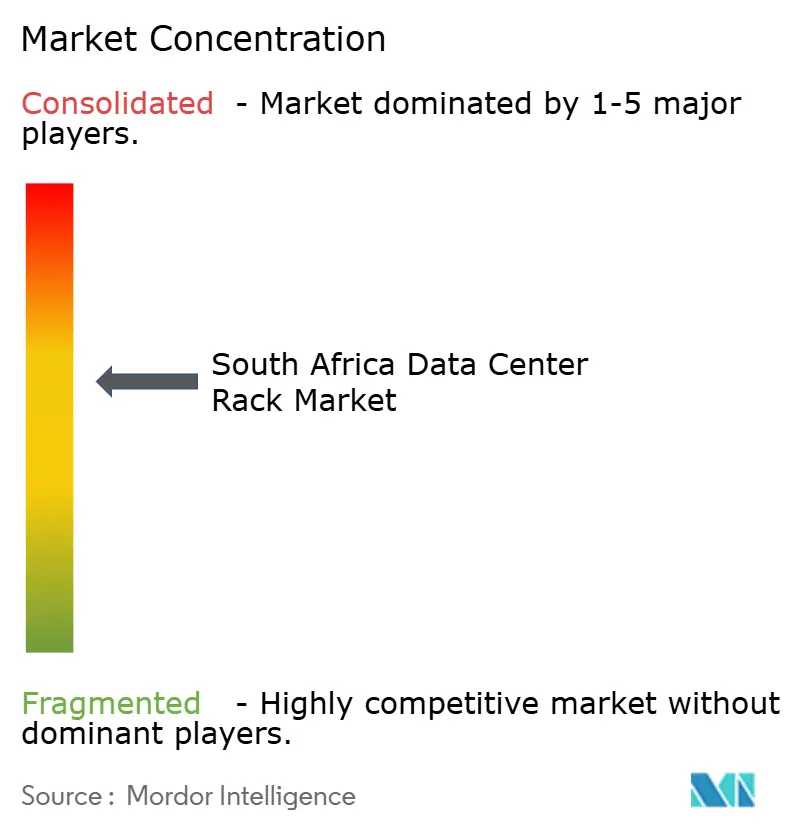
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des racks de centres de données en Afrique du Sud par Mordor Intelligence
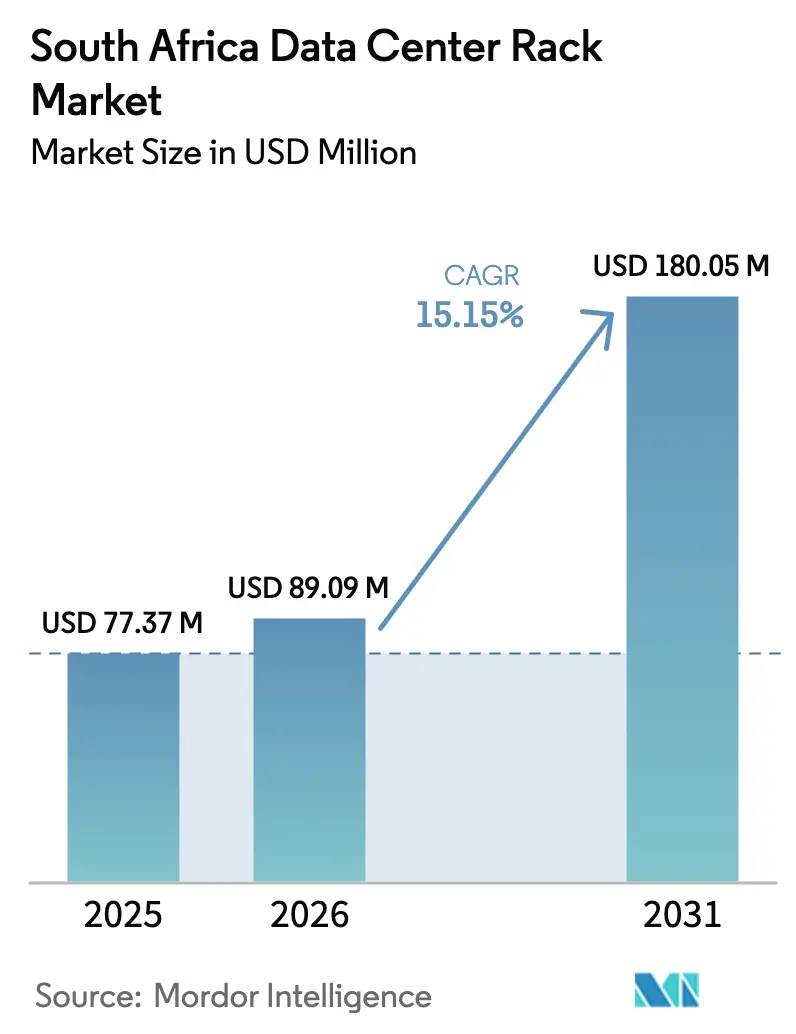
La taille du marché des racks de centres de données en Afrique du Sud était évaluée à 77,37 millions USD en 2025 et devrait croître de 89,09 millions USD en 2026 pour atteindre 180,05 millions USD d'ici 2031, à un TCAC de 15,15 % durant la période de prévision (2026-2031). L'intensification des investissements hyperscale, l'expansion de la migration des entreprises vers le cloud et la dépendance accrue aux charges de travail d'intelligence artificielle stimulent la demande de racks standardisés à haute densité, tant pour les nouvelles constructions que pour les rénovations d'installations. L'engagement de Microsoft de 5,4 milliards ZAR (300 millions USD) en faveur de l'infrastructure d'IA illustre l'ampleur des capitaux affluant vers l'épine dorsale numérique du pays. Dans le même temps, le prêt syndiqué de 8 milliards R de Teraco et la région Johannesburg de Google Cloud ont élevé l'Afrique du Sud au rang de plaque tournante de connectivité privilégiée du continent africain. La dynamique du marché est également soutenue par les déploiements 5G, l'expansion FTTH/B et les nouveaux atterrissages de câbles sous-marins qui, ensemble, rapprochent le calcul des utilisateurs et stimulent la demande de racks périphériques. Les réalignements de la chaîne d'approvisionnement — notamment la fermeture de la ligne d'acier long d'ArcelorMittal et l'expansion de capacité de Hillside Aluminium — reconfigurent les choix de matériaux et les structures de coûts au sein du marché des racks de centres de données en Afrique du Sud.
Principales conclusions du rapport
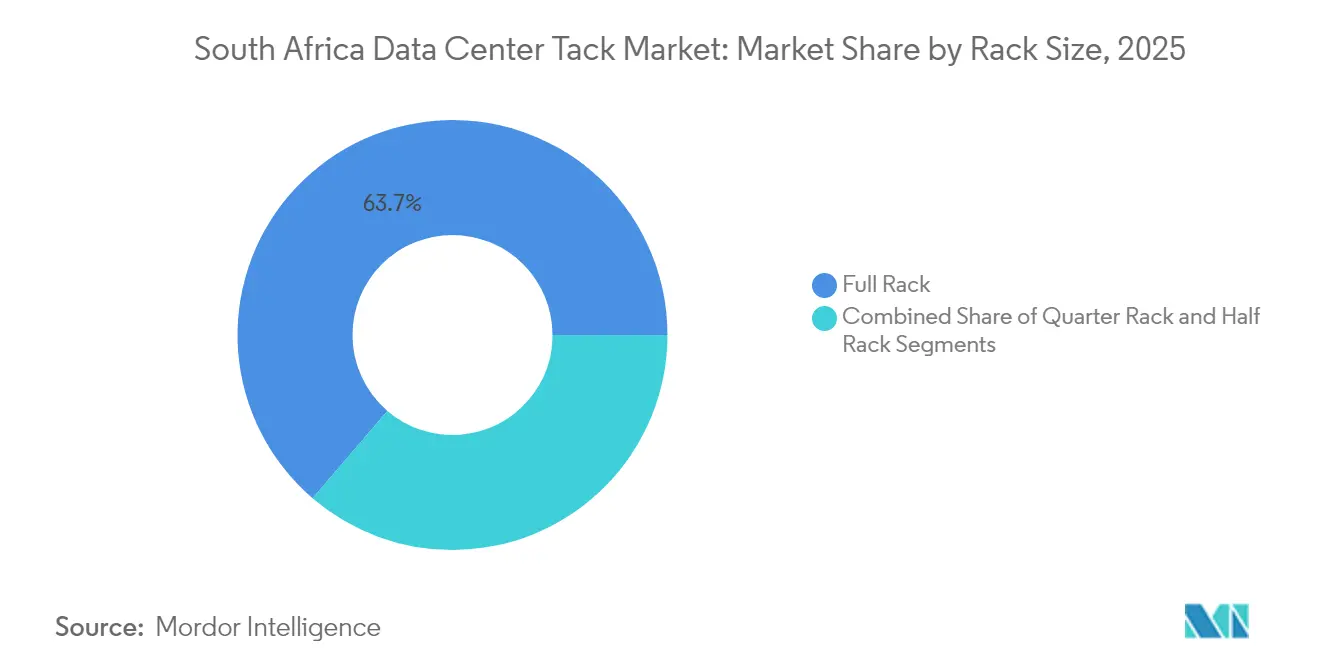
- Par taille de rack, les racks pleins ont représenté 63,72 % de la part de marché des racks de centres de données en Afrique du Sud en 2025 ; les racks quart ont enregistré le TCAC le plus rapide de 16,65 % jusqu'en 2031.
- Par hauteur de rack, le segment 42U a détenu 51,45 % de la part des revenus de la taille du marché des racks de centres de données en Afrique du Sud en 2025, tandis que le 48U devrait progresser à un TCAC de 15,74 % jusqu'en 2031.
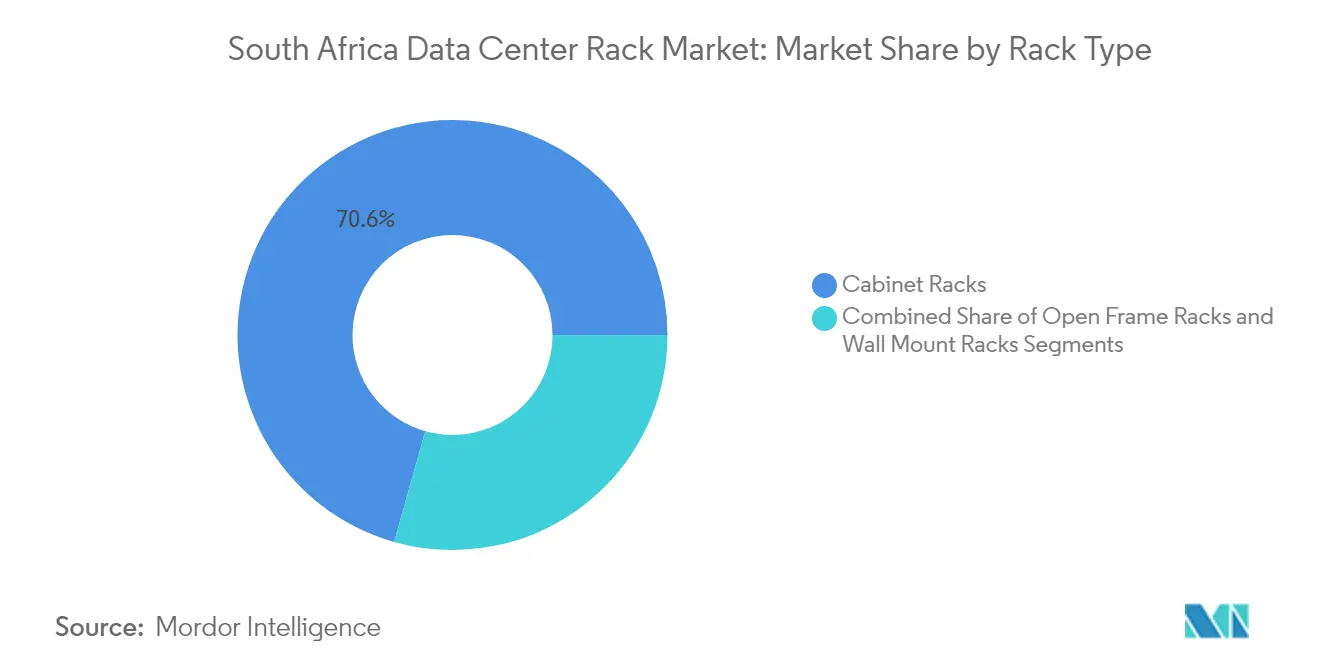
- Par type de rack, les racks en armoire ont représenté 70,62 % des revenus de 2025 ; les racks à cadre ouvert sont positionnés pour un TCAC de 15,35 % jusqu'en 2031.
- Par type de centre de données, les installations de colocation ont capté 52,88 % des déploiements de 2025 ; les hyperscales et les fournisseurs de services cloud s'étendent à un TCAC de 17,05 %.
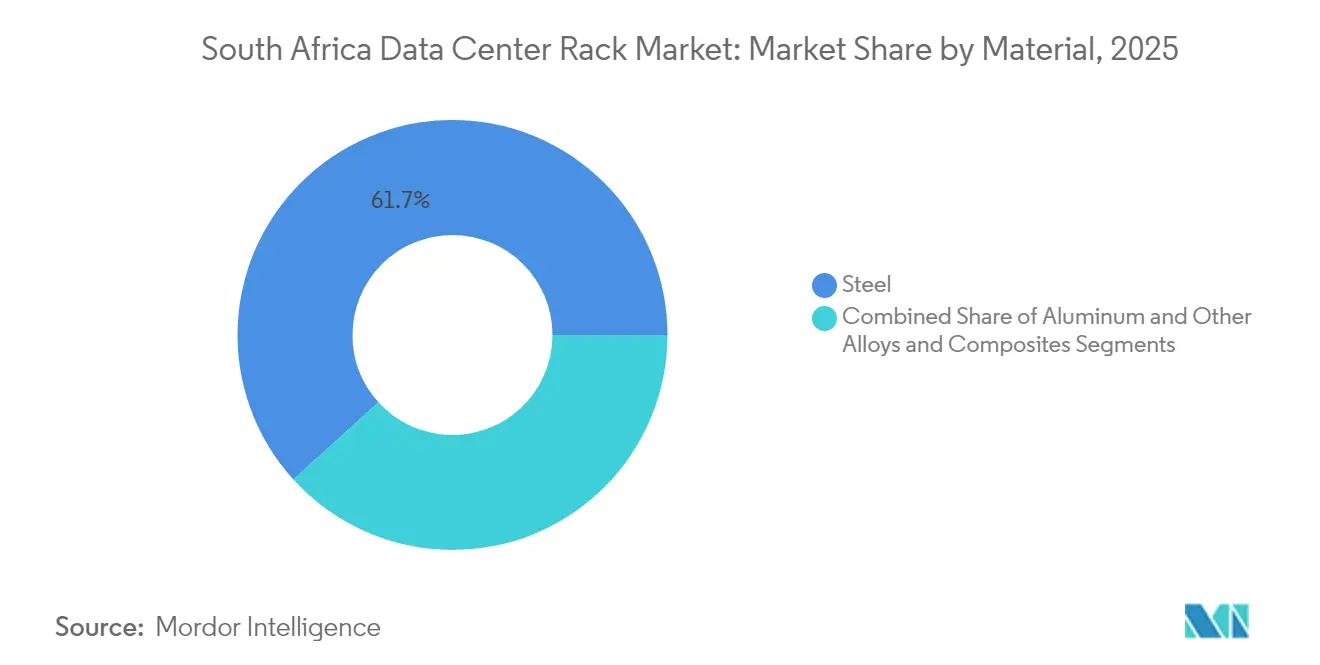
- Par matériau, l'acier a représenté 61,74 % des revenus de 2025, tandis que l'aluminium devrait croître à un TCAC de 15,62 % alors que les opérateurs recherchent des alternatives plus légères et résistantes à la corrosion.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des racks de centres de données en Afrique du Sud
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion rapide des régions hyperscale et cloud locales | +3.2% | Nationale, concentrée à Johannesburg et au Cap | Moyen terme (2-4 ans) |
| Pénétration croissante de la 5G et FTTH/B stimulant les racks périphériques | +2.8% | Nationale, avec des gains précoces au Gauteng, dans le Cap-Occidental et au KwaZulu-Natal | Long terme (≥ 4 ans) |
| Transition des entreprises de l'infrastructure sur site vers les installations de colocation | +2.1% | Nationale, principalement dans le quartier financier de Johannesburg | Court terme (≤ 2 ans) |
| Prochains atterrissages de câbles sous-marins stimulant le trafic | +1.9% | Régions côtières, points d'atterrissage au Cap et à Durban | Moyen terme (2-4 ans) |
| Incitations à la modernisation du réseau d'Eskom pour les énergies renouvelables sur site | +1.4% | Nationale, priorité aux zones contraintes par le réseau | Long terme (≥ 4 ans) |
| Achats à contenu local stimulant la fabrication nationale de racks | +1.1% | Nationale, pôles manufacturiers au Gauteng | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le rack plein devrait connaître une croissance significative
Les opérateurs hyperscale donnent désormais le rythme au marché des racks de centres de données en Afrique du Sud. L'investissement national record de Microsoft, la présence d'AWS au Cap et la nouvelle région Johannesburg de Google Cloud définissent des exigences uniformes en matière de racks qui permettent aux entreprises d'adopter des stratégies multi-cloud avec un risque d'intégration minimal.[1]Google Cloud, « Région cloud de Johannesburg désormais ouverte », cloud.google.comCes installations exigent des racks entièrement chargés, de hauteur 42U ou 48U, conçus pour des enveloppes thermiques supérieures à 30 kW, incitant les fournisseurs à livrer des armoires à refroidissement de précision avec une gestion des câbles sans outils. Les dépenses en capital de Vantage Data Centers — soutenues par une levée de fonds EMEA de 1,4 milliard EUR (1,61 milliard USD) — renforcent la confiance dans le pipeline hyperscale local.
Pénétration croissante de la 5G et FTTH/B stimulant les racks périphériques
La couverture nationale 5G a dépassé 50 % de la population en 2024 et, associée à près de 2 millions de lignes fibre jusqu'au domicile, pousse les charges de travail informatiques vers des racks plus petits et robustes dans les abris des stations de base et les armoires de bord de route. MTN et Vodacom spécifient des racks de faible profondeur avec des filtres à poussière intégrés et des bus d'alimentation courant continu adaptés aux centraux téléphoniques, tandis que les entreprises industrielles adoptent des armoires renforcées pour les sites miniers où les exigences de latence excluent le traitement centralisé.[2]ITWeb, « L'informatique périphérique dans les secteurs industriels », itweb.co.za
Transition des entreprises de l'infrastructure sur site vers les installations de colocation
L'instabilité de l'alimentation électrique et l'escalade des normes de sécurité incitent les entreprises sud-africaines à quitter leurs salles de serveurs hébergées en propre. La migration complète par Old Mutual de 215 applications vers AWS illustre ce pivot, tandis que la délocalisation par Takealot de ses bases de données centrales vers Google Cloud souligne le glissement vers des architectures cloud hybrides. En conséquence, les fournisseurs de colocation standardisent des empreintes de racks pleins qui combinent des étagères d'alimentation à haute densité avec des panneaux d'obturation modulaires, permettant une mise à l'échelle rapide de la capacité sans ingénierie personnalisée.
Prochains atterrissages de câbles sous-marins stimulant le trafic
Les câbles 2Africa, Equiano et la nouvelle route Meta Mumbai annoncée vont plus que tripler la bande passante internationale atterrissant en Afrique du Sud d'ici 2027, réduisant les prix de transit et attirant des nœuds CDN au Cap et à Durban. Les fournisseurs de contenu répondent en louant des rangées contiguës de racks pour des clusters de cache nécessitant des architectures dorsales 400 Gbps, faisant progresser les ventes de racks pleins et accélérant la demande d'unités de distribution d'alimentation non bloquantes.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| CAPEX élevé des centres de données et exigences de sécurité | -2.3% | Nationale, affectant tous les types d'installations | Court terme (≤ 2 ans) |
| Instabilité de l'approvisionnement en électricité et coûts élevés de l'alimentation de secours | -3.1% | Nationale, sévère dans les zones industrielles | Court terme (≤ 2 ans) |
| Volatilité des prix locaux de l'acier après les droits de sauvegarde | -1.8% | Nationale, centres de fabrication | Moyen terme (2-4 ans) |
| Pénurie de main-d'œuvre qualifiée en fabrication de précision | -1.4% | Nationale, concentrée dans la fabrication au Gauteng | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
CAPEX élevé des centres de données et exigences de sécurité
Les nouvelles installations Tier III/Tier IV exigent des alimentations redondantes, la biométrie et des journaux d'accès au niveau des racks qui augmentent les coûts des armoires de 25 à 30 % par rapport aux cadres standard.[3]Gouvernement d'Afrique du Sud, « Cadre national de politique de cybersécurité », gov.za La construction JB7 de Teraco illustre la charge en capital, les systèmes de racks représentant près d'un cinquième des dépenses du projet. Certaines entreprises retardent les cycles de renouvellement ou prolongent la durée de vie des équipements, ce qui freine la croissance des volumes à court terme sur le marché des racks de centres de données en Afrique du Sud.
Instabilité de l'approvisionnement en électricité et coûts élevés de l'alimentation de secours
Les délestages tout au long de 2024 ont contraint les opérateurs à installer de plus grandes batteries et des générateurs diesel, incitant à concevoir des racks qui accueillent des modules d'onduleur en rangée et une redondance de bus d'alimentation. La centrale solaire de 120 MW de Teraco répond aux besoins de résilience à long terme, mais oriente également les spécifications vers des racks précâblés pour des bus courant continu compatibles avec les énergies renouvelables. Les petites installations peinent à financer des mises à niveau similaires, limitant les déploiements à grande échelle dans le secteur des racks de centres de données en Afrique du Sud.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de rack : les racks pleins permettent une croissance standardisée
Les racks pleins ont capté 63,72 % des revenus en 2025 et devraient s'étendre à un TCAC de 16,12 %, une double position de tête soutenue par les cadres d'achat hyperscale favorisant les empreintes uniformes. Cette domination oriente les fabricants vers une production en volume qui réduit le coût unitaire et diminue le risque d'approvisionnement sur le marché des racks de centres de données en Afrique du Sud. Les racks quart restent essentiels pour les micro-armoires périphériques déployées dans les stations de base 5G, tandis que l'adoption des racks demi se concentre sur les entreprises de taille intermédiaire se consolidant dans des halls de colocation suburbains.
La standardisation des racks pleins converge avec les formats de hauteur 42U et 48U, permettant des écosystèmes d'accessoires partagés — glissières, PDU, panneaux d'obturation — qui simplifient le stockage pour les distributeurs. Des opérateurs tels que Microsoft conçoivent des clusters d'IA autour de racks pleins capables de supporter des charges statiques de 80 kg par U, nécessitant des cadres renforcés avec des kits de confinement d'allée froide. Ces convergences fonctionnelles continuent d'élargir la base de clients pour les racks pleins sur l'ensemble du marché des racks de centres de données en Afrique du Sud.


Par hauteur de rack : le 48U monte en puissance tandis que le 42U conserve sa position centrale
Le format 42U a détenu 51,45 % des revenus en 2025 mais perd des parts incrémentielles au profit des racks 48U progressant à un TCAC de 15,74 %. Les hyperscaleurs privilégient la conception plus haute pour un nombre accru de GPU par empreinte, améliorant ainsi l'efficacité d'utilisation de l'énergie des installations sans allonger les délais de construction.
Les sites périphériques, en revanche, préfèrent des armoires plus courtes qui s'insèrent sous les faux plafonds ou dans les armoires de rue. En conséquence, les fournisseurs proposent des kits convertibles permettant aux cadres 42U d'empiler des extensions de 600 mm, maintenant la compatibilité ascendante tout en permettant aux clients de tester des configurations à plus haute densité. Cette adaptabilité aide à équilibrer le support des systèmes existants avec la demande émergente pour le 48U sur le marché des racks de centres de données en Afrique du Sud.
Par type de rack : la sécurité des armoires maintient une demande premium
Les racks en armoire ont représenté 70,62 % des expéditions de 2025 et continuent de devancer les alternatives à cadre ouvert en raison de la conformité obligatoire avec le Cadre national de politique de cybersécurité. Les institutions financières exigent des serrures à poignée pivotante et un journal d'accès à double facteur, des fonctionnalités nativement intégrées dans les armoires fermées mais coûteuses à intégrer sur les cadres ouverts.
Les racks à cadre ouvert servent dans les zones à flux d'air élevé et les laboratoires de test où les échanges rapides de matériel priment sur la sécurité. Les racks muraux répondent aux déploiements périphériques dans les stations de base cellulaires. Ce mélange hiérarchisé encourage les fabricants à maintenir trois gammes de produits distinctes tandis que les partenaires de distribution groupent le refroidissement en rack ou des compteurs d'alimentation montés en porte qui améliorent les marges sur le marché des racks de centres de données en Afrique du Sud.
Par type de centre de données : la croissance hyperscale dépasse la base de colocation
Les halls de colocation ont assuré 52,88 % des déploiements de racks en 2025, reflétant les préférences des entreprises pour une infrastructure hébergée qui préserve le contrôle du matériel. Les constructions hyperscale et des fournisseurs de cloud affichent cependant un TCAC de 17,05 % tandis qu'Amazon, Microsoft et Google étendent leurs empreintes régionales et s'alignent sur les exigences de résidence des données.
Les achats hyperscale favorisent les commandes en vrac de milliers de racks identiques, souvent approvisionnés via des contrats-cadres mondiaux. Les équipementiers nationaux se distinguent en proposant des modifications de dernière phase — des jeux de barres prêts pour l'énergie solaire, des portes inviolables ou des kits de ventilation à haute altitude — que les fournisseurs internationaux ne peuvent livrer dans des délais serrés. Cet avantage de localisation différencie les acteurs locaux au sein du marché des racks de centres de données en Afrique du Sud.
Par matériau : l'aluminium progresse malgré la suprématie de l'acier
L'acier a sécurisé 61,74 % des ventes de 2025, aidé par les règles d'achat local et une capacité de laminage bien établie. Pourtant, la fermeture de la filière acier long d'ArcelorMittal et la volatilité des droits d'importation augmentent la variance des prix, incitant les opérateurs vers des cadres en aluminium qui réduisent le poids de 35 % et améliorent la résistance à la corrosion.
L'usine de 719 000 tonnes de Hillside Aluminium fournit des billettes brutes, mais les compétences limitées en fabrication de précision contraignent la production nationale de racks. Les importateurs comblent les lacunes avec des kits en kit assemblés dans les zones franches de Johannesburg pour satisfaire aux seuils de contenu local. Les alliages composites servent les armoires blindées contre les interférences électromagnétiques pour les clients militaires et financiers, mais restent une niche dans le marché plus large des racks de centres de données en Afrique du Sud.
Analyse géographique
La province du Gauteng domine la demande de racks, ancrée par le pôle financier de Johannesburg et les agences gouvernementales de Pretoria. Le cluster comprend quatre campus hyperscale et plus de 60 % des espaces blancs de colocation, créant une demande soutenue pour les racks pleins et stimulant les usines d'assemblage locales qui raccourcissent les délais de livraison.
Le Cap-Occidental suit, porté par la région Cap de AWS et la proximité des atterrissages de câbles Equiano et 2Africa. Les avantages de latence côtière encouragent les opérateurs CDN à louer des rangées contiguës de racks orientés GPU pour la diffusion vidéo en continu et l'inférence d'IA générative. La taille du marché des racks de centres de données en Afrique du Sud attribuée au Cap-Occidental croît à un TCAC à deux chiffres élevés tandis que ces opérateurs ajoutent de nouveaux halls aux sites existants.
Le KwaZulu-Natal se classe troisième, tirant parti du rôle de Durban comme passerelle logistique et zone manufacturière émergente. Les incitations provinciales soutiennent les centres de données conteneurisés modulaires desservant les opérations maritimes et pétrochimiques qui nécessitent des racks renforcés et résistants aux embruns salins. Le Cap-Oriental et l'État libre sont en retrait en raison des fibres de liaison terrestre limitées et des contraintes du réseau électrique, mais les corridors d'énergie renouvelable dans le cadre du programme de modernisation d'Eskom pourraient ouvrir de futurs déploiements de racks si les pilotes de micro-réseau s'avèrent viables.
Paysage réglementaire
Les exigences relatives aux baies de centres de données en Afrique du Sud sont façonnées par la politique nationale et les attentes de conformité sectorielles concernant la protection des données, la cybersécurité et les marchés publics. La loi POPIA (Protection of Personal Information Act) régit le traitement des données personnelles et impose des conditions sur les transferts transfrontaliers. Cette dynamique favorise l'hébergement local et accroît la demande de baies standardisées et sécurisées avec contrôle d'accès et traçabilité. En 2024, la National Policy on Data and Cloud a formalisé une approche du secteur public en matière de cloud et de données, et a chargé la State Information Technology Agency (SITA) d'élaborer des normes techniques pour l'acquisition et l'exploitation de centres de données du secteur public, renforçant les déploiements de baies conformes aux spécifications dans les charges de travail gouvernementales.
Parallèlement, les signaux politiques concernant la résilience des infrastructures placent les centres de données au même rang que d'autres services stratégiques. En février 2026, la presse professionnelle a mis en avant un changement de politique traitant les centres de données comme des infrastructures critiques, au même titre que des catégories telles que l'électricité et les ports, avec l'intention affichée d'améliorer la priorisation dans des domaines comme le raccordement au réseau et les approbations d'autoproduction. Cette orientation, associée aux outils d'investissement du dtic et à l'engagement d'organismes sectoriels tels que l'ISPA et l'ADCA sur les conditions favorables, oriente les spécifications des baies vers des conceptions résilientes en matière d'alimentation (espace pour onduleurs en rangée, busbars et surveillance), tout en relevant le niveau d'exigence en matière de sécurité physique et de contrôles opérationnels.
Paysage concurrentiel
La concurrence s'articule autour d'un mélange d'équipementiers mondiaux et de fabricants locaux agiles. Schneider Electric, Vertiv et Rittal remportent de grands contrats d'entreprise et hyperscale grâce à des certifications mondiales, des pièces détachées locales et des équipes de service disponibles 24h/24 et 7j/7. Ils regroupent racks, PDU, surveillance intelligente et allées de confinement, se positionnant comme fournisseurs d'infrastructure à guichet unique sur le marché des racks de centres de données en Afrique du Sud.
Les fournisseurs locaux — Modac Data Centre Design, CPS Technologies et Server-Racks Africa — tirent parti de délais d'exécution rapides, d'un travail du métal personnalisé et de la conformité BBBEE pour remporter des projets de taille intermédiaire et périphériques. Leur familiarité avec les codes de réseau d'Eskom permet des intégrations de barres omnibus sur mesure que les rivaux mondiaux offrent rarement dans des délais courts.
Les mouvements stratégiques soulignent l'élargissement des fossés concurrentiels :
- Schneider Electric a ouvert un centre d'expérience à Johannesburg en 2024 pour présenter des armoires prêtes pour le refroidissement liquide.
- Vertiv a élargi son partenariat conforme à la BBBEE avec i-Rack Africa pour assembler localement des conceptions de cadres italiens.
- Le campus solaire de 120 MW de Teraco intègre le système SmartAisle ECO de Vertiv, illustrant la co-innovation entre opérateur et fournisseur de racks.
Leaders du secteur des racks de centres de données en Afrique du Sud
Schneider Electric SE
Vertiv Group Corporation
Rittal GmbH & Co. KG
Delta Electronics (Delta Power & Cooling)
Eaton Corporation plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité claire réside dans les offres de baies et enceintes standardisées et conformes destinées au secteur public et à d'autres industries réglementées, où les normes d'achat et d'exploitation convergent. La National Policy on Data and Cloud de 2024 confie à la SITA un rôle dans l'élaboration de normes techniques pour l'acquisition et l'exploitation des centres de données du secteur public. Cela ouvre la voie aux fournisseurs pour proposer des plateformes d'armoires 42U/48U reproductibles, avec verrouillage, journalisation et documentation du cycle de vie, pouvant correspondre aux listes de contrôle des marchés publics. Les besoins liés à la POPIA en matière d'hébergement local maintiennent également la pertinence de la capacité domestique, augmentant la valeur des baies sécurisées et des fonctions d'audit au niveau des racks pour les entreprises qui se consolident vers la colocation.
Une deuxième opportunité concerne l'accélération des déploiements grâce à la modularisation et aux écosystèmes de baies intégrant l'alimentation, en particulier dans les projets contraints par le réseau électrique. Les programmes du dtic, tels que le Critical Infrastructure Programme, ainsi que la boîte à outils d'investissement plus large mentionnée dans les notes de marché (y compris des mécanismes tels que les incitations liées aux ZES), soutiennent le déploiement d'infrastructures. Le changement de février 2026 reconnaissant les centres de données comme infrastructures critiques renforce également les arguments en faveur de raccordements prioritaires et d'approbations simplifiées pour l'autoproduction. Du côté de l'offre, l'écosystème local de matériaux et d'assemblage reste inégal, et la fermeture de la division acier long d'ArcelorMittal South Africa ajoute des frictions pour les fabricants de baies. Cette perturbation accroît la demande de matériaux alternatifs, de modèles d'assemblage en kit et de gestion des stocks par le fournisseur dans les projets du Gauteng et des zones côtières nécessitant des délais de livraison prévisibles.
Développements récents du secteur
- Juillet 2026 : Eaton annonce l'installation réussie de son système d'alimentation modulaire xModular sur mesure dans l'installation de 10 MW d'Africa Data Centres à Johannesburg, une construction modulaire hors site évolutive pour les mises à niveau. Ce déploiement démontre une approche évolutive d'intégration de l'alimentation et des baies en Afrique du Sud. Il élargit la présence des systèmes d'alimentation modulaires sur le marché des centres de données de Johannesburg.
- Juin 2026 : Open Access Data Centres (Parklands) / Vertiv standardise son centre de données de Johannesburg sur les solutions d'infrastructure Vertiv pour permettre un déploiement plus rapide de la capacité. Cet accord illustre l'adoption locale de systèmes intégrés de baies et d'alimentation. Il pourrait élargir l'utilisation des déploiements basés sur des baies et des modules sur les marchés sud-africains.
- Avril 2026 : Vertiv annonce quatre nouvelles installations de fabrication ou extensions pour accroître la capacité de production de solutions d'infrastructure, d'alimentation et de baies intégrées, y compris la capacité de fabrication liée aux baies pour les centres de données à haute densité destinés à l'IA. Cette initiative renforce l'approvisionnement en solutions de baies et d'armoires sur les marchés voisins de l'Afrique du Sud. Elle favorise des délais de projet plus courts et une adoption plus large du marché des baies en Afrique du Sud.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la valeur des baies de centres de données vendues et installées en Afrique du Sud pour un usage dans des installations de centres de données commerciales et d'entreprise, y compris les enceintes standard utilisées pour monter des équipements informatiques et réseau ainsi que les configurations de baies associées.
Exclusions du périmètre : ce dimensionnement exclut les serveurs, les équipements d'alimentation et de refroidissement, la construction des bâtiments, ainsi que les revenus continus des services de colocation qui se situent hors de la demande de matériel de baies.
Aperçu de la segmentation
- Par taille de rack
- Rack quart
- Rack demi
- Rack plein
- Par hauteur de rack
- 42U
- 45U
- 48U
- Autres hauteurs (52U et personnalisé)
- Par type de rack
- Racks en armoire (fermés)
- Racks à cadre ouvert
- Racks muraux
- Par type de centre de données
- Installations de colocation
- Centres de données hyperscale et fournisseurs de services cloud
- Entreprises et périphérie
- Par matériau
- Acier
- Aluminium
- Autres alliages et composites
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les travaux documentaires ont servi à construire l'image de base de la demande pour l'Afrique du Sud et à vérifier que des données telles que le calendrier d'expansion des centres de données et les contraintes d'infrastructure étaient ancrées dans des signaux publics. Nous nous sommes référés à des sources telles que Statistics South Africa pour le contexte macroéconomique et sectoriel, l'ICASA pour les indicateurs télécoms et de connectivité, et le South African Department of Communications and Digital Technologies pour l'orientation politique qui influence l'hébergement local.
Pour convertir ces signaux en un modèle de dimensionnement utilisable, nous avons également examiné les annonces de projets de centres de données provenant des communiqués des opérateurs, les statistiques douanières et commerciales lorsqu'elles étaient disponibles pour les produits métalliques et manufacturés, ainsi que les normes et publications techniques pertinentes décrivant les formats de baies et les pratiques d'installation. En outre, des abonnements payants pour les données financières et de veille des entreprises, l'actualité et les finances, les brevets, ainsi que des contrôles au niveau des expéditions d'import-export ont été utilisés de manière sélective pour recouper le calendrier, l'orientation des prix et la plausibilité des mouvements d'unités. Les sources documentaires listées ici sont illustratives et non exhaustives, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation de ce qui est réellement commandé et installé dans le pays, car la demande de baies peut évoluer rapidement avec de nouvelles salles, des mises à niveau de densité et des contraintes d'approvisionnement. Nous avons échangé avec un ensemble de fournisseurs de baies, d'intégrateurs locaux, d'opérateurs de colocation et de grands acheteurs d'entreprise, puis avons harmonisé les retours sur les fourchettes de prix, les délais de livraison et les spécifications de baies préférées à travers les principaux pôles de centres de données.
Les réponses ont également servi à confirmer comment la demande diffère entre les nouvelles constructions et les rénovations, et à tester les hypothèses sur la répartition des hauteurs de baies (y compris les configurations à U plus élevé), les préférences de type d'armoire (armoires fermées contre châssis ouverts), et le rythme d'adoption des déploiements à haute densité.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 36 % | Cadres dirigeants (CXO) : 15 % |
| Rang intermédiaire : 44 % | Responsables fonctionnels/d'unité : 42 % |
| Acteurs plus petits : 20 % | Responsables : 43 % |
Dimensionnement du marché et prévisions
Le dimensionnement est parti d'un bassin de demande descendant qui reconstitue les ajouts de baies installées et prévues à partir du pipeline de construction de centres de données en Afrique du Sud, des indices d'expansion d'espace et d'alimentation, et des fourchettes typiques de baies par surface blanche et de densité évoquées lors des entretiens. Une fois le bassin de demande établi, des fourchettes de prix de vente moyens ont été appliquées par catégorie de baie afin d'estimer la valeur de manière reproductible.
Pour garder des totaux réalistes, nous avons utilisé des approximations ascendantes sélectives comme contrôle croisé, y compris des vérifications auprès des fournisseurs et des canaux sur l'orientation des expéditions, des fourchettes de devis échantillonnées pour des configurations de baies courantes, et des contrôles de cohérence par rapport au rythme des aménagements de nouvelles salles. Les principaux éléments ayant influencé le modèle comprenaient le nombre de baies prévues dans les nouvelles salles, l'intensité des rénovations sur les sites existants, les évolutions de la répartition vers des hauteurs U plus élevées, la répartition entre armoires fermées et châssis ouverts, et l'orientation des coûts de l'acier et de l'aluminium impactant les prix des baies.
Pour les prévisions, une analyse de scénarios a été utilisée afin que le scénario de base puisse refléter les calendriers de mise en service attendus, les retards liés au réseau et aux autorisations, ainsi que la normalisation des délais moyens signalée par les personnes interrogées. Lorsque la visibilité était limitée pour les projets de sites plus petits, les lacunes ont été traitées par des hypothèses prudentes liées aux annonces de capacité connues, puis revues à nouveau lors de la validation.
Validation des données et cycle de mise à jour
La validation a été effectuée par plusieurs contrôles afin qu'une seule donnée ne puisse pas trop influencer le résultat. Nous avons comparé les totaux modélisés avec des signaux indépendants tels que les annonces d'expansion de capacité des centres de données, le calendrier des achats communiqué lors des entretiens, et l'orientation des prix observée sur les configurations de baies courantes, puis les écarts ont été examinés avant validation finale.
Si une anomalie apparaissait, telle qu'un saut soudain de la densité de baies implicite ou un ASP s'écartant des fourchettes de devis, les hypothèses étaient révisées et les parties prenantes recontactées pour confirmer ce qui avait changé. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et avant la livraison, un analyste effectue une nouvelle passe afin que les clients reçoivent la vue la plus récente.
Taille du marché sud-africain des baies de centres de données de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les baies de centres de données en Afrique du Sud peuvent varier car le terme n'est pas défini de manière cohérente entre les études, et parce que certaines publications mélangent le nombre d'unités et la valeur, ou s'appuient sur des hypothèses de prix issues de sources extérieures à l'Afrique du Sud. Les différences proviennent également de la manière dont les projets en construction sont rattachés à une année spécifique, et de savoir si la demande de rénovation est traitée comme un cycle de remplacement régulier ou modélisée comme un changement brutal.
En suivant les ajouts de baies à partir des capacités de centres de données annoncées et mises en service, et en actualisant les fourchettes d'ASP locales via des contrôles auprès des canaux, Mordor Intelligence maintient l'estimation liée aux baies réellement achetées pour des sites en Afrique du Sud, plutôt que de mélanger des dépenses d'infrastructure de centres de données adjacentes. Certaines estimations externes élargissent également le périmètre en regroupant des services ou des équipements autres que les baies, et quelques-unes utilisent des hypothèses agressives sur les mises à niveau de densité qui ne correspondent pas à ce que les acheteurs ont rapporté pour des salles typiques.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 77,37 millions USD (2025) | |
| Bulletin sectoriel A | 95,00 millions USD (2025) | Utilise un périmètre plus large qui semble inclure les services d'intégration de baies et les accessoires comme valeur produit, ce qui augmente l'ASP et gonfle le total pour la même année. |
| Cabinet de conseil régional B | 62,00 millions USD (2024) | Fonde le dimensionnement sur des pipelines de projets plus anciens et applique des hypothèses de mise en service plus lentes, ce qui retarde les ajouts de baies des nouvelles salles vers des années ultérieures et abaisse le chiffre à court terme. |
Pris ensemble, l'écart s'explique principalement par ce qui est comptabilisé comme valeur de baie, et par les hypothèses de calendrier concernant le moment où la nouvelle capacité devient opérationnelle. Un modèle qui distingue le matériel de baies des éléments d'infrastructure voisins, et qui aligne les calendriers de mise en service sur la réalité locale, produit un chiffre plus net qui peut être revérifié en suivant les mêmes étapes chaque année.


Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des racks de centres de données en Afrique du Sud d'ici 2031 ?
La taille du marché des racks de centres de données en Afrique du Sud devrait atteindre 180,05 millions USD d'ici 2031, représentant un TCAC de 15,15 % sur la période de prévision (2026-2031).
Quelle configuration de rack domine l'adoption actuelle ?
Les racks pleins dominent avec 63,72 % de part de marché en 2025 en raison des exigences de standardisation des hyperscales et des installations de colocation.
Comment l'instabilité électrique affecte-t-elle la conception des racks ?
Les délestages fréquents ont poussé les opérateurs à spécifier des racks avec des étagères d'onduleur intégrées et des jeux de barres prêts pour les énergies renouvelables afin de maintenir le temps de fonctionnement lors des pannes de réseau.
Quelles provinces génèrent le plus de demande pour les racks ?
Le Gauteng et le Cap-Occidental mènent en raison des campus hyperscale concentrés, des atterrissages de câbles sous-marins et des empreintes d'entreprises importantes qui nécessitent de grands volumes de racks standardisés.
Dernière mise à jour de la page le:
- Marché des racks de centres de données en Afrique
- Marché des racks de centres de données en Australie
- Marché des racks de centres de données en Belgique
- Marché des racks de centres de données au Canada
- Marché des racks de centres de données au Chili
- Marché des racks de centres de données en Chine
- Marché des racks de centres de données au Danemark
- Marché des racks de centres de données en France
- Marché des racks de centres de données en Allemagne
- Marché des baies de data centers à Hong Kong
- Marché des racks pour centres de données en Inde
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché de la construction de centres de données Construction à l'échelle mondiale, répartie par niveau, taille d'installation et type d'installation.
- Marché des serveurs pour centres de données Serveurs sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.



