
Analyse du marché des boissons en Afrique du Sud par Mordor Intelligence
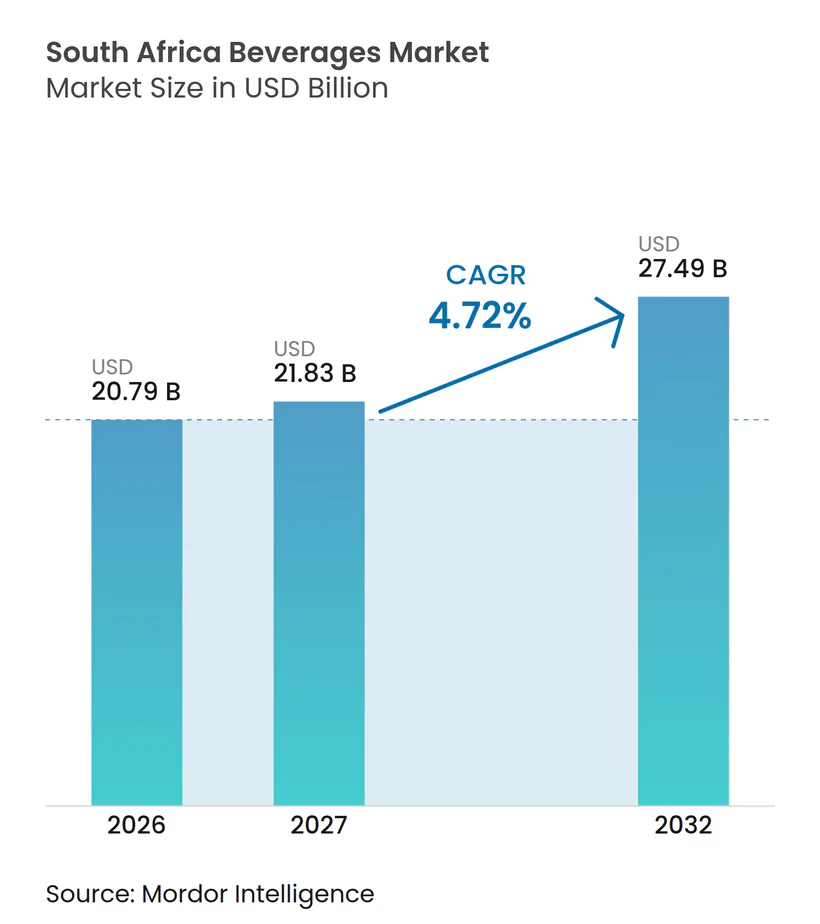
La taille du marché des boissons en Afrique du Sud était évaluée à 20,79 milliards USD en 2026 et devrait croître de 21,83 milliards USD en 2027 pour atteindre 27,49 milliards USD d'ici 2032, à un TCAC de 4,72% durant la période de prévision (2027-2032).
La croissance du secteur des boissons en Afrique du Sud associe des saveurs différenciées et des boissons énergisantes à un meilleur accès grâce aux investissements dans l'embouteillage et aux canaux en ligne. Les taxes liées au sucre font de la formulation un choix de coût concurrentiel pour les boissons concernées. Les fournisseurs peuvent servir l'eau et les boissons sportives à partir d'une capacité d'embouteillage partagée tout en atteignant les acheteurs de nouveaux produits à l'échelle nationale en ligne. Les fournisseurs d'alcool font face à des changements de dépenses liés à la santé chez certains consommateurs et à d'éventuelles restrictions publicitaires. Maintenir les formulations en dessous du seuil de la taxe renforce le positionnement en termes de coûts, tandis que les pressions du côté de l'alcool tempèrent les gains découlant d'un choix plus large de boissons.
Principales conclusions du rapport
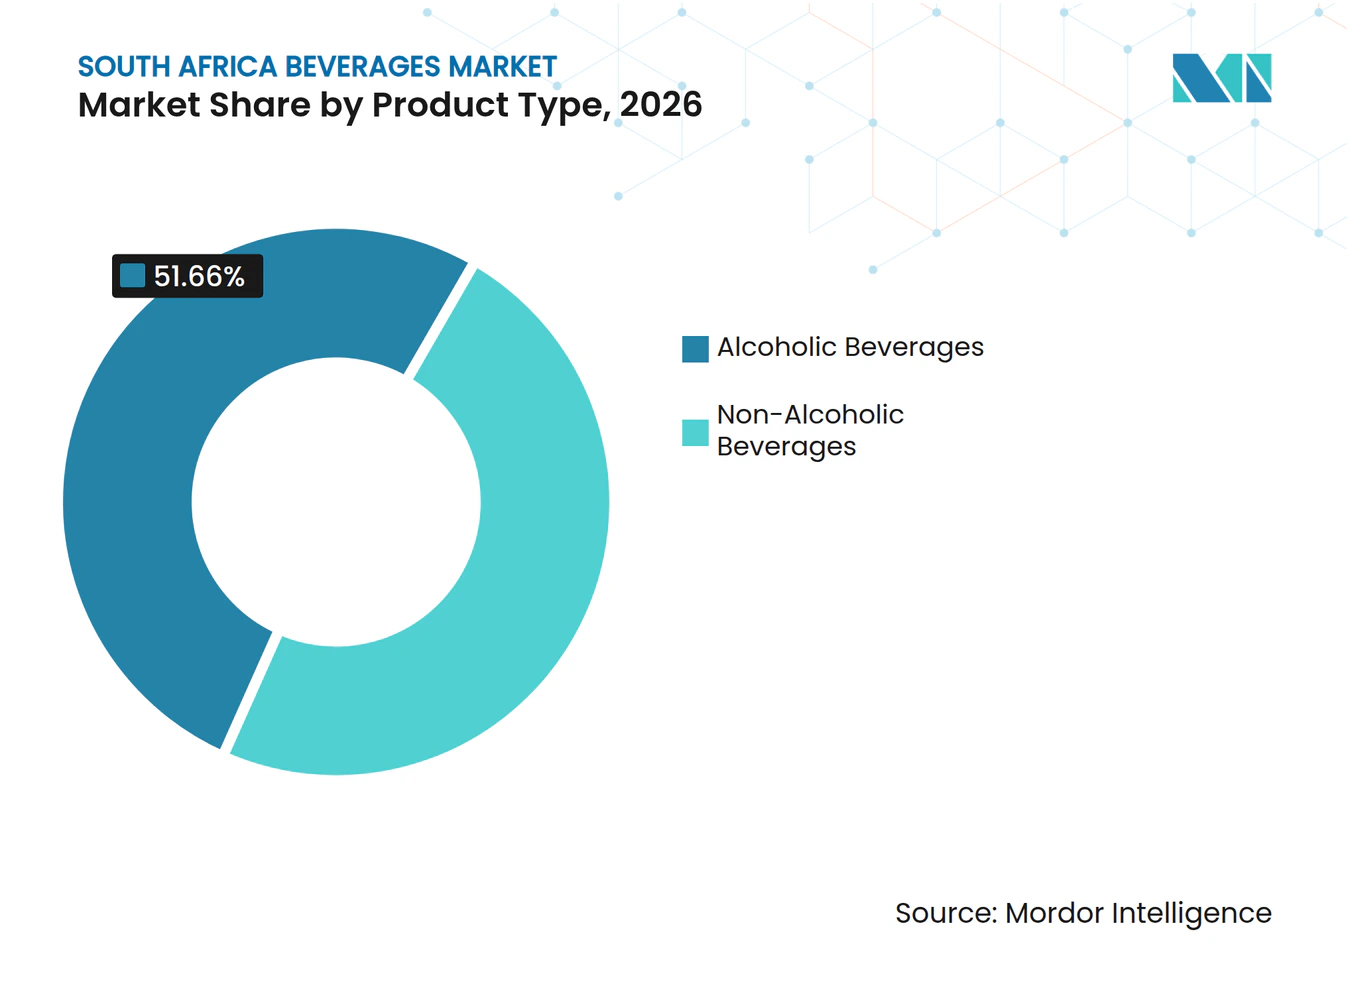
- Par type de produit, les boissons alcoolisées détenaient une part de marché de 51,66% sur le marché des boissons en Afrique du Sud en 2026, tandis que les boissons non alcoolisées devraient connaître la croissance la plus rapide avec un TCAC de 6,45% durant 2027-2032.
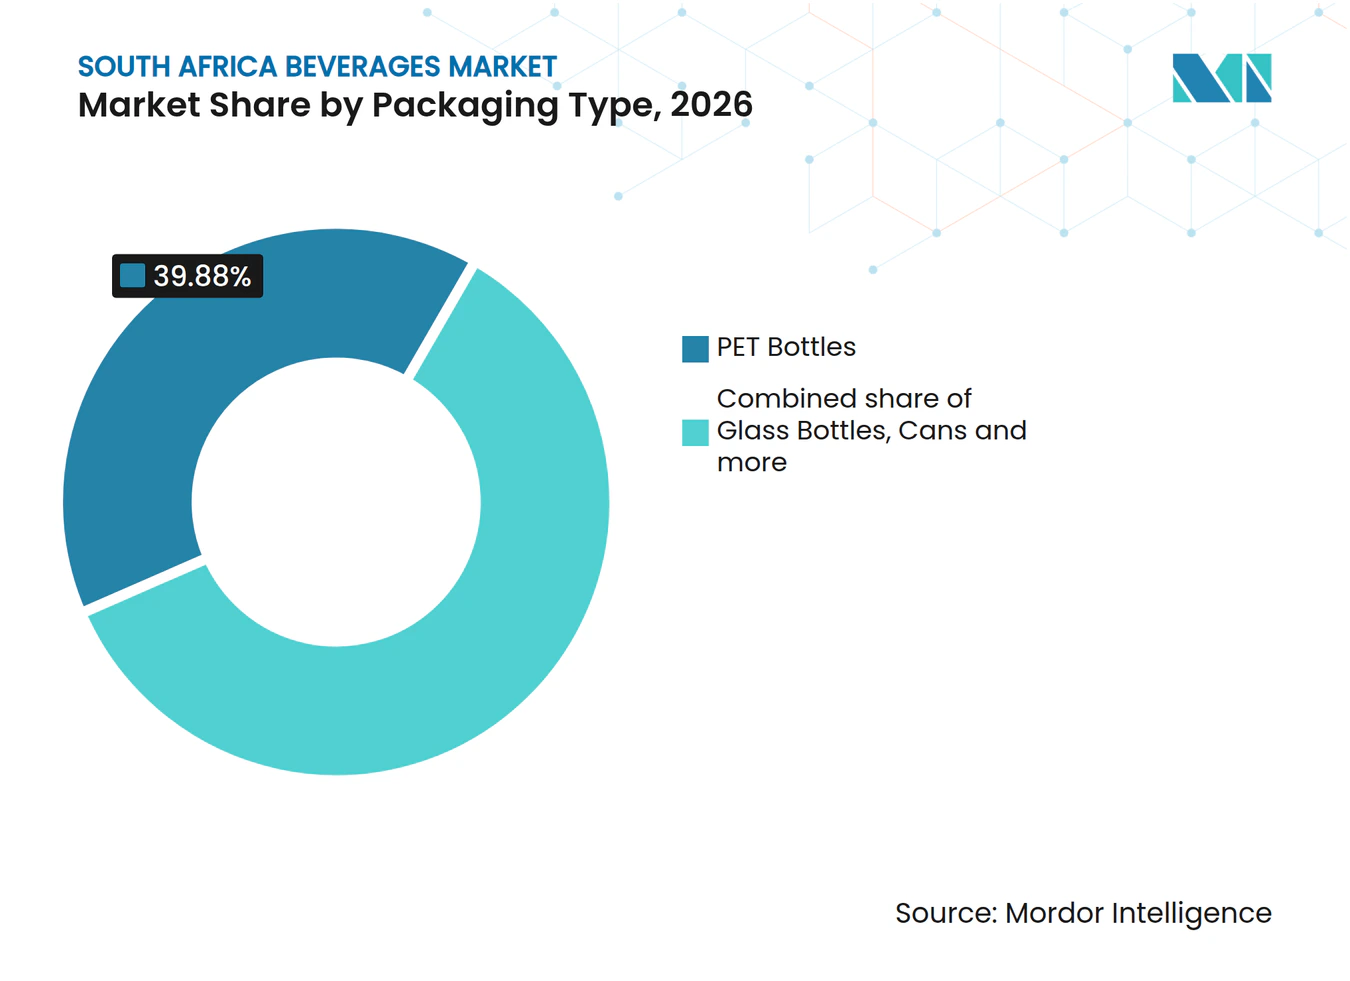
- Le type d'emballage était dominé par les bouteilles PET avec une part de 39,88% de la taille du marché des boissons en Afrique du Sud en 2026, les canettes devant connaître la croissance la plus rapide avec un TCAC de 5,55% durant 2027-2032.
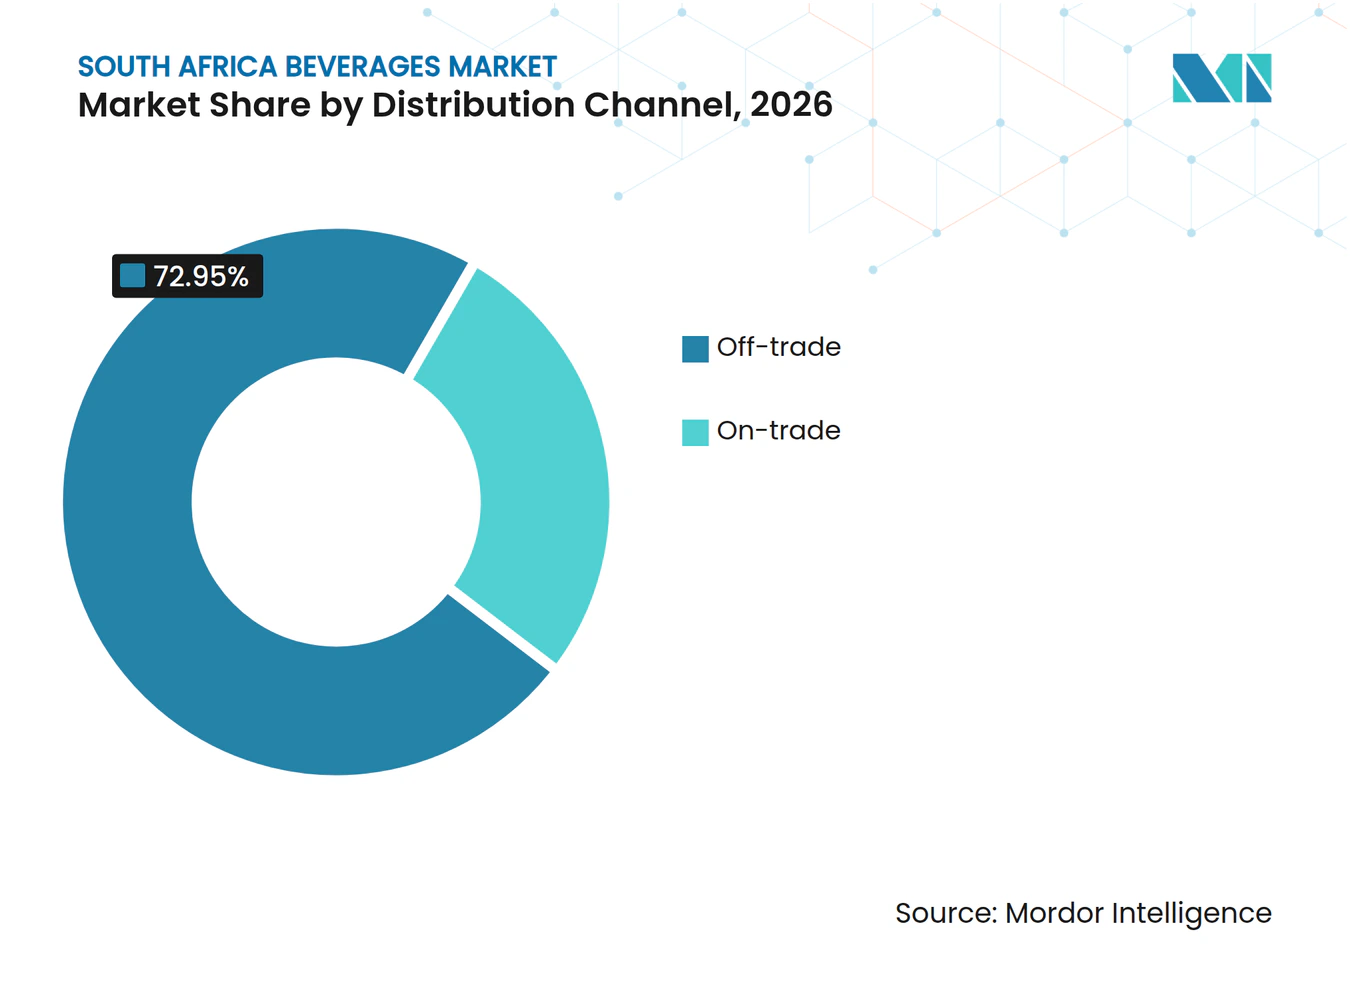
- Parmi les canaux de distribution, le hors commerce représentait 72,95% du chiffre d'affaires total des boissons en 2026 et devrait connaître la croissance la plus rapide avec un TCAC de 5,85% durant 2027-2032.
- Par province, le Gauteng était en tête avec une part de 30% du chiffre d'affaires total des boissons en 2026, tandis que le Western Cape devrait connaître la croissance la plus rapide avec un TCAC de 5,3% durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vague de premiumisation des boissons aromatisées | +1.8% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Course à la reformulation des sucres axée sur la santé | +1.3% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Essor des boissons fonctionnelles et énergisantes | +1.9% | À l'échelle nationale, y compris le KwaZulu-Natal | Court terme (≤ 2 ans) |
| Croissance des brasseries artisanales locales et indépendantes | +0.9% | Somerset West, Salt River et Epping | Long terme (≥ 4 ans) |
| Croissance du numérique et du commerce électronique | +0.6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Expansion de la culture des cocktails et de la consommation sociale | +0.4% | À l'échelle nationale, y compris Johannesburg | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Vague de premiumisation des boissons aromatisées
Le Bernini de Heineken Beverages, un spritzer pétillant à base de vin aromatisé vendu en Afrique du Sud, a enregistré une croissance des volumes en forte hausse au premier trimestre 2026. Sa croissance illustre une boisson alcoolisée aromatisée qui augmente ses volumes parallèlement au portefeuille bière du groupe. Schweppes a lancé ses saveurs pétillantes premium à boire directement — Ananas Coco, Grenadine et Mandarine — en Afrique du Sud en décembre 2025. CGA by NIQ a rapporté en 2025 que 65% des consommateurs sud-africains interrogés étaient prêts à payer davantage pour une boisson de meilleure qualité dans les pubs et 68% dans les tavernes informelles et les shebeens. Les saveurs premium de Schweppes ont atteint les magasins à l'échelle nationale, tandis que la volonté déclarée de payer plus pour la qualité dans les pubs et les tavernes identifie un cadre de consommation sur place distinct où une gamme aromatisée premium pourrait être tarifée.
Course à la reformulation santé avec réduction du sucre
Les boissons gazeuses à faible teneur en sucre peuvent servir les consommateurs qui souhaitent réduire leur consommation de sucre sans abandonner une occasion de consommation familière. La reformulation modifie la boisson elle-même, permettant à cette demande de rester dans la gamme de boissons gazeuses du producteur. Préserver un goût reconnaissable est important car la seule réduction du sucre ne rend pas le produit de substitution attrayant pour l'acheteur visé. Maintenir une version distincte à faible teneur en sucre peut répondre à cet acheteur tout en conservant la formulation originale pour ceux qui la préfèrent. Le gain commercial est un choix supplémentaire dans la même occasion de consommation, la demande dépendant de l'acceptation de la boisson reformulée.
Essor des boissons fonctionnelles et des boissons énergisantes
Les boissons énergisantes offrent de la place aux spécialistes établis et aux producteurs locaux avec une proposition de fabrication distincte. Les ventes en valeur de la marque Monster dans les circuits mesurés en Afrique du Sud ont augmenté de 15,7% d'une année sur l'autre au cours des 13 semaines terminées le 28 juin 2026.[1] Womoba, une filiale de SA Canegrowers, a produit et mis en canette la boisson énergisante à base de canne à sucre brute Shesha au KwaZulu-Natal d'ici octobre 2025. SA Canegrowers a décrit le procédé de production à base de canne à sucre brute comme une première mondiale et a annoncé une disponibilité nationale en ligne via Takealot et Makro. Ce modèle crée une voie commerciale depuis la base des producteurs vers les ventes de boissons finies, avec un procédé de production distinctif portant la proposition à travers des canaux en ligne accessibles à l'échelle nationale.
Croissance des brasseries artisanales locales et indépendantes
Les brasseurs locaux peuvent élargir la portée commerciale d'une offre de bière distinctive lorsqu'ils passent de petits lots à une production à plus grande échelle reproductible. Le cofondateur de Signal Hill Products, Derek Szabo, a décrit une progression de 10 caisses par lot à Somerset West à 100 à Salt River. Il a rapporté 10 000 caisses par lot à Epping, décrivant la montée en puissance de l'entreprise sur 15 ans jusqu'en juillet 2025. Des lots plus importants peuvent soutenir un territoire de vente plus large, tandis que la proposition de boisson originale donne au producteur quelque chose de distinct à porter dans des points de vente supplémentaires. En juillet 2025, Szabo a également décrit une brasserie prévue à 100 000 caisses par lot, faisant des ventes suffisantes pour remplir ces plus grandes séries la condition commerciale pour une mise à l'échelle supplémentaire.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse de la taxe sur les boissons gazeuses et les boissons sucrées | -1.1% | À l'échelle nationale | Court terme ( 2 ans) |
| Préoccupations sanitaires et évolution des comportements des consommateurs | -0.8% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Risque de production lié à la pénurie chronique d'eau | -0.4% | Zone d'Isando dans le Gauteng | Moyen terme (2-4 ans) |
| Proposition d'interdiction de la publicité pour l'alcool | -0.2% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la taxe sur les boissons gazeuses et les boissons sucrées
Le seuil de sucre fait de la conception des recettes une décision de coût fiscal pour les producteurs de boissons gazeuses concernés, en plus de ses implications pour le choix des consommateurs. La taxe de promotion de la santé en Afrique du Sud s'applique à la teneur en sucre supérieure à 4 grammes pour 100 millilitres dans les boissons sucrées et les concentrés spécifiés. Pour ces produits, le sucre supplémentaire au-delà du seuil élargit la base imposable, liant directement un choix de formulation à l'exposition aux coûts du fournisseur. Les fournisseurs font donc face à un choix entre absorber une charge liée à la formulation et la répercuter sur le prix à la consommation, où elle peut affaiblir l'accessibilité financière. Même lorsque la réduction du sucre offre une moindre exposition, les produits au-dessus du seuil conservent un coût fiscal qui réduit la marge pour une expansion fondée sur les prix.
Préoccupations sanitaires et évolution des comportements des consommateurs
Les changements de dépenses liés à la santé peuvent affaiblir la demande d'alcool même chez les consommateurs sélectionnés par le revenu et la possession d'une carte de crédit. L'enquête 2026 de Discovery Bank et Visa auprès des Sud-Africains couvrait les détenteurs de cartes de crédit gagnant plus de 100 000 ZAR (5 960,3 USD) par an. Parmi les répondants, 14% ont déclaré qu'eux-mêmes ou quelqu'un dans leur foyer utilisait un médicament prescrit pour la gestion du poids. Dans ce groupe, 45% ont déclaré dépenser moins en alcool. Cette association crée un risque à la baisse pour les marques d'alcool ciblant ces consommateurs, car l'éligibilité par le revenu seul n'offre aucune protection contre une réduction des dépenses dans la catégorie. Remplacer les dépenses perdues nécessiterait une acquisition supplémentaire de clients ou une offre de boissons différente, laissant les fournisseurs avec un coût supplémentaire pour défendre leurs revenus au sein de ce groupe d'acheteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
échelle de la bière et investissement dans l'hydratationLes boissons alcoolisées représentaient une part de 51,66% de la taille du marché des boissons en Afrique du Sud en 2026, ce qui en fait le segment le plus important. Anheuser-Busch InBev NV (AB InBev) a rapporté une croissance des volumes en forte hausse pour la bière premium et super-premium en Afrique du Sud au deuxième trimestre 2026. Le brasseur a également estimé des gains de parts dans la bière premium et super-premium, indiquant un changement concurrentiel au sein de ce segment à prix plus élevé parallèlement à sa croissance des volumes. La hausse des volumes se situe dans le segment à prix plus élevé, de sorte que la position dominante du segment repose sur la bière premium ainsi que sur l'échelle globale.
Les boissons non alcoolisées constituent le segment à la croissance la plus rapide, avec un TCAC prévu de 6,45% durant 2027-2032. En juillet 2025, Coca-Cola Beverages Africa a investi dans une ligne d'embouteillage à Midrand capable de produire 72 000 bouteilles par heure d'eau Bonaqua et de boissons sportives Powerade.[2] La ligne partagée donne à l'embouteilleur une plateforme de production pour l'eau et les boissons sportives, permettant à la capacité de servir des propositions d'hydratation distinctes à travers les gammes de boissons nommées. L'infrastructure d'hydratation partagée fait de l'expansion du portefeuille non alcoolisé une décision de fabrication autant qu'une décision marketing, puisque le même investissement peut soutenir plus d'une proposition de produit.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par type d'emballage :
échelle du PET recyclé et mix de la demande en canettesLes bouteilles PET représentaient une part de marché de 39,88% sur le marché des boissons en Afrique du Sud en 2026 et constituaient le segment le plus important. Le rapport annuel FY2025 de Mpact a enregistré une production cumulée de plus de 23 millions de bouteilles fabriquées à partir de PET 100% post-consommation recyclé pour PepsiCo Afrique du Sud. Cet exemple montre que la spécification des matériaux est respectée en production pour un propriétaire de marque nommé, faisant de la composition des bouteilles un élément de la stratégie d'emballage. Les fournisseurs de PET peuvent donc concourir pour des comptes de marques à la fois par la disponibilité des bouteilles et par la teneur en matière recyclée spécifiée.
Les canettes constituent le segment à la croissance la plus rapide, avec un TCAC prévu de 5,55% durant 2027-2032. Nampak a identifié les catégories des boissons énergisantes et des formats de 500 millilitres comme moteurs de performance pour son activité Beverage South Africa au cours des 6 mois terminés le 31 mars 2026. Nampak a rapporté un TCAC de revenus de 6% pour Beverage South Africa sur les périodes de 6 mois terminées le 31 mars 2024 et le 31 mars 2026. Les boissons énergisantes et les emballages de 500 millilitres définissent une décision de capacité plus spécifique pour les fabricants de canettes que la seule croissance globale des revenus des boissons.


Par canal de distribution :
portée de la distribution au détail et occasions dans l'hôtellerieLe hors commerce était le segment le plus important avec une part de 72,95% du chiffre d'affaires total des boissons en 2026 et constitue le segment à la croissance la plus rapide, avec un TCAC prévu de 5,85% durant 2027-2032. Shoprite Holdings a rapporté que les ventes de marchandises de Shoprite LiquorShop ont augmenté de 10,6% au cours des 52 semaines terminées le 28 juin 2026. Le format a ajouté un net de 53 magasins sur 12 mois pour atteindre 574 en fin de période. Shoprite et Usave, y compris LiquorShop, ont enregistré une croissance des ventes de 4,3% sur les mêmes 52 semaines. La croissance concentrée dans un format de 574 magasins fait de ce détaillant une voie directe pour une marque alcoolisée cherchant une portée hors commerce.
Statistics South Africa définit les restaurants et les cafés comme servant des repas commandés au menu et des boissons préparées sur place pour une consommation immédiate avec places assises. Canopy by Hilton Cape Town Longkloof a ouvert en juin 2025 avec Ongetem, son restaurant et bar emblématique.[3] Ongetem combine les occasions de restaurant et de bar dans un seul cadre hôtelier. Une référencement dans ce restaurant et bar d'hôtel lie l'approvisionnement aux occasions de boissons servies d'une seule propriété, rendant la sélection des comptes plus spécifique que l'obtention d'un espace en rayon au détail.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché des Boissons du Gauteng
Le Gauteng représentait une part de 30% de la taille du marché des boissons en Afrique du Sud en 2026, ce qui en fait le plus grand marché provincial. Statistics South Africa a estimé la population de mi-année du Gauteng à 16,3 millions en 2026, soit 25,7% de la population sud-africaine et la plus grande population provinciale. Un producteur de boissons peut donc utiliser un déploiement dans une seule province pour toucher une grande partie du public résidentiel national.
Marché des Boissons du Western Cape
Le Western Cape est le marché provincial à la croissance la plus rapide, avec un TCAC prévu de 5,3% durant 2027-2032. Le gouvernement provincial a rapporté 1,5 million de touristes internationaux en 2025 et une croissance des arrivées de touristes internationaux. Cette base de visiteurs peut élargir le bassin d'acheteurs de boissons atteints via les hôtels, restaurants et autres établissements d'hôtellerie, créant une voie commerciale vers des personnes extérieures à la base de clientèle résidente de la province. En août 2025, le Département de la Mobilité du Western Cape a rapporté que South African Breweries produit et distribue de la bière dans toute la province via la livraison directe aux détaillants, la vente en gros et la logistique tierce. Les comptes d'hôtellerie pourraient utiliser ce choix de voies de distribution pour organiser l'approvisionnement en bière pour la demande des visiteurs.
Le KwaZulu-Natal était en tête des destinations nationales de nuitées avec 2,4 millions de voyages et 6,7 millions de nuitées au deuxième trimestre 2025, soutenant la couverture des comptes d'hôtellerie. Les nuitées du Mpumalanga sont passées de 1,8 million au deuxième trimestre 2024 à 4,8 millions au deuxième trimestre 2025, augmentant les occasions potentielles de consommation de boissons lors des séjours avec nuitée. Le Limpopo a enregistré 2 millions de voyages nationaux avec nuitée au deuxième trimestre 2025, en hausse de 51,4% par rapport au deuxième trimestre 2024, tandis que les dépenses touristiques provinciales avec nuitée ont diminué. Au sein du reste de l'Afrique du Sud, le North West a enregistré 1,5 million de voyages nationaux avec nuitée au deuxième trimestre 2025, mais des séjours plus courts qu'au deuxième trimestre 2024 favorisent les offres adaptées aux visites brèves. L'échelle de destination du KwaZulu-Natal soutient une large couverture de l'hôtellerie, tandis que la pression sur les dépenses du Limpopo renforce l'argument en faveur de gammes de boissons à prix abordable.
Cadre réglementaire et perspectives
Les juridictions sélectionnées comparent le régime d'enregistrement national de l'Afrique du Sud avec le régime de licences provincial du Western Cape du point de vue des fournisseurs d'alcool évaluant l'entrée ou l'expansion. L'enregistrement national couvre la macro-fabrication et la distribution, tandis que le Western Cape réglemente les ventes au détail et la micro-fabrication. Ces couches complémentaires affectent les activités qu'un fournisseur peut entreprendre, où il peut opérer et les étapes de conformité attachées à l'expansion.
Tableau réglementaire
| Facteur de décision | Afrique du Sud | Western Cape |
|---|---|---|
| Autorité principale | Autorité nationale des spiritueux | Autorité des spiritueux du Western Cape |
| Instruments clés ou orientation | Loi sur les spiritueux 59 de 2003 ; projet de loi d'amendement sur les spiritueux B21-2025 proposé | Loi sur les spiritueux du Western Cape 4 de 2008 ; amendement des réglementations sur les spiritueux de 2025 |
| Effet commercial | Locaux approuvés par l'autorité locale ; distribution uniquement aux personnes enregistrées ou aux titulaires de licences ; renouvellement annuel à l'aide du formulaire NLA 28 avec les frais prescrits | Licences soumises à des exemptions légales ; conditions de licence et frais prescrits |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Durcissement | Assouplissement |
| Source: Mordor Intelligence | ||
Le renouvellement annuel et la distribution restreinte contraignent l'entrée nationale, tandis que le projet de loi B21-2025, introduit le 8 septembre 2025, restreindrait la publicité et la promotion des marques à partir d'une date de commencement proclamée par le président, préservant la validité et l'applicabilité des accords préalables au commencement qualifiés. Le régime de licences d'intérêt public et les frais du Western Cape soutiennent une attractivité moyenne, avec des dispositions sur les frais effectives au 1er octobre et au 1er décembre 2025, tandis que l'assouplissement repose uniquement sur la rationalisation administrative anticipée dans le plan 2026/27 de l'Autorité des spiritueux du Western Cape. Le projet de loi B3-2026, inscrit pour information et discussion lors d'une audition publique à l'ordre du jour du comité du 8 septembre 2026, permettrait le refus de dépôt non conforme, obligeant l'Autorité à retourner les demandes et documents dans les délais prescrits avec des motifs écrits. Les gérants seraient tenus de suivre une formation et un enseignement fixés par le Tribunal des licences de spiritueux pour des frais prescrits, les titulaires de licences affichant publiquement les certificats de réussite délivrés par l'Autorité dans les 3 langues officielles de la province, sous réserve des exceptions pour les licences temporaires/événementielles et les demandeurs de licences proposés spécifiés.
Étapes de la chaîne de valeur
La chaîne de valeur compare la fabrication de boissons, la livraison en magasin et l'exécution au détail pour montrer comment les fournisseurs convertissent la capacité de production en disponibilité. Coca-Cola Beverages South Africa, une filiale de Coca-Cola Beverages Africa, fabrique et distribue des boissons à travers des territoires de vente excluant le Western Cape, en travaillant avec des partenaires de distribution locaux. Ceres Fruit Juices s'approvisionne en fruits dans le Cap-Oriental, le Limpopo et le Mpumalanga et importe certains fruits d'Europe. Ces relations d'approvisionnement font de la continuité entre les origines une exigence en amont, tandis que la valeur en aval dépend de l'acheminement des boissons finies vers les points de vente.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Fabrication et formulation de boissons | Producteurs de boissons tels que Coca-Cola Beverages South Africa et Tiger Brands | Ventes de boissons emballées | Coordination des changements de recettes avec l'efficacité du traitement | Intégrer la reformulation avec l'automatisation de la production |
| Distribution vers le marché | Réseaux de distribution des producteurs tels que Coca-Cola Beverages South Africa et Tiger Brands | Ventes de boissons en gros | Conversion de la portée en magasin en disponibilité effective des boissons | Associer la couverture des points de vente à l'équipement de service des boissons |
| Logistique et vente au détail | Opérateurs de logistique de distribution alimentaire tels que Shoprite Holdings | Revenus de revente de boissons au détail | Coordination du réapprovisionnement à travers un réseau centralisé | Coordonner les livraisons en magasin via des centres de distribution régionaux |
| Source: Mordor Intelligence | ||||
Tiger Brands a placé 323 réfrigérateurs de marque supplémentaires au cours de l'exercice FY2025 pour améliorer la disponibilité de ses boissons prêtes à boire. Cet investissement relie la distribution à la condition dans laquelle une boisson peut être proposée, donnant à l'équipement en magasin un rôle aux côtés de la capacité d'usine. Tiger Brands a également rapporté que l'automatisation et la reformulation ont amélioré l'efficacité et la qualité des produits dans l'ensemble de ses activités combinées Snacks, Treats and Beverages au cours de l'exercice FY2025. Ensemble, ces exemples favorisent un investissement coordonné de la production jusqu'au point de vente, car une usine plus rapide seule ne peut pas résoudre la contrainte de disponibilité finale.
Paysage concurrentiel
Concentration du Marché
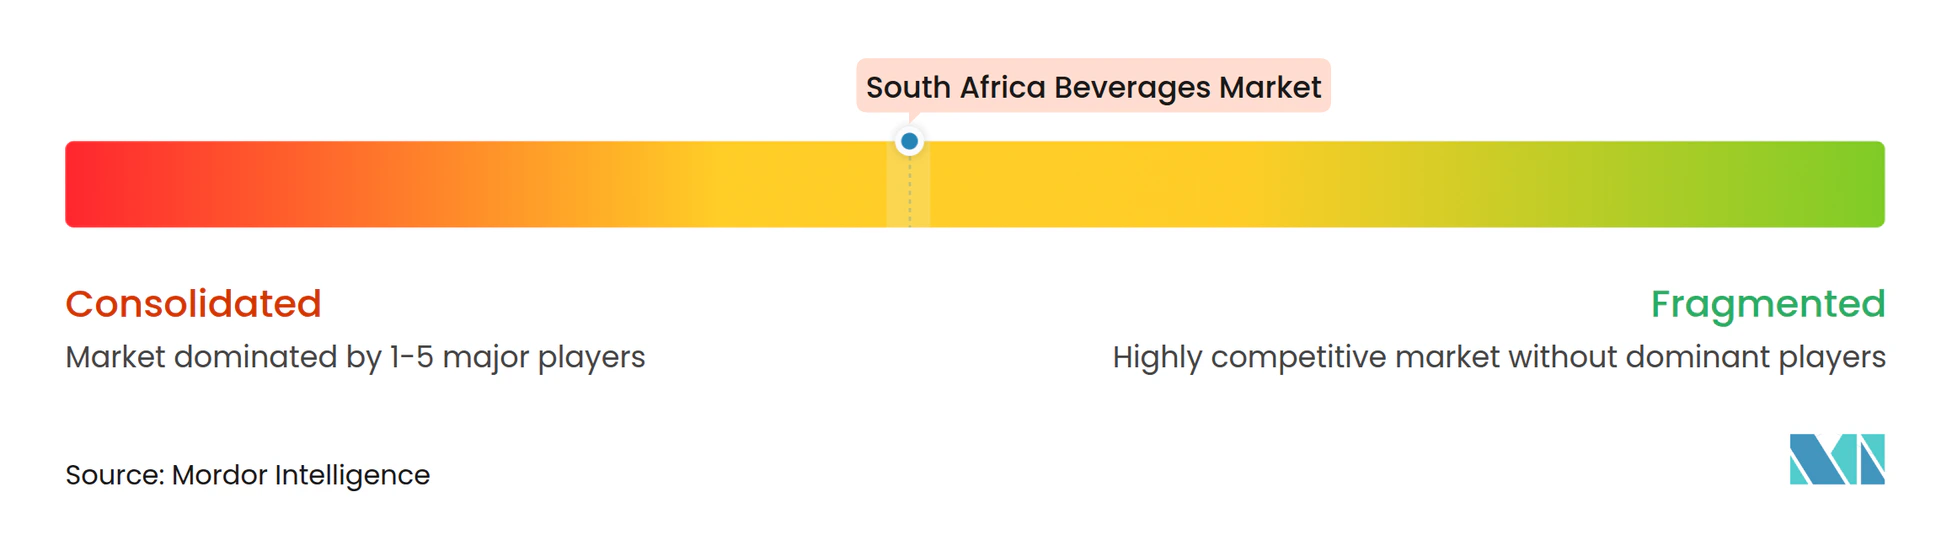
La concurrence associe des groupes brassicoles, des systèmes d'embouteillage de boissons gazeuses et un réseau spécialisé dans les boissons énergisantes, AB InBev brassant localement via South African Breweries. PepsiCo Inc. participe via des opérations de boissons et des embouteilleurs agréés aux côtés de ses activités alimentaires, liant les boissons à un fournisseur diversifié. Heineken N.V. a rapporté que son portefeuille de bières sud-africain a connu une croissance à deux chiffres au premier trimestre 2026, porté par Amstel avec une croissance dans les trente pour cent, bénéficiant en partie d'une Pâques plus précoce. The Coca-Cola Company opère en tant que propriétaire de marque au sein d'un système qui comprend l'embouteilleur local Coca-Cola Beverages Africa. L'opération de vente sud-africaine de Red Bull GmbH atteint les canaux de distribution au détail, d'hôtellerie et en ligne, de sorte que les spécialistes des boissons énergisantes sont en concurrence dans tous les environnements de vente desservis par des portefeuilles plus larges.
Le système Coca-Cola en Afrique du Sud a annoncé le 31 mars 2026 un investissement planifié jusqu'en 2030 pour étendre la capacité de production, renforcer la distribution et accélérer l'innovation. PepsiCo Inc. a rapporté des baisses de volumes unitaires de boissons en Afrique du Sud au cours de l'exercice fiscal 2025. En 2025, son activité en Afrique du Sud a signé les termes commerciaux clés avec NOA Group pour un accord visant à sécuriser environ 70% d'électricité renouvelable pour 12 grands sites de fabrication dans l'ensemble de ses activités. Si mis en œuvre, le plan de capacité et de distribution de Coca-Cola augmenterait la portée d'approvisionnement que les challengers doivent égaler, tandis que l'initiative d'approvisionnement de PepsiCo porte sur les sources d'électricité plutôt que sur la demande de boissons.
La formulation crée une division concurrentielle spécifique parmi les boissons gazeuses domestiques couvertes en Afrique du Sud. Coca-Cola Sans Sucre contient 0 gramme de sucres totaux pour 100 millilitres dans sa formulation sud-africaine. Un challenger vendant une boisson couverte au-dessus du seuil de la taxe est exposé à la taxe que cette offre sans sucre évite. Avec une formulation sans sucre déjà disponible chez Coca-Cola, éviter le sucre imposable seul donne à un challenger une distinction limitée par rapport à cette offre établie.
Leaders de l'industrie des boissons en Afrique du Sud
-
Anheuser-Busch InBev NV
-
PepsiCo Inc.
-
Heineken N.V.
-
The Coca-Cola Company
-
Red Bull GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Boissons en Afrique du Sud Entreprises couvertes dans ce rapport
- Anheuser-Busch InBev NV
- The Coca-Cola Company
- Heineken Beverages (Holdings) Ltd
- Heineken N.V.
- PepsiCo Inc.
- Diageo PLC
- Red Bull GmbH
- Monster Beverage Corporation
- Kingsley Beverages
- Ekhamanzi Springs (Pty) Ltd
- Perfect Water
- Twizza Soft Drinks (Pty) Ltd
- Tiger Brands Ltd
- Clover Industries Ltd
- The Beverage Company
- Carlsberg Group
- THIRSTI Spring Water
- Ceres Fruit Juices (Pty) Ltd
- Designer Water Pty Ltd
- Rhodes Food Group
Principales opportunités pour les acteurs du marché
Les opportunités comparent les ventes abordables d'eau de recharge pour les ménages, les modèles de service à achats récurrents et les offres transparentes en matière de qualité. Le CSIR a interrogé 111 répondants sud-africains volontaires en ligne en juin et juillet 2026, en utilisant un échantillon non représentatif d'utilisateurs d'eau de recharge. Leurs habitudes d'achat déclarées et leurs pratiques d'information distinguent les besoins en matière de prix, de service récurrent et de divulgation de la qualité parmi ces utilisateurs d'eau de recharge.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Recharges d'eau abordables pour les ménages | Dans l'échantillon, 32% ont cité un coût inférieur à celui de l'eau en bouteille ; deux tiers ont évalué les recharges comme abordables ou très abordables | Acheteurs de recharges domestiques soucieux des prix | Proposer des quantités de recharge clairement tarifées pour un usage domestique | Préserver l'attrait du prix tout en finançant l'assurance qualité | Vendeurs locaux d'eau de recharge |
| Ventes de recharges récurrentes planifiées | Près des trois quarts des utilisateurs de l'échantillon dépendaient principalement des recharges ; la plupart achetaient chaque semaine ou toutes les 2 semaines, généralement 10 à 20 litres | Ménages effectuant des recharges récurrentes | Tester les commandes planifiées dans des zones de livraison compactes | Densité des tournées et coût d'exécution | Opérateurs d'eau de recharge avec capacité de distribution locale |
| Ventes d'eau potable transparentes en matière de qualité | Seulement un utilisateur sur quatre de l'échantillon recherchait des certificats de qualité ou des résultats de laboratoire ; 58% n'étaient pas sûrs que des réglementations sur l'eau de recharge existaient | Acheteurs de recharges cherchant des informations de qualité plus claires | Vendre de l'eau potable avec des résultats de laboratoire accessibles | Coût de vérification et attention limitée aux dossiers de qualité | Vendeurs d'eau de recharge axés sur la qualité |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est de rendre les achats récurrents de recharges domestiques fiables tout en préservant l'attrait du prix. Une option de livraison planifiée nécessiterait une densité de commandes locales suffisante pour soutenir ses coûts d'exécution. La divulgation est une tâche distincte à l'initiative du vendeur, car seulement un utilisateur sur quatre de l'échantillon recherchait des certificats de qualité ou des résultats de laboratoire et 58% n'étaient pas sûrs que des réglementations sur l'eau de recharge existaient. Les vendeurs axés sur la qualité devraient donc rendre les résultats de laboratoire accessibles sans supposer que les acheteurs de l'échantillon paieraient davantage pour ceux-ci.
Développements industriels récents dans Marché des Boissons en Afrique du Sud
- Avr. 2026 : Coca-Cola Afrique du Sud a lancé Cappy Lemonade Burst à l'échelle nationale en formats de 200 millilitres, 500 millilitres, 1,25 litre et 1,5 litre, élargissant l'offre de saveurs de la marque dans la catégorie des jus.
- Mars 2026 : The Coca-Cola Company et ses embouteilleurs agréés Coca-Cola Beverages South Africa et Coca-Cola Peninsula Beverages ont annoncé un investissement sud-africain planifié jusqu'en 2030 pour étendre la capacité de production, renforcer la distribution et accélérer l'innovation.
- Mars 2026 : Varun Beverages a finalisé l'acquisition de la société sud-africaine de boissons gazeuses Twizza via sa filiale, The Beverages Company Proprietary Limited, connue sous le nom de BevCo, le 18 mars, faisant de Twizza une filiale de second rang de Varun Beverages.
Marché des Boissons en Afrique du Sud Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des boissons en Afrique du Sud mesure les dépenses annuelles des consommateurs en boissons alcoolisées et non alcoolisées finies vendues pour consommation en Afrique du Sud. La valeur comptabilise chaque vente une fois au prix d'achat final du consommateur via les canaux sur place ou hors commerce, classée par format d'emballage ou de service et par province.
Exclusions du périmètre : les aliments liquides non destinés à la boisson, les ingrédients de boissons vendus séparément, les emballages de boissons vides vendus séparément et les ventes de boissons destinées à la consommation en dehors de l'Afrique du Sud sont exclus.
Aperçu de la segmentation
- Par type de produit
- Boissons alcoolisées
- Bière
- Vin
- Spiritueux
- Cocktails prêts à boire (RTD)
- Seltzers alcoolisés
- Boissons non alcoolisées
- Boissons gazeuses
- Eau en bouteille
- Jus et nectars
- Boissons énergisantes et sportives
- Thé et café prêts à boire (RTD)
- Boissons laitières et à base de plantes
- Autres boissons non alcoolisées
- Boissons alcoolisées
- Par type d'emballage
- Bouteilles PET
- Bouteilles en verre
- Canettes
- Tetrapack
- Autres
- Par canal de distribution
- Commerce de proximité
- Commerce hors établissement
- Supermarchés / Hypermarchés
- Commerces de proximité
- Boutiques de vente au détail en ligne
- Commerces spécialisés
- Par province
- Gauteng
- KwaZulu-Natal
- Western Cape
- Mpumalanga
- Limpopo
- Reste de l'Afrique du Sud
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire utilise des sources telles que l'enquête sur les aliments et boissons et les publications de l'indice des prix à la consommation de Statistics South Africa, les orientations de l'Autorité fiscale sud-africaine sur la taxe de promotion de la santé, les documents sectoriels alimentaires et des boissons de Wesgro, et les divulgations d'investissements de Coca-Cola Beverages Africa pour suivre l'activité des points de vente, les mouvements de prix, le traitement fiscal, le contexte provincial et la capacité de production. Ces sources fournissent des perspectives distinctes sur les conditions de dépenses des consommateurs, les facteurs de coût des produits et la capacité d'approvisionnement pour le marché sud-africain.
Les rapports annuels des entreprises, les présentations aux investisseurs, les dépôts en bourse et la presse économique réputée fournissent des recoupements sur les ventes de boissons, la capacité, les lancements de produits et la distribution. La série alimentaire et des boissons de Statistics South Africa aide également à distinguer les revenus des points de vente des transactions de boissons comptabilisées dans ce marché. Ces sources illustratives ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La recherche primaire s'appuie sur des producteurs et embouteilleurs de boissons, des détaillants et points de vente de spiritueux, des acheteurs dans l'hôtellerie, et des spécialistes de l'emballage ou de la distribution en Afrique du Sud, avec des responsables fonctionnels et des managers décrivant les conditions par catégorie, canal et province. Les entretiens et les enquêtes structurées testent les interprétations des sources secondaires et clarifient la manière dont les achats de boissons finies, les changements de prix et l'activité de distribution se rapportent à la frontière du marché. Lorsque les preuves sont inégales, l'analyste enregistre l'écart, compare des indicateurs indépendants et cherche un suivi ciblé auprès des répondants sud-africains concernés avant d'utiliser une hypothèse.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35% | Directeurs généraux : 20% | |
| Niveau intermédiaire : 45% | Responsables fonctionnels/d'unité : 35% | |
| Petits acteurs : 20% | Managers : 45% |
Dimensionnement du marché et prévisions
L'analyste estime la valeur annuelle du marché sud-africain de manière descendante en tant que dépenses des consommateurs en boissons finies, puis vérifie certains totaux par rapport aux agrégats de revenus des fournisseurs et aux données probantes des canaux. Une frontière de transaction cohérente comptabilise les boissons vendues par les établissements d'hôtellerie et les détaillants une fois au prix final au consommateur, y compris les commandes de vente au détail en ligne et les boissons versées ou préparées sur place, tandis que l'emballage décrit la vente plutôt que d'ajouter des revenus d'emballage. Les indicateurs clés comprennent les revenus des points de vente alimentaires et des boissons de Stats SA pour suivre la demande d'hôtellerie, les indices de ventes au détail et des prix des ménages pour évaluer les conditions hors commerce et les mouvements de prix nominaux, les divulgations de revenus et de capacité des boissons des entreprises pour vérifier la direction de l'offre et des volumes, et les données probantes des ventes par catégorie ou canal pour construire des estimations des parts de produits, d'emballages et sur/hors commerce. Les parts de segments sont dérivées de ces lignes de preuves distinctes et réconciliées avec le total du marché. La prévision peut utiliser une régression multivariée lorsqu'un lien stable entre les dépenses, les prix et les indicateurs de canaux est soutenu, avec une analyse de scénarios pour les changements tels que la reformulation du sucre, les modifications des droits d'accise ou les perturbations d'approvisionnement liées à l'eau. Des agrégats sélectifs de fournisseurs et des vérifications du prix de vente moyen échantillonné multiplié par le volume testent le résultat descendant, tandis que les données manquantes ou incohérentes sont recoupées avec des indicateurs indépendants et signalées pour suivi. Les répondants du secteur sud-africain peuvent examiner la direction et la pertinence des prévisions au niveau des variables. Les valeurs sont exprimées en USD, les séries de points de vente, de prix et d'entreprises libellées en rands étant converties au taux de change pour la période couverte par chaque série, et les mêmes indicateurs sont utilisés pour répartir le total national entre les provinces.
Validation des données et cycle de mise à jour
Les analystes triangulent le modèle de valeur par rapport aux signaux indépendants du commerce de détail, de l'hôtellerie, des entreprises et des prix, puis examinent les écarts significatifs en vérifiant les définitions, les périodes et la couverture des canaux. Un second examen vérifie les réconciliations, les unités, les dates des sources et les mouvements inhabituels, et les anomalies sont résolues avant la validation finale. Un nouveau contact ciblé avec les répondants est déclenché lorsqu'une estimation significative reste incohérente ou qu'un nouvel événement modifie une donnée clé. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles après des événements significatifs de marché ou réglementaires, et réexaminé lors d'une nouvelle passe préalable à la livraison.
Taille du marché des boissons en Afrique du Sud selon Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des boissons en Afrique du Sud mesure les dépenses annuelles des consommateurs en boissons alcoolisées et non alcoolisées finies vendues pour consommation en Afrique du Sud.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs clés comprennent les revenus des points de vente alimentaires et des boissons de Stats SA pour suivre la demande d'hôtellerie, les indices de ventes au détail et des prix des ménages pour évaluer les conditions hors commerce et les mouvements de prix nominaux, les divulgations de revenus et de capacité des boissons des entreprises pour vérifier la direction de l'offre et des volumes, et les données probantes des ventes par catégorie ou canal pour construire des estimations des parts de produits, d'emballages et sur/hors commerce.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 21,83 milliards USD (2027) | |
| Consultance mondiale A | 19,8 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 9,3% à la valeur 2027 de ce rapport de 21,83 milliards USD, 2 ans plus tard. |
| Agence régionale B | 19,01 milliards USD (2023) | À sa base de 2023, cette estimation est inférieure de 12,9% à la valeur 2027 de ce rapport de 21,83 milliards USD, 4 ans plus tard. |
Les analystes de Mordor Intelligence triangulent le modèle de valeur par rapport aux signaux indépendants du commerce de détail, de l'hôtellerie, des entreprises et des prix, puis examinent les écarts significatifs en vérifiant les définitions, les périodes et la couverture des canaux.
Questions clés répondues dans le rapport
Quelle est la taille du marché des boissons en Afrique du Sud et ses perspectives de croissance ?
Il est estimé à 21,83 milliards USD en 2027 et devrait atteindre 27,49 milliards USD d'ici 2032, à un TCAC de 4,72% durant 2027-2032.
Quels sont les moteurs de la demande de boissons en Afrique du Sud ?
Les boissons aromatisées et les produits énergisants différenciés élargissent l'offre de boissons. Les ventes en valeur de la marque Monster dans les circuits mesurés en Afrique du Sud ont augmenté de 15,7% d'une année sur l'autre au cours des 13 semaines terminées le 28 juin 2026.
Quel type de produit est en tête des ventes de boissons en Afrique du Sud ?
Les boissons alcoolisées étaient en tête avec 51,66% du chiffre d'affaires total des boissons en 2026.
Quelles entreprises sont en concurrence dans l'industrie des boissons en Afrique du Sud ?
Les principaux acteurs comprennent Anheuser-Busch InBev NV, PepsiCo Inc., Heineken N.V., The Coca-Cola Company et Red Bull GmbH.
Quel défi façonne les perspectives des boissons sucrées en Afrique du Sud ?
La taxe de promotion de la santé s'applique à la teneur en sucre supérieure à 4 grammes pour 100 millilitres dans les boissons sucrées et les concentrés spécifiés, créant un coût lié à la formulation pour les fournisseurs.
Quelles provinces sud-africaines sont en tête des revenus des boissons et de la croissance prévue ?
Le Gauteng détenait 30% du chiffre d'affaires total des boissons en 2026, tandis que le Western Cape devrait connaître la croissance la plus rapide avec un TCAC de 5,3% durant 2027-2032.