
Taille et part du marché des montres connectées en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
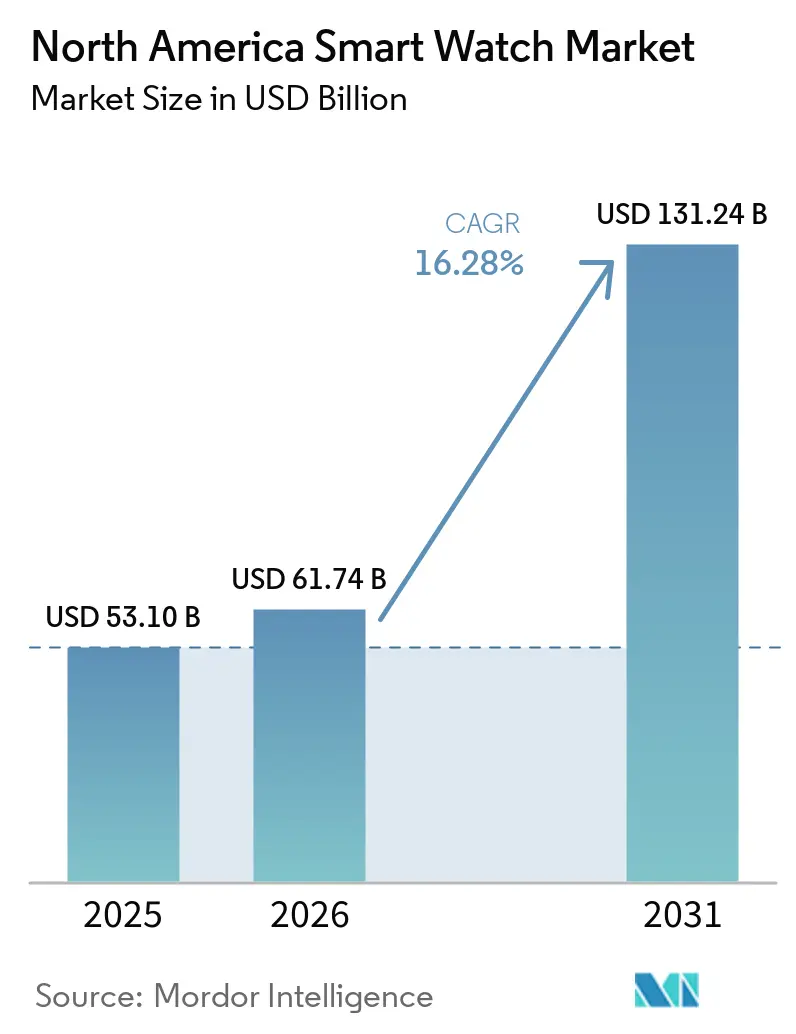
| Taille du marché de l'année de base (2025) | 53.10 Milliards de dollars |
| Taille du Marché (2026) | 61.74 Milliards de dollars |
| Taille du Marché (2031) | 131.24 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 16.28 % |
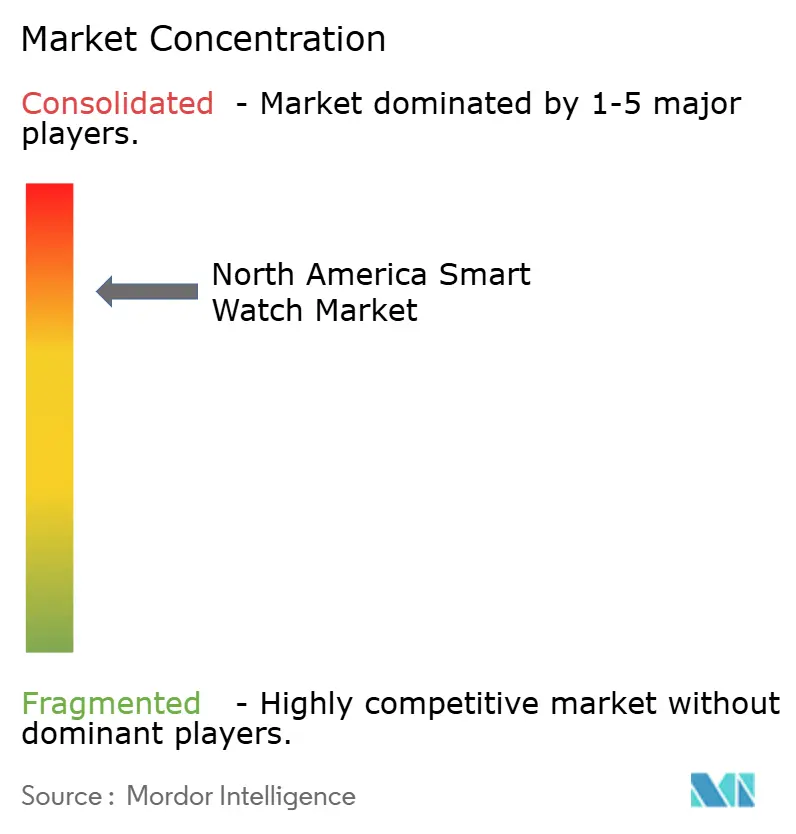
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des montres connectées en Amérique du Nord par Mordor Intelligence
La taille du marché des montres connectées en Amérique du Nord est estimée à 61,74 milliards USD en 2026, en progression par rapport à la valeur 2025 de 53,10 milliards USD, avec des projections pour 2031 à 131,24 milliards USD, progressant à un TCAC de 16,28 % sur la période 2026-2031. Cette dynamique est portée par des gains rapides en précision de biocapteurs, un nombre croissant de fonctions de santé homologuées par la FDA, et une demande entrepreneuriale en hausse qui dépasse largement les usages grand public traditionnels. L'intégration continue de l'intelligence artificielle embarquée améliore l'efficacité énergétique, tandis que les partenariats d'itinérance eSIM inter-fabricants offrent aux utilisateurs une couverture cellulaire transparente. La concurrence concentrée entre les propriétaires de plateformes soutient une tarification premium, mais les appareils à moins de 199 USD se développent rapidement à mesure que les coûts des composants diminuent. Les tensions sur la chaîne d'approvisionnement en aimants en terres rares, les litiges liés à la protection de la vie privée et les regroupements par capital-investissement influençant les prix de vente moyens introduisent de nouvelles variables de risque pour les parties prenantes du marché des montres connectées en Amérique du Nord.
Principaux enseignements du rapport
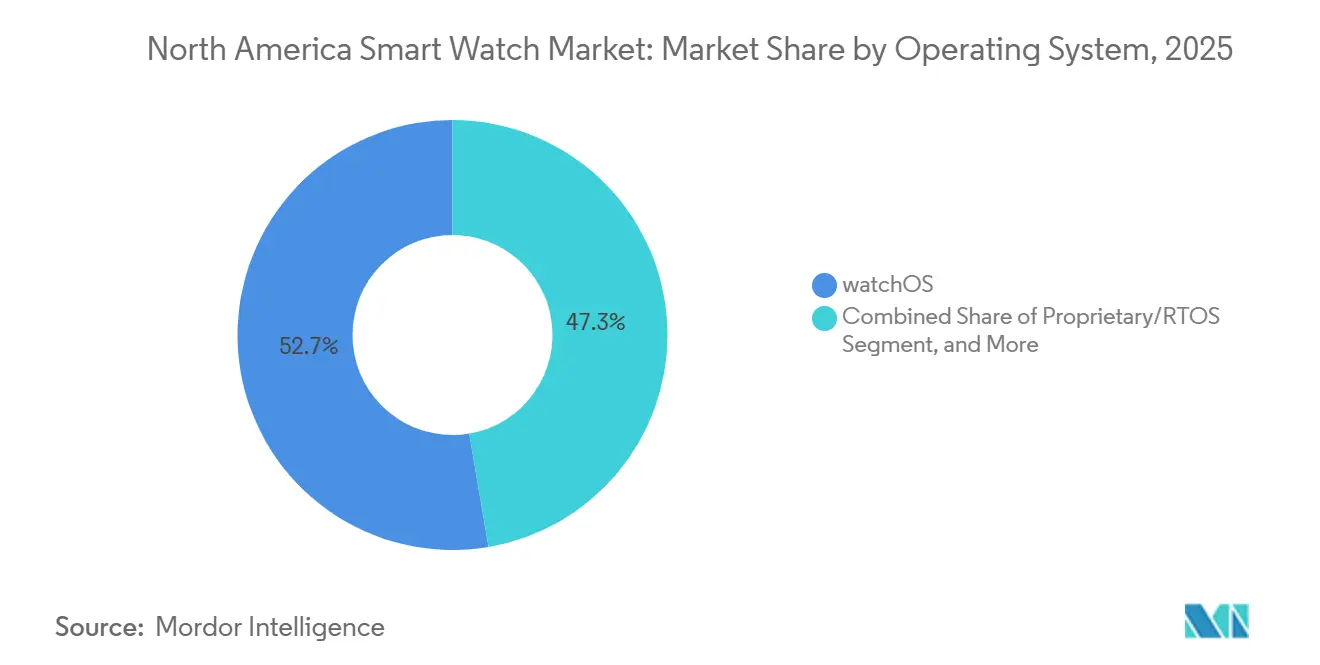
- Par système d'exploitation, watchOS a dominé avec 52,68 % de la part du marché des montres connectées en Amérique du Nord en 2025 ; Wear OS devrait enregistrer la croissance la plus rapide, progressant à un TCAC de 17,25 % jusqu'en 2031.
- Par type d'écran, l'AMOLED représentait 47,15 % de la taille du marché des montres connectées en Amérique du Nord en 2025, et cette même technologie devrait afficher un TCAC de 17,05 % grâce à une efficacité énergétique supérieure.
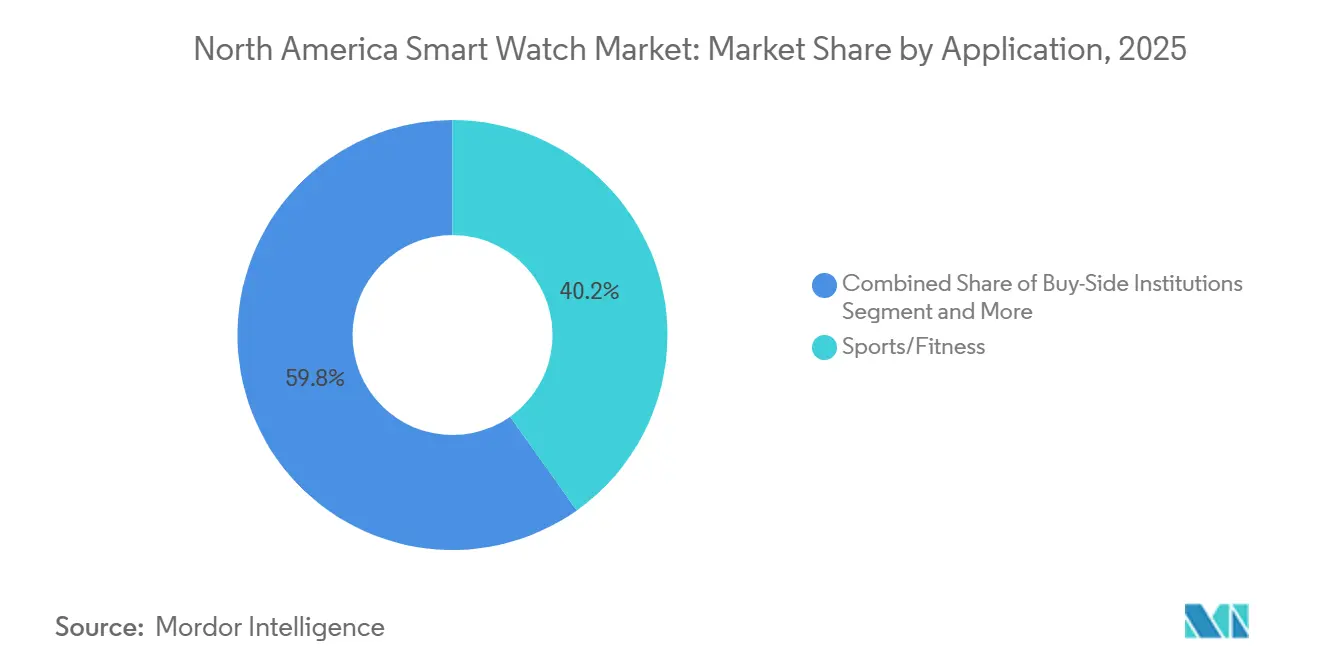
- Par application, les sports et le fitness ont capté 40,20 % des usages du marché des montres connectées en Amérique du Nord en 2025, tandis que la surveillance médicale et de la santé progresse à un TCAC de 17,45 % grâce à l'élargissement du remboursement.
- Par connectivité, la configuration Bluetooth + cellulaire détenait 51,05 % de la taille du marché des montres connectées en Amérique du Nord en 2025 et reste l'option privilégiée pour un usage indépendant du smartphone.
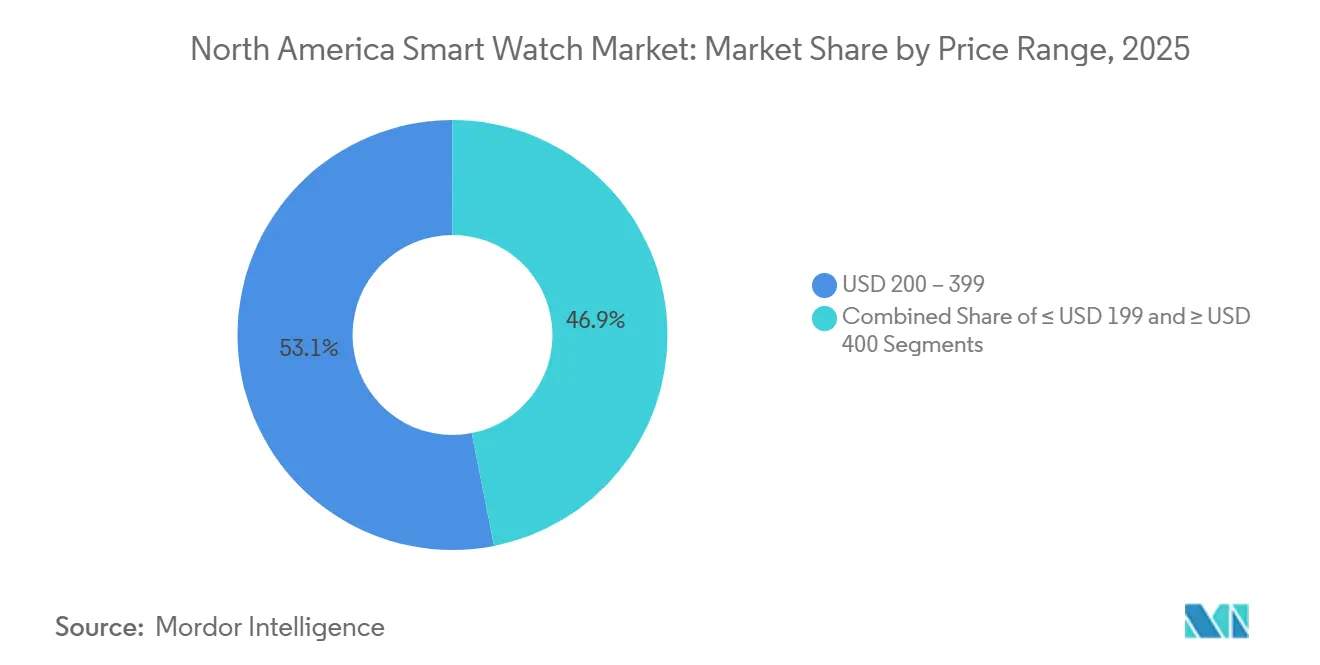
- Par gamme de prix, les appareils dans la fourchette 200-399 USD ont représenté 53,10 % des revenus du marché des montres connectées en Amérique du Nord en 2025, bien que le segment ≤ 199 USD se développe à un TCAC de 17,15 % en raison de la démocratisation accélérée.
- Par canal de distribution, les vendeurs en ligne natifs ont contrôlé 59,80 % des revenus 2025 du marché des montres connectées en Amérique du Nord ; le commerce omnicanal croît à un TCAC de 16,55 % alors que les enseignes physiques fusionnent les expériences numériques avec le support en magasin.
- Par profil démographique des utilisateurs finaux, les 15-34 ans représentaient 49,30 % des utilisateurs du marché des montres connectées en Amérique du Nord en 2025, mais le groupe des 35-54 ans progresse le plus rapidement à un TCAC de 16,95 % dans le cadre des programmes de bien-être en entreprise.
- Par pays, les États-Unis ont contribué à 82,10 % des expéditions du marché des montres connectées en Amérique du Nord en 2025, tandis que le Canada affichait le TCAC le plus élevé de 17,35 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Gains rapides en précision de biocapteurs intégrés | +3.2% | Centres métropolitains d'Amérique du Nord | Moyen terme (2-4 ans) |
| Fonctions de santé pour montres connectées homologuées par la FDA | +2.8% | États-Unis, alignement progressif au Canada | Moyen terme (2-4 ans) |
| Élargissement du remboursement par les assurances | +2.1% | Systèmes de santé américains, adoption progressive au Canada | Long terme (≥ 4 ans) |
| Intelligence artificielle embarquée pour une expérience utilisateur économe en énergie | +2.9% | Mondial, avec un accent premium en Amérique du Nord | Court terme (≤ 2 ans) |
| Itinérance eSIM inter-fabricants | +1.8% | Réseaux opérateurs en Amérique du Nord | Moyen terme (2-4 ans) |
| Incitations au bien-être en entreprise | +2.4% | Entreprises américaines, extension au Canada | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Gains rapides en précision de biocapteurs intégrés
Les algorithmes de fusion de capteurs combinent désormais la photopléthysmographie, l'électrocardiographie et les mesures de bio-impédance pour réduire les faux positifs de fibrillation auriculaire à moins de 5 %. L'application ECG v1.3 de Samsung a obtenu l'homologation de la FDA en 2024, validant des performances de niveau clinique et ouvrant des voies de remboursement via les codes de surveillance à distance des patients de Medicare.[1] Les améliorations de précision positionnent les montres pour compléter, voire remplacer, les dispositifs médicaux spécialisés en milieu ambulatoire. Les fabricants d'appareils intègrent des réseaux de capteurs redondants qui maintiennent la précision de mesure en cas de défaillance d'un capteur, renforçant la fiabilité pour les patients atteints de maladies chroniques. À mesure que ces capacités se répandent à travers les gammes de prix, le marché des montres connectées en Amérique du Nord gagne une base d'utilisateurs médicaux plus large, élargissant l'adoption au-delà des premiers utilisateurs axés sur le fitness. La validation clinique attire également les acheteurs en bien-être d'entreprise en quête de données de résultats vérifiés plutôt que d'indicateurs de bien-être généraux.
Expansion des fonctions de santé pour montres connectées homologuées par la FDA
Le Centre d'excellence en santé numérique de la FDA américaine a réduit les délais d'homologation de 18 mois à 8 mois pour les titulaires de systèmes qualité établis. Le capteur de glycémie en continu non invasif Lingo d'Abbott a obtenu l'homologation en 2024, témoignant de la dynamique en faveur d'applications supplémentaires de surveillance du glucose et de l'apnée du sommeil.[2] Des délais raccourcis créent des avantages concurrentiels défendables pour les marques disposant d'équipes de conformité réglementaire, élevant les barrières à l'entrée. Les développeurs réagissent en élargissant leurs groupes de travail réglementaires et en investissant dans l'ingénierie des facteurs humains pour répondre aux exigences de surveillance post-commercialisation de l'agence. Les discussions d'harmonisation transfrontalière avec Santé Canada esquissent des cadres similaires, promettant un bénéfice régional plus large. Chaque nouvelle homologation de santé enrichit la fidélisation à la plateforme, incitant les développeurs d'applications et les assureurs à privilégier les écosystèmes dotés du plus large ensemble de fonctions réglementées.
Élargissement du remboursement par les assurances pour la télésurveillance
Medicare a relevé le remboursement de la surveillance à distance des patients à 58,92 USD par mois en 2025. UnitedHealthcare a suivi avec des subventions allant jusqu'à 150 USD annuels pour les membres respectant les critères d'activité. Les programmes employeurs rapportent un retour sur investissement de 2:1 grâce à la réduction de l'absentéisme et des dépenses liées aux maladies chroniques. Ces données économiques sous-tendent les commandes d'entreprises qui associent souvent les appareils à des tableaux de bord analytiques pour suivre la participation. Les fabricants de montres conçoivent désormais des portails d'administration d'entreprise et des API sécurisées qui transmettent des données anonymisées vers les systèmes de gestion des ressources humaines. À mesure que le remboursement s'étend aux assureurs privés et aux régimes provinciaux canadiens, le marché des montres connectées en Amérique du Nord bénéficie d'un plancher de revenus structurel moins dépendant des mises à niveau discrétionnaires des consommateurs.
Intelligence artificielle embarquée accélérant une expérience utilisateur économe en énergie
Le processeur 3 nm de Samsung prend en charge l'inférence locale tout en portant l'autonomie de la batterie à 48 heures en mode économie d'énergie. L'intégration de Gemini de Google sur Wear OS personnalise les informations de santé sans latence cloud, atténuant les préoccupations relatives à la confidentialité pour les cas d'usage réglementés. Les coprocesseurs d'intelligence artificielle réduisent dynamiquement les fréquences de rafraîchissement de l'écran et désactivent les radios inutilisées, préservant les cycles de charge. Les fournisseurs exploitent l'apprentissage fédéré pour que les jeux de données utilisateurs anonymisés améliorent en continu les algorithmes de sommeil et de stress, sans que les données ne quittent jamais les appareils. L'intelligence artificielle économe en énergie réduit également les dégagements thermiques, permettant des boîtiers plus fins qui offrent de plus grandes fenêtres de capteurs. Ces améliorations redéfinissent les attentes de base en matière de confort et de fiabilité, et positionnent les appareils premium pour les certifications médicales imposant des exigences strictes de disponibilité.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Regroupements par capital-investissement entraînant une volatilité du prix de vente moyen | -1.9% | Fusions-acquisitions en Amérique du Nord dans les marques de gamme intermédiaire | Court terme (≤ 2 ans) |
| Litiges persistants liés à la protection de la vie privée | -1.4% | Cadre juridique américain mené par l'État de Washington | Moyen terme (2-4 ans) |
| Goulets d'étranglement de la chaîne d'approvisionnement en aimants en terres rares | -1.1% | Approvisionnement mondial affectant l'assemblage en Amérique du Nord | Long terme (≥ 4 ans) |
| Plafonnement du bassin de primo-adoptants après 2027 | -2.3% | Marchés urbains matures en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Regroupements par capital-investissement entraînant une volatilité du prix de vente moyen
Des acquisitions telles que la vente des droits de propriété intellectuelle de montres connectées de Fossil à Google en 2024 ont provoqué des réductions de gammes de produits qui ont laissé les détaillants face à des pénuries de stocks. Les nouveaux propriétaires consolidés suppriment souvent les références en double, provoquant des baisses de prix temporaires, suivies de hausses une fois les portefeuilles stabilisés. Cette volatilité complique les achats pour les employeurs et les assureurs qui budgétisent des renouvellements annuels d'appareils. Les partenaires de distribution se couvrent en diversifiant leurs fournisseurs, diluant légèrement la fidélité à un seul écosystème et érodant les effets de réseau. Les marques qui tentent un repositionnement premium se heurtent à des résistances si les remises antérieures ont ancré les attentes des consommateurs.
Exposition persistante aux litiges liés à la protection de la vie privée
La loi My Health My Data de l'État de Washington ouvre la voie à des recours collectifs pour les informations biométriques mal gérées et a déjà conduit à des règlements de plusieurs millions de dollars contre des fabricants. Fitbit a résolu le procès concernant la sécurité de la batterie de l'Ionic pour 12,25 millions USD en 2025,[3] illustrant le coût d'une défense prolongée. Les entreprises investissent massivement dans des architectures à connaissance nulle et le traitement embarqué pour limiter la résidence des données. L'incertitude juridique oriente les nouveaux entrants plus modestes vers des marchés à faible risque comme les trackers sportifs uniquement, renforçant par inadvertance les acteurs établis qui peuvent absorber les coûts de conformité. Les assureurs vérifient les certifications de sécurité des fournisseurs plus rigoureusement, allongeant les cycles de vente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par système d'exploitation :
Wear OS gagne du terrain face à watchOSLa répartition par système d'exploitation définit la fidélité à l'écosystème et la disponibilité des applications. En 2025, watchOS détenait une part de marché de 52,68 % sur le marché des montres connectées en Amérique du Nord, grâce à la forte intégration matérielle-logicielle d'Apple et à son catalogue d'applications de santé homologuées par la FDA. Le passage de Samsung de Tizen à Wear OS a réorienté les ressources de développement, offrant à la plateforme de Google un TCAC de 17,25 % jusqu'en 2031. Au sein de la taille du marché des montres connectées en Amérique du Nord, Wear OS est positionné pour obtenir des homologations de dispositifs médicaux plus rapidement grâce au groupe des affaires réglementaires dédié de Google, qui intègre désormais les actifs de propriété intellectuelle de Fitbit.
Le choix des consommateurs repose désormais sur les promesses de portabilité des données ; les employeurs préfèrent les parcs d'appareils agnostiques aux plateformes, où les téléphones iOS et Android coexistent. Les développeurs exploitent les API Gemini de Google pour créer des tableaux de bord de santé inter-fabricants, renforçant l'attrait de Wear OS. Apple contre-attaque en élargissant les analyses HealthKit et en optimisant l'autonomie via la puce S10. Les systèmes d'exploitation temps réel propriétaires survivent dans les applications industrielles nécessitant des performances déterministes certifiées, mais manquent d'envergure grand public. La course aux systèmes d'exploitation reflétera de plus en plus la dynamique du marché des smartphones, rendant les services multiplateformes indispensables à la flexibilité des utilisateurs finaux.

Par type d'écran :
l'AMOLED consolide son avantage premiumLes panneaux AMOLED détenaient 47,15 % de la part des revenus en 2025 au sein de la taille du marché des montres connectées en Amérique du Nord et progressent à un TCAC de 17,05 % à mesure que la luminosité et la gestion de l'énergie s'améliorent. Les écrans toujours allumés équipés de dalles LTPO permettent de réduire le taux de rafraîchissement à 1 Hz, préservant la batterie sans sacrifier la lisibilité au coup d'œil. Les prototypes Micro-LED démontrent une luminance supérieure pour les travailleurs en extérieur, mais les coûts de production restent élevés.
Les écrans TFT-LCD restent pertinents dans les gammes budgétaires, notamment le segment ≤ 199 USD progressant à un TCAC de 17,15 %. Les fabricants d'équipements d'origine (OEM) transfèrent les anciens outillages AMOLED vers les lignes de gamme intermédiaire, comprimant davantage les écarts de prix. Les avancées en matière d'affichage sont directement corrélées aux exigences de lisibilité médicale ; un contraste et une fidélité des couleurs supérieurs améliorent la visibilité des formes d'onde pour les lectures ECG ou SpO₂, rendant les écrans premium essentiels aux modèles axés sur la santé.
Par application :
la surveillance de la santé dépasse le fitnessLes sports et le fitness ont encore dominé les usages en 2025 avec 40,20 %, mais la surveillance médicale et de la santé est l'application à la croissance la plus rapide avec un TCAC de 17,45 %. Les assureurs remboursent la détection de la fibrillation auriculaire et les tendances de pression artérielle, orientant le choix des appareils vers les tranches d'âge plus âgées. Les utilisateurs plus jeunes continuent d'accorder de la valeur aux analyses VO₂max et à la charge d'entraînement, mais se tournent également vers des indicateurs de récupération tels que la variabilité de la fréquence cardiaque.
Les programmes de bien-être en entreprise intègrent des algorithmes de score de stress et d'indexation de la qualité du sommeil pour prévoir les risques d'absentéisme. Les utilisateurs industriels adoptent des montres pour la sécurité des travailleurs isolés grâce à la détection des chutes et à la messagerie SOS. La diversification croissante des applications souligne pourquoi le marché des montres connectées en Amérique du Nord nécessite des réseaux de capteurs flexibles et des tableaux de bord personnalisables.
Par connectivité :
le cellulaire mène la tendance à l'indépendanceLes configurations Bluetooth + cellulaire contrôlaient 51,05 % des revenus du marché en 2025, un chiffre susceptible de s'accroître à mesure que l'activation de l'eSIM devient sans friction. Les options Bluetooth + Wi-Fi progressent à un TCAC de 17,30 %, offrant un équilibre entre autonomie et durée de vie de la batterie. Les appareils Bluetooth uniquement restent populaires dans le segment d'entrée de gamme mais voient leur part progresser plus lentement par rapport à l'ensemble du marché des montres connectées en Amérique du Nord.
Les opérateurs positionnent désormais les forfaits montre comme des leviers d'ARPU incrémentaux dans un contexte de stagnation des mises à niveau de smartphones. La prochaine vague de puces 5G RedCap (capacité réduite) réduira la consommation d'énergie, favorisant des designs plus fins et des durées d'autonomie plus longues, avantageant davantage les références cellulaires.
Par gamme de prix :
la démocratisation s'accélèreLes appareils à ≤ 199 USD affichent un TCAC de 17,15 %, stimulé par l'entrée de la Mi Watch 3 de Xiaomi à 149 USD et des promotions agressives. La fourchette 200-399 USD, représentant 53,10 % des revenus 2025, équilibre densité des fonctionnalités et accessibilité, correspondant parfaitement aux commandes en volume des employeurs. Les modèles premium à ≥ 400 USD font face à une croissance plus lente, car l'accumulation de fonctionnalités réduit les avantages perçus.
La déflation des composants, en particulier des unités de mesure inertielle, permet aux modèles bas de gamme d'intégrer des fonctionnalités comme l'ECG et le SpO₂ autrefois réservées aux appareils phares. Les fournisseurs premium répondent avec des abonnements de services groupés pour des entraînements guidés et du coaching personnalisé, déplaçant la valeur du matériel vers des revenus logiciels récurrents.
Par canal de distribution :
priorité au numérique mais l'omnicanal monte en puissanceLes vendeurs en ligne natifs ont sécurisé 59,80 % des ventes en 2025. Les applications de réalité augmentée pour essayage virtuel réduisent l'incertitude liée au style qui incitait auparavant à visiter les magasins physiques. Les enseignes physiques réaménagent des espaces d'expérience où les consommateurs peuvent tester la précision de l'ECG ou prévisualiser les cadrans de montre sous différents éclairages.
Les stratégies omnicanales progressent à un TCAC de 16,55 % alors que les détaillants synchronisent leurs stocks et proposent le retrait en bordure de trottoir. Le financement par abonnement est initié en ligne mais peut être finalisé en magasin physique lors d'événements de service, alliant commodité et assistance. Cette évolution incite les fabricants d'équipements d'origine à unifier les prix entre les canaux pour éviter l'arbitrage du marché gris.
Par profil démographique des utilisateurs finaux :
la cohorte d'âge intermédiaire prend son essorEn 2025, la cohorte des 15-34 ans représentait près de la moitié des utilisateurs, mais le TCAC de 16,95 % du groupe des 35-54 ans souligne la dynamique du bien-être en entreprise. Les acheteurs d'âge intermédiaire privilégient les alertes d'hypertension et la gestion du stress plutôt que le nombre de pas. Les employeurs subventionnent couramment ces appareils, accélérant la pénétration.
Les segments seniors progressent à mesure que la complexité de l'interface utilisateur diminue et que les assistants vocaux se perfectionnent. Les icônes plus grandes, l'intégration simplifiée via la configuration par code QR et la détection automatique des chutes trouvent un écho auprès des aidants. La diversification démographique est essentielle pour la croissance post-2027, lorsque les millennials urbains atteindront un niveau de saturation.
Analyse géographique
Marché des Montres Connectées aux États-Unis
Les États-Unis ont contrôlé 82,10 % des expéditions en 2025 au sein du marché des montres connectées en Amérique du Nord, ancré par les délais de mise sur le marché des fonctionnalités médicales pilotées par la FDA et une couverture eSIM étendue. La dynamique des États-Unis repose sur des remboursements bien tablis et l'adoption dans le cadre du bien-être en entreprise, mais la saturation des bassins d'acheteurs primo-accédants incite les fabricants d'appareils à miser sur des accélérateurs de cycle de remplacement tels que les batteries à l'état solide et l'interaction par caméra. La saturation régionale dans les zones côtières urbaines encourage un pivot marketing vers les populations rurales et suburbaines, où la surveillance des maladies chroniques peut réduire les déplacements vers les cliniques.
Marché des Montres Connectées au Canada
Les ventes canadiennes progressent à un CAGR de 17,35 % grâce aux projets pilotes de télésanté qui remboursent les données issues des dispositifs portables. Les agences de santé provinciales du Canada expérimentent des tableaux de bord de maladies chroniques alimentés par les montres connectées, ce qui incite à l'obtention de certifications de confidentialité au niveau des appareils afin de s'aligner sur la Loi sur la protection des renseignements personnels et les documents électroniques. L'harmonisation avec les approbations de la FDA raccourcit le délai de mise sur le marché des fonctions médicales, créant ainsi une importante marge de progression.
Marché des Montres Connectées au Mexique
La courbe d'adoption au Mexique dépend de la politique tarifaire et du soutien des opérateurs locaux pour le provisionnement eSIM. Les partenariats de distribution avec des chaînes de distribution au détail desservant la classe moyenne sont essentiels pour réduire les obstacles logistiques. Les expansions de la télémédecine financées par le gouvernement fédéral pourraient accélérer la demande de modèles cliniquement validés dans les régions mal desservies.
Paysage réglementaire
Les montres connectées en Amérique du Nord se situent à l'intersection de la supervision de la santé numérique, de la sécurité des produits de consommation et de la conformité des équipements radio. Aux États-Unis, le FDA Digital Health Center of Excellence façonne la manière dont les fabricants positionnent les fonctionnalités de santé, et la mise à jour 2026 des lignes directrices de la FDA sur le bien-être général a clarifié les garde-fous pour les dispositifs portables non invasifs qui évitent les allégations de maladie. Cette orientation influe sur le moment où un produit peut rester en dehors d'une voie de mise sur le marché en tant que dispositif médical. Par ailleurs, l'attention accrue portée à la sécurité et à la fiabilité des dispositifs portables ajoute des chantiers de conformité au-delà du logiciel, en particulier pour les appareils commercialisés pour un port continu.
Au Canada, l'accès au marché pour les modèles connectés et compatibles cellulaire dépend de la certification d'Innovation, Sciences et Développement économique Canada (ISDE) et de la conformité en matière d'exposition RF selon la norme RSS-102, les procédures de mesure du DAS étant définies dans RSS-102.SAR.MEAS pour les dispositifs portables fonctionnant entre 100 kHz et 6 GHz. Les attentes plus larges en matière de sécurité des produits s'alignent sur le cadre de Santé Canada et de la Loi canadienne sur la sécurité des produits de consommation, et des textes réglementaires consolidés tels que le Règlement sur les dispositifs émettant des radiations (consolidé au 17 mars 2026) renforcent les exigences de base pour la conception et le fonctionnement des dispositifs. Ensemble, ces exigences poussent les fabricants et les importateurs à maintenir des tests traçables, un étiquetage et une documentation technique dans les deux pays, avec une attention particulière portée aux références cellulaires et aux modèles de détection de la santé.
Analyse de la chaîne de valeur
La chaîne de valeur des montres connectées en Amérique du Nord commence par la conception des plateformes et des puces, puis s'étend à l'approvisionnement mondial en composants et à une fabrication largement basée en Asie, avant d'atteindre les consommateurs et les entreprises via les opérateurs et les canaux de distribution. Les propriétaires de plateformes (Apple, Google et Samsung) définissent l'orientation des produits à travers les systèmes d'exploitation, les cadres applicatifs et les feuilles de route des fonctionnalités de santé réglementées, tandis que des fournisseurs spécialisés fournissent des écrans AMOLED, des capteurs (PPG/ECG), des batteries, des dispositifs haptiques et des modules de connectivité (Bluetooth, Wi-Fi et LTE/eSIM). Du côté cellulaire, les dépendances liées à la certification opérateur et au provisionnement eSIM font de la sélection du modem et de la validation RF une partie intégrante de la nomenclature amont et de la préparation au lancement en aval.
La fabrication et l'assemblage final restent concentrés hors d'Amérique du Nord, tandis que la région contribue fortement par le développement de produits, les logiciels et les services d'écosystème qui monétisent les données des appareils dans le bien-être, la surveillance médicale et les programmes d'entreprise. La distribution repose sur des canaux natifs en ligne, la vente au détail omnicanale et les opérateurs mobiles qui associent des forfaits pour montres comme revenu de connectivité incrémental. Le service après-vente, la gestion des garanties et les mises à jour du firmware constituent également des maillons intermédiaires à aval. Les points de pression clés mis en évidence dans le contexte du marché comprennent les contraintes d'approvisionnement en aimants aux terres rares et les charges documentaires liées à la conformité, qui peuvent tous deux allonger les délais et accroître la valeur de la multi-approvisionnement, des stocks tampons et de systèmes qualité rigoureusement gérés pour les dispositifs à fonctionnalités de santé.
Paysage concurrentiel
Le pouvoir de marché repose sur Apple, Samsung et Google, qui détiennent ensemble environ 75 % des revenus, indiquant une concentration élevée mais non monopolistique. L'intégration verticale d'Apple génère une différenciation grâce au couplage étroit silicium, logiciel et services. Samsung se distingue par l'innovation matérielle, notamment les batteries à l'état solide prévues.[4] Google mise sur l'intelligence artificielle et ses actifs de propriété intellectuelle Fitbit pour accélérer les homologations médicales.
Les acteurs plus modestes se concentrent sur des segments de niche : Garmin cible les athlètes d'endurance avec la recharge solaire, Whoop propose des analyses de récupération basées sur abonnement pour les entreprises, et Oura explore une expansion inter-catégories des bagues connectées vers des designs de montre. Les regroupements soutenus par le capital-investissement recherchent des synergies, mais risquent d'éroder l'héritage de marque si les réductions de coûts compromettent la qualité.
Les facteurs concurrentiels gravitent désormais autour de la solidité de l'écosystème de données, de la précision prédictive de l'intelligence artificielle et de la maîtrise réglementaire, plutôt que de la résolution d'écran ou de la vitesse du processeur. Les partenariats avec les assureurs, les réseaux hospitaliers et les courtiers en avantages sociaux d'entreprise exercent une influence croissante sur l'accès aux canaux et les priorités de feuille de route produit.
Leaders du secteur des montres connectées en Amérique du Nord
-
Apple Inc.
-
Google LLC (Fitbit LLC)
-
Garmin Ltd.
-
Samsung Electronics Co., Ltd.
-
Fossil Group, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Montres Connectées en Amérique du Nord Entreprises couvertes dans ce rapport
- Apple Inc.
- Google LLC (Fitbit LLC)
- Garmin Ltd.
- Samsung Electronics Co., Ltd.
- Fossil Group, Inc.
- Zepp Health Corporation (Amazfit)
- Huawei Technologies Co., Ltd.
- Kronoz LLC (MyKronoz)
- Sony Group Corporation
- Withings SA
- Polar Electro Oy
- Mobvoi Information Technology Co., Ltd.
- Xiaomi Corporation
- LG Electronics Inc.
- Suunto Oy
- Casio Computer Co., Ltd.
- TAG Heuer SA
- Michael Kors (Capri Holdings Ltd.)
- COROS Wearables Inc.
- Montblanc-Simplo GmbH
- Movado Group, Inc.
- Timex Group USA, Inc.
Opportunités de marché et perspectives d'avenir
L'expansion des fonctionnalités de qualité clinique et les flux de travail liés au remboursement créent une voie de commercialisation au-delà du fitness grand public. Aux États-Unis, le remboursement Medicare pour la surveillance à distance des patients de 58,92 USD par mois en 2025, ainsi que les subventions des assureurs et des employeurs, soutiennent des modèles d'acquisition d'appareils qui associent les montres à des tableaux de bord analytiques, des API sécurisées et une inscription gérée par identité. Cette configuration favorise les fabricants capables d'opérationnaliser les fonctionnalités de santé réglementées, la surveillance post-commercialisation et l'administration d'entreprise. Le Canada ajoute un espace ouvert grâce aux projets pilotes provinciaux de télésanté qui remboursent les données des dispositifs portables et exigent des intégrations conformes à la protection de la vie privée, poussant les fournisseurs à proposer des outils configurables de consentement, d'anonymisation et de portabilité des données fonctionnant sur les flottes iOS et Android.
Les évolutions des plateformes et de la conformité créent également des opportunités à court terme pour la modernisation logicielle et la différenciation matérielle. Le renforcement en 2026 des lignes directrices sur le bien-être général aux États-Unis clarifie la manière dont les produits de détection non invasifs peuvent être positionnés sans déclencher de charges réglementaires plus lourdes, encourageant un empaquetage de fonctionnalités plus large à travers les gammes de prix lorsque les allégations restent dans les limites autorisées. Parallèlement, les transitions synchronisées de l'écosystème, notamment les exigences de soumission en 64 bits sur les calendriers watchOS et Wear OS ainsi que les mises à jour de fonctionnalités Wear OS, augmentent la valeur des outils de développement multiplateformes, de l'automatisation des tests et des services de gestion d'appareils pour les employeurs, les assureurs et les prestataires de soins gérant des parcs d'appareils mixtes. Enfin, l'examen accru de la sécurité mécanique et électrique des dispositifs portables, ainsi que les exigences de certification d'exposition RF pour les modèles cellulaires, créent une opportunité pour les fabricants et les ODM d'industrialiser les tests de conformité et la documentation en tant que capacité reproductible, réduisant le délai de mise en rayon pour les produits de grande consommation et à orientation médicale.
Développements industriels récents dans Marché des Montres Connectées en Amérique du Nord
- Juillet 2026 : Verizon a annoncé le lancement de la Gizmo Watch 4, une montre intelligente destinée aux enfants dotée de la détection de retrait de la montre et d'outils de partage de localisation améliorés. Ce lancement soutient une segmentation de catégorie au-delà du fitness et de la santé pour adultes, renforçant les forfaits pilotés par les opérateurs où la montre connectée fonctionne comme un dispositif connecté autonome pour les familles.
- Mai 2026 : Google a annoncé une large intégration stratégique visant à unifier les données de santé Fitbit avec Google Health sur les appareils Wear OS et les plateformes d'entreprise, permettant l'interopérabilité des données de santé entre plateformes. Cette intégration élargit les capacités de partage de données pour les employeurs, les assureurs et les prestataires de soins recherchant une analyse de santé standardisée entre appareils.
- Mai 2025 : Garmin a présenté les montres connectées de course et de triathlon GPS Forerunner 570 et Forerunner 970, destinées aux athlètes axés sur la performance. En renforçant sa gamme multisport premium, Garmin a approfondi sa différenciation par rapport aux montres connectées à usage général grâce à des fonctionnalités d'entraînement et un positionnement axé sur les athlètes.
Marché des Montres Connectées en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché des montres connectées en Amérique du Nord est défini comme les revenus générés par les appareils intelligents portés au poignet qui se connectent à des téléphones ou à des réseaux et exécutent des applications, y compris les ventes via les canaux en ligne et hors ligne dans la région.
Exclusions du périmètre : Nous excluons les montres numériques de base et les appareils connectés non-montres tels que les bracelets de fitness, les bagues connectées et les lunettes connectées, même s'ils suivent des indicateurs de santé.
Aperçu de la segmentation
- Par système d'exploitation
- watchOS
- Wear OS (Android)
- Propriétaire/RTOS
- Autre système d'exploitation
- Par type d'écran
- AMOLED
- PMOLED
- TFT-LCD
- Micro-LED
- Par application
- Assistance personnelle
- Surveillance médicale/de la santé
- Sports/Fitness
- Usage industriel/terrain
- Par connectivité
- Bluetooth uniquement
- Bluetooth + Cellulaire (LTE/eSIM)
- Bluetooth + Wi-Fi
- Par gamme de prix
- ≤ 199 USD
- 200 – 399 USD
- ≥ 400 USD
- Par canal de distribution
- Commerce en ligne natif
- Commerce omnicanal
- Par profil démographique des utilisateurs finaux
- 15-34 ans
- 35-54 ans
- ≥ 55 ans
- Par pays
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par constituer une base de faits fiable sur la demande, les prix et les cycles de capacité des appareils à partir de sources publiques vérifiables par tous. Les données couramment utilisées comprennent les statistiques commerciales et les lignes tarifaires issues du DataWeb de la Commission du commerce international des États-Unis, les indicateurs macroéconomiques et de consommation du Bureau of Economic Analysis des États-Unis et du Bureau du recensement des États-Unis, ainsi que les recherches sur la santé numérique et les appareils publiées via des sources telles que les National Institutes of Health.
Afin de ne manquer aucun signal de marché, nous examinons également les dépôts réglementaires des entreprises, les retranscriptions de résultats, les présentations aux investisseurs et les notes de lancement de produits qui précisent les évolutions de mix telles que les modèles compatibles cellulaire, les mises à niveau des capteurs de santé et les mouvements de gamme de prix. Si nécessaire, nous utilisons des abonnements payants pour les données financières des entreprises et la veille d'actualités, ainsi que pour les bases de données de brevets afin de suivre la dynamique des fonctionnalités telles que la biosensation et les améliorations de batterie. Les sources documentaires spécifiques mentionnées ici sont uniquement illustratives, et d'autres ensembles de données publiques et documents ont également été utilisés pour la collecte, les recoupements et les clarifications.
Entretiens primaires et enquêtes
Nous validons ensuite les hypothèses par des entretiens avec des experts et des enquêtes structurées auprès des acteurs de l'écosystème, notamment les marques d'appareils, les partenaires en composants, les distributeurs, les détaillants et les acheteurs en entreprise utilisant des appareils connectés pour des cas d'usage liés à la main-d'œuvre et à la sécurité. Nous comparons également les tendances entre les États-Unis, le Canada et le Mexique afin que le modèle reflète les différences en matière de groupage opérateur, de mix de canaux et de comportement de remplacement, puis nous ajustons les données finales lorsque les signaux documentaires et les retours de terrain divergent.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 17 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 36 % |
| Acteurs de plus petite taille : 22 % | Managers : 47 % |
Dimensionnement du marché et prévisions
Le dimensionnement de base commence par une construction descendante dans laquelle les expéditions et les indicateurs de parc installé sont reconstitués à partir des signaux de demande en Amérique du Nord, puis traduits en revenus à l'aide du mix de gammes de prix et de l'évolution du prix de vente moyen. Pour maintenir des totaux réalistes, nous corroborons les résultats par des approximations ascendantes sélectives telles que le prix de vente moyen échantillonné multiplié par les volumes unitaires par canal, les vérifications auprès des fournisseurs et distributeurs sur les tendances de vente à l'entrée, et les contrôles de cohérence par rapport aux principaux cycles de renouvellement de produits.
Les données clés comprennent les cycles de remplacement par cohorte d'utilisateurs, la part des modèles compatibles cellulaire par rapport aux modèles Bluetooth uniquement, le mix des systèmes d'exploitation lié au parc de smartphones régional, la répartition des prix entre les niveaux inférieurs à 199 USD et les niveaux supérieurs, ainsi que les évolutions de canaux entre les ventes en ligne et en magasin. Lorsqu'une approche ascendante présente des lacunes, nous interpolons en utilisant le comportement du pays comparable le plus proche, puis nous revérifions le résultat par rapport aux retours des experts avant de valider le chiffre final.
Pour les prévisions, nous nous appuyons sur une analyse de scénarios soutenue par une régression multivariée simple qui relie la demande aux tendances du revenu disponible, au parc de smartphones, à l'intensité du groupage opérateur et aux indicateurs d'adoption de la santé et du fitness. Les hypothèses sont mises à jour en fonction des attentes des personnes interrogées concernant les améliorations de fonctionnalités, les actions tarifaires et la disponibilité de l'offre sur la fenêtre de prévision.
Validation des données et cycle de mise à jour
Nous validons le modèle par plusieurs cycles de triangulation, au cours desquels les résultats sont comparés à des signaux indépendants tels que la direction des expéditions, les commentaires des canaux et les variations observées du prix de vente moyen, puis les écarts sont examinés un par un. Si un chiffre semble inhabituel, l'équipe revérifie les définitions des sources, reteste les calculs et recontacte les experts concernés pour confirmer si le changement est réel ou causé par une divergence de reporting.
Avant validation finale, une revue analytique interne est effectuée pour confirmer que les hypothèses, le libellé des années et le traitement des devises sont cohérents dans l'ensemble du fichier. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que des lancements de produits majeurs, des mouvements de prix soudains ou des perturbations de l'approvisionnement. Juste avant la livraison, une passe finale est effectuée afin que le client reçoive la vue la plus récente alignée sur les données les plus actuelles.
Taille du marché des montres connectées en Amérique du Nord selon Mordor Intelligence comparée aux autres estimations publiées
Les tailles de marché publiées pour les montres connectées en Amérique du Nord ne concordent souvent pas, car le périmètre et les règles de comptage ne sont pas identiques, et l'année de référence peut également différer de quelques années. Les différences proviennent généralement du fait que l'estimation ne capture que les revenus des appareils finaux, de la manière dont les gammes de prix sont traitées, et du fait que le chiffre reflète les expéditions, les ventes à l'entrée ou les ventes à la sortie.
Le tableau montre un large écart dans les tailles déclarées, et dans le modèle de Mordor Intelligence, la valeur est construite comme le revenu des appareils montres connectées en Amérique du Nord, avec les prix et le mix alignés sur les répartitions par système d'exploitation de montre, les choix de connectivité et la structure des canaux, plutôt que d'intégrer les appareils connectés adjacents ou les revenus des accessoires.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 53,10 milliards USD (2025) | |
| Cabinet de conseil régional A | 18,20 milliards USD (2024) | Reflète souvent une définition plus étroite des appareils et une année de référence antérieure, et peut appliquer des hypothèses de prix de vente moyen conservatrices qui ne capturent pas pleinement le mix premium et la part des modèles cellulaires en Amérique du Nord. |
| Revue professionnelle B | 17,01 milliards USD (2022) | Utilise une année de départ plus ancienne et peut s'appuyer sur des instantanés de gammes de prix sans mettre à jour entièrement les cycles de remplacement et la demande de mise à niveau récente tirée par les fonctionnalités, ce qui peut comprimer le total des revenus. |
D'une source à l'autre, l'écart s'explique principalement par le calendrier de l'année de référence et par ce qui est comptabilisé comme une vente de montre connectée par rapport aux catégories connexes. En ancrant le modèle sur des indicateurs de demande clairs, une logique de prix de vente moyen pratique et des contrôles de validation reproductibles, l'estimation reste traçable et plus facile à réconcilier à mesure que les conditions du marché évoluent.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des montres connectées en Amérique du Nord ?
Le marché s'établit à 61,74 milliards USD en 2026 et devrait atteindre 131,24 milliards USD d'ici 2031.
Quel système d'exploitation domine les expéditions de montres connectées en Amérique du Nord ?
Le watchOS d'Apple est en tête avec 52,68 % des ventes unitaires de 2025, bien que Wear OS connaisse la croissance la plus rapide.
À quelle vitesse le segment d'application de surveillance de la santé progresse-t-il ?
Les fonctions de surveillance médicale et de santé progressent à un CAGR de 17,45 %, et devraient dépasser les usages liés à la forme physique au cours de la période de prévision (2026-2031).
Quel pays connaît la croissance la plus rapide en Amérique du Nord ?
Le Canada affiche la croissance la plus élevée avec un TCAC de 17,35 % jusqu'en 2031, porté par l'intégration de la télésanté.
Quelle est l'importance du commerce en ligne pour les montres connectées dans la région ?
Les canaux en ligne natifs représentent 59,80 % des ventes, bénéficiant des modèles de vente directe aux consommateurs et des outils d'essayage virtuel.
Quel rôle jouent les programmes de bien-être en entreprise dans l'adoption ?
Ils sont essentiels, notamment pour le groupe des 35-54 ans, en offrant des subventions et des incitations au remboursement qui accélèrent le déploiement en entreprise.