
Taille et parts du marché de la location de voitures à Singapour
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
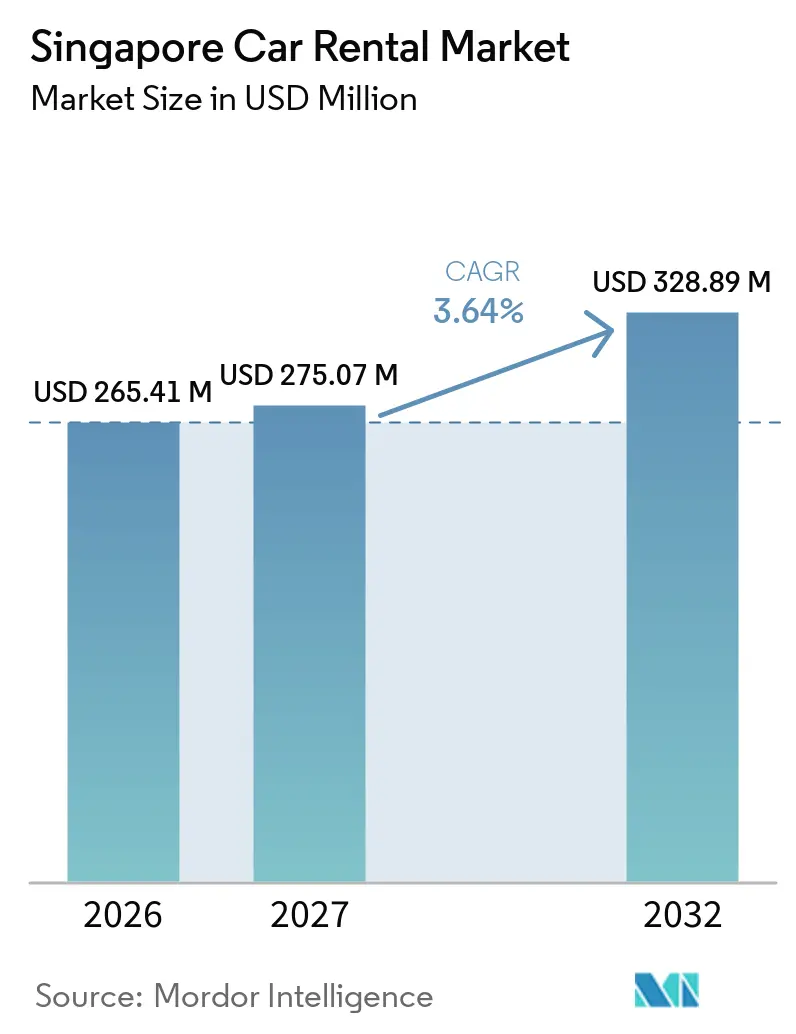
| Taille du marché de l'année de base (2026) | 265.41 Millions de dollars américains |
| Taille du Marché (2027) | 275.07 Millions de dollars américains |
| Taille du Marché (2032) | 328.89 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 3.64 % |
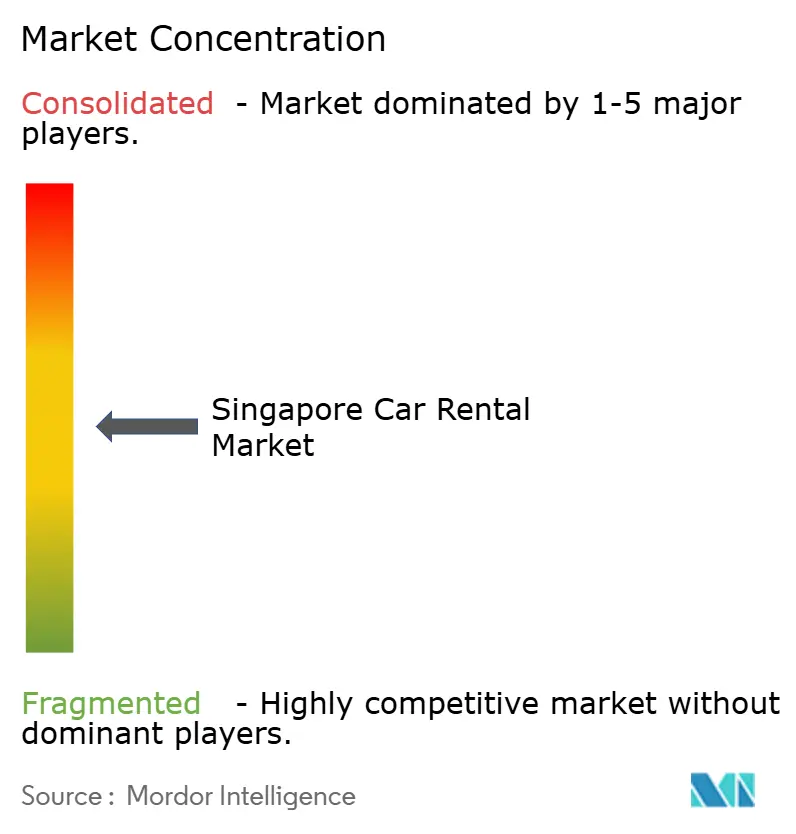
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la location de voitures à Singapour par Mordor Intelligence
La taille du marché de la location de voitures à Singapour était évaluée à 265,41 millions USD en 2026 et est estimée à 275,07 millions USD en 2027, avec une projection d'atteindre 328,89 millions USD d'ici 2032, à un CAGR de 3,64 % durant la période de prévision (2027-2032). La forte hausse des primes du Certificat d'Autorisation (COE), le rebond du tourisme et l'appétit croissant des entreprises pour une mobilité allégée en actifs sont les principales forces à l'origine de cette trajectoire régulière. Les franchises mondiales continuent de défendre leurs comptoirs aéroportuaires, tandis que les plateformes locales axées sur le numérique se développent rapidement en positionnant des véhicules à proximité des cités de logements publics et des sorties de transports en commun. Les flottes s'orientent vers des modèles à faibles émissions, les incitations du Régime d'émissions des véhicules commerciaux (CVES) neutralisant une grande partie de la prime de prix des véhicules électriques, tandis que les logiciels de gestion de flotte basés sur l'IA réduisent les temps d'inactivité et les coûts de maintenance. Bien que la hausse des primes d'assurance et la rareté des bornes de recharge nocturnes pour véhicules électriques (VE) constituent des obstacles, les coûts d'acquisition élevés et une politique en faveur de groupes motopropulseurs plus propres devraient maintenir un taux d'utilisation des locations résilient jusqu'en 2032.
Points clés du rapport
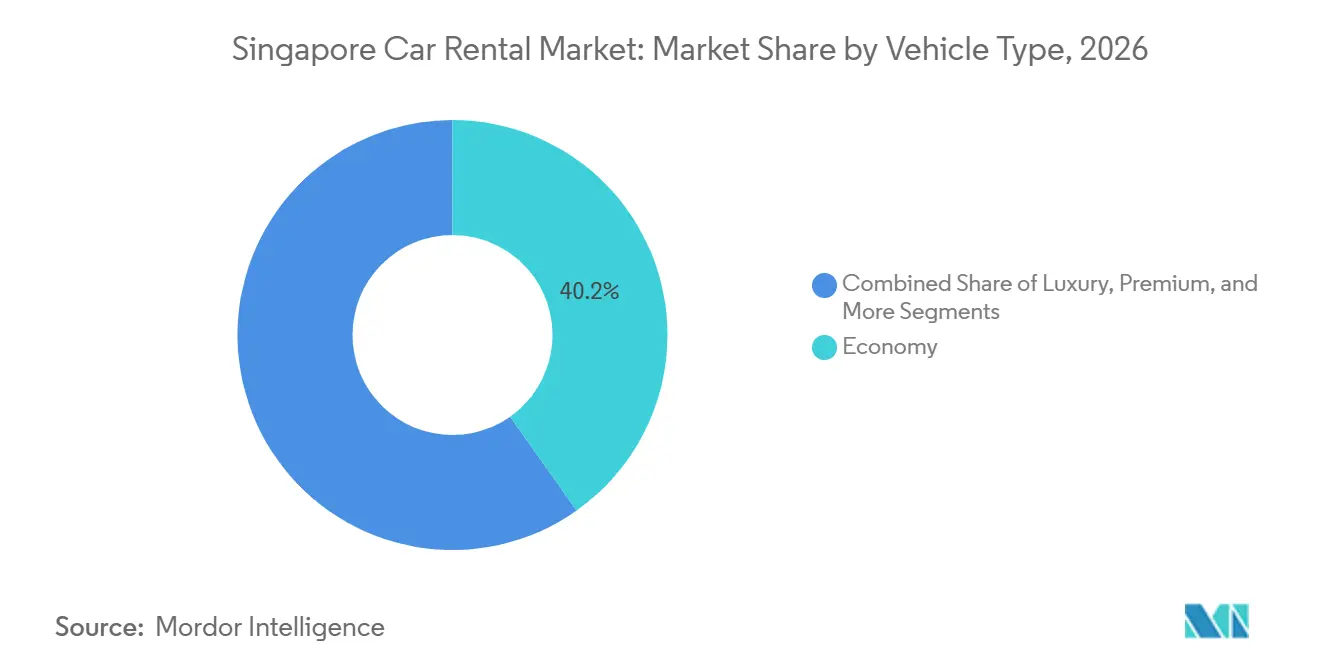
- Par type de véhicule, les voitures économiques ont capté une part de marché de 40,21 % en 2026, et ce même type de véhicule a enregistré les gains de marché les plus rapides avec un CAGR de 6,27 % sur la période de prévision.
- Par canal de réservation, les canaux en ligne ont encore généré une part de marché de 73,29 % en 2026, et ces mêmes plateformes se développent à un CAGR de 8,24 % jusqu'en 2032.
- Par durée de location, les contrats à court terme (moins de 30 jours) détenaient une part de marché de 62,43 % en 2026, tandis que les locations à long terme devraient progresser à un CAGR de 8,08 % jusqu'en 2032.
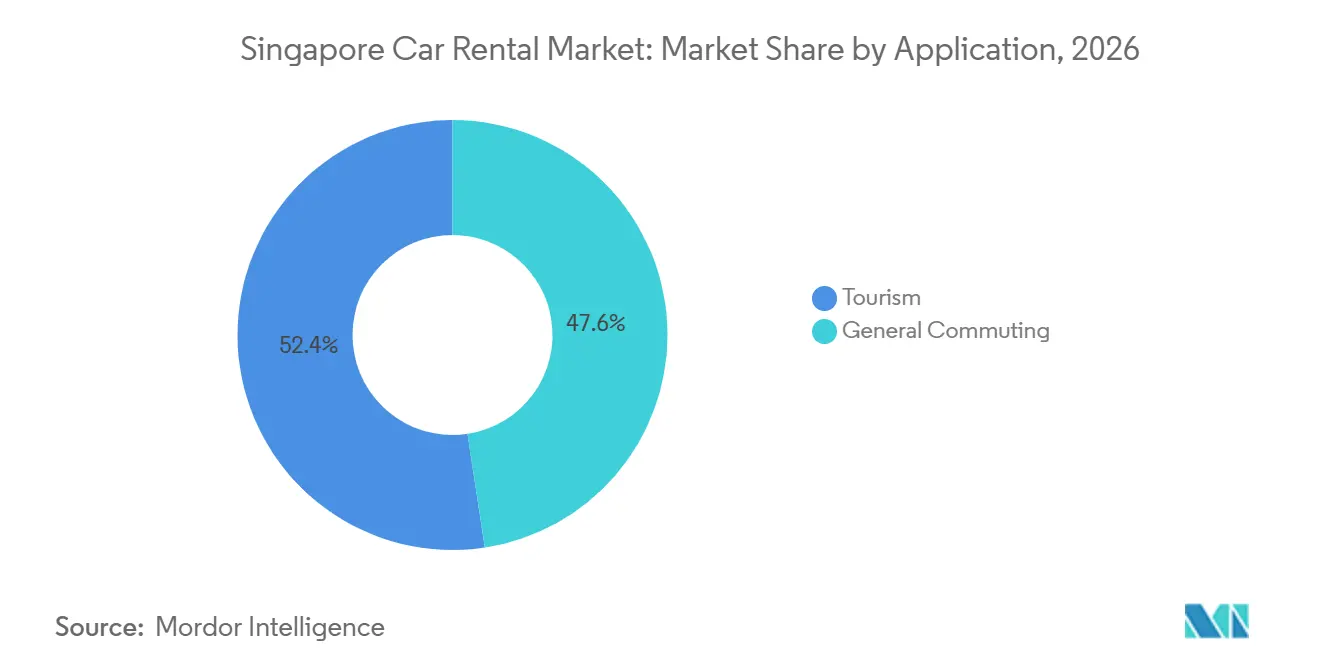
- Par application, le tourisme commandait une part de marché de 52,39 % en 2026 ; cependant, les déplacements généraux croissent plus rapidement à un CAGR de 9,35 % sur la fenêtre de prévision.
- Par groupe motopropulseur, les véhicules à combustion interne représentaient une part de marché de 82,26 % en 2026, tandis que les locations de véhicules électriques devraient croître à un CAGR de 12,27 % jusqu'en 2032.
- Par utilisateur final, les particuliers détenaient une part de marché de 64,18 % en 2026, mais les clients entreprises se développent à un CAGR de 9,23 % jusqu'en 2032, les entreprises privilégiant la mobilité par abonnement.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché de la location de voitures à Singapour
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des primes du Certificat d'Autorisation (COE) | +0.8% | Singapour (impact national, avec concentration dans la région centrale, la région est, la région nord, la région ouest et la région nord-est) | Court terme (≤ 2 ans) |
| Reprise du tourisme | +0.6% | Singapour (concentré aux abords de l'aéroport de Changi, sur Orchard Road, à Marina Bay, à Sentosa et dans le quartier central des affaires) | Moyen terme (2-4 ans) |
| Mobilité d'entreprise flexible | +0.5% | Singapour (concentré dans le quartier central des affaires, Jurong East, Changi Business Park et one-north) | Moyen terme (2-4 ans) |
| Incitations à la location de véhicules électriques | +0.4% | Singapour (impact national dans toutes les régions de planification) | Long terme (≥ 4 ans) |
| Abonnements et locations entre particuliers | +0.4% | Singapour (concentré dans les cités HDB, les environs des stations MRT et les clusters résidentiels de Tampines, Jurong, Woodlands et Punggol) | Court terme (≤ 2 ans) |
| Optimisation de flotte par IA | +0.3% | Singapour (opérations de flotte nationales avec des hubs à Changi, Tuas et Woodlands) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La hausse des primes COE exclut l'accès à la propriété
Les primes du Certificat d'Autorisation (COE) de catégorie A ont augmenté de manière significative, portant le coût total d'une berline compacte à un niveau élevé avant financement. Malgré la libération de quotas supplémentaires par l'Autorité des transports terrestres (LTA), les prix restent bien au-dessus des niveaux d'avant la pandémie [1]. Les ménages exclus de la propriété réservent des voitures économiques pour les week-ends plusieurs semaines à l'avance, ce qui indique une réinitialisation structurelle des budgets de mobilité. Les acheteurs aisés qui migrent vers les véhicules de catégorie B amplifient davantage la demande de location pour les berlines d'entrée de gamme, car les opérateurs de flotte se concentrent sur les segments à la base adressable la plus large. L'évolution vers une mobilité à coût variable suggère qu'un léger recul du COE n'incitera pas immédiatement les consommateurs à revenir à la propriété directe.
Reprise du tourisme et arrivées de visiteurs
Singapour a accueilli 16,9 millions de visiteurs internationaux en 2025, soit une augmentation de 2,3 % en glissement annuel, tandis que les recettes touristiques ont atteint un record de 32,8 milliards SGD (environ 25,4 milliards USD), en hausse de 10,0 % en glissement annuel [2]. Lors des pics de vacances, les opérateurs de location basés à l'aéroport ont connu une augmentation significative des taux d'utilisation par rapport aux mois hors saison. Les réservations en classe économique sont principalement portées par les visiteurs en provenance d'Indonésie, de Malaisie et de Chine. Cependant, une tendance notable se dessine : les locataires en provenance d'Inde et du Moyen-Orient se tournent de plus en plus vers les véhicules utilitaires sport (SUV) premium, acceptant même de payer une surtaxe transfrontalière pour des trajets en Malaisie. Parallèlement, les hôtes de particulier à particulier tirent parti de leurs voitures inutilisées en les mettant en location pendant leurs séjours à l'étranger, ce qui amplifie l'offre de flotte sans aucune dépense en capital de la part des opérateurs. Les perspectives du marché de la location de voitures à Singapour restent optimistes, soutenues par une utilisation régulière les week-ends et les jours fériés, portée par les voyages de loisirs entrants.
Les incitations gouvernementales à la location de véhicules électriques stimulent l'électrification
Le Régime d'émissions des véhicules commerciaux (CVES) accorde des remises pour les voitures électriques de bande A tout en imposant des frais sur les modèles à fortes émissions de bande C. Cela crée un écart d'incitation significatif, orientant les cycles de renouvellement vers les véhicules électriques (VE). Bien que l'Incitation à l'adoption précoce soit sur le point de prendre fin, les opérateurs commerciaux continuent de bénéficier de l'allègement complet du CVES. Cet avantage leur permet d'acquérir des véhicules tels que la BYD Atto 3 ou la Tesla Model 3 à des prix comparables à ceux des voitures compactes à essence. GetGo, capitalisant sur ces économies, facture aux locataires un tarif inférieur pour les VE par rapport aux modèles à essence. Dans un mouvement stratégique, Grab a conclu un partenariat régional avec BYD, visant à acquérir un nombre significatif de véhicules électriques (VE) dans toute l'Asie du Sud-Est. Cette collaboration met également l'accent sur l'intégration de données de véhicules en temps réel pour une maintenance prédictive améliorée. L'électrification rapide des flottes de location souligne non seulement la transformation du secteur, mais s'inscrit également dans la vision du gouvernement d'un trafic routier public plus propre.
L'optimisation de flotte pilotée par l'IA réduit les coûts des opérateurs
De nombreuses entreprises locales de location envisagent d'adopter des logiciels de flotte basés sur l'IA. Une suite télématique, soutenue par une subvention gouvernementale, fournit des tableaux de bord avec des informations sur les données d'utilisation, la notation des conducteurs et les alertes de maintenance prédictive, permettant aux gestionnaires de réaffecter les actifs inactifs. Les premiers adoptants de cette technologie ont signalé une amélioration de l'utilisation et une réduction des coûts de maintenance. Une autre plateforme utilise les données GPS et l'état de la batterie pour guider les utilisateurs vers les véhicules à proximité disposant d'une charge suffisante, réduisant ainsi efficacement le kilométrage de repositionnement. Les fournisseurs de Logiciels en tant que Service (SaaS) proposent désormais des boîtes à outils similaires aux flottes de plus petite taille, améliorant ainsi l'efficacité des coûts dans l'ensemble du paysage de la location de voitures.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des primes d'assurance | -0.5% | Singapour (impact national sur tous les opérateurs de flottes commerciales) | Moyen terme (2-4 ans) |
| Rareté des bornes de recharge pour VE | -0.3% | Singapour (aiguë dans le quartier central des affaires, Orchard et les zones touristiques ; moins sévère dans les cités HDB dotées de bornes résidentielles) | Long terme (≥ 4 ans) |
| Litiges sur les dépôts de garantie | -0.2% | Singapour (impact national sur tous les points de contact de location) | Court terme (≤ 2 ans) |
| Frais ERP élevés | -0.2% | Singapour (concentré dans le quartier central des affaires, Orchard Road, Marina Bay et les principales voies express) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Flambée des primes d'assurance pour les flottes de location
Les primes brutes souscrites en assurance automobile ont augmenté, tandis que les pertes de souscription ont considérablement progressé. Les devis de renouvellement pour les flottes de location sont nettement plus élevés que les niveaux précédents, et les franchises sur les polices standard ont également augmenté [3]. Pour atténuer l'exposition, Avis impose des frais journaliers pour les renonciations à franchise zéro et les options partielles, ce qui peut considérablement alourdir les dépenses hebdomadaires des clients. La compétence élargie du FIDReC pour traiter les litiges automobiles impliquant des tiers offre un recours, mais prolonge également les délais de règlement, immobilisant la trésorerie des opérateurs. Les petites flottes, disposant d'un faible pouvoir de négociation, font face à des marges comprimées, ce qui ralentit l'entrée de nouveaux acteurs sur le marché.
Rareté des bornes de recharge publiques nocturnes pour VE
Les bornes de recharge publiques à Singapour sont principalement situées dans les parkings des cités de l'Office de développement du logement & (HDB), limitant l'accès principalement aux résidents. En conséquence, les hubs de location urbains et les parkings commerciaux se retrouvent en concurrence pour un nombre limité de bornes disponibles. Cette concurrence oblige les opérateurs à supporter des coûts supplémentaires pour la recharge et le stationnement. L'utilisation des VE le week-end connaît un déclin, principalement en raison des inquiétudes des locataires concernant l'autonomie. Ce phénomène est particulièrement prononcé pour les trajets en Malaisie, où les stations de recharge rapide sont moins répandues. L'absence de bornes de recharge en bord de rue disponibles 24h/24 dans les hauts lieux touristiques et les parkings du centre-ville suscite des préoccupations. Si cette tendance se poursuit, la part des VE dans le marché de la location de voitures à Singapour pourrait ne pas atteindre les aspirations politiques du gouvernement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : Le segment économique favorise un accès démocratique
La catégorie économique représentait 40,21 % de la part du marché de la location de voitures à Singapour en 2026 et est en bonne voie pour afficher un CAGR de 6,27 % jusqu'en 2032, démontrant que la demande axée sur la valeur reste l'épine dorsale de l'utilisation des flottes. À mesure que les opérateurs répercutent les remises sur les VE dans les modèles sept places, le marché de la location de voitures à Singapour pour les SUV est prêt pour la croissance. Eurokars Leasing a remanié sa plateforme numérique, permettant aux clients de passer d'une Mazda 3 à une Porsche Cayenne en cours de réservation, sous réserve de disponibilité. Alors que GetGo continue d'utiliser des citadines pour optimiser le stationnement sur ses sites, son pilote de véhicules Tesla Model 3 teste l'appétit du marché pour les VE premium. L'accord mondial de Hertz pour les véhicules Tesla alimente désormais la flotte locale, et le mandat d'énergie plus propre de la LTA est prêt à remodeler la composition du parc de véhicules.
Les opérateurs notent une augmentation des réservations croisées de la catégorie économique vers les catégories premium pendant les vacances, laissant entrevoir un potentiel de revenus de vente incitative. Cependant, à mesure que les valeurs résiduelles des VE à batterie se stabilisent et que leurs coûts d'entretien diminuent par rapport aux moteurs à combustion, l'écart de marge se resserre. Les gestionnaires de flotte devraient concentrer leur attention sur les berlines électriques à prix intermédiaire qui correspondent aux critères réglementaires, de coût et d'expérience client.

Par canal de réservation : La transformation numérique s'accélère
Les canaux en ligne ont capté 73,29 % de la part de marché de 2026 et sont en bonne voie pour un CAGR de 8,24 % jusqu'en 2032. Ce changement reflète l'aisance des consommateurs avec les contrats via application, la tarification en temps réel et l'accès sans clé. GetGo, qui s'appuie sur une approche exclusivement mobile éliminant le personnel de comptoir et les formulaires papier, a accumulé une base d'abonnés significative. Europcar, capitalisant sur un trafic à forte intention, a intégré des offres de location dans le parcours de réservation KrisFlyer de Singapore Airlines, permettant de cumuler des miles pour chaque transaction de loisirs. Cependant, les canaux hors ligne restent essentiels pour ceux qui recherchent des services de dernière minute ou personnalisés. Le service myDriver de Sixt, en collaboration avec Cathay Pacific, propose des services de chauffeur à la clientèle premium de la compagnie aérienne, orientant directement les clients à haute valeur vers Sixt.
Les opérateurs font face à une pression croissante des outils de découverte de prix numériques, les incitant soit à resserrer leurs structures de coûts, soit à se différencier par des points de collecte flexibles et des services groupés. Grâce aux intégrations API dans SAP Concur et Navan, le rapprochement automatique des dépenses est désormais une réalité, élargissant l'engagement des entreprises. À mesure que le déploiement de la tarification basée sur la distance progresse, l'intégration de la tarification des trajets en temps réel dans les applications de réservation est appelée à renforcer l'attrait des canaux numériques.
Par durée de location : Les contrats à long terme gagnent en traction auprès des entreprises
Les locations à court terme de moins de 30 jours ont conservé une part de 62,43 % en 2026 ; cependant, la taille du marché de la location de voitures à Singapour pour les contrats à long terme devrait progresser à un CAGR de 8,08 % jusqu'en 2032. Les entreprises se couvrent contre la volatilité du COE en souscrivant des abonnements de six à 24 mois qui regroupent l'assurance, la maintenance et l'assistance routière en une seule facture. Le programme ZipZap de GetGo propose une option « S'abonner et partager », permettant aux utilisateurs principaux de sous-louer à des membres de leur famille, mêlant harmonieusement les services de location à la propriété fractionnée. Le petit opérateur Ecube a élargi sa flotte pour cibler les expatriés en mission prolongée. Bien que les fluctuations de volume soient influencées par le tourisme entrant, les revenus plus stables provenant des accords d'entreprise plurimensuels soutiennent la prévisibilité des flux de trésorerie dans des conditions économiques incertaines.
Les voyageurs de loisirs et les courses spontanées stimulent la demande à court terme, notamment lors des pics de vacances, qui poussent l'utilisation aéroportuaire à des niveaux élevés. Cependant, les opérateurs se concentrent de plus en plus sur les abonnés à long terme en raison d'avantages tels que des coûts d'acquisition plus faibles, des schémas d'utilisation cohérents et un renouvellement plus rapide des véhicules. Avec des primes COE élevées, les abonnements à long terme devraient gagner du terrain par rapport aux abonnements à court terme. Néanmoins, l'influence du tourisme garantit que la demande à court terme reste un facteur dominant.
Par application : Les déplacements généraux émergent comme moteur de croissance
Le tourisme représentait 52,39 % de la part de marché en 2026, mais les réservations de déplacements généraux augmentent à un taux annuel de 9,35 %, reflétant le glissement induit par le COE loin de la propriété directe. Des partenariats comme la collaboration de GetGo avec SBS Transit, déployant des voitures à proximité des stations MRT, comblent efficacement les lacunes de première et dernière maille, intégrant harmonieusement les locations aux transports en commun. Les familles à revenus intermédiaires louent généralement des voitures pour faire leurs courses et les sorties en famille, évitant le fardeau des coûts fixes élevés. Les activités des entreprises, notamment les visites commerciales, les navettes de projet et les réunions hors site, contribuent à un volume régulier, aidant à équilibrer les courbes d'utilisation des opérateurs sans être liées aux pics saisonniers.
Bien que les voyages de loisirs continueront de dominer le tourisme, la nature fréquente et hors saison des déplacements joue un rôle crucial dans l'économie des flottes. Les opérateurs utilisent des algorithmes d'IA pour positionner stratégiquement les voitures, les dirigeant vers les zones résidentielles en soirée et les sites touristiques à l'aube, minimisant ainsi le kilométrage à vide.
Par type de groupe motopropulseur : La transition électrique s'accélère
Les moteurs à combustion interne détenaient 82,26 % de la part de marché de 2026, tandis que les véhicules électriques devraient progresser à un CAGR de 12,27 % d'ici 2032. Grâce à la remise CVES et à la réduction des coûts énergétiques, les locations de VE bénéficient d'un avantage de prix significatif. Cela est évident, car les VE sont plus rentables que les voitures à essence. Parallèlement, Grab, en partenariat avec BYD, étend sa flotte de VE dans la région. Cette initiative ambitieuse renforce non seulement le pouvoir de négociation de Grab pour les prix en volume, mais améliore également son levier pour obtenir des forfaits de recharge. Bien que les hybrides servent de solution intermédiaire face aux pénuries de bornes de recharge, les politiques actuelles indiquent une forte impulsion vers l'adoption complète de l'électrique. Pour faire face aux défis potentiels du réseau public, les opérateurs de location sont susceptibles d'investir dans des modules de recharge modulaires dans leurs dépôts et de conclure des accords avec des garages privés.
L'incertitude sur la valeur résiduelle pose un défi, notamment si les avancées dans les batteries de nouvelle génération conduisent à une dépréciation réduite. Cependant, le secteur de la location de voitures à Singapour bénéficie d'un avantage : des périodes de détention plus courtes par rapport à la possession d'une voiture à titre privé. Cela leur permet de renouveler rapidement leurs flottes et de capitaliser sur les avancées technologiques. À mesure que les anciennes unités sont progressivement retirées et que les opérateurs poursuivent les remises CVES pour l'optimisation des coûts, la part des moteurs à combustion interne (MCI) sur le marché est appelée à diminuer.
Par utilisateur final : L'adoption par les entreprises s'accélère
En 2026, les particuliers représentaient une part de 64,18 % du marché, mais le segment des entreprises se développe à un CAGR de 9,23 %, les entreprises privilégiant les modèles de charges d'exploitation par rapport aux dépenses en capital traditionnelles. Par exemple, SP Mobility a lancé une carte de flotte d'entreprise incluant des crédits de recharge pour VE. Parallèlement, Element Fleet Management s'est associé à BYD, visant à attirer les multinationales intéressées par la gestion externalisée du cycle de vie. L'abonnement ZipZap de GetGo gagne du terrain auprès des PME, leur offrant un budget de mobilité prévisible sans nécessiter de dépôts. Les contrats d'entreprise, souvent caractérisés par des durées plus longues et un taux de résiliation réduit, améliorent la valeur à vie par client, même si leurs tarifs journaliers sont inférieurs à ceux des touristes occasionnels.
Bien que les loisirs individuels continueront de dominer le nombre de jours loués, portés par les volumes touristiques, les utilisateurs d'entreprises sont prêts à capter une part croissante des revenus, grâce à leur préférence pour les véhicules premium et les services groupés. De plus, à mesure que les entreprises pivotent vers des parcs de VE pour atteindre leurs objectifs carbone, les mandats de durabilité pourraient accélérer davantage ce changement.
Analyse géographique
À Singapour, où les terres sont rares, l'accent est mis sur la convivialité des applications, la diversité des flottes et la commodité plutôt que sur l'expansion géographique. Le système de péage basé sur GPS ERP 2.0 obligatoire a été mis en œuvre, avec un nombre significatif d'unités embarquées installées. Avec la tarification dynamique de la congestion en vigueur, les trajets en heure de pointe vers le centre-ville deviennent plus coûteux, orientant les locataires vers les heures creuses ou les prises en charge par les transports en commun. Les arrivées touristiques ont augmenté, en bonne voie pour atteindre les niveaux d'avant la pandémie, soutenant une demande aéroportuaire constante. Bien que les locations transfrontalières vers Johor Bahru et Malacca restent populaires, les contrôles douaniers renforcés en Malaisie prolongent occasionnellement les délais de rotation, incitant les opérateurs à augmenter les jours tampons entre les réservations.
L'électrification des flottes est influencée par la géographie, car la plupart des bornes de recharge publiques sont généralement situées dans les zones résidentielles. Cette concentration oblige les opérateurs du cœur urbain à rechercher l'accès à des garages privés. L'Autorité des transports terrestres (LTA) a interdit l'immatriculation de nouveaux véhicules diesel et a imposé que toutes les nouvelles voitures adoptent des sources d'énergie plus propres. Ces mesures poussent les flottes existantes à moteur à combustion interne (MCI) à envisager des renouvellements anticipés. Malgré la tentative de la LTA d'atténuer la situation en injectant des quotas supplémentaires, les primes COE restent élevées, marginalisant la classe moyenne et renforçant la pénétration de la location.
Compte tenu de la géographie intérieure de Singapour, la longueur moyenne des trajets est brève, atténuant l'anxiété d'autonomie pour les locataires de VE. Pourtant, pour les escapades du week-end en Malaisie, beaucoup préfèrent encore les SUV à essence en raison de la rareté des stations de recharge rapide sur les itinéraires plus longs. Le paysage politique de la ville, la capacité routière limitée et l'immobilier contraint favorisent collectivement un écosystème de location adapté aux trajets courts, au stationnement dense et à l'accessibilité numérique.
Paysage réglementaire
La location de voitures et la mobilité basée sur les applications à Singapour relèvent du cadre de l'Autorité des transports terrestres (LTA) et du Ministère des transports (MOT), le transport de passagers de point à point (P2P) étant régi par la Loi sur l'industrie du transport de passagers de point à point de 2019. Dans ce régime, les grandes plateformes (celles disposant de 800 véhicules ou plus) ont besoin de licences d'opérateur telles que la Licence d'opérateur de service de transport à la demande (RSOL), la Licence d'opérateur de service de taxi de rue (SSOL) ou la Licence d'opérateur de service de covoiturage (CSOL), ainsi que des exigences de qualité de service couvrant la scurité, la divulgation des données et les arrangements non exclusifs.
Les récentes mises à jour de politique issues de l'examen P2P de la LTA renforcent la transparence et la stabilité des flottes, notamment la divulgation obligatoire de l'historique taxi/véhicule de location privé d'un véhicule pour les véhicules nouvellement immatriculés utilisant un COE obtenu à partir du 5 mars 2025, et un verrouillage de trois ans pour les véhicules de location privés avec chauffeur appartenant à des entreprises. La conformité et la vérification des clients passent de plus en plus par des points de contact gouvernementaux numériques, notamment les vérifications en ligne de la validité de la taxe routière via OneMotoring suite à la fin des vignettes de taxe routière physiques, ce qui renforce un modèle d'exploitation axé sur les données pour les opérateurs de location et de mobilité.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'approvisionnement et le financement de la flotte, où le système du Certificat d'Autorisation (COE) et les exigences d'immatriculation des véhicules augmentent l'intensité du capital initial et orientent les décisions des opérateurs sur la composition de la flotte (économique, SUV/MPV, hybrides/VE). Les véhicules sont ensuite approvisionnés via des concessionnaires agréés et des canaux parallèles ou indépendants, déployés via des comptoirs aéroportuaires et, plus récemment, des réseaux pilotés par application qui positionnent les voitures à proximité des sorties MRT et des cités HDB, avec la tarification, les vérifications d'identité, l'accès sans clé et le support client regroupés dans des plateformes de réservation numériques.
Du côté aval, la disponibilité des actifs dépend des écosystèmes de maintenance et de réparation partagés entre les ateliers agréés (souvent alignés sur les structures de garantie d'usine) et les prestataires de services indépendants qui soutiennent les importateurs parallèles et les flottes commerciales. La souscription d'assurance et la gestion des sinistres constituent une couche habilitante clé pour les flottes de location, tandis que l'adoption des VE ajoute l'accès à la recharge (public et privé) comme intrant opérationnel. En réponse, les opérateurs utilisent de plus en plus la télématique et les outils de flotte basés sur l'IA pour la gestion de l'utilisation, la notation des conducteurs et la maintenance prédictive afin de réduire les temps d'inactivité et les arrêts imprévus.
Paysage concurrentiel
Les marques mondiales telles qu'Avis Budget, Hertz et Sixt ont établi une forte présence à l'aéroport de Changi et dans les pôles hôteliers du centre-ville. Cependant, les entreprises locales basées sur des applications dominent désormais les trajets de point à point intra-urbains. GetGo a établi l'empreinte la plus significative basée sur les applications, opérant dans de nombreux endroits et desservant une base d'abonnés vitale. TribeCar gère une flotte substantielle, et Drive Sg propose des unités appartenant à des particuliers sur sa place de marché de particulier à particulier. La suspension temporaire de BlueSG a retiré un grand nombre de VE de la circulation, bénéficiant à son concurrent. De plus, la LTA a introduit un verrouillage pour les véhicules de location privés avec chauffeur appartenant à des entreprises, visant à freiner le retournement spéculatif de flotte et à stabiliser l'offre.
L'adoption des technologies joue un rôle central dans la différenciation. Par exemple, les premiers adoptants de la télématique Cartrack ont connu une réduction notable des arrêts imprévus. Parallèlement, les moteurs de tarification IA en marque blanche permettent aux petites entreprises de concurrencer de manière plus dynamique. Les offres d'abonnement qui intègrent l'assurance et la maintenance dans un seul forfait sont particulièrement attrayantes pour les professionnels recherchant des dépenses prévisibles.
À l'avenir, les essais autonomes introduisent une nouvelle dimension : Grab-WeRide prévoit de déployer des navettes sans conducteur à Punggol, et ComfortDelGro-Pony.ai est prêt à piloter des véhicules autonomes dans le bac à sable de la LTA. À mesure que l'adoption des véhicules autonomes génère des économies de coûts, les tarifs pourraient diminuer, posant un défi aux modèles traditionnels de location et conduite, à moins que les opérateurs ne s'adaptent à la gestion de flottes autonomes.
Leaders du secteur de la location de voitures à Singapour
-
SIXT SE
-
Avis Budget Group
-
Drive Sg
-
Europcar Mobility Group
-
Hertz Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Les changements réglementaires issus de l'examen P2P de la LTA créent des opportunités pour les opérateurs capables d'associer une gouvernance de flotte conforme à une distribution numérique. Le verrouillage de trois ans pour les véhicules de location privés avec chauffeur appartenant à des entreprises et l'obligation de divulguer l'historique PHC/taxi pour les véhicules nouvellement immatriculés utilisant un COE obtenu à partir du 5 mars 2025 augmentent la valeur d'une gestion structurée du cycle de vie de la flotte, d'historiques de véhicules transparents et de pistes de données prêtes pour l'audit. Cela tend à favoriser les opérateurs et les plateformes qui utilisent déjà l'intégration basée sur les applications, la télématique et les contrats standardisés.
L'électrification commerciale et les programmes de mobilité d'entreprise ouvrent également des opportunités supplémentaires, soutenues par le rôle des incitations CVES dans la réduction des coûts d'achat de VE pour les acheteurs de flottes, aux côtés d'initiatives telles que le partenariat régional de Grab avec BYD. L'accès aux bornes de recharge reste une contrainte contraignante, ce qui oriente la différenciation à court terme vers les opérateurs qui sécurisent des dispositifs de recharge privés, privilégient la recharge en dépôt, ou transforment les locations de VE en produits autour de cas d'usage urbains prévisibles (trajets courts et corridors de navette) plutôt que d'itinéraires transfrontaliers où la confiance en l'autonomie et la disponibilité de la recharge sont plus faibles.
Développements récents du secteur
- Avril 2026 : Accord de franchise avec Eurokars Leasing pour introduire les marques Enterprise Rent-A-Car, National Car Rental et Alamo à Singapour ; emplacements initiaux dans le quartier central des affaires et la région occidentale, avec des ouvertures prévues pour octobre 2026. L'accord élargit la présence de la marque et diversifie la gamme de produits dans les principaux quartiers commerciaux.
- Avril 2026 : L'équipe derrière BlueSG a lancé Flexar, un service d'autopartage de point à point à Singapour proposant des véhicules électriques et à moteur à combustion interne. Le service a commencé son déploiement bêta initial dans le centre, le nord, le nord-est et l'est de Singapour, élargissant l'accès des consommateurs à des options de mobilité flexibles basées sur les applications et introduisant un modèle à groupe motopropulseur mixte sur le marché local de l'autopartage.
- Octobre 2025 : Ecube Car Rental a élargi sa flotte de location avec de nouveaux modèles pour répondre à la demande croissante de solutions de location à long terme à Singapour. L'expansion renforce la capacité à servir les segments entreprises et long terme et diversifie les offres au-delà des locations à court terme.
Cadre de la méthodologie de recherche et portée du rapport
Définition du marché et couverture
Pour ce rapport, le marché couvre les revenus générés par la location de voitures de tourisme à des particuliers et des organisations à Singapour, dans le cadre de locations avec et sans chauffeur, et incluant les réservations en ligne et hors ligne.
Exclusions du périmètre : Ce dimensionnement exclut les trajets de transport à la demande, les services de taxi et la location de véhicules structurée comme un financement à long terme plutôt que comme un service de location.
Vue d'ensemble de la segmentation
- Par type de véhicule
- Économique
- Premium
- Luxe
- Véhicule utilitaire sport et véhicule multiusage
- Par canal de réservation
- En ligne
- Hors ligne
- Par durée de location
- Court terme (moins de 30 jours)
- Long terme (plus de 30 jours)
- Par application
- Tourisme
- Déplacements généraux
- Par type de groupe motopropulseur
- Moteur à combustion interne (MCI)
- Hybride
- Véhicule électrique (VE)
- Par utilisateur final
- Particulier
- Entreprise
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par cartographier le contexte de mobilité local à l'aide de statistiques publiques et de signaux politiques, car la tarification et la demande à Singapour sont liées aux règles de propriété des véhicules. Des sources telles que l'Autorité des transports terrestres pour les immatriculations de véhicules et les mises à jour de politique, le Département des statistiques de Singapour pour les indicateurs macroéconomiques, et l'Office du tourisme de Singapour pour les flux de visiteurs aident à façonner le bassin de demande.
Pour rendre le modèle pratique, nous examinons également les données aéroportuaires et de voyage pertinentes, ainsi que des sources associatives et de recherche fiables telles que les publications de l'IATA, les séries chronologiques de la Banque mondiale et les études de transport évaluées par des pairs qui traitent des schémas d'utilisation. Les rapports annuels des entreprises, les présentations aux investisseurs et la couverture de presse réputée sont utilisés pour vérifier l'expansion des flottes, les commentaires sur l'utilisation et les évolutions de tarification, puis des abonnements payants pour les données financières des entreprises et les actualités sont utilisés de manière sélective pour recouper les informations sur les petits opérateurs privés. Ces sources documentaires sont illustratives, et de nombreux autres documents publics et points de données ont également été utilisés pour la validation et la clarification.
Entretiens primaires et enquêtes
Ensuite, nous validons les hypothèses par des entretiens d'experts et des enquêtes structurées auprès des opérateurs de location, des gestionnaires de flotte, des assureurs et partenaires de maintenance, ainsi que des parties prenantes des voyages d'affaires et des achats qui influencent la demande de location à long terme. Comme il s'agit d'un marché exclusivement singapourien, les données sont vérifiées pour les principaux cas d'utilisation tels que la demande aéroportuaire, les locations de remplacement et la mobilité d'entreprise. Lorsque la recherche documentaire impliquait des schémas différents, des appels de suivi ont été utilisés pour réconcilier les plages d'utilisation et de tarification avec ce que les répondants observent en pratique.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 36 % | Directeurs généraux : 13 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 27 % |
| Petits acteurs : 15 % | Responsables : 60 % |
Dimensionnement du marché et prévisions
Notre dimensionnement commence par une reconstruction de la demande descendante qui relie les besoins de voyage à Singapour et les besoins de déplacements locaux aux jours de location, qui sont ensuite convertis en revenus à l'aide des fourchettes de prix observées. Nous corroborons les résultats par des vérifications ascendantes sélectives, où les comptages de flotte échantillonnés et les plages d'utilisation sont associés aux tarifs journaliers moyens pour confirmer que les totaux se situent dans une enveloppe opérationnelle réaliste.
Les données clés comprennent les arrivées touristiques et la saisonnalité, la répartition entre les prises en charge à l'aéroport et en ville, la taille et le profil d'âge de la flotte (car cela affecte les temps d'arrêt), les taux d'utilisation par durée de location, la répercussion des coûts d'assurance et l'impact des niveaux de COE sur l'arbitrage location-propriété. Les prévisions sont réalisées à l'aide d'une analyse de scénarios soutenue par un ajustement de tendance simple, où les hypothèses de base pour les arrivées, l'activité commerciale et la croissance des tarifs sont convenues lors des discussions primaires, puis soumises à des tests de résistance pour les scénarios optimistes et pessimistes. Lorsque la visibilité ascendante est incomplète pour les petits opérateurs, nous gérons les lacunes en appliquant des ratios de couverture conservateurs, puis en revérifiant l'utilisation implicite par rapport à ce que les opérateurs signalent comme plages normales.
Validation des données et cycle de mise à jour
Nous effectuons une validation étape par étape avant la validation finale, en commençant par des vérifications internes des valeurs aberrantes dans les jours de location implicites, les tarifs journaliers et l'utilisation afin que le modèle ne surestime pas les revenus pendant les mois de pointe. Les résultats sont comparés à des signaux indépendants tels que les tendances d'immatriculation des véhicules, les cycles touristiques et les commentaires des opérateurs, et tout écart important déclenche une vérification des hypothèses et, si nécessaire, un nouveau contact avec les personnes interrogées.
Chaque rapport passe par une révision analytique en plusieurs étapes, où la logique de calcul, le traitement des devises et l'alignement des années sont vérifiés, puis recoupés pour la cohérence entre les sections. Les mises à jour sont effectuées annuellement, et des révisions intermédiaires sont apportées si un événement important modifie le comportement de la demande ou des prix. Avant la livraison, une actualisation finale est effectuée afin que les clients reçoivent la vue la plus récente disponible à ce moment-là.
Taille du marché de la location de voitures à Singapour selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées peuvent sembler très différentes, même lorsqu'elles décrivent toutes la location de voitures, car elles peuvent comptabiliser des services différents, des durées de contrat différentes et des bases de tarification différentes. L'écart est généralement dû à ce qui est inclus dans les revenus, à l'année traitée comme référence et à la manière dont l'utilisation et les tarifs journaliers sont convertis en totaux annuels.
Les revenus de location de véhicules qui ressemblent à un financement pluriannuel se situent en dehors du périmètre de Mordor Intelligence ici, ce qui explique en partie pourquoi certains totaux externes sont plus élevés avant même que les hypothèses de prévision ne soient comparées. D'autres écarts courants proviennent du mélange de l'autopartage et du transport à la demande dans le même ensemble, de l'utilisation d'une utilisation optimiste pendant les mois de voyage de pointe comme moyenne annuelle, ou de l'application de conversions de devises et de mises à jour d'inflation qui ne sont pas alignées sur le même calendrier.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 256,99 millions USD (2025) | |
| Cabinet de conseil régional A | 286,81 millions USD (2025) | Souvent limité aux locations sans chauffeur uniquement, puis élargi à l'aide de facteurs de croissance généraux, ce qui peut surestimer les totaux si les taux d'utilisation et les fourchettes de tarifs ne sont pas revérifiés par rapport aux contraintes opérationnelles locales. |
| Source de recherche sectorielle B | 2,28 milliards USD (2026) | Regroupe généralement la location et les services de mobilité plus larges dans le même ensemble de revenus, et peut utiliser des hypothèses de dépenses moyennes agressives qui ne correspondent pas à la dispersion typique des tarifs journaliers à Singapour. |
En examinant le tableau, le principal enseignement est que les choix d'inclusion et les calculs de conversion des revenus importent davantage que le taux de croissance global. En maintenant le bassin de demande lié aux jours de location et aux fourchettes de tarifs journaliers réalistes, puis en testant l'utilisation avec des retours primaires, le chiffre final reste plus facile à tracer et à reproduire dans le temps.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de la location de voitures à Singapour ?
La taille du marché de la location de voitures à Singapour était évaluée à 265,41 millions USD en 2026.
Pourquoi les abonnements à long terme gagnent-ils en popularité ?
Les entreprises et les expatriés préfèrent les formules de six à 24 mois qui contournent les prix volatils du COE et regroupent l'assurance, la maintenance et l'assistance routière dans un forfait mensuel fixe.
Quelle est la principale contrainte pesant sur les locations de VE ?
La rareté des bornes de recharge nocturnes reste le principal goulot d'étranglement, la plupart des bornes publiques étant situées dans les cités résidentielles plutôt que dans les parkings commerciaux ou les quartiers touristiques.
Comment l'ERP 2.0 affecte-t-il la tarification des locations ?
L'ERP 2.0 impose des frais de congestion basés sur la distance et le temps, incitant les opérateurs à intégrer des estimations de péage dynamiques dans les applications de réservation et à encourager les prises en charge en dehors des heures de pointe.